Puntos clave
- La acción de Oracle ha caído un 50% desde su máximo de junio. El 10 de noviembre, Bernstein mantuvo su calificación Outperform y su objetivo de precio de $325, lo que supone un 159% por encima del precio actual.
- Bernstein ve los negocios de centros de datos y bases de datos de Oracle como ganadores a largo plazo de la IA y nombra dos catalizadores: una OPI de OpenAI y un flujo de caja libre positivo en la segunda mitad del año fiscal 2028.
- Los analistas han elevado sus estimaciones de beneficios incluso mientras la acción caía, por lo que Oracle cotiza a unas 14 veces los beneficios futuros frente a una media de cinco años de 21x.
- La venta masiva parece exagerada. Pero $325 requiere unas 38 veces los beneficios futuros mientras Oracle sigue recaudando capital, y eso es demasiado para esperar en un año.
La acción de Oracle (ORCL) ha caído un 50% desde su máximo de junio, y Bernstein aún no cede. El 10 de noviembre, el analista Mark Moerdler mantuvo su calificación Outperform y su objetivo de precio de $325, un 159% por encima de donde cotiza la acción ahora.
Primero llegaron las facturas, luego las malas noticias
La caída comenzó con el coste de la construcción de IA de Oracle. S&P rebajó la calificación crediticia de Oracle a BBB- en julio. En el trimestre hasta el 31 de agosto, el capex alcanzó los $28.500 millones, el flujo de caja libre fue negativo en $5.000 millones y Oracle finalizó una venta de acciones por $20.000 millones. El 2 de noviembre, fijó el precio de otra emisión de $20.000 millones en nuevas acciones y bonos.
Luego noviembre empeoró las cosas. Oracle canceló un acuerdo de arrendamiento de chips con Tencent valorado en unos $7.000 millones, según informó el Financial Times. Las acciones de construcción de IA se vendieron masivamente el 5 de noviembre después de que los demócratas ganaran ambas cámaras del Congreso. Y el 6 de noviembre, Bloomberg informó de que Microsoft está terminando un acuerdo para alquilar computación de IA de Oracle.
TIKR sigue a 42 analistas sobre Oracle. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones Compra, Mantener y Vender sobre Oracle, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Oracle
Bernstein está jugando un juego a 10 años
"Oracle ha sido la acción más controvertida en nuestra cobertura", escribió Moerdler. Bernstein volvió a ejecutar su pronóstico a 10 años con las últimas cifras de la dirección y encontró que la economía de Oracle era mejor de lo que los analistas habían asumido. Con los inversores preocupados de que la IA se coma el software, Moerdler ve el brazo de centros de datos de Oracle y su negocio de bases de datos como ganadores. Sus dos catalizadores son una OPI de OpenAI, que mostraría si los laboratorios de IA pueden pagar la computación que han contratado, y el retorno de Oracle a un flujo de caja libre positivo en la segunda mitad del año fiscal 2028, una fecha que la dirección dio en octubre.
¿Puede Oracle crecer hasta valer $325?
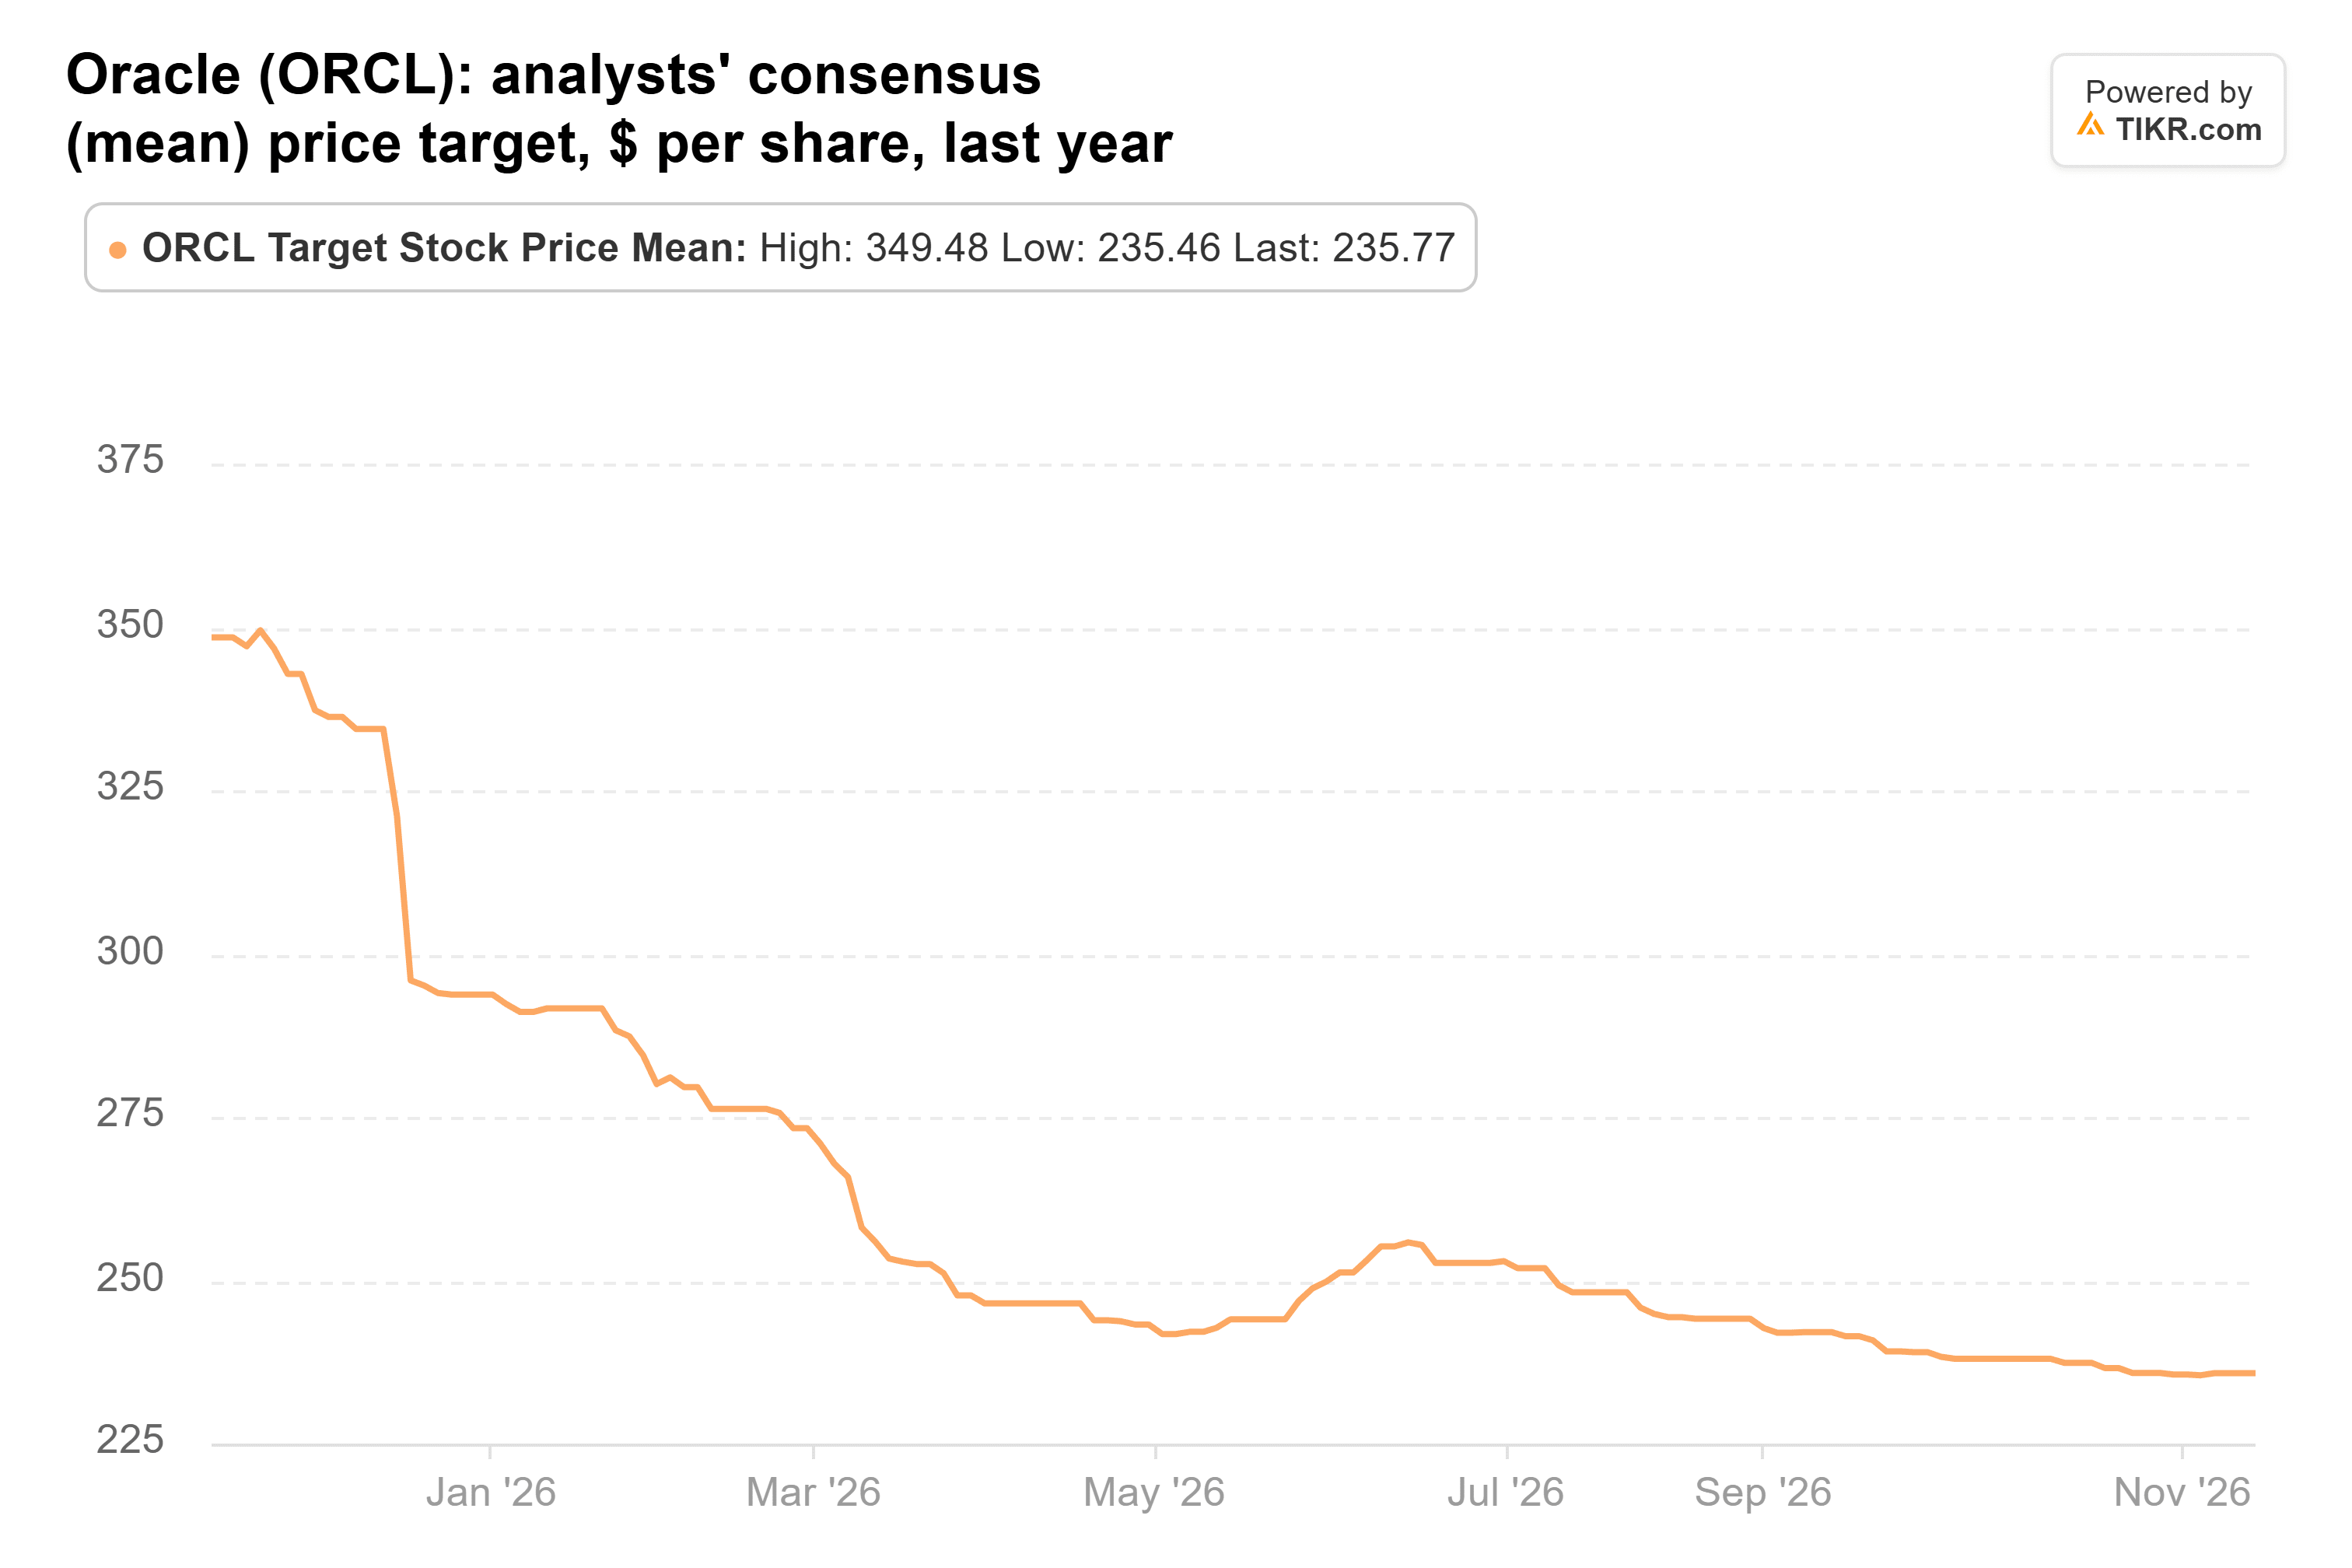
Cuarenta y dos analistas cubren Oracle, y su objetivo promedio de $236 está un 88% por encima del precio, pero $325 se sitúa un 38% por encima incluso de eso. El objetivo consenso ha caído desde $348 hace un año:
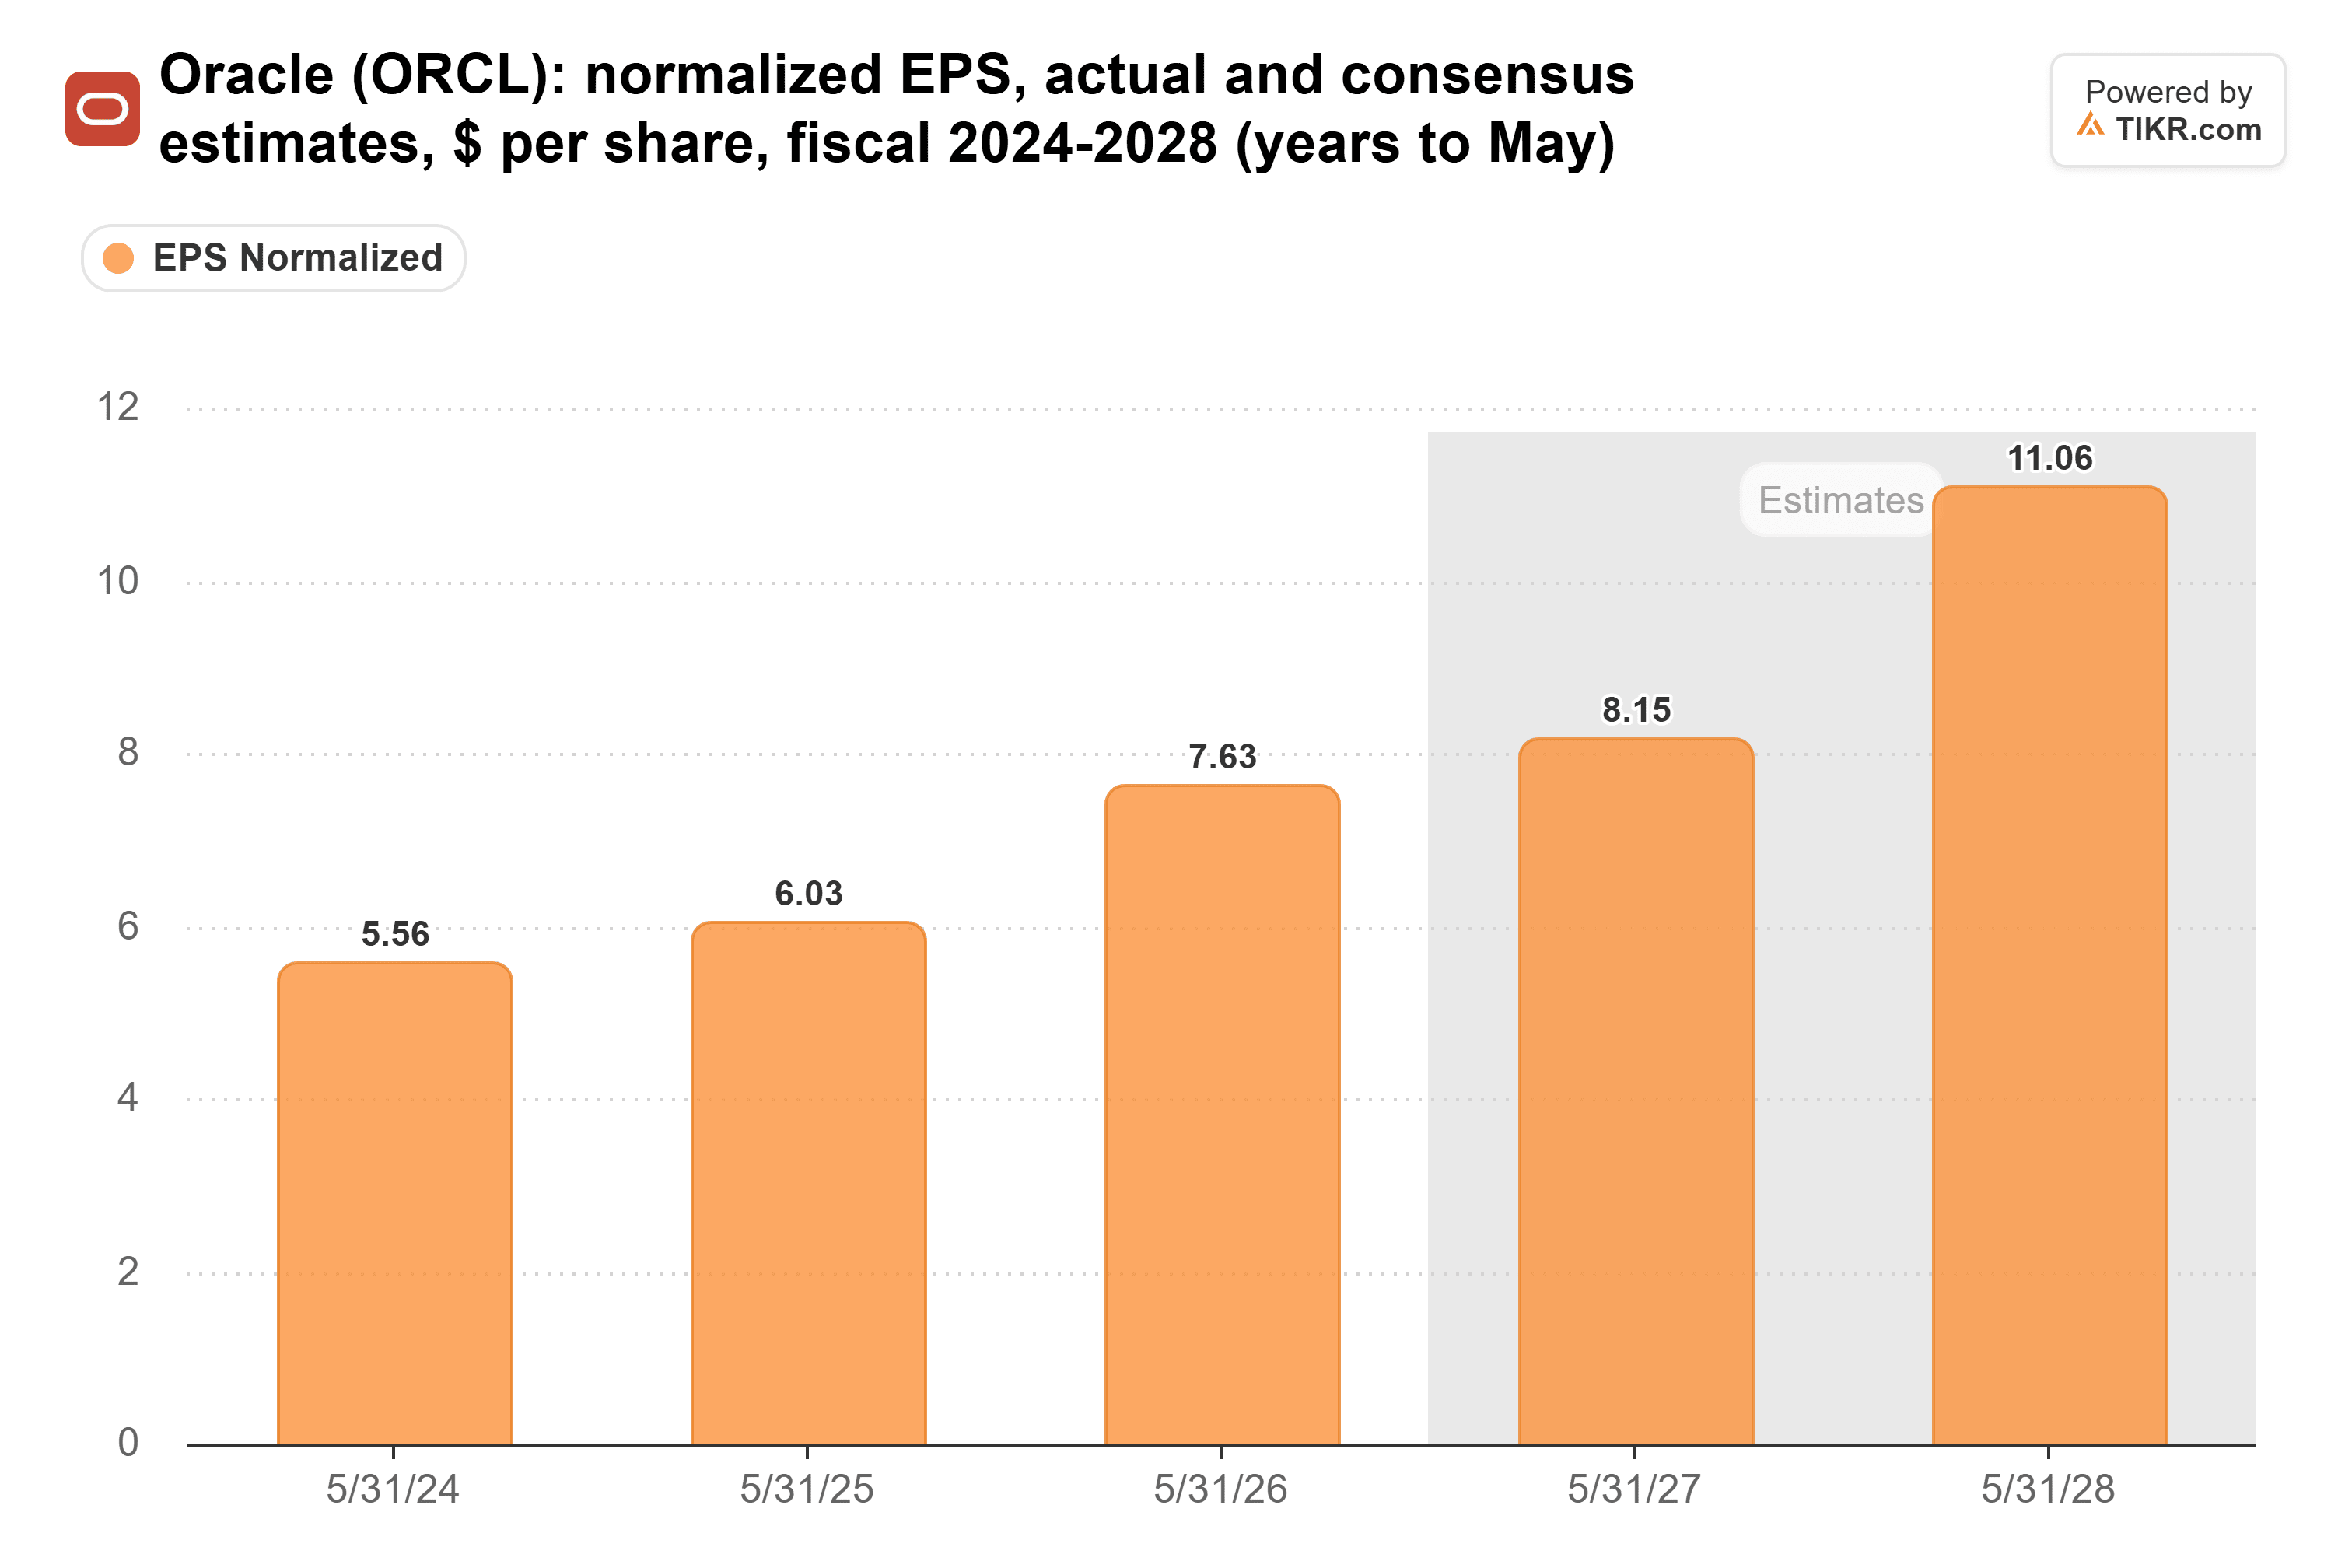
Las estimaciones de beneficios han ido en la dirección contraria. Los analistas esperan $8,15 de BPA normalizado para el año fiscal hasta mayo de 2027, frente a $8,05 hace 90 días, y $11,06 para el año fiscal 2028, frente a $10,90:
Así que la acción se abarató a medida que mejoraba su perspectiva de beneficios. En el último cierre, Oracle cotizaba a unas 14 veces los beneficios futuros, cerca del mínimo de 12x de los últimos cinco años y muy por debajo de su media de 21x:
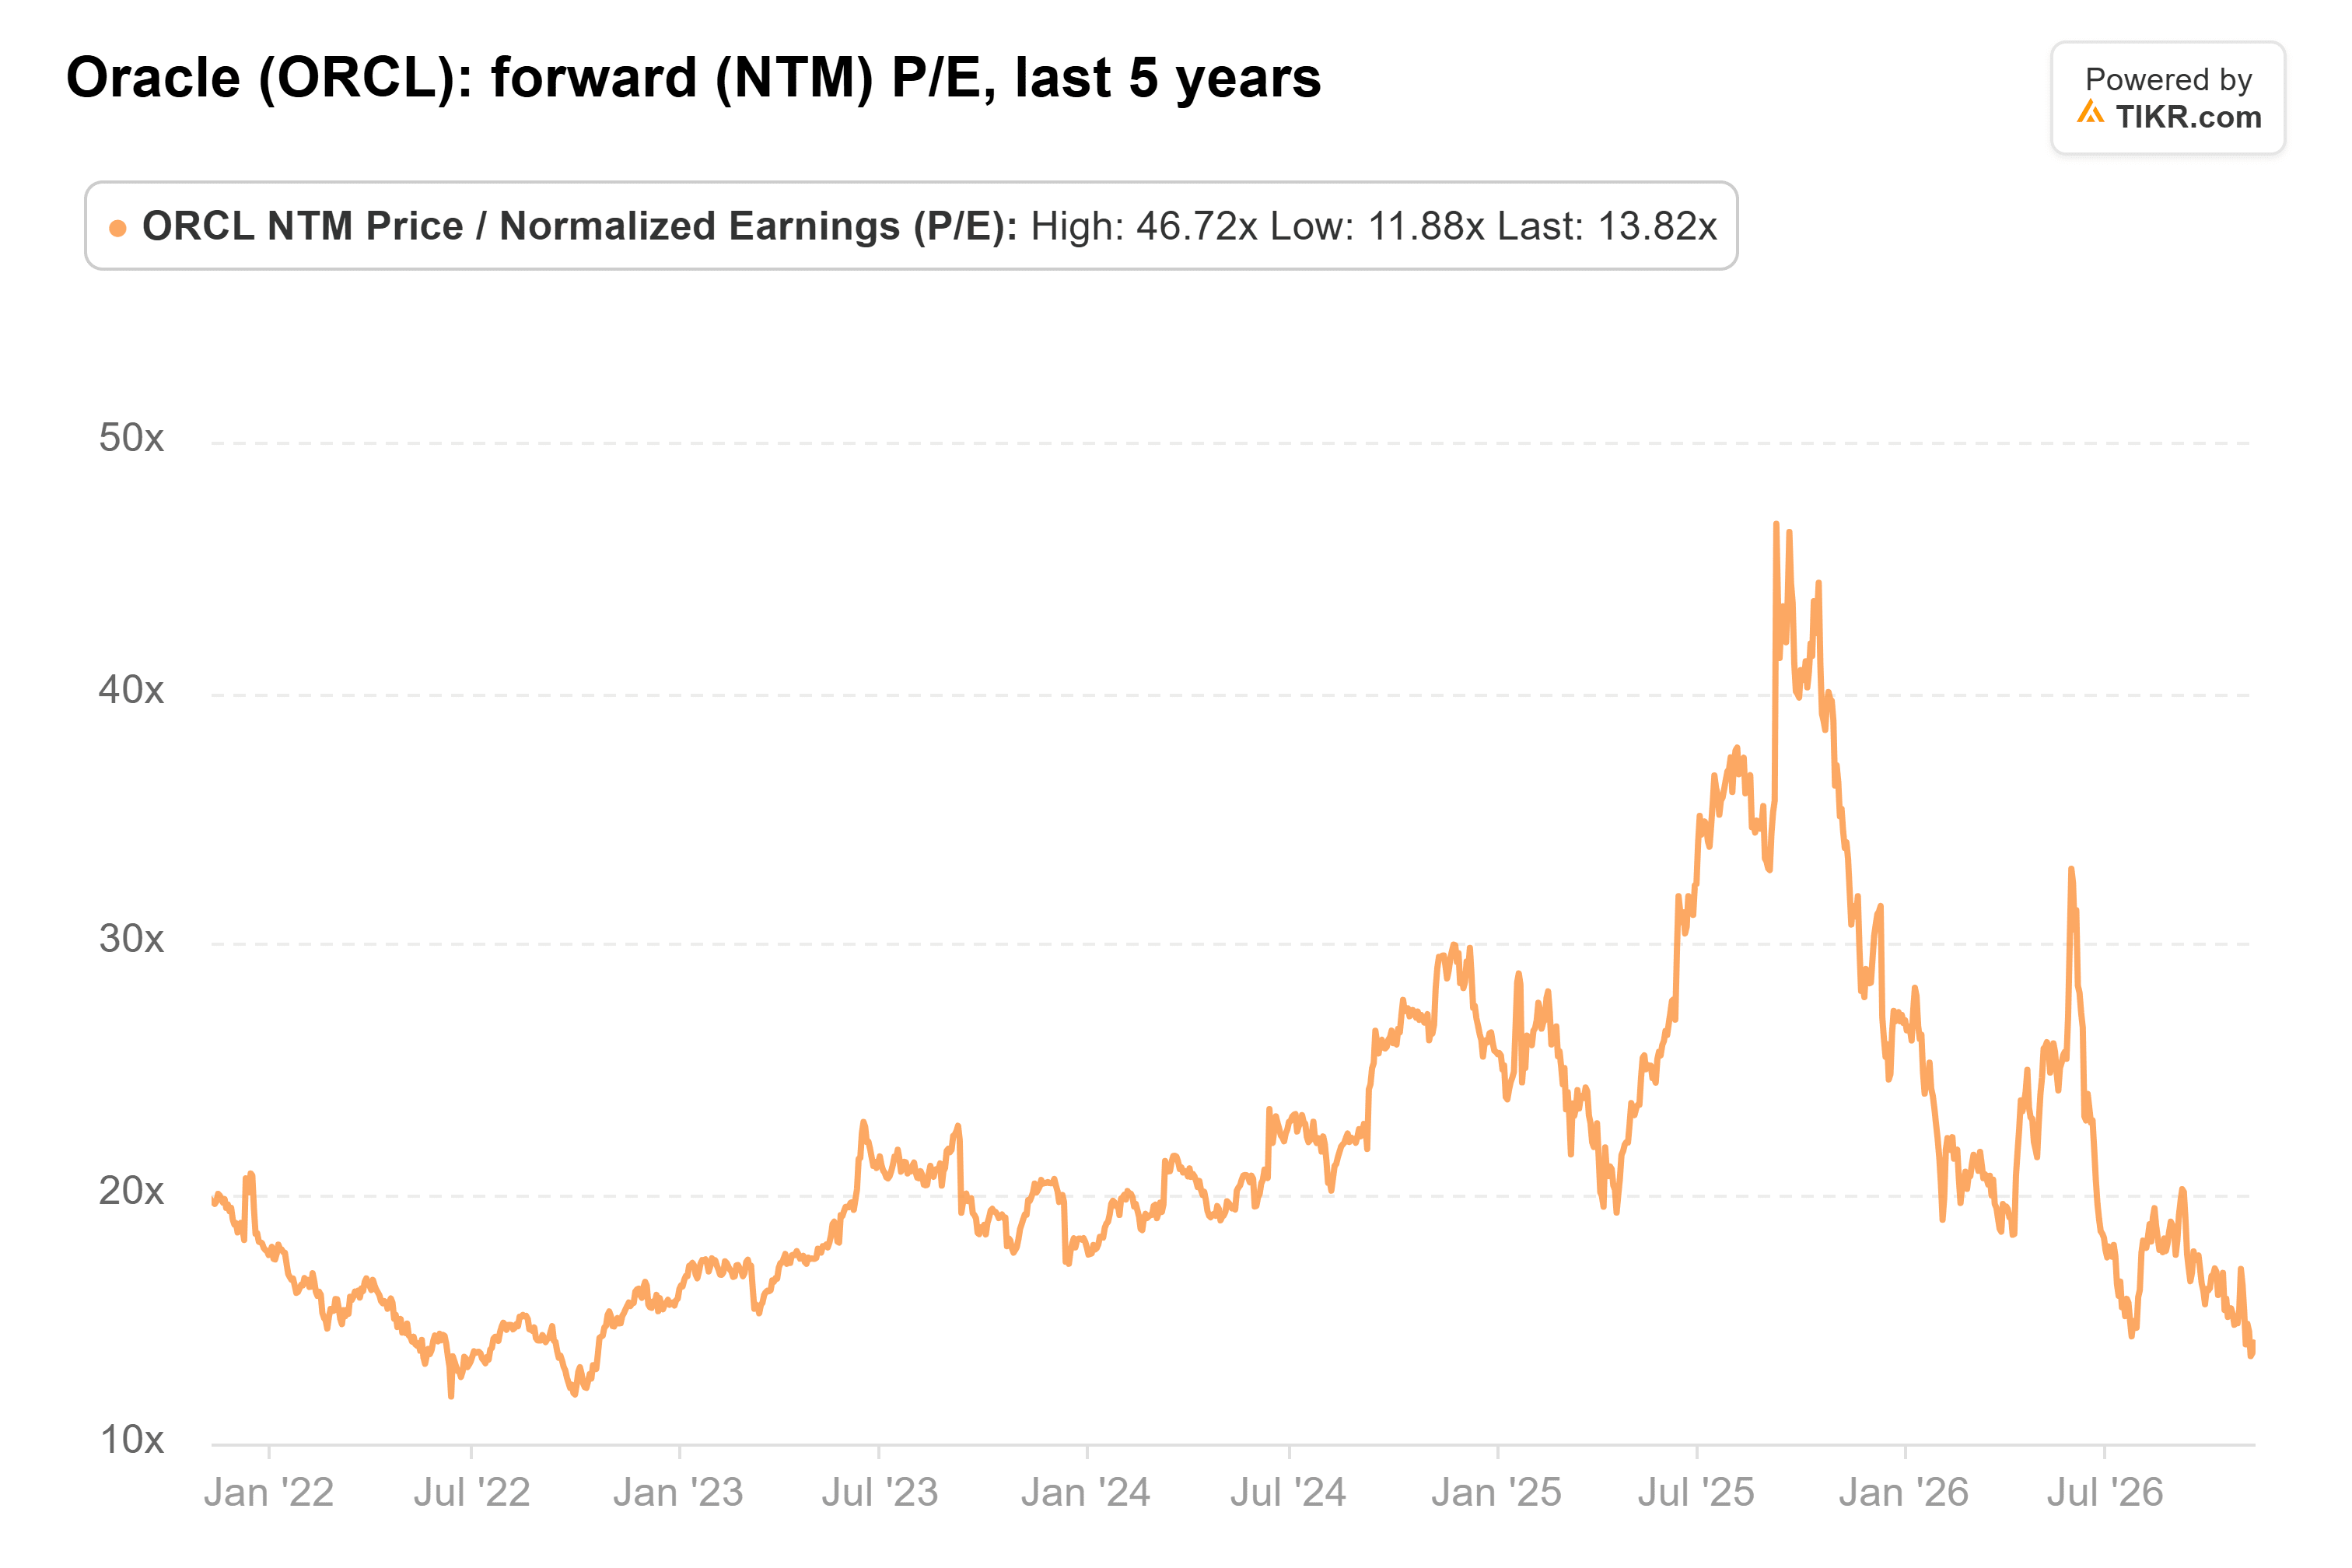
El objetivo de Bernstein pide mucho más: unas 38 veces el BPA consenso de los próximos doce meses de $8,54. El máximo de cinco años de Oracle es 47x, de septiembre de 2025.
Espacio para rebotar, pero $325 es difícil de alcanzar
El riesgo está en el balance: la deuda total, incluidos los arrendamientos, era de $169.100 millones al 31 de agosto, antes de la emisión de este mes.
Creo que la venta masiva fue demasiado lejos, ya que una acción cerca del mínimo de su rango de múltiplos con estimaciones al alza tiene espacio para recuperarse. Pero $325 necesita un múltiplo muy por encima del promedio de Oracle mientras todavía vende acciones y bonos para financiar sus centros de datos, y eso es demasiado para esperar en un año. Su informe del segundo trimestre a mediados de diciembre mostrará si el backlog se mantuvo después de la cancelación de Tencent y el retroceso de Microsoft.
Entonces, ¿cuánto vale realmente la acción de Oracle?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Oracle. Comienza desde las estimaciones consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!