Puntos Clave
- El CEO de AWS, Matt Garman, dice que Amazon está instalando una GPU cada 14 segundos y aún espera que AWS tenga escasez de capacidad durante los próximos años.
- Con la demanda por delante de la oferta y la oposición local ralentizando nuevos centros de datos, la capacidad que AWS ya opera vale más.
- AWS aportó aproximadamente el 23% de los ingresos del tercer trimestre de Amazon, pero alrededor del 63% de su ingreso operativo, y los analistas esperan que el EPS normalizado casi se duplique de 2025 a 2028.
- El costo se refleja en el efectivo: el flujo de caja libre fue una salida de $42.4 mil millones en los 12 meses hasta el 30 de septiembre, y el pronóstico de capex de Amazon para 2027 a principios de febrero es la próxima prueba.
Amazon (AMZN) está añadiendo hardware de IA a un ritmo difícil de imaginar, y el director de su negocio en la nube dice que aún no es suficiente.
En el episodio de esta semana de Sources con Alex Heath, Heath le preguntó al CEO de AWS, Matt Garman, sobre construir centros de datos en el espacio. Garman lo calificó como "altamente improbable que sea económicamente viable o práctico en la próxima década o dos", en parte porque el mundo entero no maneja un lanzamiento de cohete al día.
Luego ofreció una comparación: "estamos aterrizando en un centro de datos hoy, una GPU cada 14 segundos".
Eso aún no satisface la demanda. "En este momento la demanda supera con creces la oferta", dijo Garman antes en la conversación, e incluso con todo el capex que Amazon está gastando, "anticipo que tendremos escasez de capacidad durante los próximos años".
Así que la parte más rentable de Amazon está agotada.
TIKR sigue a 61 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Amazon, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Amazon
AWS podría agotar su capacidad de 2027 ahora mismo
Garman fue más allá. "Podría elegir vender cada acelerador que tengo y que sé que llegará en 2027 y simplemente terminarlo", dijo. AWS no lo hace, porque reserva algo de capacidad para empresas y startups que aparecen más tarde.
La demanda también viene con contratos detrás. Garman dijo que la mayoría de los clientes más grandes de AWS se comprometen con su gasto por tres a seis años, algunos hasta por 10, y a menudo terminan gastando más de lo comprometido. Amazon situó el backlog de AWS en $578 mil millones a finales de septiembre.
Garman tampoco está preocupado de que la IA más barata reduzca el negocio: "cada vez que vemos que la inferencia se abarata, digamos, un 50%, vemos un orden de magnitud más de uso".
Una expansión más lenta beneficia a quien ya ha construido
Las elecciones de medio término hacen que esto importe más. El 3 de noviembre, los demócratas ganaron la Cámara y el Senado, y diez pueblos de Ohio prohibieron los grandes centros de datos. Dos de esas prohibiciones afectan supuestamente a Amazon. En todo el país, los resultados apuntan más a una autorización más lenta que a prohibiciones totales, lo que podría forzar a los hyperscalers a una disciplina de capex.
Si cada nuevo centro de datos tarda más en aprobarse, la capacidad que ya está operando y ya está vendida vale más. AWS tiene más que casi nadie, aunque también necesita nuevos sitios.
La nube paga las cuentas
En el tercer trimestre, las ventas de AWS aumentaron un 39% a $46.0 mil millones. Sus $17.8 mil millones de ingreso operativo representaron aproximadamente el 63% del total de $28.1 mil millones de Amazon, sobre aproximadamente el 23% de las ventas de Amazon, y su margen operativo aumentó al 38.7% desde el 34.6% de un año antes. En la llamada del tercer trimestre de Amazon, el CEO Andy Jassy habló sobre AWS creciendo un 40% anual en cada uno de los próximos dos años, y dijo que podría "terminar siendo un negocio de más de un billón de dólares".
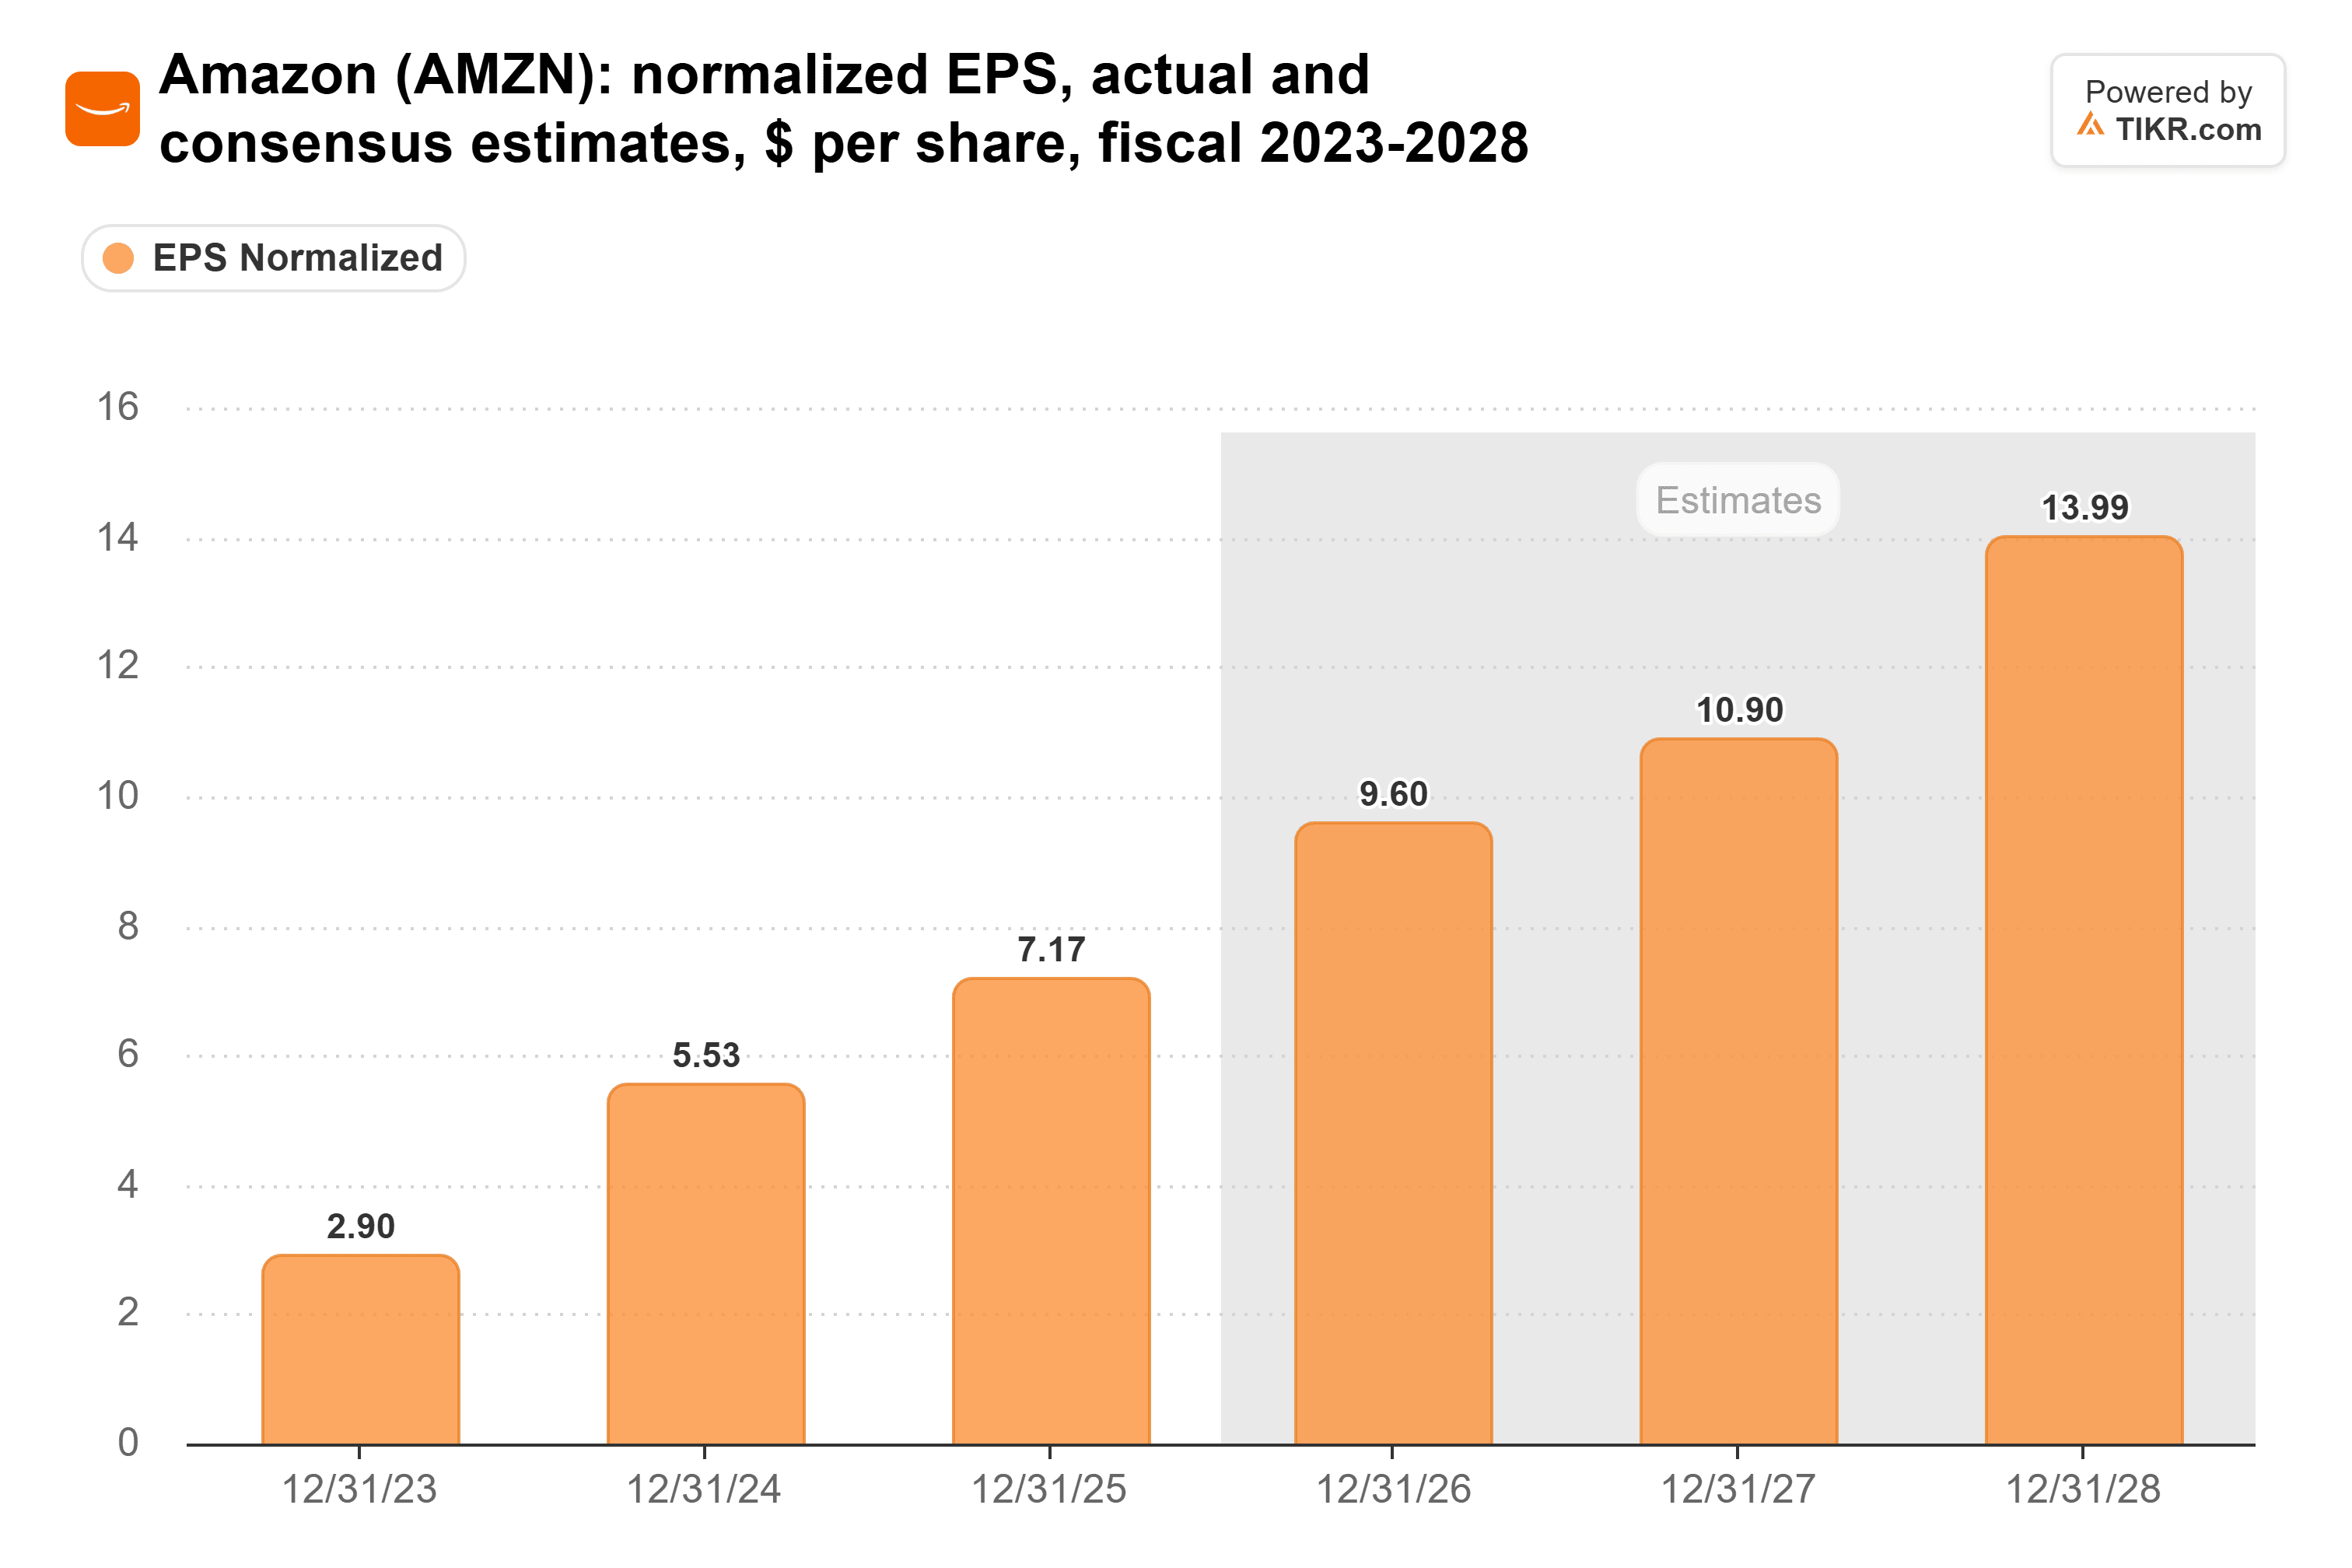
Los analistas esperan que el EPS normalizado de Amazon aumente de $7.17 en 2025 a $13.99 en 2028.
La creciente participación de AWS en las ganancias es una gran razón por la que el margen operativo de Amazon se ha duplicado aproximadamente desde 2021, del 5.3% al 11.2% en 2025.
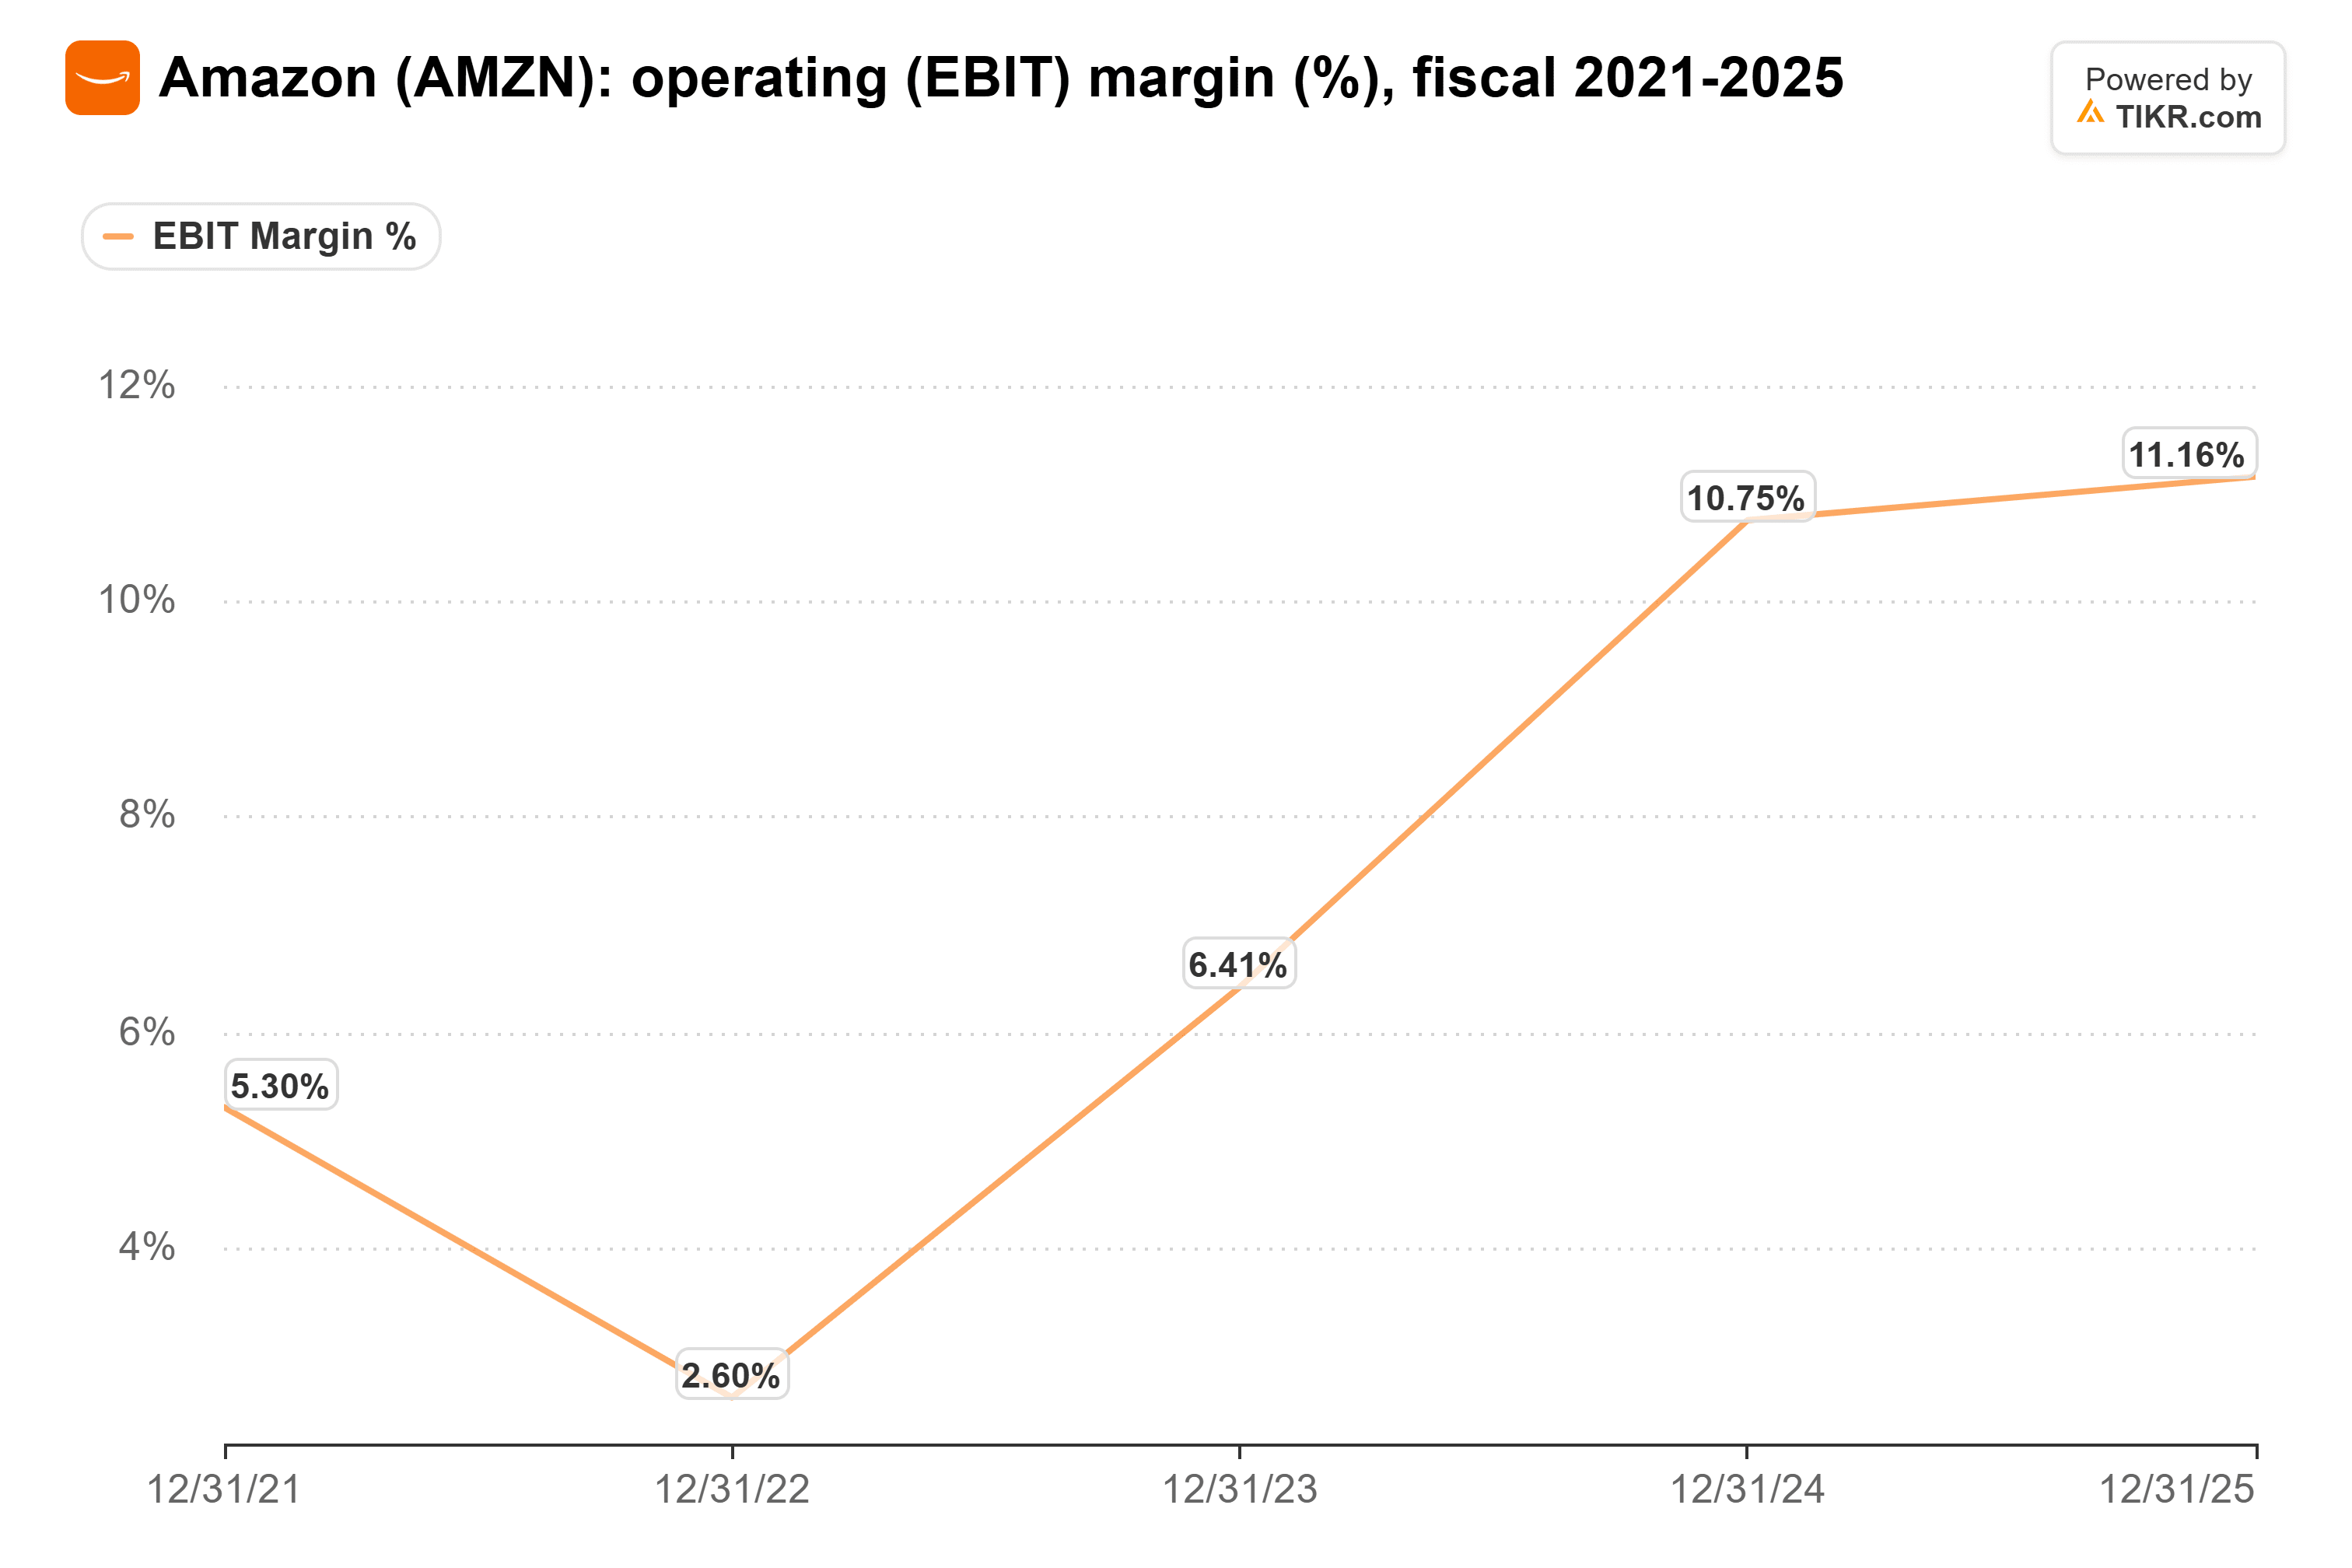
Alcanzó un récord del 13.9% en el tercer trimestre.
Mantener la escasez de capacidad cuesta mucho
Por supuesto, una nube que no puede seguir el ritmo de la demanda sigue gastando para ponerse al día. En 2025, los $132 mil millones de capex de Amazon consumieron casi todos los $140 mil millones que generaron sus operaciones.
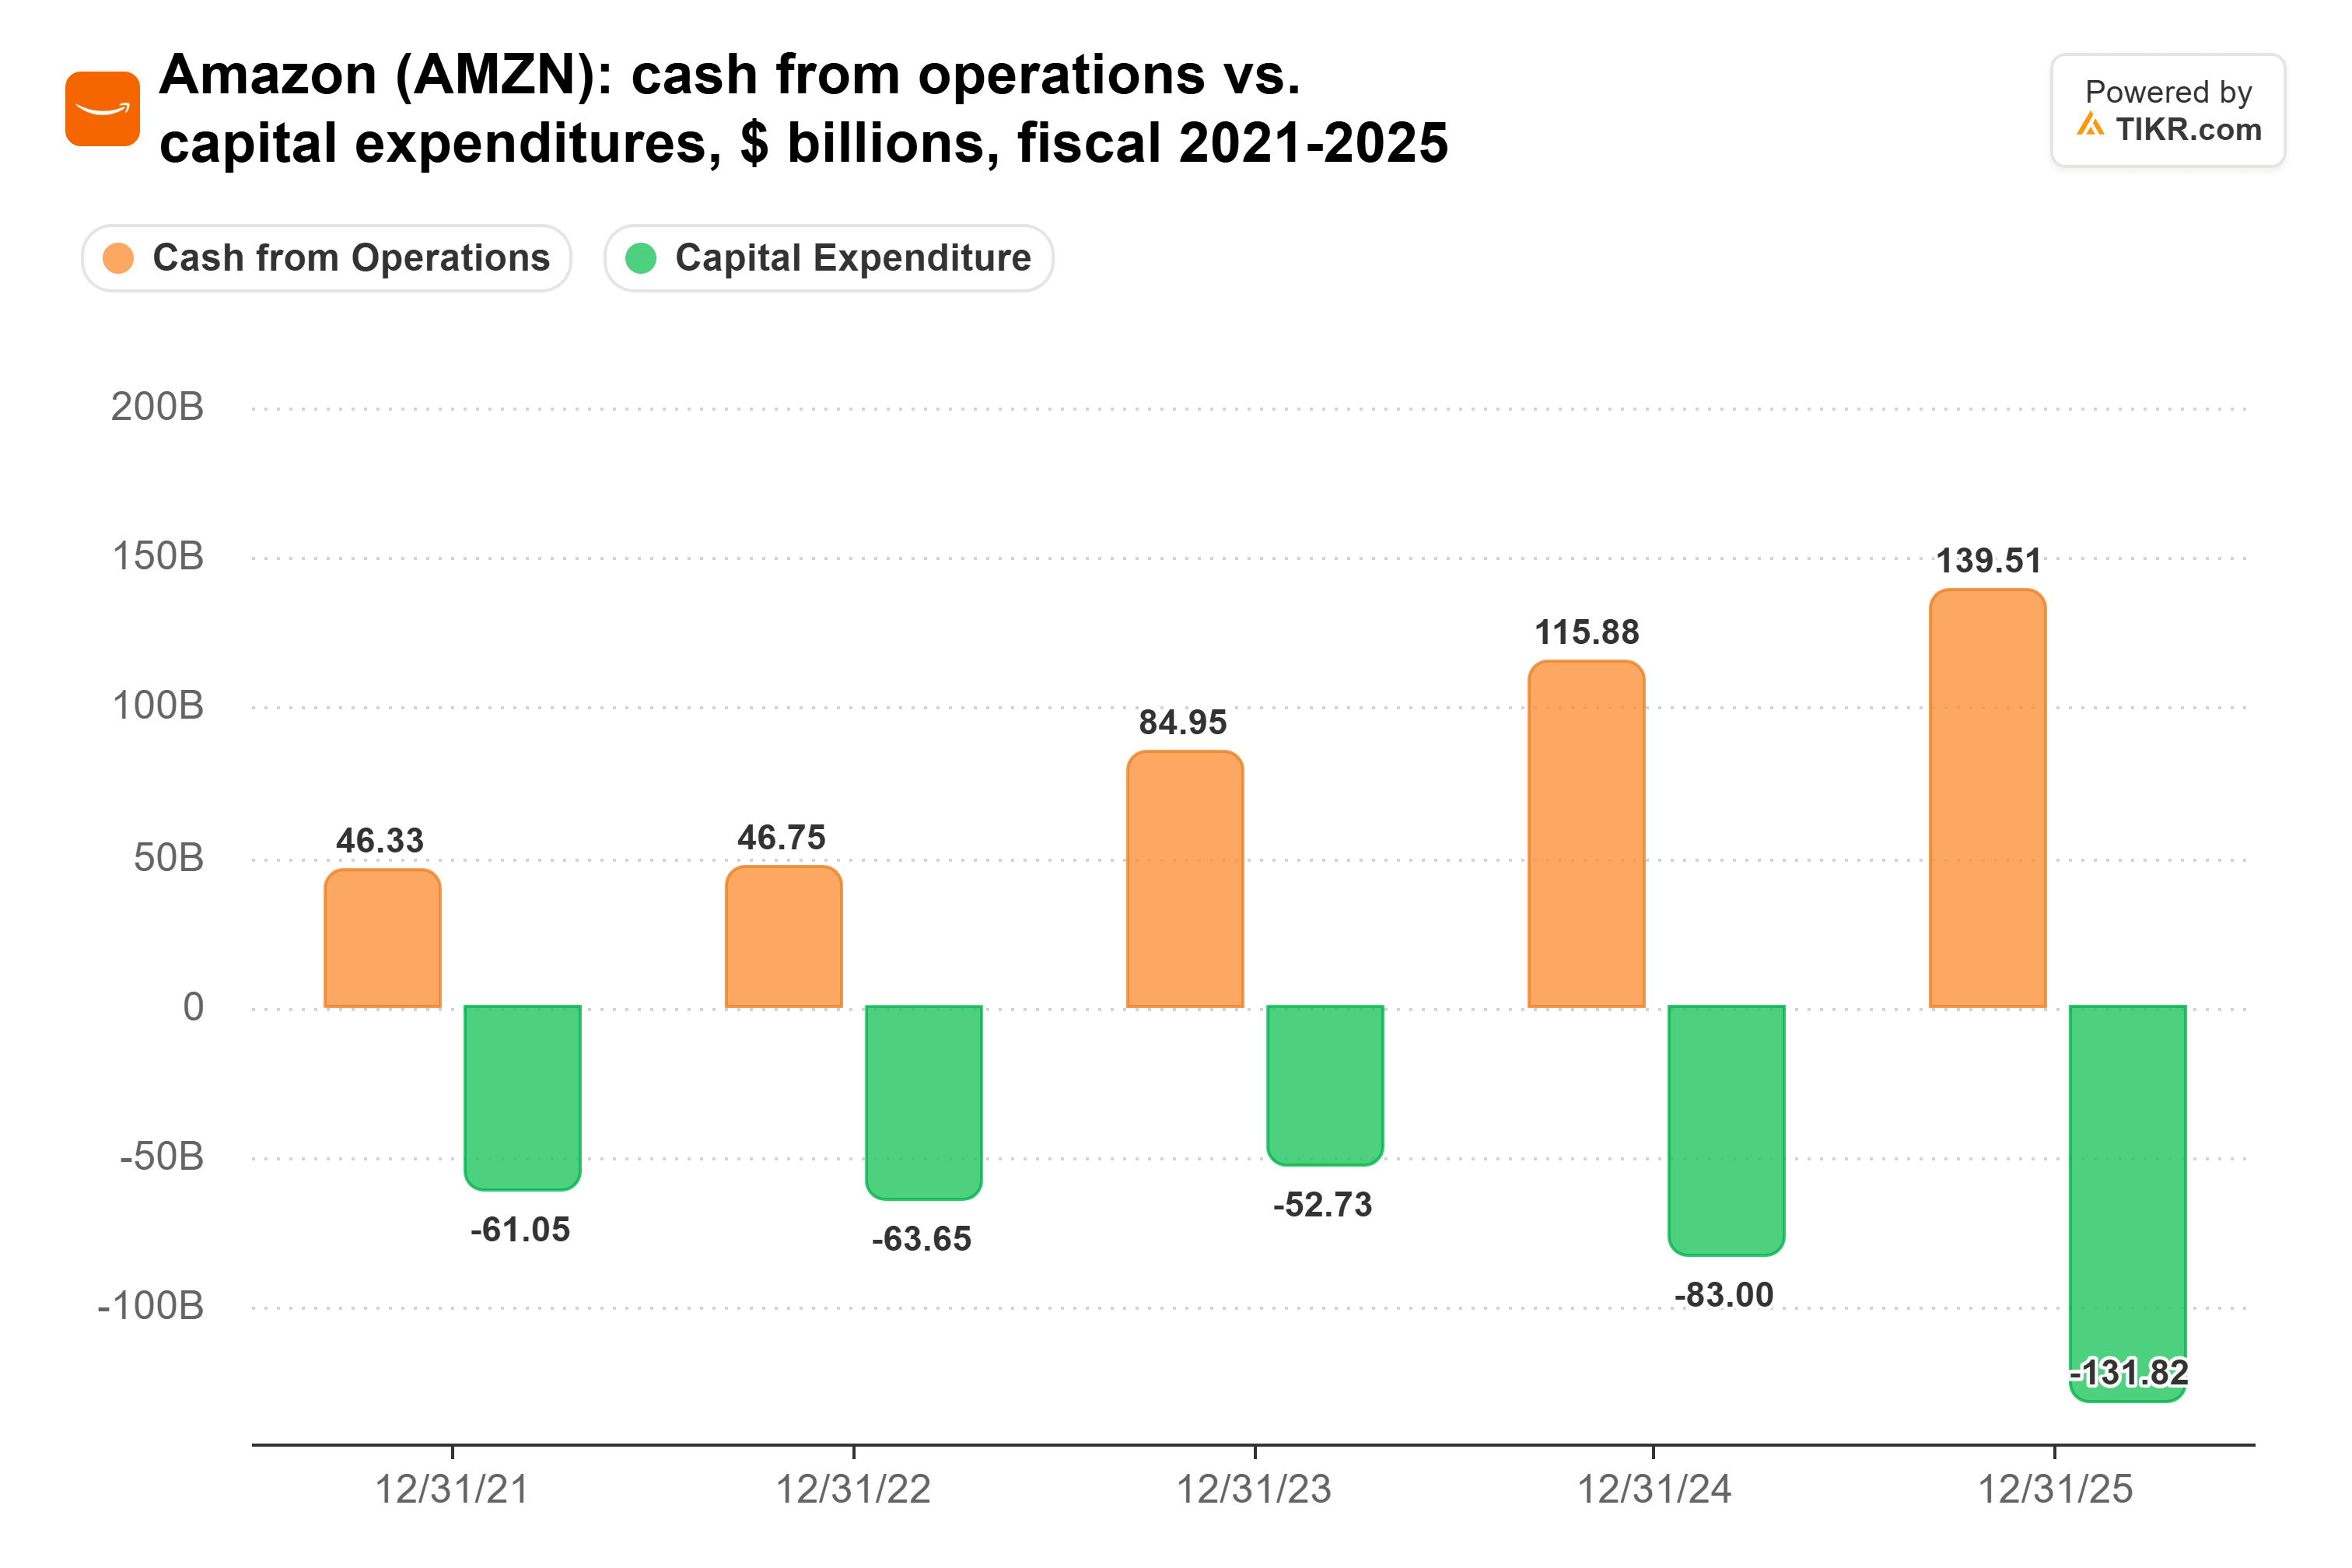
El gasto solo ha crecido desde entonces. En los 12 meses hasta el 30 de septiembre, el capex neto alcanzó los $210.7 mil millones, y el flujo de caja libre pasó de una entrada de $14.8 mil millones un año antes a una salida de $42.4 mil millones. La gerencia espera alrededor de $220 mil millones de capex en efectivo en 2026, y la deuda a largo plazo se duplicó a $128.9 mil millones en la primera mitad del año. Los analistas no esperan que el flujo de caja libre vuelva a ser positivo hasta 2028.
La escasez también es la razón por la que el gasto debería dar frutos. La gerencia dice que los servidores alcanzan el punto de equilibrio en poco menos de tres años y duran al menos cinco o seis años, y la mayoría de la capacidad de IA está contratada por al menos cinco años. Un servidor que se vende antes de enchufarse y se paga por sí mismo en menos de tres años es un buen lugar para poner efectivo.
El riesgo está en quién está haciendo gran parte de la compra. OpenAI y Anthropic añadieron cada uno compromisos de AWS de $100 mil millones o más este año, y Amazon ha invertido $68 mil millones en las dos, por lo que parte de ese backlog depende de laboratorios que Amazon ayuda a financiar.
La capacidad escasa vale la pena pagar por ella
Desde mi punto de vista, Garman acaba de dar a los inversionistas la mejor razón para tolerar el gasto de Amazon. Un negocio que podría agotar sus chips de 2027 hoy y gana aproximadamente el 63% del ingreso operativo de Amazon tiene espacio para crecer dentro de un presupuesto de capex de $220 mil millones, especialmente si la oposición local ralentiza la expansión de todos los demás. Y los inversionistas están pagando menos por esas ganancias que antes: el P/E de Amazon ha caído de 34 a 21.
La próxima prueba llega a principios de febrero, cuando Amazon dé su pronóstico de capex para 2027 con los resultados del cuarto trimestre. Si el capex sigue creciendo más rápido que los ingresos de AWS, los inversionistas estarán esperando más allá de 2028 por ese flujo de caja libre.
Entonces, ¿cuánto vale realmente la acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!