


Puntos clave
- B&D White Capital Company, un fondo de $1.03 mil millones, vendió la totalidad de sus acciones de Microsoft (MSFT) y Meta Platforms (META) en el tercer trimestre, según muestra su última presentación 13F.
- Las acciones de defensa Kratos (KTOS) y L3Harris (LHX) fueron su tercera y cuarta mayor tenencia al 30 de septiembre, tras grandes compras en el trimestre.
- Los analistas ven un potencial alcista del 20% en Microsoft y del 39% en Meta, pero el flujo de caja libre de Meta se ha vuelto negativo mientras que las estimaciones de beneficios de Microsoft siguen subiendo.
- La venta de Meta es la más fácil de justificar, y vender Microsoft parece un error según los números.
Un fondo de $1 mil millones acaba de alejarse de dos de los nombres más grandes de la tecnología. B&D White Capital Company, que gestiona $1.03 mil millones, no tenía acciones de Microsoft ni de Meta Platforms al 30 de septiembre, según su 13F para el trimestre finalizado ese día, presentado el lunes.
Dos gigantes tecnológicos, desaparecidos al 30 de septiembre
Al 30 de junio, el fondo tenía 118,445 acciones de Microsoft por valor de $44 millones, el 4.4% de sus acciones del 13F, y 59,244 acciones de Meta por valor de $33 millones, o el 3.3%. Tres meses después, ambas habían desaparecido.
Un 13F solo muestra lo que un fondo tenía el último día de un trimestre, por lo que no hay forma de saber cuándo en el trimestre vendió, a qué precio, o por qué.
Las grandes compras del trimestre fueron en defensa. Kratos pasó de una participación minúscula a 1.82 millones de acciones por valor de $78 millones, el 34% de sus tenencias del 13F y su tercera posición más grande.
L3Harris era nueva, con 248,330 acciones por valor de $59 millones, o el 25.7%. Desde el 30 de septiembre, L3Harris ha subido un 10%, y Kratos ha bajado un 18%.
TIKR sigue a 58 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Microsoft, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Microsoft
Microsoft está superando sus propias previsiones
Microsoft ha subido un 42% desde su precio del 30 de junio hasta el cierre del viernes. (Ese es el movimiento de la acción, ya que el precio de venta del fondo no es público).
El negocio ha dado a los inversores mucho que celebrar desde entonces. El 28 de octubre, Microsoft dijo que Azure creció un 48% en su primer trimestre fiscal, por encima del aproximadamente 40% que la dirección había previsto. La directora financiera Amy Hood prevé un crecimiento del 45% en moneda constante para el trimestre actual.
Los analistas estaban subiendo sus números incluso antes de ese informe: sus estimaciones de beneficios para el año fiscal 2027 hasta 2029 subieron entre un 2% y un 6% desde finales de junio hasta finales de octubre.
La acción cotiza a unas 26 veces los beneficios futuros. Eso está justo alrededor de su promedio de 12 años de 26x y muy por debajo de su promedio de cinco años de 29x.
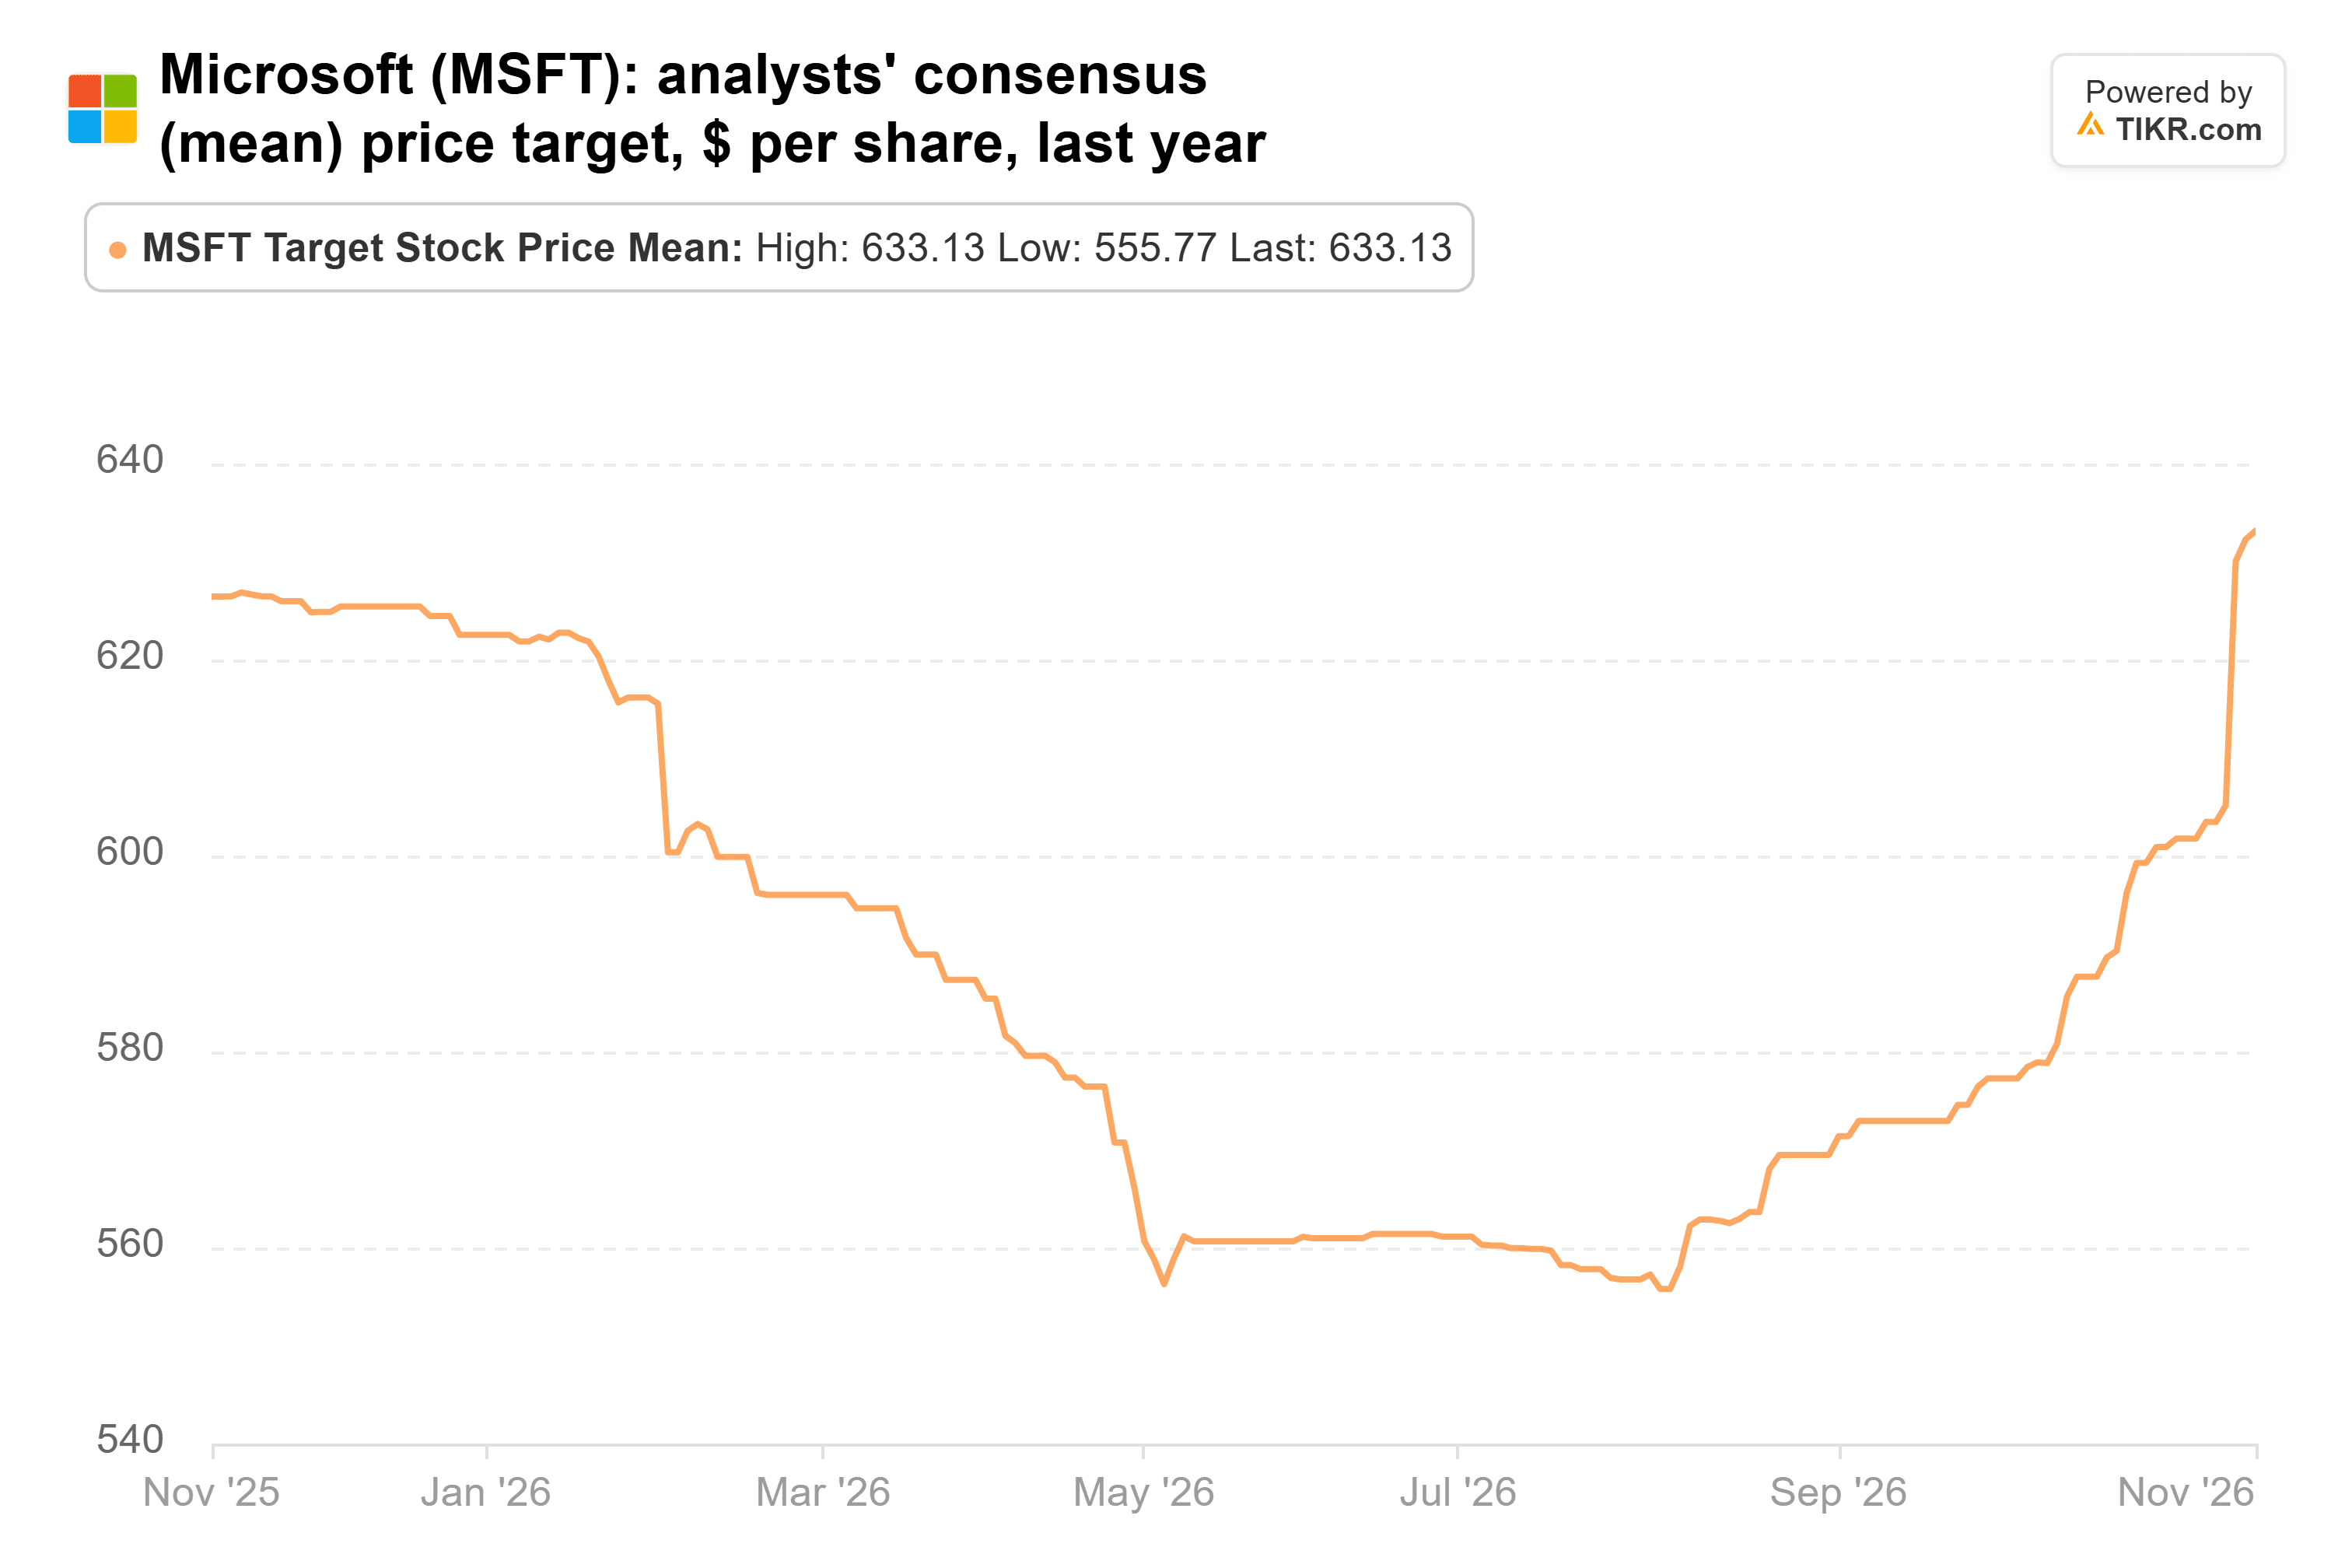
El precio objetivo consenso de 58 analistas es de $636, un 20% por encima del cierre del viernes y es casi el punto más alto del último año:
El flujo de caja libre cayó a $18.6 mil millones en el trimestre desde $25.7 mil millones un año antes, a medida que el gasto de capital aumentaba, y Microsoft vendió $25 mil millones de bonos al día siguiente.
Meta está gastando más de lo que ingresa
Meta ha subido un 8% desde su precio del 30 de junio, y todavía está un 28% por debajo de su máximo de 52 semanas.
Su negocio publicitario está creciendo rápidamente: los ingresos del tercer trimestre aumentaron un 26% a $64.6 mil millones. Pero el gasto de capital de $34.9 mil millones superó el flujo de caja operativo de $32.8 mil millones, por lo que el flujo de caja libre fue de -$2.1 mil millones.
S&P Global Ratings rebajó su perspectiva sobre la calificación AA- de Meta a negativa el 30 de octubre.
Pronostica un déficit de flujo de caja operativo libre de $71 mil millones en 2027 según su propia medida. Los analistas esperan un agujero menor, con un flujo de caja libre consenso de -$47 mil millones ese año.
Y sus estimaciones de beneficios para 2026 a 2028 cayeron entre un 3% y un 5% desde finales de junio hasta finales de octubre.
La acción cotiza a unas 19 veces los beneficios futuros, por debajo de su promedio de cinco años de 21x y su promedio de 10 años de 23x.
Wall Street todavía ve mucho potencial alcista: el objetivo consenso de 63 analistas es de $850, un 39% por encima del cierre del viernes, y apenas se ha movido en el último año:
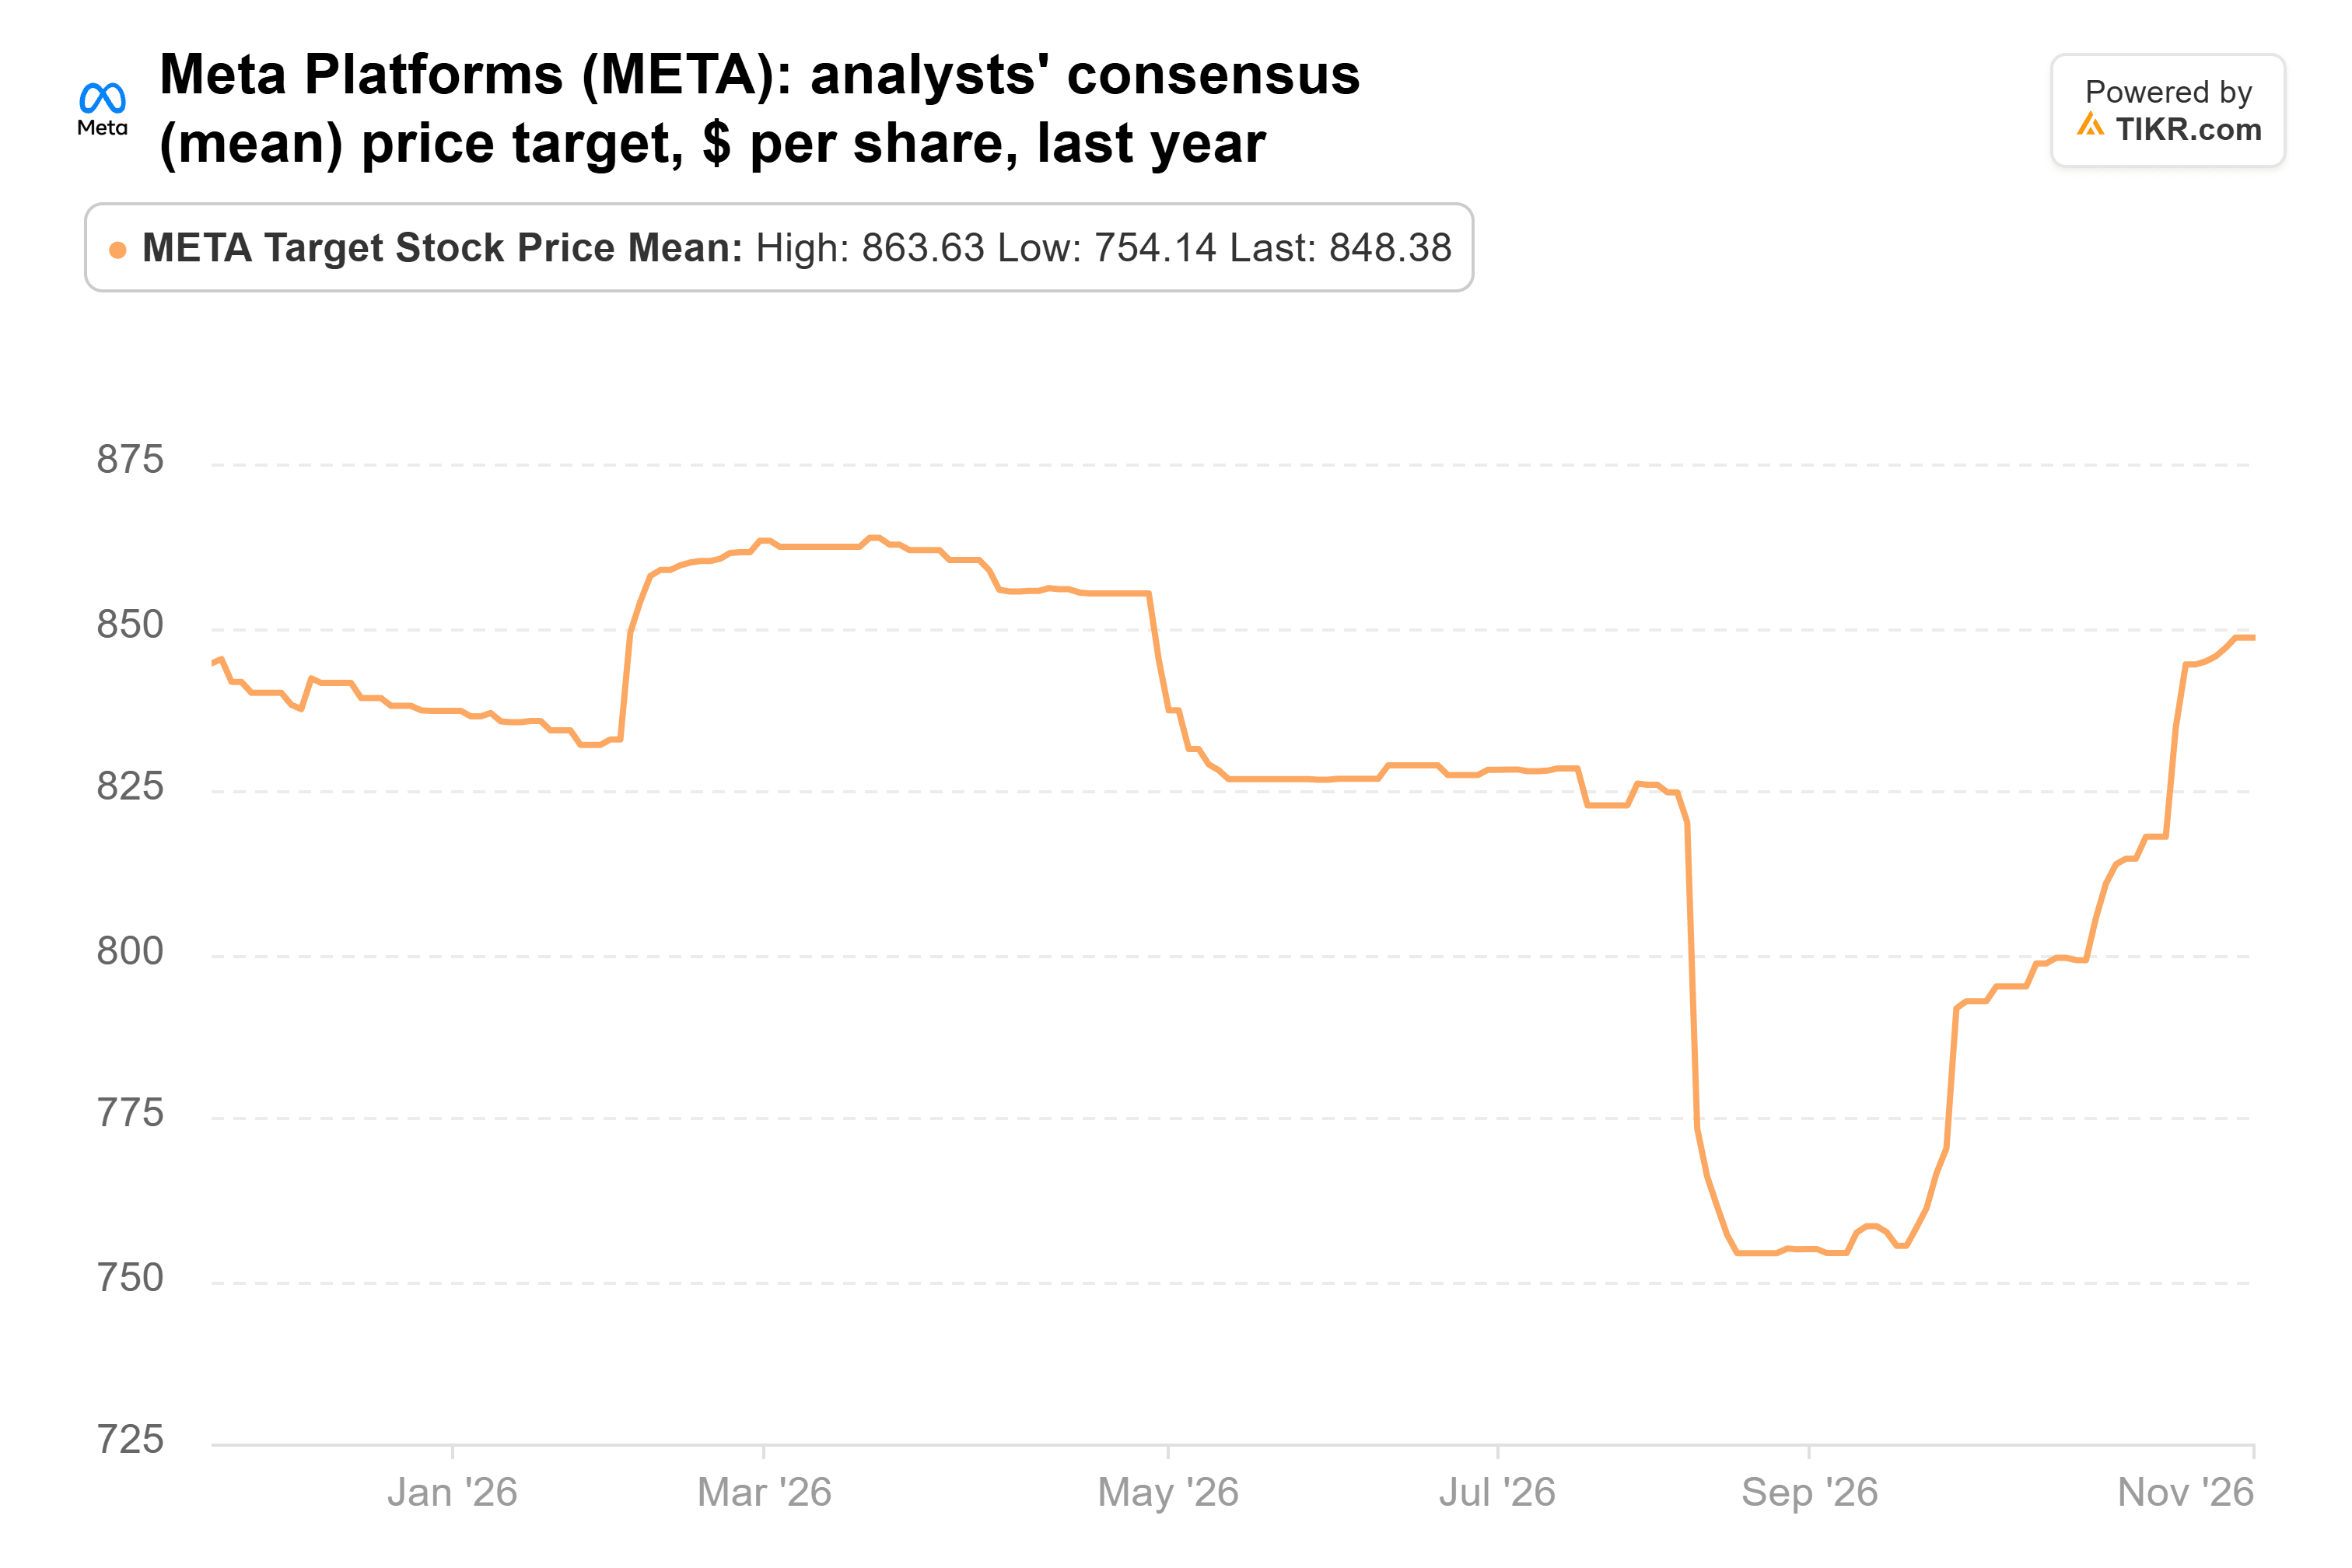
Incluso el objetivo más bajo, $629, se sitúa por encima del cierre del lunes.
Microsoft era la que había que mantener
Puedo entender la venta de Meta. Una empresa que gasta más de lo que ingresa, con su perspectiva crediticia recién rebajada, es algo justo de abandonar, incluso a 18 veces los beneficios.
La venta de Microsoft es mucho más difícil de explicar según los números. Azure está superando las previsiones, las estimaciones están subiendo y la acción cotiza cerca de su múltiplo de largo plazo. Su flujo de caja también se está reduciendo, pero sigue siendo positivo.
Si pudiera mantener solo una de las dos, sería Microsoft, y no está ni cerca.
Por supuesto, ambas empresas reportarán nuevamente a finales de enero, y el informe de Meta incluirá su plan de gasto de capital para 2027.
Si Meta da una previsión muy por encima de los $210 mil millones que los analistas esperan, me sentiría aún mejor con la venta. El próximo 13F del fondo, para el trimestre que finaliza el 31 de diciembre, vence a mediados de febrero.
Entonces, ¿cuál es el valor real de la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Microsoft. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!






