


Conclusiones Clave
- Atlassian cayó desde $203.09 en junio de 2025 hasta $68.25 a finales de marzo de 2026, arrastrada por el temor al "vibe coding" que afectó a las acciones de software, a pesar de que ni un solo analista del lado de la venta mantuvo una calificación de Venta o Bajo Rendimiento durante toda la caída.
- Los resultados del cuarto trimestre fiscal, con ingresos en la nube subiendo un 31% interanual y las obligaciones de desempeño restantes un 44%, junto con un rally de monetización de IA en todo el sector impulsado por Snowflake y Salesforce, ayudaron a que la acción subiera a $179.70 para el 11 de septiembre, casi el triple de su mínimo de 2026.
- El precio objetivo promedio de la calle ha pasado de cotizar un 247.5% por encima de la acción en marzo a solo un 109.2% por encima ahora, pero el múltiplo EV/ingresos forward de Atlassian de 6.08x aún se sitúa por debajo de su propio promedio de dos años de 8.43x.
- Las previsiones de la dirección para el año fiscal 2027 proyectan que el crecimiento del ARR por suscripción se desacelere al 18% desde el 23%, una brecha sobre la que los analistas en tres llamadas separadas han presionado sin obtener una respuesta completamente clara.
La Caída de Atlassian que Wall Street Nunca Degradó
Atlassian (TEAM) cotizaba a $203.09 el 30 de junio de 2025. Para el 31 de marzo de 2026, cerró a $68.25, un colapso de dos tercios. La causa inmediata fue el temor más amplio al "vibe coding" que afectó al software empresarial desde finales de 2025 hasta 2026, el miedo a que los agentes de codificación con IA y las herramientas autónomas permitieran a las empresas construir sus propios reemplazos para plataformas como Jira y Confluence, eliminando por completo a los actores establecidos.
Reuters Breaking views describió cómo los inversores trataron al sector como si enfrentara una amenaza existencial durante gran parte del año. El miedo se profundizó a mediados de julio cuando IBM advirtió que el gasto de los clientes se estaba desplazando del software hacia chips, servidores y almacenamiento más rápido de lo esperado, una sacudida que arrastró a ServiceNow, Atlassian y Adobe a la baja junto con la caída del 25% en un día de IBM.

Lo que hace notable la caída es que la cobertura del lado de la venta nunca reflejó el pánico. Los datos de Objetivos de la Calle de TIKR muestran que Atlassian mantuvo entre 19 y 21 calificaciones de Compra y entre cinco y ocho de Mantenimiento en cada trimestre desde mediados de 2025 hasta el mínimo, sin que se registrara ni una sola calificación de Bajo Rendimiento o Venta en ningún momento. Los analistas mantuvieron su precio objetivo promedio cerca de $140 a $169 incluso cuando la acción cotizaba cerca de $68 a $78, lo que implicaba una revalorización potencial del 180% al 247% que el mercado simplemente no estaba comprando. La acción del precio fue una llamada de atención sobre el sentimiento que los calificadores no hicieron.
El Trimestre que Cambió la Narrativa de Atlassian
El giro comenzó con los propios números de Atlassian. Los ingresos del cuarto trimestre fiscal, reportados el 6 de agosto, crecieron un 28% interanual hasta los $1.77 mil millones, con ingresos en la nube subiendo un 31%, el quinto trimestre consecutivo de aceleración en la nube según los analistas en la aparición de la compañía en KeyBanc, una tendencia que el CFO James Chuong confirmó más tarde en la conferencia TMT de Citi, citando un crecimiento en la nube que pasó del 26% al 31% en los últimos cuatro trimestres.
Las obligaciones de desempeño restantes, una medida de los ingresos futuros contratados, aumentaron un 44% hasta los $4.82 mil millones. El ingreso neto GAAP se volvió positivo en $139.08 millones, frente a una pérdida de $98.4 millones del trimestre anterior. La tracción empresarial también destacó: la cohorte de clientes que gastan más de $3 millones anuales creció un 50% interanual hasta 164 cuentas, y la cohorte de más de $5 millones creció un 70% hasta 69 cuentas.
Las métricas de adopción de IA respaldaron el marco de la dirección de que la inteligencia artificial es un factor a favor en lugar de una amenaza. Rovo, el asistente de IA de la compañía, alcanzó a más del 80% de las empresas Fortune 500, y las llamadas del Protocolo de Contexto de Modelo al Teamwork Graph de Atlassian aumentaron un 400% trimestre a trimestre.
Los resultados llegaron días antes de que el sorprendente resultado impulsado por IA de Snowflake enviara esa acción al alza un 25% y elevara a los pares del sector del software en general, y semanas después de que el anuncio de Claudeforce de Salesforce impulsara su mejor ganancia intradía en seis años. Atlassian cabalgó la misma ola, casi triplicándose desde su mínimo de marzo para cerrar a $179.70 el 11 de septiembre.
La Brecha de Sentimiento de la Acción TEAM Está Casi Cerrada, Su Múltiplo No
El rally ha hecho la mayor parte del trabajo para cerrar la brecha entre el precio y los objetivos de Wall Street. Los datos muestran que el objetivo promedio de la calle cotizaba un 247.5% por encima del precio de Atlassian el 31 de marzo y un 180.4% por encima el 30 de junio. Para el 11 de septiembre, con el objetivo promedio en $196.23 frente a un cierre de $179.70, esa prima se había reducido al 109.2%, cerca de la brecha más pequeña en los últimos cinco trimestres. El sentimiento y el precio han convergido efectivamente.
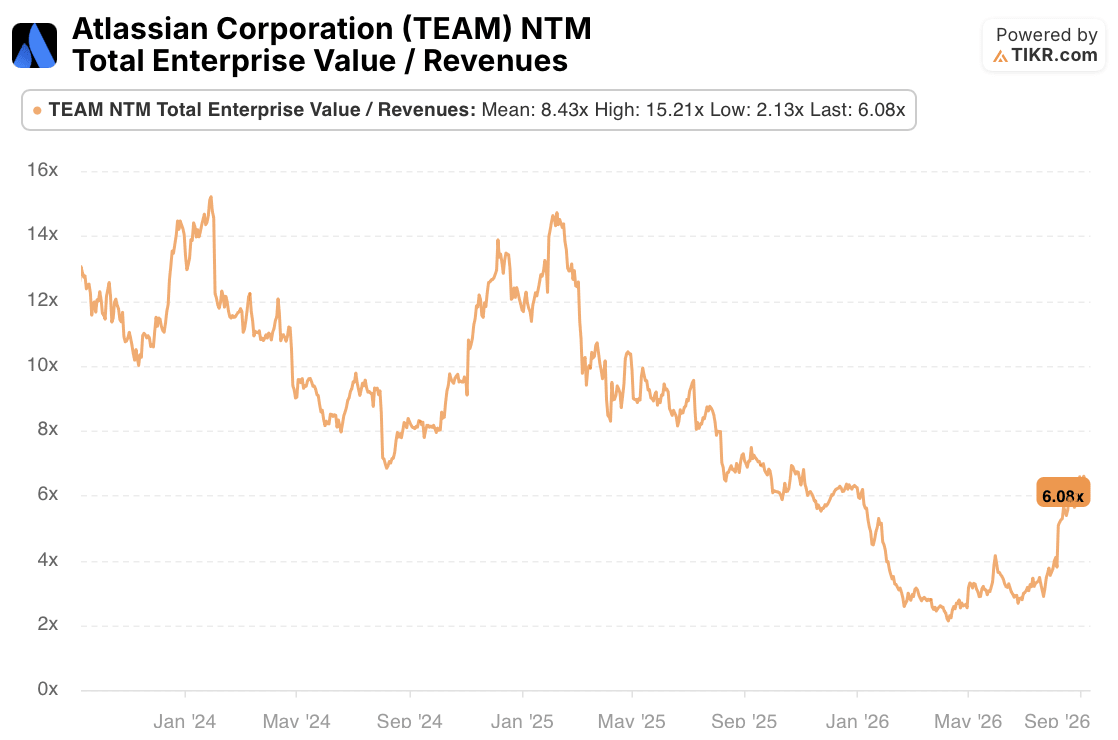
La valoración cuenta una historia más mixta. El múltiplo forward de valor empresarial sobre ingresos de Atlassian se sitúa en 6.08x. Eso está por debajo de la media propia de la acción de dos años de 8.43x, y muy por debajo del rango de 11x a 15x que comandó durante 2024 y principios de 2025, aunque también está muy por encima del mínimo de aproximadamente 2x que tocó durante lo peor de la venta masiva de 2026.
En otras palabras, la acción se ha revalorizado casi por completo desde el pesimismo de nivel de crisis, pero no del todo hasta donde el mercado valoraba el crecimiento de Atlassian antes de que se apoderara el temor al "vibe coding". Si esa brecha restante se cierra más, o si 6.08x resulta ser la nueva normalidad, depende menos del sentimiento que de si los propios números de crecimiento de Atlassian siguen respaldando un múltiplo premium, que es donde las propias previsiones de la compañía se convierten en la pregunta central.
Por Qué la Previsión de ARR por Suscripción de Atlassian Es el Número que Más Importa
Esas previsiones son donde realmente divergen los casos alcista y bajista. El marco propio de Atlassian para el año fiscal 2027 proyecta que el ARR por suscripción, la métrica que la dirección introdujo este año para normalizar su transición a la nube, crezca un 18% interanual, frente al 23% en el año fiscal 2026. Eso se siente incómodo junto a un crecimiento del RPO del 44% y una retención neta de ingresos en la nube superior al 120%.
Los analistas en la llamada de resultados de Atlassian, en KeyBanc, y nuevamente en Citi plantearon la misma pregunta, y la respuesta de la dirección ha sido consistente: aproximadamente un punto del crecimiento del año fiscal 2026 provino de la adquisición de DX que se dejará atrás, el comportamiento de compra trimestre a trimestre se distorsiona a medida que la compañía escala una fuerza de ventas empresarial que aún tiene solo 400 representantes con cuota, y el liderazgo está optando por la prudencia dada la incertidumbre macroeconómica y de política fiscal.
Esa explicación es plausible y consistente con una compañía que ha superado y elevado sus previsiones durante transiciones anteriores, incluida la dinámica de adelanto que señaló entre su tercer y cuarto trimestre fiscal de este año. Pero sigue sin estar probada, y es el número específico que el múltiplo actual tiene que seguir validando. Si el crecimiento del ARR por suscripción se acerca más al 23% que al 18% en los próximos dos trimestres, el caso para una mayor expansión del múltiplo hacia el promedio de dos años de Atlassian se fortalece.
Si se estabiliza más cerca del 18%, el múltiplo forward de la acción puede ya reflejar un precio justo para esa trayectoria. Los próximos puntos de control que vale la pena observar son el resultado del primer trimestre fiscal de Atlassian, previsto entre $1.705 mil millones y $1.715 mil millones en ingresos, y diciembre, cuando la compañía comience a aplicar límites de consumo a los créditos de Rovo por primera vez, una lectura temprana de si su monetización de IA puede mantenerse una vez que se estreche el margen de maniobra de los créditos gratuitos.
¿Deberías Invertir en Atlassian Corporation?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre la acción TEAM y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear TEAM junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Accede a Herramientas Profesionales para Analizar la Acción TEAM en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más mires… más oportunidades encontrarás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


