Estadísticas Clave para la Acción APP
- Rendimiento de la semana pasada: +9.6%
- Rango de 52 semanas: $298 a $746
- Precio objetivo del modelo de valoración: $496
- Potencial alcista implícito: 48.4% en 2.3 años
Estima el valor razonable de AppLovin en menos de 60 segundos con el Modelo de Valoración de TIKR (Es gratis) >>>
Recuperándose de un Tropiezo en los Resultados
La acción de AppLovin (APP) subió aproximadamente un 9.6% esta semana. Es un rebote bienvenido después de un período difícil que comenzó a principios de agosto. Los ingresos del segundo trimestre de la empresa aumentaron un 53% interanual hasta los $1.92 mil millones, pero esa cifra quedó justo por debajo del punto medio de sus propias previsiones. Las acciones cayeron aproximadamente un 17% el día en que se publicaron los resultados, y BofA siguió con una degradación a Neutral.

A pesar del fallo, los números subyacentes se mantuvieron sólidos. El beneficio neto aumentó un 55% hasta los $1.27 mil millones, y el EBITDA ajustado creció un 58% interanual con márgenes que se expandieron casi 300 puntos básicos. El CEO Adam Foroughi no endulzó la deficiencia. Dijo a los inversores "sabemos lo que pasó, y ya se ha solucionado", explicando que la empresa simplemente no alcanzó su impulso trimestral habitual del modelo de IA.
Esa explicación parece estar resonando ahora. Adjust, la unidad de análisis móvil de AppLovin, informó esta semana que las sesiones de aplicaciones de compras globales aumentaron un 15% en el primer semestre de 2026. Es una señal de que el ecosistema de publicidad móvil del que depende AppLovin sigue siendo saludable. La dirección prevé ingresos para el tercer trimestre de entre $2.055 mil millones y $2.085 mil millones, lo que representa un crecimiento del 46% al 48%.
Si los resultados del tercer trimestre de AppLovin confirman que la deficiencia fue de tiempo y no de una demanda más débil, este rebote de la semana podría marcar las primeras etapas de una recuperación más amplia hacia su máximo de 52 semanas cerca de $746.
Sigue cuánto ha subido AppLovin desde sus mínimos de agosto (Es gratis) >>>
Crecimiento Caro, Incluso Después de la Caída
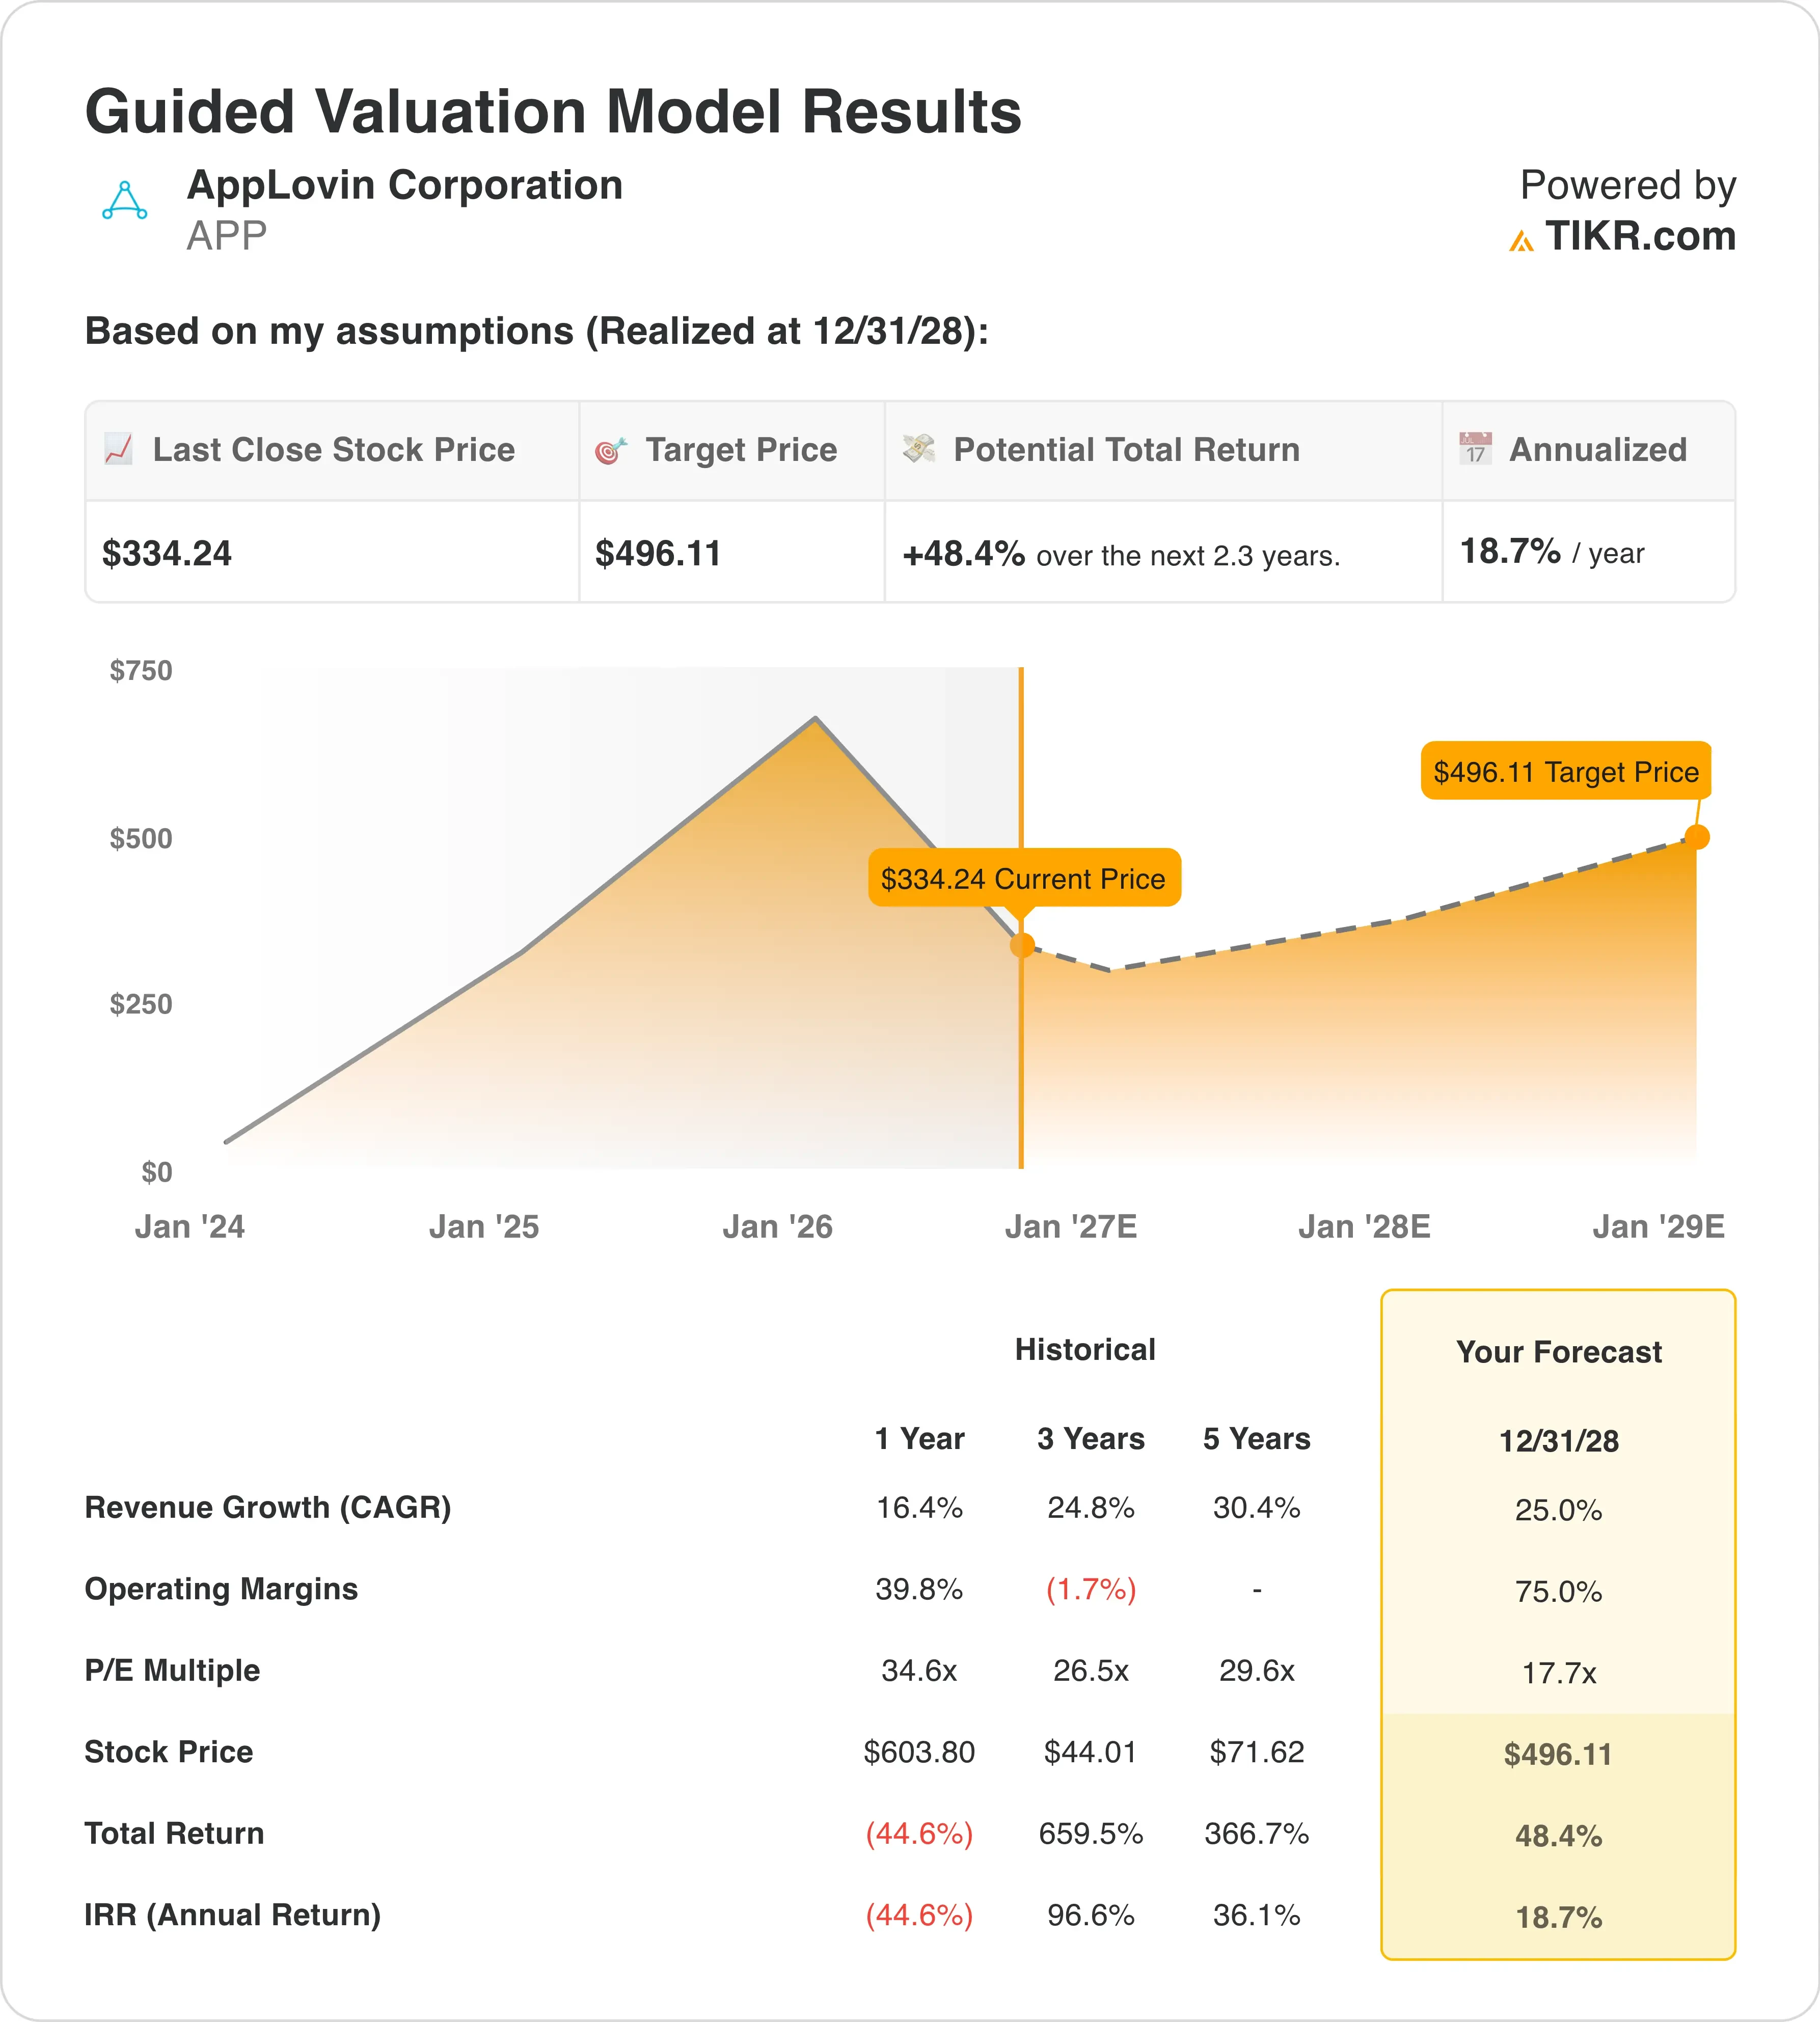
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 25.0%
- Márgenes Operativos: 75.0%
- Múltiplo P/E de Salida: 17.7x
El modelo estima un precio objetivo de $496, lo que implica un potencial alcista del 48.4% y un rendimiento anualizado del 18.7% durante los próximos 2.3 años.
A pesar de cotizar más de un 55% por debajo de su máximo de 52 semanas, AppLovin todavía no es barata según las medidas tradicionales. Sin embargo, su economía subyacente sigue siendo excepcional. Un margen operativo del 75% es inusualmente alto para cualquier empresa, y más aún para una que crece sus ingresos un 25% anual, y refleja la eficiencia de la plataforma de subastas publicitarias impulsada por IA de AppLovin.
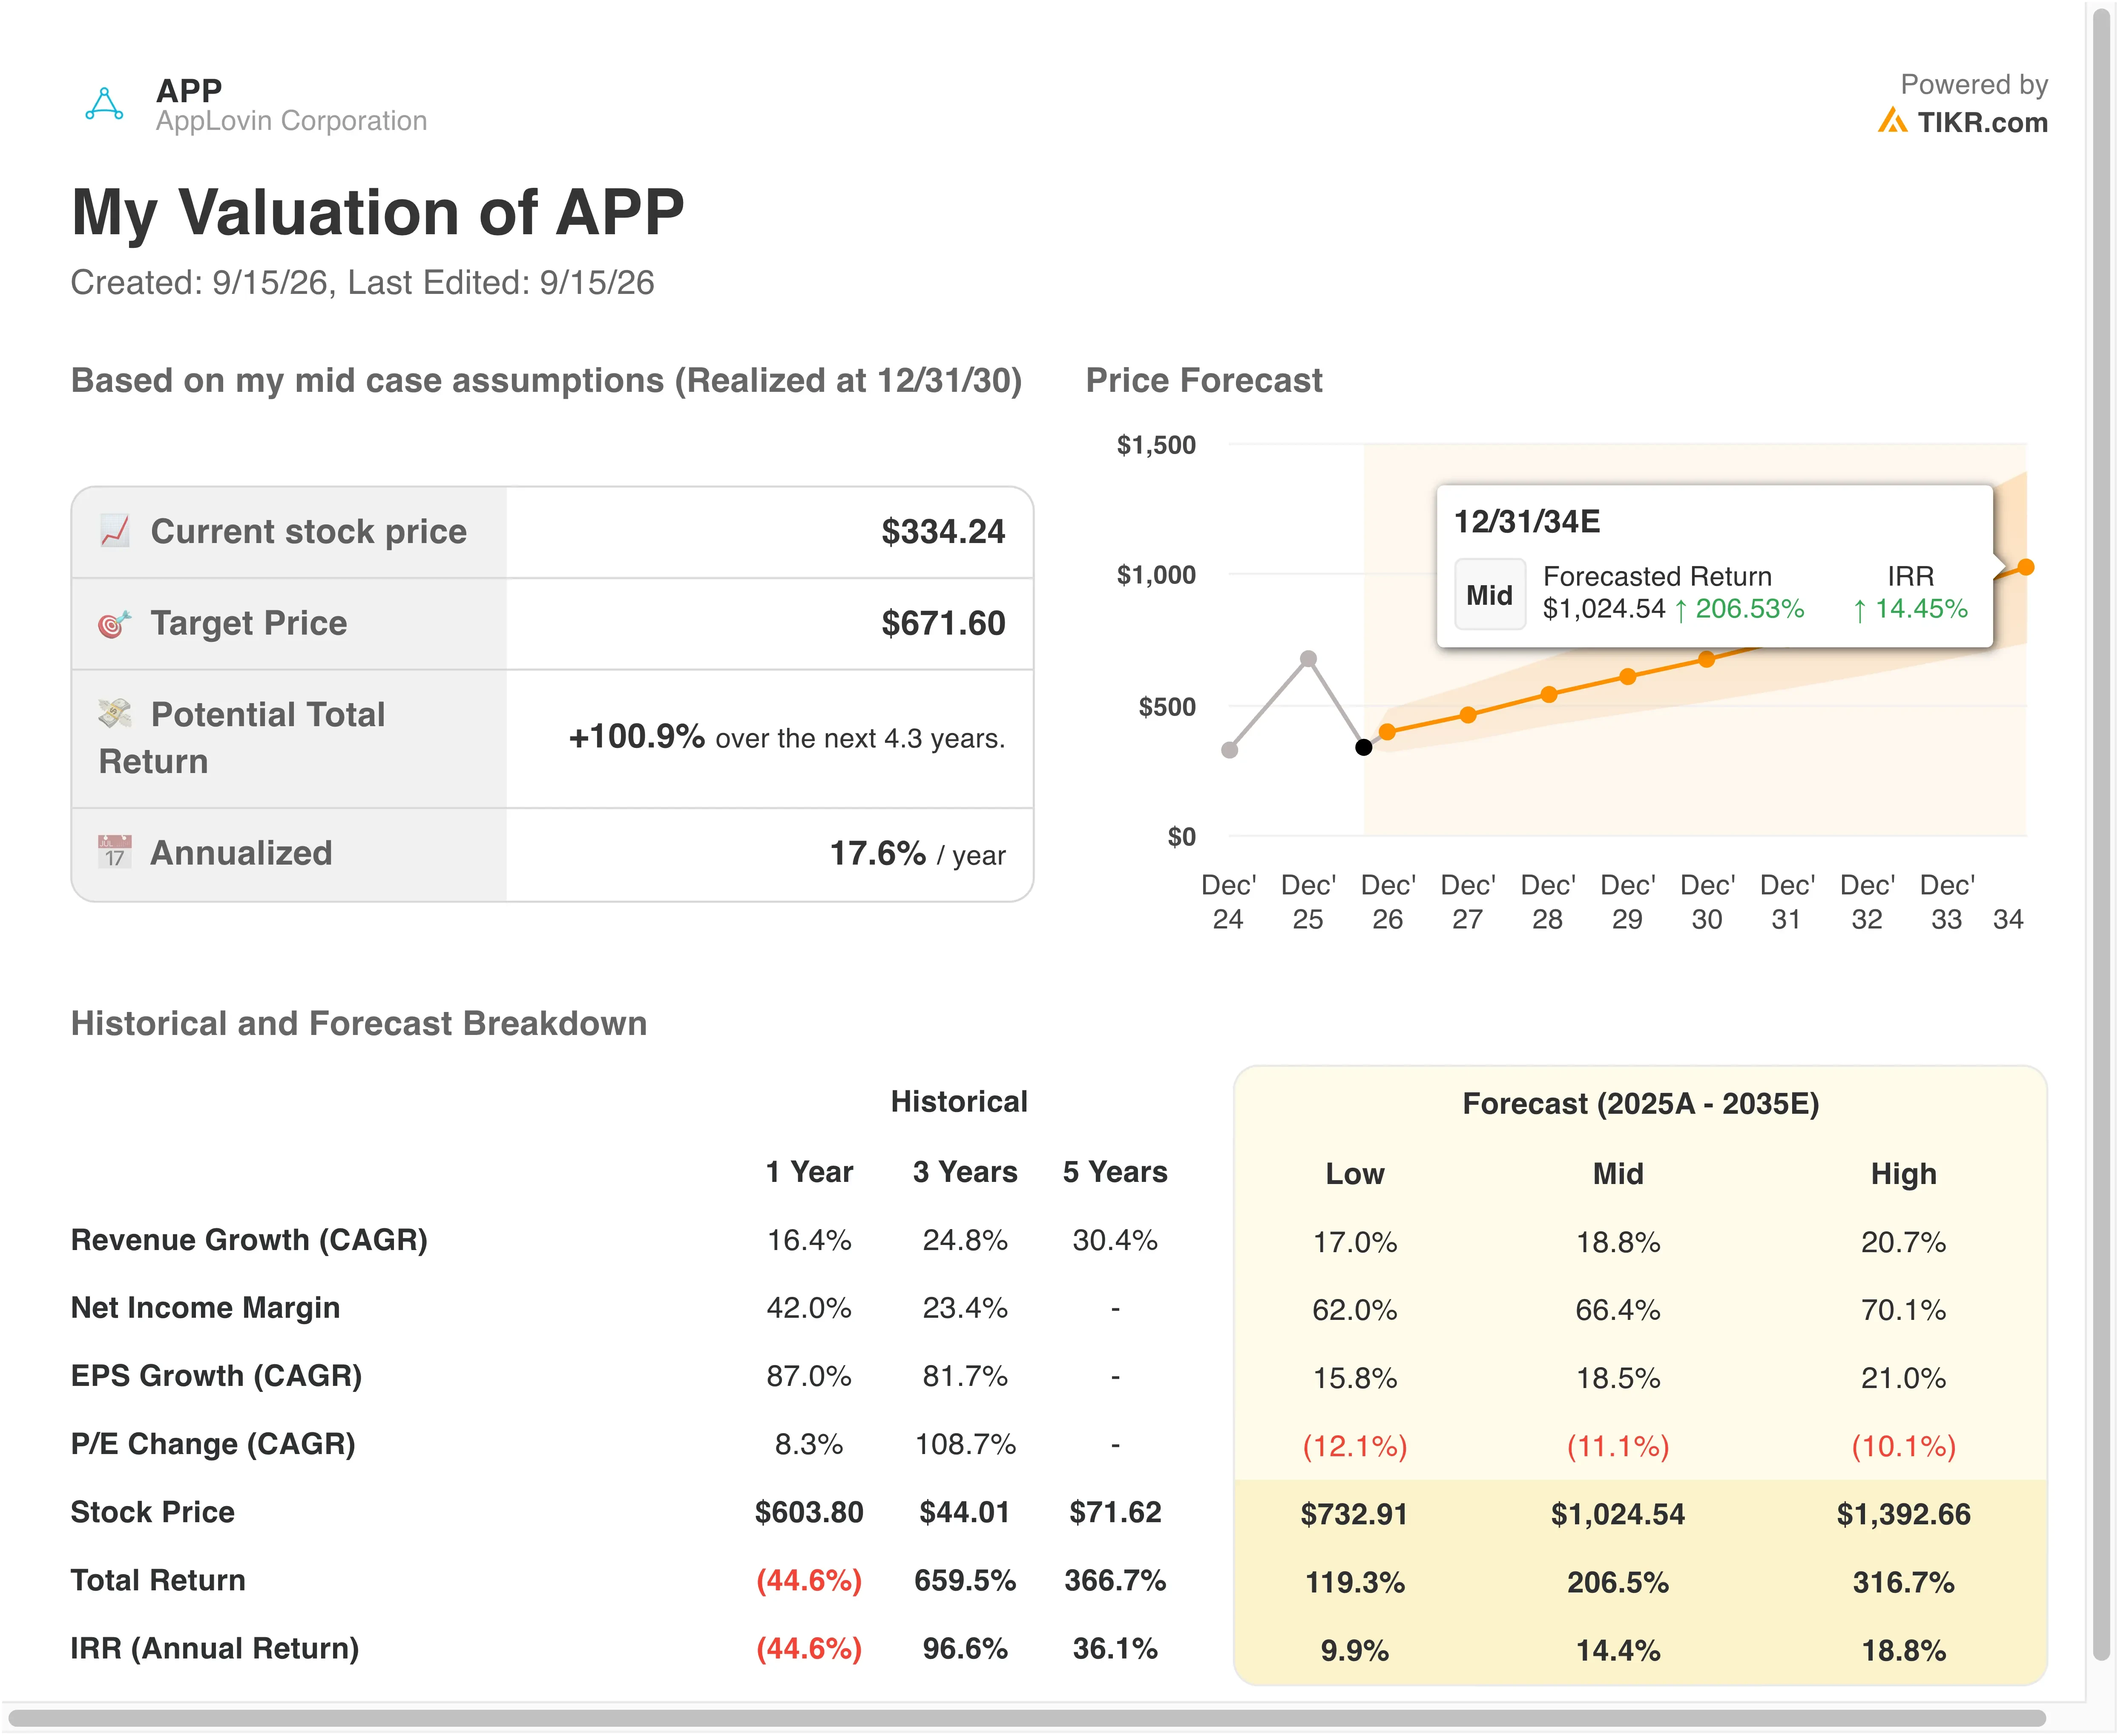
El supuesto del múltiplo de salida de 17.7x es el punto interesante. Se sitúa muy por debajo del múltiplo de ganancias actual de AppLovin, cercano a 26x. Eso sugiere que el modelo espera cierta compresión del múltiplo incluso mientras las ganancias siguen creciendo, un supuesto razonable después de un año tan volátil.
En comparación con su propio crecimiento de ingresos de tres años cercano al 25%, los supuestos actuales parecen alcanzables en lugar de agresivos. La pregunta más importante es si el nuevo negocio de publicidad para consumidores de AppLovin, aún pequeño junto a su plataforma central de juegos, puede escalar lo suficientemente rápido una vez que las comparaciones en juegos se vuelvan más difíciles.
Compara el múltiplo forward de AppLovin con su propia historia reciente (Gratis con TIKR) >>>
El Orden de Preferencia en Ad Tech: Dónde Encaja AppLovin
La comparación más cercana de AppLovin es The Trade Desk (TTD), otra plataforma de ad tech construida alrededor de subastas programáticas. The Trade Desk cotiza con un múltiplo de ingresos más bajo que AppLovin pero también registra un crecimiento más lento, ya que los aumentos de ingresos allí suelen estar en dígitos bajos frente al ritmo del 53% de AppLovin el trimestre pasado.
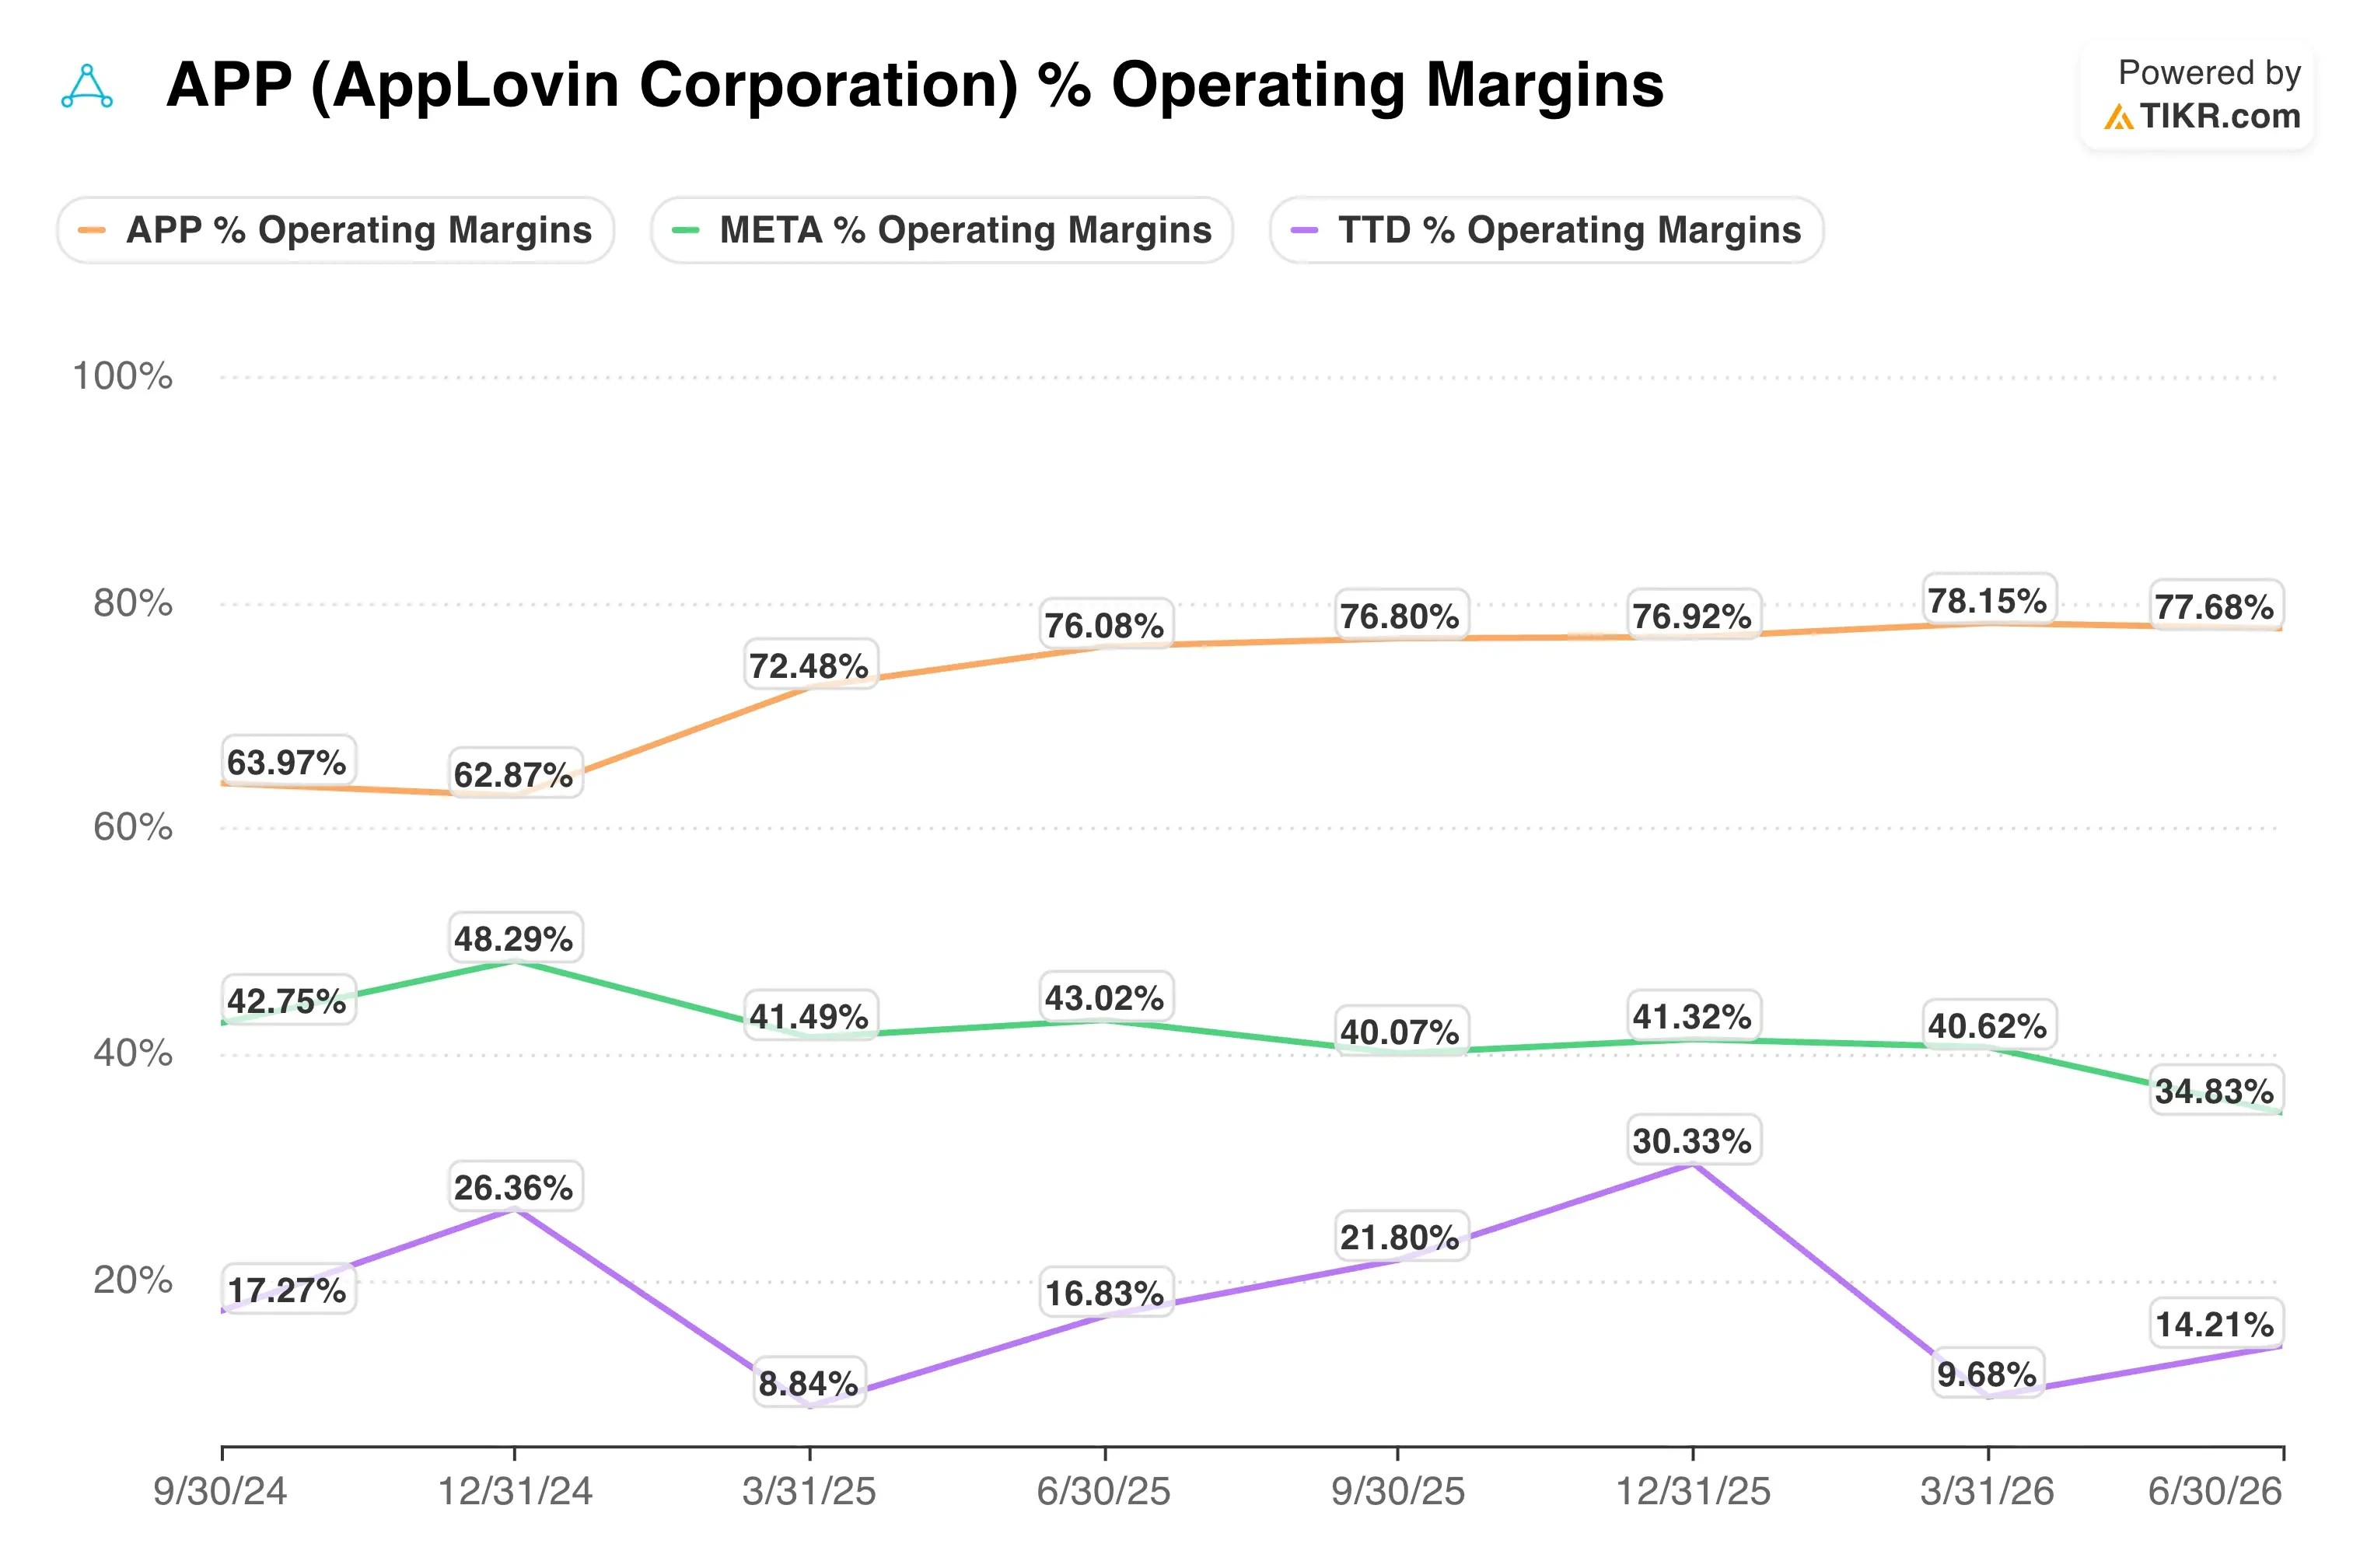
Meta Platforms (META) ofrece una comparación diferente, ya que también monetiza la publicidad de instalación de aplicaciones y de compromiso a gran escala. El margen operativo de Meta se sitúa más cerca del 40%, muy por debajo del 77% de AppLovin. Sin embargo, la base de ingresos de Meta es aproximadamente 25 veces mayor, lo que le da mucha más diversificación en formatos publicitarios y geografías.
La ventaja de AppLovin es su modelo de IA, que optimiza el gasto publicitario en juegos y, cada vez más, en comercio electrónico sin la sobrecarga de una plataforma social más amplia. Ese enfoque es lo que ha permitido que los márgenes se adelanten tanto a los de sus pares más grandes.
¿Qué Impulsa la Acción APP en el Futuro?
Los resultados del tercer trimestre, previstos para principios de noviembre, serán la próxima prueba real de si el rebote de esta semana tiene fundamento. Las previsiones ya incorporan las mejoras del modelo que llegaron después de que cerrara el segundo trimestre. Por lo tanto, un superávit claro ayudaría a reconstruir la confianza después del tropiezo de agosto.
El negocio de publicidad para consumidores sigue siendo el factor de mayor impacto a largo plazo. La dirección ha dicho que los presupuestos de los anunciantes suelen tardar de 12 a 24 meses en capitalizarse a medida que los nuevos socios aumentan el gasto. Eso significa que los ingresos de consumidores a corto plazo siguen siendo una pequeña parte de la combinación general.
Los mayores costos de entrenamiento de IA y computación son un factor en contra real a vigilar, ya que cada dólar adicional necesita reflejarse en los ingresos para justificarse. La dirección ha dicho que no frenará el gasto en computación si produce una mejora medible.
Estima el valor razonable de una empresa al instante (Gratis con TIKR) >>>
¿Deberías Invertir en AppLovin?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Si consultas APP, verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienden al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear APP junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción APP en TIKR Gratis→
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!