Estadísticas Clave para la Acción de AAPL
- Rendimiento de la semana pasada: +5.6%
- Rango de 52 semanas: $236 a $345
- Precio objetivo del modelo de valoración: $373
- Potencial alcista implícito: 12% en 2.0 años
Construye tu propio pronóstico a 5 años para Apple con el Modelo de Valoración de TIKR (Es gratis) >>>
La Primera Gran Apuesta del Nuevo CEO
Apple (AAPL) subió aproximadamente un 5.6% esta semana. El nuevo CEO John Ternus subió al escenario en Apple Park el 9 de septiembre y presentó el iPhone Duo. Es el primer teléfono plegable de la compañía y su mayor cambio de diseño en casi dos décadas. Ternus asumió el cargo de Tim Cook a principios de mes. Así que los inversores observaron de cerca para ver cómo dejaría su marca.
El Duo se abre para mostrar una pantalla de 7.6 pulgadas, la más grande jamás vista en un iPhone. También es compatible con el Apple Pencil, una característica que antes estaba reservada para los iPad. El dispositivo comienza en $1,999 y alcanza cerca de $3,199 para el nivel de almacenamiento superior. Es un precio elevado, pero los analistas creen que aún podría marcar la diferencia. Gene Munster de Deepwater Asset Management estimó que el Duo podría representar el 10% de los ingresos totales por iPhone de Apple el próximo año.
Apple también presentó el iPhone 18 Pro y Pro Max. Tienen un precio de $1,199 y $1,299, con un chip más rápido y mejores cámaras. Los modelos Pro ya están en envío, mientras que el Duo estará disponible el 23 de octubre. Por separado, X Corp y SpaceXAI de Elon Musk solicitaron desestimar su demanda antimonopolio contra Apple. Eso eliminó una presión latente legal que había persistido desde principios de este año.
Los inversores parecen animados por el cambio de tono en la cúpula. Ternus describió al Duo como "la pantalla más grande jamás vista en un iPhone que aún cabe fácilmente en tu bolsillo". Lo enmarcó como una prueba de que la ingeniería y la usabilidad pueden coexistir. Si la acción de AAPL sigue construyendo sobre el movimiento de esta semana, las ventas del Duo en el trimestre navideño serán la verdadera prueba.
Apuesta Costosa, Recompensa Modesta
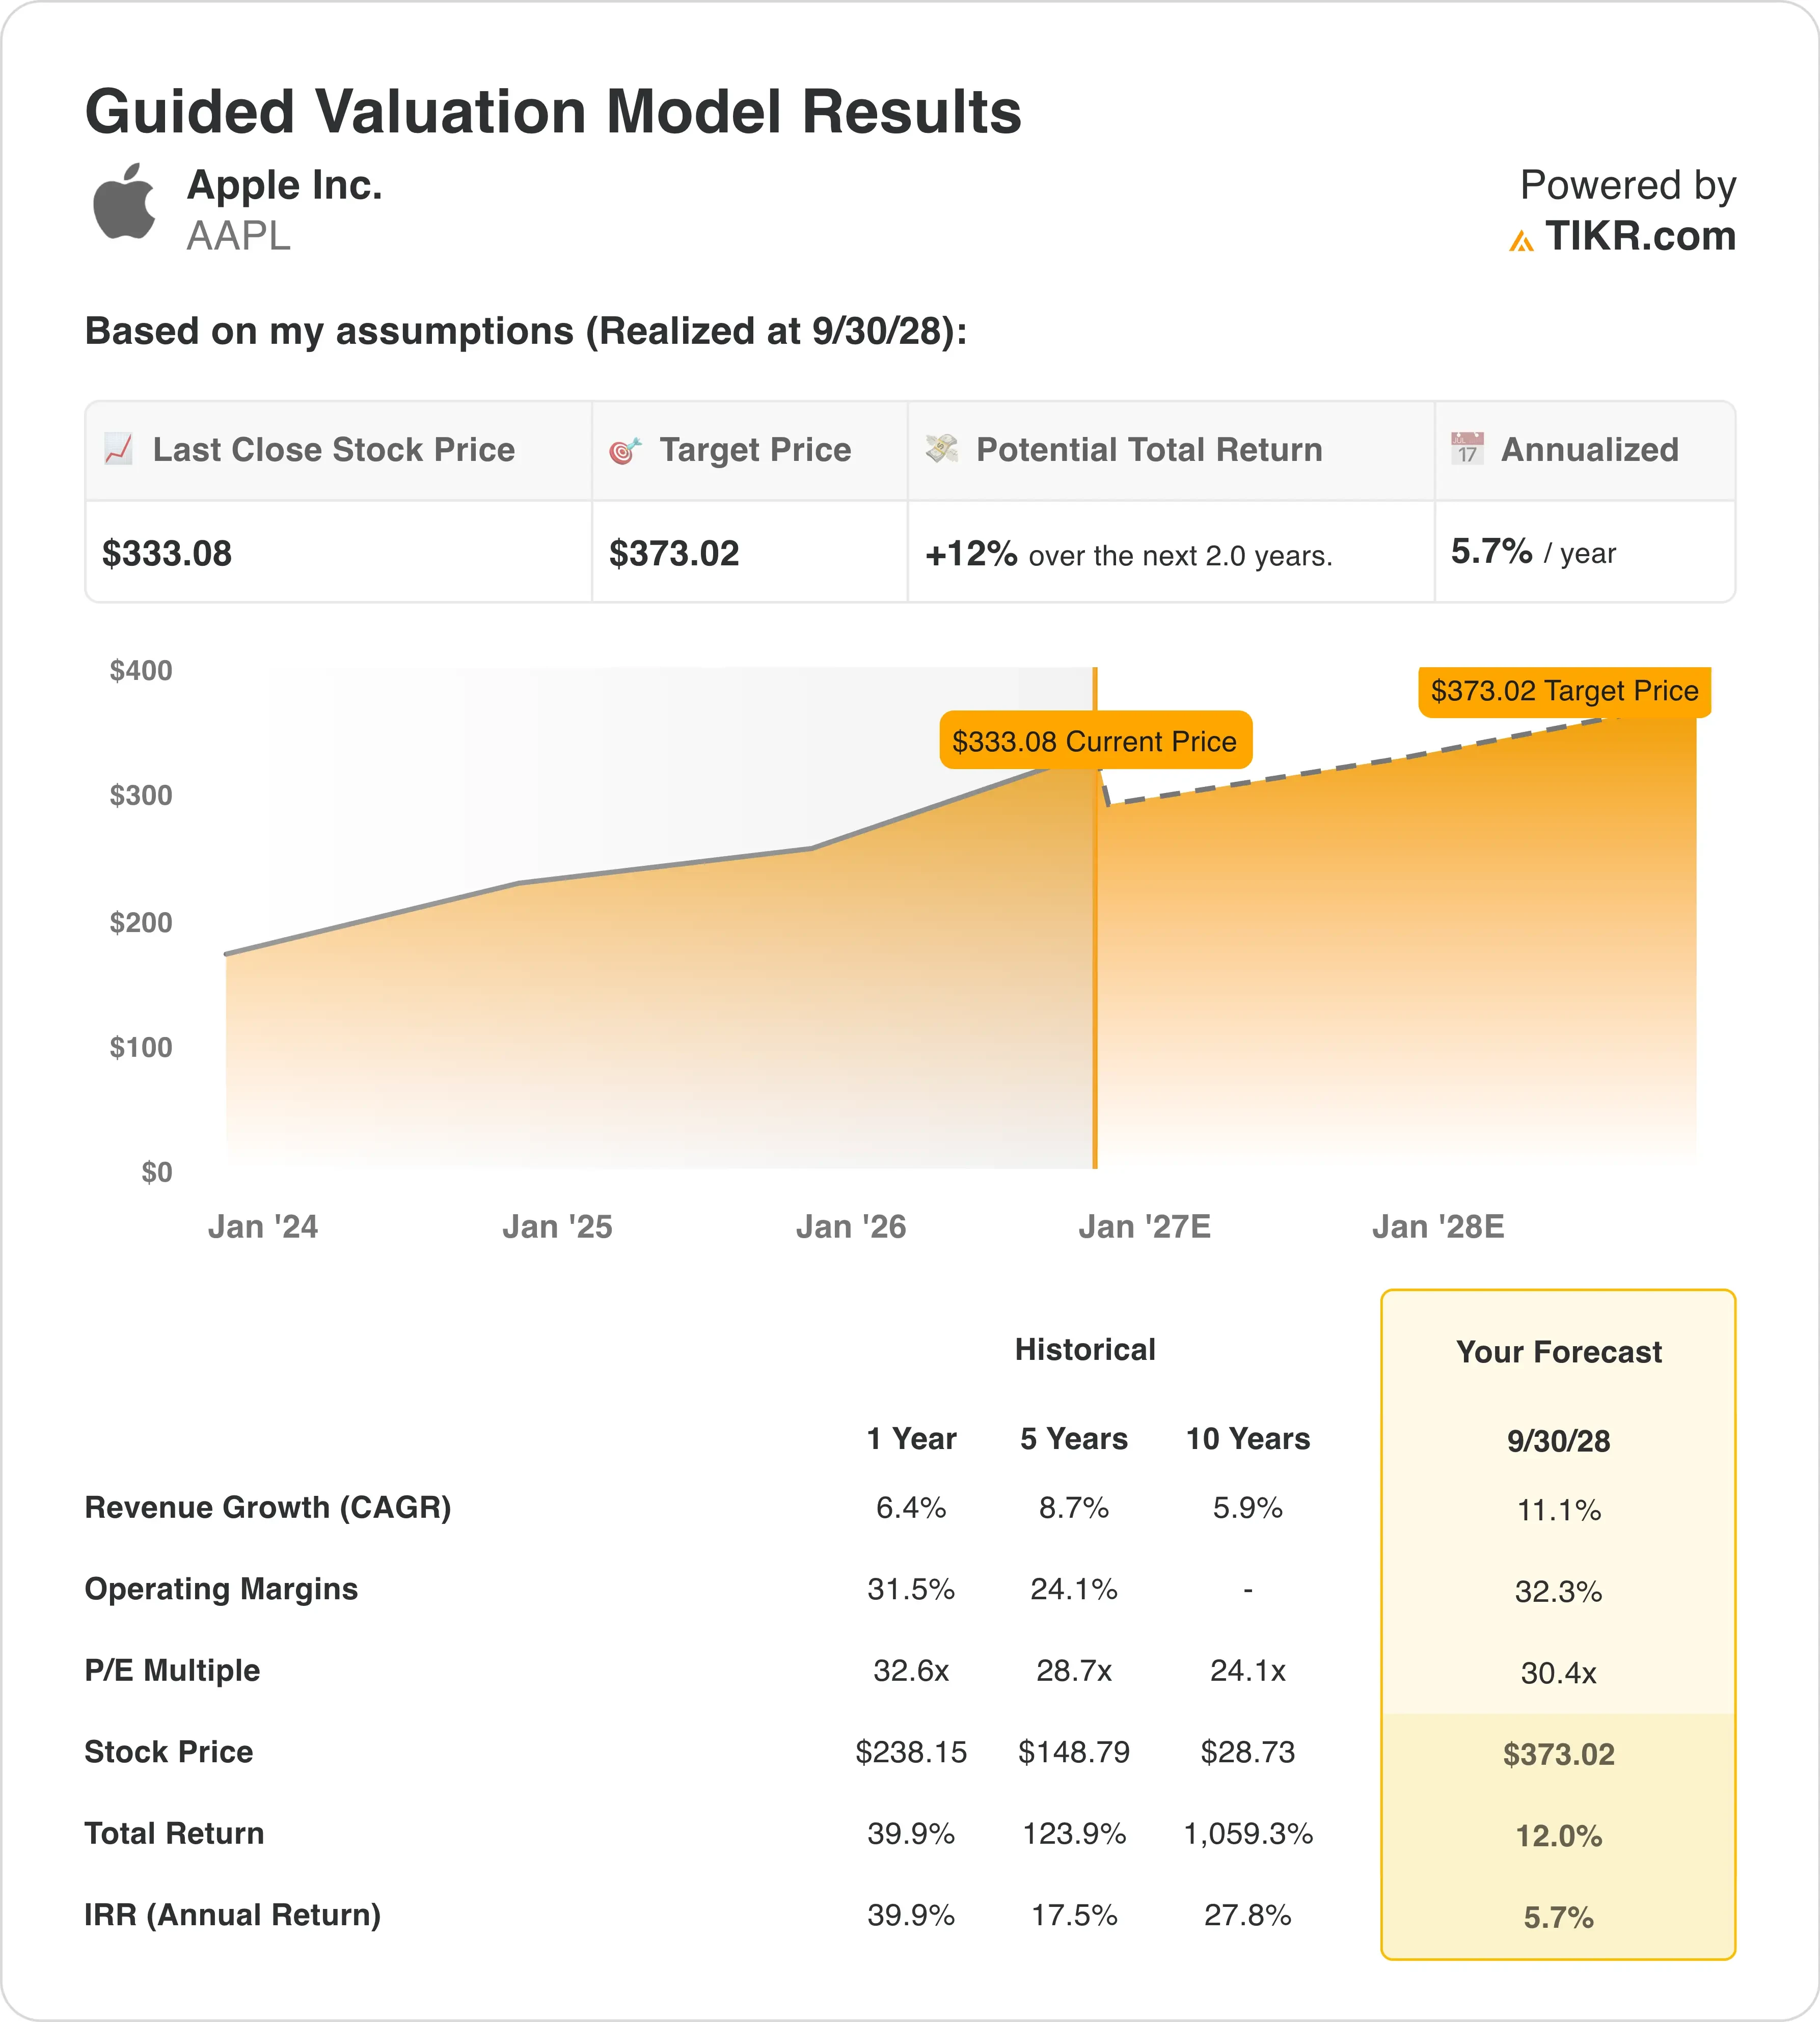
Bajo los supuestos del modelo de valoración realizados hasta el 30/09/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 11.1%
- Márgenes Operativos: 32.3%
- Múltiplo P/E de Salida: 30.4x
El modelo estima un precio objetivo de $373, lo que implica un potencial alcista del 12% y un rendimiento anualizado del 5.7% durante los próximos 2.0 años.
Ese es un rendimiento modesto para una empresa de este tamaño, y cuenta una historia. La valoración de Apple ya incorpora el optimismo en torno al Duo y al despliegue más amplio de Apple Intelligence. Un crecimiento de ingresos cercano al 11.1% es saludable pero no explosivo, especialmente para un dispositivo con un precio muy por encima de lo que la mayoría de los compradores paga por un teléfono.
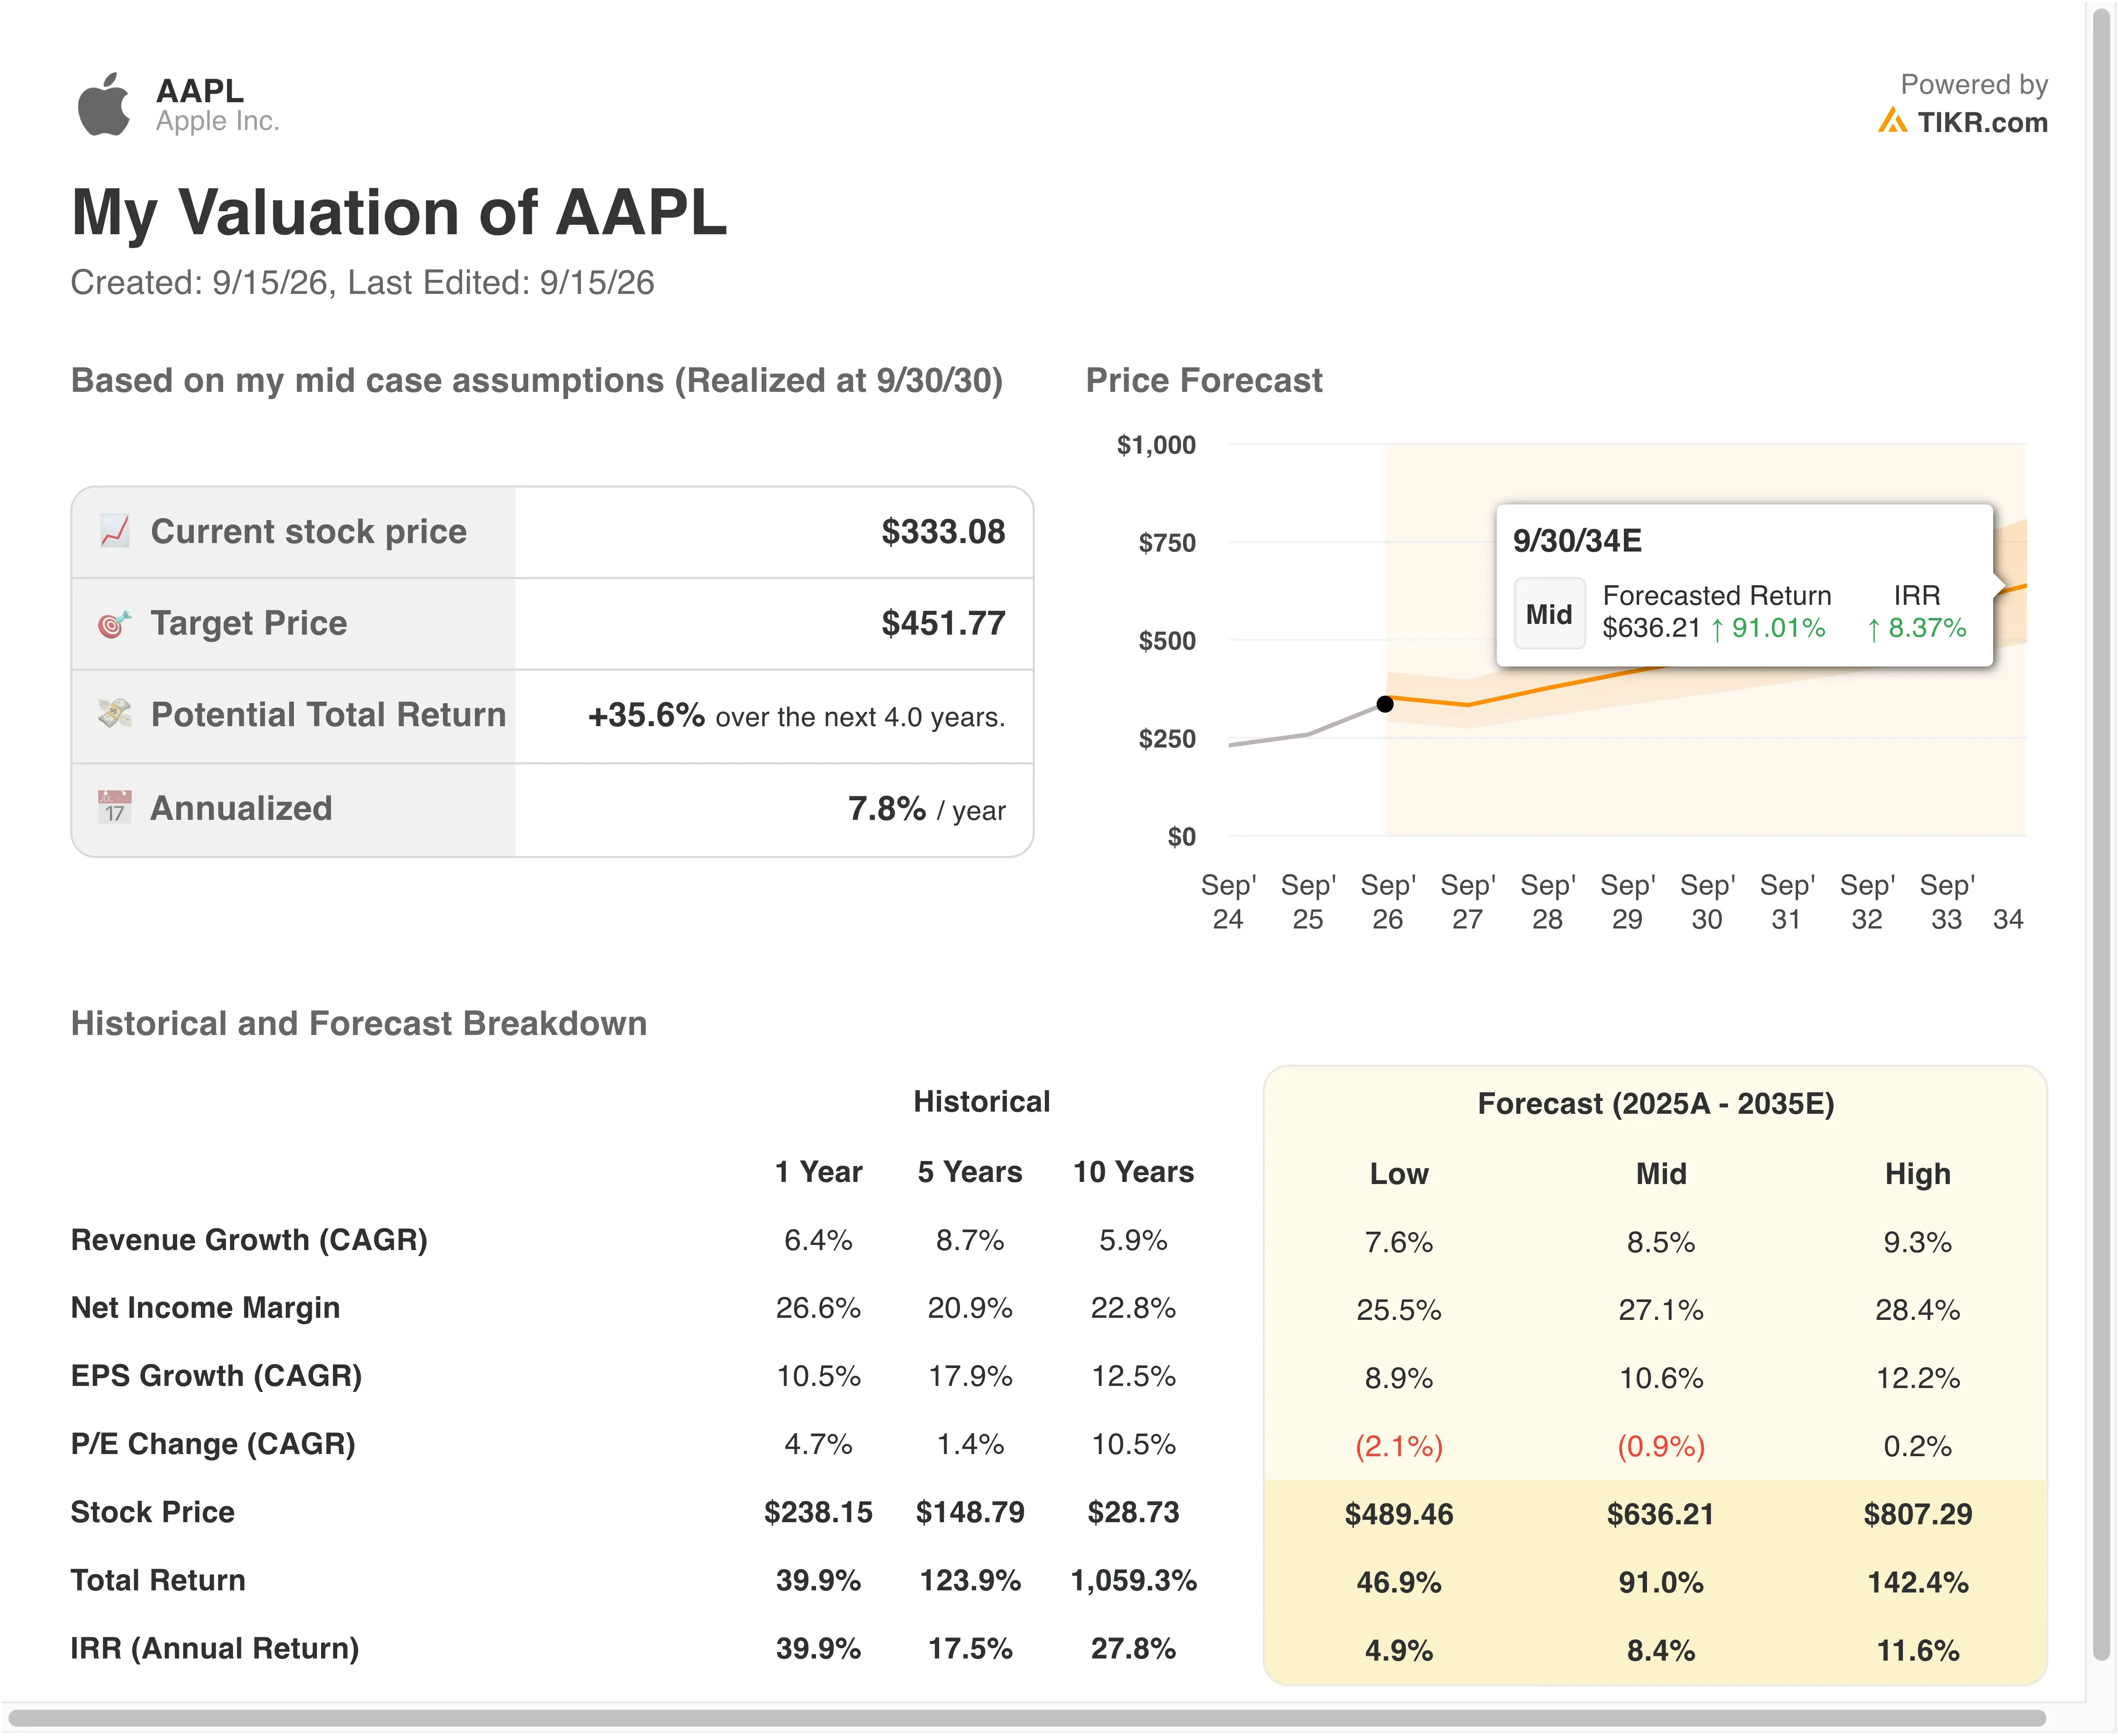
Los márgenes siguen siendo la carta más fuerte de Apple. Un margen operativo del 32.3% refleja poder de fijación de precios y una sólida combinación de servicios, incluso cuando los costos de hardware aumentan con la ingeniería plegable más compleja. Pero el múltiplo forward cercano a 30x de la acción deja poco margen para un tropiezo, ya sea por exposición a aranceles en India o por una adopción del Duo más lenta de lo que esperan los analistas.
En comparación con su propia historia, Apple cotizó más cerca de 24x a 28x ganancias durante los últimos cinco años. Así que el múltiplo actual ya incorpora una prima por el nuevo ciclo de productos. Esa prima se mantendrá solo si las ventas del Duo escalan rápidamente y la renovación de IA de Siri mantiene el ritmo de los rivales.
Samsung Electronics y la Carrera de los Plegables
Apple no es la primera en los plegables. Samsung Electronics (005930.KS) ha vendido dispositivos en esta categoría desde 2019, y los problemas de durabilidad plagaron los primeros modelos antes de mejorar con el tiempo. Apple entra en un nicho pero creciente mercado actualmente dominado por Samsung, y Ternus ha dicho que los plegables rivales a menudo se sienten como "dos teléfonos pegados torpemente", una pulla dirigida directamente a ese legado.
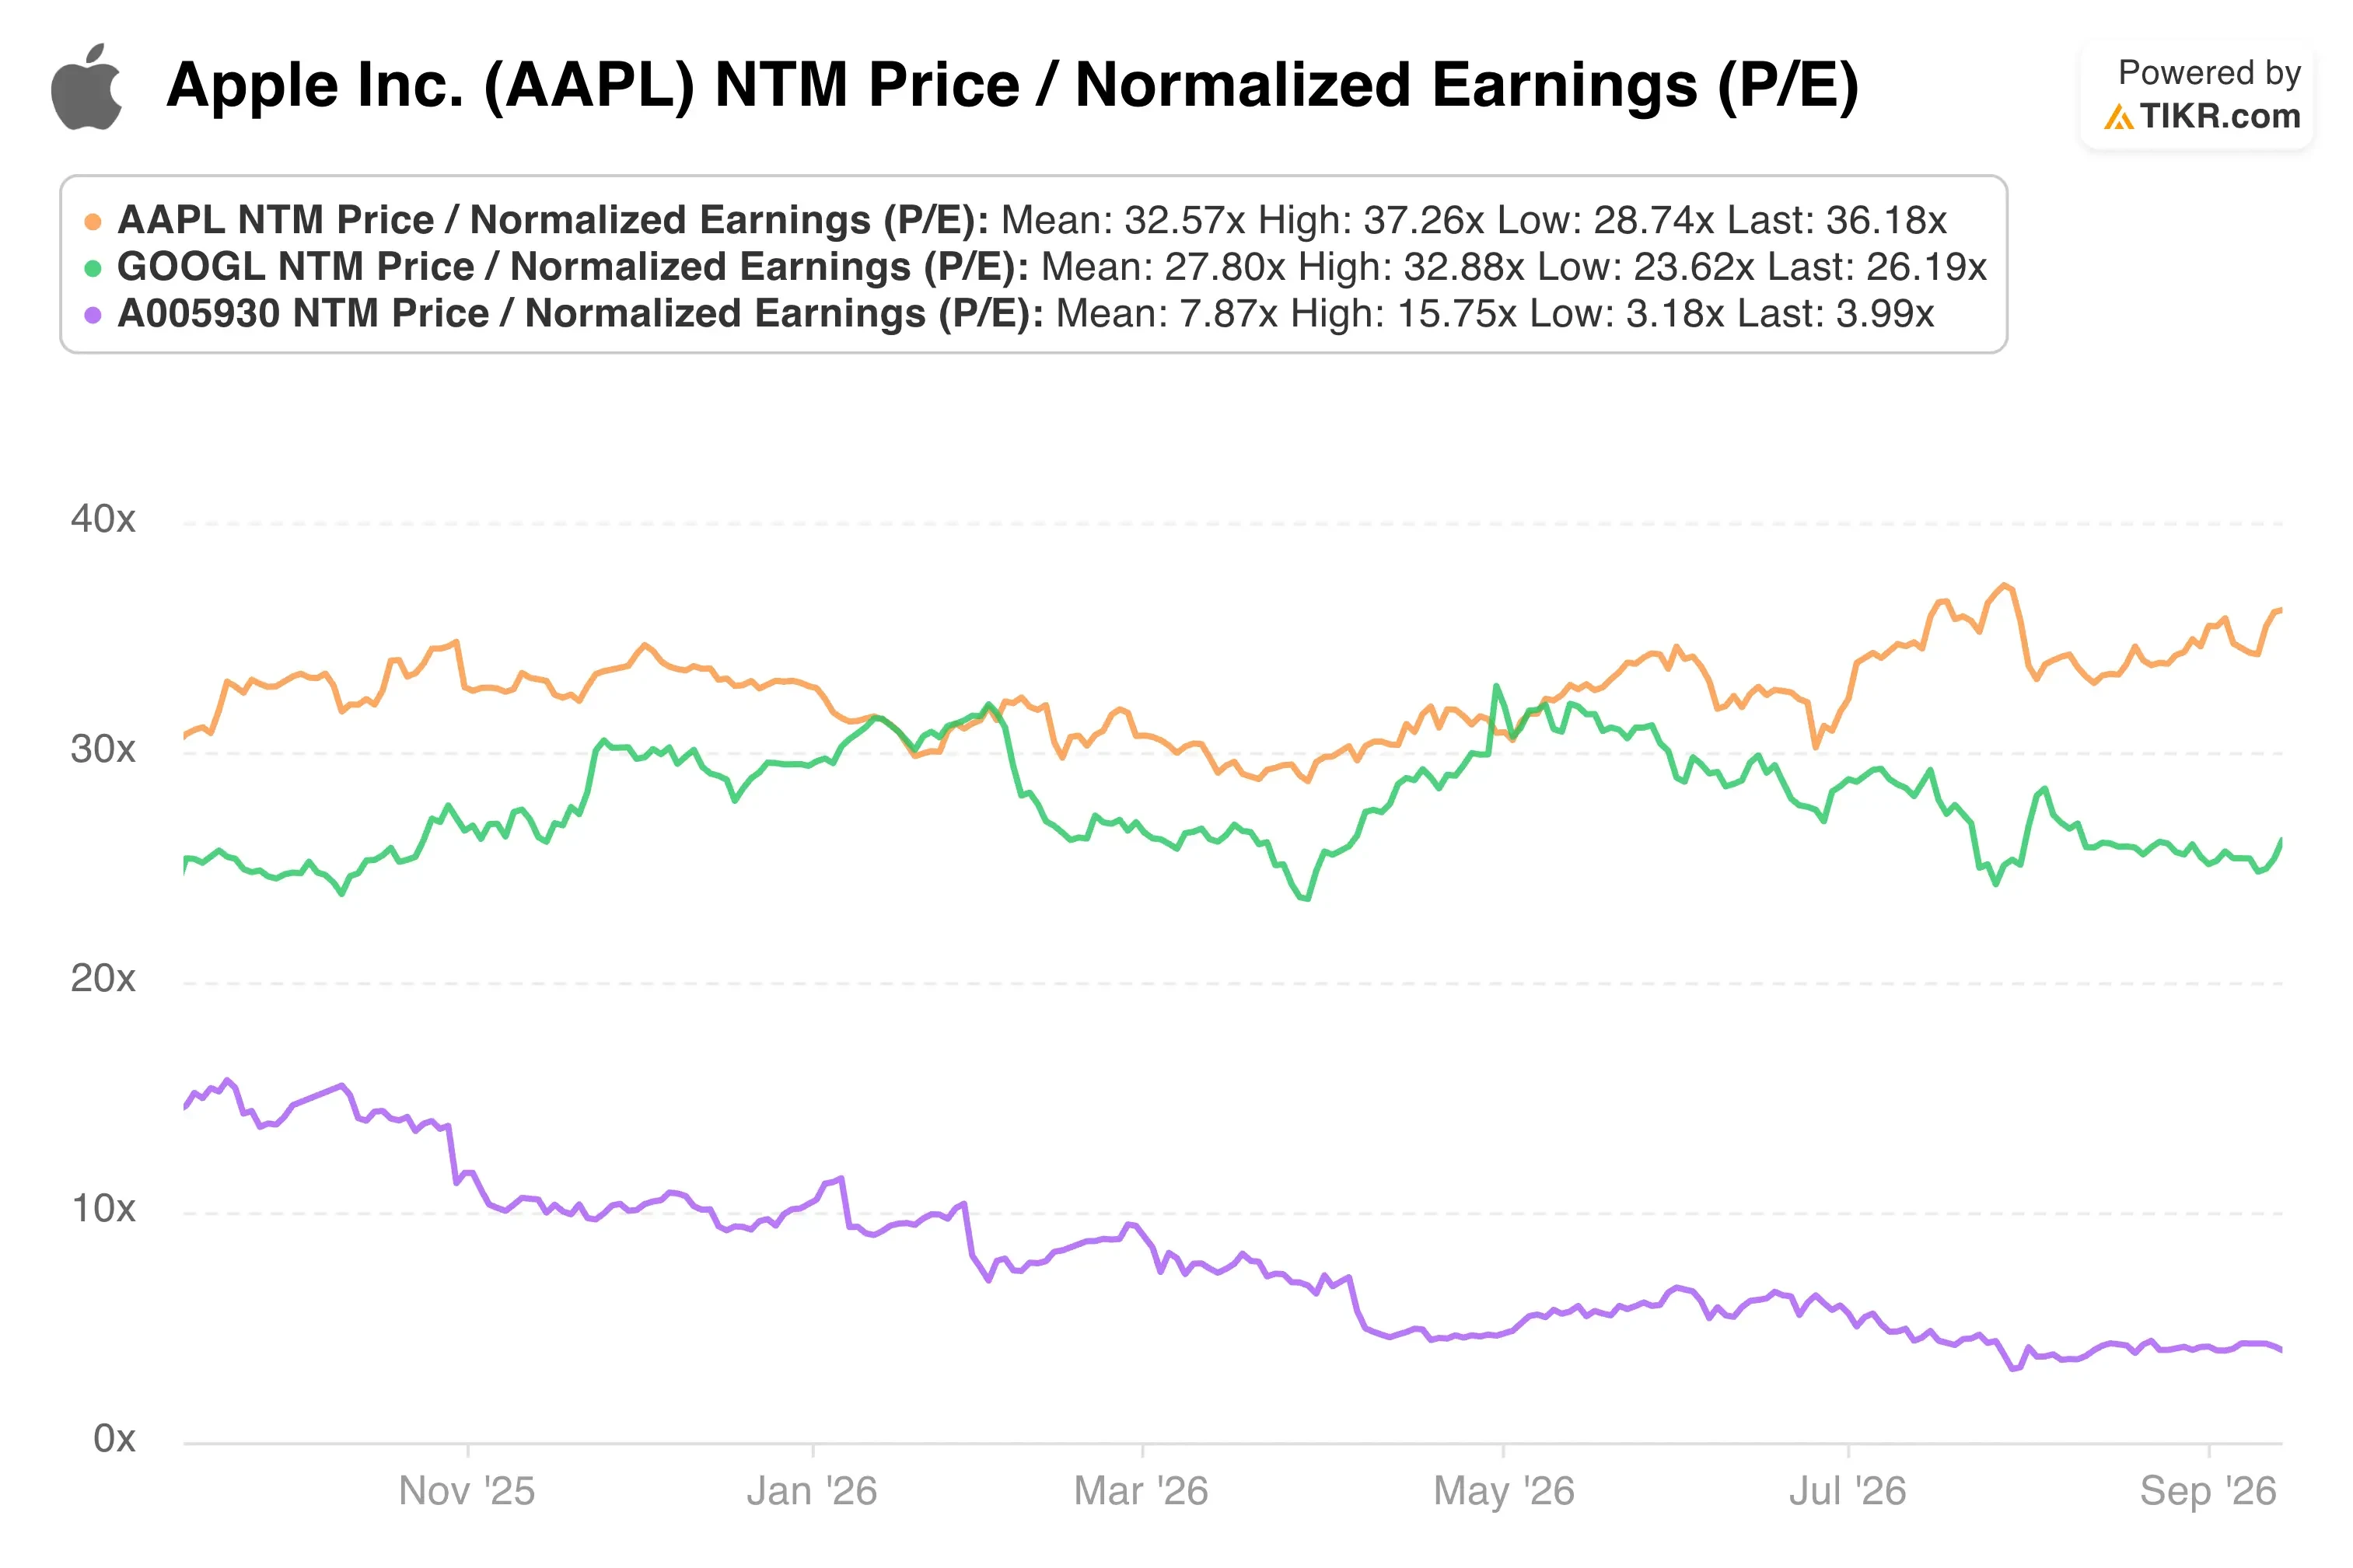
En valoración, Samsung cotiza con un múltiplo de ganancias mucho más bajo, en la baja decena, ya que su negocio de electrónica está más diversificado pero tiene márgenes más bajos. Alphabet (GOOGL), mientras tanto, compite menos en hardware y más en la capa de IA, habiendo cerrado un acuerdo plurianual para impulsar los modelos de próxima generación de Apple a través de Gemini. Esa asociación hace que Apple sea tanto un cliente como un rival de Alphabet en la carrera de los asistentes de IA.
La ventaja de Apple sigue siendo su ecosistema y estructura de márgenes. Incluso frente a los mayores envíos de dispositivos de Samsung, Apple convierte una proporción mucho mayor de cada venta en ganancias. Esa brecha es poco probable que se cierre pronto.
¿Qué Impulsa a la Acción de AAPL en el Futuro?
El lanzamiento del Duo el 23 de octubre es el próximo catalizador importante. El foco de los inversores cambiará rápidamente del bombo de la presentación a los datos reales de ventas. Un fuerte trimestre navideño podría validar la primera gran decisión de producto de Ternus como CEO.
La renovación de IA de Siri es otro factor clave. Apple comenzó a implementar su nueva IA Siri en beta en inglés, con cinco idiomas más próximamente. Debido a que Siri había estado rezagada frente a los rivales durante años, este despliegue tiene un peso real para la credibilidad de IA de Apple.
El riesgo regulatorio tampoco se ha despejado por completo. Apple sigue en conversaciones de conciliación tempranas con el Departamento de Justicia por su caso antimonopolio, y el regulador de consumo de India está intensificando el escrutinio de los términos de garantía de software de Apple. Ambos problemas podrían resurgir y pesar en el sentimiento si las resoluciones se retrasan.
A más largo plazo, los resultados del Q4, previstos para el 29 de octubre, mostrarán si la demanda del iPhone 18 y el interés temprano por el Duo se están reflejando en las cifras.
Estima el valor justo de una empresa al instante (Gratis con TIKR) >>>
¿Deberías Invertir en Apple?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta AAPL y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivos están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear AAPL junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de AAPL en TIKR Gratis→
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!