Puntos clave
- UBS espera que los ingresos del iPhone de Apple aumenten un 12% hasta los $95 mil millones este trimestre navideño, incluso mientras las ventas unitarias caen un 3%, por lo que los precios más altos están impulsando el crecimiento.
- Los aumentos de precio de Apple no han impedido que su margen bruto caiga, por lo que podría necesitar más de ellos solo para mantener su margen.
- Netflix es la advertencia: sus ingresos aún crecieron un 12% el trimestre pasado mientras los espectadores veían menos, y su acción ha caído un 53% desde su máximo de junio de 2025.
- Con aproximadamente 38 veces las ganancias futuras, justo en su máximo de 10 años, la acción de Apple tiene un precio como si los compradores nunca fueran a rechazarlo.
Apple (AAPL) alcanzó un máximo histórico esta semana. Su próximo trimestre récord vendrá de cobrar más por cada teléfono.
UBS espera que los ingresos del iPhone aumenten un 12% hasta $95 mil millones en el trimestre navideño, incluso mientras las ventas unitarias caen un 3%. Eso superaría el récord de $85.3 mil millones que el iPhone generó durante el trimestre de diciembre del año pasado.
Alex Kantrowitz, presentador del Big Technology Podcast, cree que Apple podría estar dirigiéndose hacia el mismo límite que Netflix (NFLX) encontró. En el episodio de esta semana, mientras hablaba de la capacidad de Apple para subir precios, señaló a Netflix: "Sube precios, sube precios, sube precios, el margen subió. ... Y eventualmente la gente dice, no, ¿verdad? Y dejó de crecer y se metió en problemas. Así que tal vez haya un muro ahí para Apple".
La acción de Netflix ahora cotiza por debajo de donde estaba en noviembre de 2021, y ha caído un 53% desde su máximo de junio de 2025.
Ay.
Menos teléfonos, más dinero
Si UBS tiene razón, el iPhone promedio se venderá aproximadamente un 15% más caro que hace un año. La gama de productos de Apple ahora supera ampliamente los $1,000. El escritor de tecnología M.G. Siegler dijo en el mismo episodio: "Ahora tenemos un iPhone de más de $2,000. Tenemos varios modelos que superan los $1,000". Apple ha dado previsiones de crecimiento de ingresos totales del 7% al 10% para el trimestre de diciembre, y los analistas esperan un crecimiento de aproximadamente el 10% en el año fiscal 2027 y del 8% en el año fiscal 2028 (los años fiscales de Apple terminan en septiembre).
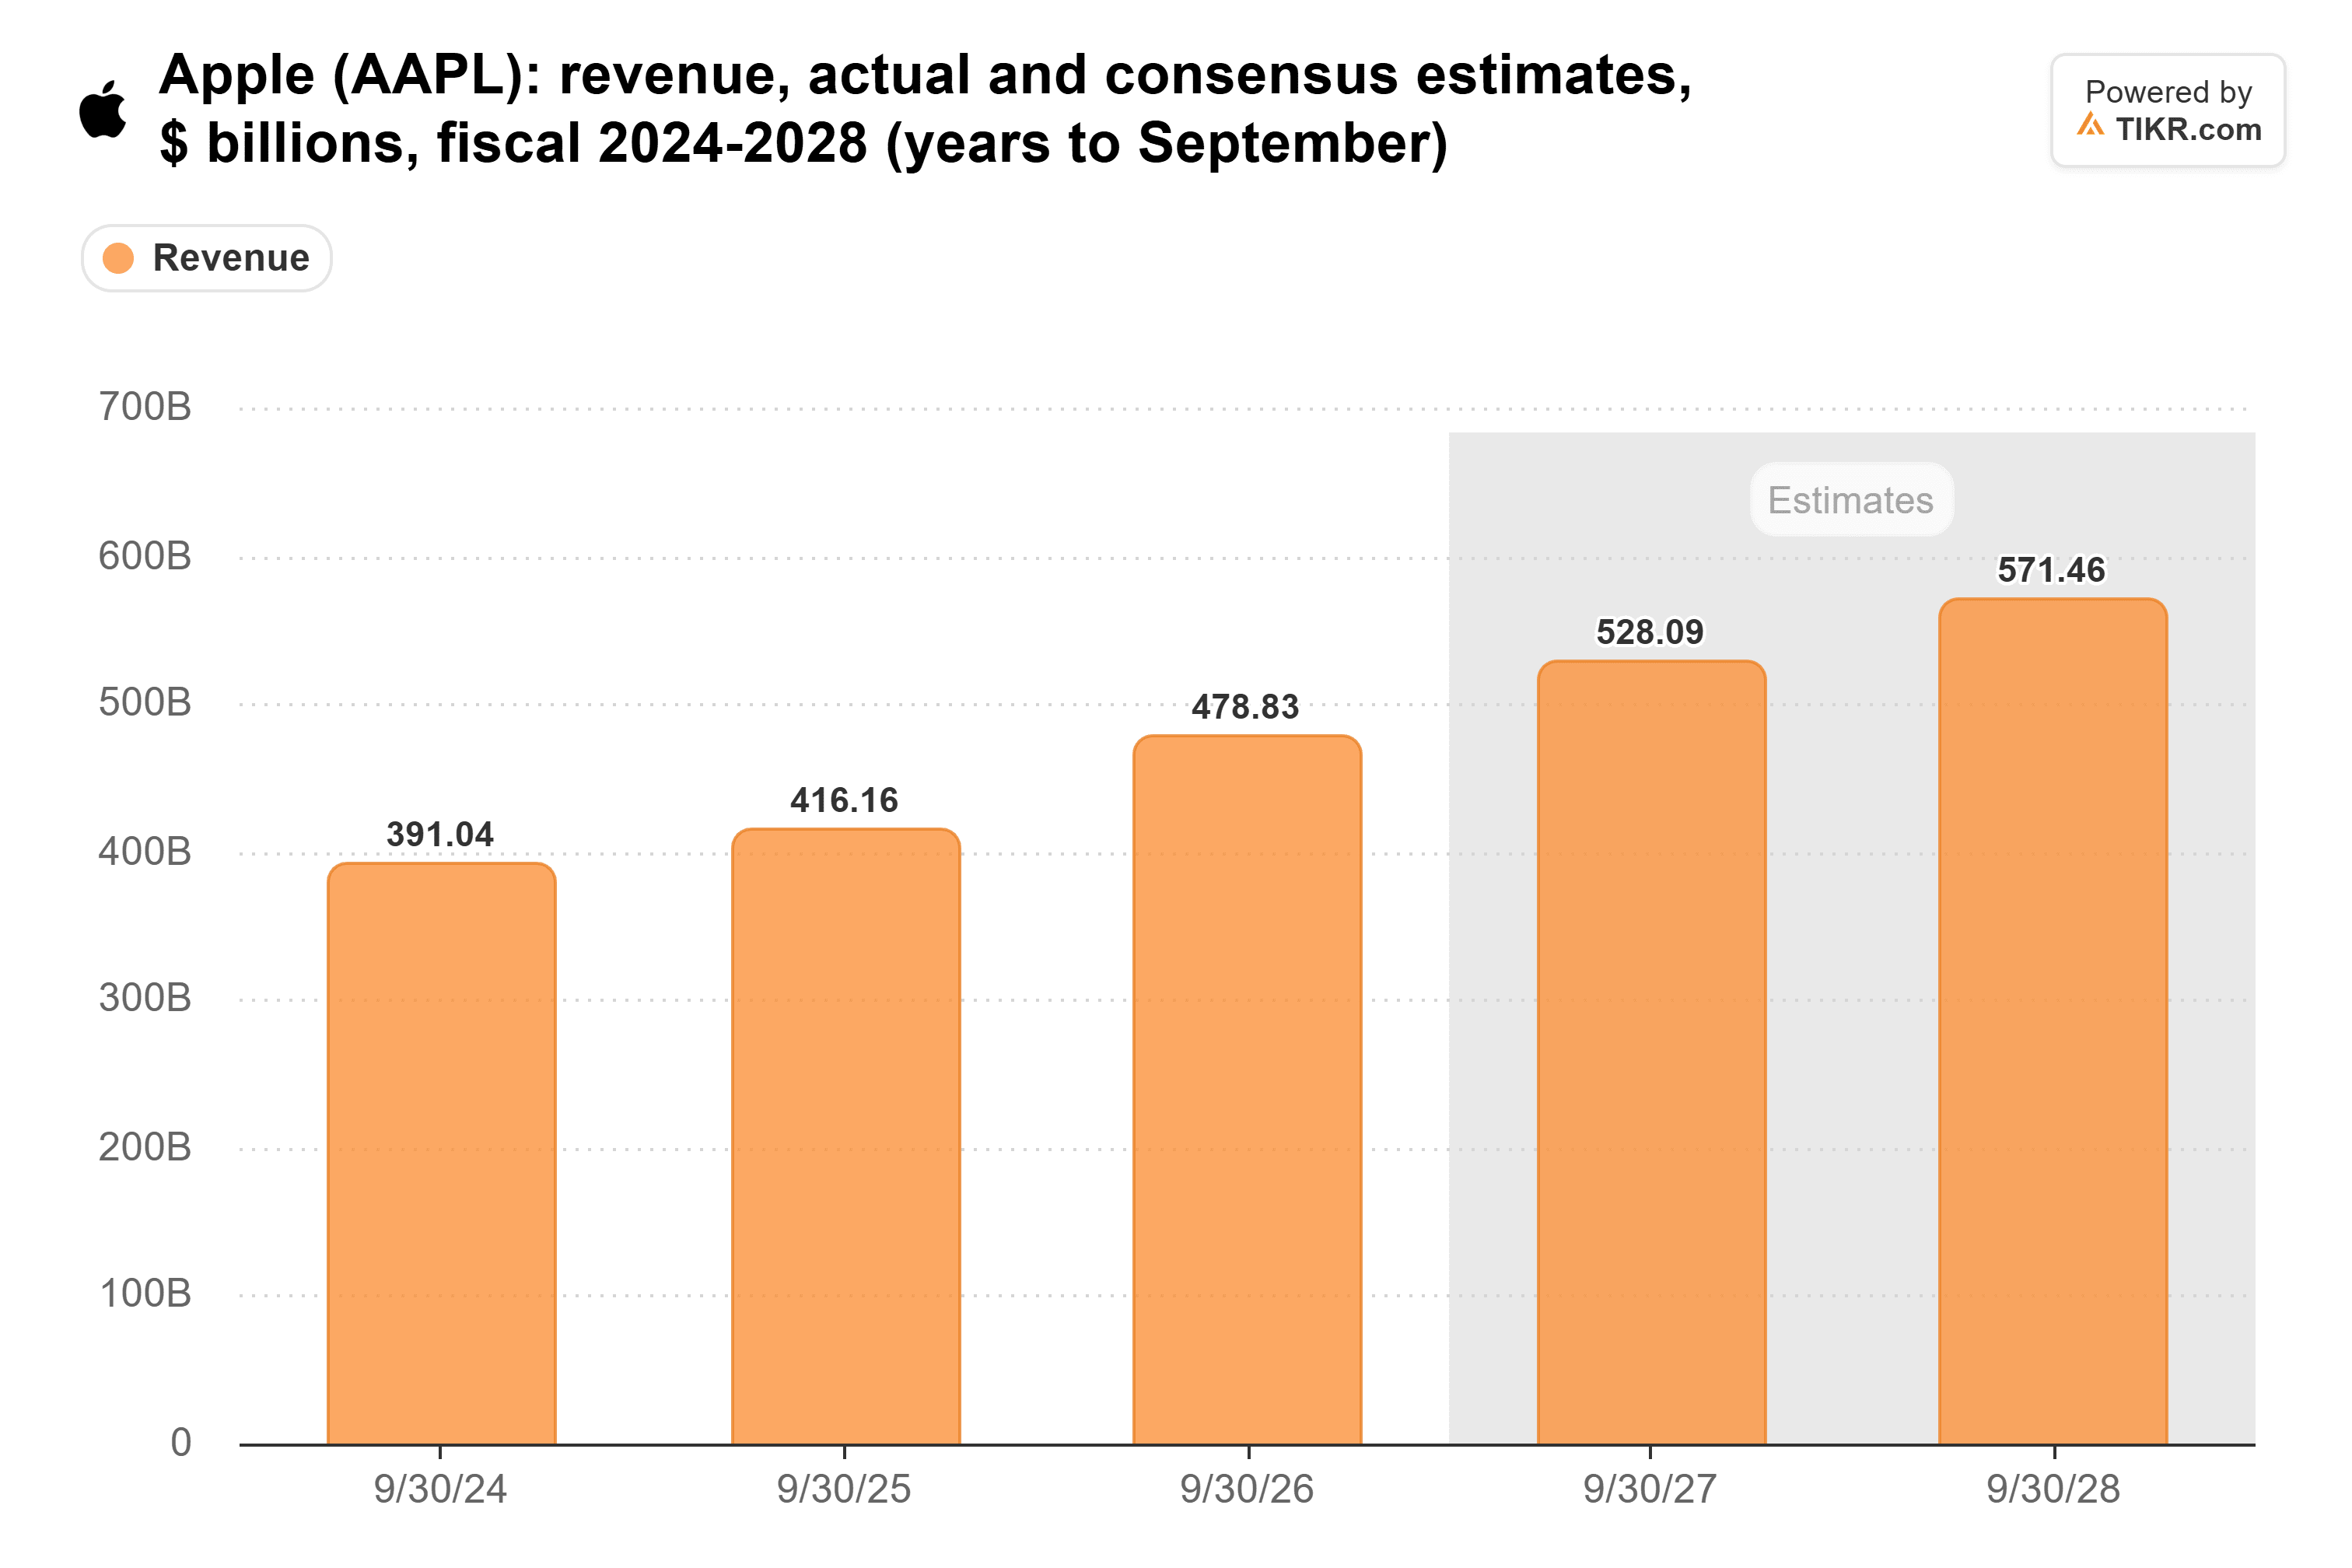
Para que se mantengan esas estimaciones, los compradores tienen que seguir absorbiendo precios más altos, ya que UBS ve menos iPhones saliendo por la puerta.
TIKR hace seguimiento de 45 analistas sobre Apple. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Apple, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Apple
Los márgenes van en la dirección equivocada
Los precios más altos serían más fáciles de amar si estuvieran engordando el margen de Apple. Durante la mayor parte de una década lo hicieron, y el margen bruto subió del 38.5% en el año fiscal 2017 al 48.8% en el año fiscal 2026.
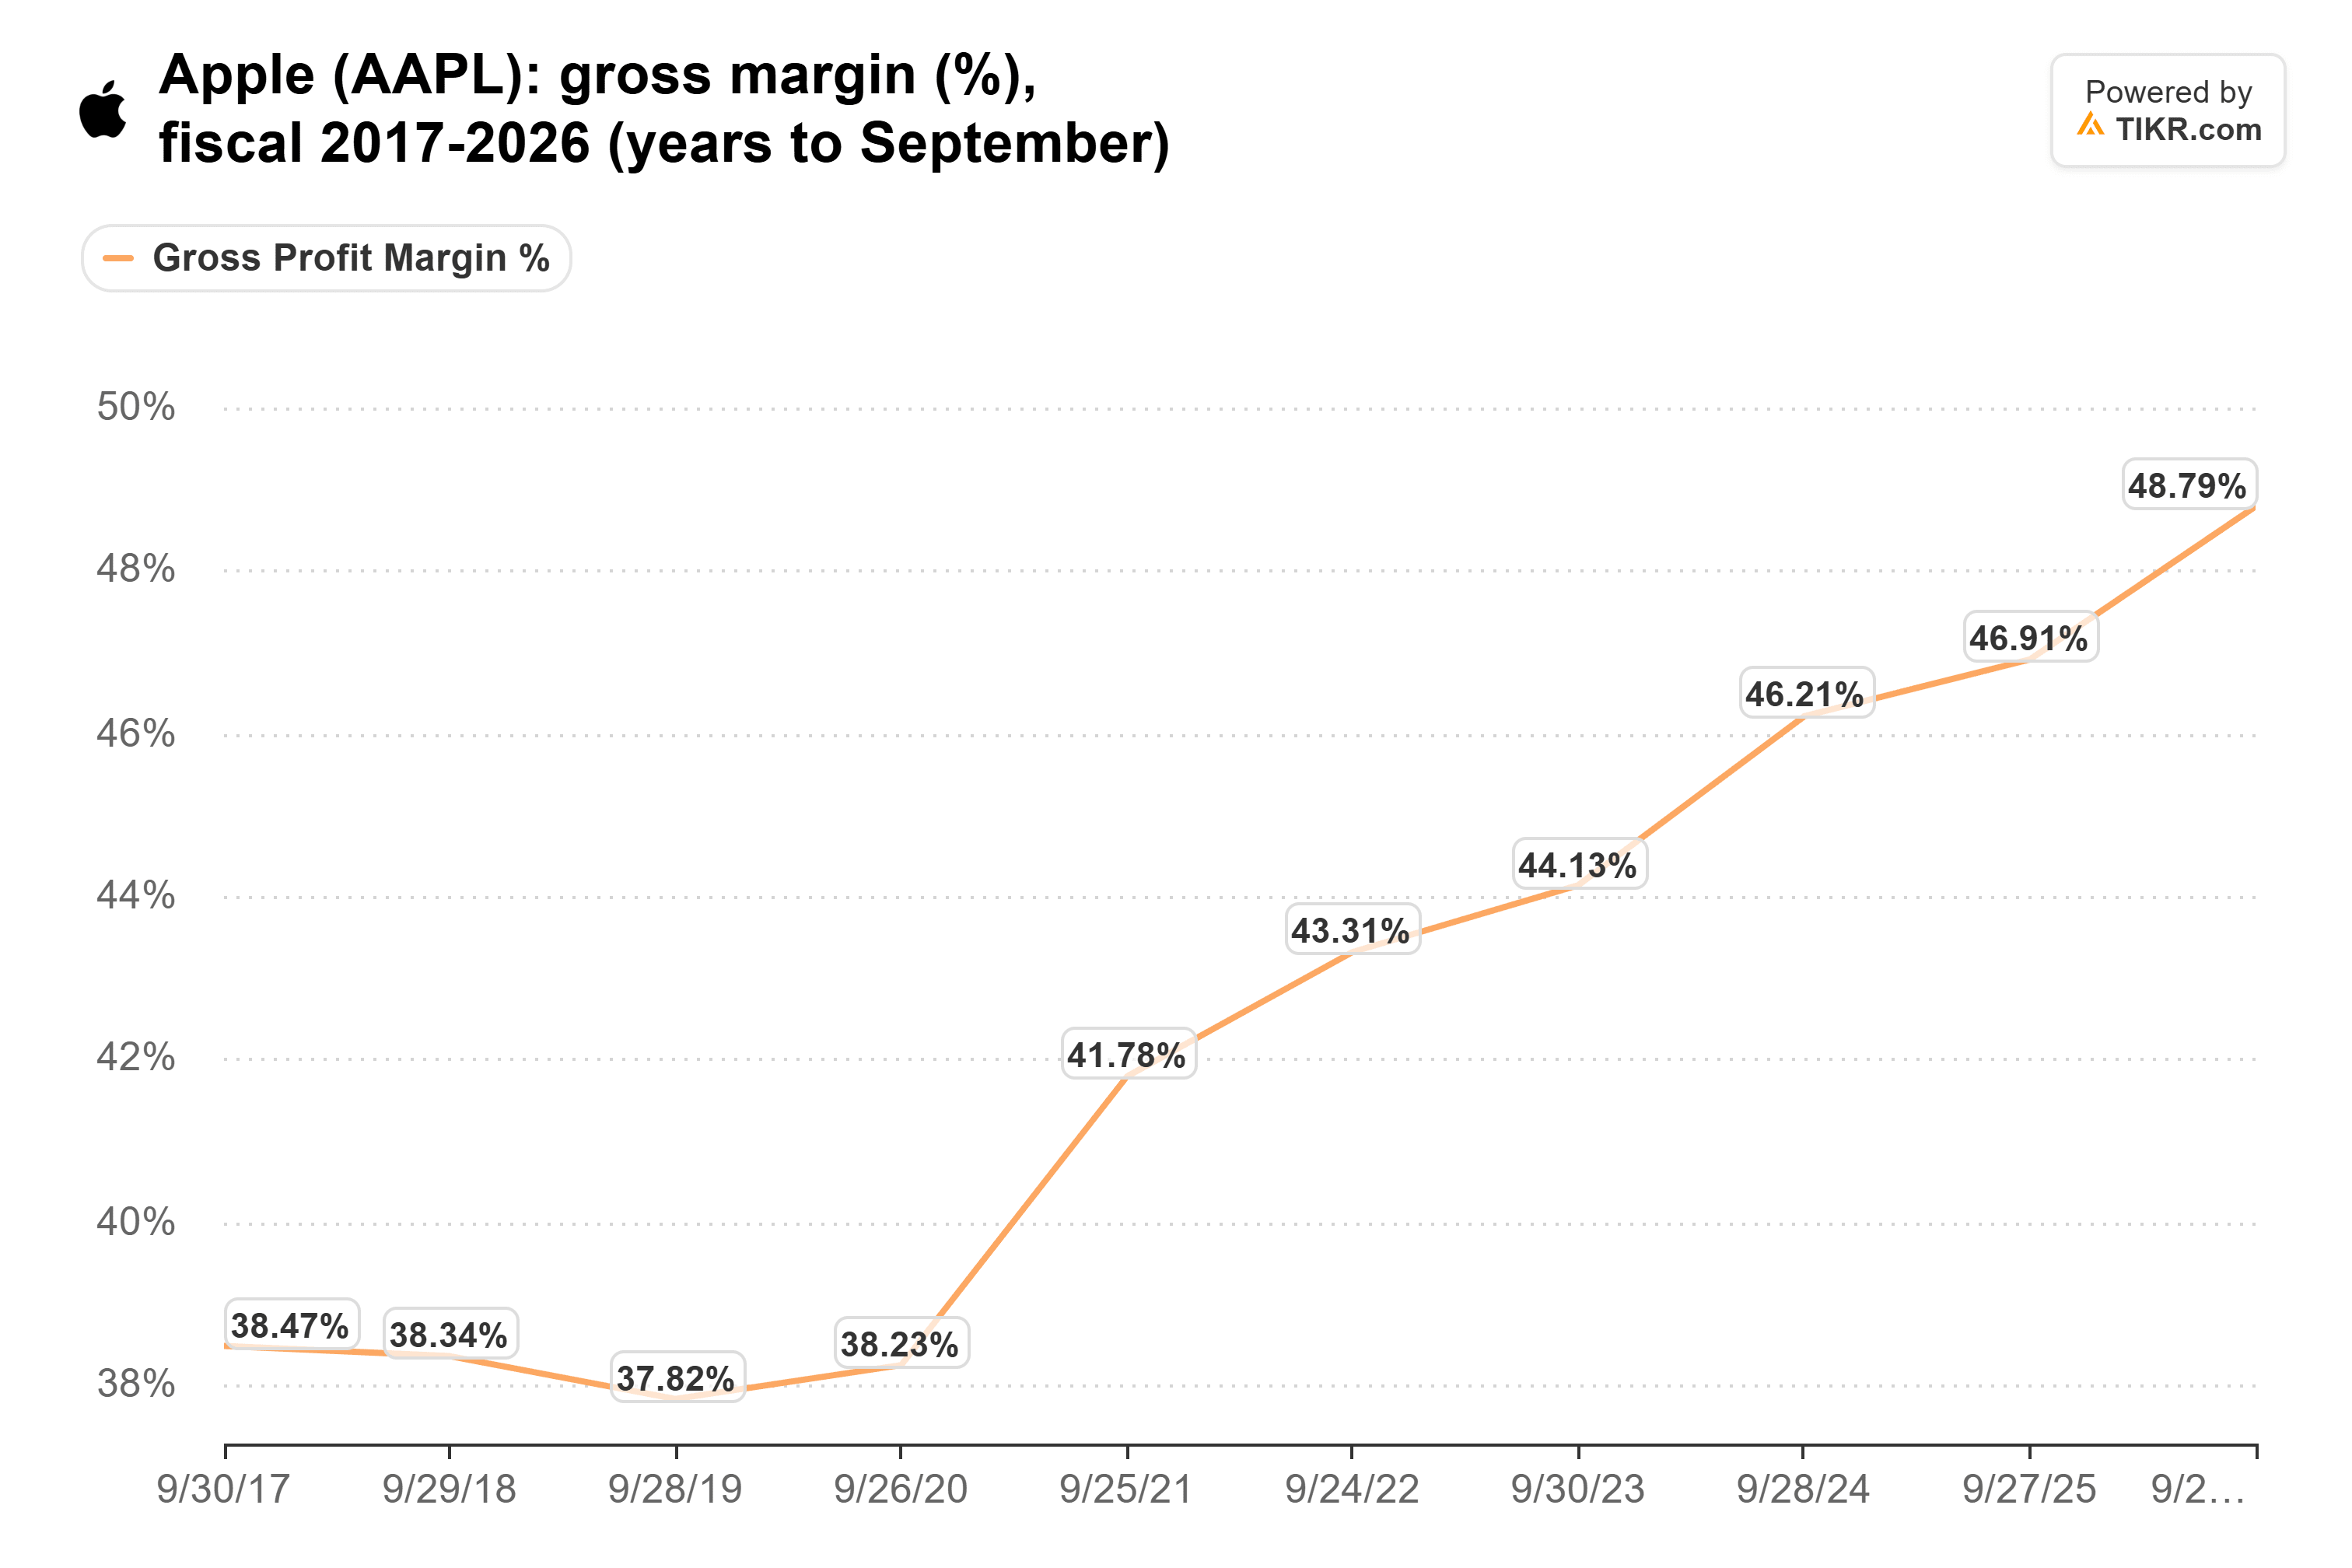
Pero como dijo Siegler, "los márgenes van en la dirección equivocada por primera vez en mucho tiempo". El margen bruto de Apple fue del 47.9% en el trimestre de septiembre, y aproximadamente un punto de eso provino de reembolsos arancelarios. En su última conferencia de resultados, Apple dio previsiones del 45% al 46% para el trimestre de diciembre debido a los mayores costos de memoria y al costo de impulsar Siri AI. Esa previsión ya incluye los aumentos de precio de este año, que Apple ha llamado solo una compensación parcial a los costos de memoria. Así que Apple podría necesitar otra ronda de aumentos solo para mantener su margen donde está, y cada ronda lo acerca más a cualquier muro que Kantrowitz tenga en mente.
Un iPhone es mucho más difícil de cancelar
Sin embargo, hay una gran diferencia entre las dos empresas. Puedes cancelar un plan de streaming en unos pocos clics. Dejar un iPhone significa dejar las aplicaciones, fotos y mensajes vinculados a uno de los más de 2.5 mil millones de dispositivos activos de Apple. Hasta ahora, los compradores de Apple están pagando los precios más altos. Los ingresos de Mac aumentaron un 24% hasta $10.8 mil millones en el trimestre de septiembre incluso después de los aumentos de precio de $100 a $300 en los MacBook de junio. Y los nuevos pedidos del iPhone Duo plegable de $2,000 no llegarán hasta finales de enero.
El CFO de Apple, Kevan Parekh, también dijo en julio que los costos de memoria explicaban más del 100% de cada paso a la baja en el margen bruto este año. Así que la presión sobre el margen proviene de lo que Apple paga por los componentes, y la demanda parece saludable.
Aún así, el problema de Netflix no apareció primero en sus ingresos. Sus ingresos del tercer trimestre crecieron un 12% hasta $12.9 mil millones mientras los espectadores veían menos, y la acción siguió cayendo. Para Apple, el número a observar es la cantidad de teléfonos vendidos, y UBS ya ve que eso cae un 3%.
Con un precio para compradores que nunca dicen que no
Apple cotiza a aproximadamente 38 veces las ganancias futuras. Eso está justo en su máximo de 10 años y muy por encima de su promedio de 24 veces durante ese período.
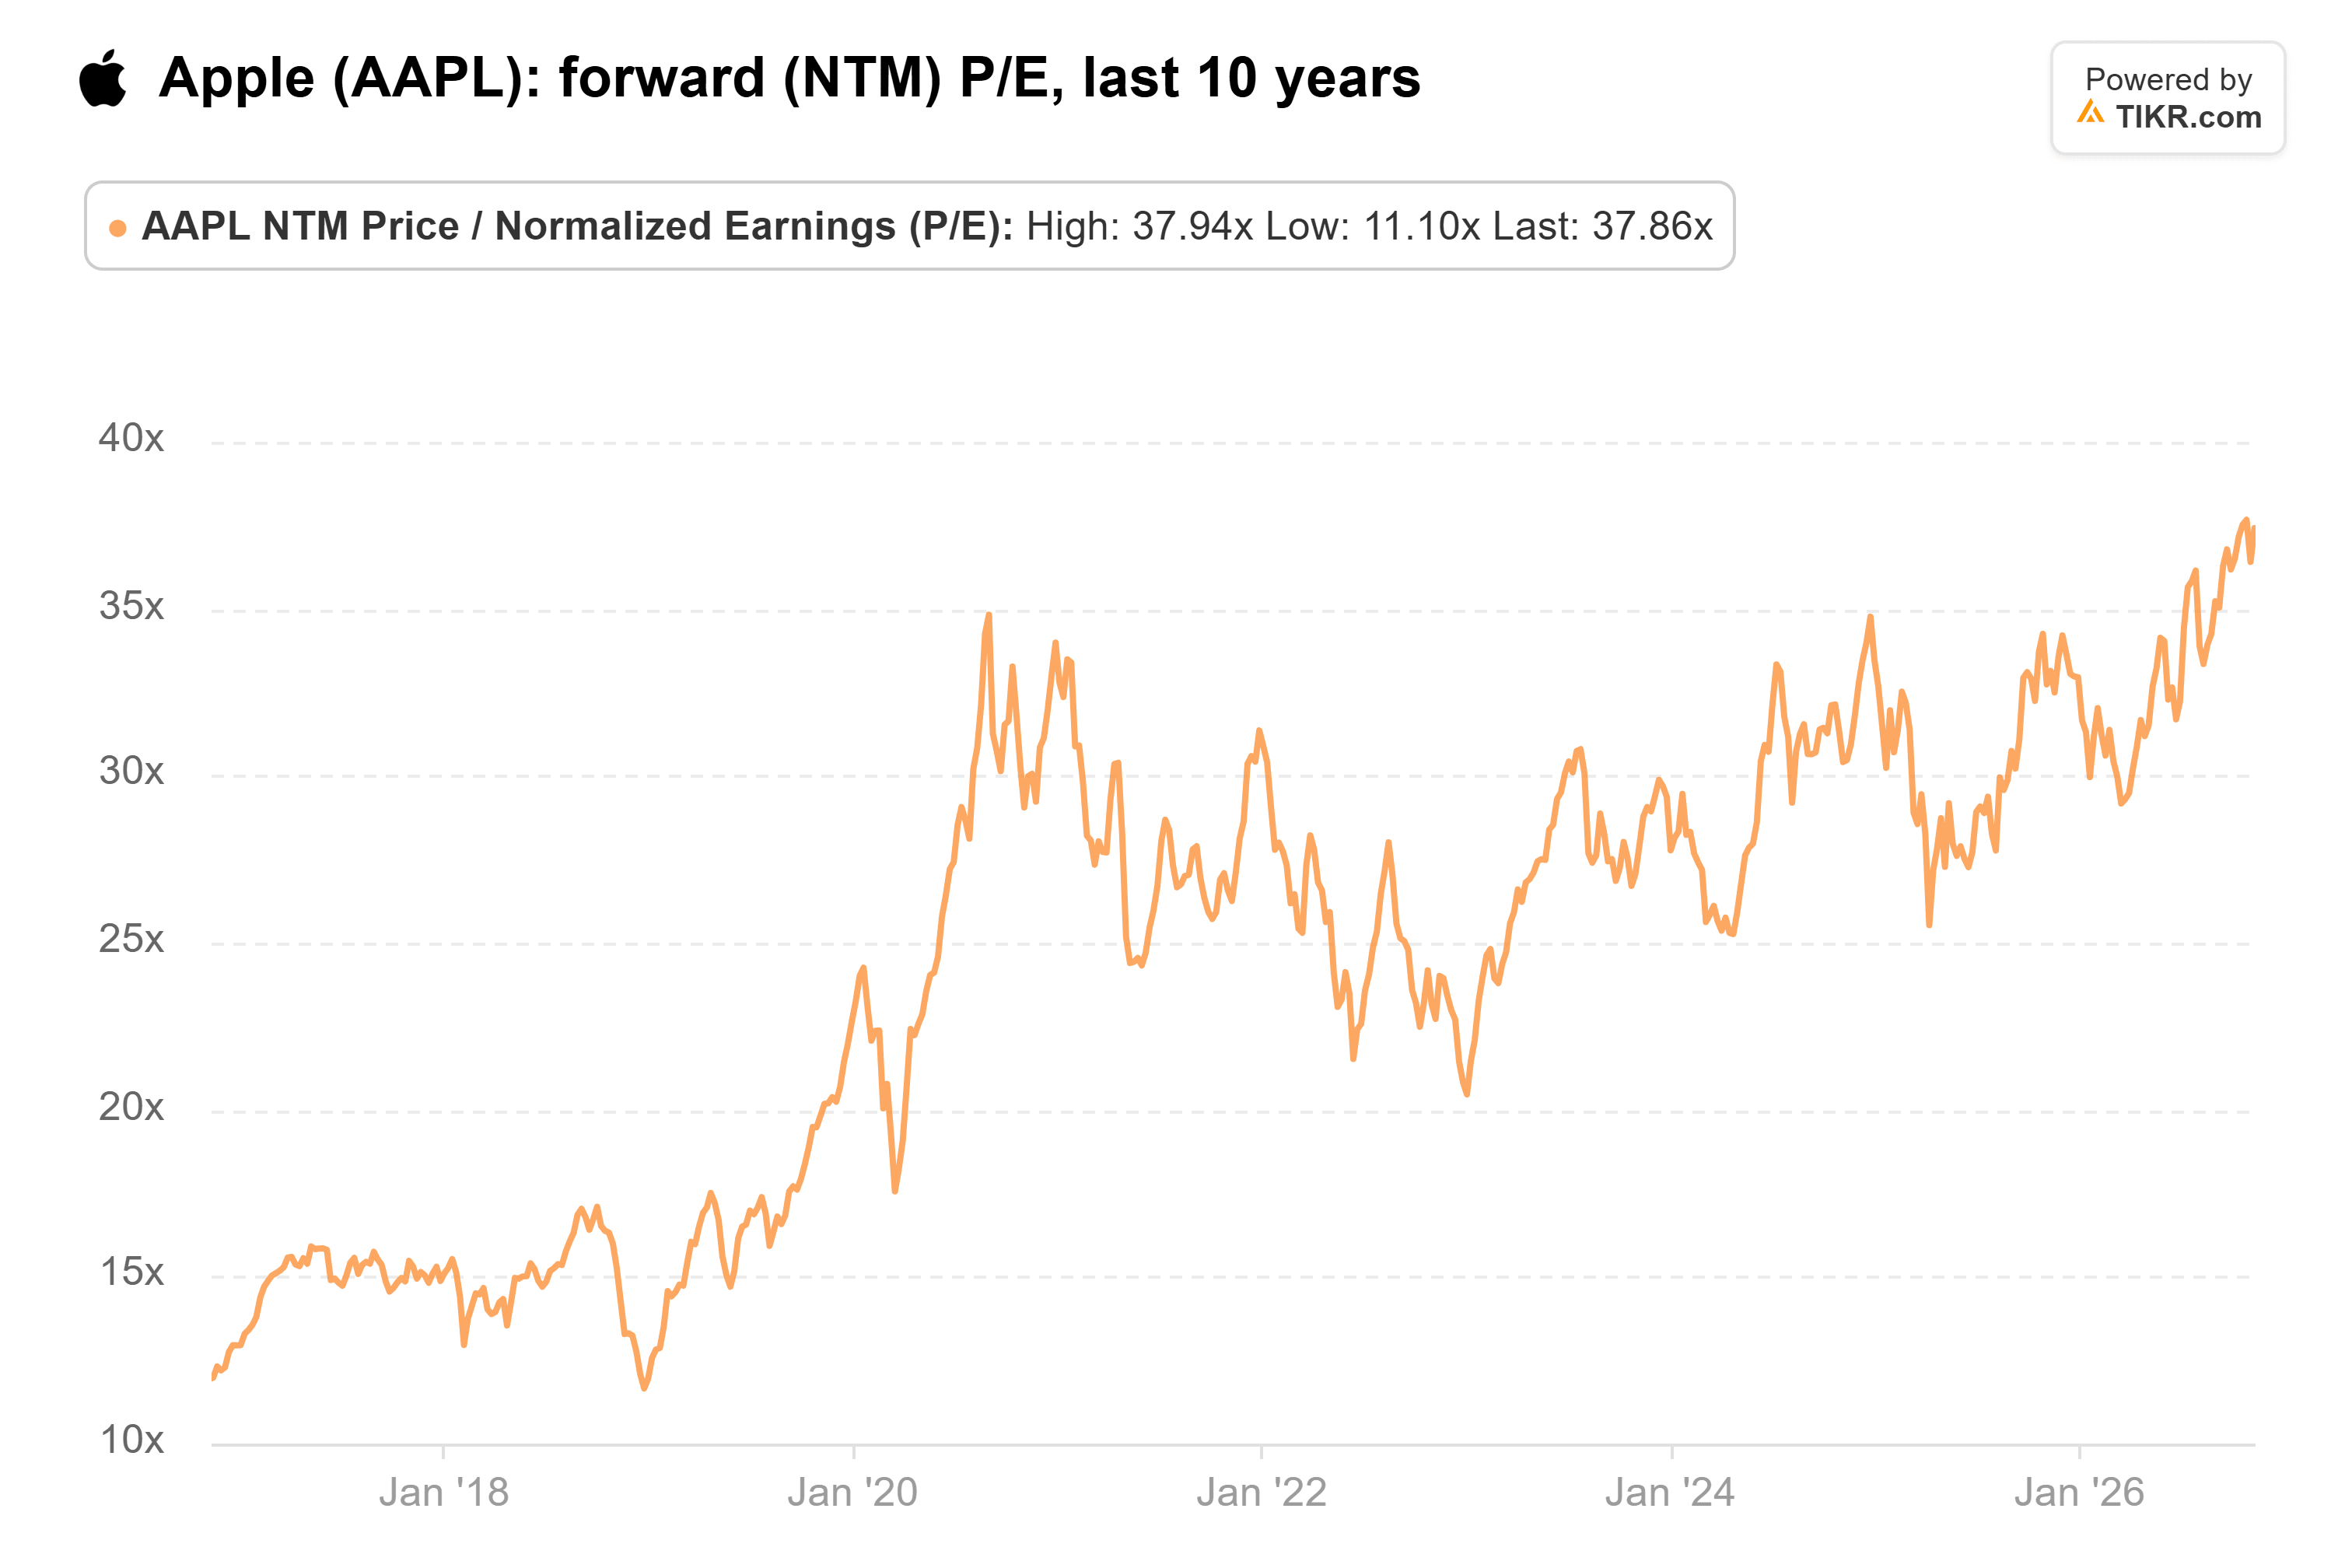
Los analistas esperan que las EPS normalizadas aumenten solo alrededor del 6% en el año fiscal 2027, hasta $9.50. Eso es mucho para pagar por un crecimiento de ganancias de un solo dígito.
Desde mi punto de vista, Apple aún no ha chocado con el muro de Kantrowitz. Sus compradores han asimilado los aumentos de precio de este año sin problemas, y un propietario de iPhone es mucho más fiel que un suscriptor de Netflix jamás lo fue. Pero a 38 veces, la acción tiene un precio como si los compradores nunca fueran a rechazarlo, y yo querría un precio más bajo antes de comprar. Por supuesto, si los precios de la memoria se suavizan el próximo año, Apple podría recuperar su margen sin subir los precios nuevamente, y esta preocupría parecería exagerada.
Entonces, ¿cuánto vale realmente la acción de Apple?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Apple. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!