Conclusiones clave
- Un fondo con $9.200 millones en acciones estadounidenses vendió la totalidad de sus acciones de Edwards Lifesciences, PepsiCo y ServiceNow en el tercer trimestre, aproximadamente una décima parte de su cartera al 30 de junio.
- Edwards ha subido un 17% desde el 30 de septiembre tras elevar sus previsiones de ventas, lo que deja solo un 7% hasta el objetivo promedio de los analistas.
- La caída de los márgenes de los snacks y las estimaciones de beneficios de PepsiCo respaldan la venta, y su objetivo promedio se sitúa por debajo de la acción.
- La venta de ServiceNow es la más difícil de defender, ya que los analistas ven un potencial alcista del 55% y la acción cotiza a unas 22 veces los beneficios futuros.
Un fondo con $9.200 millones en acciones estadounidenses eliminó tres grandes nombres de su cartera el trimestre pasado: Edwards Lifesciences (EW), PepsiCo (PEP) y ServiceNow (NOW).
El 13F de Wellcome Trust para el trimestre finalizado el 30 de septiembre, presentado el 12 de noviembre, enumera 23 acciones estadounidenses y ninguna de estas tres. Al 30 de junio, valían casi $930 millones en conjunto, aproximadamente una décima parte del fondo.
Edwards avanzó sin él
Edwards era la mayor de las tres: 4,80 millones de acciones por valor de $434 millones al 30 de junio, un 4,8% del fondo. La acción ha subido un 17% desde el 30 de septiembre y se sitúa dentro del 1% de su máximo anual.
La empresa se ganó el avance. Las ventas del tercer trimestre crecieron un 11,2% en moneda constante hasta $1.720 millones, sus dispositivos mitrales y tricúspides crecieron un 44% hasta $207 millones, y la dirección elevó su perspectiva de crecimiento de ventas para el año completo a aproximadamente un 11,5%, desde un rango del 10% al 11%.
El consenso de precio objetivo de los analistas ha subido durante todo el año:
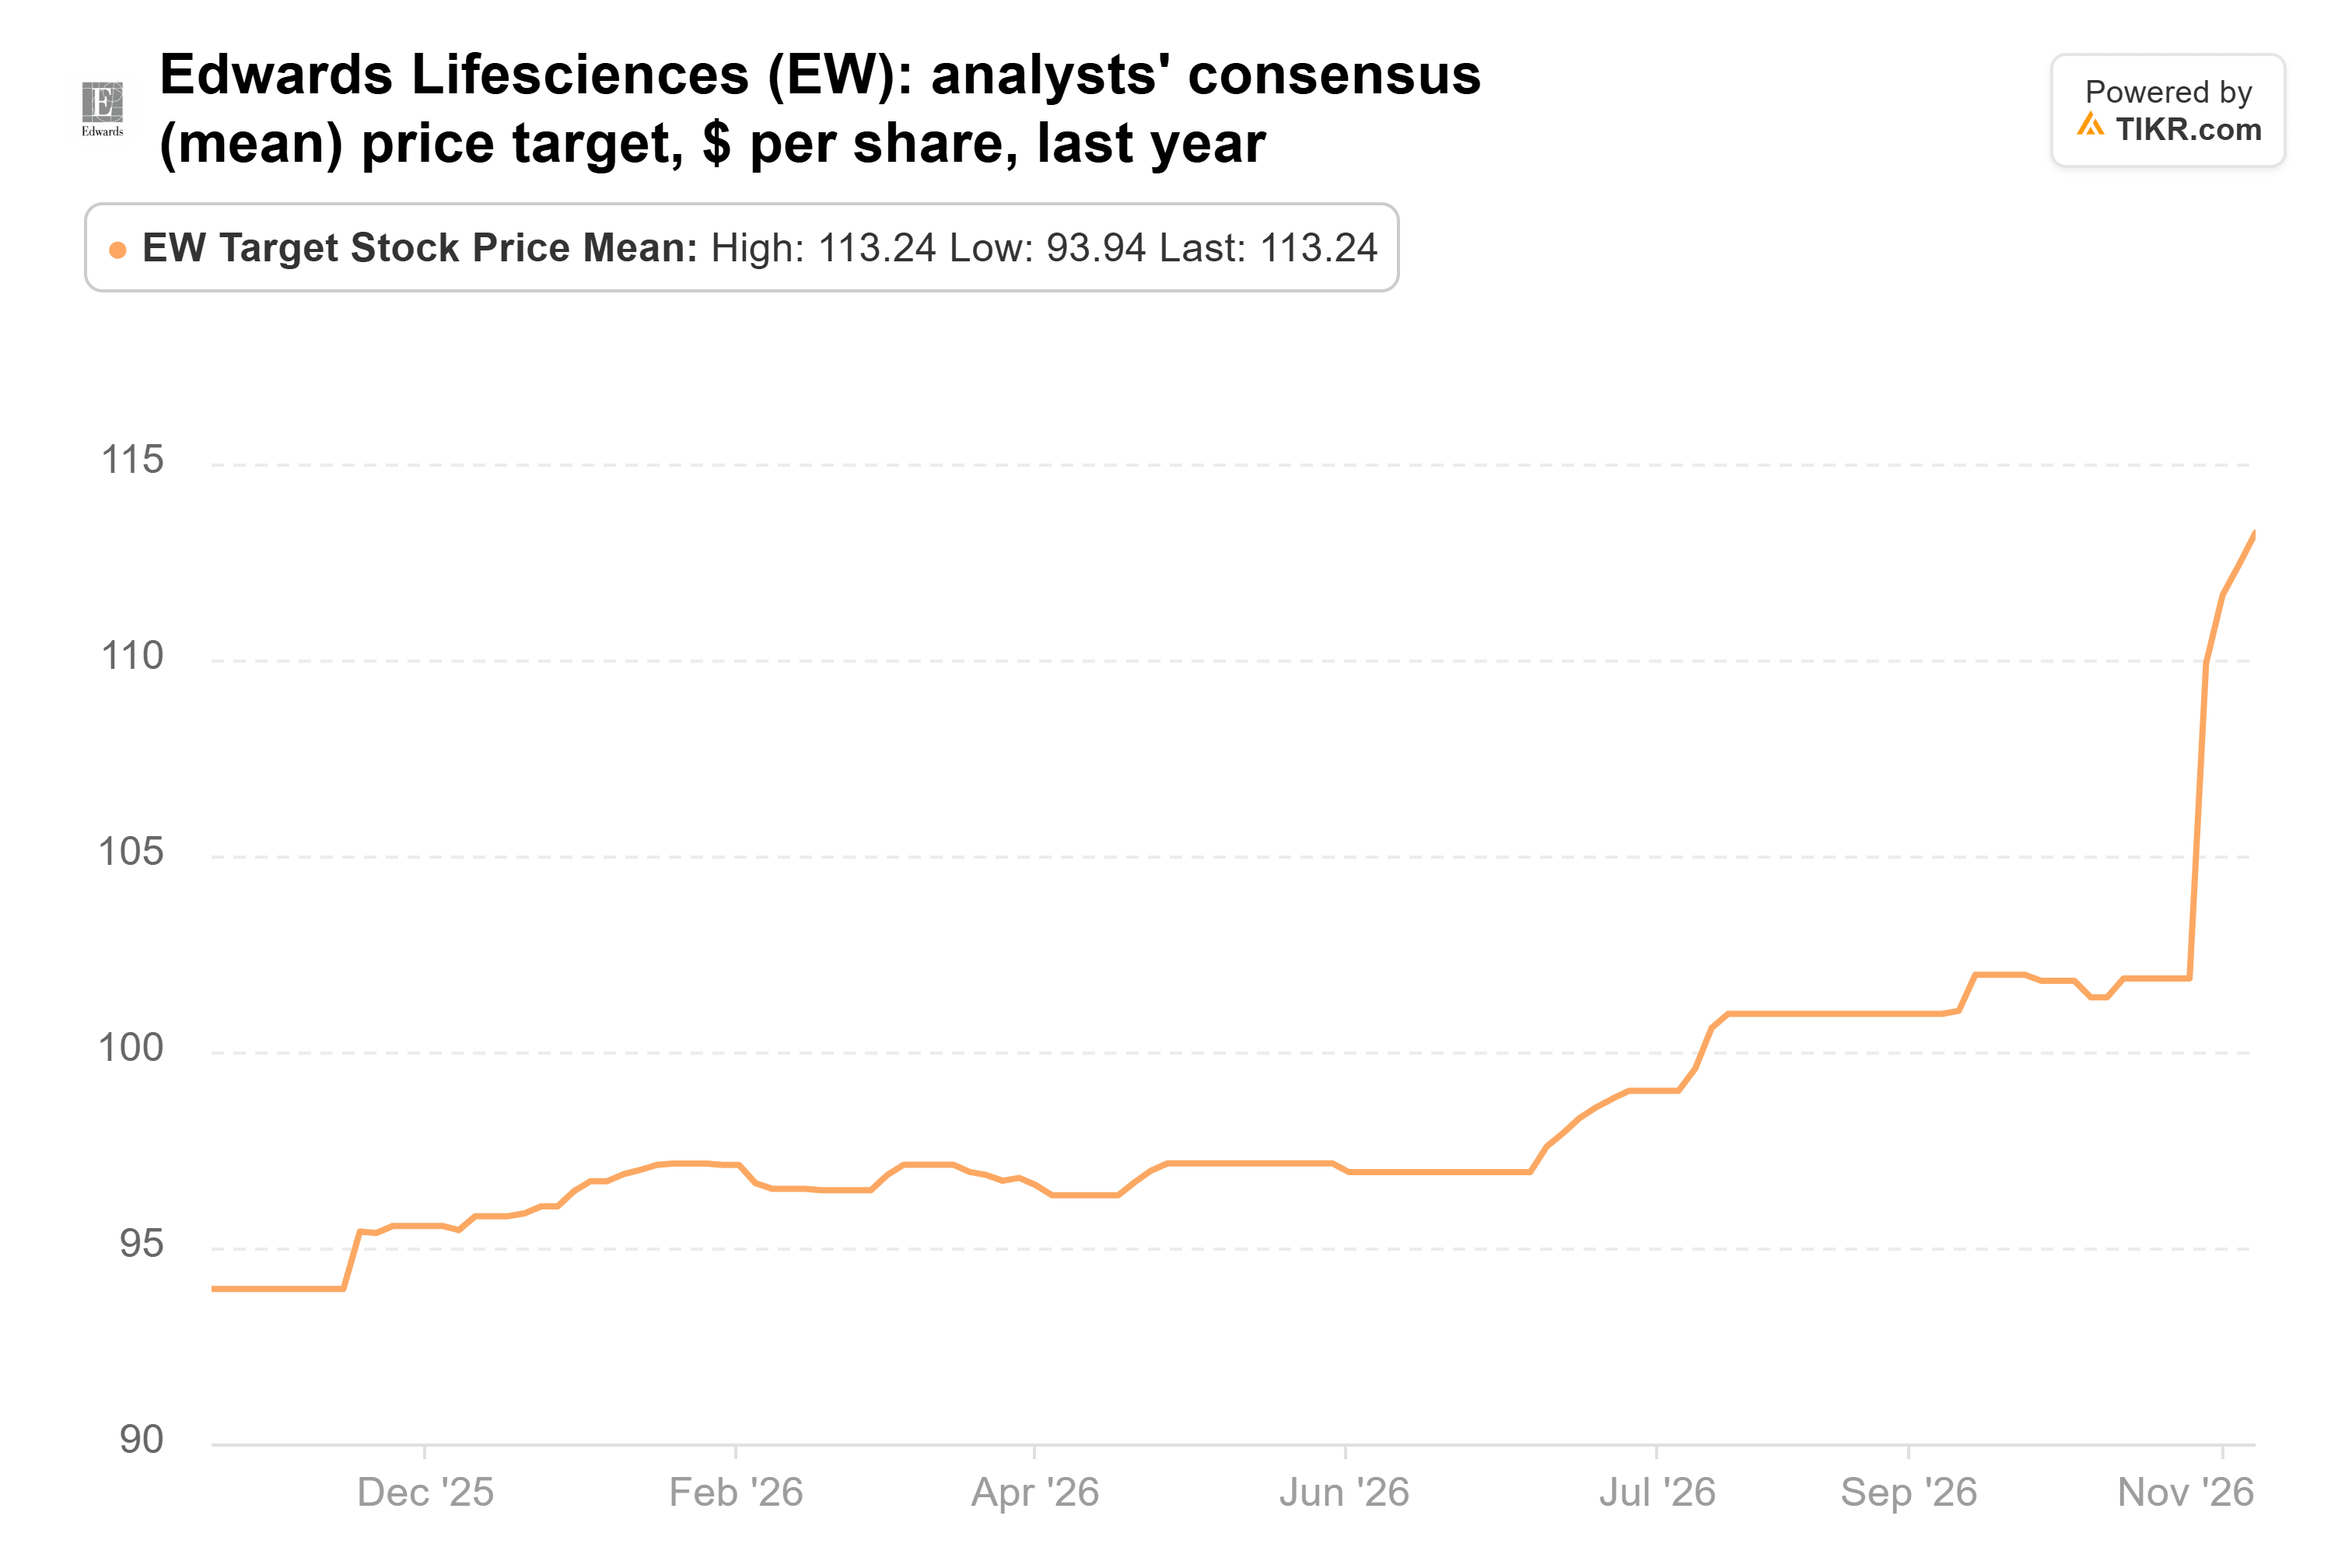
A $113, frente a $94 hace un año, todavía está solo un 7% por encima de la acción. Con Edwards cotizando a unas 33 veces los beneficios futuros, no la perseguiría a este precio.
TIKR hace seguimiento de 30 analistas sobre Edwards Lifesciences. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Edwards Lifesciences, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Edwards Lifesciences
El problema de los snacks de PepsiCo no ha desaparecido
PepsiCo es una historia más lenta. El trust poseía 2,00 millones de acciones por valor de $271 millones al 30 de junio, un 3,0% del fondo. La acción ha subido un 5% desde el 30 de septiembre y todavía está un 17% por debajo de su máximo anual.
El problema es Frito-Lay. El margen operativo básico de PepsiCo Foods North America cayó al 21,2% en el tercer trimestre, desde el 24,1% del año anterior, después de que la empresa recortara los precios hasta un 15% en Lay's, Doritos y otras marcas en febrero. PepsiCo recortó su perspectiva para 2026 el 8 de octubre, y el consenso para el BPA básico del año fiscal 2027 cayó un 5,1% entre el 30 de junio y el 22 de octubre, hasta $8,64.
El consenso de objetivo ha seguido a las estimaciones a la baja desde su máximo de mayo:
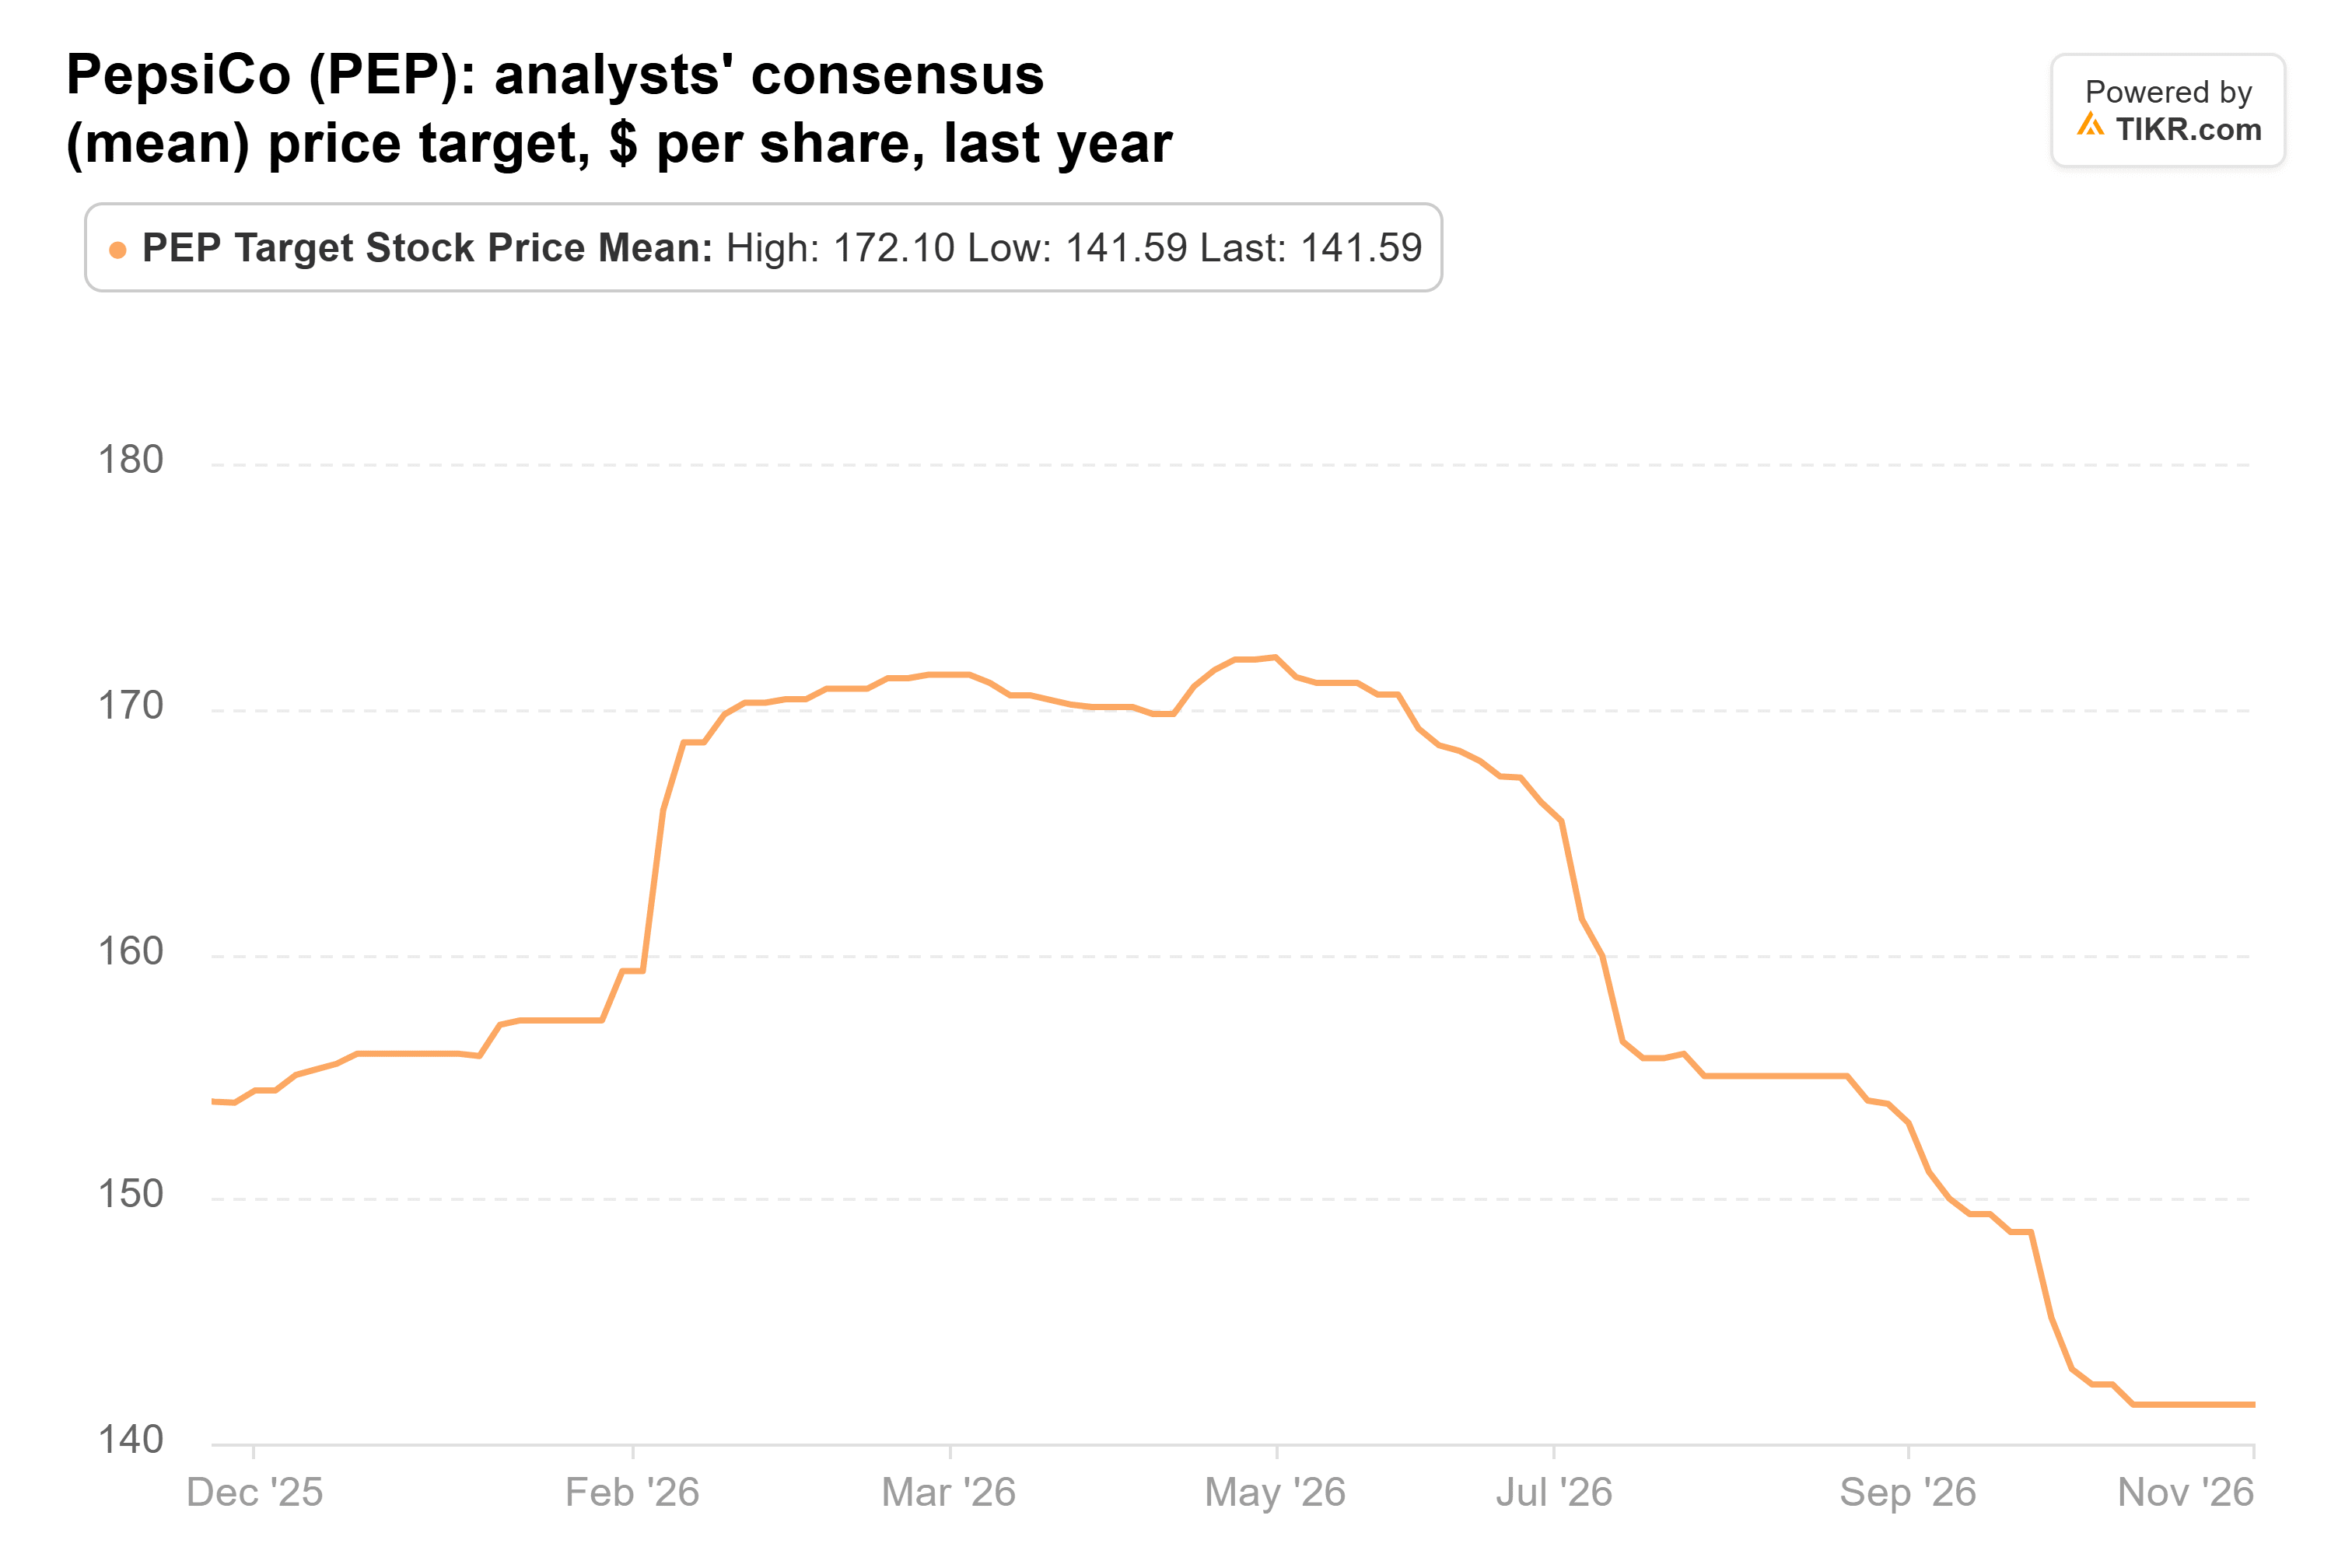
A $142, ahora se sitúa justo por debajo de la acción. PepsiCo parece barata a unas 17 veces los beneficios futuros, frente a un promedio de 5 años cercano a 21x. Y los dividendos absorbieron un 75% manejable del flujo de caja libre durante los 12 meses hasta el 5 de septiembre, por lo que sus 54 años consecutivos de aumentos de dividendos no parecen estar en riesgo. Pero con las estimaciones aún cayendo, me gustaría ver que el margen de los snacks se recupere antes de comprar.
ServiceNow ya ha sido rebajada
ServiceNow es el caso opuesto: una acción que ya ha caído con fuerza. El trust poseía 2,25 millones de acciones por valor de $223 millones al 30 de junio, un 2,5% del fondo. La acción ha subido un 1% desde el 30 de septiembre, pero está un 42% por debajo de su máximo anual.
Su tercer trimestre fue mixto. El cRPO creció un 21% en moneda constante, por encima de la guía del 20%, y la dirección elevó su objetivo de valor anual de contrato de IA para 2026 a $1.700 millones, desde $1.500 millones. Pero guió el cRPO del cuarto trimestre al 18,5%, y el CFO dijo que las renovaciones anticipadas adelantadas al tercer trimestre representaron aproximadamente la mitad del superávit. Los analistas recortaron sus estimaciones de BPA para 2027 a $4,80 desde $5,01 durante los 30 días hasta el 3 de noviembre, incluso cuando el CFO rechazó los temores de que la IA perjudique al negocio.
El consenso de objetivo cayó con fuerza durante el año pasado antes de recuperar algo de terreno:
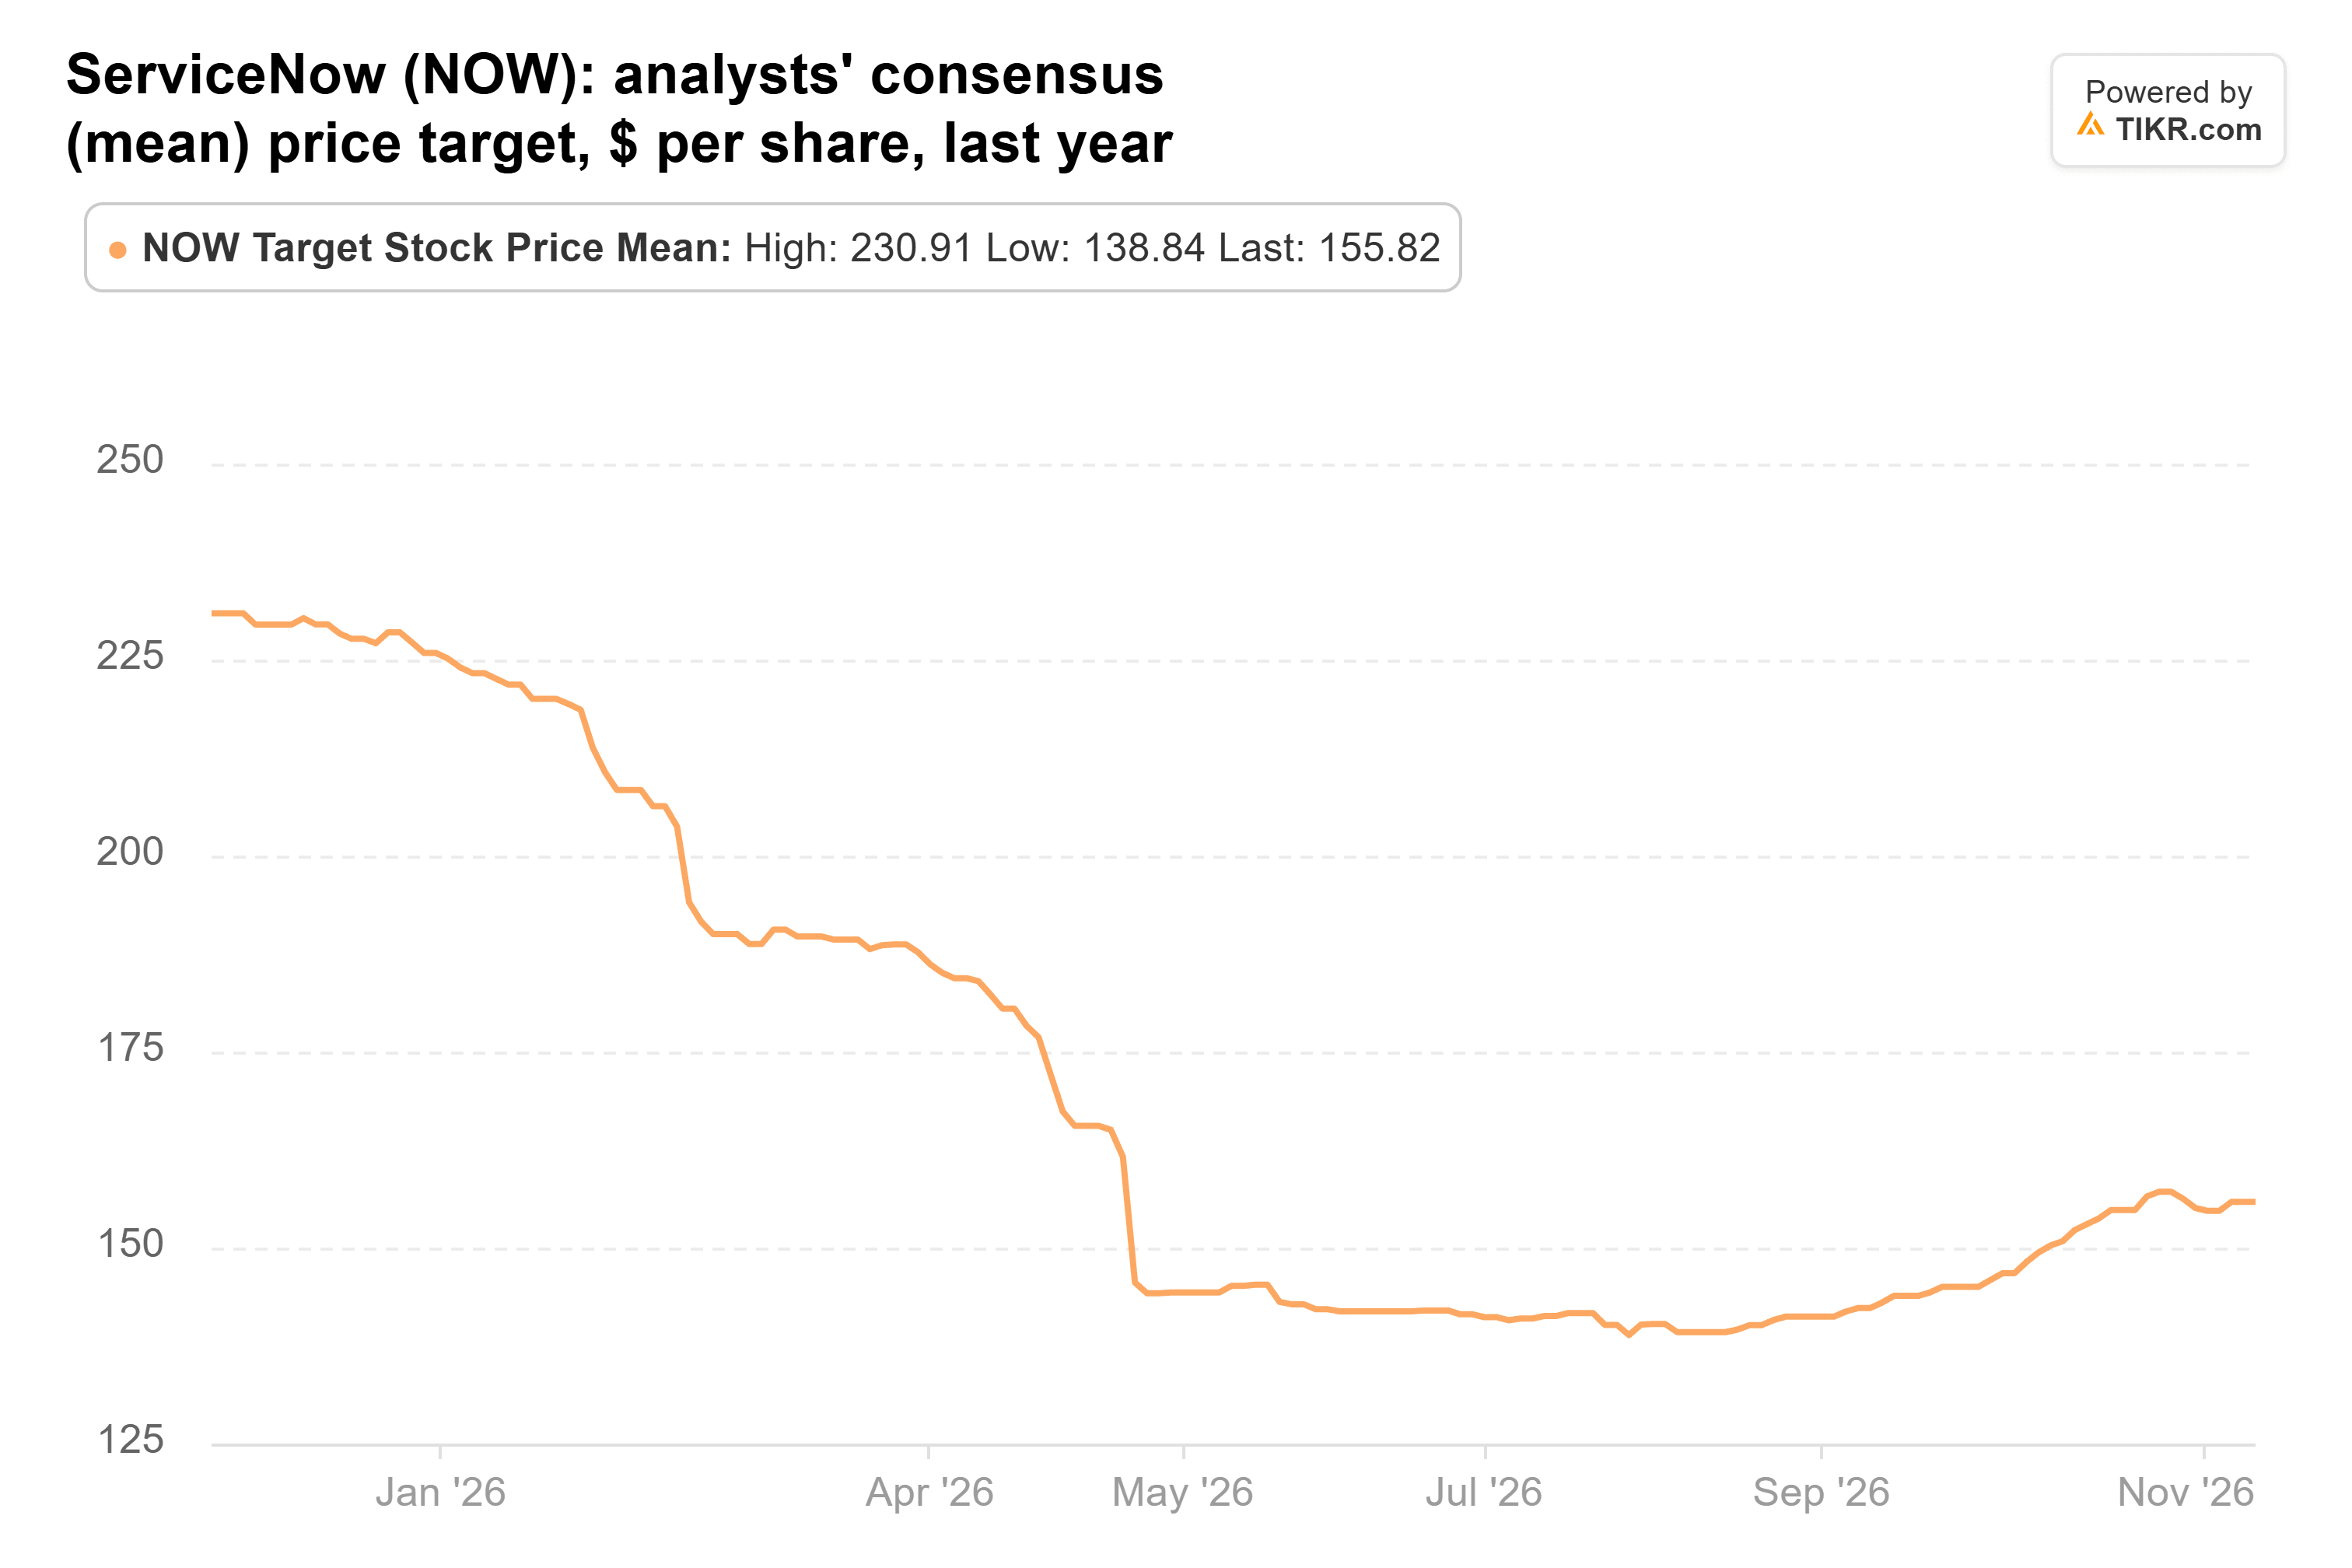
Ahora está en $156, frente a $231 hace un año y un mínimo de julio de $139, y eso es un 55% por encima de la acción. Los objetivos de los 49 analistas van desde $72 hasta $266, por lo que Wall Street está lejos de estar unida. Cotizando a unas 22 veces los beneficios futuros, frente a un promedio de fin de trimestre de cinco años de 53x, la acción ya descuenta muchas dudas.
La que recompraría
De las tres, los números respaldan mejor la venta de PepsiCo: sus estimaciones siguen cayendo, y el objetivo promedio de Wall Street se sitúa por debajo del precio. Vender Edwards también parece razonable, después de una subida del 17% que deja poco margen hasta el objetivo promedio.
Si tuviera que recomprar una de las tres, sería ServiceNow. El crecimiento se está desacelerando y las estimaciones se están resbalando, pero la acción cotiza a menos de la mitad de su múltiplo promedio de cinco años mientras los analistas ven un potencial alcista del 55%. El riesgo es que el crecimiento sin las adquisiciones siga deslizándose, y las estimaciones caigan con él.
Las próximas pruebas llegarán a principios del próximo año: el informe del cuarto trimestre de ServiceNow y la primera guía para 2027 a finales de enero, la perspectiva de PepsiCo para 2027 en febrero, y el próximo 13F del trust, que debe presentarse a mediados de febrero.
Entonces, ¿cuánto vale realmente la acción de Edwards Lifesciences?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Edwards Lifesciences. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Edwards Lifesciences gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!