


Die wichtigsten Punkte
- Nebius ist 2026 immer noch um 38% im Plus, aber 61% unter seinem Juni-Hoch, nach einem Quartalsbericht, der die Umsatzprognose für 2026 aufgrund von Verzögerungen bei Partner-Rechenzentren kürzte.
- Der Umsatz im dritten Quartal stieg um 571% auf $980,8 Millionen, und die Analystenschätzung für 2027 liegt weiterhin innerhalb des neuen Nebius-Zielkorridors von $12 bis $13 Milliarden.
- Die Risiken liegen in der Umsetzung und Finanzierung des Ausbaus: Die restliche Microsoft-Kapazität in New Jersey ist nun für das zweite Quartal 2027 geplant, Nebius plant $40 bis $45 Milliarden Kapitalausgaben für 2027, und der Weggang von Jensen Huang bei Nvidia wirft Fragen zur Finanzierung der Gruppe auf.
- Das Kurs-Umsatz-Verhältnis (KGV) des Aktie beträgt weniger als ein Drittel des Niveaus vom Juni, daher ist Halten sinnvoller als Verkaufen oder Nachkaufen, bis diese Kapazitäten verfügbar sind.
Nebius Group (NBIS) ist 2026 immer noch um 38% im Plus, liegt aber 61% unter seinem Juni-Hoch. Dieser Höchststand beendete einen Anstieg auf etwa das Vierfache seines Februar-Tiefs.
KI-Cloud-Aktien sind seit dem Herbst aufgrund von Finanzierungsfragen und Stromgrenzen für Rechenzentren unter Druck geraten. Dann schlug der eigene Bericht von Nebius vom 12. November zwar die Umsatzerwartungen, kürzte aber die Prognose für 2026, weil Drittanbieter-Rechenzentren in Verzug gerieten. Eines davon ist ein Standort in Vineland, New Jersey, wo Nebius Kapazitäten für Microsoft (MSFT) aufbaut. Am selben Tag verließ Jensen Huang seine Spitzenposition bei Nvidia (NVDA). Nvidia liefert die GPUs von Nebius und ist seit März ein $2 Milliarden schwerer Investor.
CEO Arkady Volozh war in der Telefonkonferenz zum dritten Quartal deutlich zu den Verzögerungen:
"Der Ausbau in dieser Größenordnung ist schwierig, und Verzögerungen sind derzeit Teil unserer Branche. Wir sind nicht immun."
TIKR verfolgt 23 Analysten zu Nebius. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nebius sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Nebius ansehen
Wachstum war der einfache Teil
Der Umsatz im dritten Quartal stieg um 571% auf $980,8 Millionen, obwohl Nebius $325,1 Millionen davon als nicht wiederkehrend bezeichnet. Die Aussichten sind das Problem. Nebius kürzte seinen Umsatzkorridor für 2026 auf $3,0 bis $3,2 Milliarden, von zuvor $3,0 bis $3,4 Milliarden. Das Ziel von mehr als $7 Milliarden Umsatz auf Jahresbasis (Run-Rate) wurde zudem auf Februar verschoben. Die Analystenschätzung für 2027 liegt bereits innerhalb des neuen Zielkorridors von $12 bis $13 Milliarden, den Nebius nun angibt:
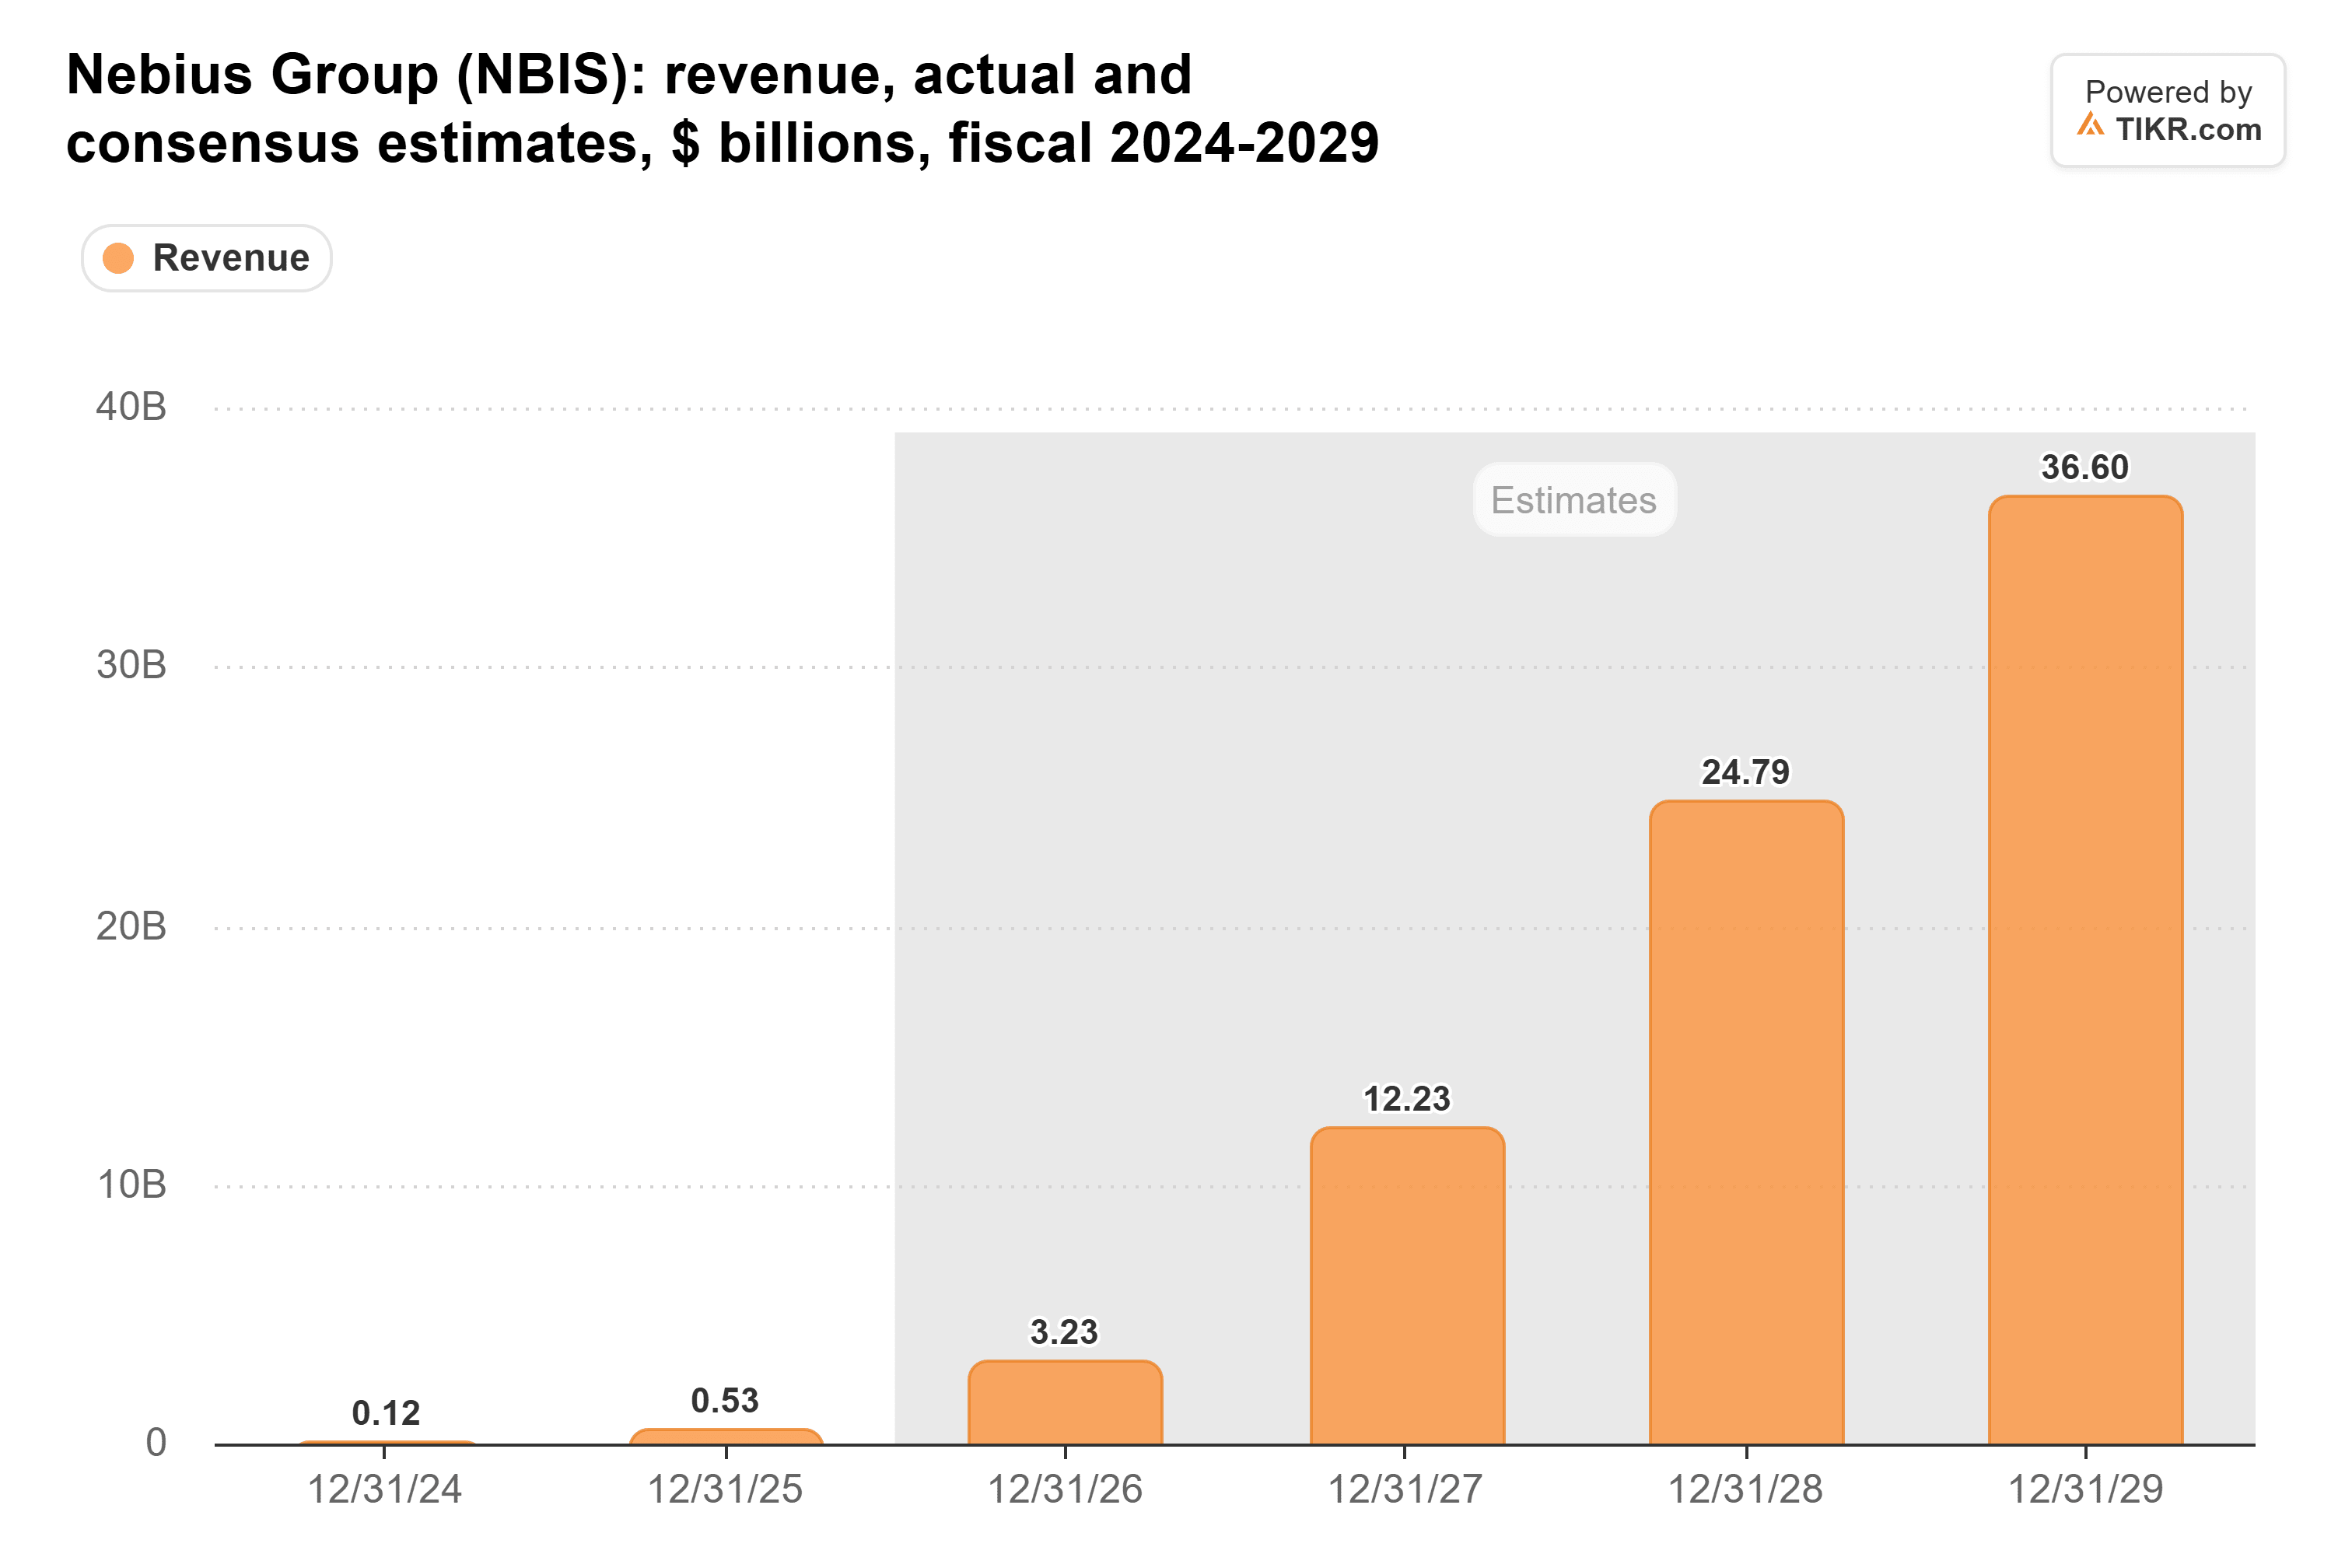
Der Shortseller Jim Chanos fragte auf X, wie diese Prognose zu Verträgen passt, die mit $20 bis $25 Millionen pro Megawatt abgeschlossen wurden, angesichts dessen, was er auf etwa 1.500 Megawatt durchschnittliche Kapazität für 2027 schätzt: "Das sind $8-9M pro MW, genauso viel wie die aktuelle Run-Rate für 2026."
Seine Rechnung stimmt. Meine Einschätzung: Ein Großteil der Lücke erklärt sich durch den Anlaufprozess. Das Management hat gesagt, dass die Kapazität, die bis Ende 2026 angeschlossen wird, in der ersten Hälfte 2027 zu Erträgen führt. Aber Chanos hat recht, dass die höheren Preise sich noch nicht im ausgewiesenen Umsatz niederschlagen.
Vineland ist der nächste Test
Der Microsoft-Vertrag ist $17,4 bis $19,4 Milliarden wert, Teil des über $40 Milliarden schweren, investmentfähigen Auftragsbestands, gegen den Nebius sich Geld leiht. Über die Hälfte der Microsoft-Kapazität in New Jersey sollte bis Jahresende betriebsbereit sein, aber die letzten Tranchen sind auf das zweite Quartal 2027 verschoben worden. Bloomberg berichtete am 5. November, dass Microsoft prüft, ob es neue Neocloud-Verträge abschließt. Die Einhaltung dieses Termins ist auch für den nächsten Vertrag wichtig.
Dann ist da noch die Rechnung. Nebius plant $40 bis $45 Milliarden Kapitalausgaben für 2027 und erwartet, dass Vorauszahlungen und besicherte Kredite 75% bis 85% davon decken. Das lässt etwa $6 bis $11 Milliarden, die aus dem $7,4 Milliarden schweren Cash-Bestand, weiteren Krediten oder neuen Aktienemissionen kommen müssen. Die Verschuldung betrug am 30. September bereits $14,2 Milliarden. Vorauszahlungen auf Verträge aus dem dritten Quartal deckten mehr als 100% der dafür nötigen Kapitalausgaben, gegenüber 50% bis 60% im zweiten Quartal.
Nvidia ist der Unsicherheitsfaktor. Nach Huangs Weggang berichtete The Information, dass Nvidia seine KI-Investitionen und Kreditgarantien voraussichtlich verlangsamen wird. Wenn Kreditgeber beginnen, die gesamte Gruppe höher zu bepreisen, wird es Nebius mehr kosten, diese Lücke zu schließen.
Günstig aus einem Grund, vorerst
Das Kurs-Umsatz-Verhältnis (KGV) von Nebius ist seit Juni stark gefallen:
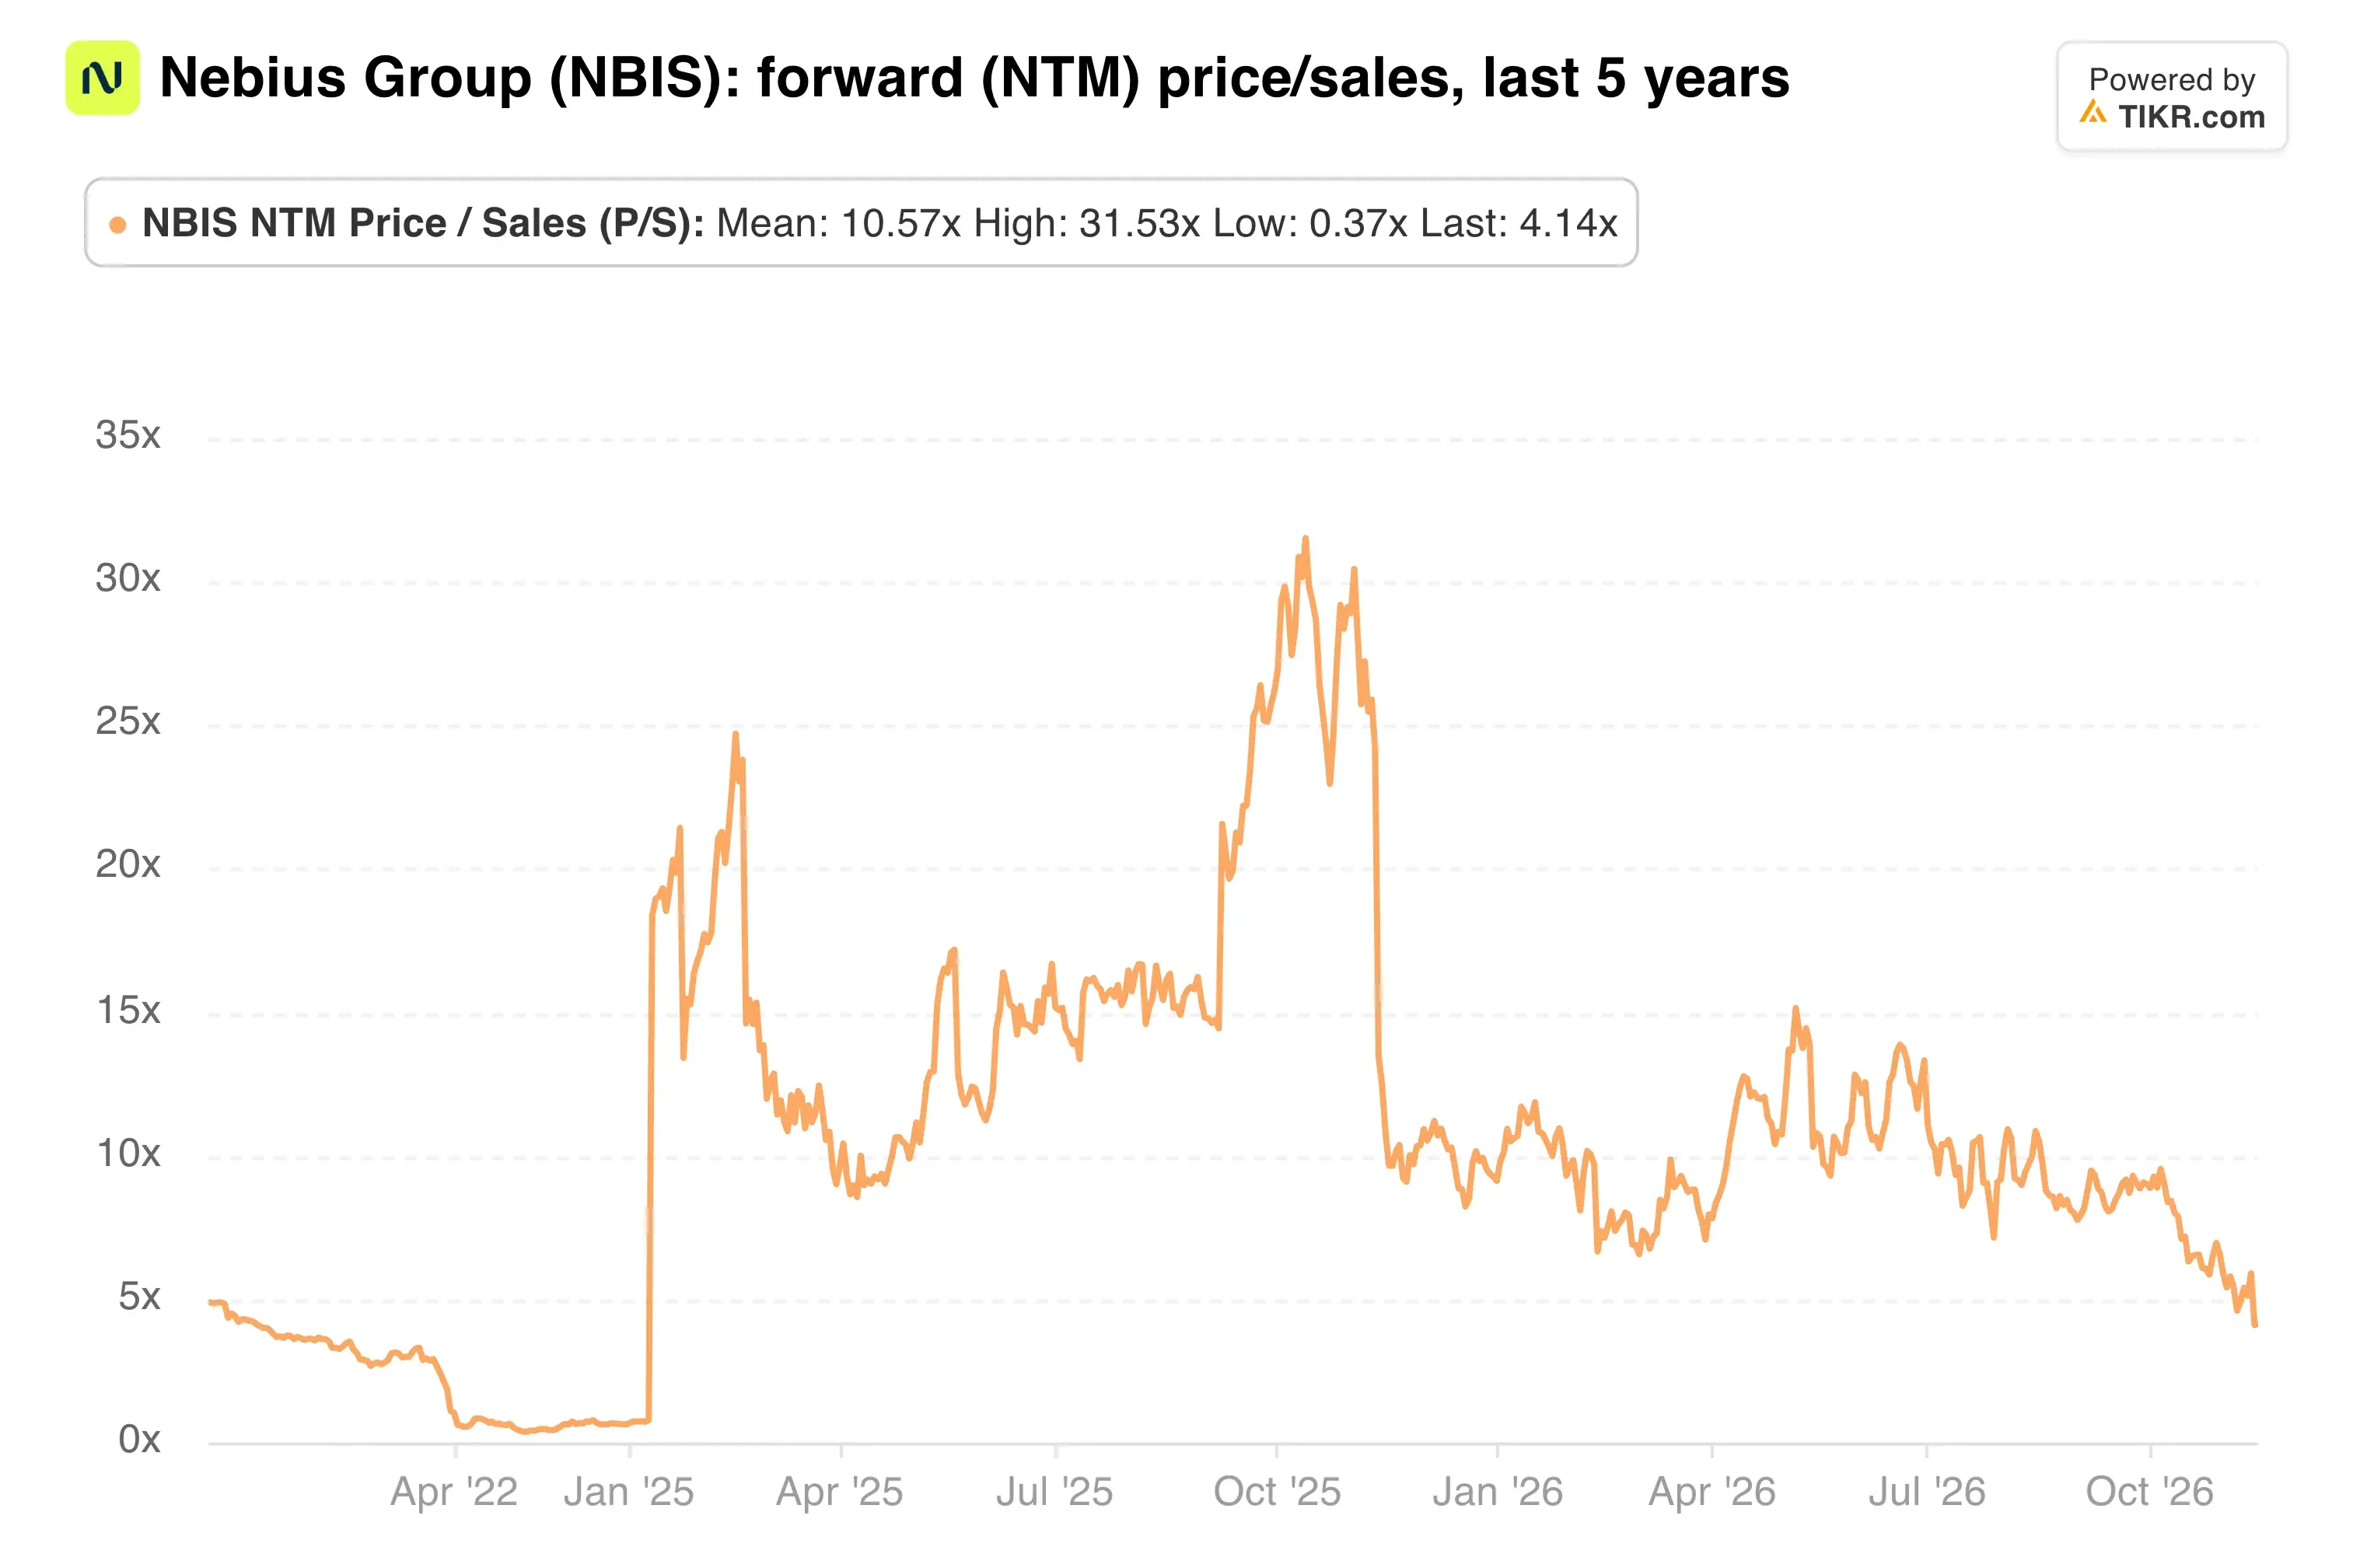
Zum Schlusskurs am 13. November notierte es bei 4,1x des Umsatzes der nächsten zwölf Monate, weniger als ein Drittel der 13,3x vom Ende Juni.
Ich würde hier keine Gewinne mitnehmen: Der Umsatz ist weiterhin auf dem Weg, sich 2027 fast zu vervierfachen, und das KGV bepreist bereits reichlich Schwierigkeiten. Aber ich würde auch nicht nachkaufen, bevor Nebius zeigt, dass es liefern kann. Der Quartalsbericht für das vierte Quartal Anfang 2027 ist der erste Prüfstein. Der größere ist, ob die Microsoft-Tranchen in New Jersey pünktlich eintreffen.
Was ist die Nebius-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nebius wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch als Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



