Die wichtigsten Erkenntnisse
- Die Sandisk-Aktie ist 2026 aufgrund einer Flash-Knappheit und der KI-Datacenter-Nachfrage um 273 % gestiegen, liegt aber 62 % unter ihrem Juni-Hoch, und Micron ist aus denselben Sorgen gefallen.
- Die Umsätze von Sandisk stiegen weiter, während die Aktie fiel, auf 11,0 Mrd. $ im Quartal bis zum 2. Oktober. Aber die Flash-Preissteigerungen lassen nach, und Qualcomm machte schwache Handyverkäufe teilweise an den Speicherkosten fest.
- Analysten erwarten weiterhin, dass sich der Gewinn von Sandisk in diesem Geschäftsjahr mehr als verdreifachen wird. Investoren geben seinen 88,9 Mrd. $ an Verträgen zu Mindestpreisen fast keine Anerkennung.
- Sandisk sieht aus wie eine Aktie, die man nach und nach weiter kaufen sollte, und sein Bericht Ende Januar ist der nächste Test.
Sandisk (SNDK) ist 2026 um 273 % gestiegen. Aber sie liegt auch 62 % unter ihrem Höchststand vom 25. Juni, und das Geschäft stellte den ganzen Weg nach unten Rekorde auf.
Micron (MU) ritt auf derselben Speicher-Hausse und fiel aufgrund derselben Sorgen. Die schlimmsten davon kamen von Qualcomm (QCOM), das schwache Handyverkäufe teilweise auf die Kosten für Speicher zurückführte.
Das Geschäft stellte weiter Rekorde auf
Eine Flash-Knappheit und der Appetit von KI-Datenzentren auf Speicher trieben das Jahr von Sandisk an. Der Umsatz erreichte im Quartal bis zum 2. Oktober 11,0 Mrd. $, ein Plus von 378 % gegenüber dem Vorjahreszeitraum. Die Umsätze aus dem Datacenter-Geschäft stiegen von 269 Mio. $ auf 4,80 Mrd. $, was 44 % des Gesamtumsatzes ausmachte. Die non-GAAP-Bruttomarge erreichte 85,1 %, gegenüber 29,9 % ein Jahr zuvor.
Sandisk kündigte im April seine ersten fünf langfristigen Lieferverträge an. Bis Anfang August hatte es fünf weitere unterzeichnet, als sein Vorstand ein Aktienrückkaufprogramm über 14 Mrd. $ hinzufügte.
TIKR verfolgt 25 Analysten für Sandisk. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Sandisk zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Sandisk ansehen
Dann ließen die Flash-Preise nach, und der KI-Trade bekam Risse
Aber höhere Preise trugen den größten Teil zum Wachstum bei. Das Management führte etwa zwei Drittel des Umsatzanstiegs im Quartal bis zum 3. Juli und etwa 40 % im darauffolgenden Quartal auf sie zurück. Sandisk übertraf die Obergrenze seiner Prognose um 24 %, dann um 9 %, dann nur noch um 2 % in seinen letzten drei Berichten. Kioxia, sein Joint-Venture-Partner im Flash-Geschäft, berichtete von derselben Abkühlung. Seine NAND-Preissteigerungen verlangsamten sich im Septemberquartal auf den mittleren 20er-Prozentbereich, von etwa 70 %. Sandisk übertraf die Erwartungen am 29. Oktober erneut, mit einem 8:1-Split, und die Aktie fiel trotzdem.
Dann kam der Bericht von Qualcomm nach Börsenschluss am 4. November. Sein Umsatz mit Handy-Chips fiel im Quartal bis zum 27. September um 26 % auf 5,14 Mrd. $. Ein Teil davon war auf sein auslaufendes Apple-Geschäft zurückzuführen. Es verwies auch auf "branchenweite Speicherdynamiken". Handys, PCs und andere Geräte machten im letzten Quartal die anderen 57 % des Umsatzes von Sandisk aus. Wenn also Speicherkosten bedeuten, dass weniger Handys gebaut werden, spüren das beide Unternehmen.
Der Sieg der Demokraten im Kongress am 3. November hatte bereits Ängste vor einem langsameren Ausbau von Datenzentren geschürt. Sandisk fiel am 5. November um 22 %. Micron fiel aufgrund derselben Nachrichten, obwohl es in diesem Jahr immer noch um 173 % gestiegen ist. Handy- und PC-Hersteller bringen etwa ein Viertel des Umsatzes von Micron ein. Seine eigenen 26 Liefervereinbarungen stehen vor demselben Test wie die von Sandisk.
Unter dem 4-fachen Gewinn würde ich mehr kaufen
Die Analysten sind der Aktie im Kursverfall nicht gefolgt. Sie erwarten weiterhin, dass der normalisierte Gewinn je Aktie in diesem Geschäftsjahr mehr als das Dreifache erreicht, auf 227,48 $ je Aktie für das Jahr bis Juni 2027, und danach weiter steigt:
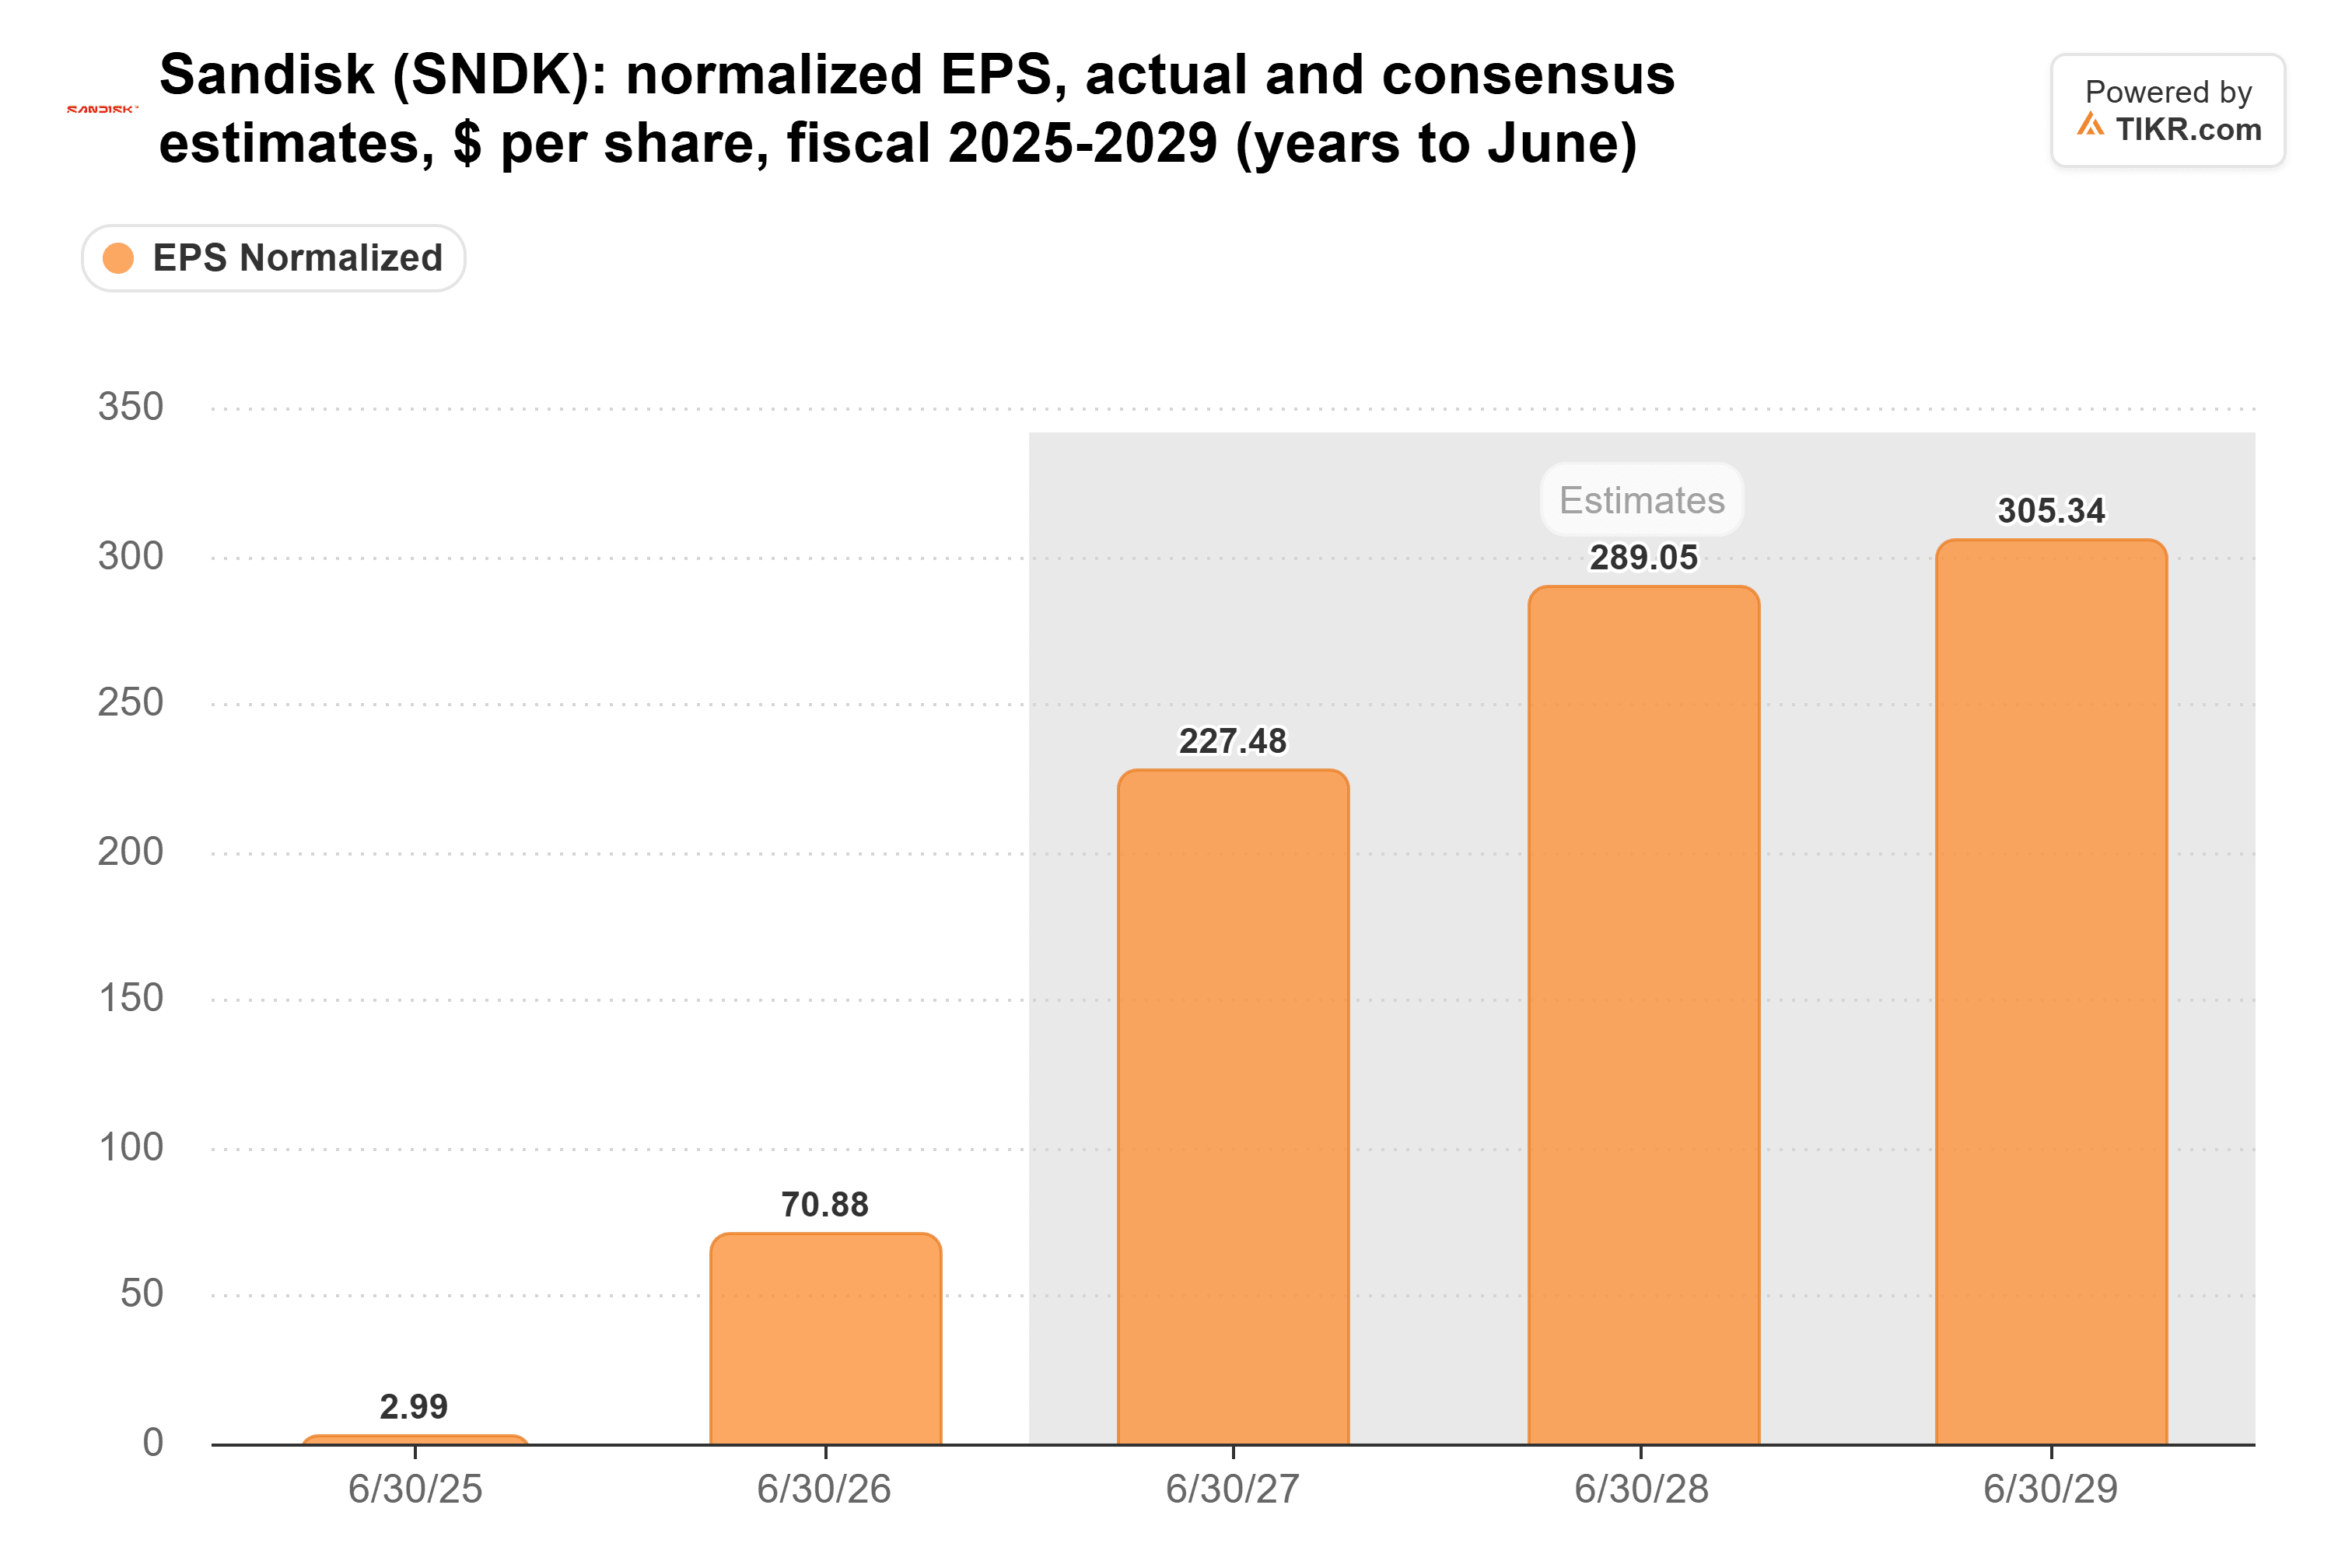
(Dies sind Zahlen vor dem Split. Die gesplitteten Aktien starten den Handel am 20. November.)
Investoren zahlen nicht für diese Gewinne. Sandisk notierte am 12. November mit dem 3,8-fachen des zukünftigen Gewinns, gegenüber einem Durchschnitt von 10,2-fach im vergangenen Jahr und 27,3-fach im Januar:
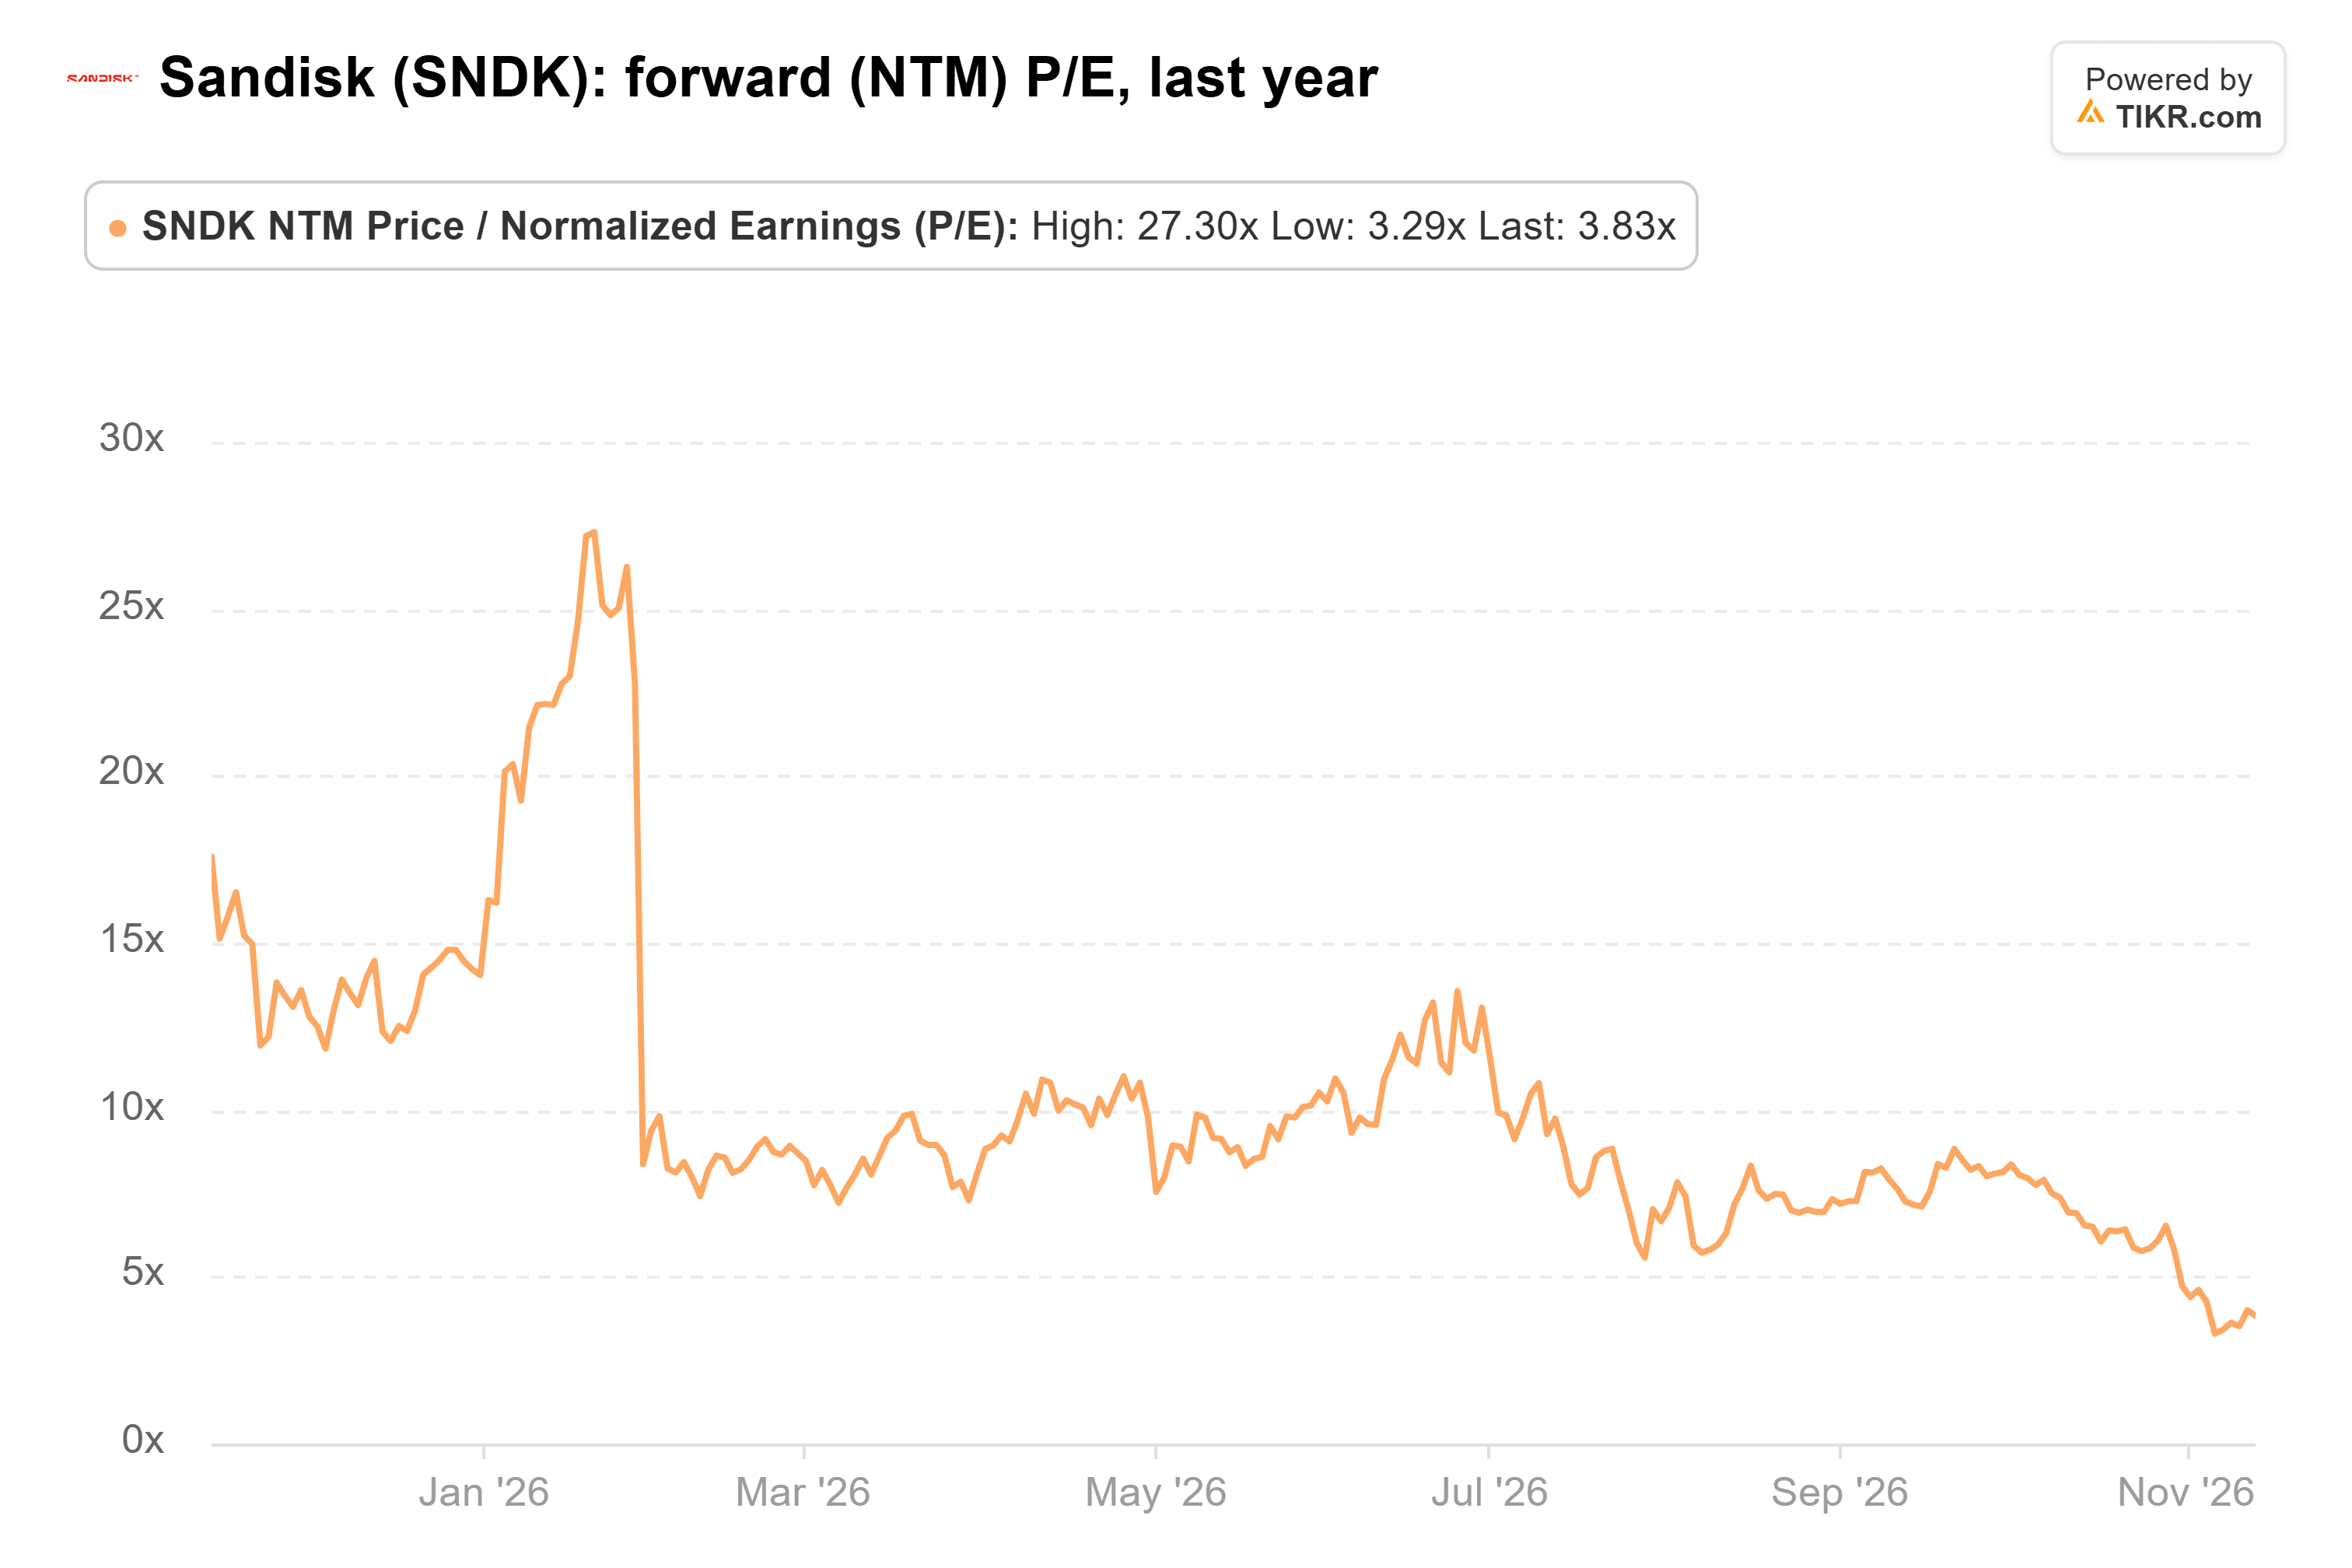
Das ist eine Wette auf einen Einbruch, und die Verträge sind das Polster. Sandisk hatte am 2. Oktober noch ausstehende Leistungsverpflichtungen in Höhe von 88,9 Mrd. $, bewertet zu Mindestpreisen, die laut Management immer noch eine Bruttomarge von etwa 80 % erzielen. Das Management sagt auch, dass die Verträge mehr als die Hälfte der Bits für das Geschäftsjahr 2027 abdecken. Das Risiko besteht darin, dass die Verträge jung sind, der älteste wurde im Januar unterzeichnet, und Flash war schon immer ein brutaler Zyklus.
Fazit: Investoren behandeln diese Verträge so, als ob sie kaum existieren. Ich würde mehr kaufen, nach und nach. Das durchschnittliche Kursziel von Wall Street von 2.047 $ (vor dem Split) ist mehr als das Doppelte des Aktienkurses. Evercore ISI behielt sein Kursziel von 2.500 $ am 11. November bei.
Der nächste Test kommt Ende Januar. Dann berichtet Sandisk über sein zweites Geschäftsquartal gegenüber einer Umsatzprognose von 12,2 Mrd. $ bis 12,6 Mrd. $ und gibt seine Aussichten für das Märzquartel ab, normalerweise sein schwächstes. Ein Auftragsbestand über 88,9 Mrd. $ würde neue oder größere Verträge bedeuten.
Was ist die Sandisk-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Sandisk wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte nicht alle aktuellen Unternehmensnachrichten oder wichtige Updates enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!