Die wichtigsten Punkte
- Oppenheimer hielt sein Kursziel von $475 für Snowflake am 18. November aufrecht. Das liegt 77 % über dem Schlusskurs vom 19. November, wobei die Aktie 27 % unter ihrem Oktober-Hoch notiert.
- Snowflake hat seit September keine Ergebnisse mehr vorgelegt, und andere Unternehmen in der Branche senden gemischte Signale: Datadog prognostizierte ein flaches viertes Quartal, während das Wachstum von MongoDB zugenommen hat.
- Analysten erwarten für das am Januar 2029 endende Geschäftsjahr einen normalisierten Gewinn je Aktie (EPS) von $4,34. Bezogen auf diese Zahl entspricht $475 etwa dem 109-fachen, was höher ist als das etwa 88-fache, zu dem die Aktie auf Basis der Schätzungen für das nächste Jahr gehandelt wird. Das Ziel erfordert also sowohl Gewinnwachstum als auch ein höheres Kurs-Gewinn-Verhältnis.
- Oppenheimers Ziel ist fair, lässt aber keinen Spielraum für Fehler, und Snowflakes Bericht am 2. Dezember ist der nächste Test.
Snowflake (SNOW) notiert 27 % unter seinem Schlusshoch vom 9. Oktober von $368,89 und hat seit Anfang September kein neues Quartal mehr vorgelegt. Am 18. November behielt Oppenheimers Analyst Ittai Kidron seine Outperform-Einstufung und sein Kursziel von $475 für die Aktie bei. Die Aktie fiel am nächsten Tag um weitere 3,9 % auf $268,59, sodass dieses Ziel 77 % über dem Kurs liegt.
Investoren beobachten andere Softwareunternehmen, die nach Nutzung abrechnen, genauso genau. Datadog (DDOG) prognostizierte am 4. November ein flaches viertes Quartal. MongoDB (MDB) konkurriert um die gleichen KI-Datenbudgets und legt am 1. Dezember, einen Tag vor Snowflakes eigener Veröffentlichung am 2. Dezember, Zahlen vor.
Ein starkes Quartal, dann nervöse Branchenkollegen
In seinem zweiten Fiskalquartal, das am 31. Juli endete, steigerte Snowflake den Produktumsatz um 37 % auf 1,49 Milliarden US-Dollar, das dritte Quartal in Folge mit beschleunigtem Wachstum. CEO Sridhar Ramaswamy sagte in der Telefonkonferenz, dass KI-Produkte "etwa die Hälfte der Beschleunigung ausmachten, die wir sehen". Datadog steigerte dann den Umsatz im dritten Quartal um 35 % auf 1,20 Milliarden US-Dollar, aber seine Prognose für das vierte Quartal impliziert kein sequenzielles Wachstum, nachdem sein größter Kunde die Nutzung reduziert hat. Das zeigt, wie schnell der Rückzug eines einzelnen Kunden Umsätze aus Nutzungsabrechnung zum Stillstand bringen kann, und Snowflake rechnet auf die gleiche Weise ab.
MongoDBs Bericht am 1. Dezember ist der nächste Indikator. Das Unternehmen steigerte den Umsatz im Juli-Quartal um 30 % auf 771,8 Millionen US-Dollar, mit dem, was CEO CJ Desai als "erste Dynamik bei KI-Anwendungsfällen" bezeichnete. Dieser Bericht wird zeigen, ob KI mehr als nur eine Datenplattform beflügelt.
TIKR verfolgt 51 Analysten zu Snowflake. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snowflake zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Snowflakes Analystenbewertungen ansehen
Oppenheimer ist nicht abgerückt
Kidron erhöhte sein Kursziel direkt nach diesem Bericht von $400 auf $475 und hat es während des Kursrückgangs beibehalten. Seine Notiz vom 18. November besagte laut MT Newswires, dass Snowflake im dritten Fiskalquartal wahrscheinlich einen höheren Produktumsatz als erwartet erzielen werde. UBS-Analyst Karl Keirstead ging am selben Tag den umgekehrten Weg und senkte sein Ziel von $500 auf $450, behielt aber eine Kaufempfehlung bei. Das durchschnittliche Kursziel der Analysten (Street) befindet sich auf dem höchsten Stand des letzten Jahres:
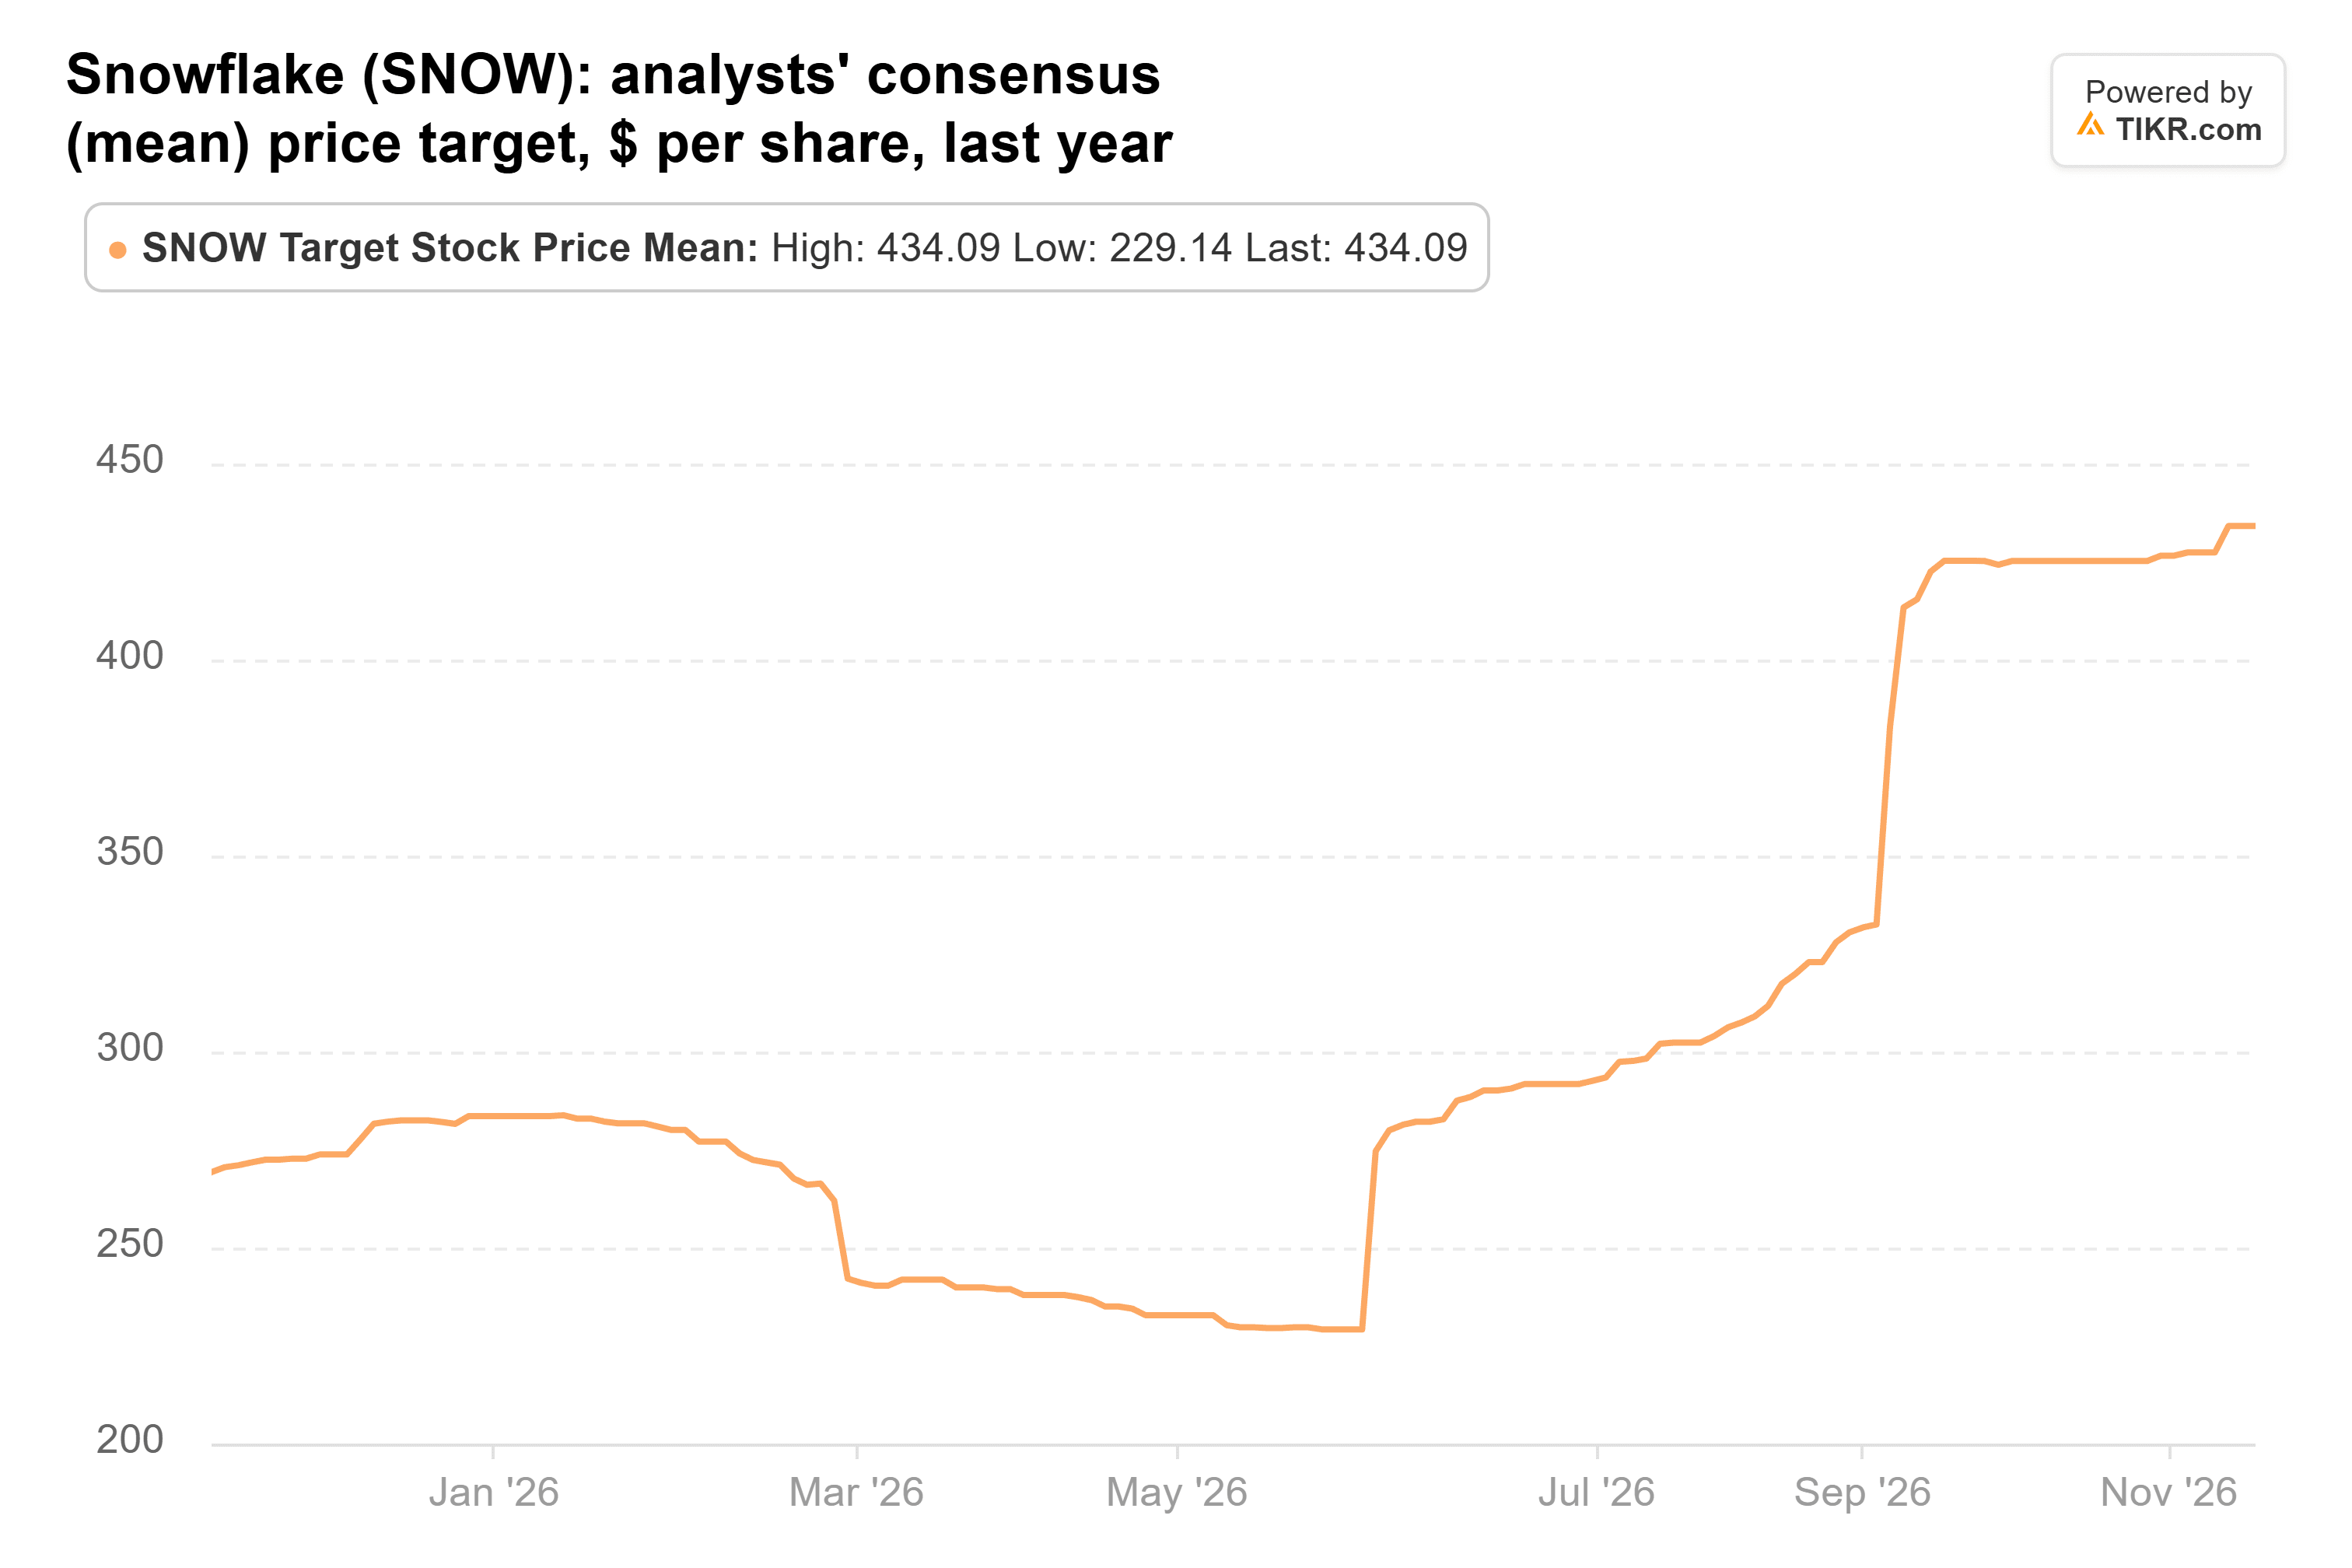
Dieser Durchschnitt von $434, basierend auf den 53 Analysten, die Snowflake abdecken, liegt 62 % über dem Schlusskurs vom 19. November und ist gegenüber $269 vor einem Jahr gestiegen.
Geht die Rechnung für $475 auf?
Die Analysten erhöhen weiterhin ihre Schätzungen. Sie erwarten nun einen normalisierten Gewinn je Aktie (EPS) von $2,23 für das am Januar 2027 endende Fiskaljahr, gegenüber $1,94 vor drei Monaten, $3,06 für das am Januar 2028 endende Jahr und $4,34 für das am Januar 2029 endende Jahr:
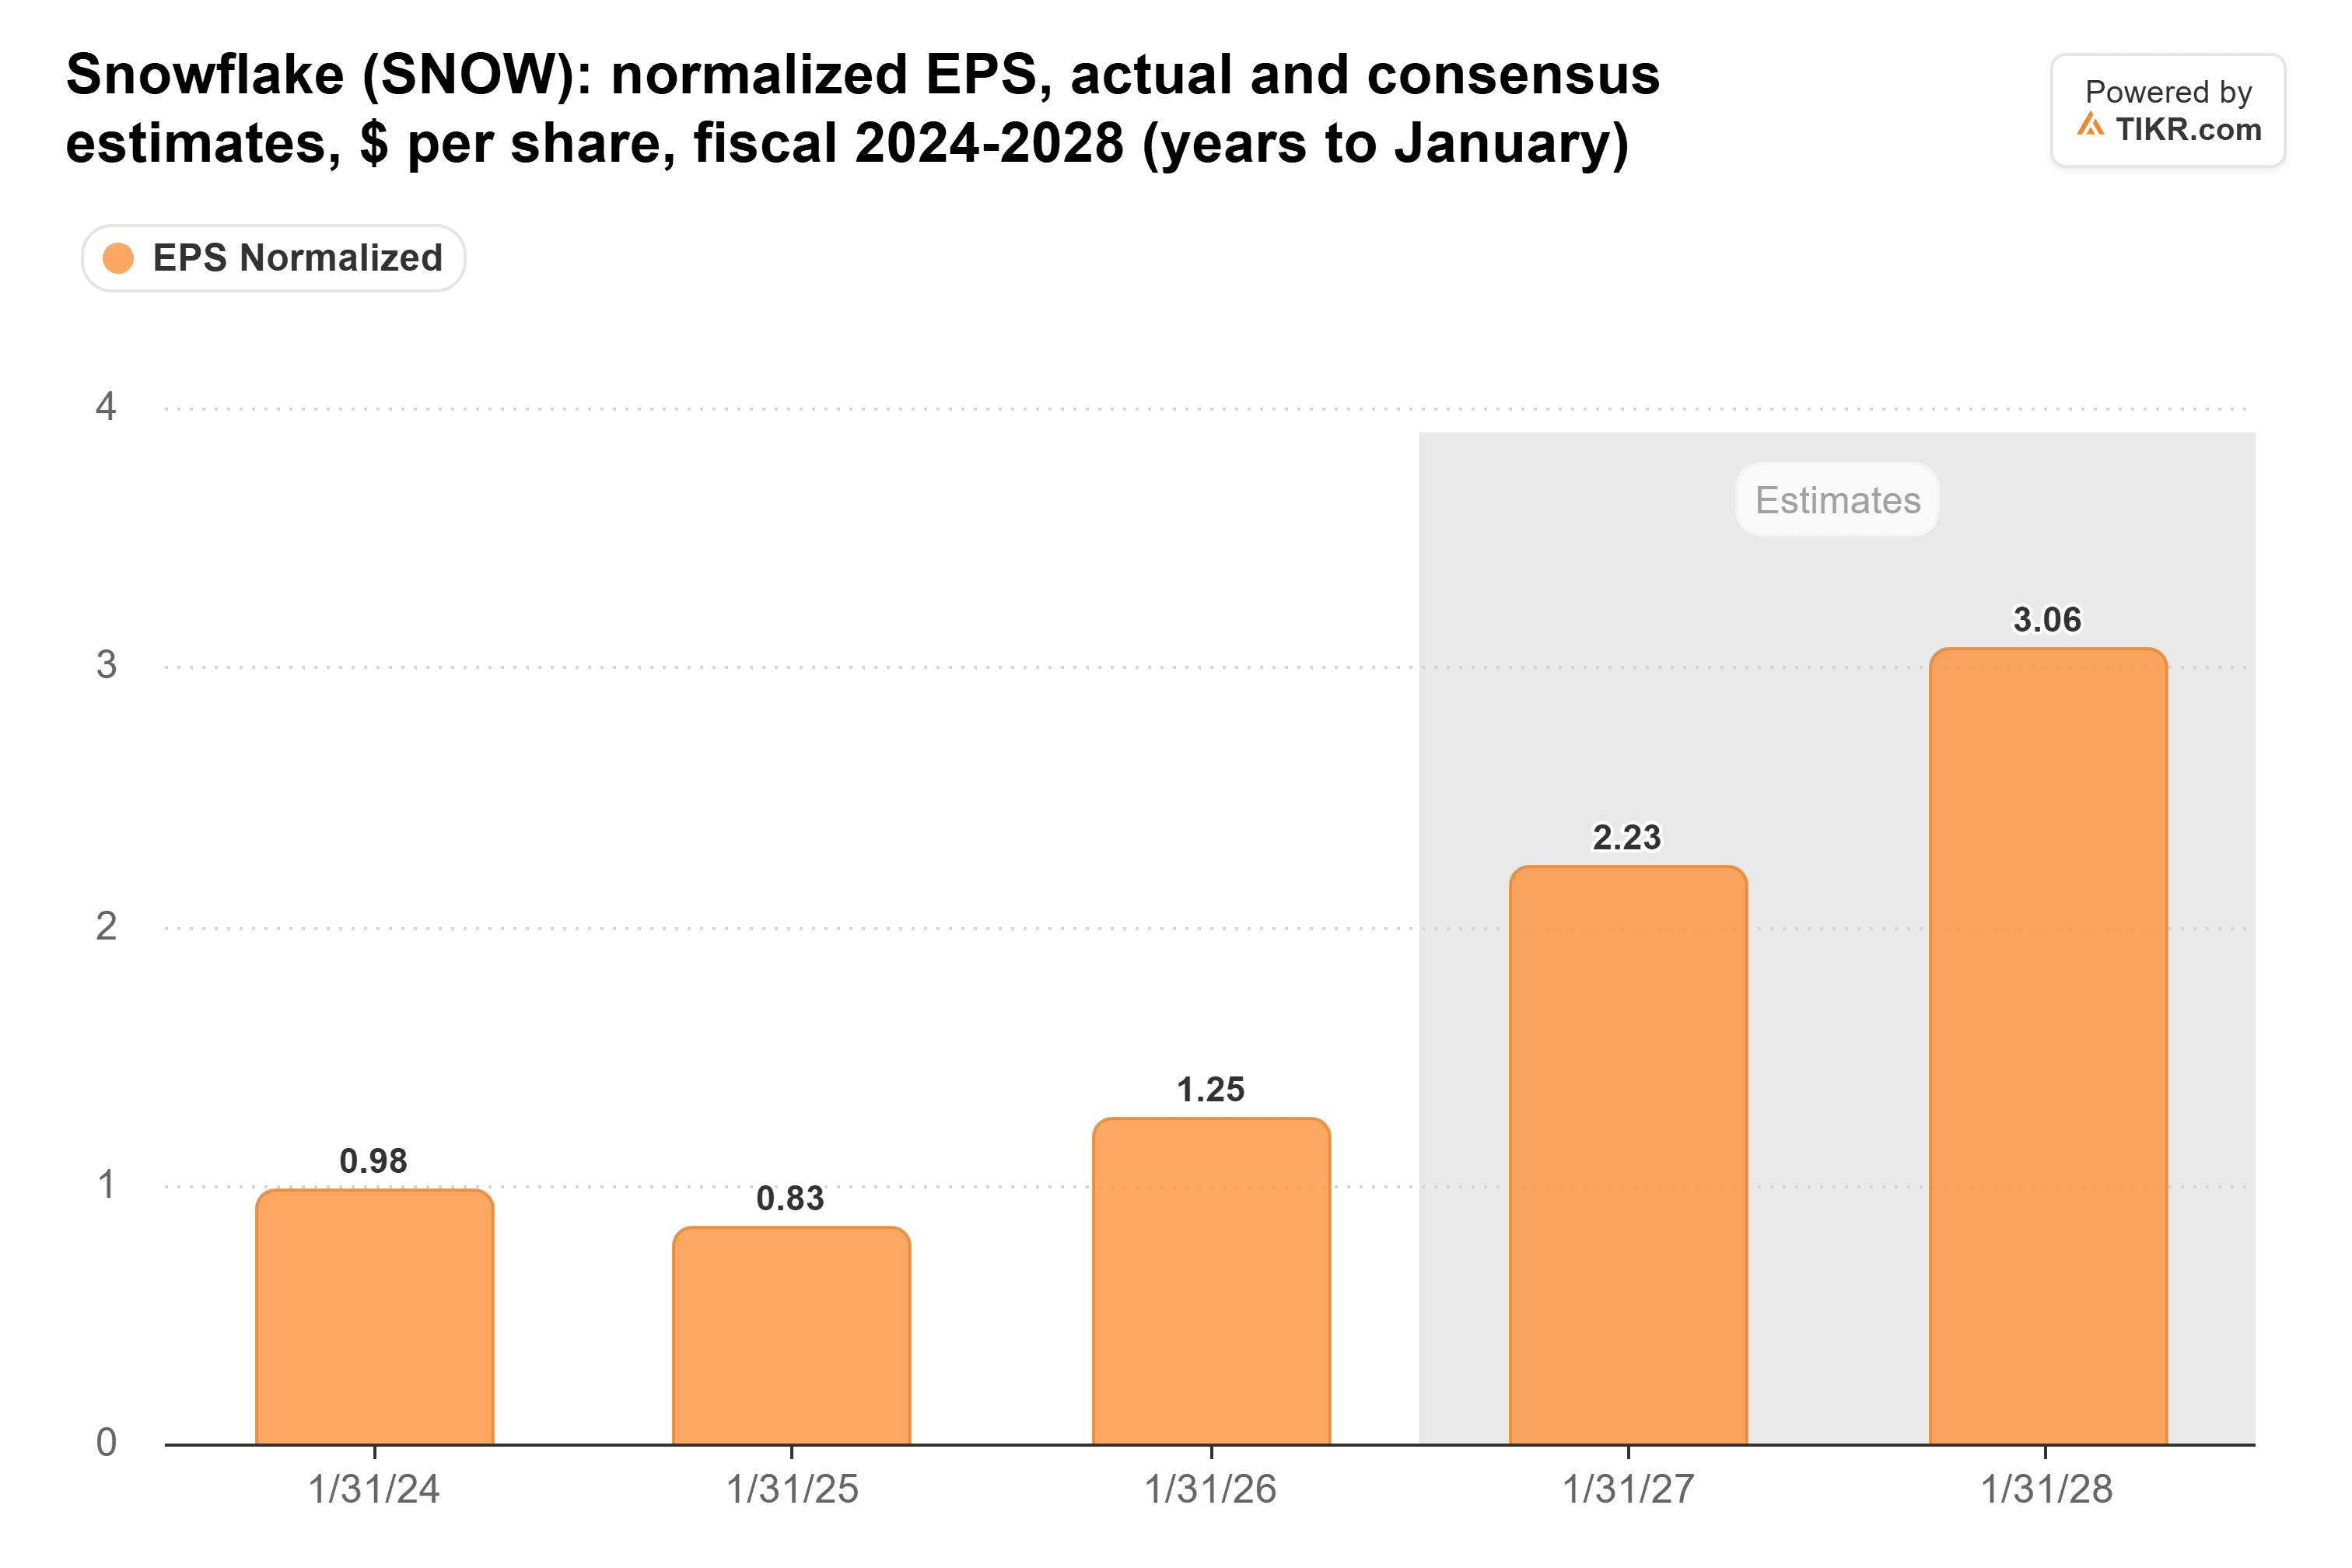
In einem Jahr wird der Markt auf diese $4,34 vorausschauen, und bezogen auf diese Zahl entspricht $475 etwa dem 109-fachen. Heute wird Snowflake mit etwa dem 88-fachen der von Analysten für das am Januar 2028 endende Jahr erwarteten $3,06 gehandelt. Das Ziel erfordert also zwei Dinge: ein Gewinnwachstum von etwa 42 % innerhalb eines Jahres und ein Kurs-Gewinn-Verhältnis, das etwa ein Viertel höher ist als das heutige.
Ein faires Ziel ohne Puffer
Das Risiko liegt in der Marge. KI-Workloads "haben heute eine niedrigere Deckungsbeitragsmarge", sagte CFO Brian Robins im September, als Snowflake seine Prognose für die nicht-GAAP-Produktbruttomarge für das Gesamtjahr von 75 % auf 74 % senkte.
Oppenheimers $475 ist nur dann ein faires Ziel, wenn Snowflake weiterhin die Erwartungen übertrifft, da es von Investoren verlangt, ein höheres Kurs-Gewinn-Verhältnis für Schätzungen zu zahlen, die bereits schnelles Wachstum voraussetzen. Bei etwa dem 88-fachen des Gewinns des nächsten Jahres kann sich Snowflake keinen Fehltritt leisten. Am 2. Dezember würde ein Produktumsatz über der Obergrenze der Prognose von 1.588 bis 1.593 Millionen US-Dollar, bei einer Produktbruttomarge von mindestens 74 %, Kidrons Argumentation stützen.
Was ist Snowflake-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snowflake wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!