Die wichtigsten Punkte
- NVIDIAs Lieferverpflichtungen stiegen in einem Quartal von 279 Milliarden auf 390 Milliarden Dollar, größtenteils für mehrjährige Speicherkäufe.
- Micron wird mit dem 4,0-fachen des erwarteten Gewinns pro Aktie gehandelt, obwohl Analysten erwarten, dass der Gewinn pro Aktie bis zum Fiskaljahr 2028 weiter steigen wird.
- NVIDIA hat seine Speicherlieferanten nicht genannt, SK hynix führte 2025 im HBM-Geschäft, und Sandisk sieht sich Warnungen vor einem NAND-Überangebot im Jahr 2027 ausgesetzt.
- Microns Bericht im Dezember ist der nächste Test, ob seine Gewinne von Dauer sind.
NVIDIA (NVDA) hat in einem einzigen Quartal Lieferverpflichtungen in Höhe von 111 Milliarden Dollar hinzugefügt, und der größte Teil davon betrifft Speicher. Dennoch wird Micron Technology (MU) mit nur dem 4,0-fachen des erwarteten Gewinns pro Aktie gehandelt, und Sandisk (SNDK) mit dem 3,3-fachen. SK hynix (SKHY), der größte HBM-Lieferant, befindet sich in derselben Lage.
Ein Investor auf X fragte, ob sich noch jemand daran erinnere, wann Nachrichten wie die von NVIDIA "gute Nachrichten für Speicherhersteller wie $MU und SK Hynix waren".
Wofür sich NVIDIA verpflichtet hat
Im Anruf zum dritten Fiskalquartal von NVIDIA am 17. November, dem ersten seitdem Jensen Huang als CEO zurückgetreten ist, sagte die interimistische CEO und CFO Colette Kress, dass die Kaufverpflichtungen auf 390 Milliarden Dollar gestiegen seien, "was unser Vertrauen in die langfristige Nachhaltigkeit der Nachfrage nach NVIDIA-Infrastruktur widerspiegelt". Das ist ein Anstieg gegenüber 279 Milliarden Dollar im Quartal zuvor, und der Kommentar des CFO von NVIDIA besagt, dass der Anstieg hauptsächlich auf über mehrere Jahre gekaufte Speicher zurückzuführen ist.
Von diesen Verpflichtungen fallen 203 Milliarden Dollar in das Fiskaljahr 2028, das vom Februar 2027 bis Januar 2028 läuft. Die Einreichung drei Monate zuvor zeigte 87 Milliarden Dollar für dieses Jahr. Das ist mehr als das Doppelte für einen Zeitraum, der sich mit Microns Fiskaljahren 2027 und 2028 überschneidet.
TIKR verfolgt 63 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenempfehlungen für Nvidia an
Auf einen Einbruch eingepreist
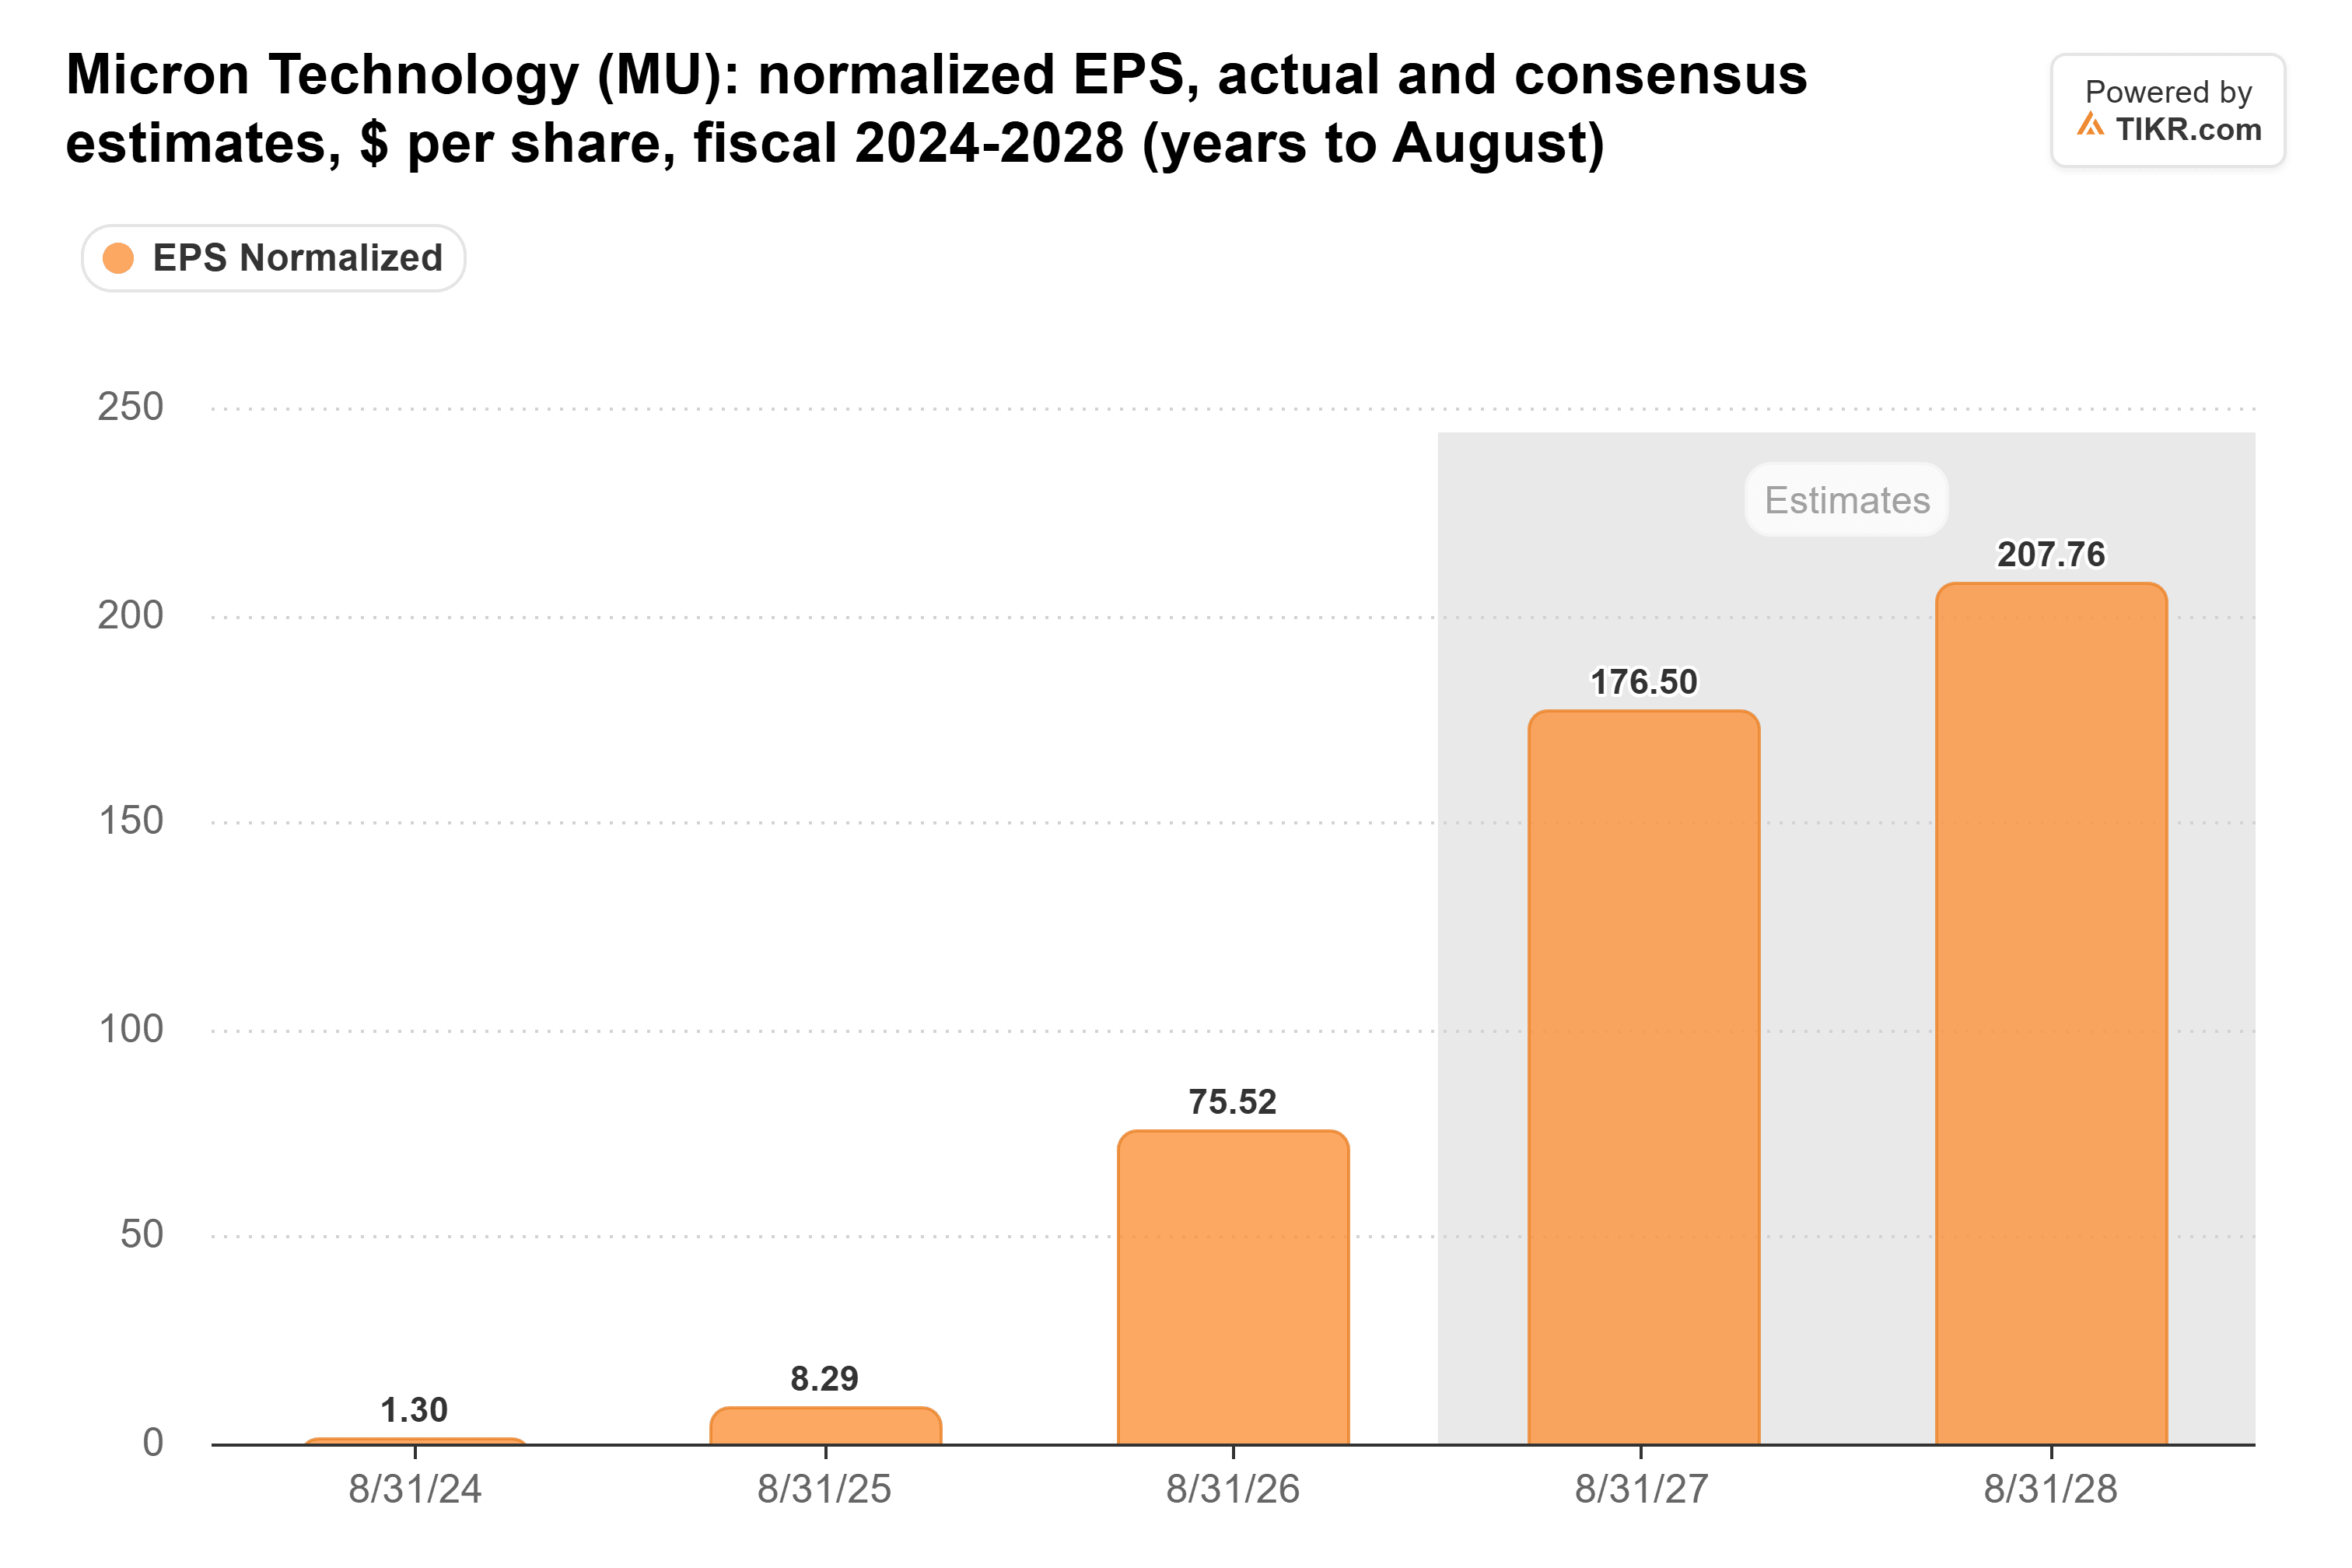
Der normalisierte Gewinn pro Aktie lag im Fiskaljahr 2026 bei 75,52 Dollar, und der Konsens geht davon aus, dass er im Fiskaljahr 2027 auf etwa 177 Dollar und im Fiskaljahr 2028 auf 208 Dollar steigen wird.
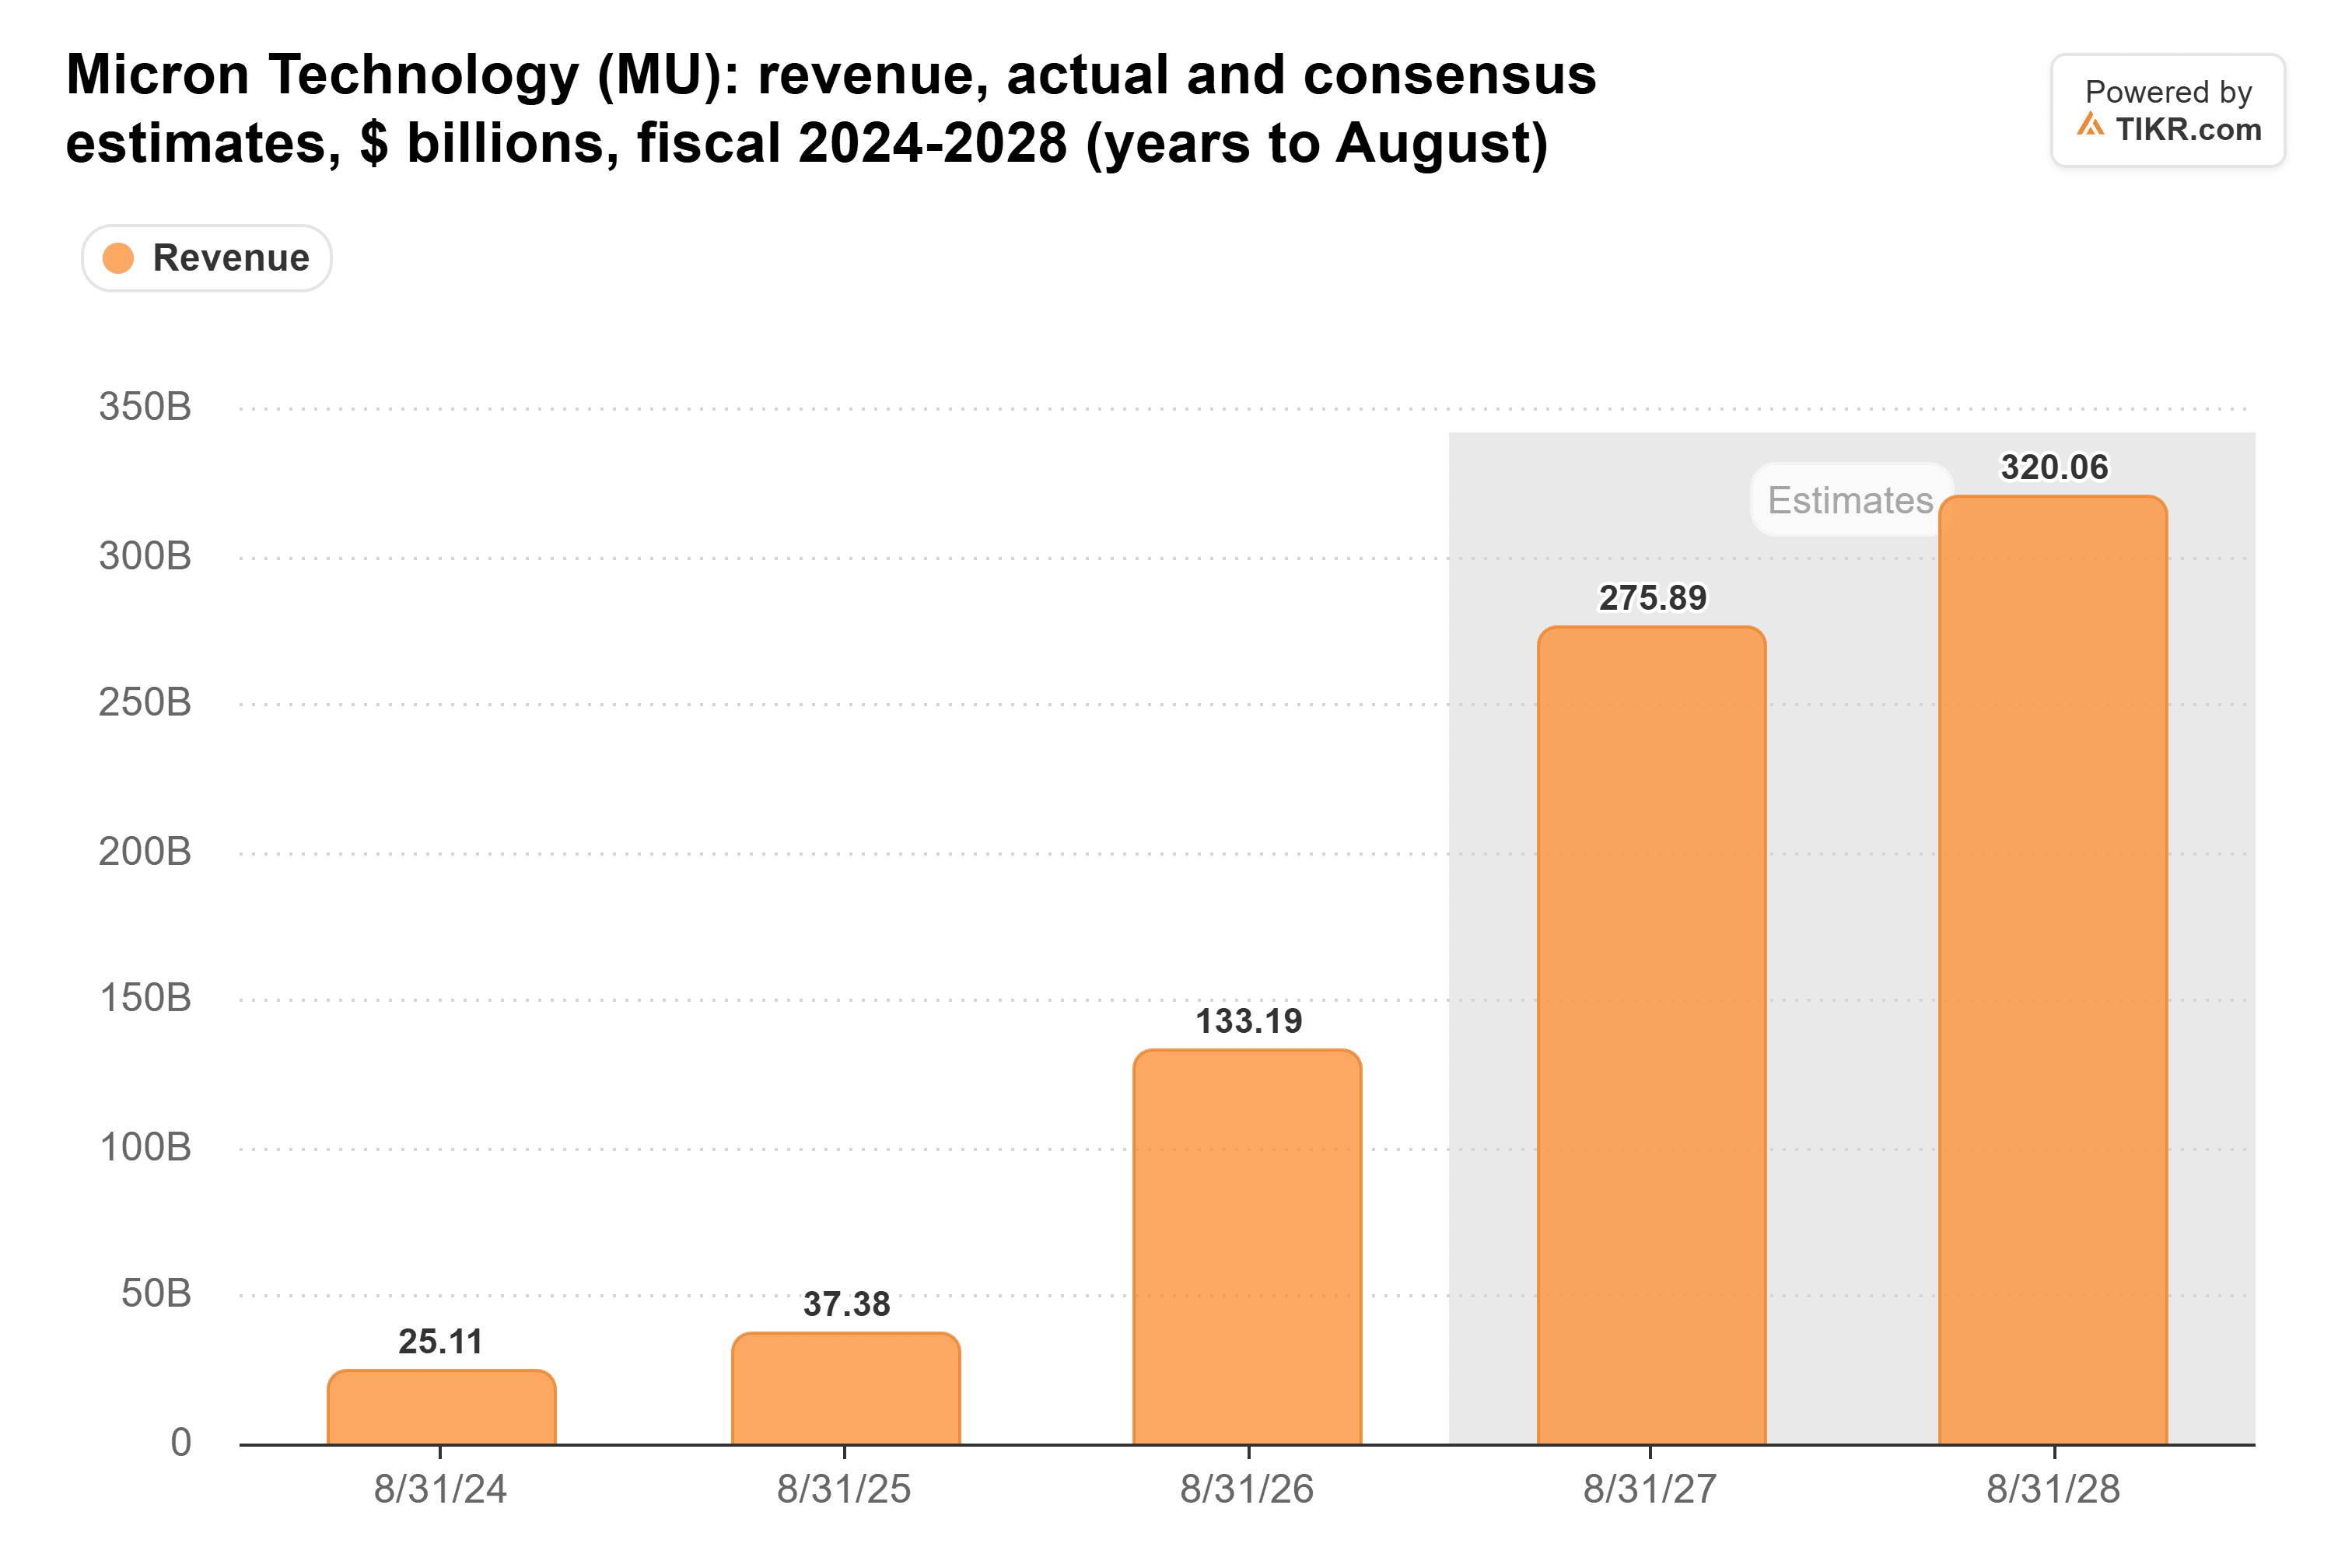
Der Umsatz folgt demselben Pfad, von 133 Milliarden Dollar im Fiskaljahr 2026 auf geschätzte 276 Milliarden Dollar im Fiskaljahr 2027 und 320 Milliarden Dollar im Fiskaljahr 2028.
Micron hat einen Teil davon bereits unter Vertrag: etwa 134 Milliarden Dollar an noch ausstehenden Leistungsverpflichtungen zum 3. September, aus mehrjährigen Vereinbarungen, die das Management auf über 35 % des Umsatzes bis 2030 schätzt.
Trotzdem liegt Microns KGV (Kurs-Gewinn-Verhältnis) von 4,0 auf Basis der erwarteten Gewinne etwa auf dem Niveau der Quartalsenden 2017 und 2018 (3,7x bis 5,3x) und damit weit unter dem Median von 9,9x seit 2014. Wenn Analysten seine Gewinne morgen halbieren würden, würde Micron mit dem 8,0-fachen gehandelt, immer noch unter diesem Median.
NVIDIA hat nicht gesagt, wessen Speicher es kauft
NVIDIA nennt seine Speicherlieferanten nicht. Laut IDC-Zahlen in der US-Notierungsunterlage von SK hynix hielt SK hynix im ersten Quartal 2026 56,4 % des HBM-Umsatzes, weshalb ein früherer TIKR-Artikel zu derselben Einreichung ihn an erster Stelle sah. In seinem September-Anruf sagte Micron, es habe bereits den Großteil seines HBM-Angebots für das Kalenderjahr 2027 zu deutlich höheren Preisen unter Vertrag genommen.
Sandisk ist ein unsichererer Fall. Der Umsatz im Rechenzentrumsgeschäft stieg im Quartal bis zum 2. Oktober gegenüber dem Vorquartal um 61 % auf 4,80 Milliarden Dollar. Aber GF Securities sieht nun, dass NAND 2027 in einen Überschuss geraten könnte. Es hält Sandisk für am stärksten exponiert und ist der Ansicht, dass DRAM und HBM Micron besser schützen.
Der Speichermarkt war schon einmal hier
Micron schloss am 5. November bei 656,39 Dollar, 46 % unter dem Rekordschluss vom 25. Juni bei 1.213,56 Dollar, nach einem Einbruch von 17,5 % an einem Tag in einem Chipverkauf. Ein Beitrag im r/ValueInvesting-Subreddit argumentiert beide Seiten. 2018 und 2022 bildete die Aktie einen Boden, während die Gewinne noch auf ihrem Höchststand waren. 2016 fiel sie weiter, bis die Gewinne bereits eingebrochen waren.
Das letzte Mal, als das erwartete KGV von Micron so niedrig war, fiel der GAAP-Gewinn pro Aktie zwischen dem Fiskaljahr 2018 und dem Fiskaljahr 2020 um 79 %, von 11,51 Dollar auf 2,37 Dollar. Verträge sind diesmal der Unterschied, aber nur etwa ein Viertel dieser 134 Milliarden Dollar soll in den nächsten 12 Monaten in Umsatz umgewandelt werden. Es gibt auch rechtlichen Lärm: Am 14. November ließ ein Bundesrichter eine beantragte Sammelklage wegen DRAM-Preisabsprachen gegen Micron, Samsung und SK hynix weitergehen. Die Vorwürfe sind nicht bewiesen.
Dieses KGV bepreist einen Gewinneinbruch, den NVIDIAs eigene Verpflichtungen bis Anfang 2028 hinauszögern. Micron erscheint für eine so große vertraglich gesicherte Nachfrage zu billig.
Micron veröffentlicht seinen Bericht für das erste Fiskalquartar Mitte bis Ende Dezember. Das Management bezeichnet dieses Quartal als die Margeuntergrenze des Jahres. Ein Umsatz nahe der Prognose von 61,5 Milliarden Dollar und eine nicht-GAAP-Gross Margin von mindestens 86,25 % würden die Argumentation stützen.
Was ist die Micron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Micron wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!