Die wichtigsten Punkte
- Goldman Sachs behielt seine Kauf-Empfehlung und sein Kursziel von $177 für Alibaba nach dem Bericht vom 19. November bei, 112 % über dem Schlusskurs dieses Tages und nach einem Rückgang von 53 % seit dem Januar-Hoch.
- Die Cloud-Umsätze wuchsen um 53 % bei einer Marge von 14,5 %, aber die bereinigten Erträge verfehlten die Schätzungen. Am selben Tag wuchs der Werbeumsatz der Händler von PDD Holdings um 12 %, drei Tage nachdem die KI-Cloud-Infrastruktur-Umsätze von Baidu um 94 % gestiegen waren.
- Basierend auf den Analystenschätzungen ergibt $177 etwa das 19-fache der Gewinne für das Geschäftsjahr 2028, gegenüber einem Fünfjahresdurchschnitt von etwa dem 13-fachen, sodass der größte Teil des Aufwärtspotenzials davon abhängt, dass Anleger ein höheres Kurs-Gewinn-Verhältnis zahlen.
- Etwa $120 erscheinen derzeit als ein faireres Ziel, und die US-Chip-Regel, die am Tag der Berichtsveröffentlichung in Kraft trat, ist das Risiko, das das Cloud-Geschäft begrenzen könnte.
Alibaba (BABA) schloss am 19. November bei $83,31, 53 % unter seinem Schlusshoch im Januar. Der Goldman-Sachs-Analyst Ronald Keung behielt seine Kauf-Empfehlung und sein Kursziel von $177 am 18. November bei und bestätigte dies erneut nach dem Bericht des Unternehmens für das September-Quartal am 19. November. Das liegt 112 % über dem Schlusskurs.
Der Bericht erschien am selben Tag, an dem PDD Holdings (PDD) mitteilte, dass seine Online-Marketing-Umsätze um 12 % wuchsen. Er kam auch drei Tage, nachdem Baidu (BIDU) berichtete, dass seine KI-Cloud-Infrastruktur-Umsätze um 94 % gestiegen waren.
Eine große Rechnung, dann eine Chip-Regel
Die jüngste Abwärtsbewegung begann mit dem Bericht für das Juni-Quartal am 20. August. Die Investitionsausgaben schnellten um 75 % auf 67,7 Mrd. RMB, und das bereinigte EBITA fiel um 30 %. Die Gebühren, die Taobao und Tmall von Händlern erheben, wuchsen um nur 1 % auf vergleichbarer Basis.
Am 16. November erließ das Handelsministerium eine Regelung, die eine Lizenz für den Versand fortschrittlicher Chips an Rechenzentren im Ausland vorschreibt, die große Mengen an Rechenleistung an chinesische Unternehmen verkaufen. Die Regel zielt auf die gemietete Offshore-Rechenleistung ab, die Alibabas Cloud Berichten zufolge nutzt, und trat am 19. November in Kraft, dem Tag, an dem Alibaba seinen Bericht veröffentlichte.
Goldmans Wette liegt auf der Cloud
Vor dem Bericht verwies Keungs Notiz auf "das Potenzial für positive Überraschungen und Prognoseerhöhungen in den kommenden Quartalen für Cloud & Compute Services". Das Unternehmen erwartet, dass der Gewinn je Aktie im Geschäftsjahr 2027 um 59 % und im Geschäftsjahr 2028 um 28 % steigen wird.
Die Cloud lieferte. Die Umsätze aus KI-Cloud und Compute Services wuchsen im September-Quartal um 53 %, nach 45 % im Juni, und die bereinigte EBITA-Marge stieg auf 14,5 % von 11,6 %. Finanzvorstand Toby Xu führte die Marge auf "qualitativ hochwertige Erträge" zurück. Die bereinigten Konzerngewinne von $1,21 je ADS verfehlten jedoch immer noch die von Analysten erwarteten etwa $1,65, und die Aktie gab frühe Gewinne ab und schloss mit einem Minus von 1,26 %.
Analysten erwarten, dass der normalisierte Gewinn je Aktie bis zum Geschäftsjahr 2028 etwa wieder das Niveau des Geschäftsjahres 2024 erreicht, nachdem er im letzten Geschäftsjahr um mehr als die Hälfte gefallen ist:
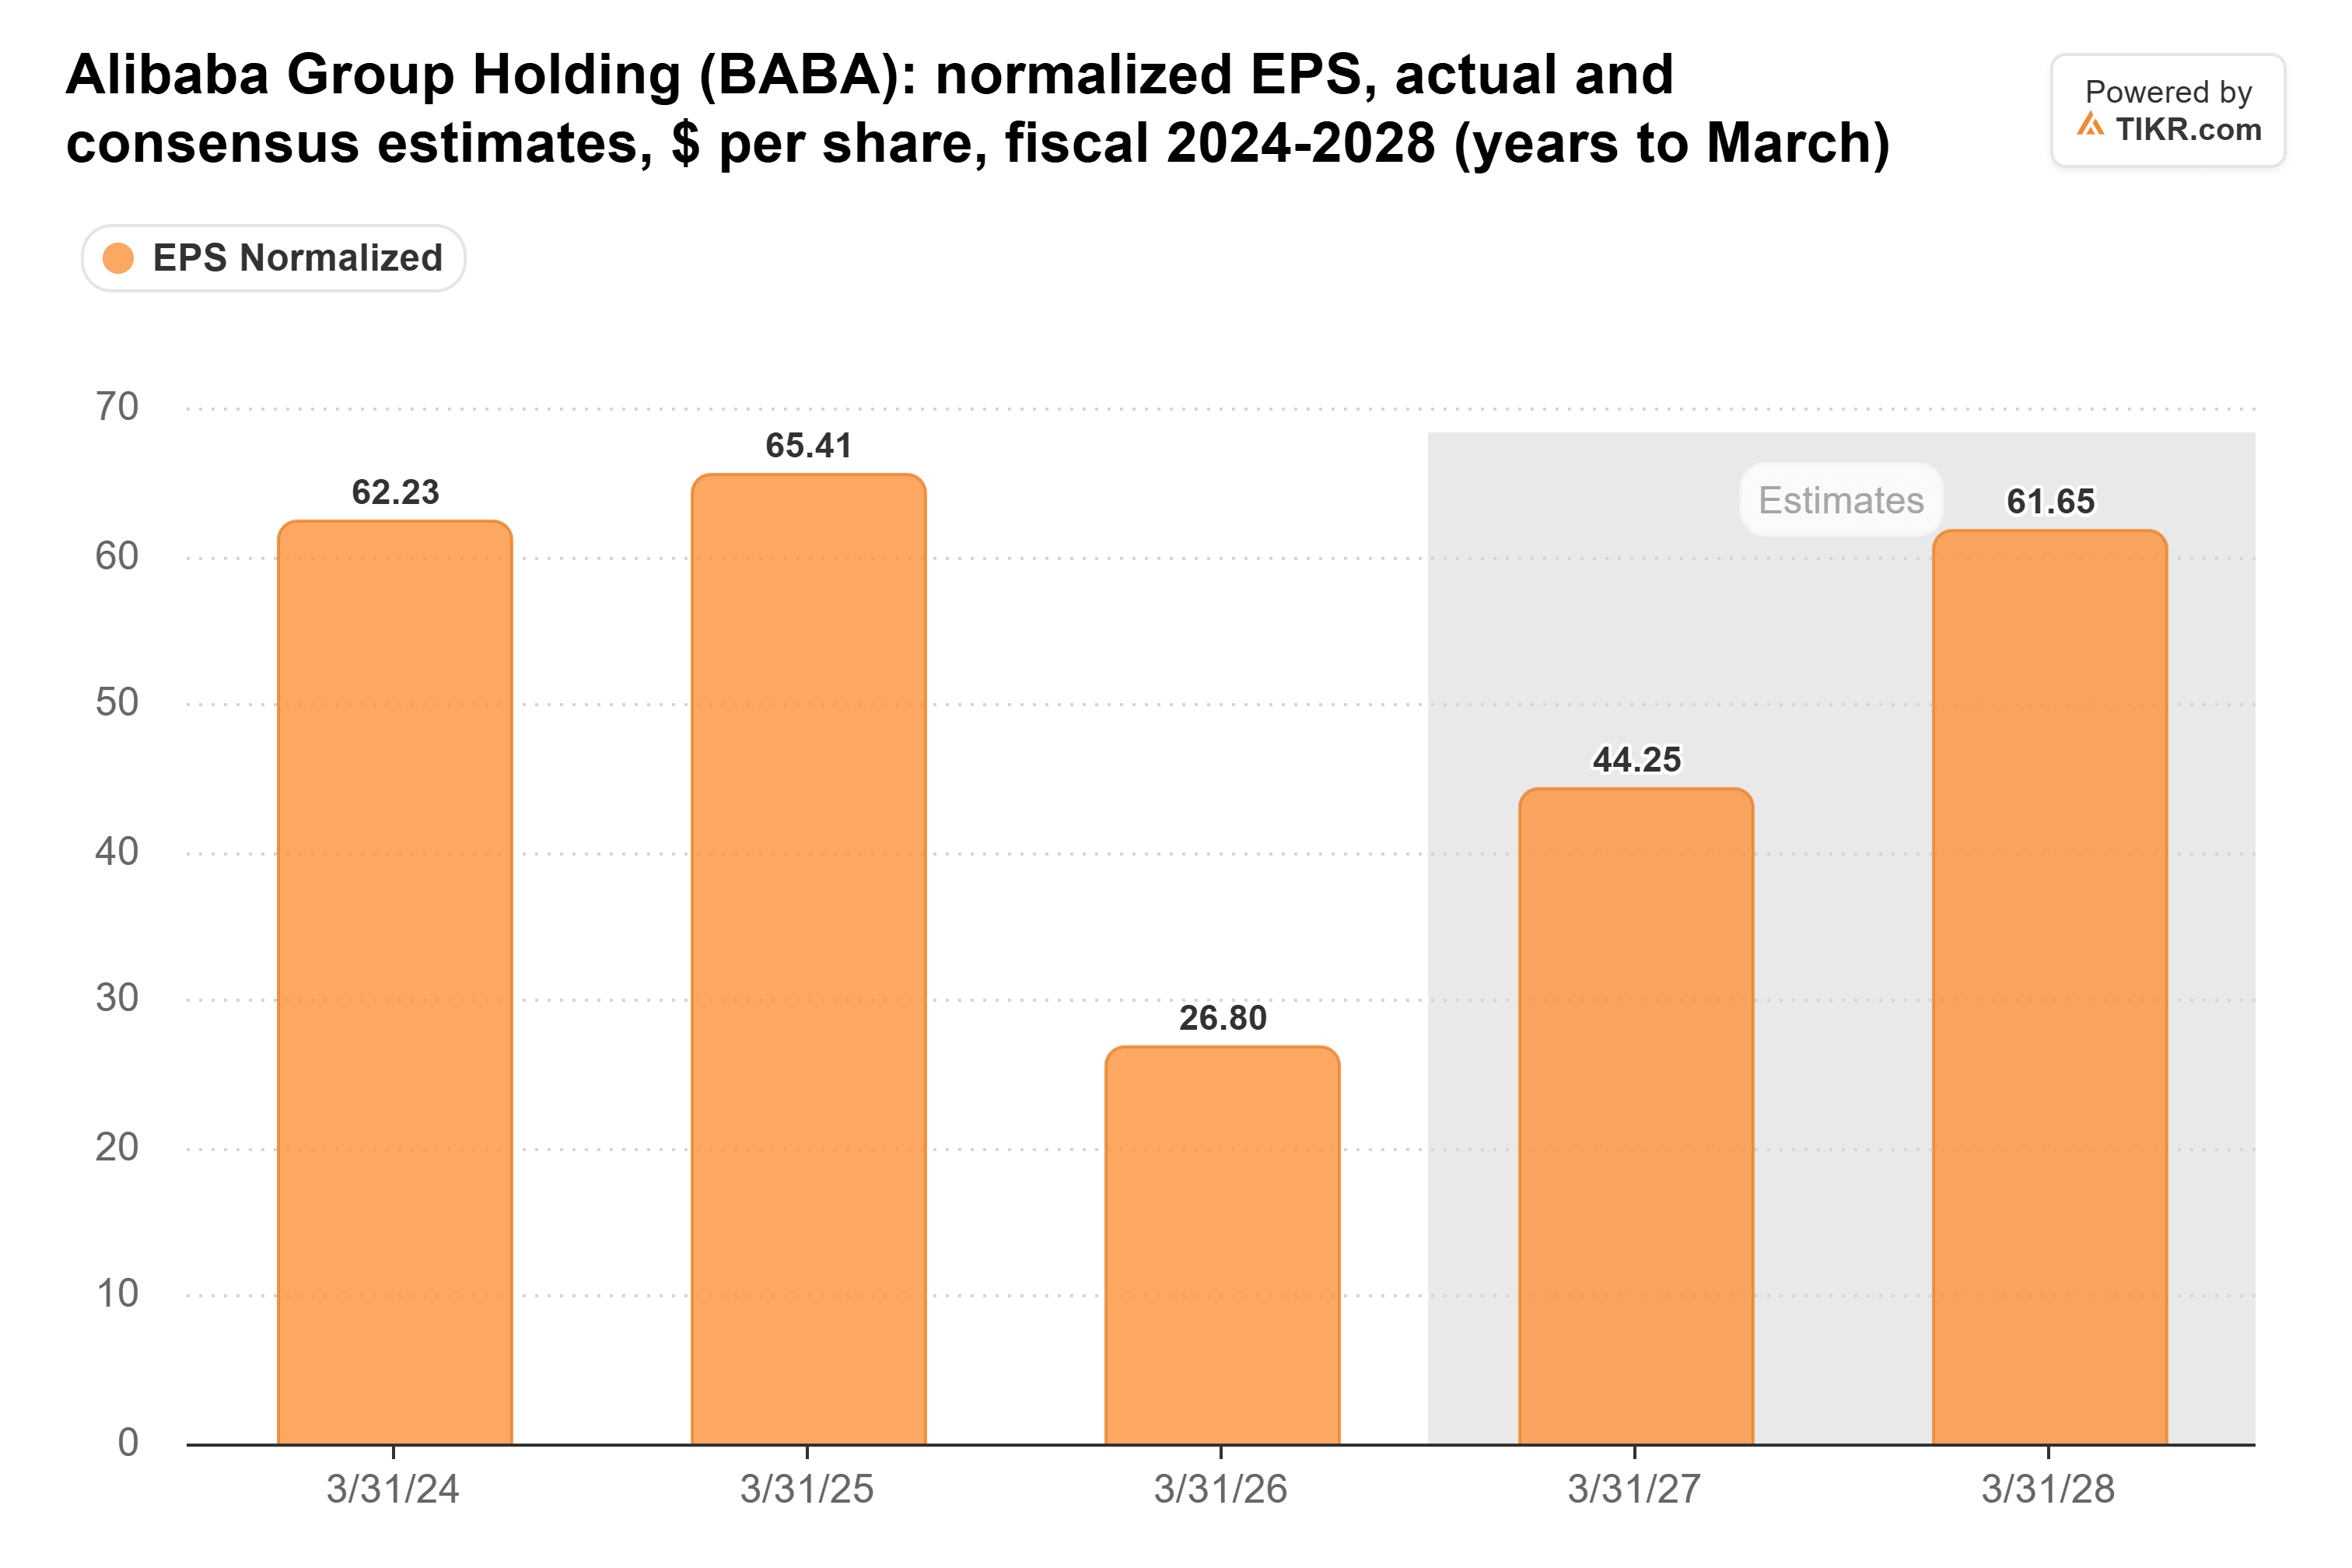
Diese Schätzungen haben sich in den drei Monaten vor dem Bericht kaum verändert.
TIKR verfolgt 41 Analysten zu Alibaba. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alibaba zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Alibaba ansehen
Geht $177 auf?
Die 40 Analystenziele für Alibaba litten im Durchschnitt bei $185 vor dem Bericht, gegenüber $198 Ende 2025. Das Diagramm von TIKR zeigt denselben Durchschnitt in RMB:
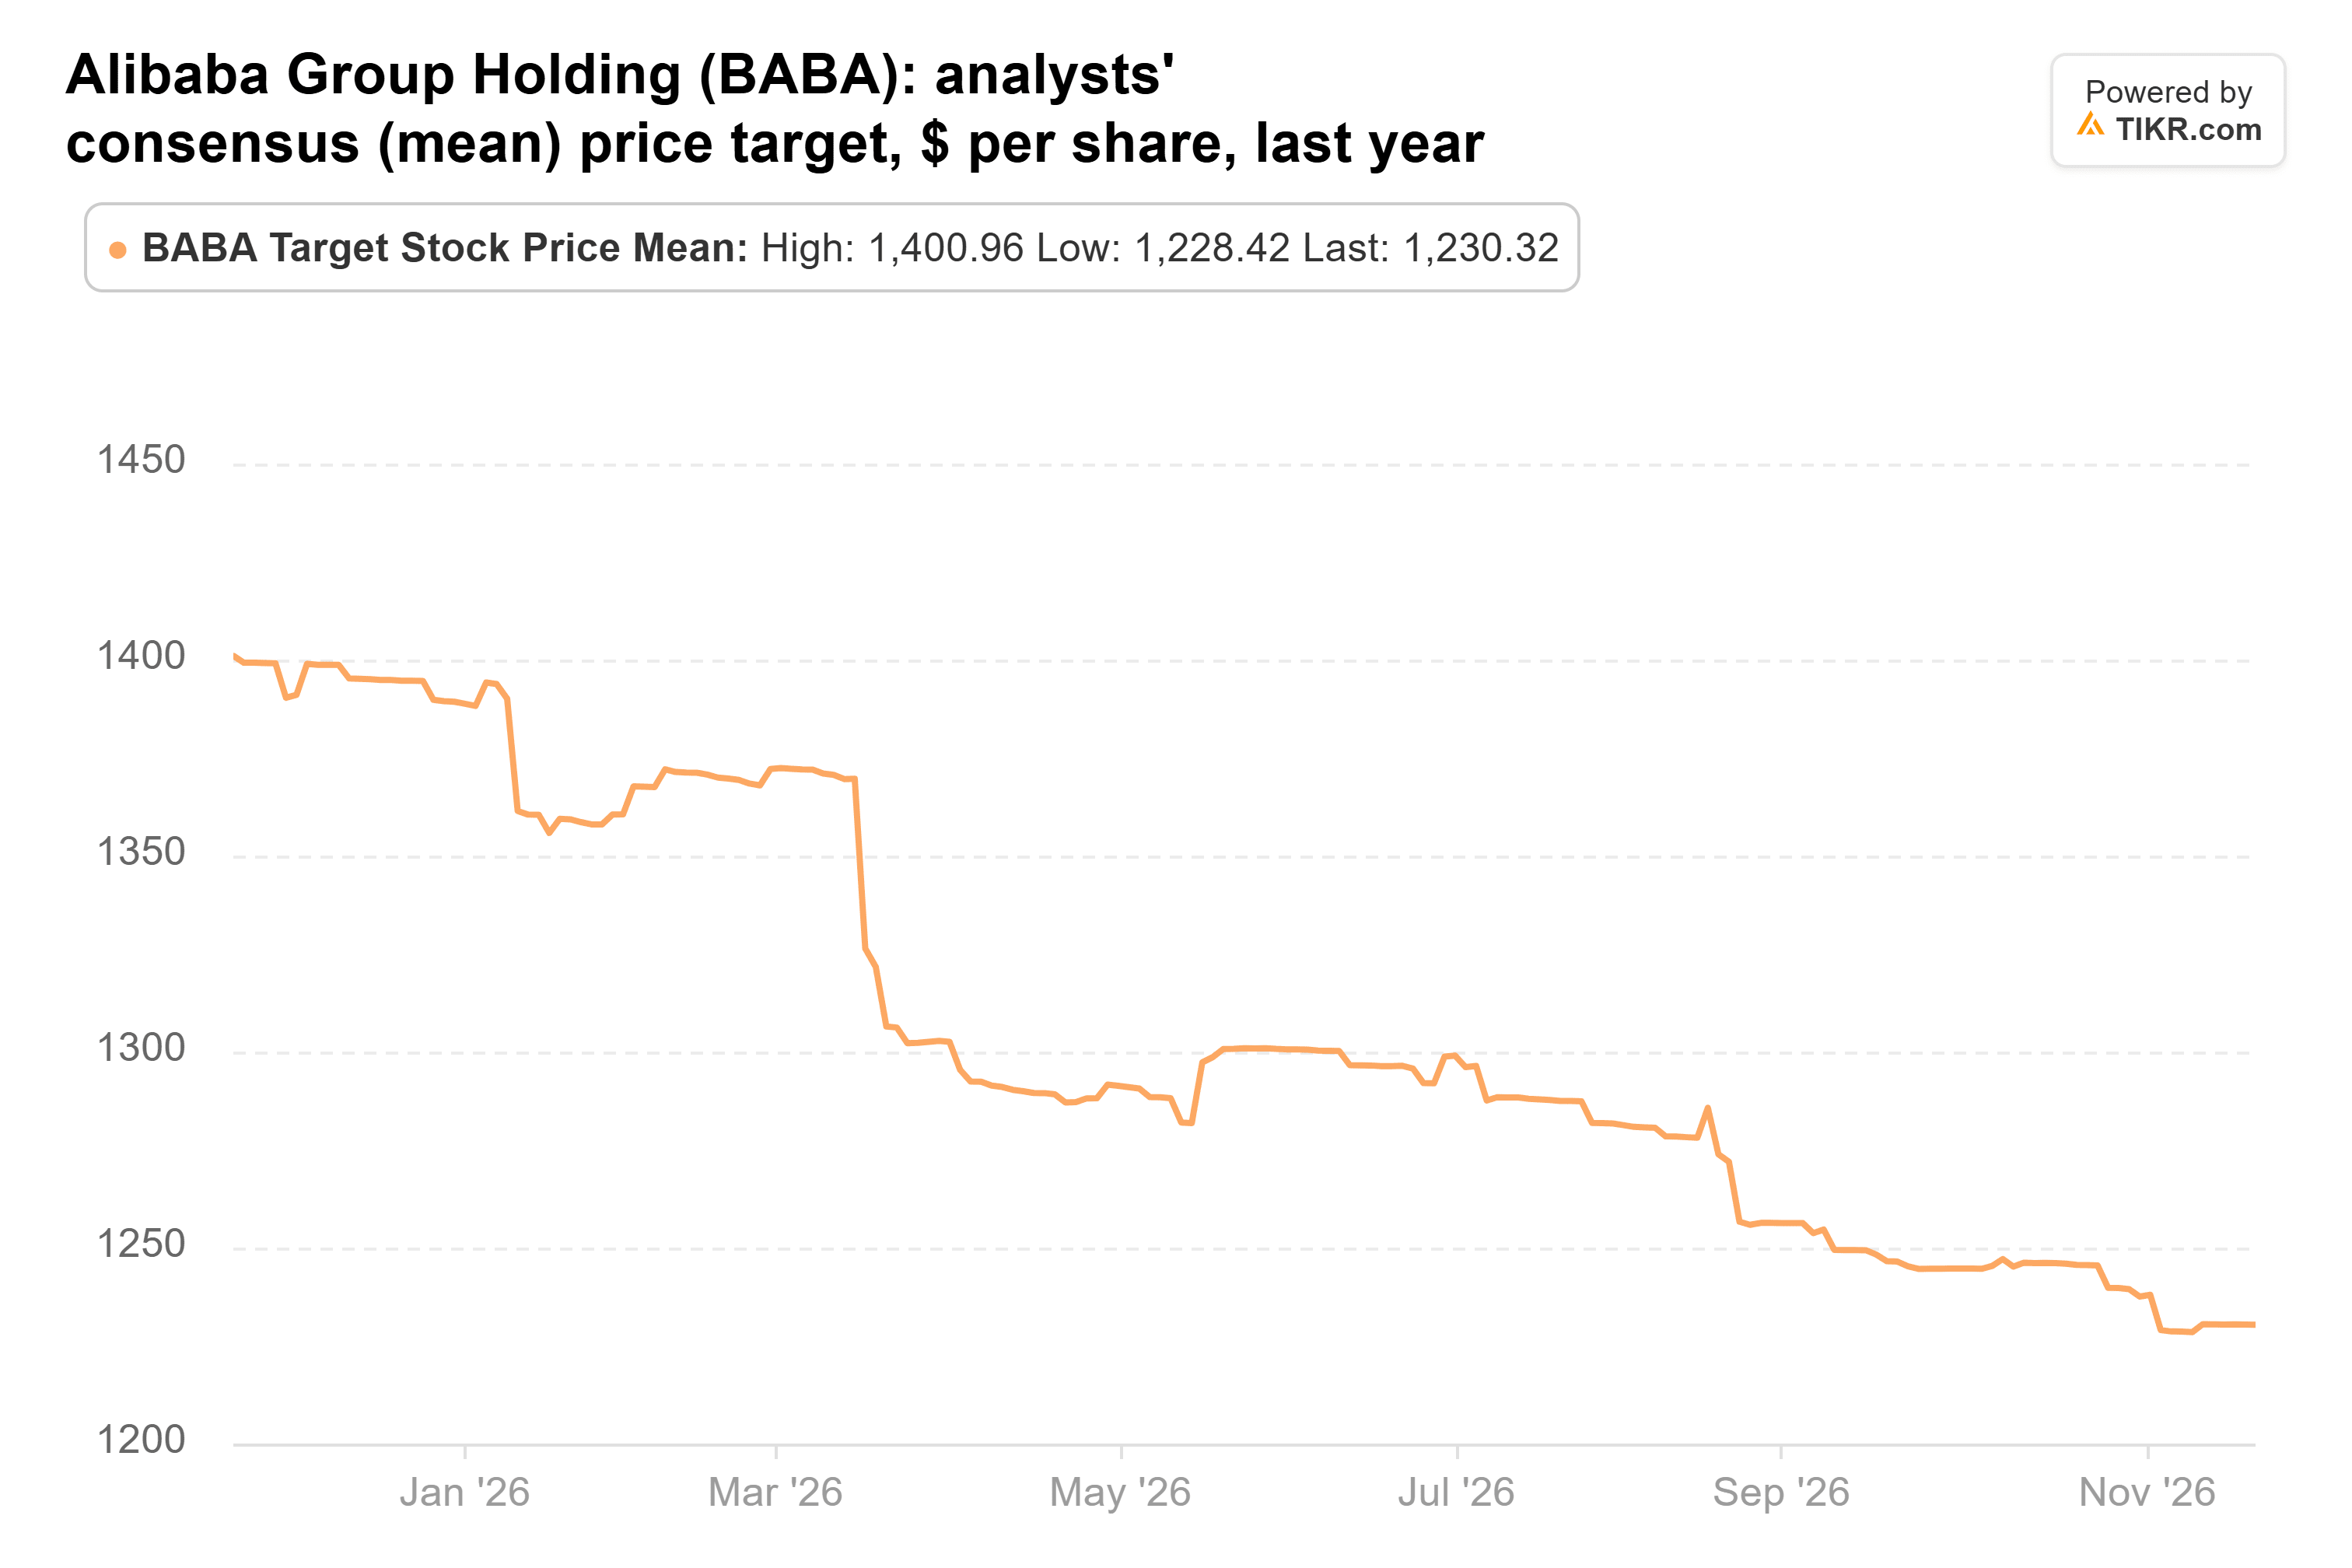
Goldmans Ziel liegt unter diesem Durchschnitt. Umgerechnet in Dollar ergibt die Analystenschätzung für das Geschäftsjahr 2028, dass $177 etwa dem 19-fachen der Gewinne entsprechen. Alibaba wurde vor dem Bericht mit etwa dem 11-fachen der zukünftigen Gewinne gehandelt, gegenüber einem Fünfjahresdurchschnitt von etwa dem 13-fachen:
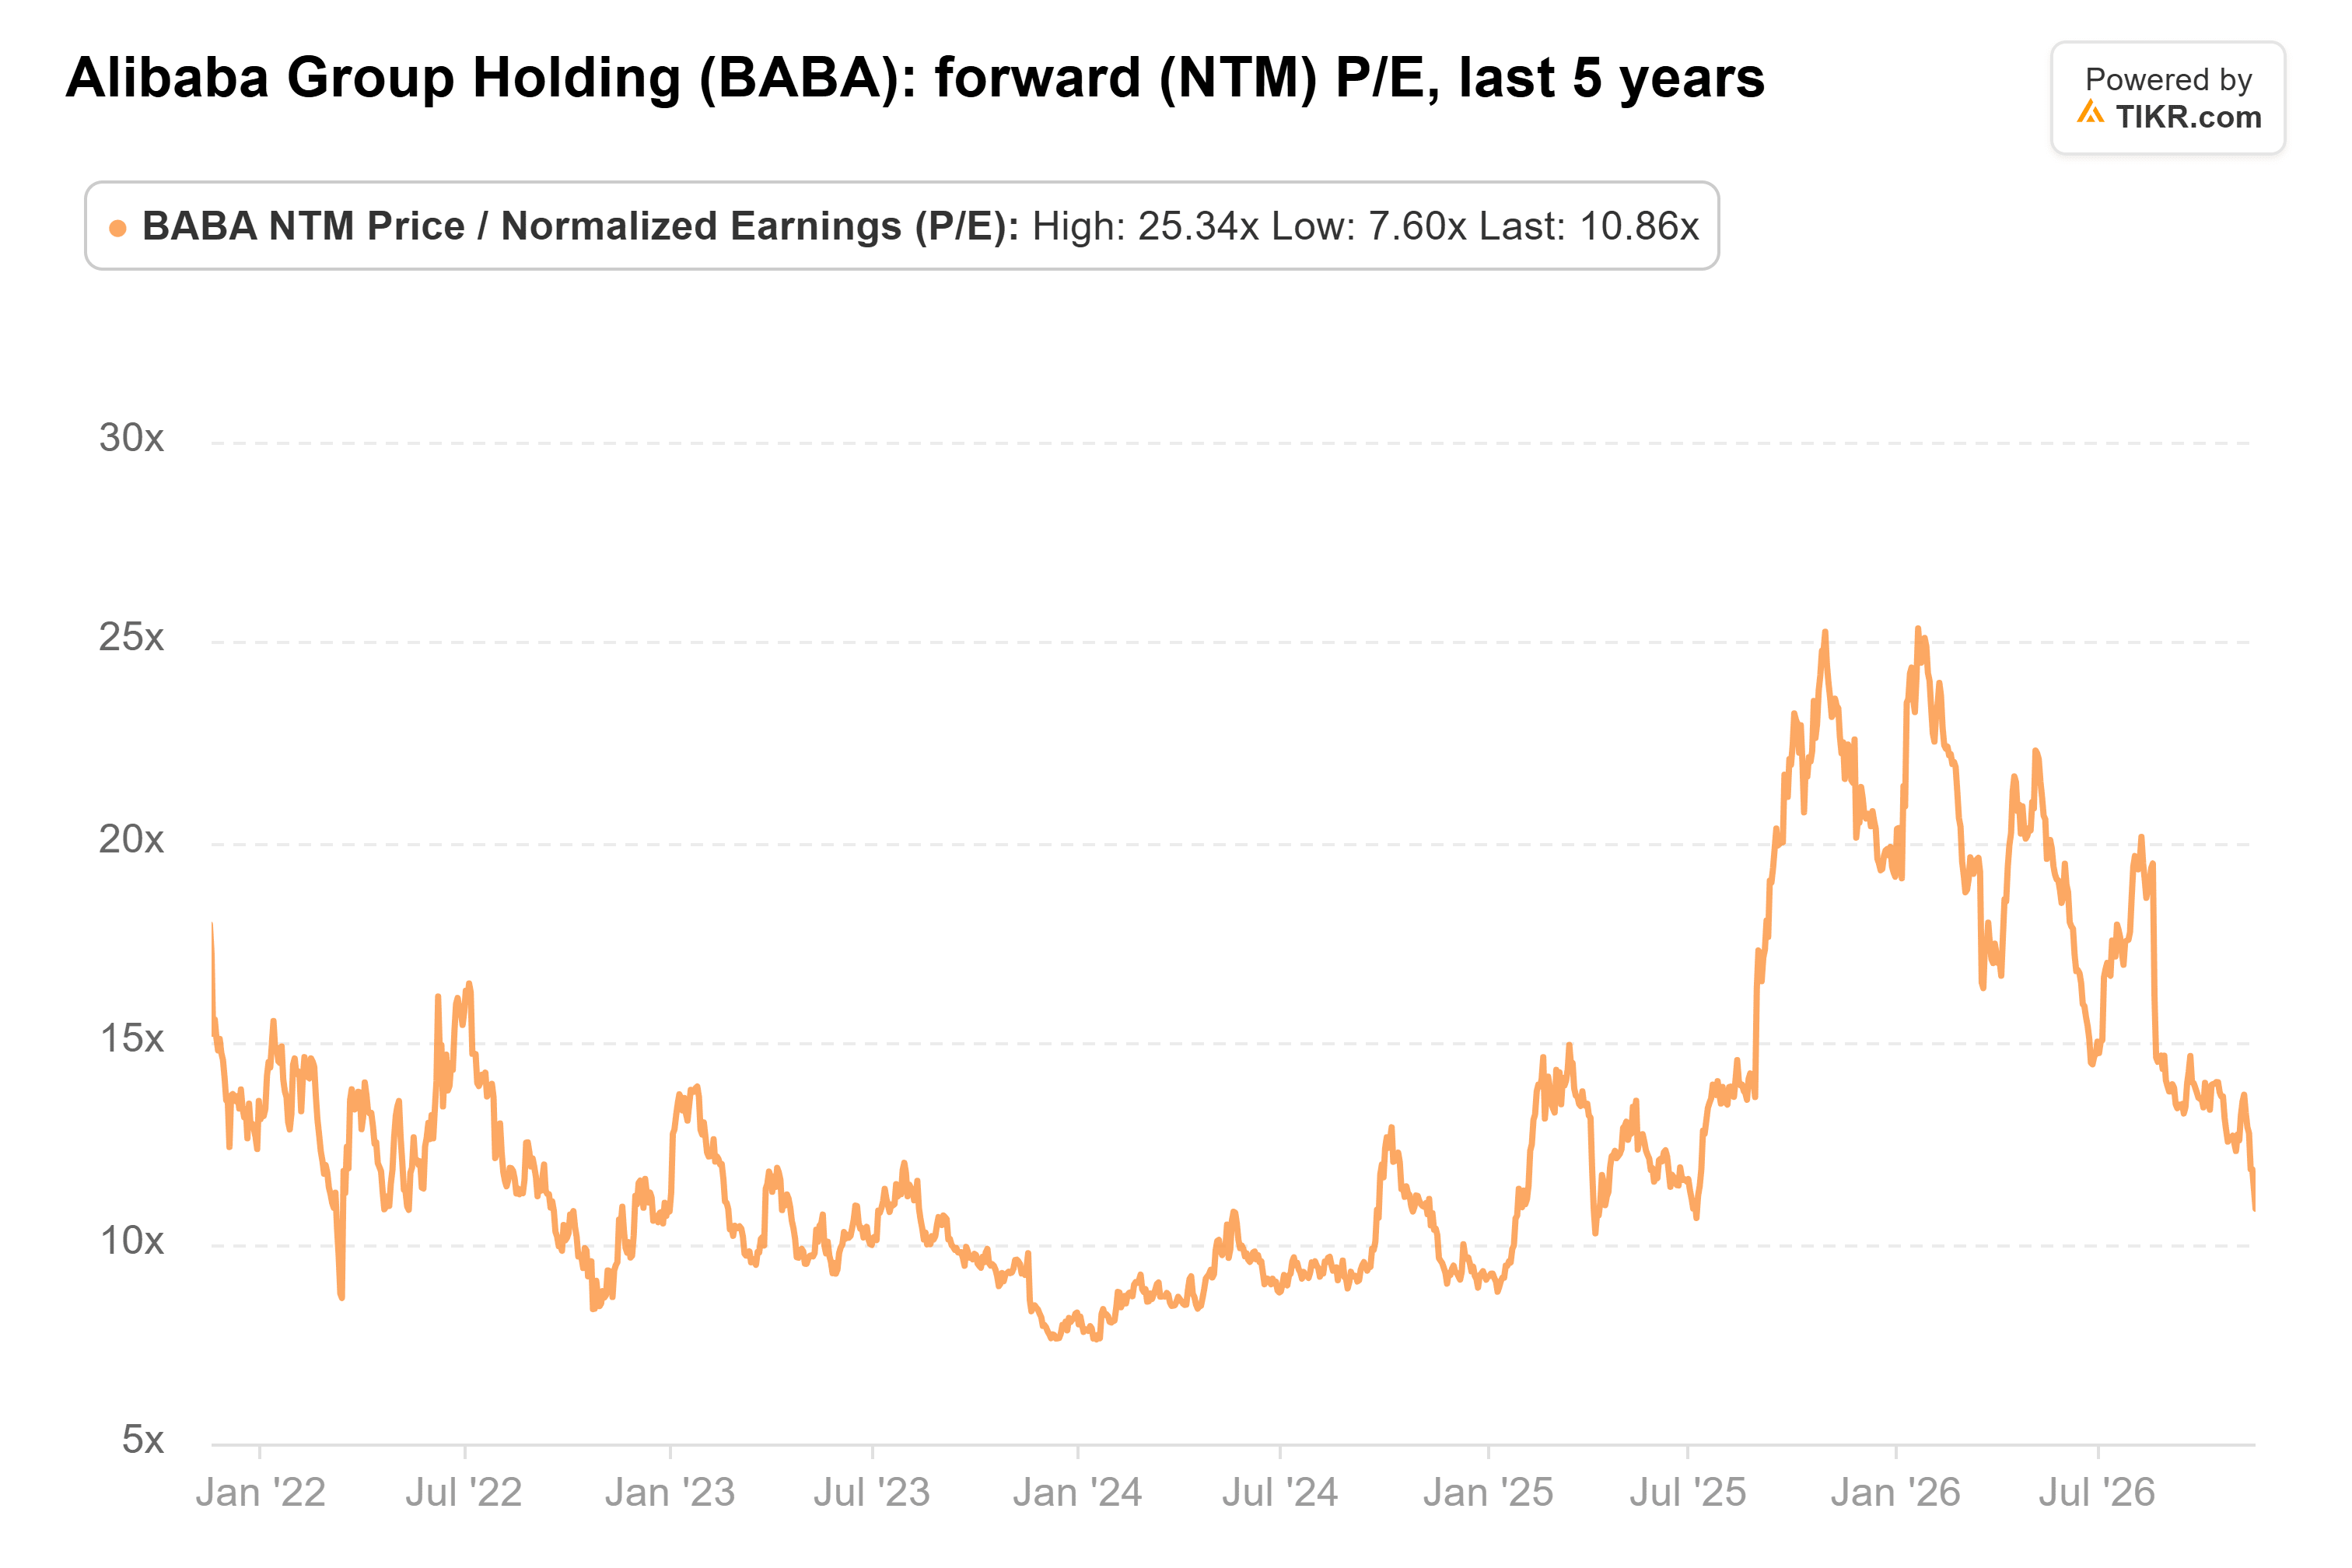
Die Aktie lag im Durchschnitt der letzten zwölf Monate bei etwa dem 19-fachen und erreichte im Januar das 25-fache, also fordert Goldman das KGV der Rally zurück. Wenn die Gewinne die Schätzung für das Geschäftsjahr 2028 erreichen, hebt das allein die Aktie um etwa 15 % beim KGV vor dem Bericht. Der Rest erfordert, dass das KGV um etwa drei Viertel steigt. Bei ihrem Fünfjahresdurchschnitts-KGV auf Basis dieser Schätzungen wäre die Aktie etwa $120 wert.
Die Cloud hat ihre Hürde genommen, aber $177 braucht mehr
Die Chip-Regel ist das große Risiko. Rechenzentren, die bereits chinesische Unternehmen bedienen, haben ab dem 19. November 90 Tage Zeit, um eine Lizenz zu erhalten, was Mitte Februar zum ersten echten Test für Alibabas gemietete Kapazitäten macht. Die Händlergebühren hinken ebenfalls hinterher: Die vergleichbaren Kundenmanagement-Umsätze von Alibaba wuchsen erneut um 1 %, während die Marketing-Umsätze von PDD um 12 % stiegen.
Goldman braucht sowohl eine Gewinnerholung als auch das KGV der Rally. Das September-Quartal machte die Erholung glaubwürdiger. Für das KGV bereits zu zahlen, scheint verfrüht, solange der freie Cashflow negativ bleibt, mit einem Abfluss von 34,5 Mrd. RMB im letzten Quartal. Ein zweites Quartal in Folge mit einem Cloud-Wachstum über 50 % bei Margen nahe 14,5 % würde "positive Überraschungen und Prognoseerhöhungen" viel schwerer anzuzweifeln machen.
Was ist die Alibaba-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alibaba wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!