Die wichtigsten Punkte
- Leopold Aschenbrenners Situational Awareness hat im dritten Quartal alle seine Aktien von Sandisk, Micron und Bloom Energy verkauft, wie sein aktuelles 13F zeigt.
- Sandisk und Micron machten jeweils mehr als ein Viertel seiner 13F-Aktien zum 30. Juni aus.
- Alle drei sind seit dem 30. September stark gefallen, und die durchschnittlichen Kursziele der Analysten liegen 60 % bis 153 % über ihren aktuellen Kursen.
- Von den dreien sieht Micron zum aktuellen Kurs am attraktivsten aus, bei etwa dem 4-fachen des erwarteten Gewinns und weiter steigenden Schätzungen.
Leopold Aschenbrenners Situational Awareness ist aus drei der großen KI-Hardware-Trades dieses Jahres ausgestiegen, zumindest bei den Aktien. Sein 13F für das am 30. September endende Quartal, eingereicht am 16. November, zeigt keine verbleibenden Aktien mehr von Sandisk (SNDK), Micron (MU) oder Bloom Energy (BE).
Die Firma verwaltet insgesamt 9,3 Milliarden US-Dollar, aber ihr 13F listet jetzt nur noch 533 Millionen US-Dollar an US-Aktien in fünf Positionen auf. (Ein 13F lässt Bargeld, Short-Positionen und ausländische Börsennotierungen aus.) Für jeden, der ihr in den Speicher- und KI-Stromsektor gefolgt ist, stellt sich die Frage, ob diese drei Aktien immer noch einen Kauf wert sind.
Selbst das niedrigste Kursziel für Sandisk liegt über seinem Preis
Sandisk war die größte Position: 2,50 Millionen Aktien im Wert von 5,67 Milliarden US-Dollar zum 30. Juni, 28,1 % seiner 13F-Aktien. Bis zum 30. September waren die Aktien verschwunden, obwohl es Call-Optionen mit einem Nominalwert von 183 Millionen US-Dollar hielt. Die Aktie ist seit dem 30. September um 64 % gefallen.
Seine non-GAAP-Bruttomarge erreichte im letzten Quartal 85,1 %, gegenüber 29,9 % vor einem Jahr, aufgrund stark steigender Flash-Preise. Aber Kioxia, sein Fertigungspartner, sagte, dass seine eigenen NAND-Preisgewinne im September-Quartal auf Mitte der 20er Prozent abgekühlt sind, von etwa 70 %.
Bei etwa dem 3-fachen des erwarteten Gewinns notiert Sandisk am unteren Ende seiner Spanne seit dem Börsengang im Februar 2025. Das durchschnittliche Kursziel der Analysten ist von 256 US-Dollar vor einem Jahr auf 2.047 US-Dollar gestiegen, 153 % über dem letzten Schlusskurs:
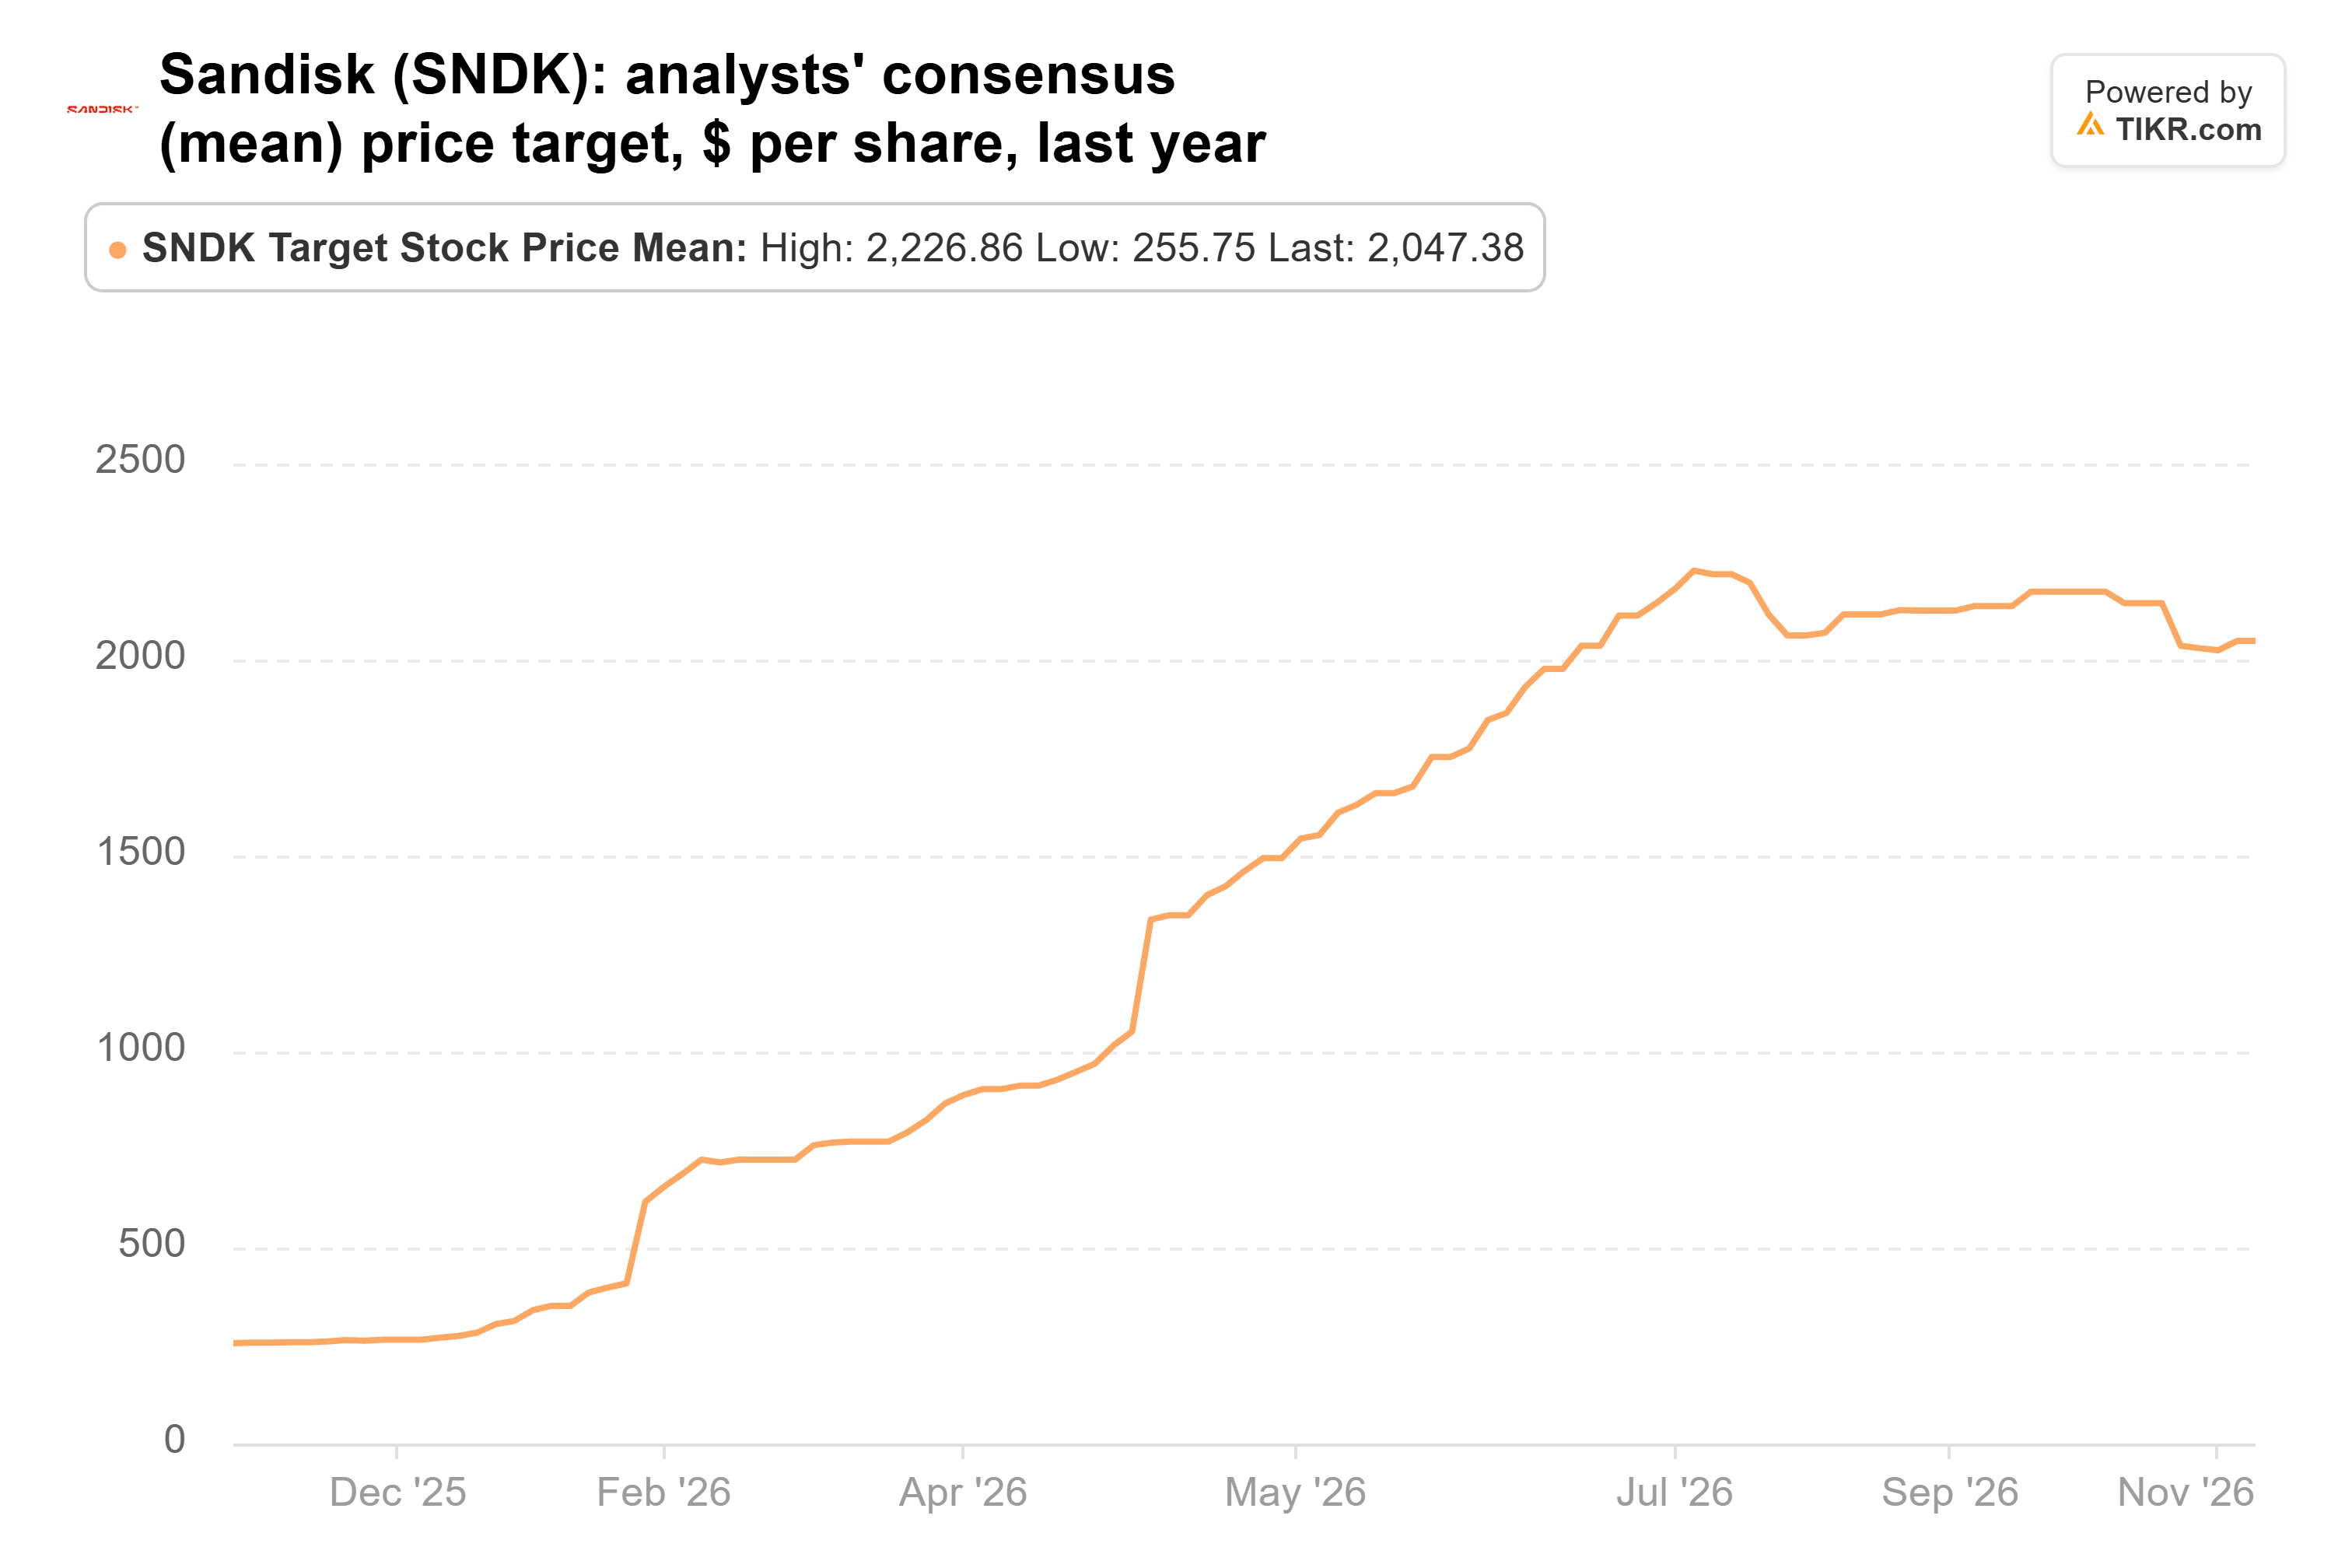
Selbst das niedrigste Kursziel an der Wall Street, 870 US-Dollar, liegt über dem Aktienkurs. (Dies sind Zahlen vor dem Split: Der 8:1-Split von Sandisk tritt am 20. November in Kraft.)
TIKR verfolgt 26 Analysten für Sandisk. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Sandisk zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Sandisk ansehen
Das durchschnittliche Kursziel für Micron liegt immer noch auf seinem Hoch
Micron war ein fast ebenso großer Einsatz: 4,83 Millionen Aktien im Wert von 5,57 Milliarden US-Dollar zum 30. Juni, 27,6 % seiner 13F-Aktien. Situational Awareness war einer von 17 großen Fonds, die Micron im zweiten Quartal kauften oder aufstockten, und zum 30. September hielt es überhaupt keine Aktien oder Optionen mehr. Die Aktie ist seit dem 30. September um 38 % gefallen.
Microns Umsatz hat sich im Geschäftsjahr 2026 mehr als verdreifacht auf 133,2 Milliarden US-Dollar, und das Management schätzt, dass seine 26 mehrjährigen Take-or-Pay-Verträge über 35 % des Umsatzes bis 2030 abdecken. Es kann außerdem ab dem 9. Dezember mit dem Rückkauf von bis zu 35,16 Milliarden US-Dollar an Aktien beginnen.
Bei etwa dem 4-fachen des erwarteten Gewinns notiert Micron nahe dem unteren Ende seiner Spanne seit 2014, ähnlich wie 2017 und 2018, als der letzte Speicherzyklus seinen Höhepunkt erreichte. Analysten scheinen diese Sorge nicht zu teilen: Ihre Gewinnschätzung pro Aktie für das Geschäftsjahr 2027 stieg vom Ende Juni bis Anfang November um 18 %, und ihr durchschnittliches Kursziel ist auf 1.562 US-Dollar gestiegen, 117 % über dem letzten Schlusskurs:
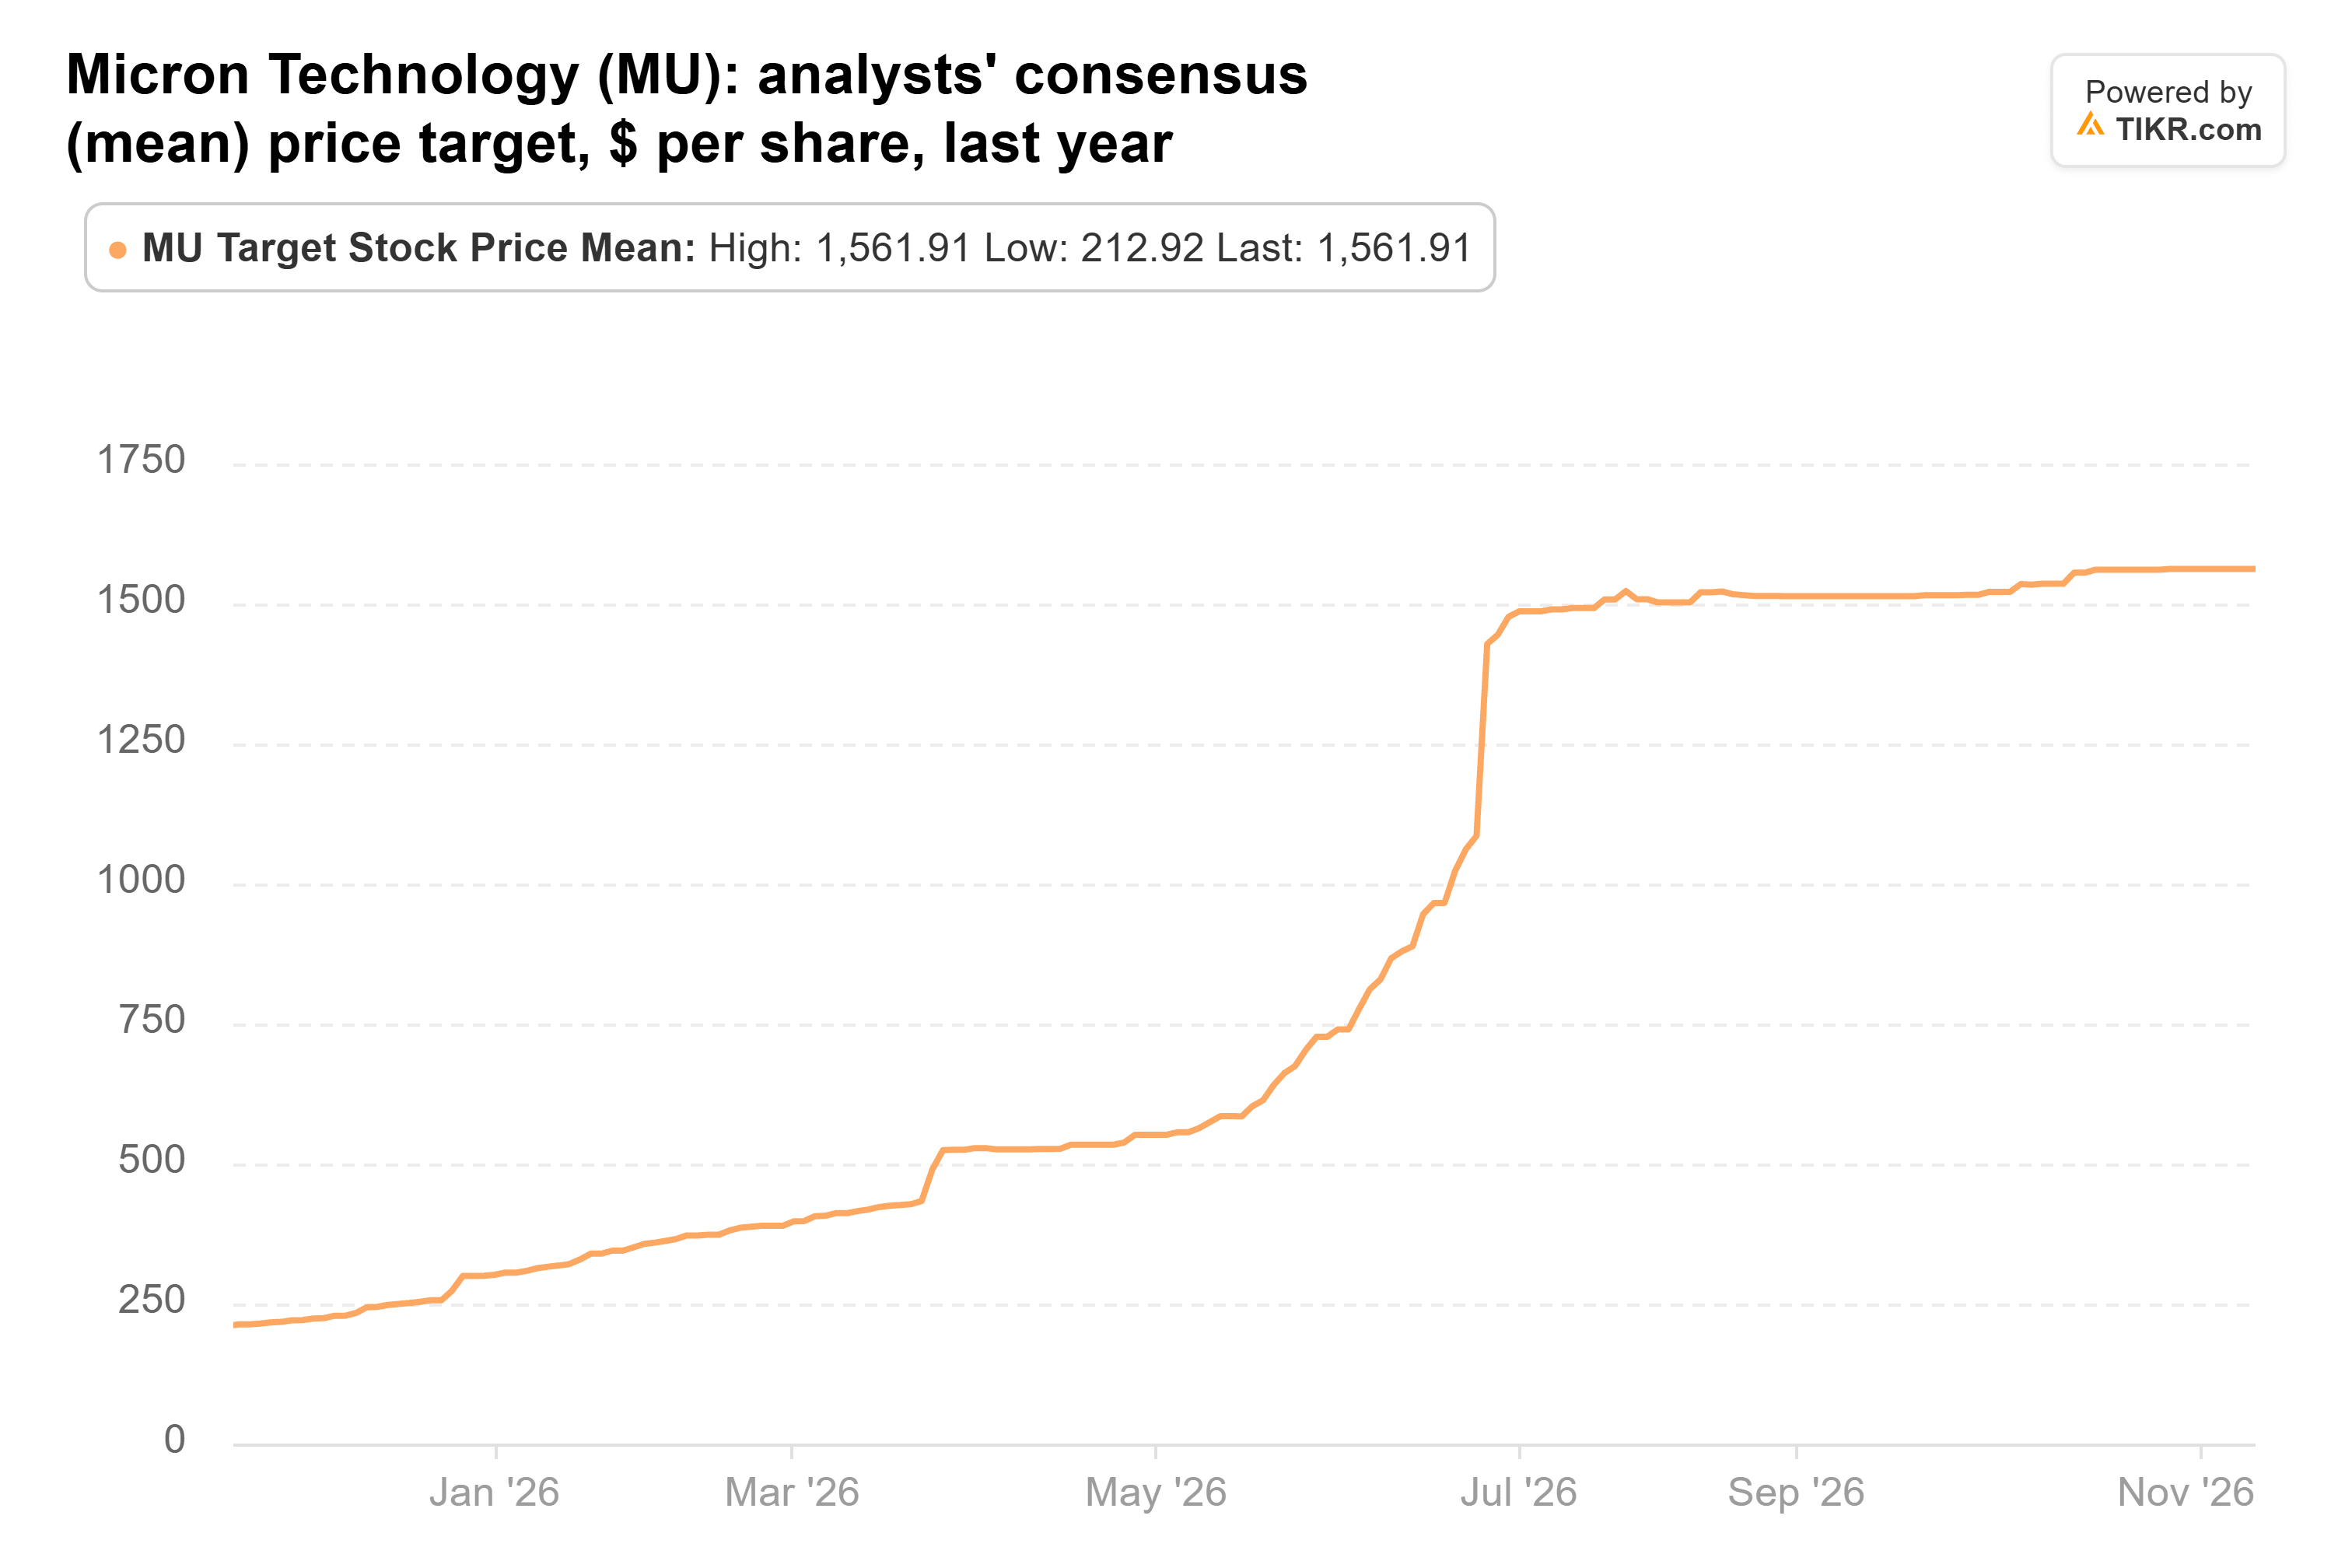
Das Bären-Argument ist neues Angebot: Micron, seine Konkurrenten und Chinas CXMT haben alle neue Fabriken, die 2027 und 2028 mit der Produktion beginnen, und der Konsens sieht bereits Microns Bruttomarge von 87,0 % im Geschäftsjahr 2027 auf 65,5 % im Geschäftsjahr 2030 fallen.
Die Liquidität von Bloom Energy hat nicht Schritt gehalten
Bloom Energy war ein kleinerer Einsatz mit 6,27 Millionen Aktien im Wert von 1,90 Milliarden US-Dollar zum 30. Juni, 9,4 % seiner 13F-Aktien. Wie bei Sandisk waren die Aktien zum 30. September verschwunden, während Call-Optionen blieben, hier mit einem Nominalwert von 389 Millionen US-Dollar. Die Aktie ist seit dem 30. September um 41 % gefallen.
Die Nachfrage hält an. Das Management hat seine Umsatzprognose für 2026 im Oktober zum dritten Mal auf 4,4 bis 4,6 Milliarden US-Dollar angehoben, und NTT DATA gab am 6. November bekannt, dass es weltweit 900 Megawatt von Blooms Brennstoffzellen einsetzen wird. Die Liquidität hat nicht Schritt gehalten: Der freie Cashflow im dritten Quartal betrug minus 180,6 Millionen US-Dollar, da die Vertragsaktiva bis zum 30. September auf 858,6 Millionen US-Dollar von 241,2 Millionen US-Dollar Ende 2025 gestiegen sind.
Bei etwa dem 36-fachen des erwarteten Gewinns liegt Bloom im unteren Teil seiner Spanne von 29x bis 145x seit September 2023, deutlich unter seinem Durchschnitt von 76x. Analysten haben ihre Gewinnschätzung pro Aktie für 2027 in den 30 Tagen bis zum 10. November auf 5,32 US-Dollar von 4,88 US-Dollar angehoben, und ihr durchschnittliches Kursziel ist auf 284 US-Dollar gestiegen, 60 % über dem letzten Schlusskurs:
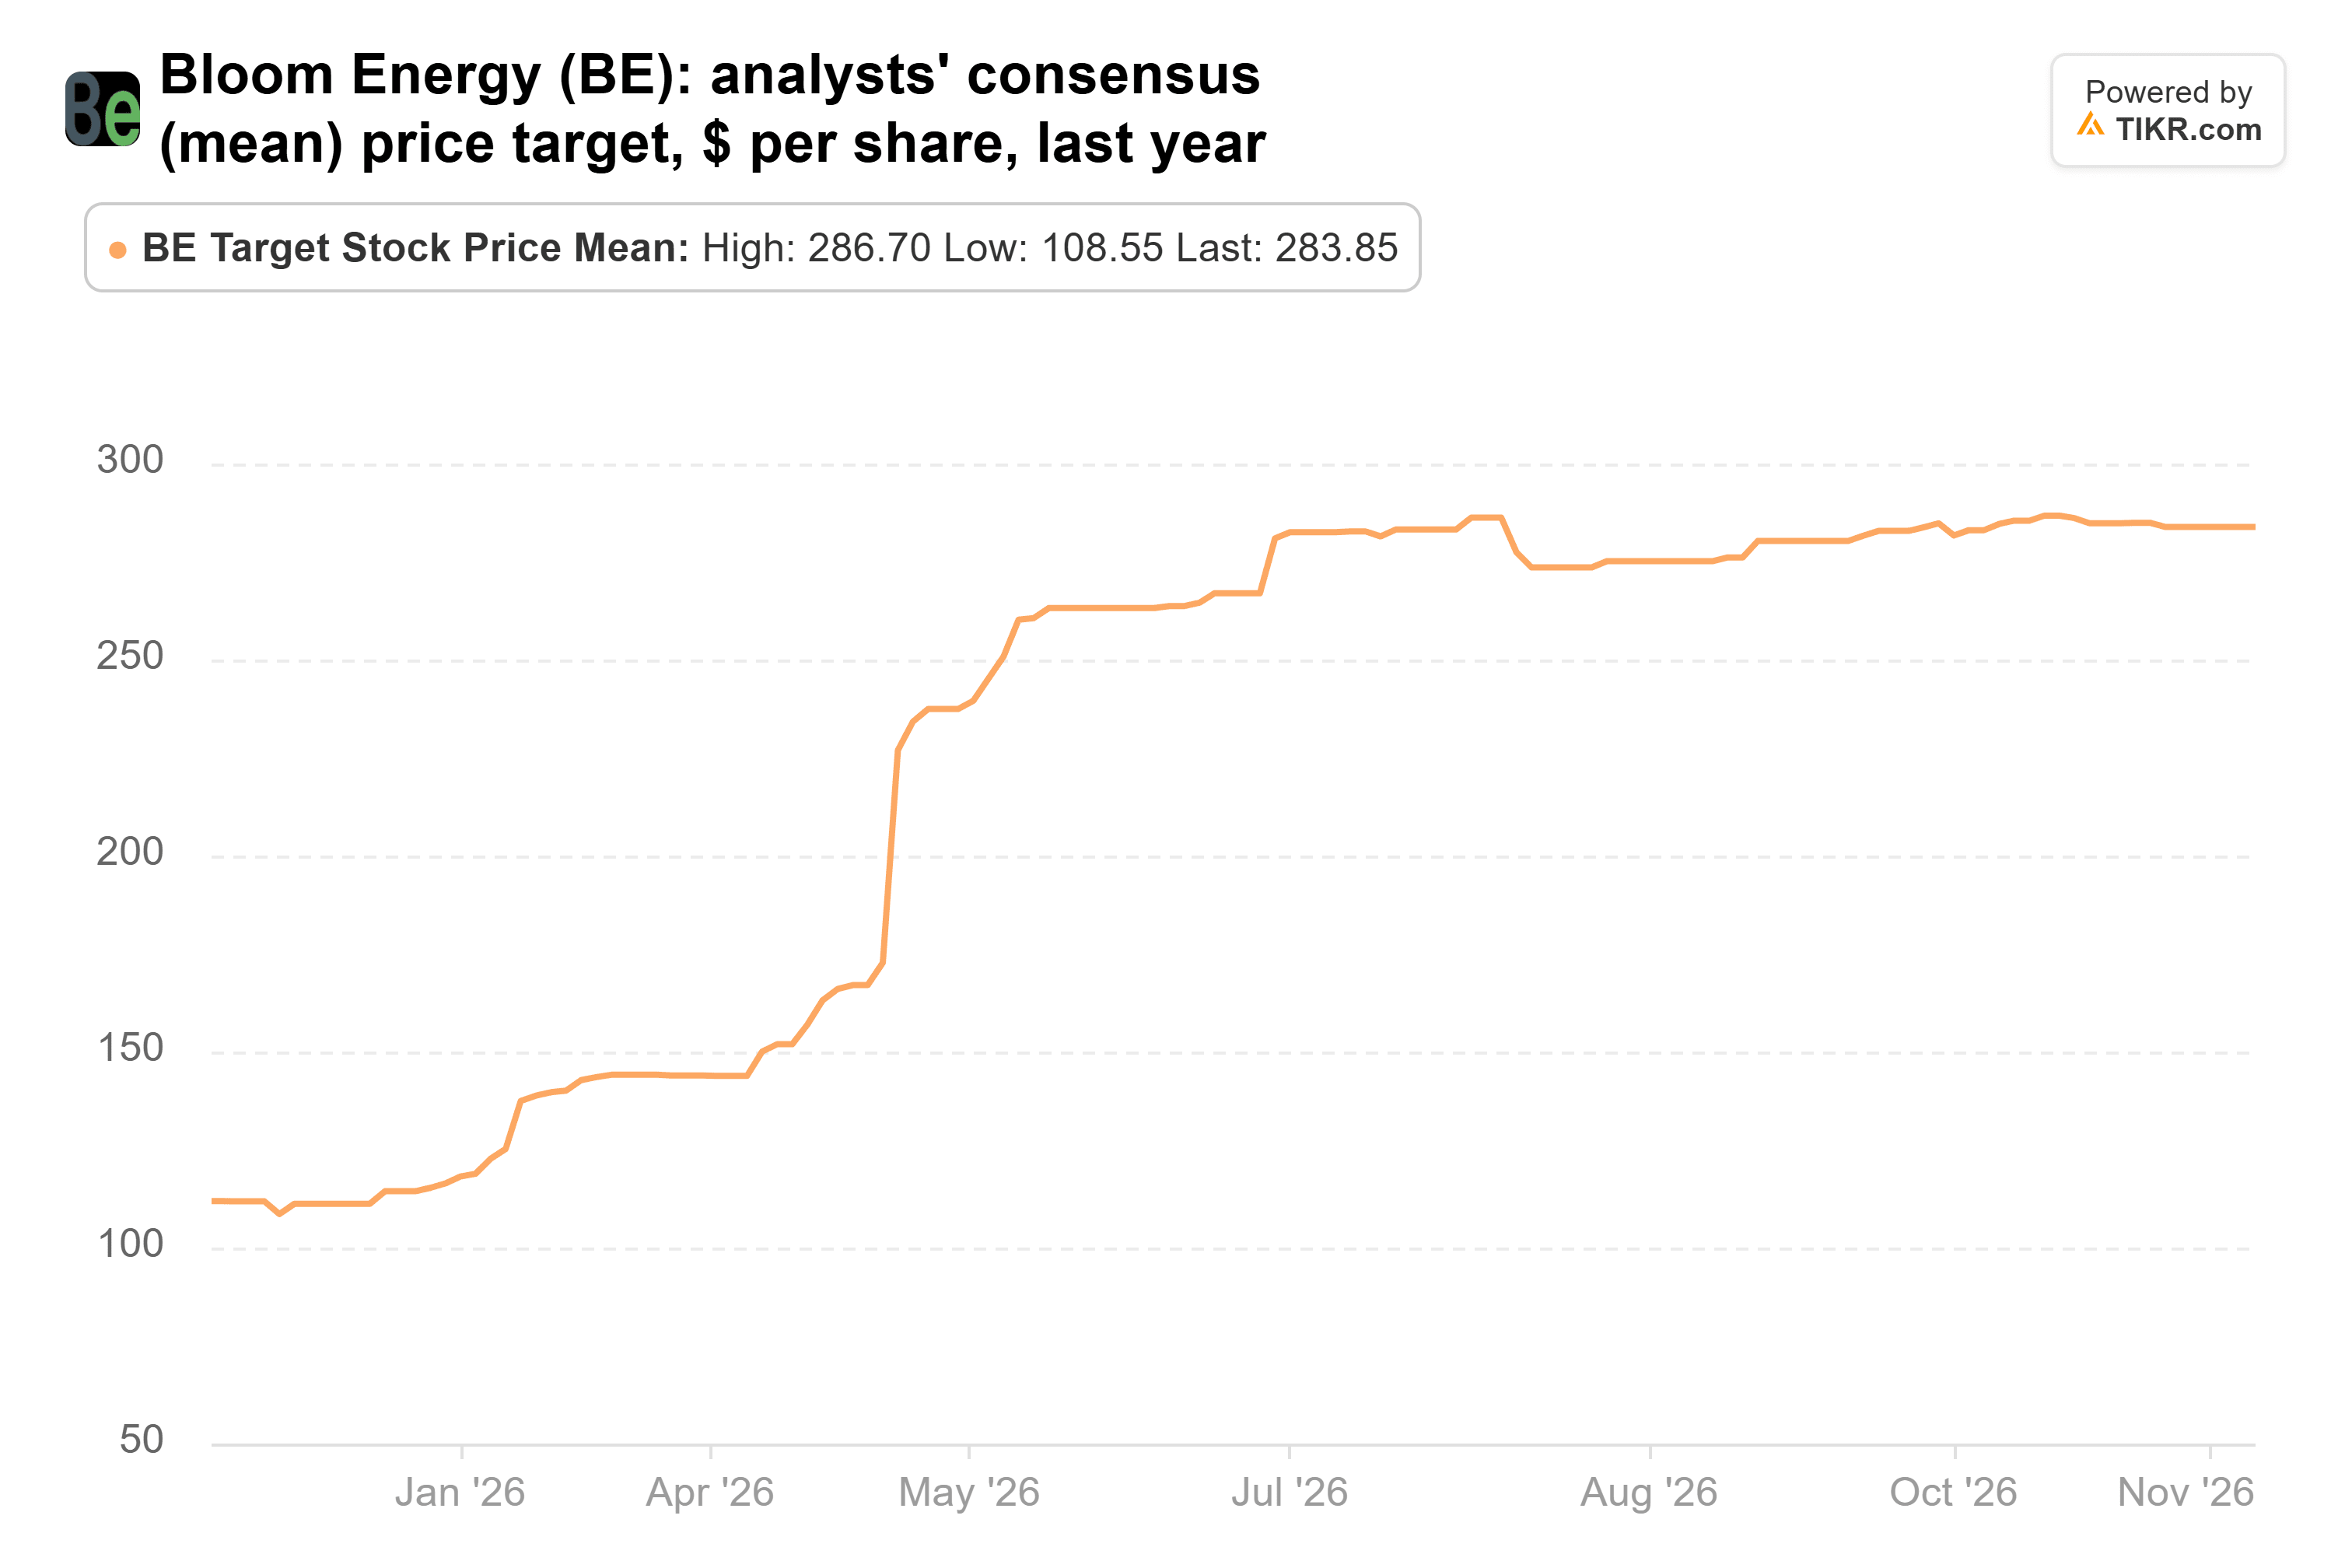
Das Hauptrisiko ist eine Verlangsamung beim Bau von Rechenzentren. UBS schätzt, dass Pausen nach den Zwischenwahlen etwa 30 % der für 2028 erwarteten US-Kapazitäten gefährden könnten.
Micron wäre meine Wahl
Wenn ich jetzt nur eine kaufen könnte, wäre es Micron. Es ist so bewertet, als ob der Zyklus bereits seinen Höhepunkt erreicht hätte, doch Analysten erhöhen weiterhin ihre Schätzungen, und ein Rückkauf in dieser Größenordnung kann viele Aktien zu diesen Kursen einziehen.
Sandisk ist sogar noch günstiger, aber seine Gewinne bewegen sich mit den Flash-Preisen, und diese Gewinne verlangsamen sich. Die drei Analysten mit Schätzungen für das Geschäftsjahr 2030 sehen seinen Gewinn pro Aktie im Vergleich zum Geschäftsjahr 2029 um 49 % fallen. Bloom hat die Nachfrage, aber ich würde abwarten wollen, bis seine Liquidität Schritt hält, bevor ich einen Aufschlag zahle.
Natürlich ist ein 13F nur eine Momentaufnahme, und Situational Awareness könnte seitdem gehandelt haben. Sein nächster, fällig Mitte Februar, wird zeigen, was es zum 31. Dezember hielt. Microns Bericht für das erste Geschäftsquartal Mitte Dezember wird zeigen, ob die Speicherpreise standhalten.
Was ist die Sandisk-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Sandisk wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!