Die wichtigsten Punkte
- Ein Hedgefonds mit einem Volumen von 22 Milliarden US-Dollar hat im dritten Quartal alle seine Aktien von Home Depot, Corning und MasTec verkauft, wie sein aktuelles 13F-Formular zeigt.
- Seine größte Position zum 30. September war eine neue: Amazon.
- Corning und MasTec haben jeweils mehr als die Hälfte ihres Wertes seit dem 30. Juni verloren, während Home Depot sich kaum bewegt hat.
- MasTec, mit einem Rekord-Auftragsbestand und dem niedrigsten KGV der drei, sieht nach dem Verkauf aus, den man am ehesten hinterfragen sollte, während die Zahlen den Verkauf von Home Depot am besten rechtfertigen.
Home Depot (HD), Corning (GLW) und MasTec (MTZ) sind alle aus dem Portfolio von Lone Pine Capital verschwunden. Die Hedgefonds-Gesellschaft, die 21,62 Milliarden US-Dollar verwaltet, hielt keine der drei Positionen in ihrem 13F für das am 30. September endende Quartal, das am 16. November eingereicht wurde.
Ihre beiden größten Positionen am Quartalsende waren neue: 5,60 Millionen Aktien von Amazon (AMZN) im Wert von 1,39 Milliarden US-Dollar oder 9,1 % ihrer 13F-Aktien, und 4,94 Millionen Aktien von Danaher (DHR) im Wert von 1,10 Milliarden US-Dollar oder 7,1 %. Ein 13F zeigt nur, was ein Fonds am letzten Tag jedes Quartals hielt, daher kann die Einreichung nicht sagen, wann im Quartal der Fonds verkaufte oder zu welchem Preis.
Das Aufwärtspotenzial von Home Depot ist geschrumpft
Home Depot war der größte der drei Verkäufe: 2,60 Millionen Aktien im Wert von 918 Millionen US-Dollar zum 30. Juni, oder 5,6 % der 13F-Aktien des Fonds. Die Aktie ist seitdem nur um 1 % gefallen, aber die Wall Street hat sich von ihr abgekühlt. Das Konsensziel der Analysten fiel im vergangenen Jahr von 435 US-Dollar auf 378 US-Dollar:
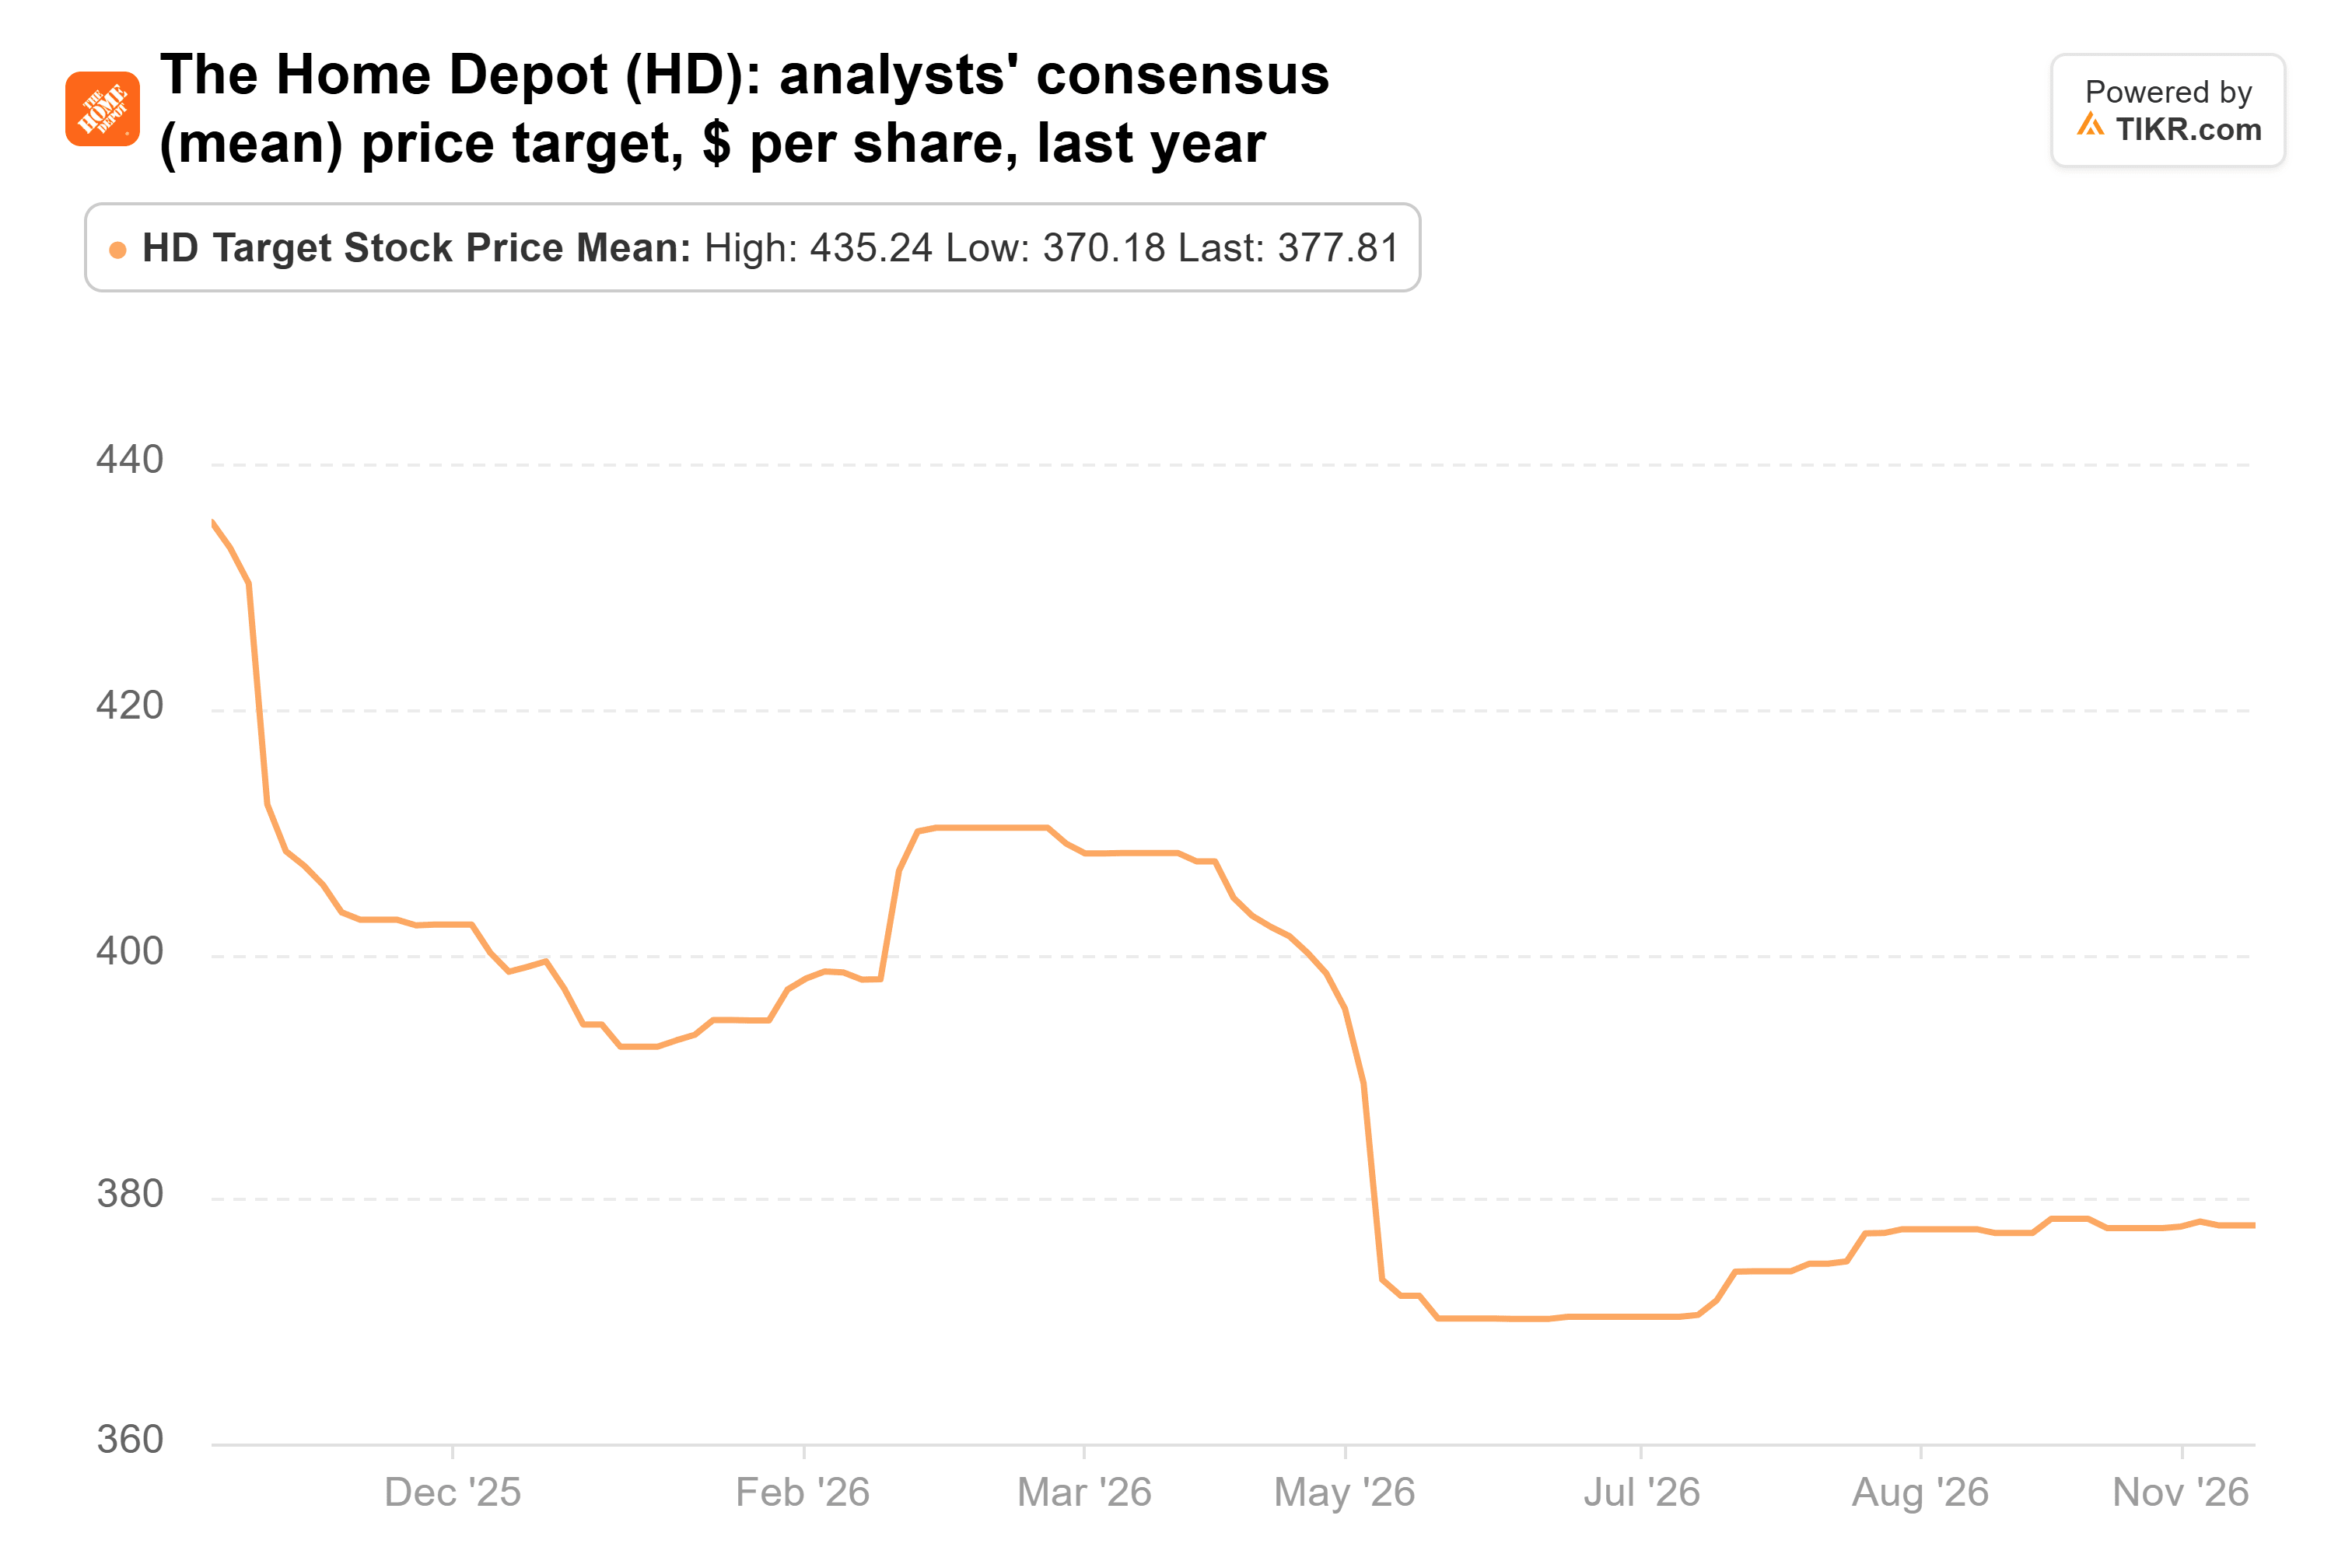
Das liegt 9 % über dem aktuellen Kurs, das geringste Aufwärtspotenzial der drei. Der Kern-Einzelhandelssegment von Home Depot erzielte im am 1. Februar 2026 endenden Jahr einen Umsatz von 152,0 Milliarden US-Dollar, weniger als die 152,7 Milliarden US-Dollar von zwei Jahren zuvor. Das Großhandelssegment, das es durch den Kauf von SRS und GMS für 23,1 Milliarden US-Dollar aufgebaut hat, erwirtschaftete in diesem Jahr einen Betriebsgewinn von 316 Millionen US-Dollar. Analysten erwarten im laufenden Geschäftsjahr nur ein Gewinnwachstum von 2 %, dennoch notiert die Aktie bei etwa dem 23-fachen des zukünftigen Gewinns, über dem Durchschnitt von 21x seit 2014. Ihr Bericht vom 17. November muss ihren Vorsprung gegenüber Lowe's bei den Margen zeigen.
TIKR verfolgt 36 Analysten zu Home Depot. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Home Depot zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Home Depot ansehen
Corning wurde halbiert und ist immer noch nicht günstig
Corning waren 2,73 Millionen Aktien im Wert von 697 Millionen US-Dollar zum 30. Juni, oder 4,3 % der 13F-Aktien des Fonds. Seitdem ist sie um 58 % gefallen. In der Zwischenzeit gab Corning am 11. September eine Vereinbarung mit Goldman Sachs bekannt, im Laufe der Zeit bis zu 2 Milliarden US-Dollar an neuen Aktien zu verkaufen. Am 27. Oktober fiel die Aktie, obwohl die Kernumsätze des dritten Quartals von 5,08 Milliarden US-Dollar die Schätzungen übertrafen.
Die Analysten haben nicht aufgegeben. Ihr Konsensziel liegt bei 172 US-Dollar, gegenüber 93 US-Dollar vor einem Jahr, aber unter den 215 US-Dollar im Juli:
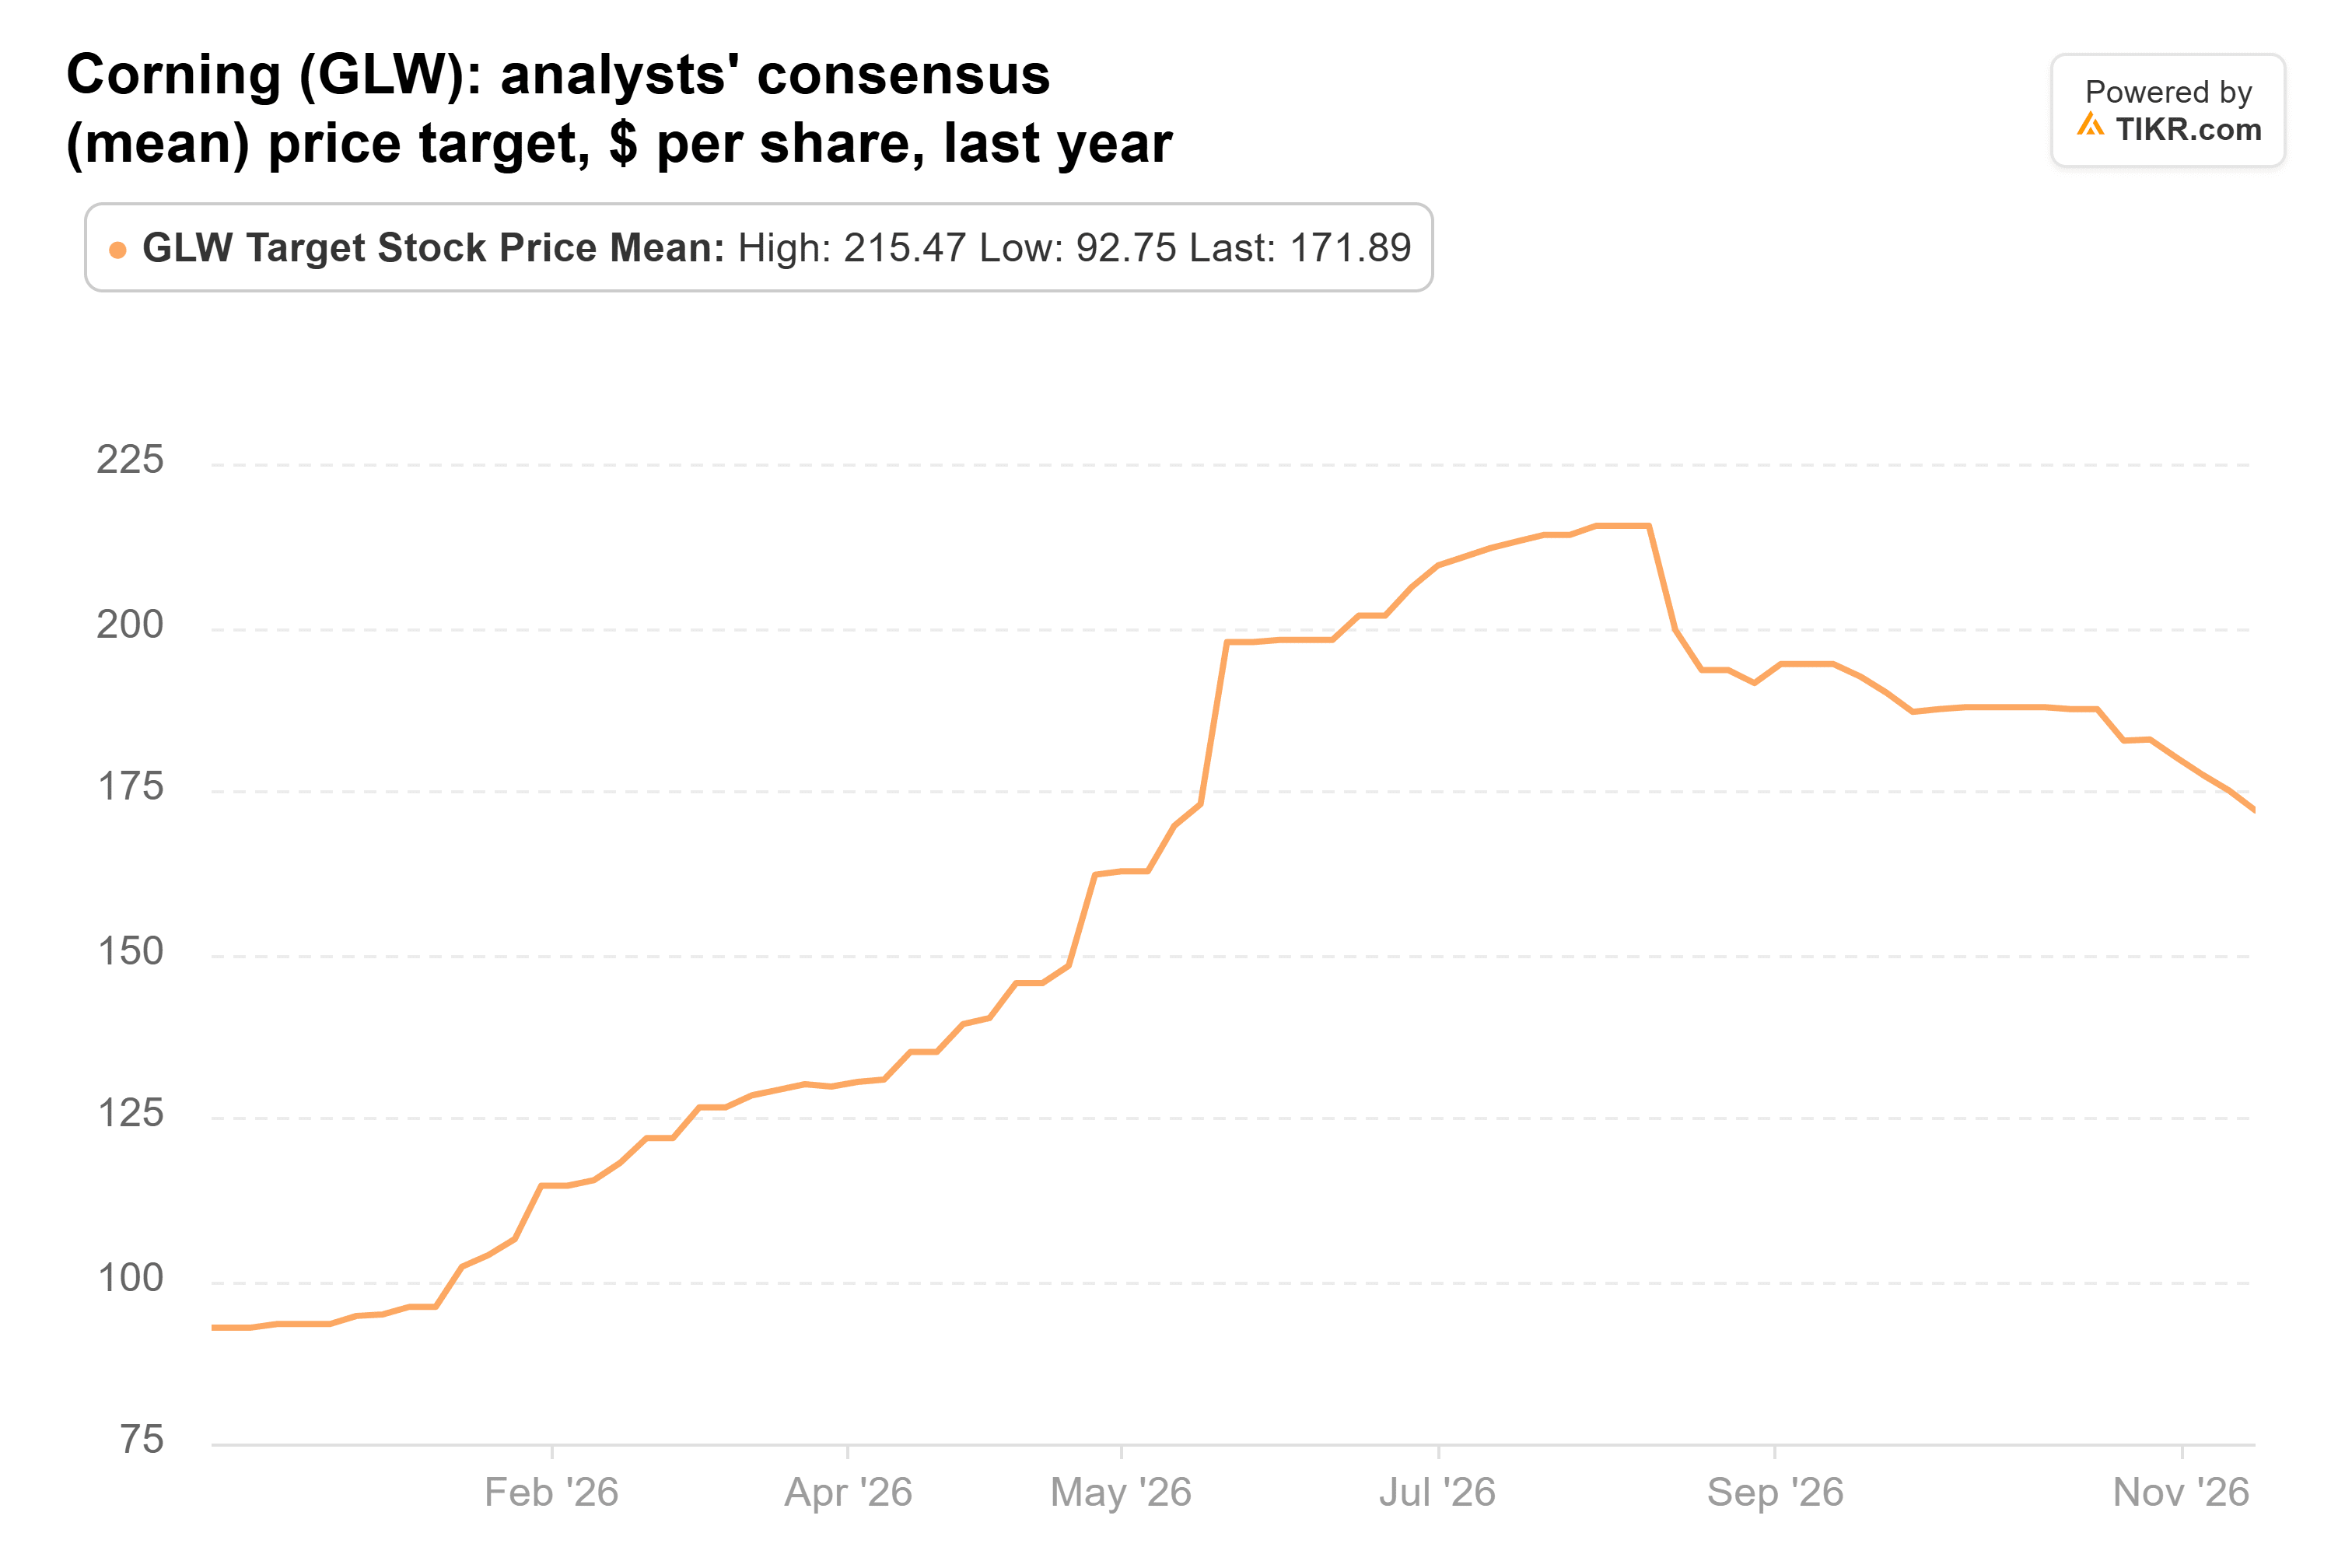
Das liegt 62 % über dem Kurs, laut den 19 Analysten, die sie abdecken. Aber bei etwa dem 25-fachen des zukünftigen Gewinns ist die Aktie immer noch auf viel Wachstum eingepreist, und der Aktienverkauf lastet als Druck (overhang) auf jeder Rallye. Ich würde abwarten wollen, dass die Kursziele aufhören zu fallen, bevor ich kaufe, was der Fonds verkauft hat.
Der Verkauf von MasTec wirkt übertrieben
MasTec war der kleinste der drei Verkäufe: 1,35 Millionen Aktien im Wert von 560 Millionen US-Dollar, oder 3,4 % der 13F-Aktien des Fonds zum 30. Juni. Seitdem ist sie um 57 % gefallen, doch das Geschäft wuchs weiter. MasTec meldete am 29. Oktober, dass der Umsatz im dritten Quartal um 30 % auf einen Rekordwert von 5,2 Milliarden US-Dollar stieg und sein Auftragsbestand 24,5 Milliarden US-Dollar erreichte, etwa 46 % höher als ein Jahr zuvor. Der Schwachpunkt waren Genehmigungsverzögerungen, die den Start einiger Pipeline-Projekte verschoben. Diese Verzögerungen schadeten dem dritten Quartal und werden sich auf das vierte auswirken, und das Management senkte seine Prognose für das bereinigte EBITDA 2026 auf 1,56-1,60 Milliarden US-Dollar.
Das Konsensziel der Analysten ist stark gefallen, von einem Höchststand von 510 US-Dollar im Juli auf 305 US-Dollar:
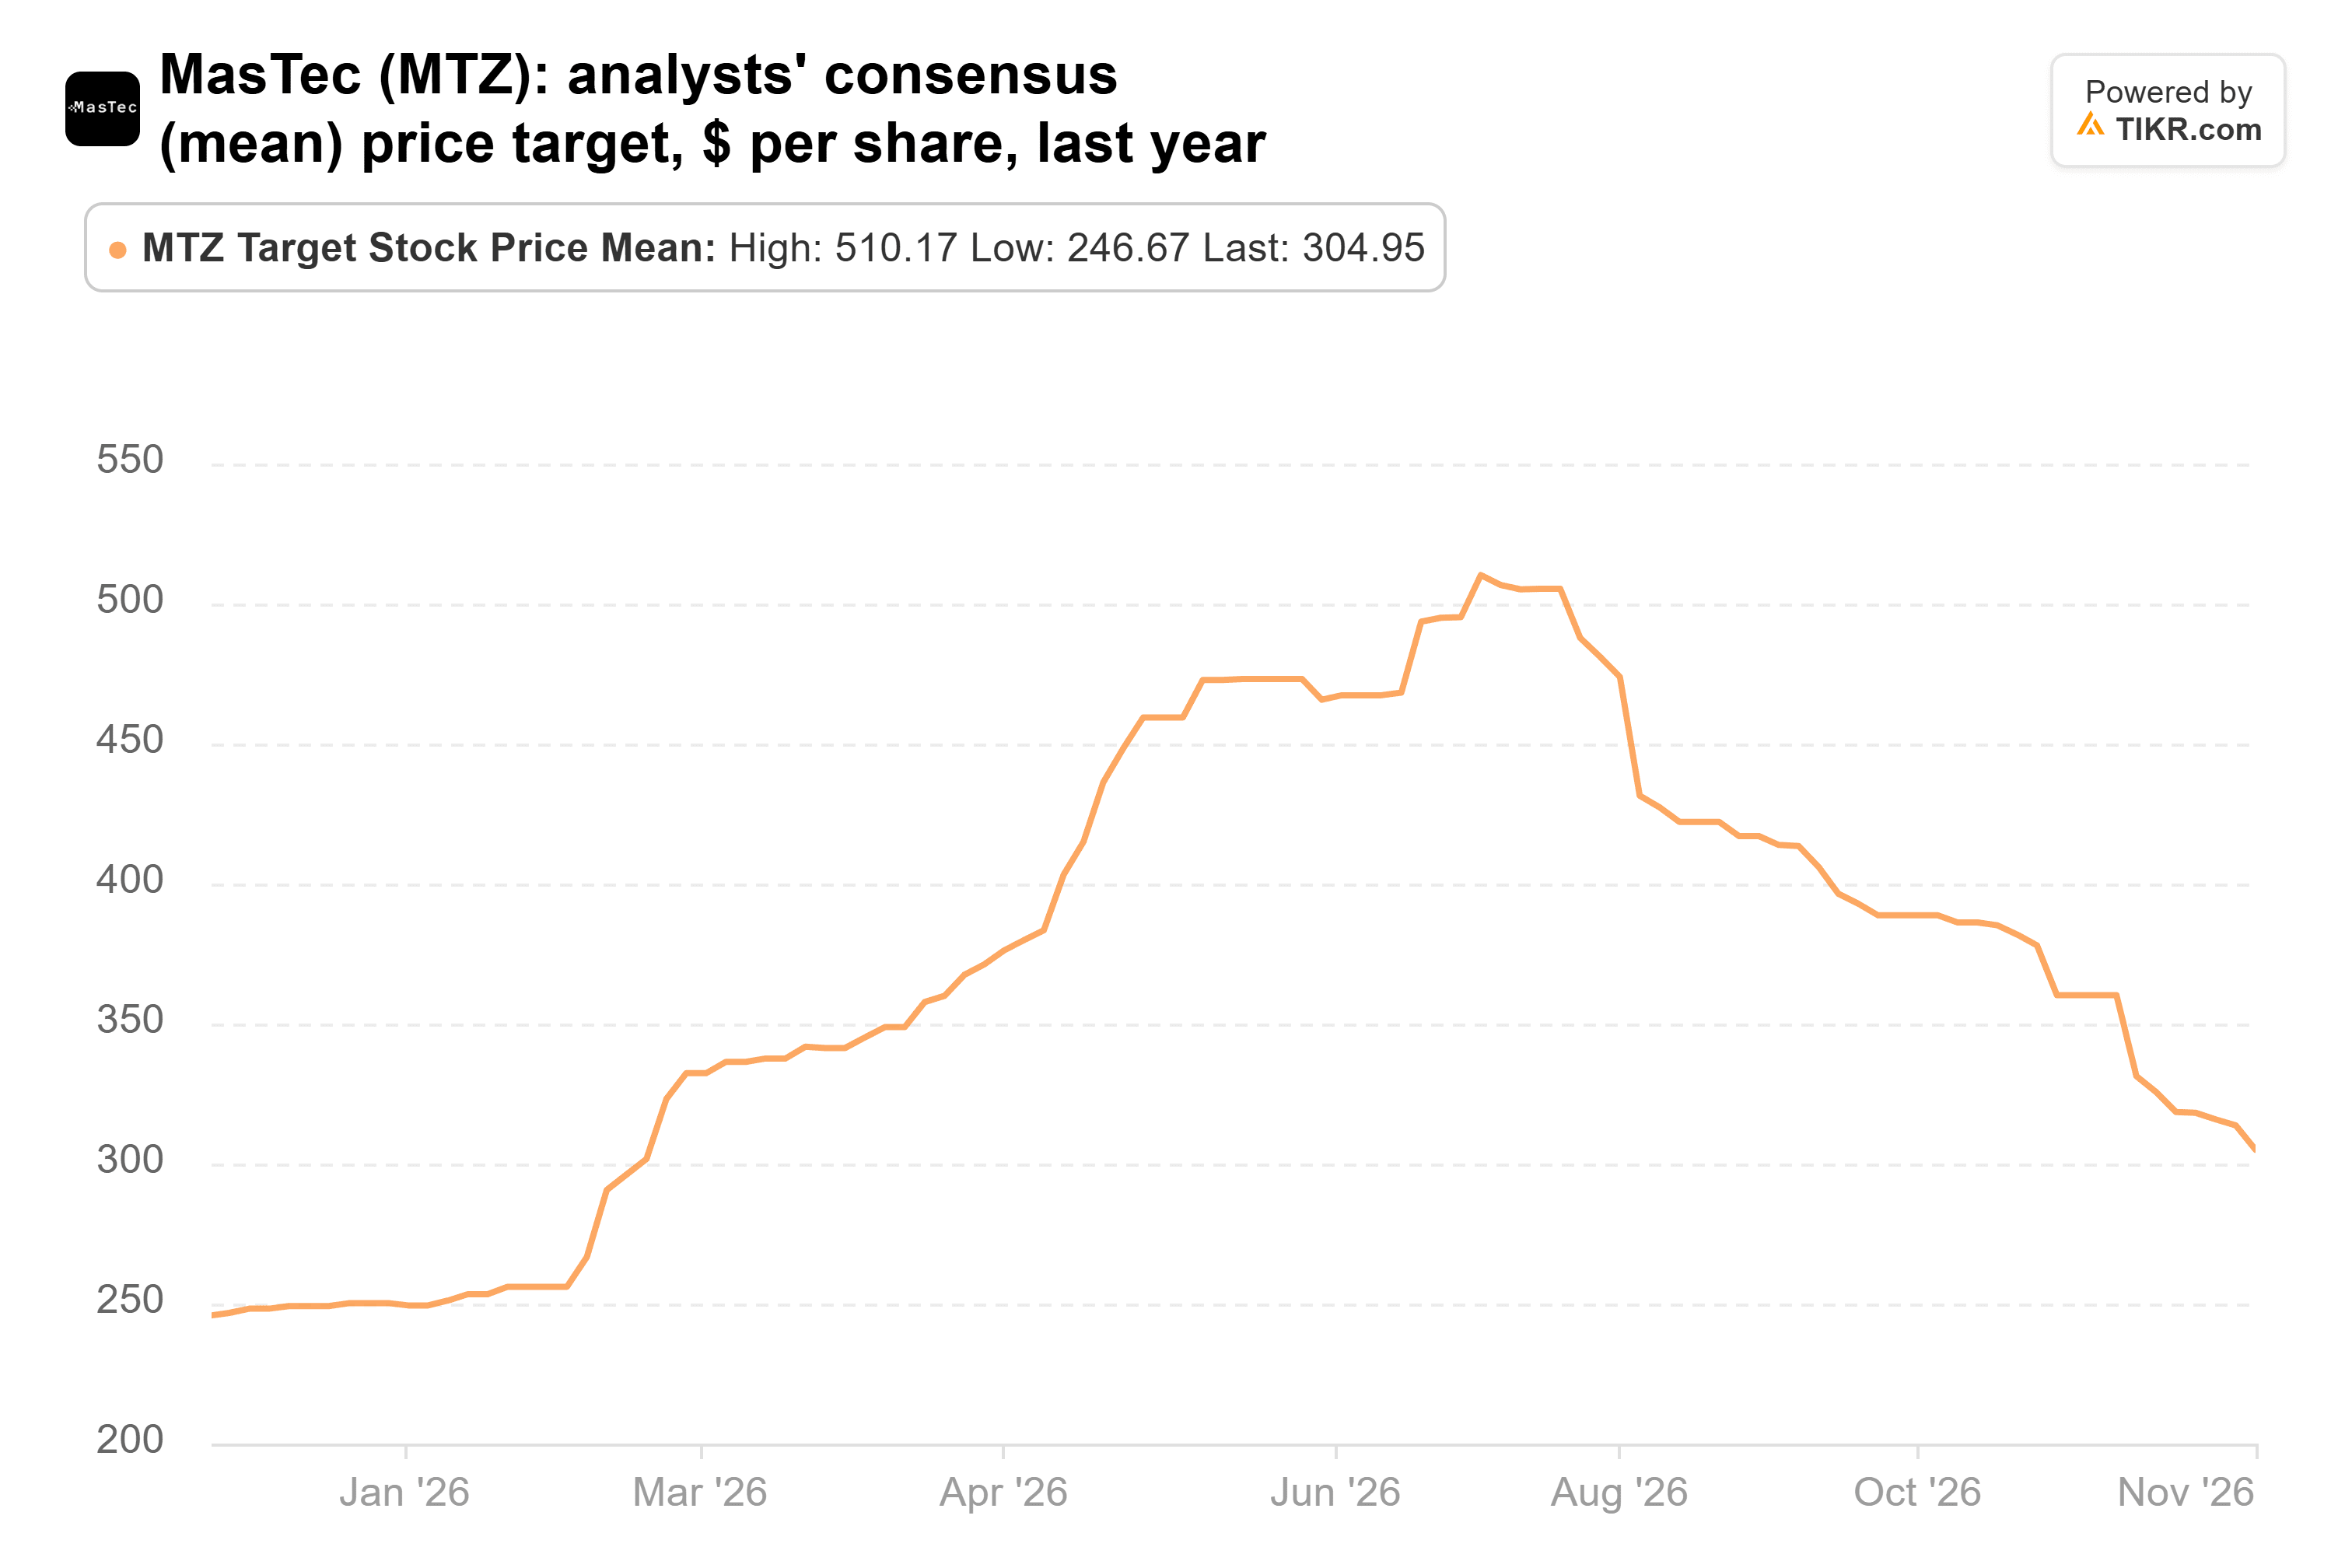
Trotzdem liegt es 72 % über dem Kurs, laut 21 Analysten. Die Aktie notiert bei etwa dem 16-fachen des zukünftigen Gewinns, dem niedrigsten der drei, während das Management für dieses Jahr ein bereinigtes EPS von 8,92-9,30 US-Dollar prognostiziert, was auf mittlerer Basis einem Anstieg von 39 % entspricht.
MasTec ist die, die ich kaufen würde
Von den drei Verkäufen rechtfertigen die Zahlen den von Home Depot am besten: Seine Kursziele fallen weiter, seine Gewinne wachsen kaum und er notiert immer noch über seinem üblichen KGV. Corning liegt dazwischen: günstiger als zuvor, aber mit einem Aktienverkauf als Belastung. Bei einem KGV von 16 für zukünftige Gewinne sieht MasTec wie eine Aktie aus, die der Markt für Projektverzögerungen bestraft hat, obwohl ihr Umsatz immer noch um 30 % wächst.
Das Geld des Fonds floss in größere Namen. Amazon ist seit dem 30. September um 3 % gestiegen, nachdem Amazon Web Services im letzten Quartal um 39 % wuchs, das schnellste Wachstum in fünf Jahren, und sein durchschnittliches Kursziel liegt 27 % höher. Danaher ist um 4 % gestiegen, nachdem es die Schätzungen für das dritte Quartal aufgrund sich verbessernder Trends in allen seinen Endmärkten übertraf, und sein Kursziel liegt 13 % über dem Kurs.
Das Risiko bei MasTec ist, dass sich die Verzögerungen länger hinziehen als das Management erwartet. Sein Bericht für das vierte Quartal, Anfang nächsten Jahres, wird zeigen, ob diese Pipeline-Projekte in Gang gekommen sind. Das nächste 13F des Fonds, das Mitte Februar fällig ist, wird zeigen, ob er weiterhin Abstand hält.
Was ist die Home Depot-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Home Depot wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!