Die wichtigsten Punkte
- Eversource Energy bietet eine Dividendenrendite von 4,4 % und Chevron von 3,4 %, und beide haben ihre Dividenden von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um jährlich 5,8 % erhöht.
- Bei diesen Raten zahlt eine Investition von 10.000 $ in Eversource in den nächsten 10 Jahren etwa 5.799 $ aus, etwa 1.360 $ mehr als derselbe Betrag in Chevron.
- Chevron schüttete in den 12 Monaten bis zum 30. September 2026 41 % seines freien Cashflows als Dividenden aus, und seine Nettoverschuldung liegt bei 0,4x EBITDA, verglichen mit 5,8x bei Eversource.
- Eversource hat ein Jahrzehnt lang jedes Jahr 60 % bis 63 % seines normalisierten EPS ausgeschüttet, und eine FERC-Entscheidung über seine Übertragungsrenditen soll am 30. November in Kraft treten.
Chevron (CVX) verdreifachte seinen Gewinn im dritten Quartal nahezu auf 9,9 Mrd. $. Wenige Tage später meldete Eversource Energy (ES) Quartalsergebnisse, die gegenüber dem Vorjahr gesunken waren.
Wenn Sie eine Dividende für ein Jahrzehnt halten wollen, ist ein Quartal weniger wichtig als die Frage, ob die Ausschüttung weiter wächst. Beide Unternehmen erhöhten ihre Dividenden von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um jährlich 5,8 %, aber Eversource bietet eine Rendite von 4,4 % gegenüber Chevrons 3,4 %, und Chevron trägt deutlich weniger Schulden im Verhältnis zu seinen Erträgen.
Wenn Sie also nur eine der beiden für die nächsten 10 Jahre halten könnten, welche sollte es sein?
| Kennzahl | Chevron (CVX) | Eversource Energy (ES) |
|---|---|---|
| Dividendenrendite | 3,4 % | 4,4 % |
| Jahresdividende | $7,12 | $3,15 |
| Dividendenwachstum, GJ 2020-2025 | 5,8 % p.a. | 5,8 % p.a. |
| Deckung, letzter Bericht | Cash-Dividendenausschüttungsquote, TTM: 41 % | Ausschüttungsquote des normalisierten EPS, GJ 2025: 63 % |
| Nettoverschuldung/EBITDA | 0,4x | 5,8x |
| Zinsdeckung (EBIT/Zinsen) | 25,1x | 2,3x |
| Forward KGV | 11x | 14x |
6 sichere Dividendenaktien mit 6 %+ Rendite für Rentner
Es gibt heute über 100 Aktien mit einer jährlichen Dividendenrendite von über 6 %.
Aber nach einer umfassenden Anlageprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie gehören Ihnen alle als Teil unseres neuen Investmentreports. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten: right here.
Chevrons Deckung steigt und fällt mit dem Ölpreis
Chevrons letztes Quartal zeigt, was das Unternehmen verdienen kann, wenn die Preise mitspielen. Der freie Cashflow erreichte im dritten Quartal 2026 12,0 Mrd. $, gegenüber 4,9 Mrd. $ ein Jahr zuvor, und in den 12 Monaten bis zum 30. September 2026 nahmen die Dividenden gut gedeckte 41 % des freien Cashflows ein.
Das letzte Jahrzehnt war holpriger. Der freie Cashflow reichte in den Geschäftsjahren 2016 und 2020 nicht für die Dividende aus, und die Cash-Dividendenausschüttungsquote stieg von 29 % im Geschäftsjahr 2022 auf 77 % im Geschäftsjahr 2025:
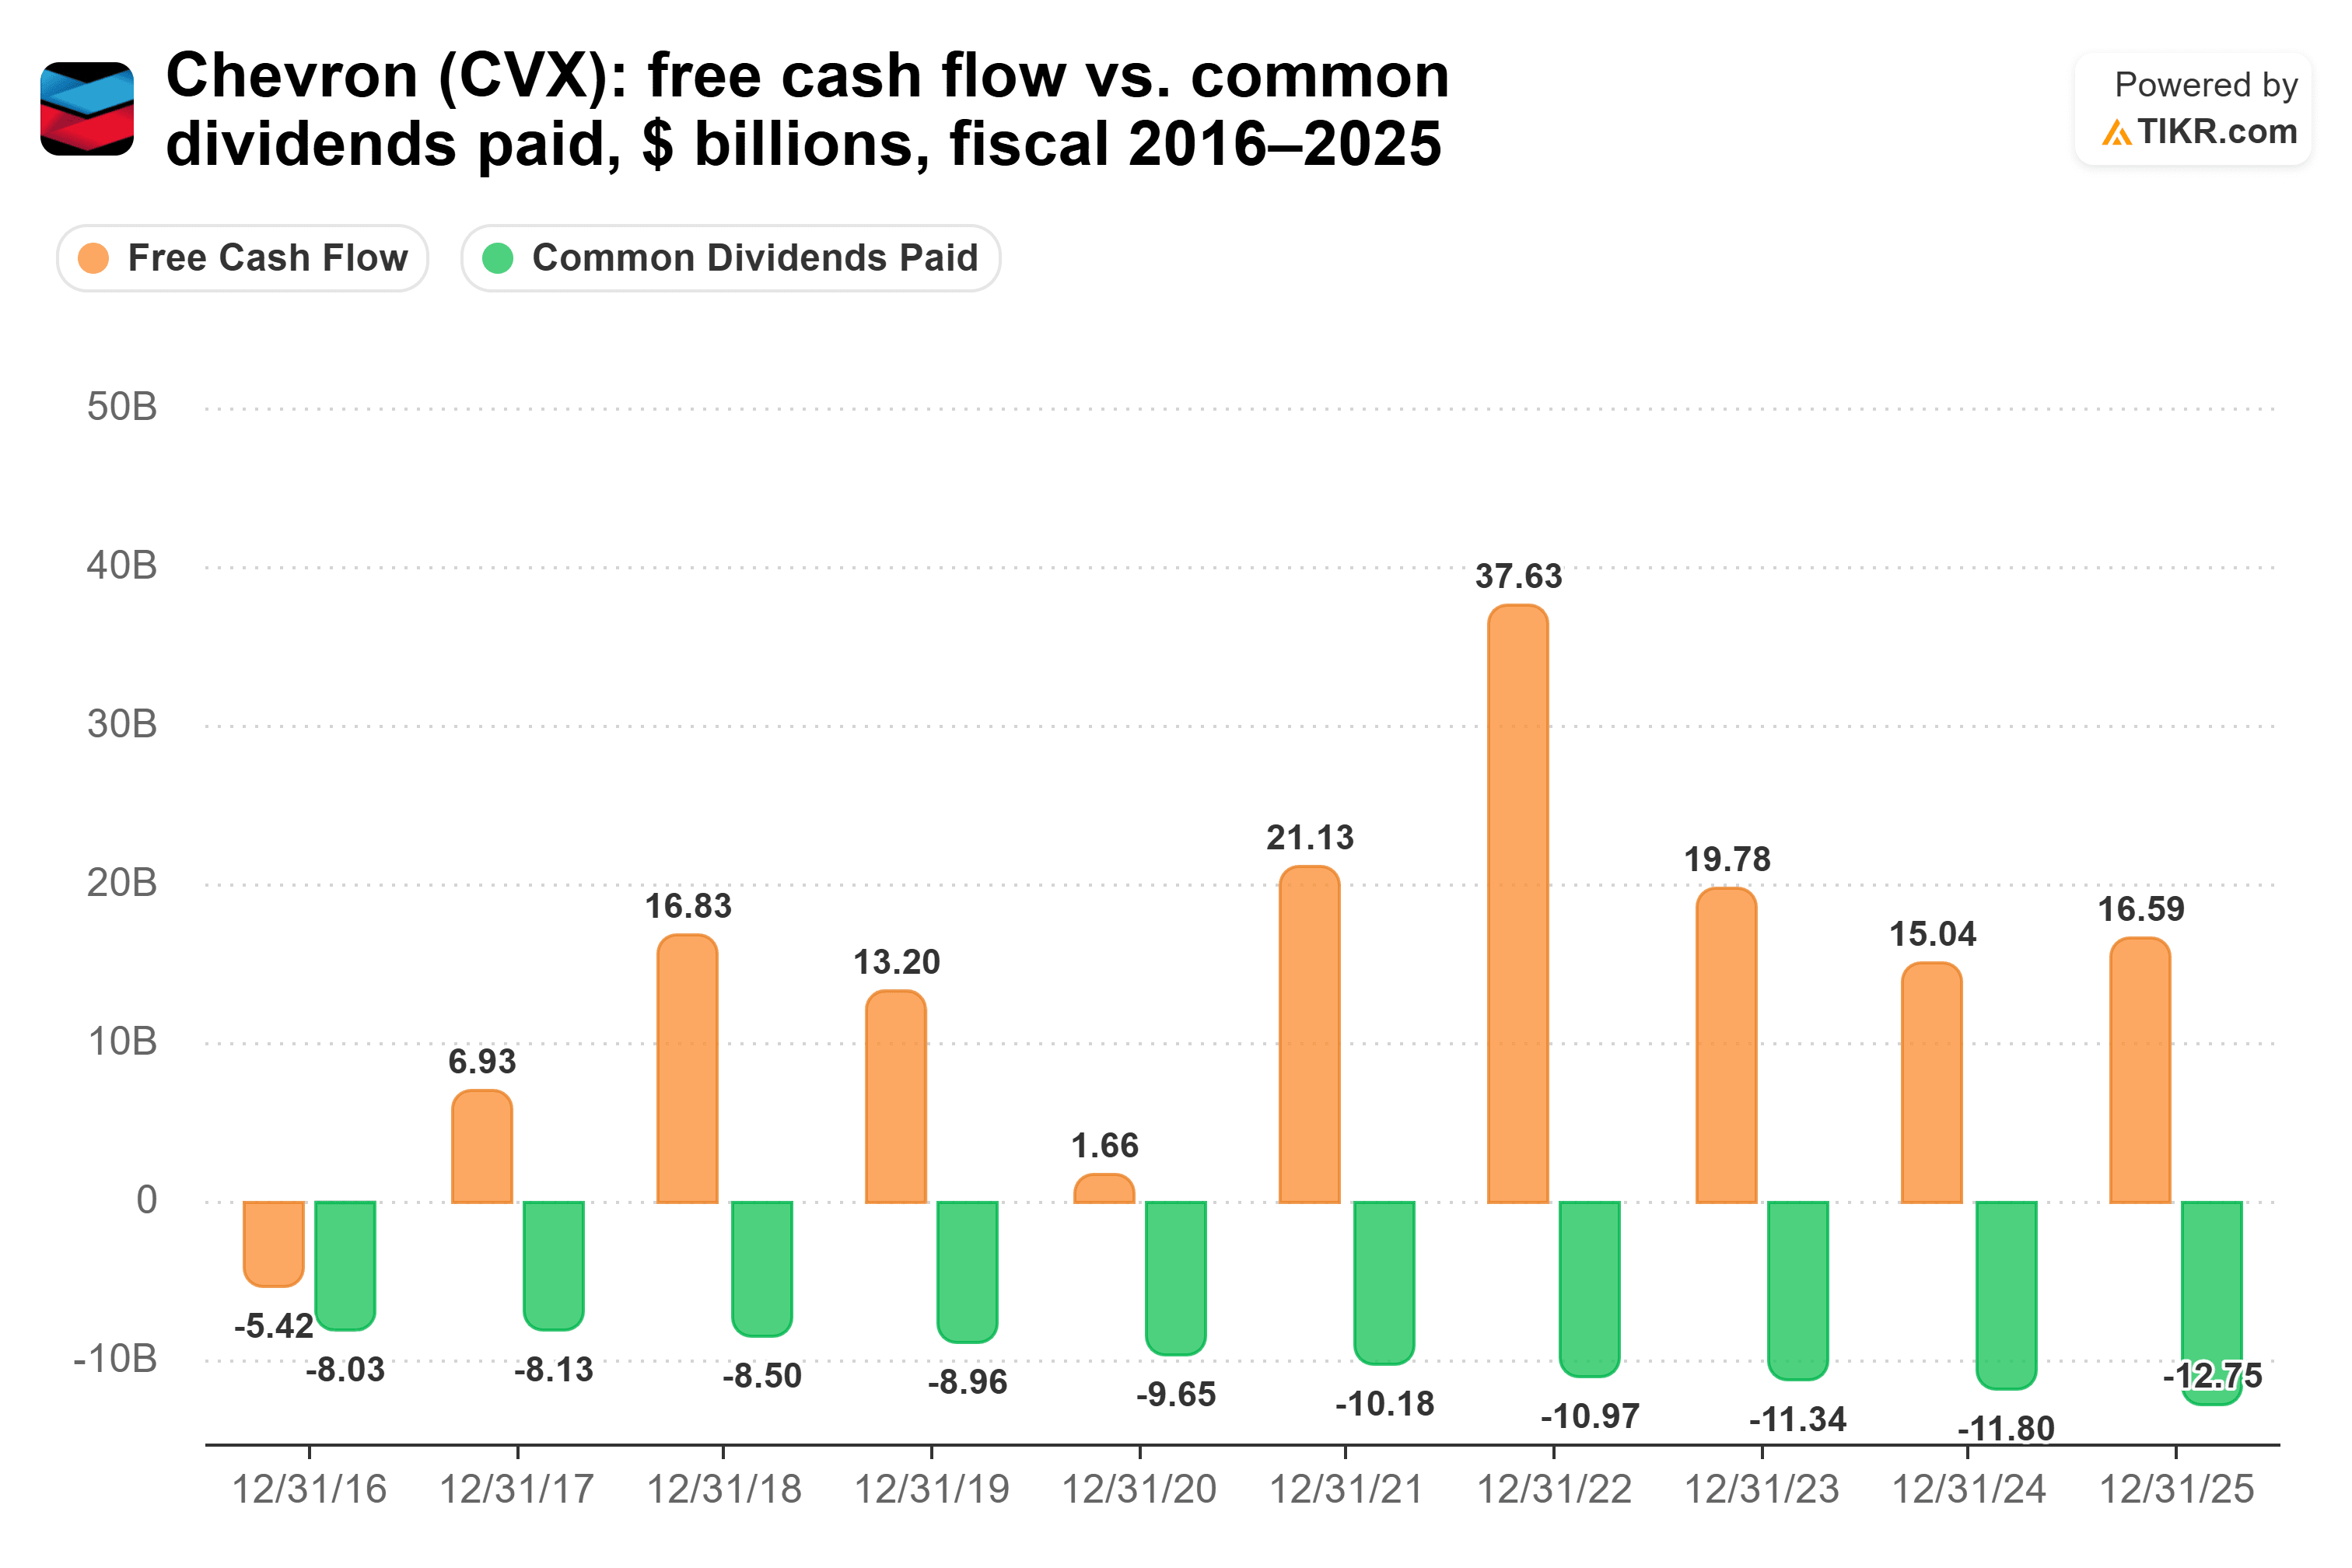
Chevron erhöhte seine Dividende trotzdem weiter in diesen Jahren. Im Telefonat zum dritten Quartal sagte CFO Eimear Bonner, die erste Priorität für seine Barmittel sei, "die Dividende konsequent zu steigern", und das Management fügte hinzu: "Das haben wir 39 Jahre in Folge getan."
Seine Bilanz trug es durch die schlechten Jahre, und das könnte sie immer noch, da die Nettoverschuldung nur 0,4x EBITDA beträgt. Das Risiko ist das, das jedes Ölunternehmen trägt: Chevrons Cash bewegt sich mit den Rohstoffpreisen.
Eversources Deckung bewegt sich kaum
Chevrons Deckung schwankt mit dem Ölpreis, aber Eversources hat sich in einem Jahrzehnt kaum bewegt. Wie andere regulierte Versorgungsunternehmen finanziert Eversource seinen Ausbau mit neuen Schulden und Aktien, daher beurteilen wir es anhand seiner Ausschüttungsquote des normalisierten EPS. Diese Quote blieb jedes Jahr von Geschäftsjahr 2016 bis Geschäftsjahr 2025 zwischen 60 % und 63 %:
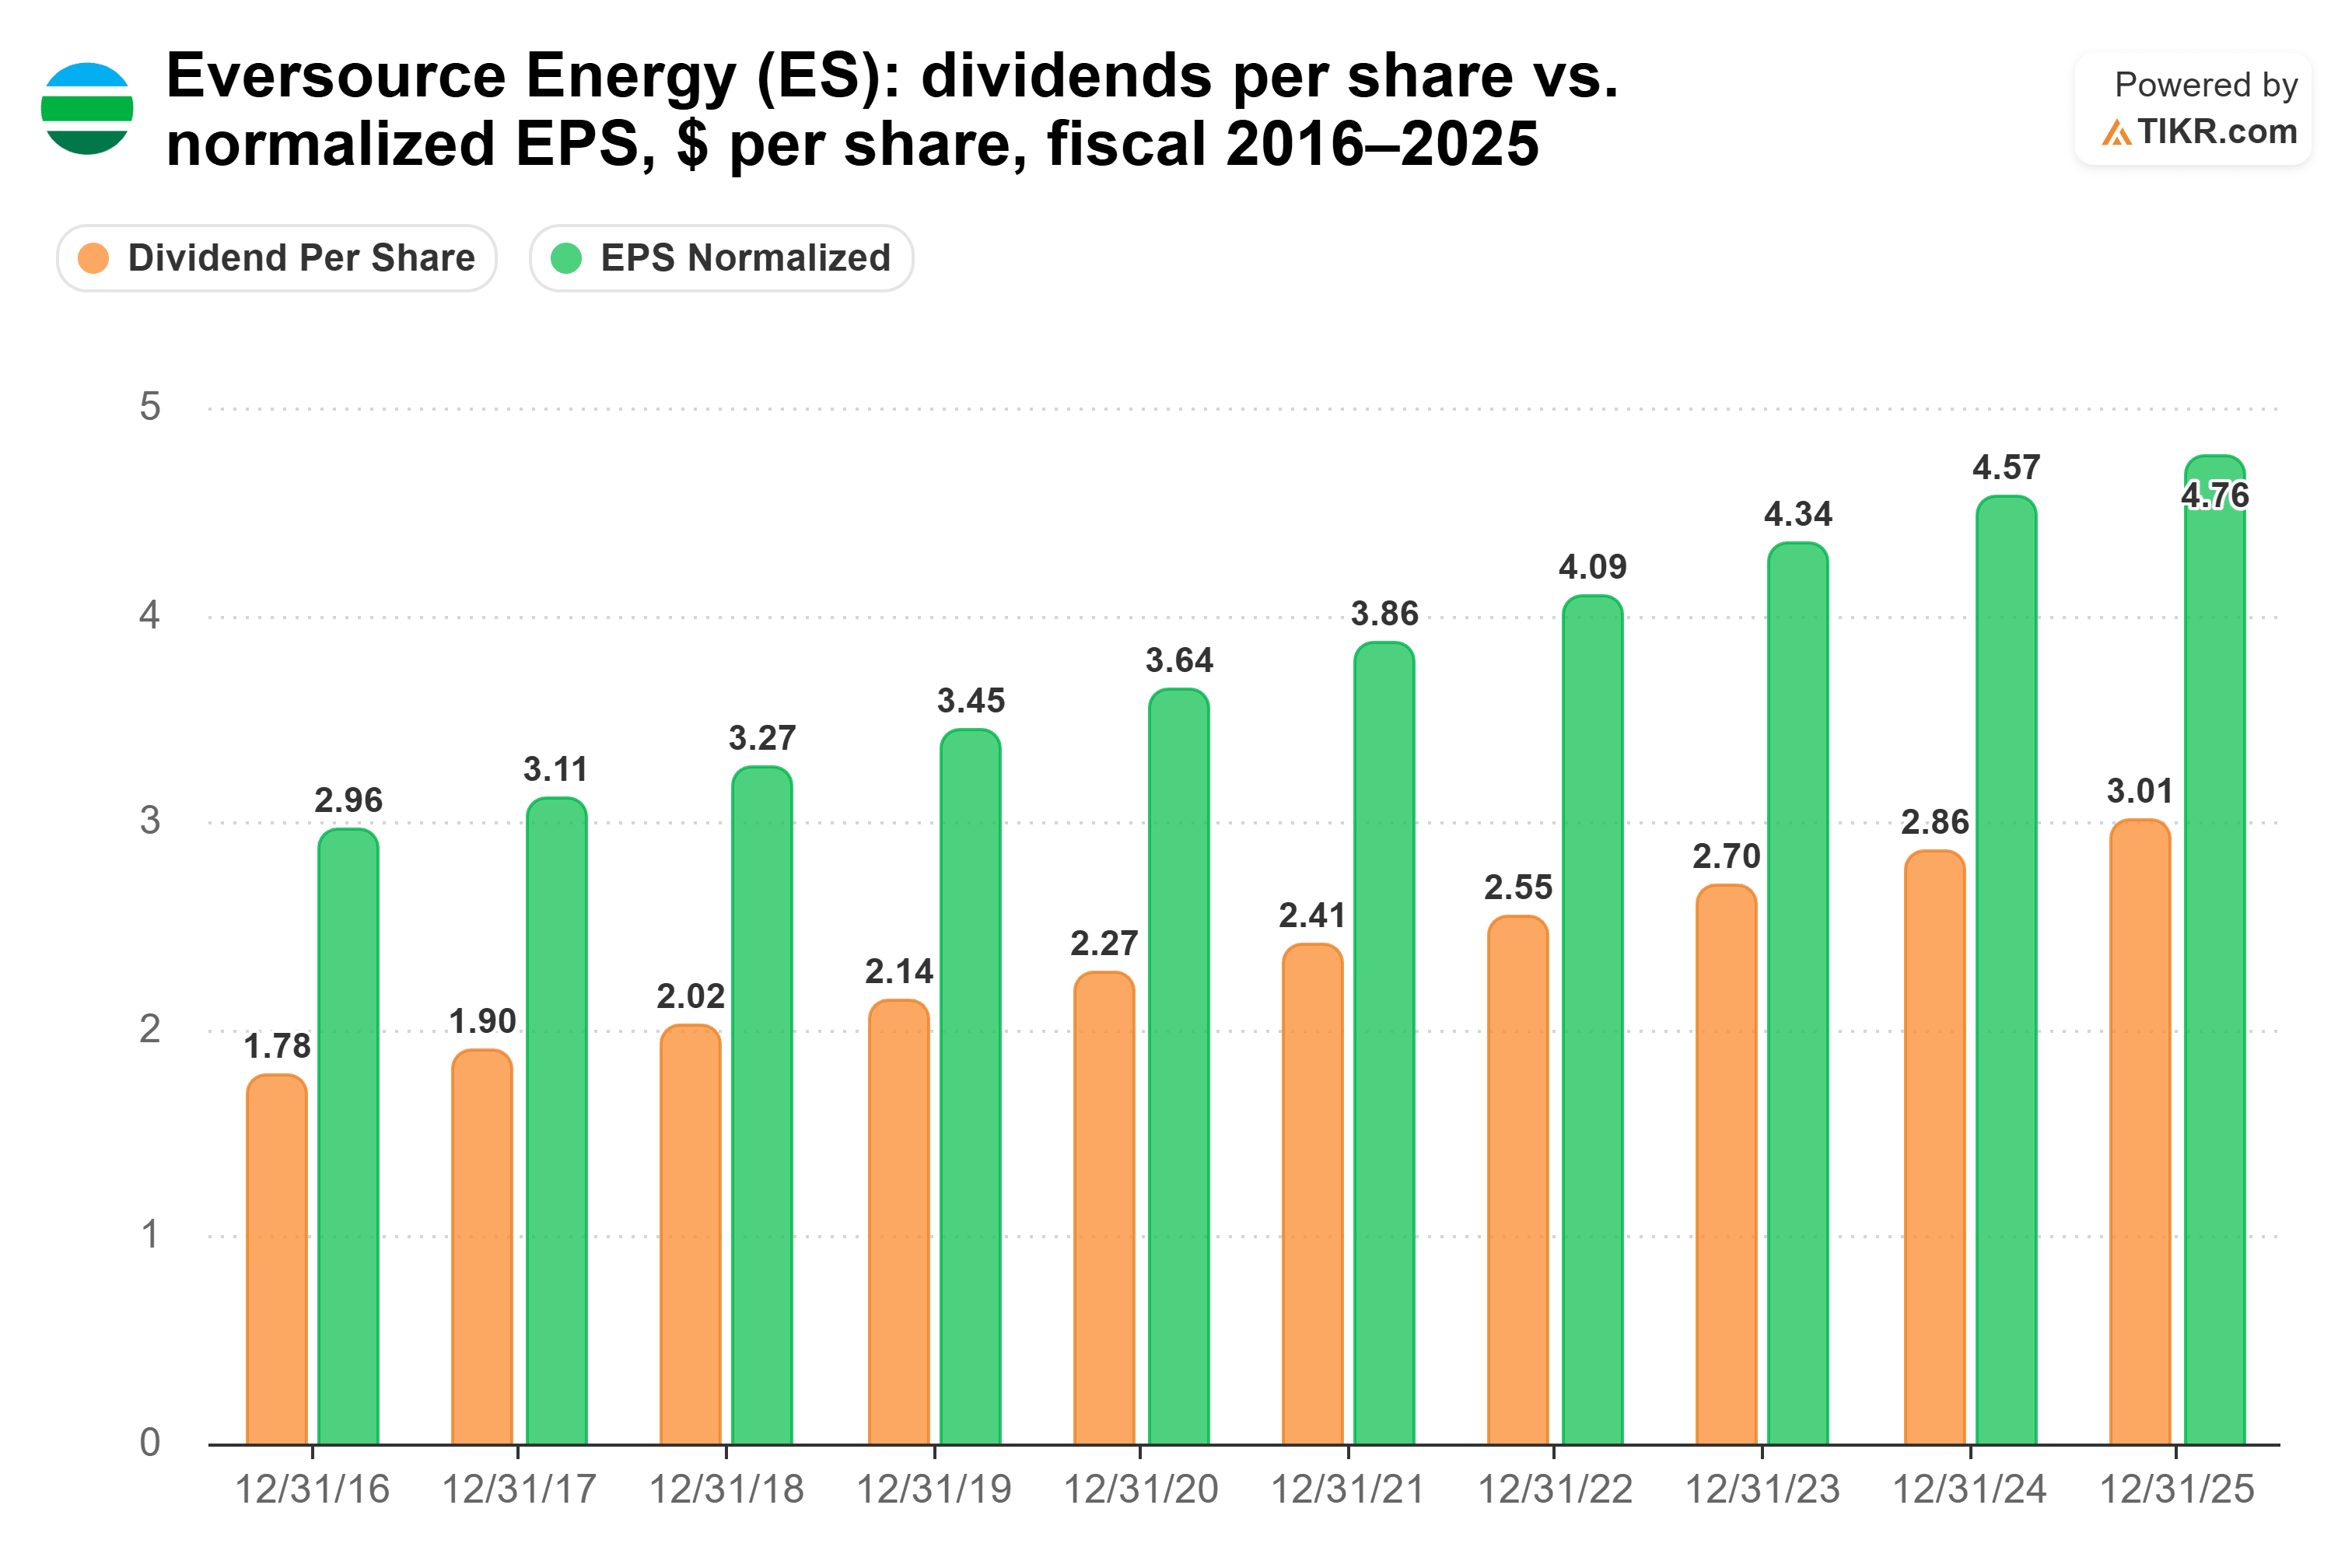
Der normalisierte EPS stieg jedes Jahr in der Grafik, von 2,96 $ auf 4,76 $ je Aktie, und die Dividende stieg mit, von 1,78 $ auf 3,01 $. Ein 10-Jahres-Anleger kann mit einem solchen Wachstum planen.
Das dritte Quartal war schwächer: Der non-GAAP-EPS fiel auf 0,92 $ gegenüber 1,19 $ ein Jahr zuvor, teilweise weil Eversource sein Wassergeschäft Aquarion am 30. Juni 2026 verkaufte. Das Management schränkte seine Prognose für 2026 auf 4,62 $–4,70 $ je Aktie ein. Das Hauptrisiko liegt im Übertragungsgeschäft, wo die FERC die zugelassene Eigenkapitalrendite von 10,57 % auf 9,57 % gesenkt hat. Eversource hat 11,39 % beantragt, eine Entscheidung soll am 30. November 2026 in Kraft treten.
Welche Dividende gewinnt also?
Wenn ich nur eine von beiden für die nächsten 10 Jahre halten könnte, wäre es Eversource. Bei der Wachstumsrate von 5,8 %, die beide hatten, zahlt eine Investition von 10.000 $ in Eversource in diesem Jahr 444 $ und etwa 738 $ im Jahr 10, eine Rendite von 7,4 % auf die ursprünglichen 10.000 $. Derselbe Betrag in Chevron zahlt jetzt 340 $ und etwa 565 $ im Jahr 10. Über das Jahrzehnt sind das etwa 5.799 $ von Eversource und etwa 4.439 $ von Chevron.
Ich würde den größeren Scheck nur nehmen, wenn die Erhöhungen weiterhin kommen können, und Eversources Erhöhungen haben ein Jahrzehnt lang mit seinen Erträgen Schritt gehalten. Der Preis dafür sind Schulden, die seit Geschäftsjahr 2021 zwischen 6,1x und 7,3x EBITDA lagen, obwohl sie seit Geschäftsjahr 2024 gesunken sind:
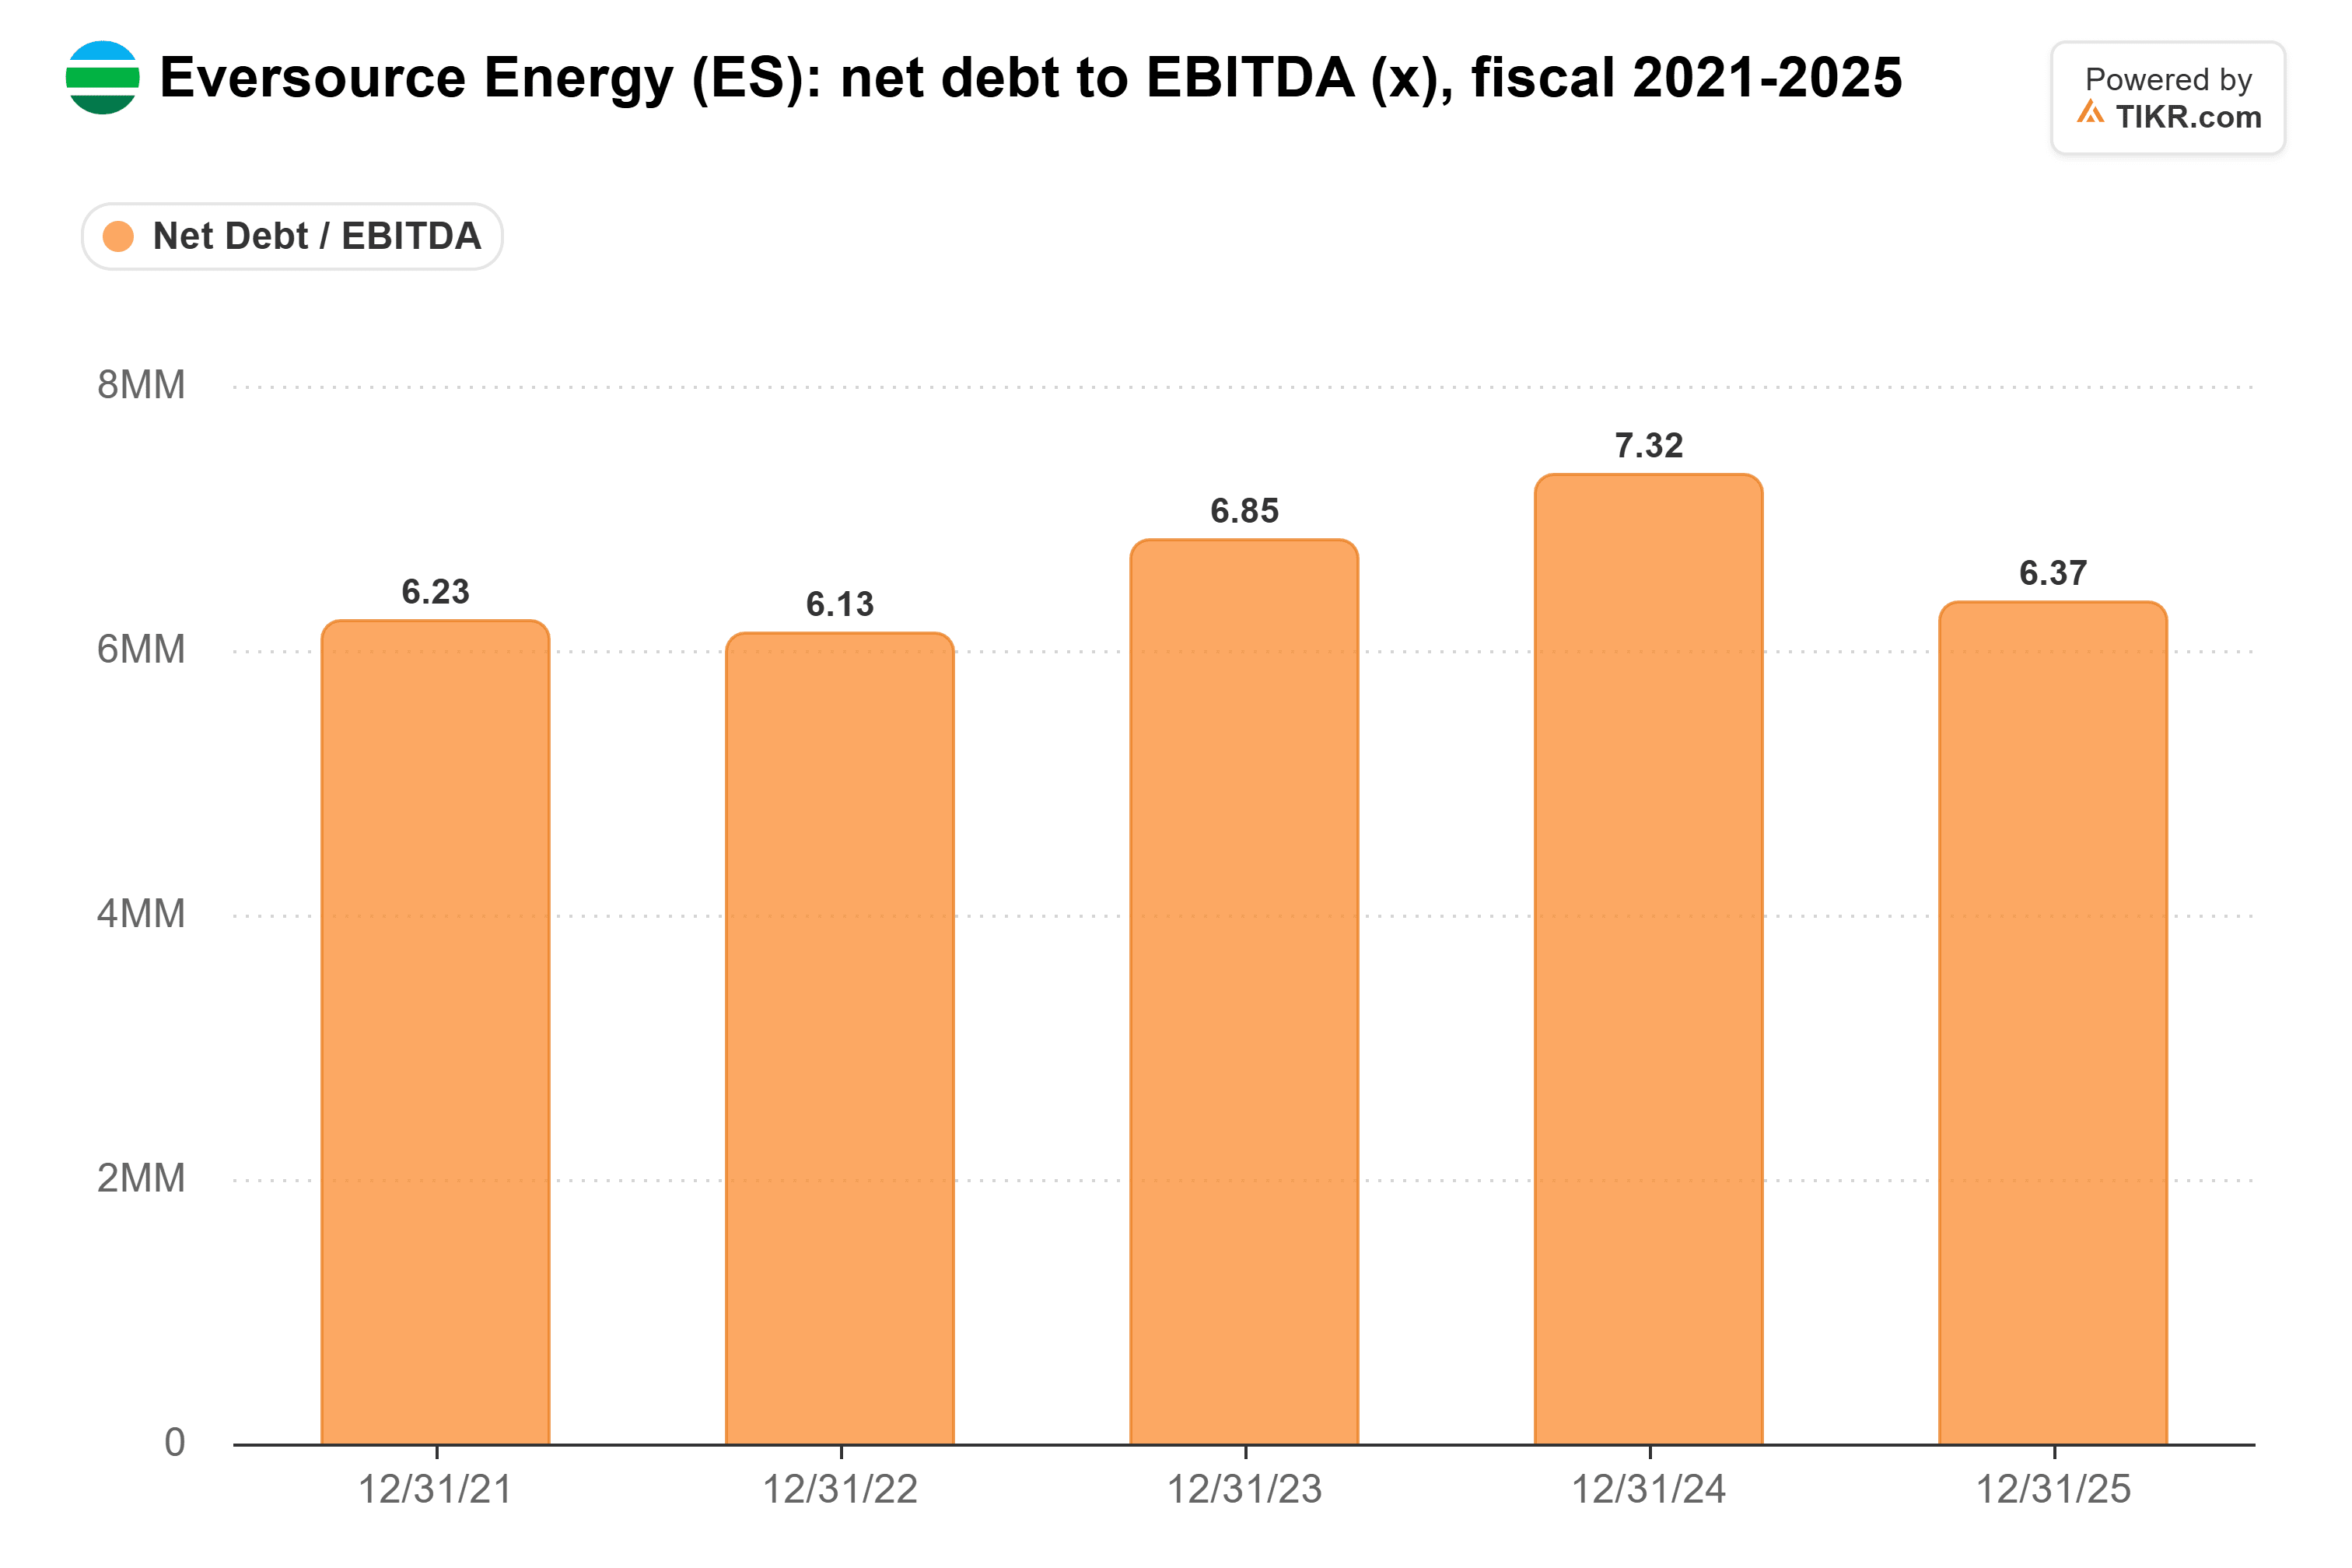
In den letzten 12 Monaten beträgt die Nettoverschuldung 5,8x EBITDA, und eine Zinsdeckung von 2,3x lässt deutlich weniger Spielraum als Chevrons 25,1x.
Das ist Chevrons Argument, und es ist ein gutes: Seine Bilanz könnte die Dividende durch ein weiteres Jahr wie Geschäftsjahr 2020 tragen, und die heutige Ausschüttung ist gut gedeckt. Es ist nur so, dass Eversources Dividende aus Erträgen stammt, die ein Jahrzehnt lang jedes Jahr gestiegen sind, und sie zahlt unterwegs mehr aus.
Natürlich liegt Eversources Prognose für 2026 unter den 4,76 $ je Aktie, die es im Geschäftsjahr 2025 erzielte. Die FERC-Entscheidung über seine Übertragungsrendite ist die nächste Sache, die meine Antwort ändern könnte.
Vergessen Sie Eversource Energy: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Reichtum sein. Aber nur, wenn Sie die richtigen kaufen.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Eversource Energy gehört nicht dazu.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!