Die wichtigsten Punkte
- Kraft Heinz bietet eine Dividendenrendite von 6,4 % auf eine Dividende, die sowohl im Geschäftsjahr 2020 als auch im Geschäftsjahr 2025 bei 1,60 $ pro Aktie lag, während Energy Transfer nach seiner 20. Quartalserhöhung in Folge im Oktober eine Rendite von 7,3 % bietet.
- Die Dividende von Kraft Heinz beanspruchte in den letzten zwölf Monaten komfortable 50 % des freien Cashflows, aber Analysten erwarten für 2026 63 %, da der freie Cashflow während der Umstrukturierung sinkt.
- Energy Transfer deckte seine Ausschüttung im Jahr 2025 1,78-fach mit dem ausschüttungsfähigen Cashflow, und Analysten erwarten für 2026 eine Deckung von 2,15-fach, obwohl das Unternehmen mehr Schulden und einen größeren Investitionsplan trägt.
- Zu beobachten sind die Umstrukturierung von Kraft Heinz, von der das Unternehmen erwartet, dass sie im zweiten Halbjahr 2027 wieder zu Umsatzwachstum führt, und das Wachstumsbudget von Energy Transfer in Höhe von rund 7 Mrd. $ für 2027.
Jeder, der auf der Suche nach Dividendeneinkommen ist, hat sich wahrscheinlich schon Kraft Heinz (KHC) und Energy Transfer (ET) angesehen.
Aber ihre Ausschüttungen entwickeln sich in unterschiedliche Richtungen. Am 4. November erklärte Kraft Heinz eine weitere Quartalsdividende von 0,40 $, die gleichen 1,60 $ pro Jahr, die es im Geschäftsjahr 2020 zahlte, während Energy Transfer seine Ausschüttung im Oktober zum 20. Quartal in Folge erhöht hatte.
Wenn ich also nur eine der beiden für die nächsten 10 Jahre halten könnte, welche wäre es?
| Kennzahl | Kraft Heinz (KHC) | Energy Transfer (ET) |
|---|---|---|
| Dividendenrendite | 6,4% | 7,3% |
| Jahresdividende | 1,60 $ pro Aktie | 1,37 $ pro Unit |
| Dividendenwachstum, GJ 2020-2025 | 0,0 % pro Jahr | 7,8 % pro Jahr |
| Deckung, letzter Bericht | 50 % Cash-Dividendenausschüttungsquote (TTM bis 27. Juni 2026) | 1,78-fache Deckung durch ausschüttungsfähigen Cashflow (GJ 2025) |
| Deckung, vorwärts (Konsens GJ 2026) | 63 % Cash-Dividendenausschüttungsquote | 2,15-fache Deckung durch ausschüttungsfähigen Cashflow |
| Nettoverschuldung/EBITDA (LTM) | 2,71x | 3,83x |
| Zinsdeckung (LTM) | 4,93x | 3,13x |
6 sichere Dividendenaktien, die Rentnern Renditen von über 6 % zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen alle als Teil unseres neuen Investmentreports. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten.
Kraft Heinz zahlt für eine Umstrukturierung
Die Umsätze von Kraft Heinz schrumpfen immer noch. Die organischen Nettoumsätze im dritten Quartal fielen um 1,1 % gegenüber dem Vorjahreszeitraum. Das Unternehmen erwartet, dass das bereinigte Betriebsergebnis zu konstanten Wechselkursen im Geschäftsjahr 2026 um 16 % bis 18 % sinken wird, da es in diesem Jahr mehr als 700 Mio. $ wieder in das Geschäft investiert.
Die Dividende ist derzeit gedeckt, bei komfortablen 50 % des freien Cashflows in den zwölf Monaten bis zum 27. Juni 2026, obwohl Analysten für das Geschäftsjahr 2026 63 % erwarten. Der freie Cashflow hat die Dividende seit dem Geschäftsjahr 2019 mit einer Ausnahme jedes Jahr gedeckt:
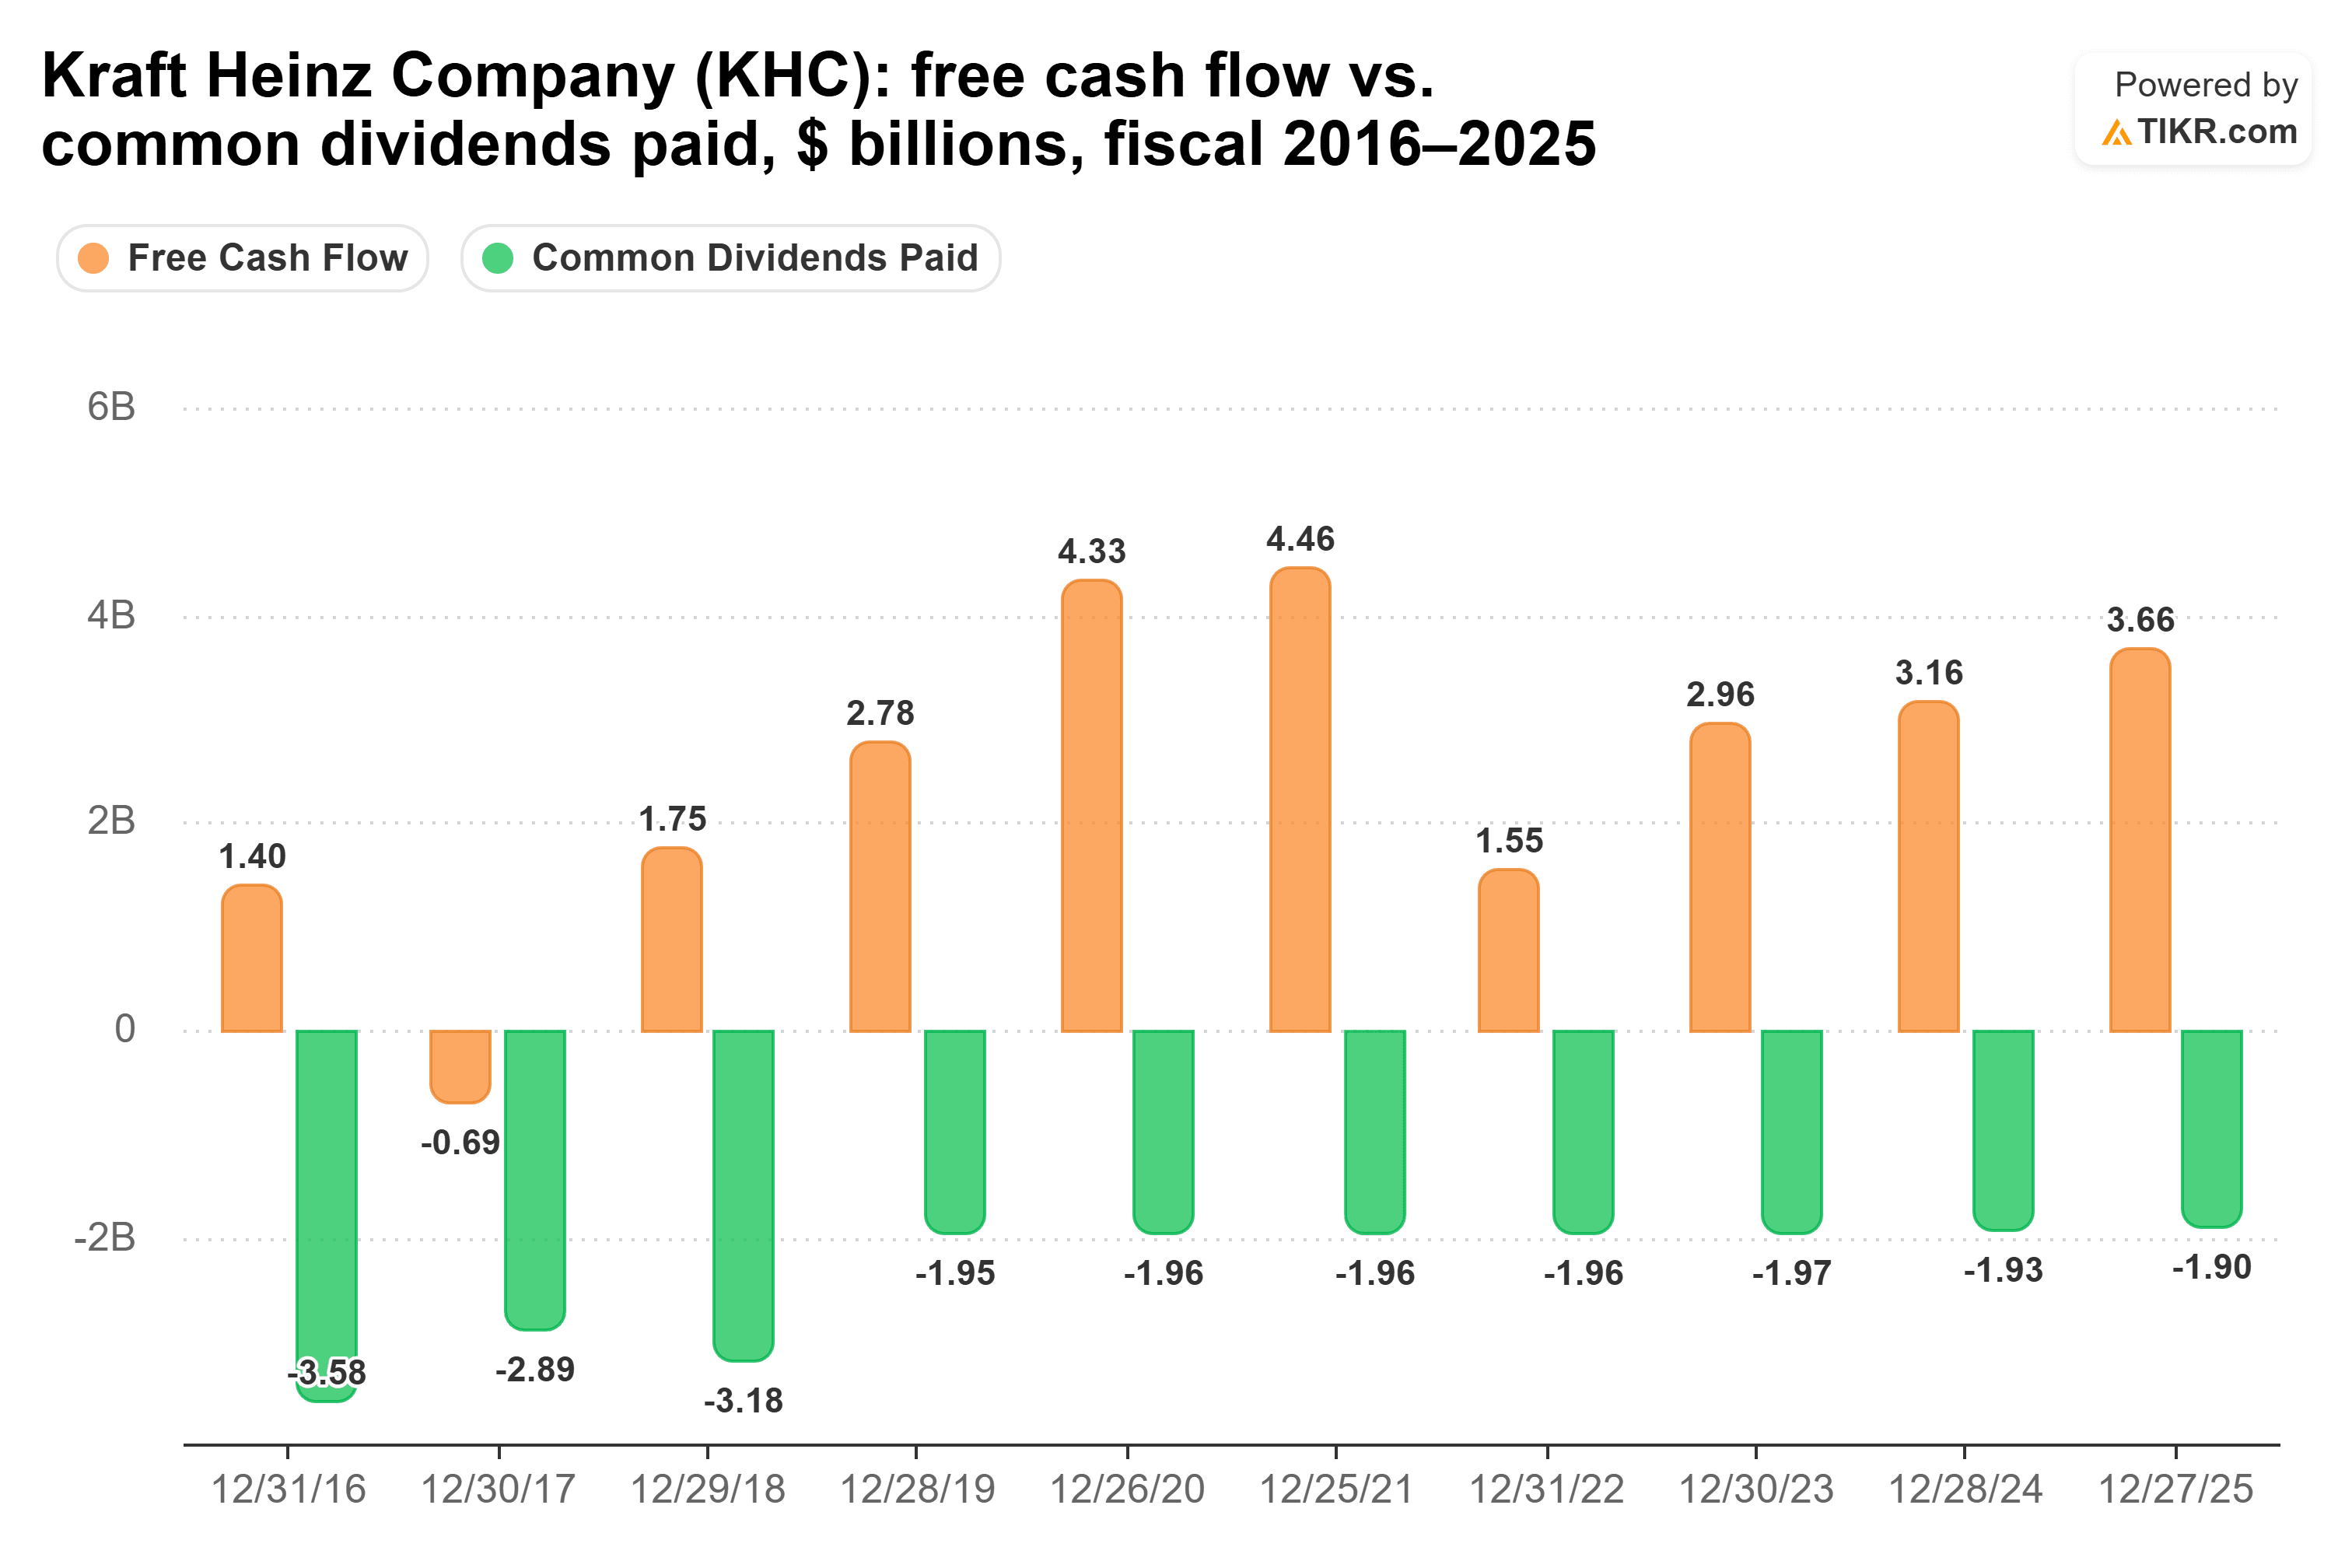
Diese Ausnahme war das Geschäftsjahr 2022, mit einem riskanten Wert von 126 %. Die Grafik zeigt auch, dass die Dividendenlast von 3,18 Mrd. $ im Geschäftsjahr 2018 auf 1,95 Mrd. $ im Geschäftsjahr 2019 gesunken ist, diese Ausschüttung wurde also bereits einmal gekürzt.
Das Risiko besteht darin, dass die Umstrukturierung länger dauert, als der Puffer reicht.
Energy Transfer wächst in seine Ausschüttung hinein
Während Kraft Heinz darum kämpft, seine Umsätze zu halten, stellt Energy Transfer Rekorde auf. Der ausschüttungsfähige Cashflow stieg im dritten Quartal um 33 % gegenüber dem Vorjahreszeitraum auf 2,52 Mrd. $, getrieben von der Nachfrage aus Kraftwerken, Rechenzentren und LNG. Am 3. November erhöhte das Unternehmen seine Prognose für das bereinigte EBITDA 2026 auf 19,7–19,9 Mrd. $, von zuvor 18,8–19,1 Mrd. $.
Als Partnerschaft zahlt es Ausschüttungen auf Units, mit einem K-1 zur Steuerzeit. Die Erhöhung im Oktober auf 0,3425 $ pro Quartal war "die 20. aufeinanderfolgende Erhöhung der vierteljährlichen Bardividende durch die Partnerschaft", und das Management hat gesagt, es strebe "eine langfristige jährliche Ausschüttungswachstumsrate von 3 % bis 5 %" an.
Der ausschüttungsfähige Cashflow deckte die Ausschüttung im Geschäftsjahr 2025 1,78-fach, und Analysten erwarten für das Geschäftsjahr 2026 eine gut gedeckte Deckung von 2,15-fach, wenn die erhöhte Prognose eintrifft. Die Deckung ist seit dem Geschäftsjahr 2018 jedes Jahr über 1,7x geblieben:
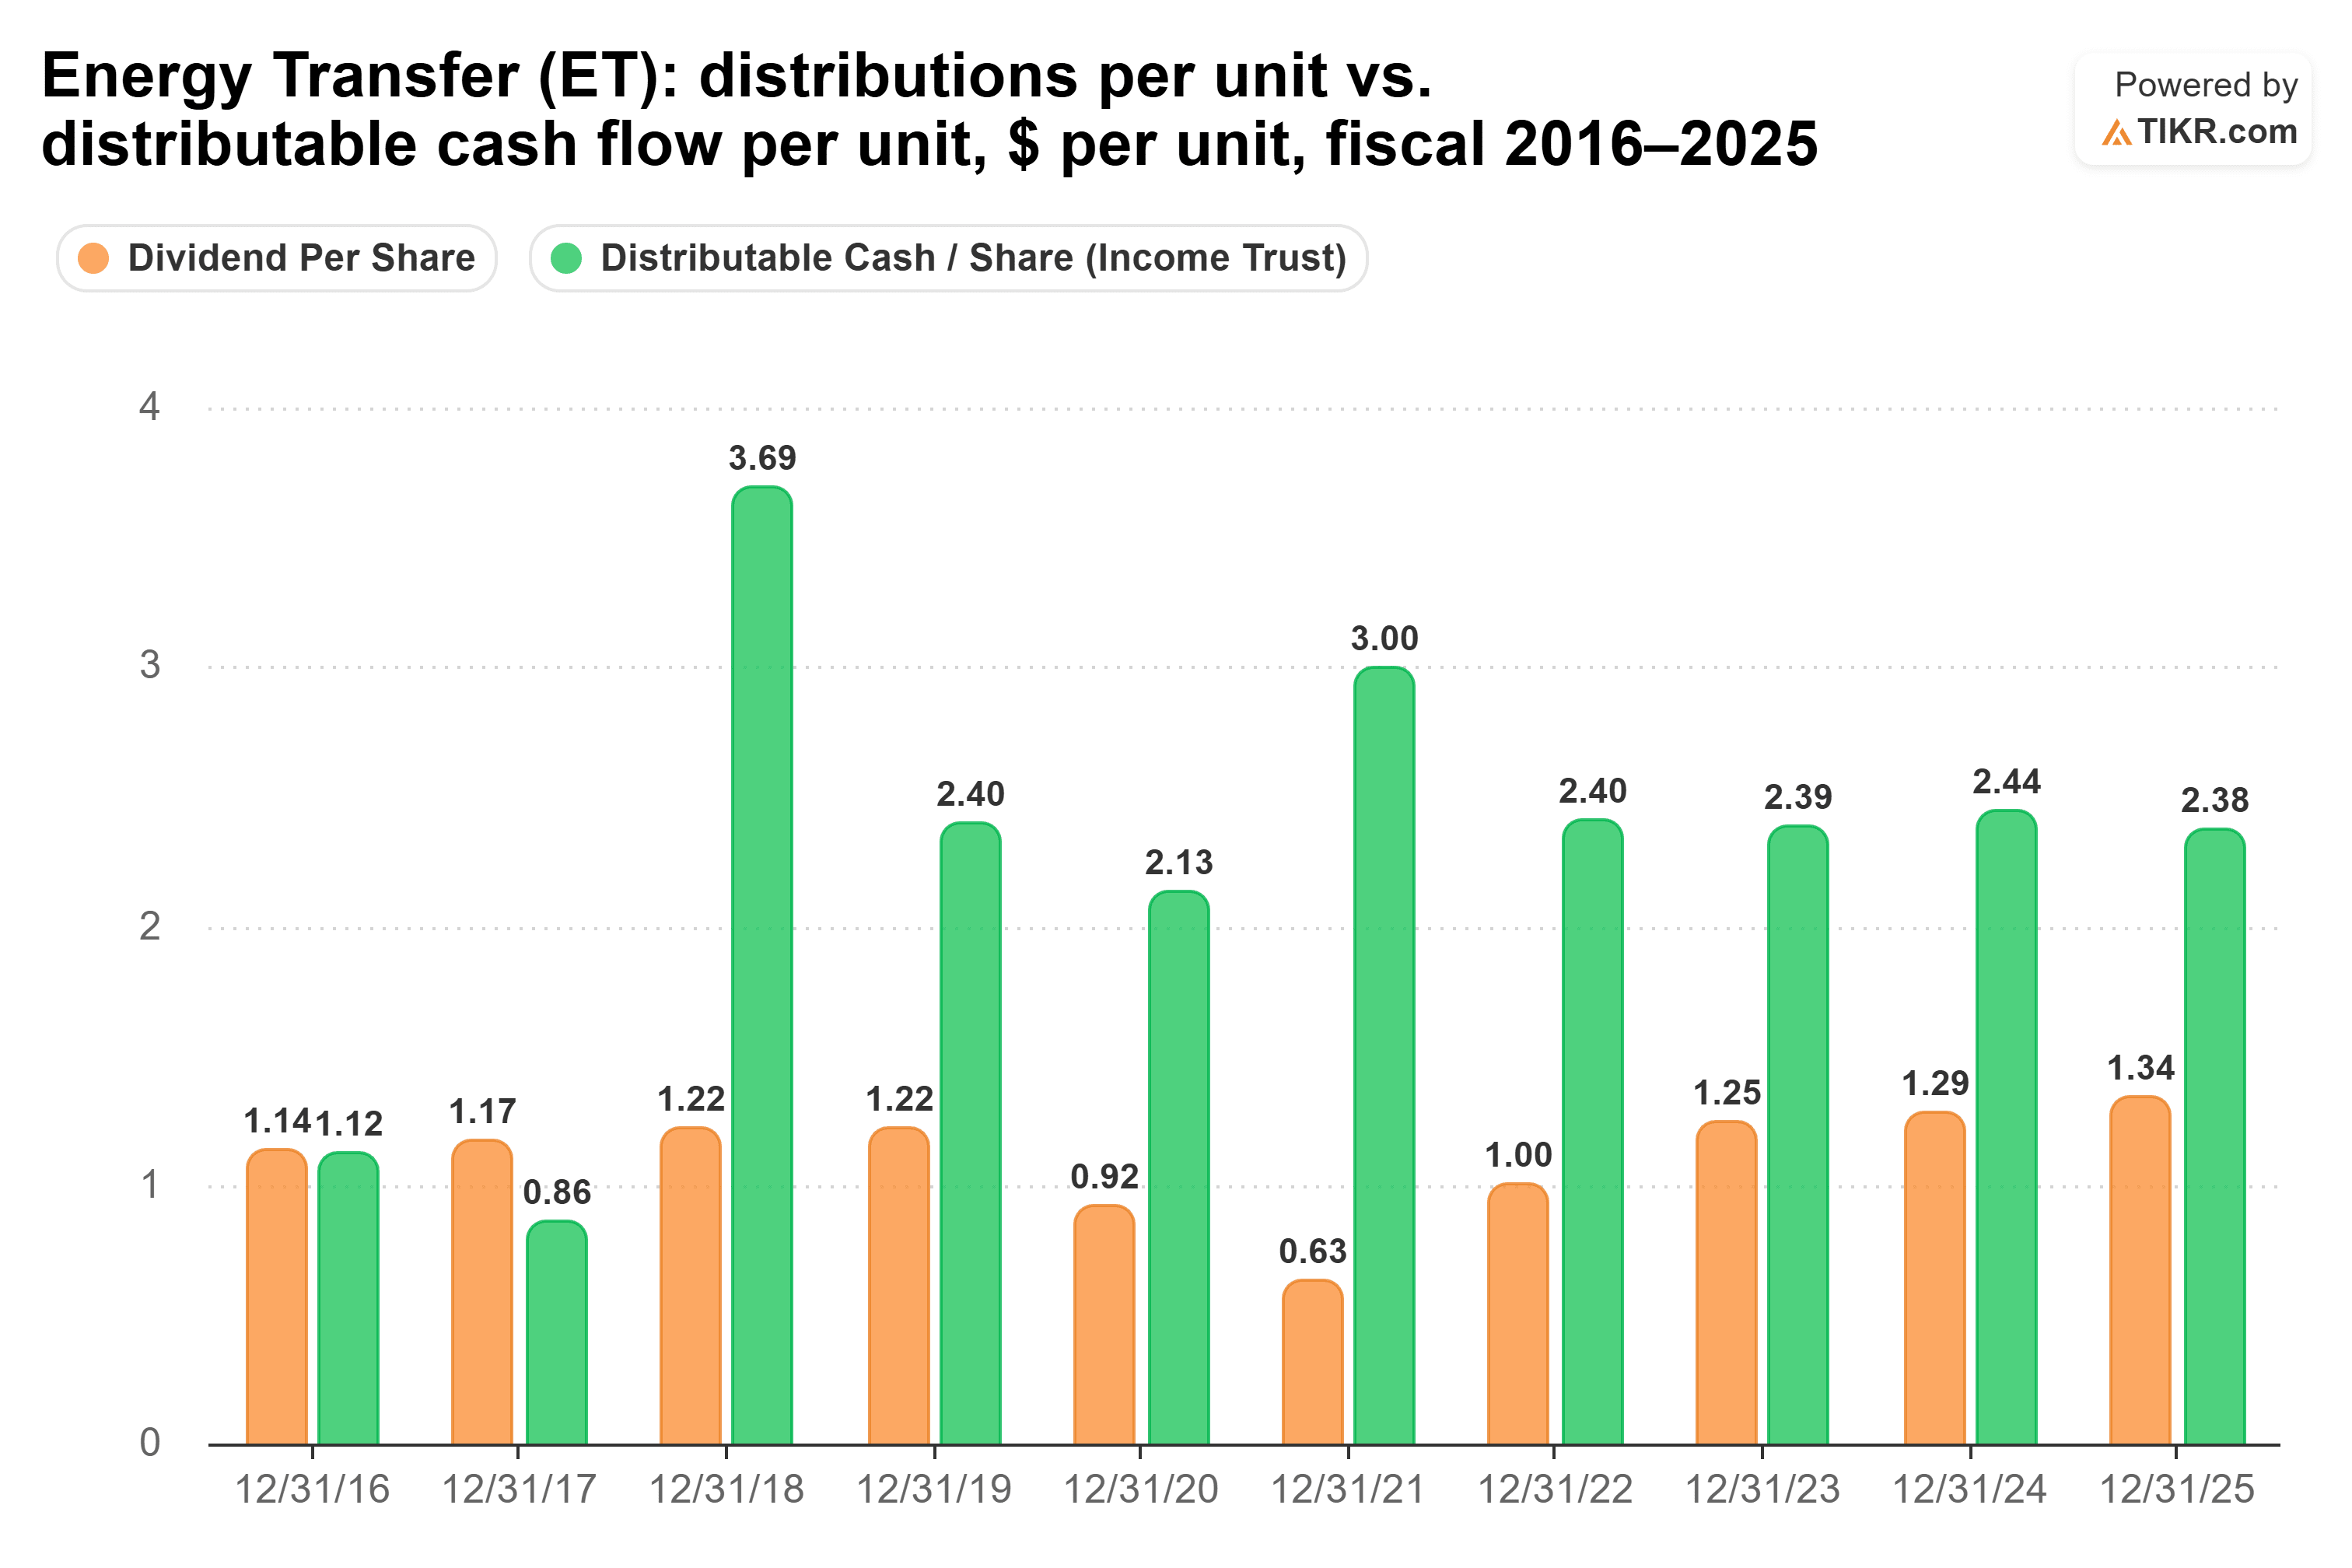
Die Grafik zeigt auch, dass die Ausschüttungen von 1,22 $ pro Unit im Geschäftsjahr 2019 auf 0,63 $ im Geschäftsjahr 2021 gefallen sind, bei einer Deckung von über 2x, also hat ein großer Puffer den Scheck nicht immer geschützt.
Das Hauptrisiko sind die Schulden. Energy Transfer trägt eine Nettoverschuldung/EBITDA von 3,83x, und am 6. Oktober vereinbarte es den Kauf von Vaquero Midstream für etwa 2,63 Mrd. $, teilweise in neuen Units.
Welche Dividende gewinnt also?
Wenn ich nur eine Dividendenaktie für die nächsten 10 Jahre halten kann, dann ist es Energy Transfer.
Beim derzeitigen Tempo jeder Dividende würde eine Investition von 10.000 $ in Energy Transfer über das Jahrzehnt etwa 9.049 $ auszahlen, gegenüber etwa 6.400 $ von Kraft Heinz, und das Einkommen von Kraft Heinz holt nie auf.
Das Tempo von Energy Transfer sieht so aus, als könnte es gehalten werden, wobei eine weitere Verbesserung der Deckung erwartet wird. Der freie Cashflow von Kraft Heinz wird voraussichtlich schrumpfen:
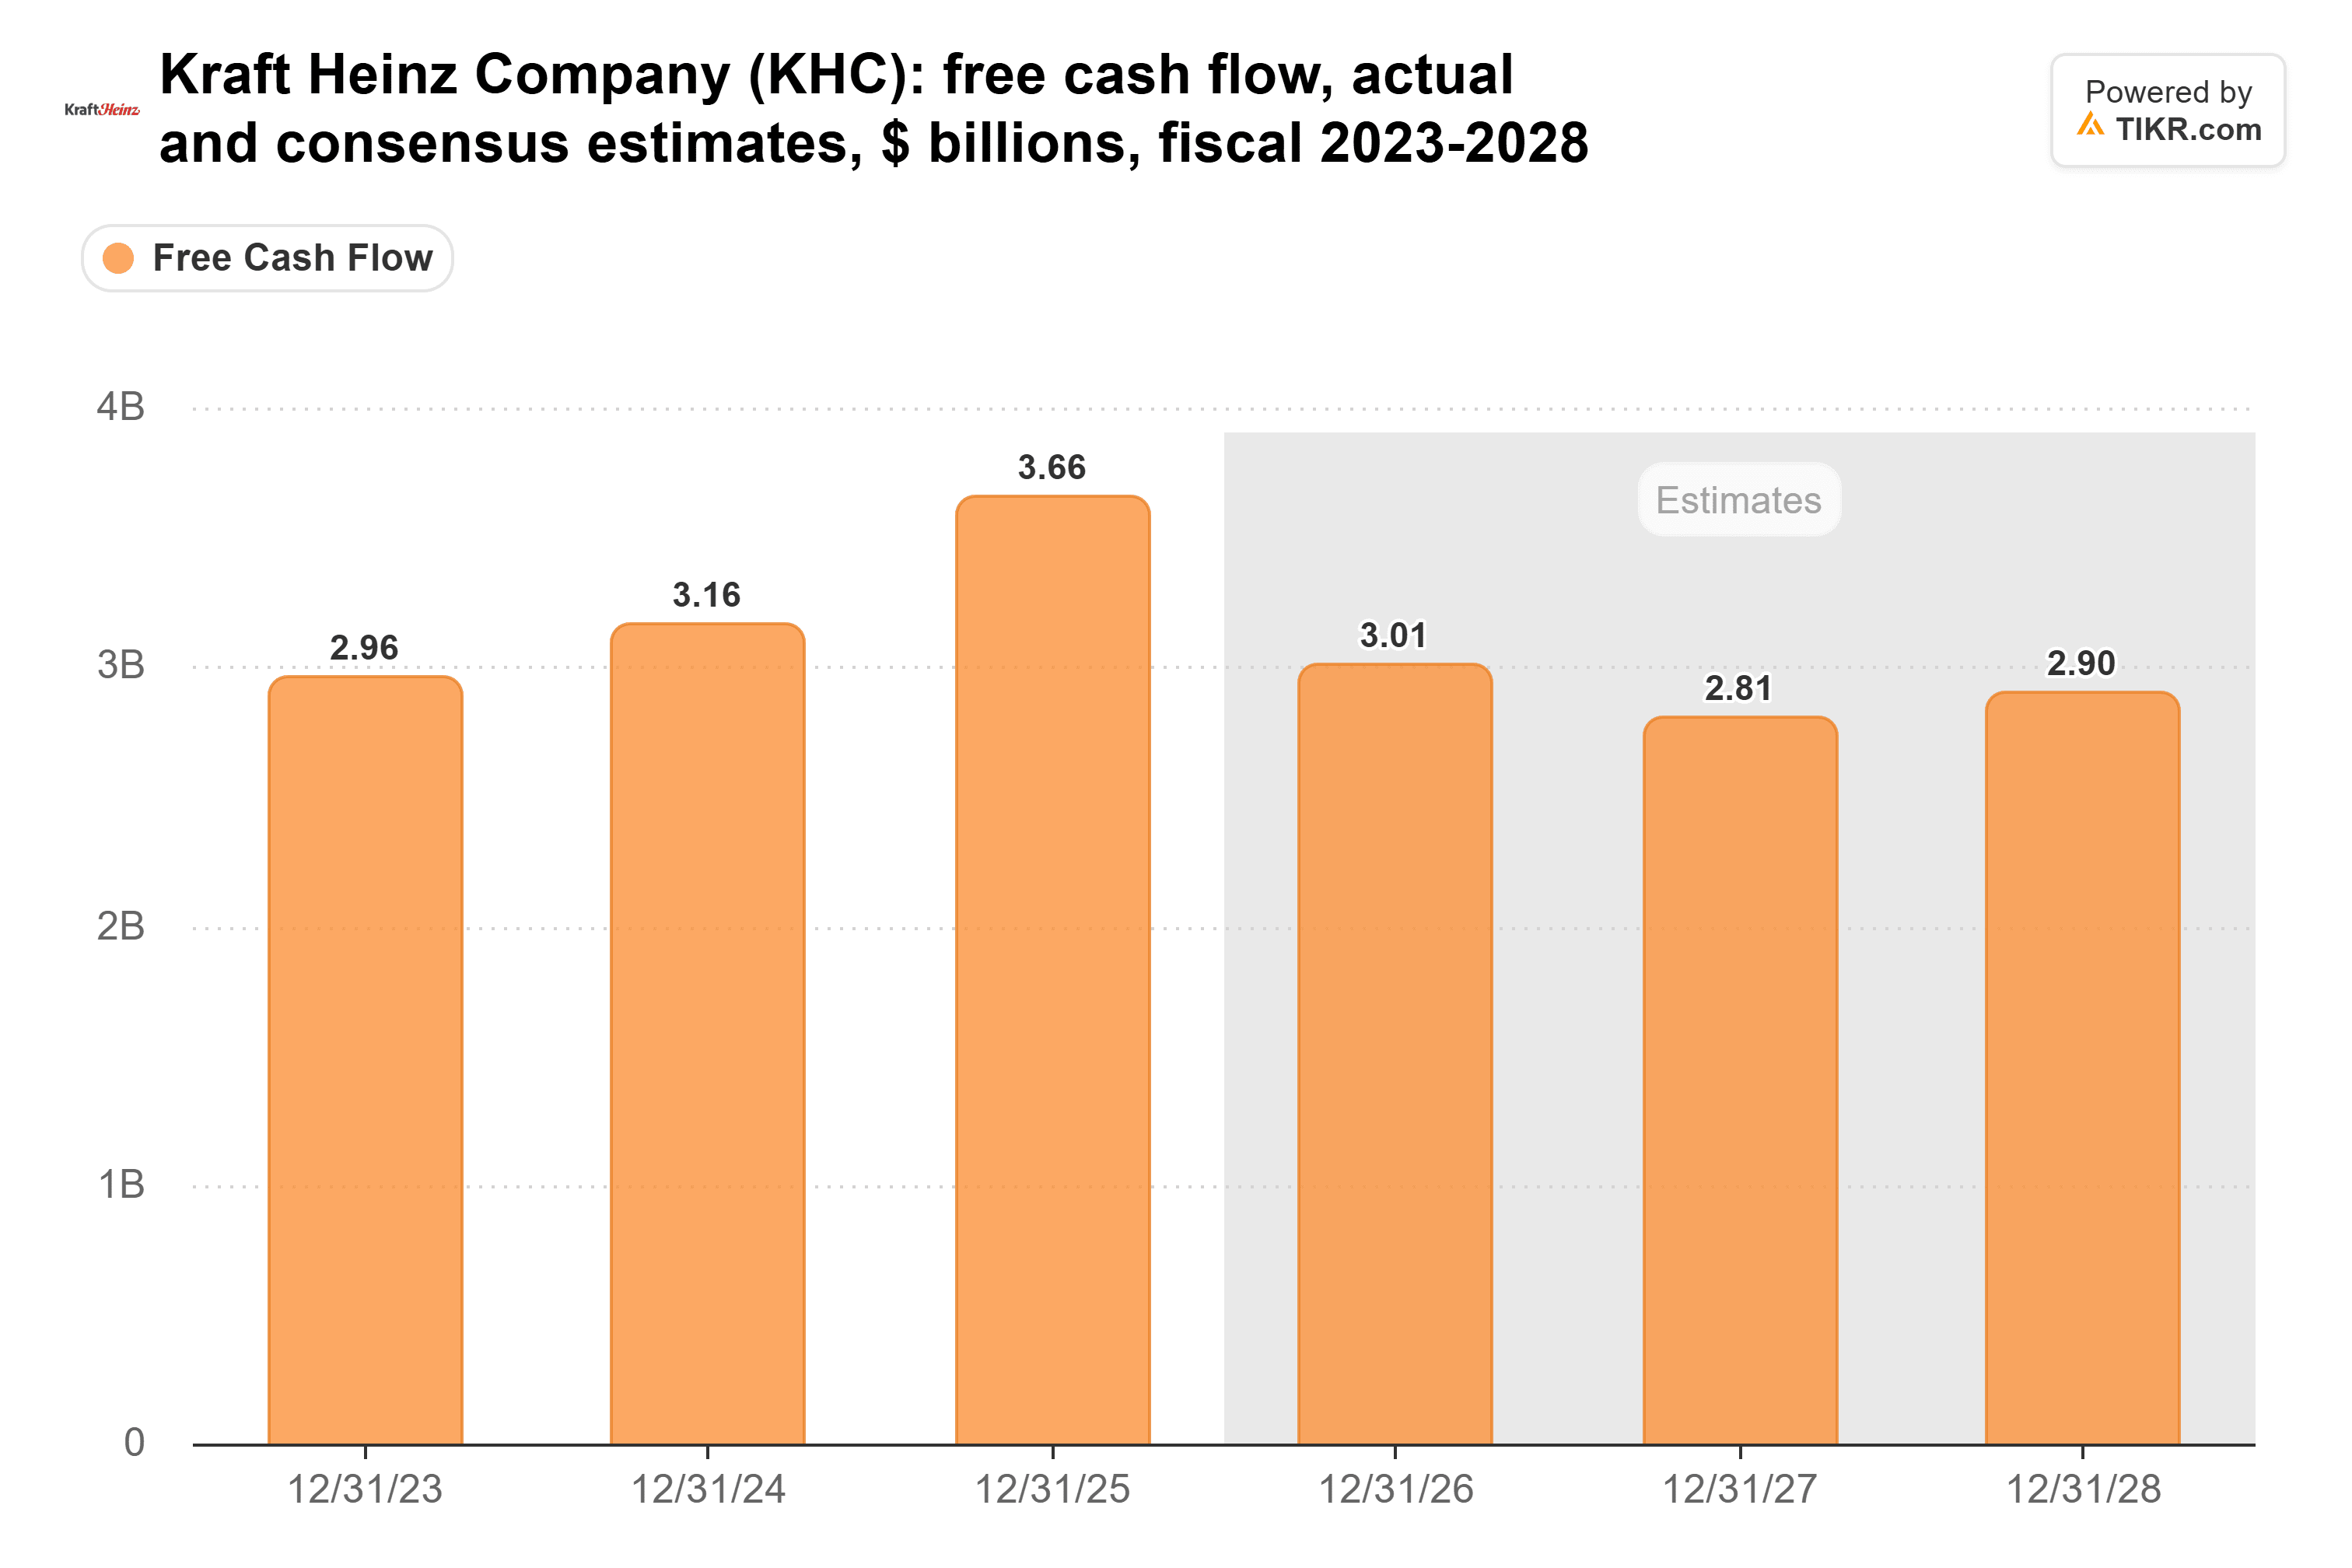
Analysten sehen einen Rückgang von 3,66 Mrd. $ im Geschäftsjahr 2025 auf 3,01 Mrd. $ im Geschäftsjahr 2026 und 2,81 Mrd. $ im Geschäftsjahr 2027. Auf seinem Investor Day am 12. November prognostizierte das Unternehmen für 2027 ein bereinigtes Betriebsergebnis im niedrigen einstelligen Bereich und etwa 500 Mio. $ freien Cashflow nach Dividenden. Ich würde nicht mit einer Erhöhung in absehbarer Zeit rechnen.
Kraft Heinz hat immer noch die sicherere Bilanz, mit einer Zinsdeckung von 4,93x gegenüber 3,13x bei Energy Transfer. Seine Dividende ist gedeckt, sein Deal vom 4. November zum Verkauf seines Nordamerika-Kaffeegeschäfts zu einem Wert von 650 Mio. $ setzt Cash frei, und es erwartet, dass das Umsatzwachstum in der zweiten Hälfte des Jahres 2027 wieder einsetzt. Es ist nur so, dass ich über 10 Jahre lieber den wachsenden Scheck des wachsenden Unternehmens besitzen würde.
Natürlich muss Energy Transfer im nächsten Jahr etwa 7 Mrd. $ investieren. Wenn diese Projekte nicht das einbringen, was das Management erwartet, könnten die Erhöhungen langsamer ausfallen.
Vergessen Sie Energy Transfer: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Reichtum sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem Monat-für-Monat-Durchschlagen bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Energy Transfer ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!