Wichtigste Erkenntnisse
- Die drei größten neuen oder aufgestockten Positionen von Polen Capital im letzten Quartal waren Meta Platforms, EMCOR und Quanta Services, wie aus der am 13. November eingereichten 13F-Datei hervorgeht.
- Alle drei notieren unter ihren Kursen vom 30. September, und die durchschnittlichen Kursziele der Analysten liegen 28 % bis 38 % über dem letzten Schlusskurs.
- Die Kapitalausgaben von Meta übersteigen nun den operativen Cashflow, während EMCOR und Quanta gerade Rekordauftragsbestände meldeten und ihre Prognose für 2026 erhöhten.
- EMCOR ist der erste Blick wert, mit einer erhöhten Prognose, einem um 47 % gestiegenen Auftragsbestand und einem KGV (Forward) von etwa 16.
Die größten Käufe von Polen Capital im dritten Quartal waren einer der größten KI-Ausgeber und zwei Auftragnehmer, deren Auftragsbestände gerade Rekorde erreichten.
Die Firma verwaltet 24,06 Milliarden US-Dollar, und ihre 13F-Datei für das am 30. September endende Quartal, eingereicht am 13. November, listet 9,21 Milliarden US-Dollar an US-Aktien über 256 Positionen auf. Ihre drei größten neuen oder aufgestockten Positionen sind Meta Platforms (META), EMCOR (EME) und Quanta Services (PWR), und alle drei notieren unter ihrem Schlusskurs vom 30. September.
Meta gibt mehr aus, als es einnimmt
Der Fonds erhöhte seine Meta-Position im Quartal um 52 % auf 500.970 Aktien im Wert von 363 Millionen US-Dollar zum 30. September. Das entspricht 3,9 % seiner 13F-Aktien und ist seine zehntgrößte Position. Meta ist seit dem Schlusskurs vom 30. September um 15 % gefallen. Im dritten Quartal stieg der Umsatz um 26 % auf 64,6 Milliarden US-Dollar, aber die Kapitalausgaben von 34,9 Milliarden US-Dollar überstiegen die 32,8 Milliarden US-Dollar, die der Betrieb einbrachte. Analysten sehen nun, dass der freie Cashflow 2027 mit negativen 48,0 Milliarden US-Dollar seinen Tiefpunkt erreichen könnte.
Ihr durchschnittliches Kursziel hat sich in einem Jahr kaum bewegt, von 840 auf 848 US-Dollar, 38 % über dem letzten Schlusskurs:
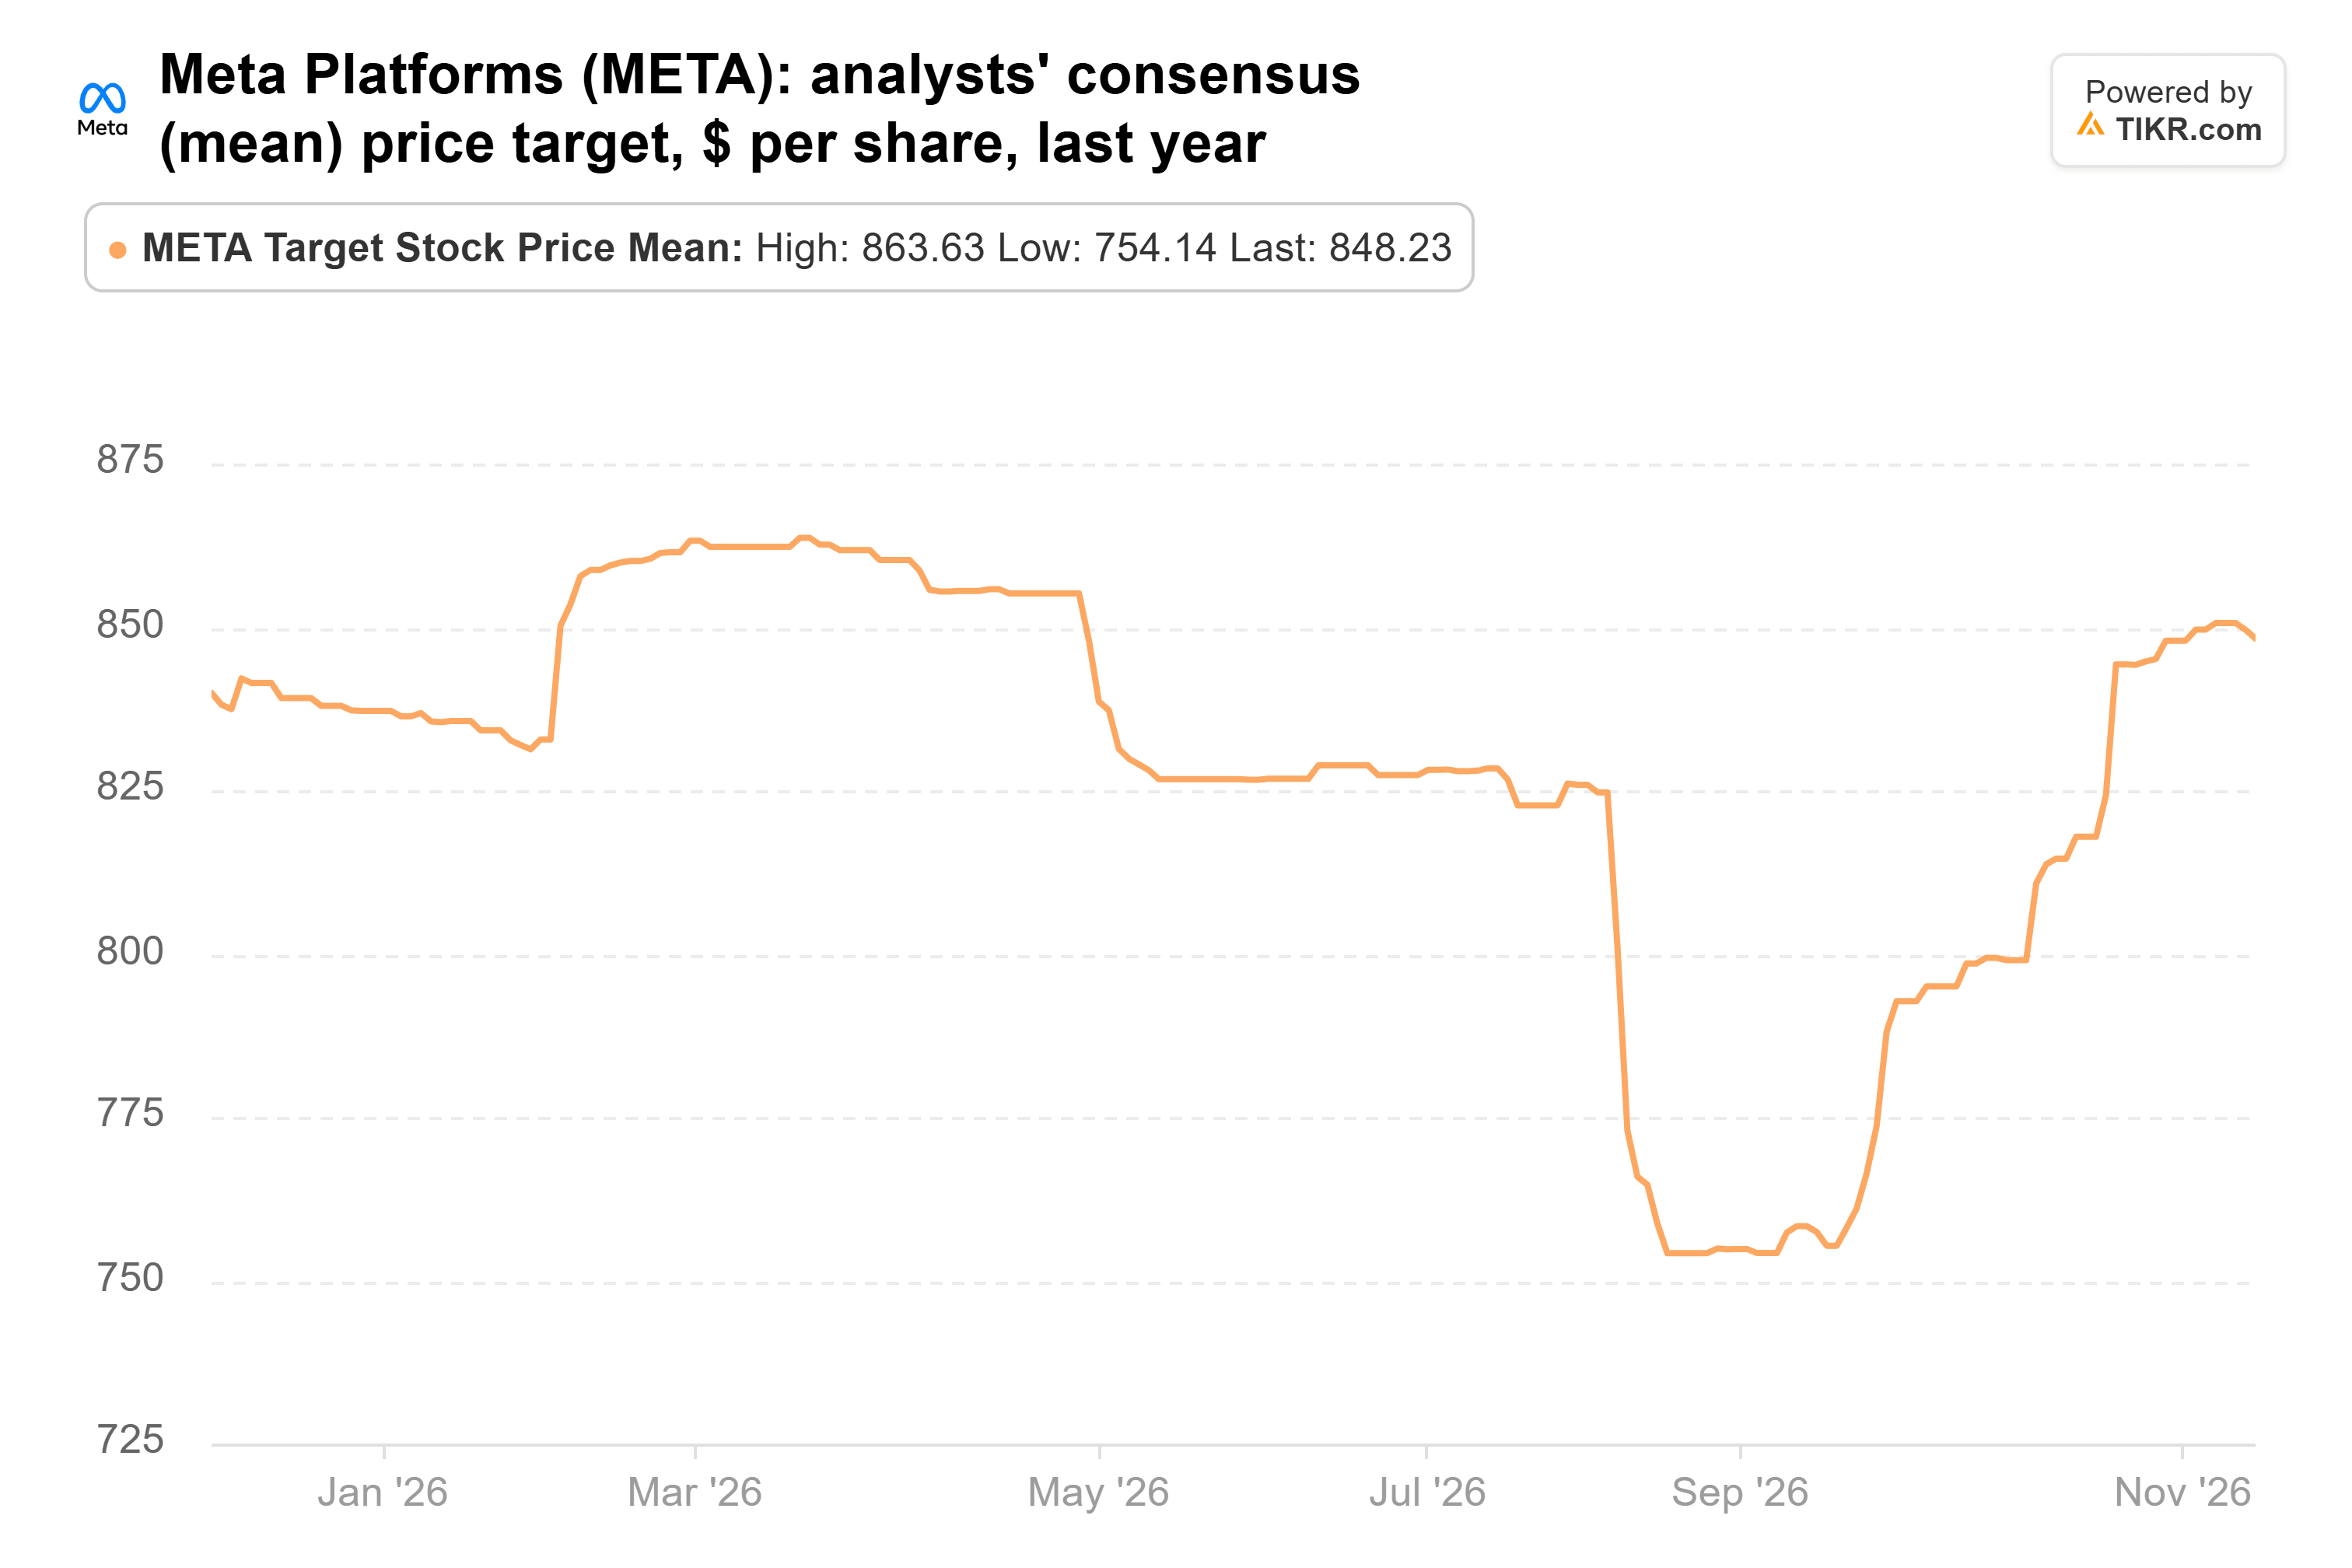
Basierend auf der Schätzung der Analysten für den normalisierten Gewinn pro Aktie 2028 von 40,42 US-Dollar entspricht 848 US-Dollar etwa dem 21-fachen, genau dem durchschnittlichen KGV (Forward) von Meta über fünf Jahre. Derzeit notiert die Aktie bei etwa dem 19-fachen. Das Kursziel benötigt also kein höheres KGV, sondern nur stabile Schätzungen, und die Analysten haben ihre Schätzung für 2027 seit Ende Juni um 4 % gesenkt.
TIKR verfolgt 62 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Meta Platforms ansehen
EMCORs Auftragsbestand wächst weiter
Der Fonds erhöhte seine EMCOR-Aktien um 36 % und beendete das Quartal mit 140.413 Aktien im Wert von 106 Millionen US-Dollar, was 1,2 % seiner 13F-Aktien entspricht. EMCOR notiert 14 % unter seinem Schlusskurs vom 30. September und 32 % unter seinem 52-Wochen-Hoch, trotz eines Rekordquartals. Der Umsatz stieg um 28,8 % auf 5,54 Milliarden US-Dollar, der bereinigte Gewinn pro Aktie stieg um 46,1 % auf 9,60 US-Dollar, und die noch zu erfüllenden Leistungsverpflichtungen erreichten einen Rekord von 18,57 Milliarden US-Dollar, ein Plus von 47,2 % gegenüber dem Vorjahr. Die größten Zuwächse gab es im Netzwerk- und Kommunikationsgeschäft, und die Quartalsmeldung von EMCOR besagt, dass diese hauptsächlich von Rechenzentrumsverträgen stammten. Das Management erhöhte auch seine Prognose für 2026 für den bereinigten Gewinn pro Aktie auf 34,50–35,50 US-Dollar (zuvor 32,00–33,25 US-Dollar) und für den Umsatz auf 20,6–21,0 Milliarden US-Dollar (zuvor 20,0–20,5 Milliarden US-Dollar).
Das durchschnittliche Kursziel der Analysten stieg von 759 US-Dollar vor einem Jahr auf 1.044 US-Dollar Anfang August und ist seitdem auf 876 US-Dollar zurückgefallen:
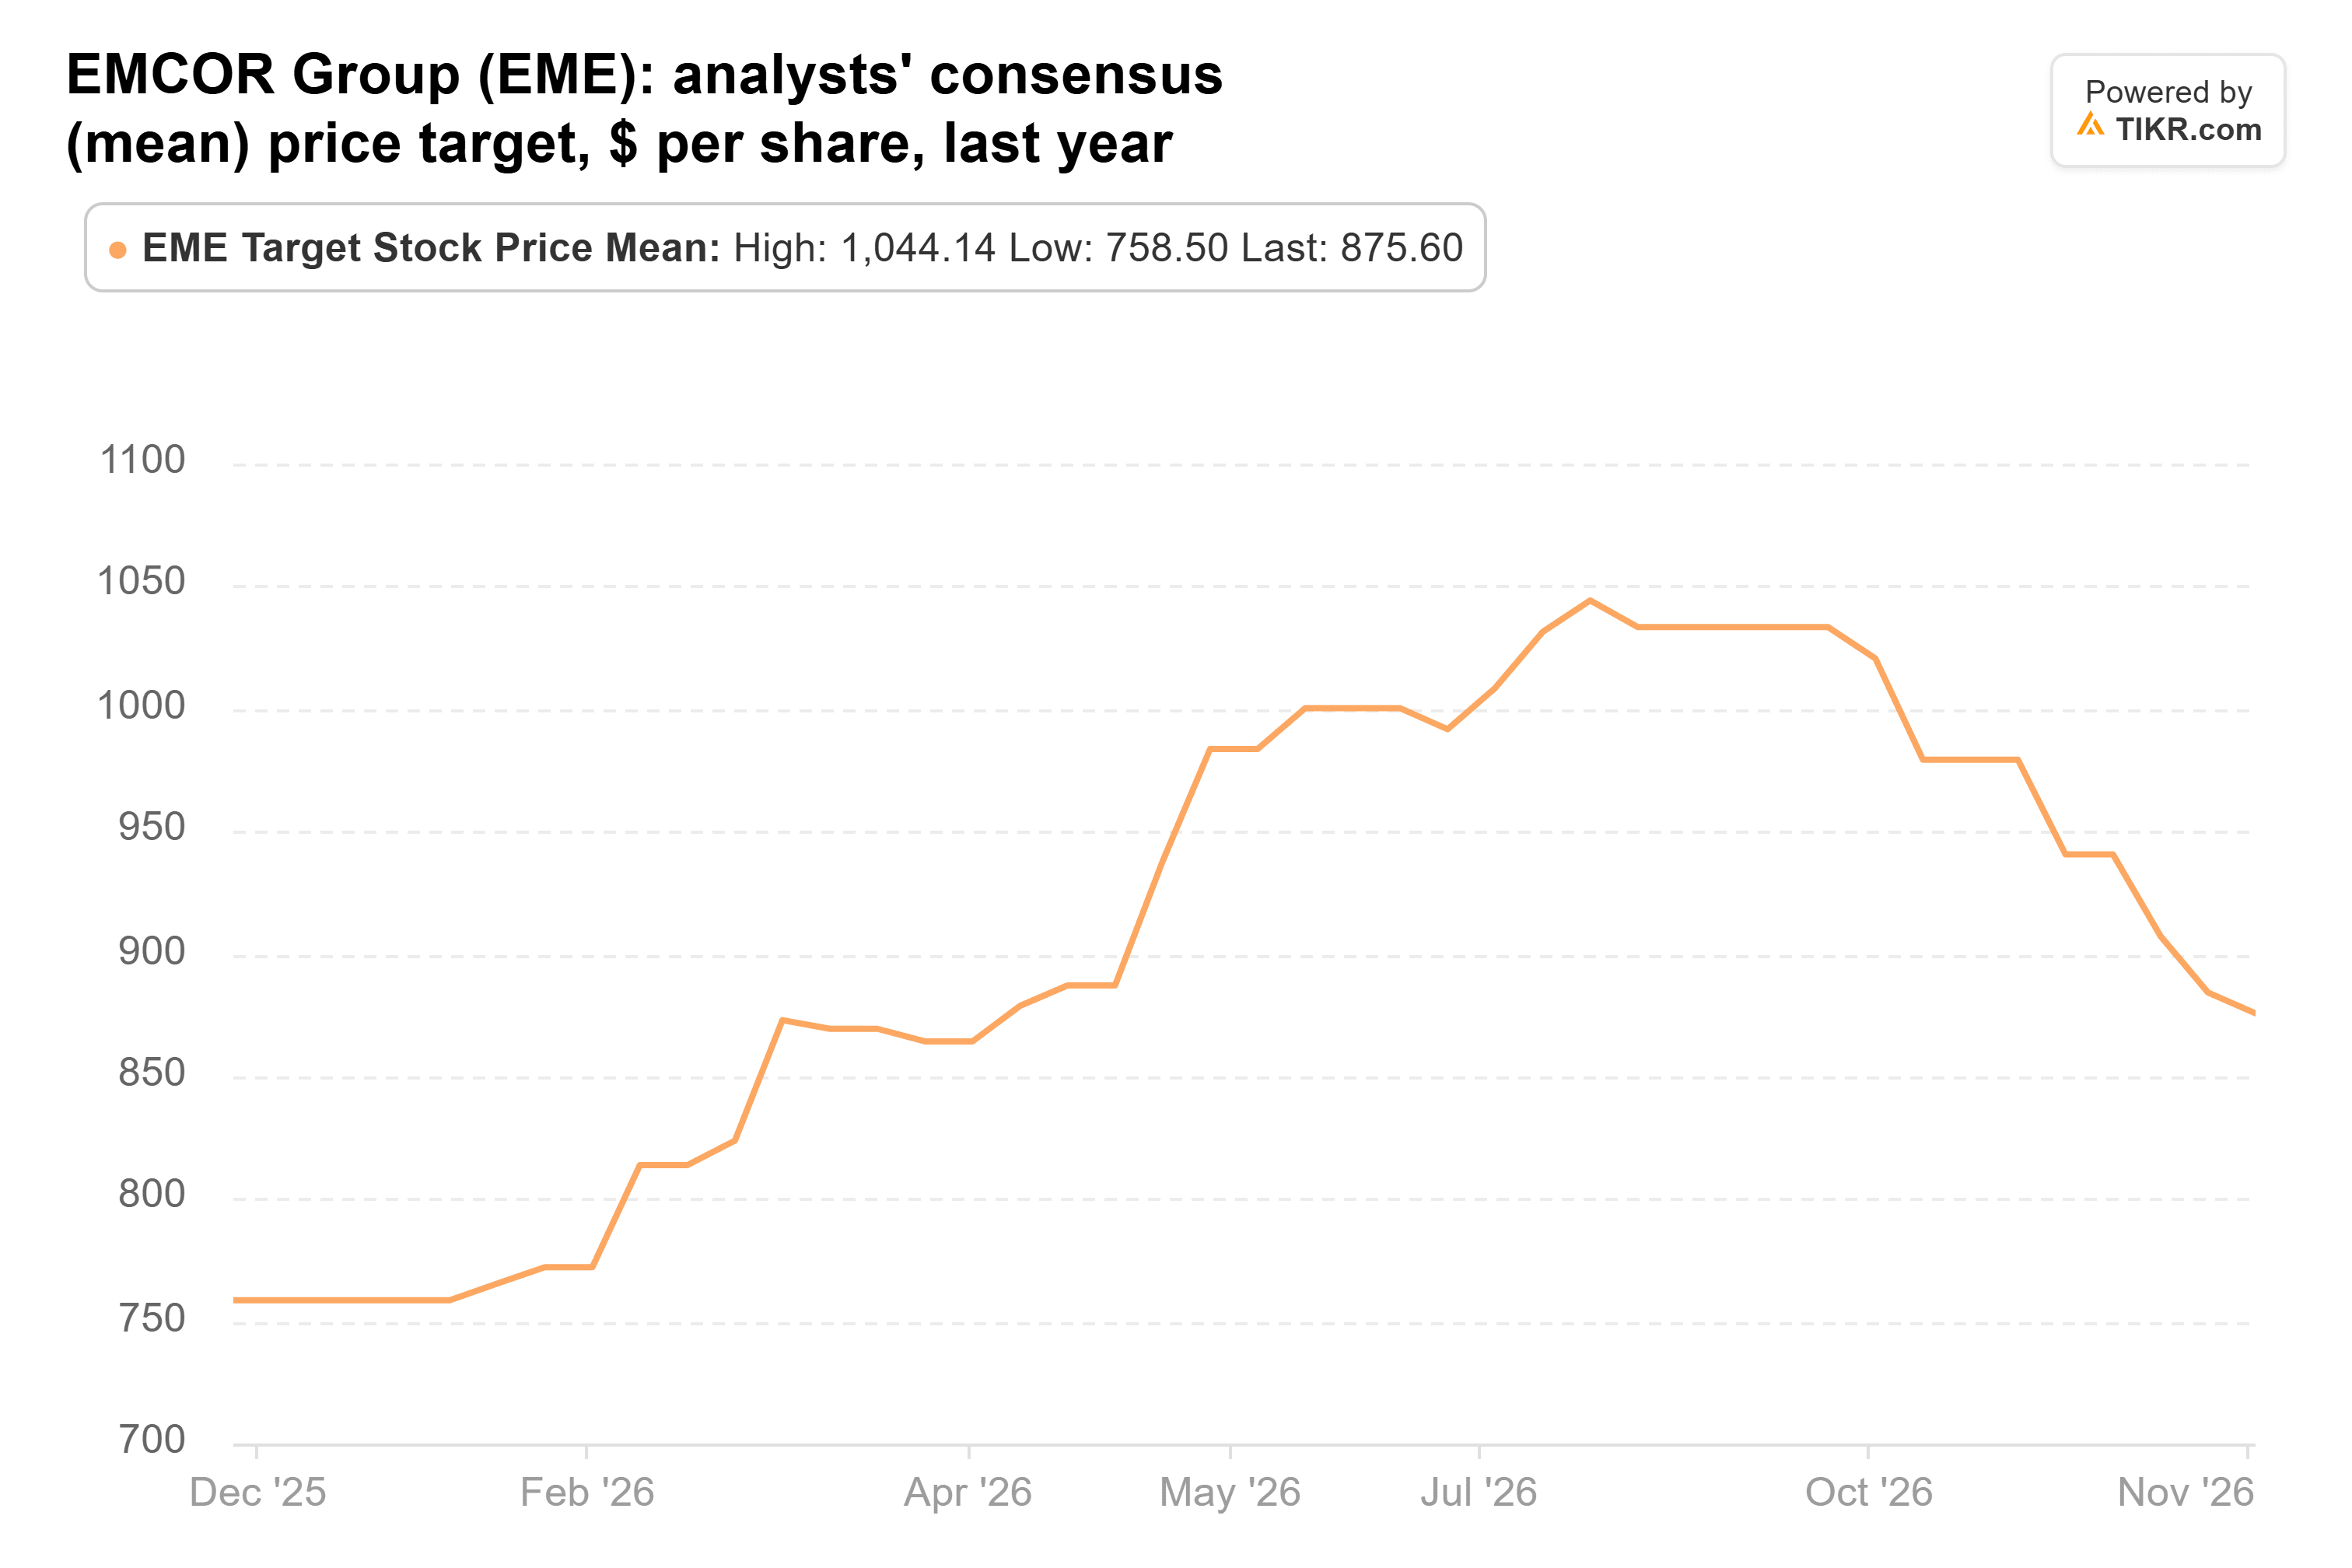
Das liegt immer noch 35 % über dem letzten Schlusskurs, wobei die Aktie bei etwa dem 16-fachen der erwarteten Gewinne notiert. Analysten haben ihre Ziele nach August gesenkt, obwohl EMCOR seitdem seine Prognose erhöht hat.
Quantas Wachstum ist nicht billig
Quanta Services ist die einzige Aktie der drei, die der Fonds Ende Juni nicht besaß. Er kaufte 163.603 Aktien im Wert von 105 Millionen US-Dollar zum 30. September, was 1,1 % seiner 13F-Aktien entspricht, und die Aktie ist seitdem um 6 % gefallen. Quanta hatte ein starkes drittes Quartal: Der Umsatz sprang um 57 % auf 12,01 Milliarden US-Dollar, der bereinigte Gewinn pro Aktie stieg von 3,33 auf 6,06 US-Dollar, und der gesamte Auftragsbestand erreichte einen Rekord von 63,7 Milliarden US-Dollar. Das Unternehmen erhöhte seine Prognose für 2026 bei allen von ihm angegebenen Kennzahlen.
Analysten haben ihr durchschnittliches Kursziel von 469 US-Dollar vor einem Jahr auf 770 US-Dollar angehoben:
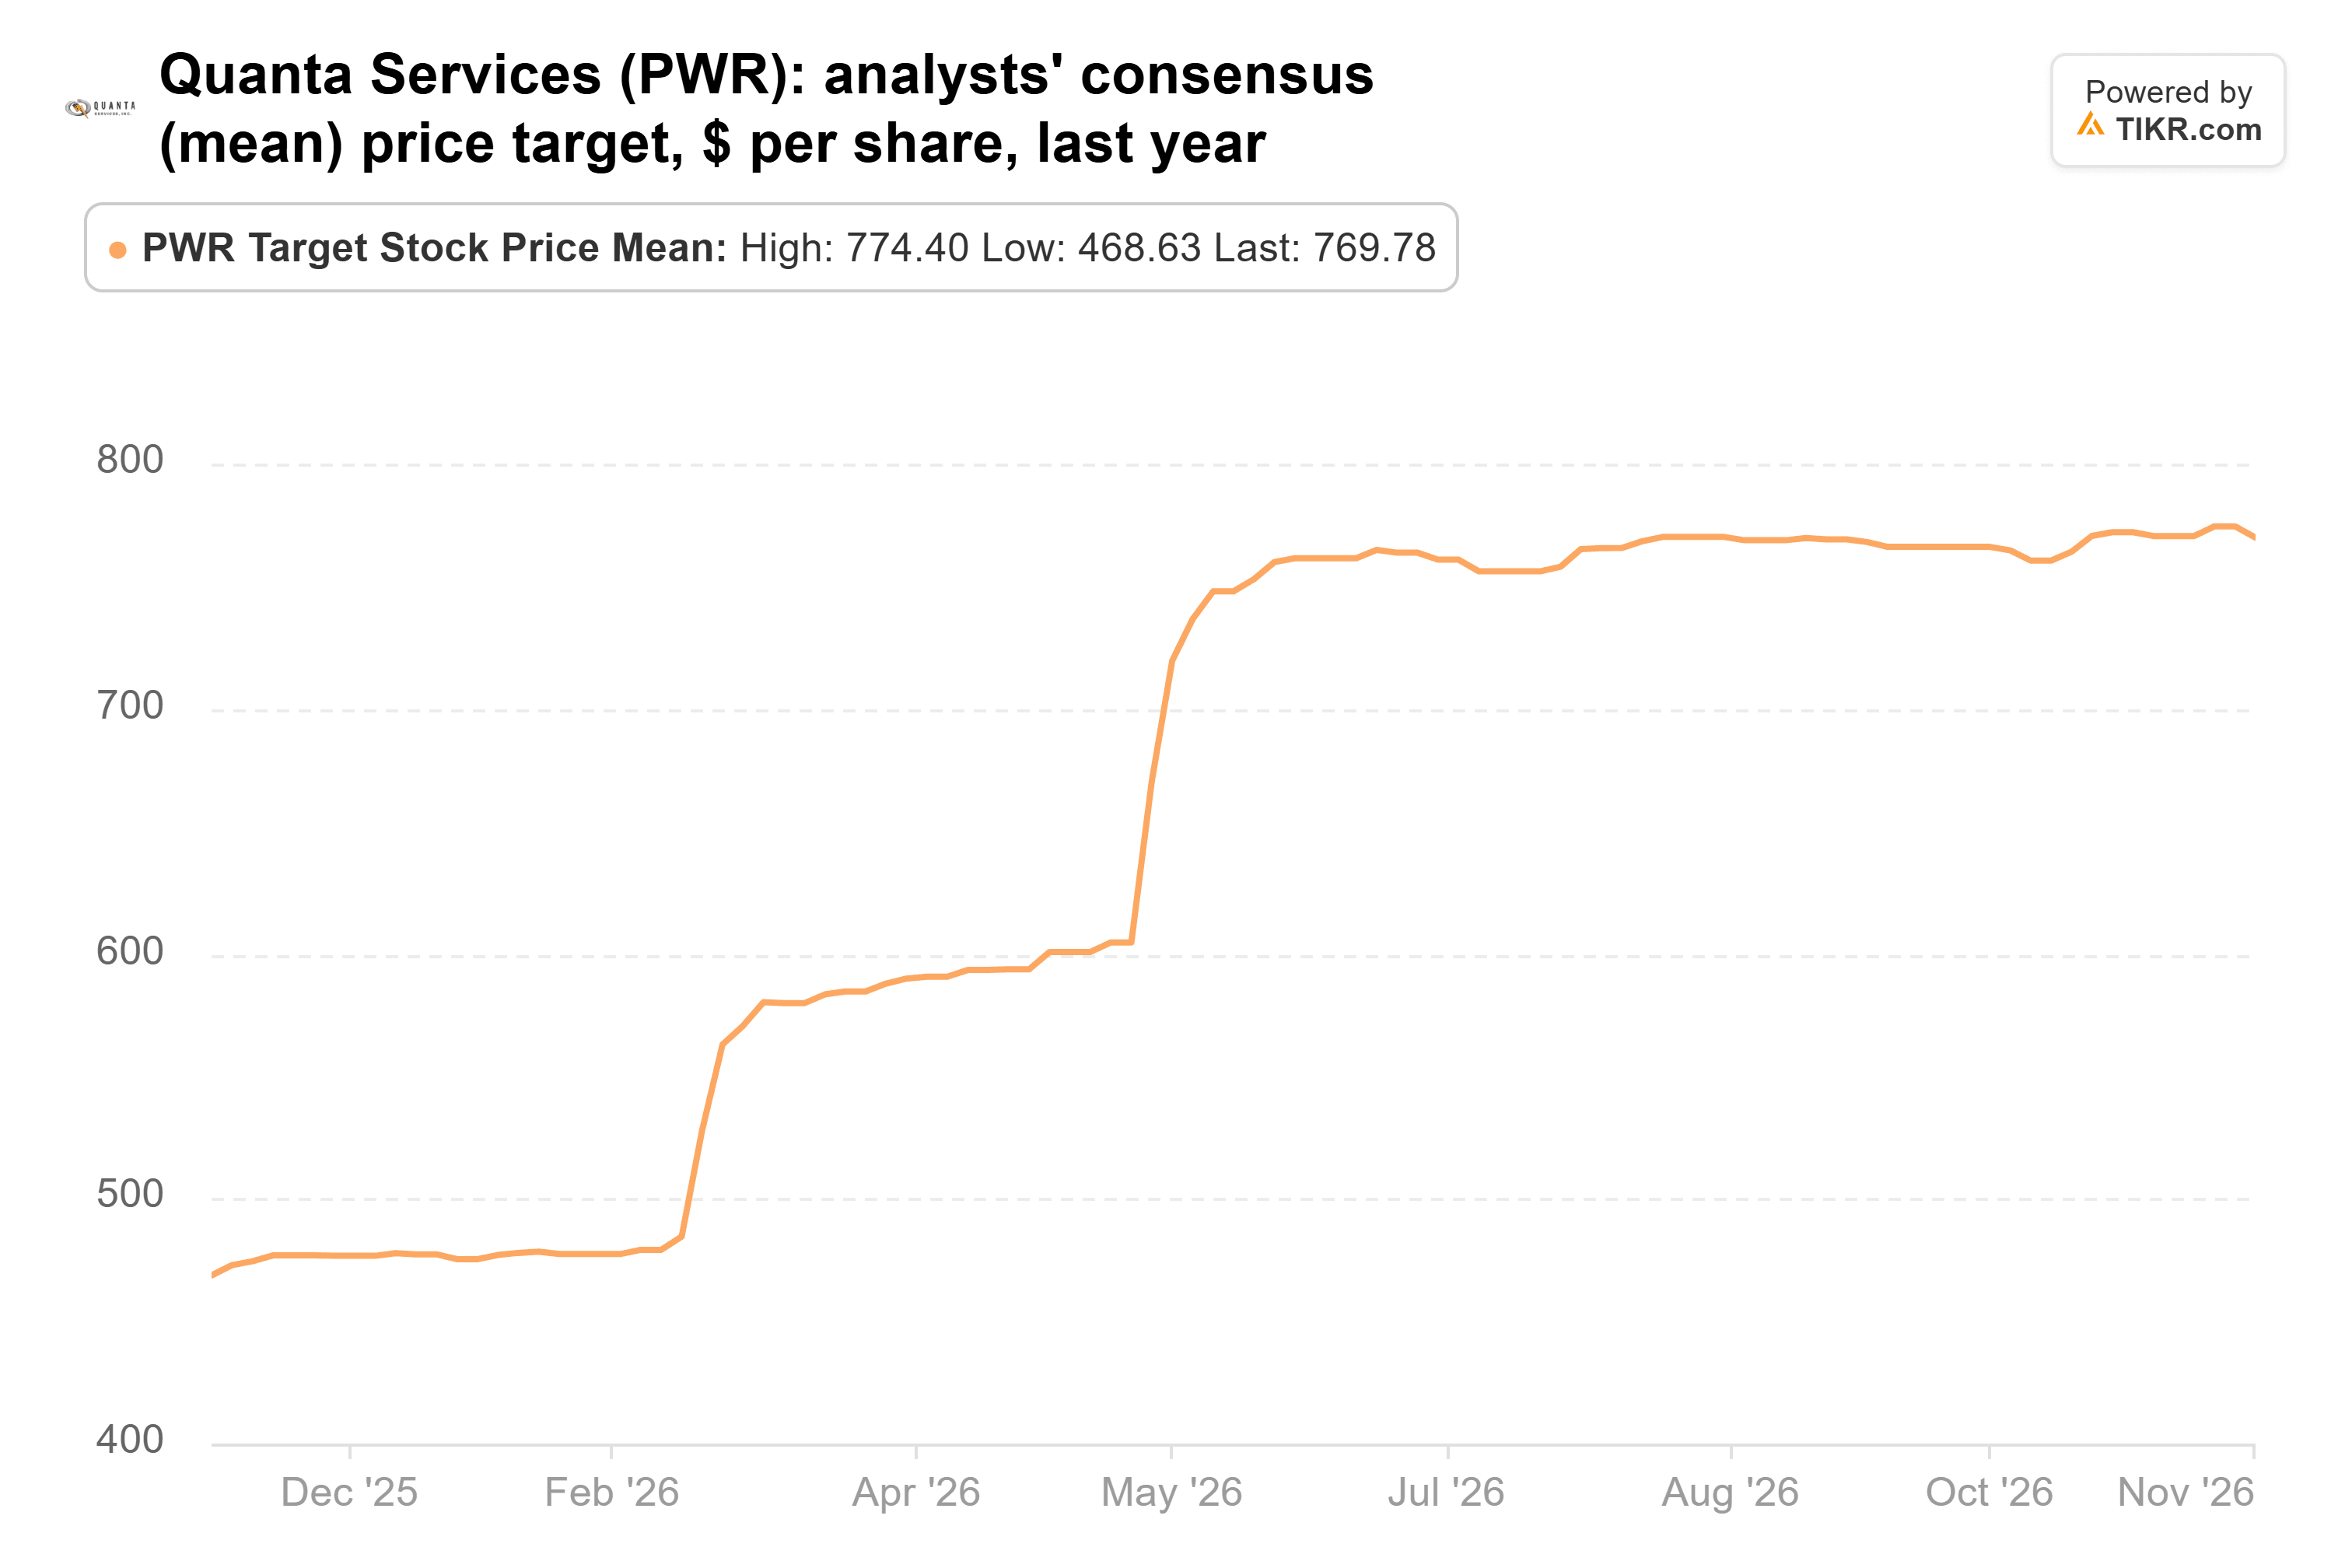
Das lässt ein Aufwärtspotenzial von 28 % gegenüber dem letzten Schlusskurs. Aber bei etwa dem 29-fachen der erwarteten Gewinne zahlen Anleger bereits viel für dieses Wachstum.
EMCOR bekommt meine Stimme
Wenn ich jetzt nur eine der drei kaufen könnte, wäre es EMCOR: eine erhöhte Prognose und ein schnell wachsender Auftragsbestand bei etwa dem 16-fachen der erwarteten Gewinne. Seine Rechenzentrumsarbeit ist auch sein Hauptrisiko. Wenn Ausgeber wie Meta ihre Bauten verlangsamen, würden wahrscheinlich auch EMCORs neue Aufträge nachlassen.
Meta hat einen eigenen, echten Fall, da sein Kursziel nur das KGV benötigt, das es fünf Jahre lang im Durchschnitt hatte. Aber die Schätzungen fallen, der freie Cashflow ist negativ geworden, und Meta legt gegen eine Strafe von 25 Milliarden US-Dollar Berufung ein, die ein Gericht in New Mexico am 21. Oktober verhängt hat. Quantas Quartal war das beeindruckendste der Gruppe, aber bei einem KGV von 29 ist in der Aktie bereits viel davon eingepreist.
Die nächsten Tests kommen Anfang nächsten Jahres. Der Bericht von Meta für das vierte Quartal Ende Januar muss innerhalb seiner Umsatzprognose von 73–76 Milliarden US-Dollar liegen und zeigen, was es 2027 auszugeben plant. EMCORs viertes Quartal muss den bereinigten Jahresgewinn pro Aktie innerhalb seiner Spanne von 34,50–35,50 US-Dollar bringen, wobei der Auftragsbestand weiter wächst. Und die nächste 13F-Datei des Fonds für das am 31. Dezember endende Quartal ist Mitte Februar fällig.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!