Die wichtigsten Erkenntnisse
- Von 460 großen Fonds, die ihre 13F für das am 30. September beendete Quartal eingereicht haben, kauften 12 GE Vernova und 19 verkauften die Aktie.
- Ken Fishers Fisher Investments kaufte Aktien im Wert von etwa 1,29 Milliarden US-Dollar zu den Quartalsendkursen hinzu, mehr als alle 19 Verkäufe zusammen.
- GE Vernova notiert mit dem 34-fachen der erwarteten Gewinne, verglichen mit einem Durchschnitt von 54x im vergangenen Jahr, und Analysten erwarten, dass der Gewinn pro Aktie von 2026 bis 2028 mehr als verdoppelt wird.
- Die Zahlen sprechen für die Käufer. Das Hauptrisiko besteht darin, dass ein Großteil des kürzlichen Cashflows des Unternehmens aus Kundenzahlungen stammte, die für die Lieferung von Turbinen aufgebraucht werden.
Große Fonds waren im letzten Quartal bei GE Vernova (GEV) gespalten. Von den 460 großen Fonds, die ihre 13F für das am 30. September beendete Quartal eingereicht haben, kauften 12 die Aktie und 19 verkauften sie, während 47 sie am Quartalsende hielten.
Diese Zahlen umfassen Fonds mit US-Aktien im Wert von 1 Milliarde US-Dollar oder mehr in ihren 13F-Dateien sowie Fonds, die den Lesern bekannt sind, und lassen quantitative und Indexfonds außen vor. Ein Kauf ist eine neue Position oder ein Zukauf von 20 % oder mehr der Aktien. Ein Verkauf ist der vollständige Ausstieg oder eine Reduzierung um 20 % oder mehr.
Da GE Vernova seit dem 30. September um 18 % gefallen ist, sehen die Verkäufer bisher klug aus. Ich denke dennoch, dass die Käufer von hier aus die besseren Argumente haben.
Fishers Kauf überwiegt jeden Verkauf
Ken Fishers Fisher Investments, das 387 Milliarden US-Dollar verwaltet, erhöhte seinen GE Vernova-Anteil im dritten Quartal um 38 % und nahm ihn von 3,56 Millionen auf 4,92 Millionen Aktien. Dies geht aus der 13F-Datei für das am 30. September beendete Quartal hervor, die am 6. November eingereicht wurde. Die hinzugekauften Aktien waren zu den Quartalsendkursen etwa 1,29 Milliarden US-Dollar wert, was mehr ist als alle 19 Verkäufe der Fonds zusammen. Zum 30. September war Fishers Beteiligung 4,68 Milliarden US-Dollar wert, was 1,3 % seiner 13F-Aktien und seiner 21.-größten Position entspricht.
Die anderen Käufer bewegten weitaus weniger Geld. NXG Investment Management, ein 2,2-Milliarden-Dollar-Fonds, erhöhte seinen Anteil um 35 % (etwa 9 Millionen US-Dollar), und Electron Capital Partners, ein 4,2-Milliarden-Dollar-Fonds, erhöhte ihn um 54 % (etwa 7 Millionen US-Dollar). Jeremy Granthams GMO eröffnete eine neue Position von 569 Aktien im Wert von etwa 541.000 US-Dollar.
TIKR verfolgt 37 Analysten zu GE Vernova. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für GE Vernova zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für GE Vernova ansehen
Die beiden größten Verkäufer besitzen immer noch viel
Terry Smiths Fundsmith, das 19 Milliarden US-Dollar verwaltet, reduzierte seinen Anteil um 57 % auf 178.251 Aktien von 409.835, wie aus der am 16. November eingereichten 13F-Datei hervorgeht. Dieser Verkauf war zu den Quartalsendkursen etwa 220 Millionen US-Dollar wert. Chase Colemans Tiger Global, ein Hedgefonds mit 78 Milliarden US-Dollar, reduzierte seinen Anteil um 27 % auf 579.294 Aktien, ein Verkauf im Wert von etwa 207 Millionen US-Dollar, wie aus der am selben Tag eingereichten 13F-Datei hervorgeht. Beide Fonds halten weiterhin GE Vernova. Es sind 1,3 % der 13F-Aktien von Fundsmith und 2,7 % von Tiger, wo die 551-Millionen-Dollar-Beteiligung die 14.-größte Position ist.
Ilex Capital Partners, dessen 13F US-Aktien im Wert von 5,2 Milliarden US-Dollar hält, verkaufte alle 40.906 seiner Aktien, etwa 48 Millionen US-Dollar. Polen Capital reduzierte seinen Anteil um 25 %, etwa 47 Millionen US-Dollar. Eine 13F-Datei gibt nicht an, wann im Quartal ein Fonds verkauft hat oder warum.
GE Vernova notiert jetzt 35 % unter dem 52-Wochen-Hoch vom 30. Juni. In diesem Monat traf eine Gegenreaktion gegen Rechenzentren KI-Energieaktien, und SoftBank buchte einen Aufwand von 3,7 Milliarden US-Dollar für Energieausrüstung für seinen Rechenzentrumscampus in Ohio und andere US-Standorte. GE Vernova sagte gegenüber CNBC, dass SoftBanks Änderungen an der Beschaffung von Energieausrüstung keine finanziellen Auswirkungen auf das Unternehmen haben. Im Anruf zum zweiten Quartal sagte das Management, dass etwa 20 % der vertraglich gebundenen Gas-Gigawatt für Rechenzentren bestimmt sind.
Die Zahlen stützen die Käufer
Analysten erwarten, dass der normalisierte Gewinn pro Aktie von GE Vernova von 2026 bis 2028 mehr als verdoppelt wird:

(2025 erhielt einen Schub durch einen einmaligen Steuervorteil von 2,9 Milliarden US-Dollar im vierten Quartal, weshalb die Schätzung für 2026 etwas niedriger ist.) Diese Schätzungen sind in den letzten drei Monaten ebenfalls gestiegen.
Die Aktie notiert derweil mit dem 34-fachen der erwarteten Gewinne. Das ist ein Rückgang von 45x Ende September, nahe dem Tiefstpunkt des vergangenen Jahres und deutlich unter dem Durchschnitt von 54x:

Auch die Analysten haben sich nicht wesentlich zurückgezogen. Das Konsensziel von 37 Analysten liegt bei 1.176 US-Dollar, was 51 % über dem aktuellen Kurs liegt. Es liegt etwas unter dem August-Hoch von 1.239 US-Dollar und deutlich über den 679 US-Dollar von vor einem Jahr:
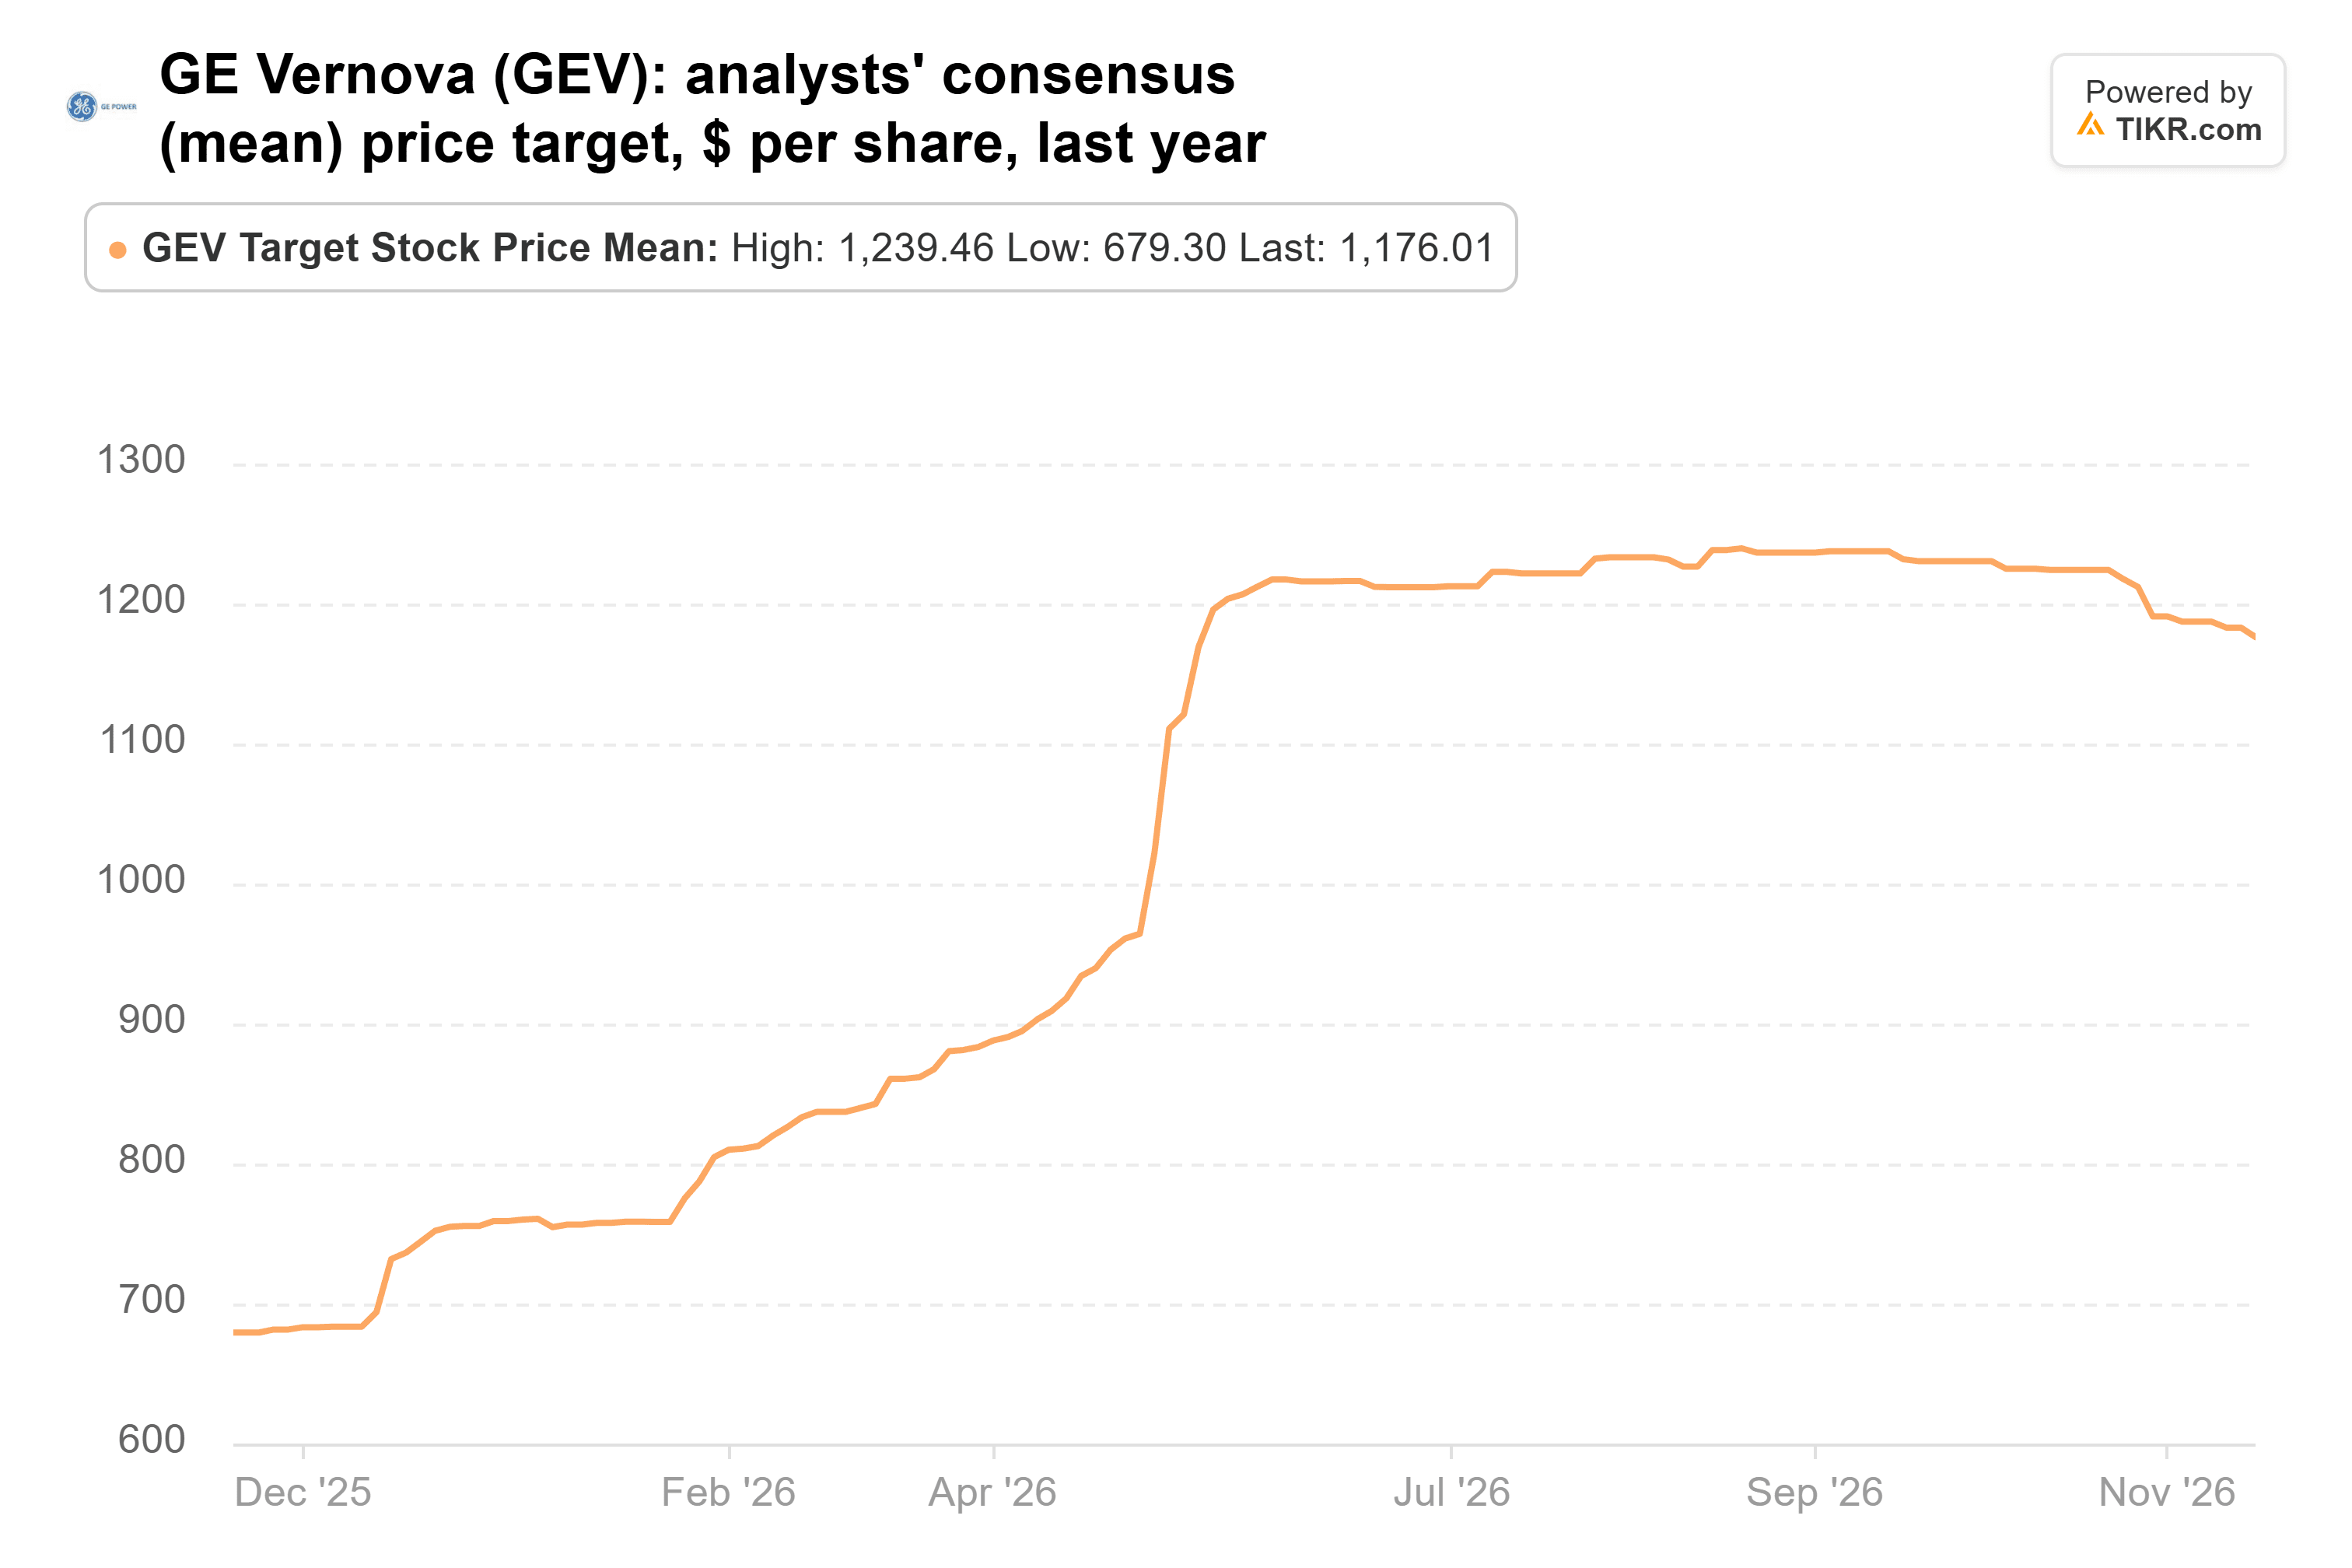
Selbst das niedrigste Ziel von 940 US-Dollar liegt über dem heutigen Kurs. Nach meiner Berechnung entsprechen 1.176 US-Dollar etwa dem 32-fachen der Schätzungen für 2028, etwas unter dem heutigen KGV (NTM) von 34x, sodass die Aktie das Ziel erreichen kann, wenn die Schätzungen einfach Bestand haben.
Ich bin bei Fisher in dieser Sache
Ich schließe mich den Käufern an. Die Verkäufer lagen sieben Wochen lang richtig. Aber bei einem KGV (NTM) von 34x, mit einem erwarteten mehr als verdoppelten Gewinn pro Aktie bis 2028 und weiter steigenden Schätzungen, ist GE Vernova in Bezug auf die Gewinne günstiger als zu jedem Zeitpunkt im vergangenen Jahr.
Das beste Argument für einen Verkauf ist der Cashflow. Der freie Cashflow von GE Vernova in Höhe von 9,9 Milliarden US-Dollar in der ersten Hälfte 2026 ging mit einem Anstieg der Vertragsverbindlichkeiten um 13,7 Milliarden US-Dollar einher, hauptsächlich Kundenvorauszahlungen. Der Konsens geht davon aus, dass der freie Cashflow 2027 auf 7,8 Milliarden US-Dollar von 12,1 Milliarden US-Dollar in 2026 sinkt, da Turbinen gegen bereits erhaltenes Geld ausgeliefert werden. Diese Anzahlungen sind nicht erstattungsfähige Zahlungen für Ausrüstung, die Kunden bereits bestellt haben, daher sehe ich den Rückgang 2027 als zeitliche Verschiebung.
Die Ergebnisse für das vierte Quartal, die für Ende Januar erwartet werden, sind der nächste Prüfpunkt. Wenn die Schätzung für 2027 bei etwa 26 US-Dollar pro Aktie bis zu diesem Bericht bleibt, sieht der heutige Preis wie ein Schnäppchen für dieses Wachstum aus. Die nächste 13F-Datei von Fisher, die bis Mitte Februar fällig ist, wird zeigen, ob weiter gekauft wurde.
Was ist die GE Vernova-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was GE Vernova wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!