Wichtige Erkenntnisse
- Long Focus Capital Management, das 2,44 Milliarden Dollar verwaltet, hat im dritten Quartal laut seinem aktuellen 13F alle seine Pinterest- und Apollo Global Management-Aktien verkauft.
- Pinterest ist seit dem 30. September um 14 % gefallen, nachdem der Umsatz im dritten Quartal unter den eigenen Prognosen des Unternehmens lag.
- Apollos Aktie hat sich seit dem 30. September kaum bewegt, und seine gebührenbezogenen Erträge erreichten im dritten Quartal mit 802 Millionen Dollar einen Rekordwert, ein Plus von 23 % gegenüber dem Vorjahreszeitraum.
- Der Verkauf von Pinterest scheint die richtige Entscheidung gewesen zu sein, aber Apollo ist die Aktie, die ich behalten hätte.
Ein Fonds mit einem Volumen von 2,44 Milliarden Dollar hat sich gerade von zwei bekannten Aktien getrennt: Pinterest (PINS) und Apollo Global Management (APO).
Long Focus Capital Management reichte seinen 13F für das am 30. September endende Quartal am 16. November ein, und dieser zeigt am Quartalsende keine Aktien von beiden Unternehmen. Seitdem haben sich die beiden Aktien in sehr unterschiedliche Richtungen entwickelt.
Zwei Ausstiege und zwei größere Wetten
Zum 30. Juni hielt der Fonds 2,40 Millionen Pinterest-Aktien im Wert von 51 Millionen Dollar, was 2,1 % seiner 13F-Aktien entsprach. Er hielt außerdem 359.000 Apollo-Aktien im Wert von 42 Millionen Dollar, oder 1,7 %. Keine der beiden Positionen war groß, aber der Verkauf aller Aktien ist dennoch eine klare Aussage.
Der Fonds war auch anderweitig aktiv. Zum 30. September hielt sein 13F US-Aktien im Wert von 2,14 Milliarden Dollar über 64 Positionen verteilt. Rocket Companies war nach einer mehr als Verdoppelung der Aktien auf 12,61 Millionen seine Nummer-2-Position, die 145 Millionen Dollar wert war (6,8 % seiner 13F-Aktien). Er erhöhte außerdem seinen Microsoft-Anteil um 43 %, der am Quartalsende bei 243.200 Aktien im Wert von 125 Millionen Dollar oder 5,8 % lag.
TIKR verfolgt 38 Analysten zu Pinterest. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Pinterest zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Pinterest ansehen
Pinterest ist aus einem Grund günstig
Pinterest ist seit seinem Schlusskurs vom 30. September um 14 % gefallen. Da ein 13F nicht zeigt, was der Fonds für seine Aktien erhalten hat, ist das nur die Kursbewegung der Aktie.
Die Unternehmensnachrichten waren rau. Pinterests Umsatz im dritten Quartal stieg um 12 % auf 1,174 Milliarden Dollar, was unter der eigenen Prognose von 1,19 bis 1,21 Milliarden Dollar lag. Das Umsatzwachstum in den USA und Kanada, die etwa drei Viertel des Umsatzes ausmachen, verlangsamte sich auf 14 % von 18 % im zweiten Quartal. Der durchschnittliche Preis pro Anzeige sank um 4 %, nachdem er im Vorquartal um 1 % gestiegen war. Die Obergrenze der neuen Prognose für das vierte Quartal deutet auf einen Umsatz von etwa 4,84 Milliarden Dollar im Jahr 2026 hin, unter den 4,91 Milliarden Dollar, die Analysten zuvor erwartet hatten.
Analysten haben ihre Kursziele das ganze Jahr über gesenkt. Das Konsensziel fiel von 37,64 Dollar vor einem Jahr auf 25,03 Dollar:
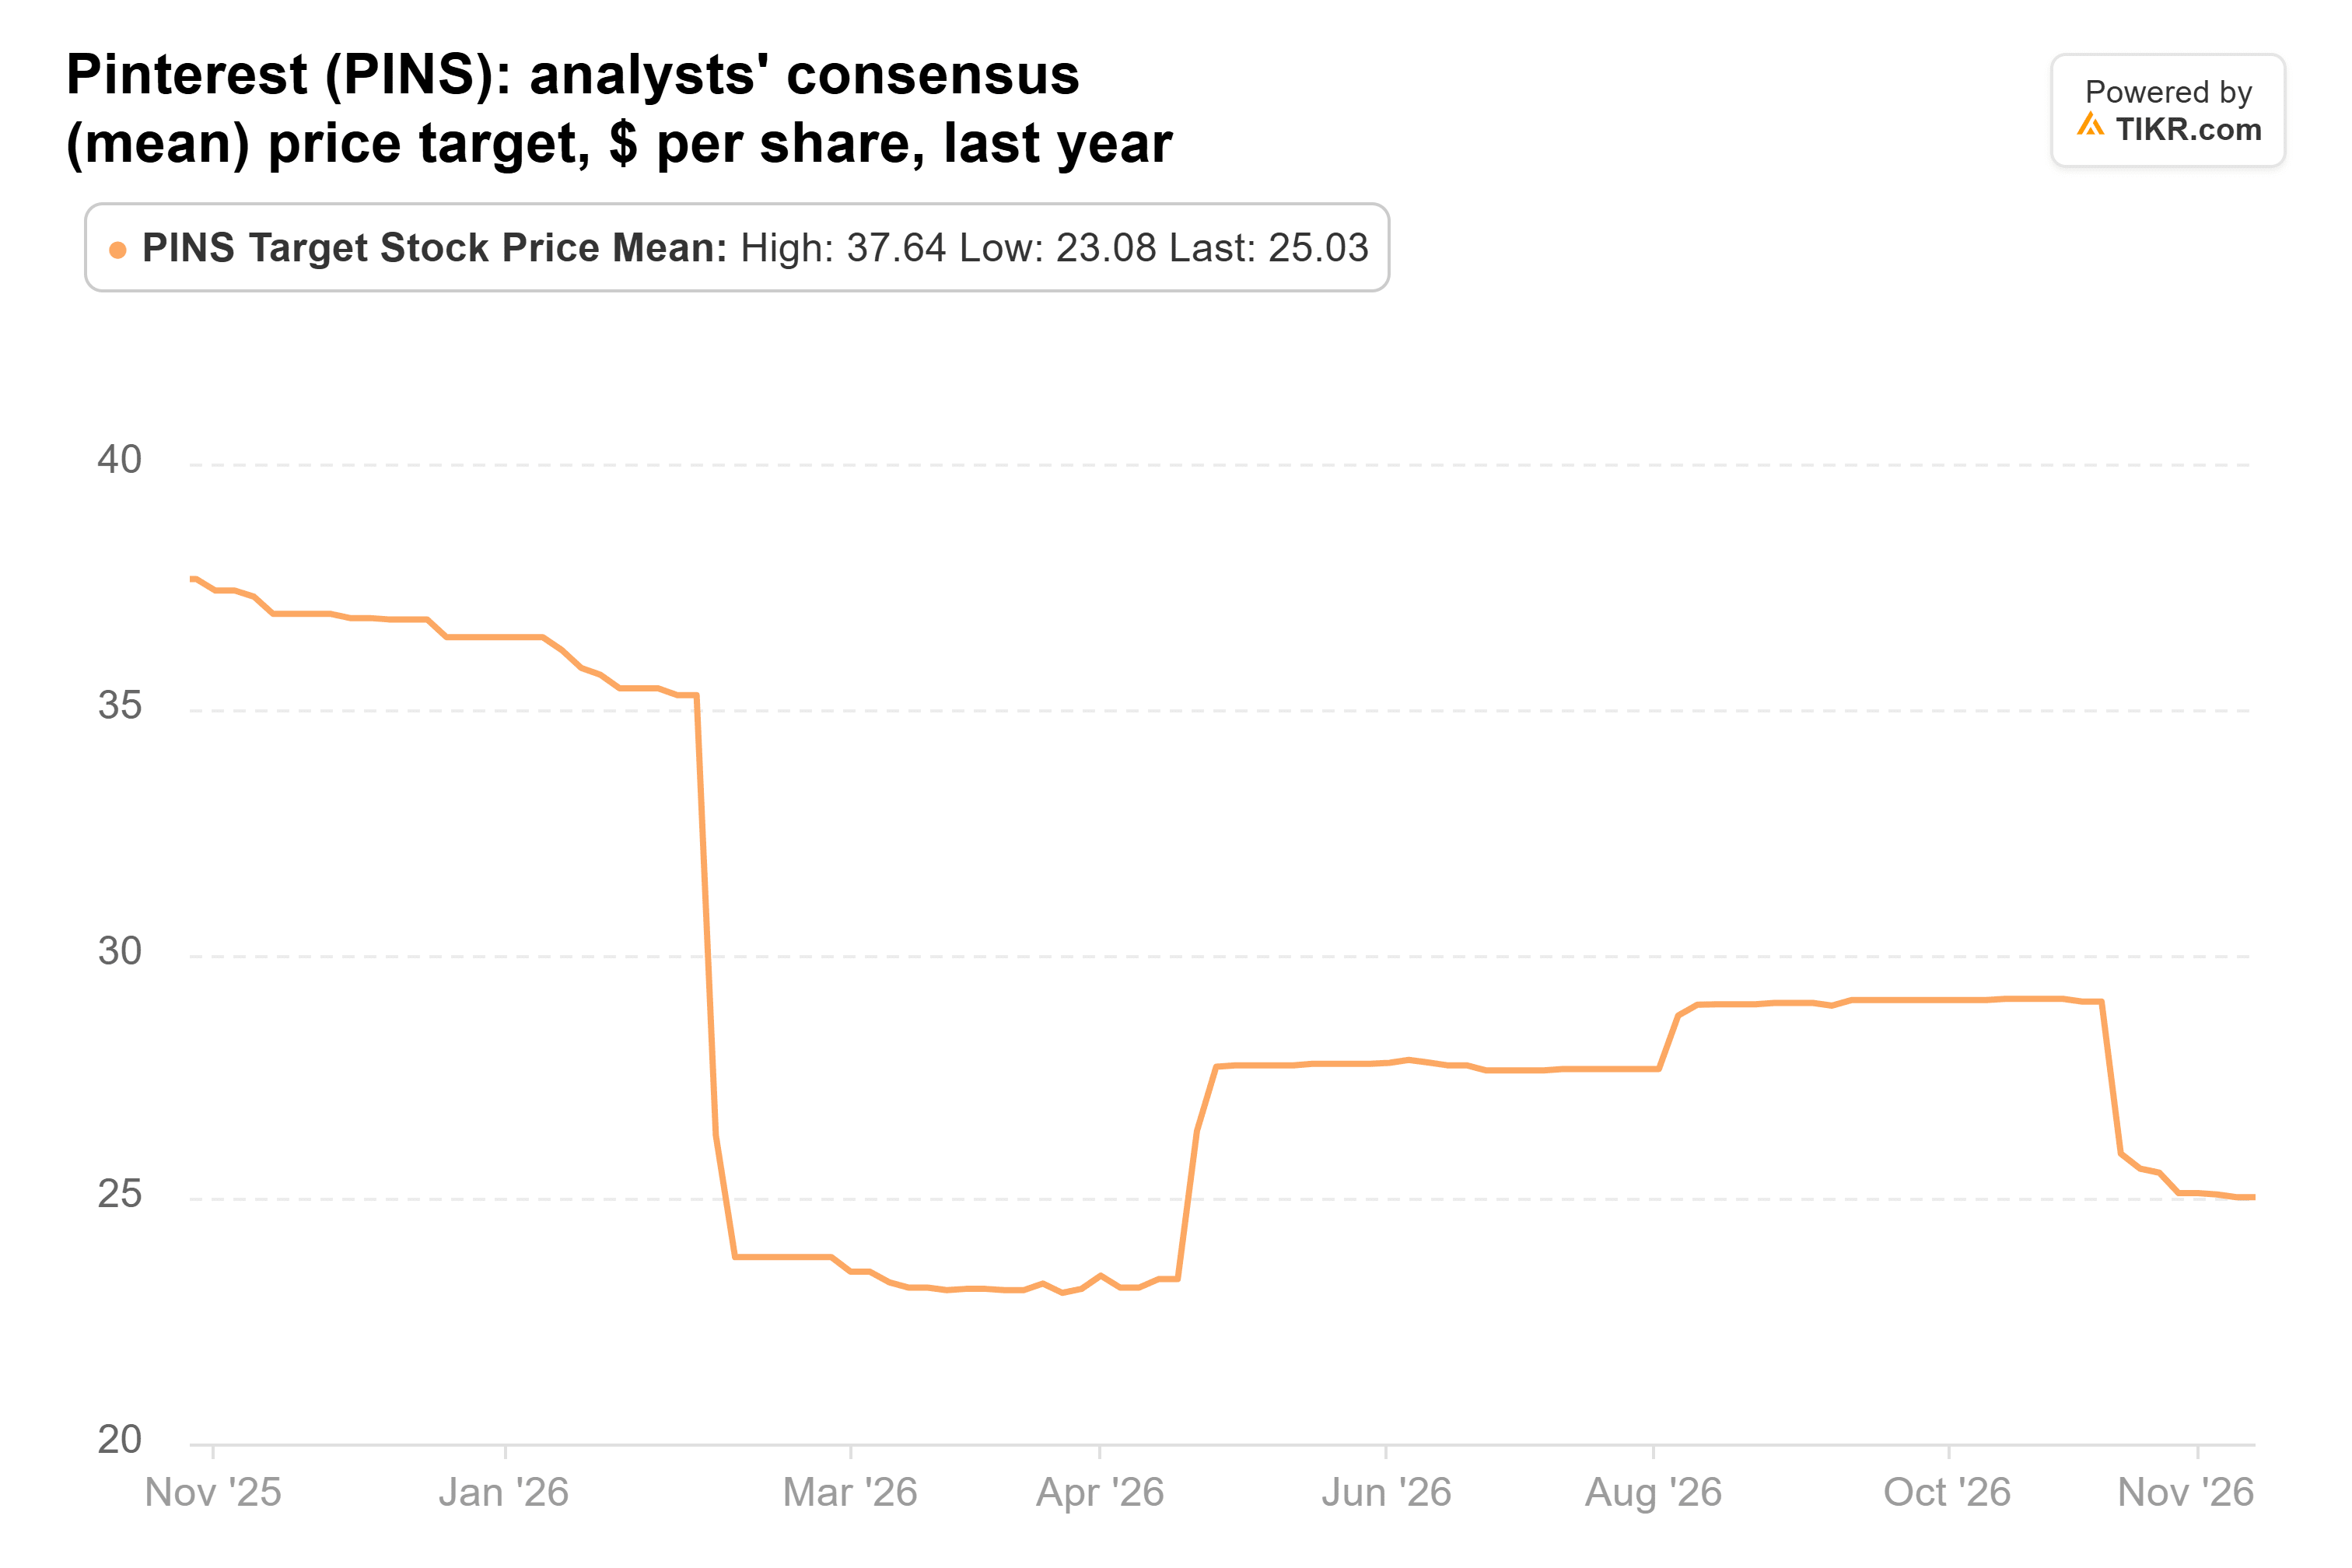
Die Kürzungen gingen nach dem Bericht weiter. Wells Fargo senkte sein Kursziel von 31 auf 23 Dollar, Barclays von 31 auf 24 Dollar und Mizuho von 32 auf 25 Dollar.
Bei der Bewertung sieht die Aktie wie ein Schnäppchen aus. Sie notiert bei etwa dem 8-fachen der zukünftigen Gewinne, gegenüber einem Einjahresdurchschnitt von etwa dem 12-fachen und einem Fünfjahresdurchschnitt von dem 24-fachen. Das Konsensziel von 25,03 Dollar von 38 Analysten liegt 39 % über dem aktuellen Kurs. Aber nach dem Bericht senkten Analysten ihre Umsatzschätzung für 2027 auf 5,41 Milliarden Dollar von 5,55 Milliarden Dollar. Solange diese Kürzungen nicht aufhören, würde ich erwarten, dass die Aktie günstig bleibt.
Apollos gebührenbezogene Erträge erreichen einen Rekord
Apollo hat einen viel ruhigeren Verlauf hingelegt. Die Aktie ist seit ihrem Schlusskurs vom 30. September um 0,4 % gefallen.
Seine Veröffentlichung zum dritten Quartal am 3. November zeigte Rekord-gebührenbezogene Erträge von 802 Millionen Dollar, ein Plus von 23 % gegenüber dem Vorjahreszeitraum. Das verwaltete Vermögen erreichte 1,07 Billionen Dollar, ein Plus von 18 %. Apollo meldete jedoch einen GAAP-Nettoverlust von 1,1 Milliarden Dollar. Es führte dies hauptsächlich auf nicht realisierte Mark-to-Market-Verluste bei Investitionen im Rentengeschäft zurück, als die Zinssätze stiegen. Das bereinigte Nettoeinkommen betrug 1,3 Milliarden Dollar oder 2,07 Dollar pro Aktie.
Analysten haben auch ihre Kursziele gekürzt, aber weit weniger als bei Pinterest. Das Konsensziel liegt jetzt bei 146,76 Dollar, gegenüber 158,51 Dollar vor einem Jahr:
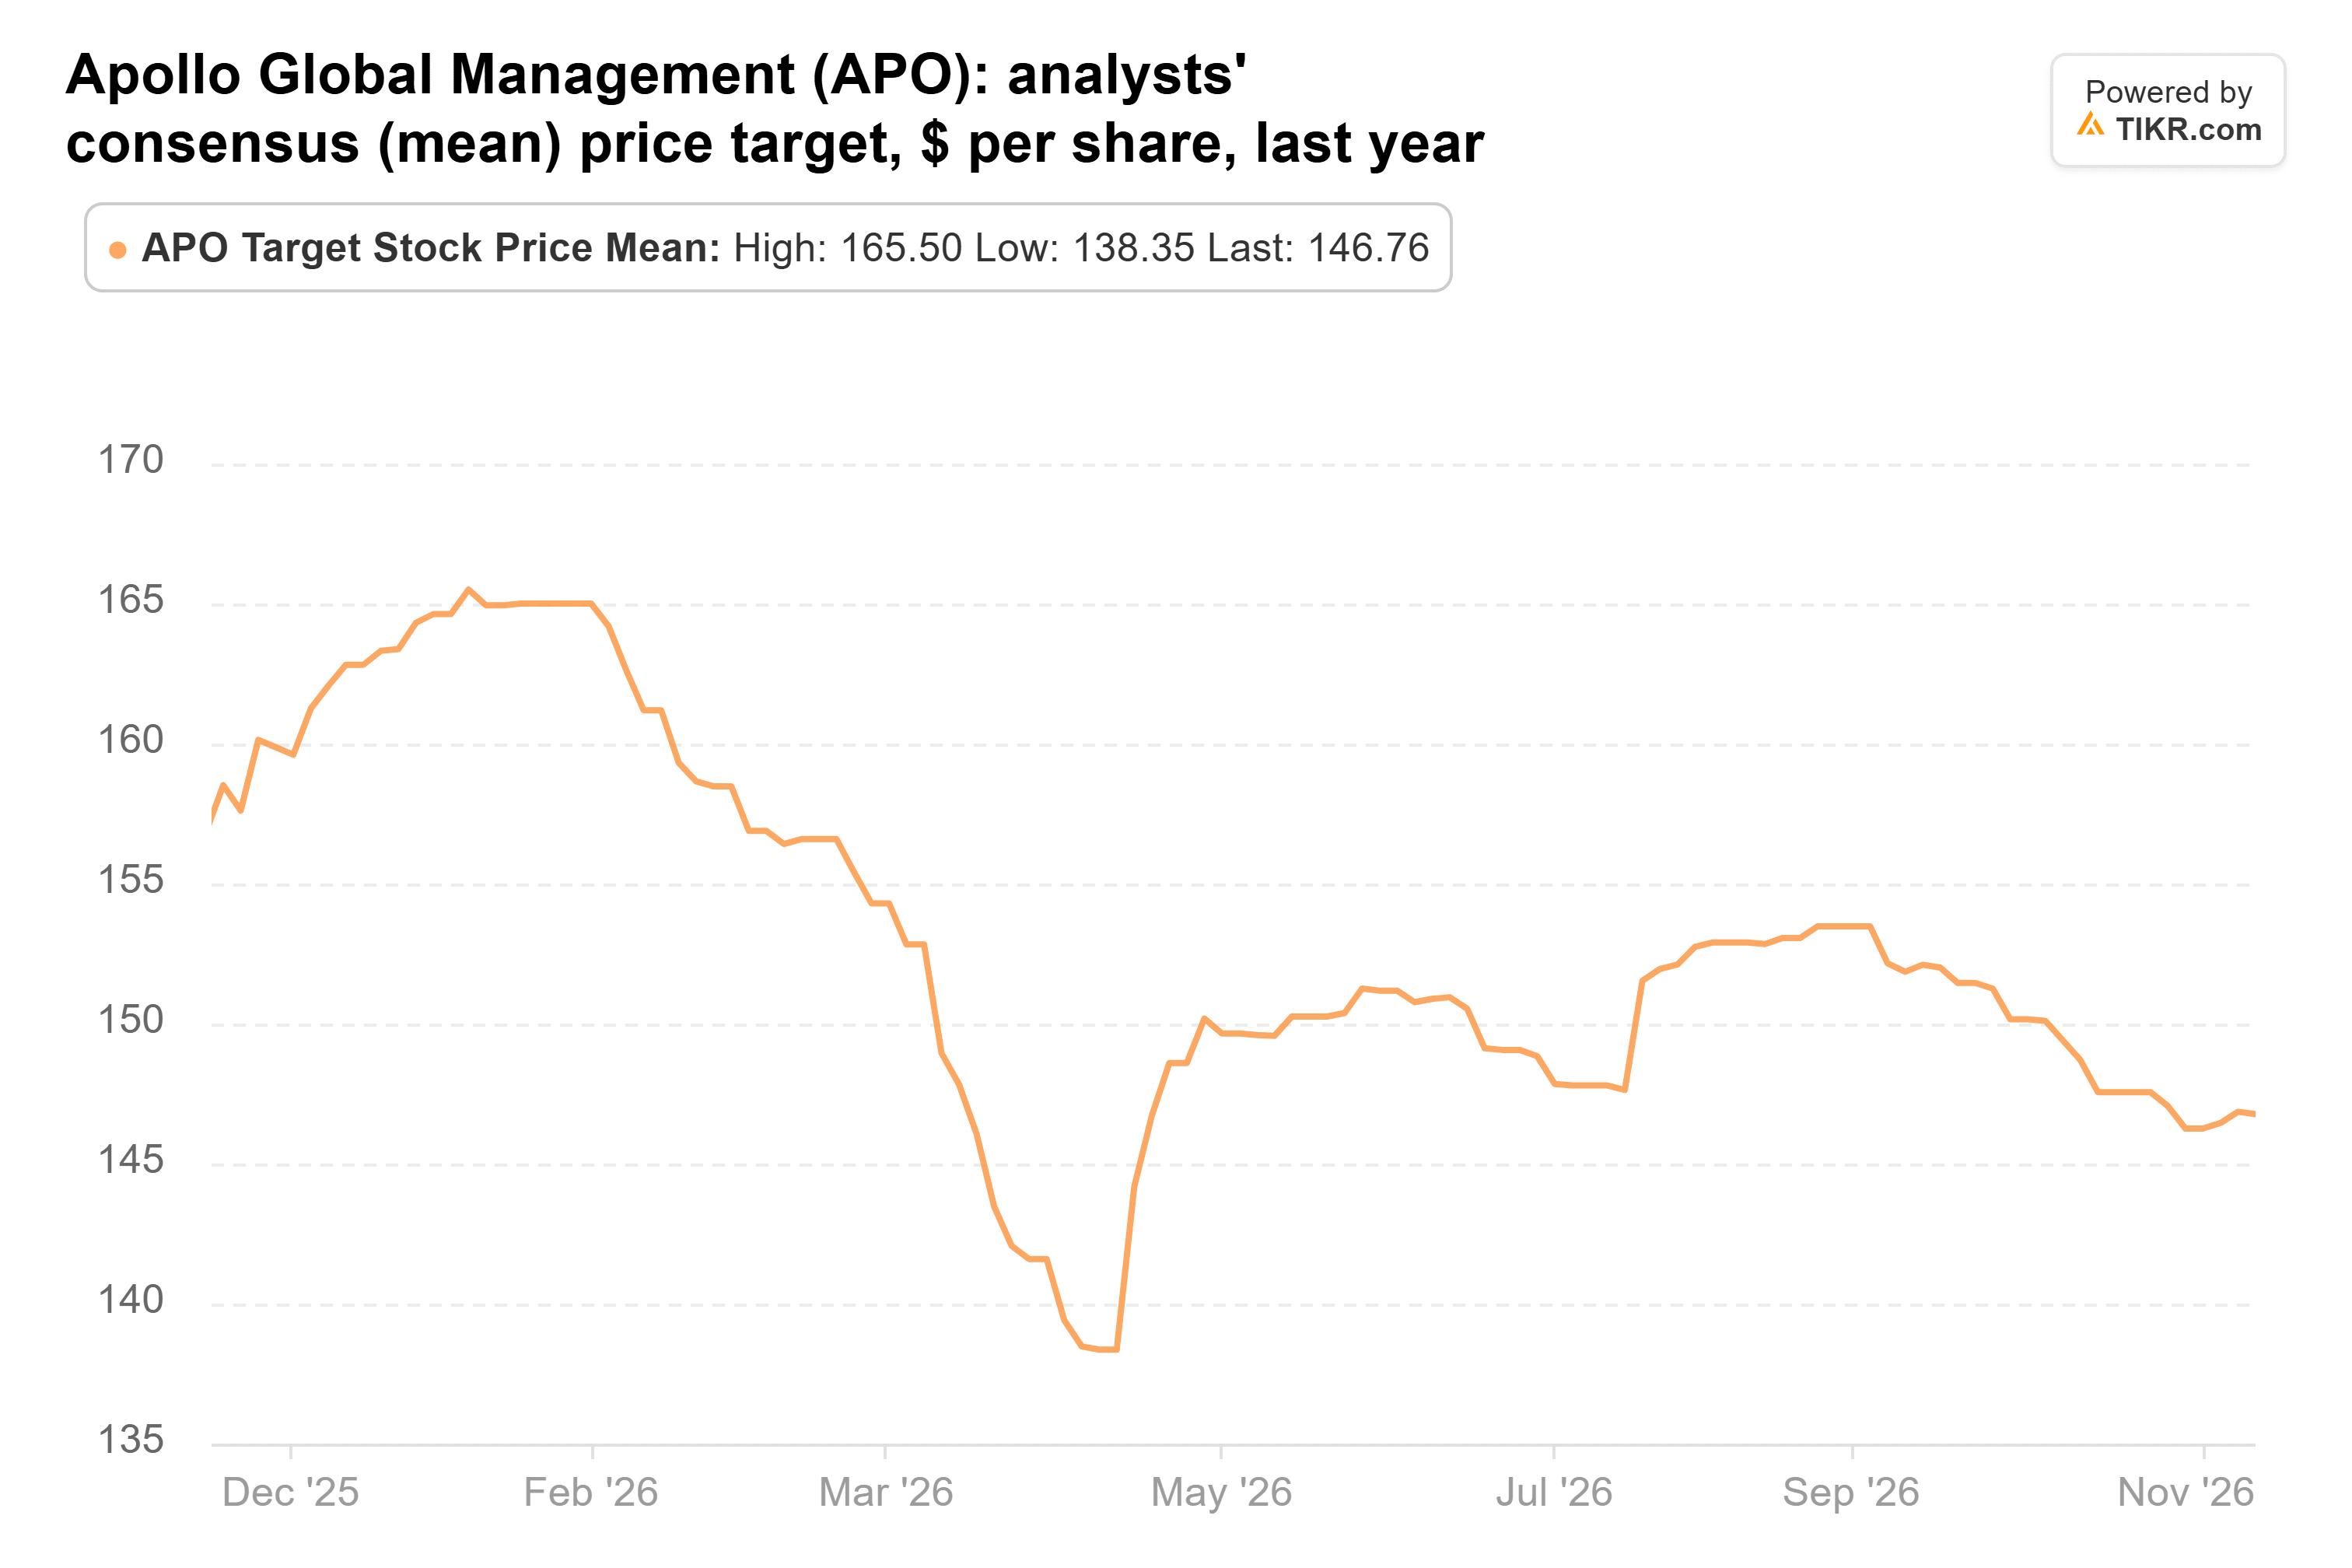
Dieses Ziel von 23 Analysten liegt 24 % über dem aktuellen Kurs. Die Aktie notiert 23 % unter ihrem 52-Wochen-Hoch und wird mit etwa dem 12-fachen der zukünftigen Gewinne gehandelt.
Nur einer dieser Ausstiege ergibt für mich Sinn
Der Verkauf von Pinterest scheint die richtige Entscheidung gewesen zu sein. Das Umsatzwachstum verlangsamte sich, die Anzeigenpreise fielen und Analysten senken weiterhin ihre Schätzungen. Das beste Szenario für Pinterest ist, dass es bei dem 8-fachen der Gewinne nicht viel richtig laufen muss und eine Lücke von 39 % zum Konsensziel viel Spielraum bietet, wenn die Schätzungen halten.
Apollo ist die Aktie, die ich behalten hätte. Seine gebührenbezogenen Erträge wachsen um mehr als 20 % pro Jahr, und bei etwa dem 12-fachen der zukünftigen Gewinne zahlen Anleger nicht viel für dieses Wachstum. Das Risiko ist das Rentengeschäft, dessen Ergebnisse mit den Zinssätzen schwanken, wie der GAAP-Verlust von 1,1 Milliarden Dollar im dritten Quartal zeigte.
Es stehen zwei Tests bevor. Pinterests Bericht zum vierten Quartal Anfang Februar sollte seine Aussichten für 2027 bringen, die an den 5,41 Milliarden Dollar Umsatz gemessen werden, die Analysten jetzt erwarten. Apollo berichtet ebenfalls Anfang nächsten Jahres, und ein gebührenbezogenes Gewinnwachstum nahe den 23 % des dritten Quartals würde die Bullen-These stützen. Der nächste 13F des Fonds ist Mitte Februar fällig und wird zeigen, ob er in eine der beiden Aktien zurückgekauft hat.
Was ist die Pinterest-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Pinterest wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!