Die wichtigsten Punkte
- Astera Labs und Credo Technology notieren beide etwa 60 % unter ihren Höchstständen, aber Astera hat seinen Wachstumsschub bereits geliefert.
- Credo benötigt im zweiten Halbjahr seines Geschäftsjahres noch mindestens 1,46 Mrd. USD Umsatz, und der 1. Dezember ist der erste Test.
- Coherents Wachstum im optischen Bereich stützt Credos Plan, und Marvell Technology veröffentlicht am selben Tag wie Credo.
- Bei etwa dem 17-fachen der erwarteten Gewinne ist bei Credo bereits viel Zweifel eingepreist, was es zum besseren Setup macht.
Astera Labs (ALAB) und Credo Technology (CRDO) sind etwa gleich weit gefallen. Astera notiert [58 %] unter seinem 52-Wochen-Hoch, und Credo liegt nach einem [12 %]igen Rückgang in dieser Woche [60 %] unter seinem eigenen.
Aber Astera meldete seinen Wachstumsschub am 3. November, und Credo veröffentlicht am 1. Dezember, am selben Tag wie Marvell Technology (MRVL), das am Dienstag einen Patentstreit mit Credo beigelegt hat. Coherent (COHR) hat gerade einen Einblick in die optische Nachfrage gegeben, auf die Credo setzt.
Credo braucht ein Monster-Halbjahr
Credo hat für das Geschäftsjahr 2027 ein Umsatzwachstum von mehr als 85 % oder mindestens 2,47 Mrd. USD prognostiziert. Mit 479,0 Mio. USD im ersten Quartal und einer Prognose von 525 Mio. USD bis 535 Mio. USD für das zweite Quartal bleiben für das zweite Halbjahr (November bis April) mindestens 1,46 Mrd. USD übrig, ein Plus von 73 % oder mehr gegenüber dem Vorjahreszeitraum. Das sind etwa 730 Mio. USD pro Quartal, ungefähr das, was Astera für sein viertes Quartal prognostiziert hat.
Analysten erwarten für dieses Geschäftsjahr 2,50 Mrd. USD Umsatz und für das nächste Jahr 3,88 Mrd. USD:
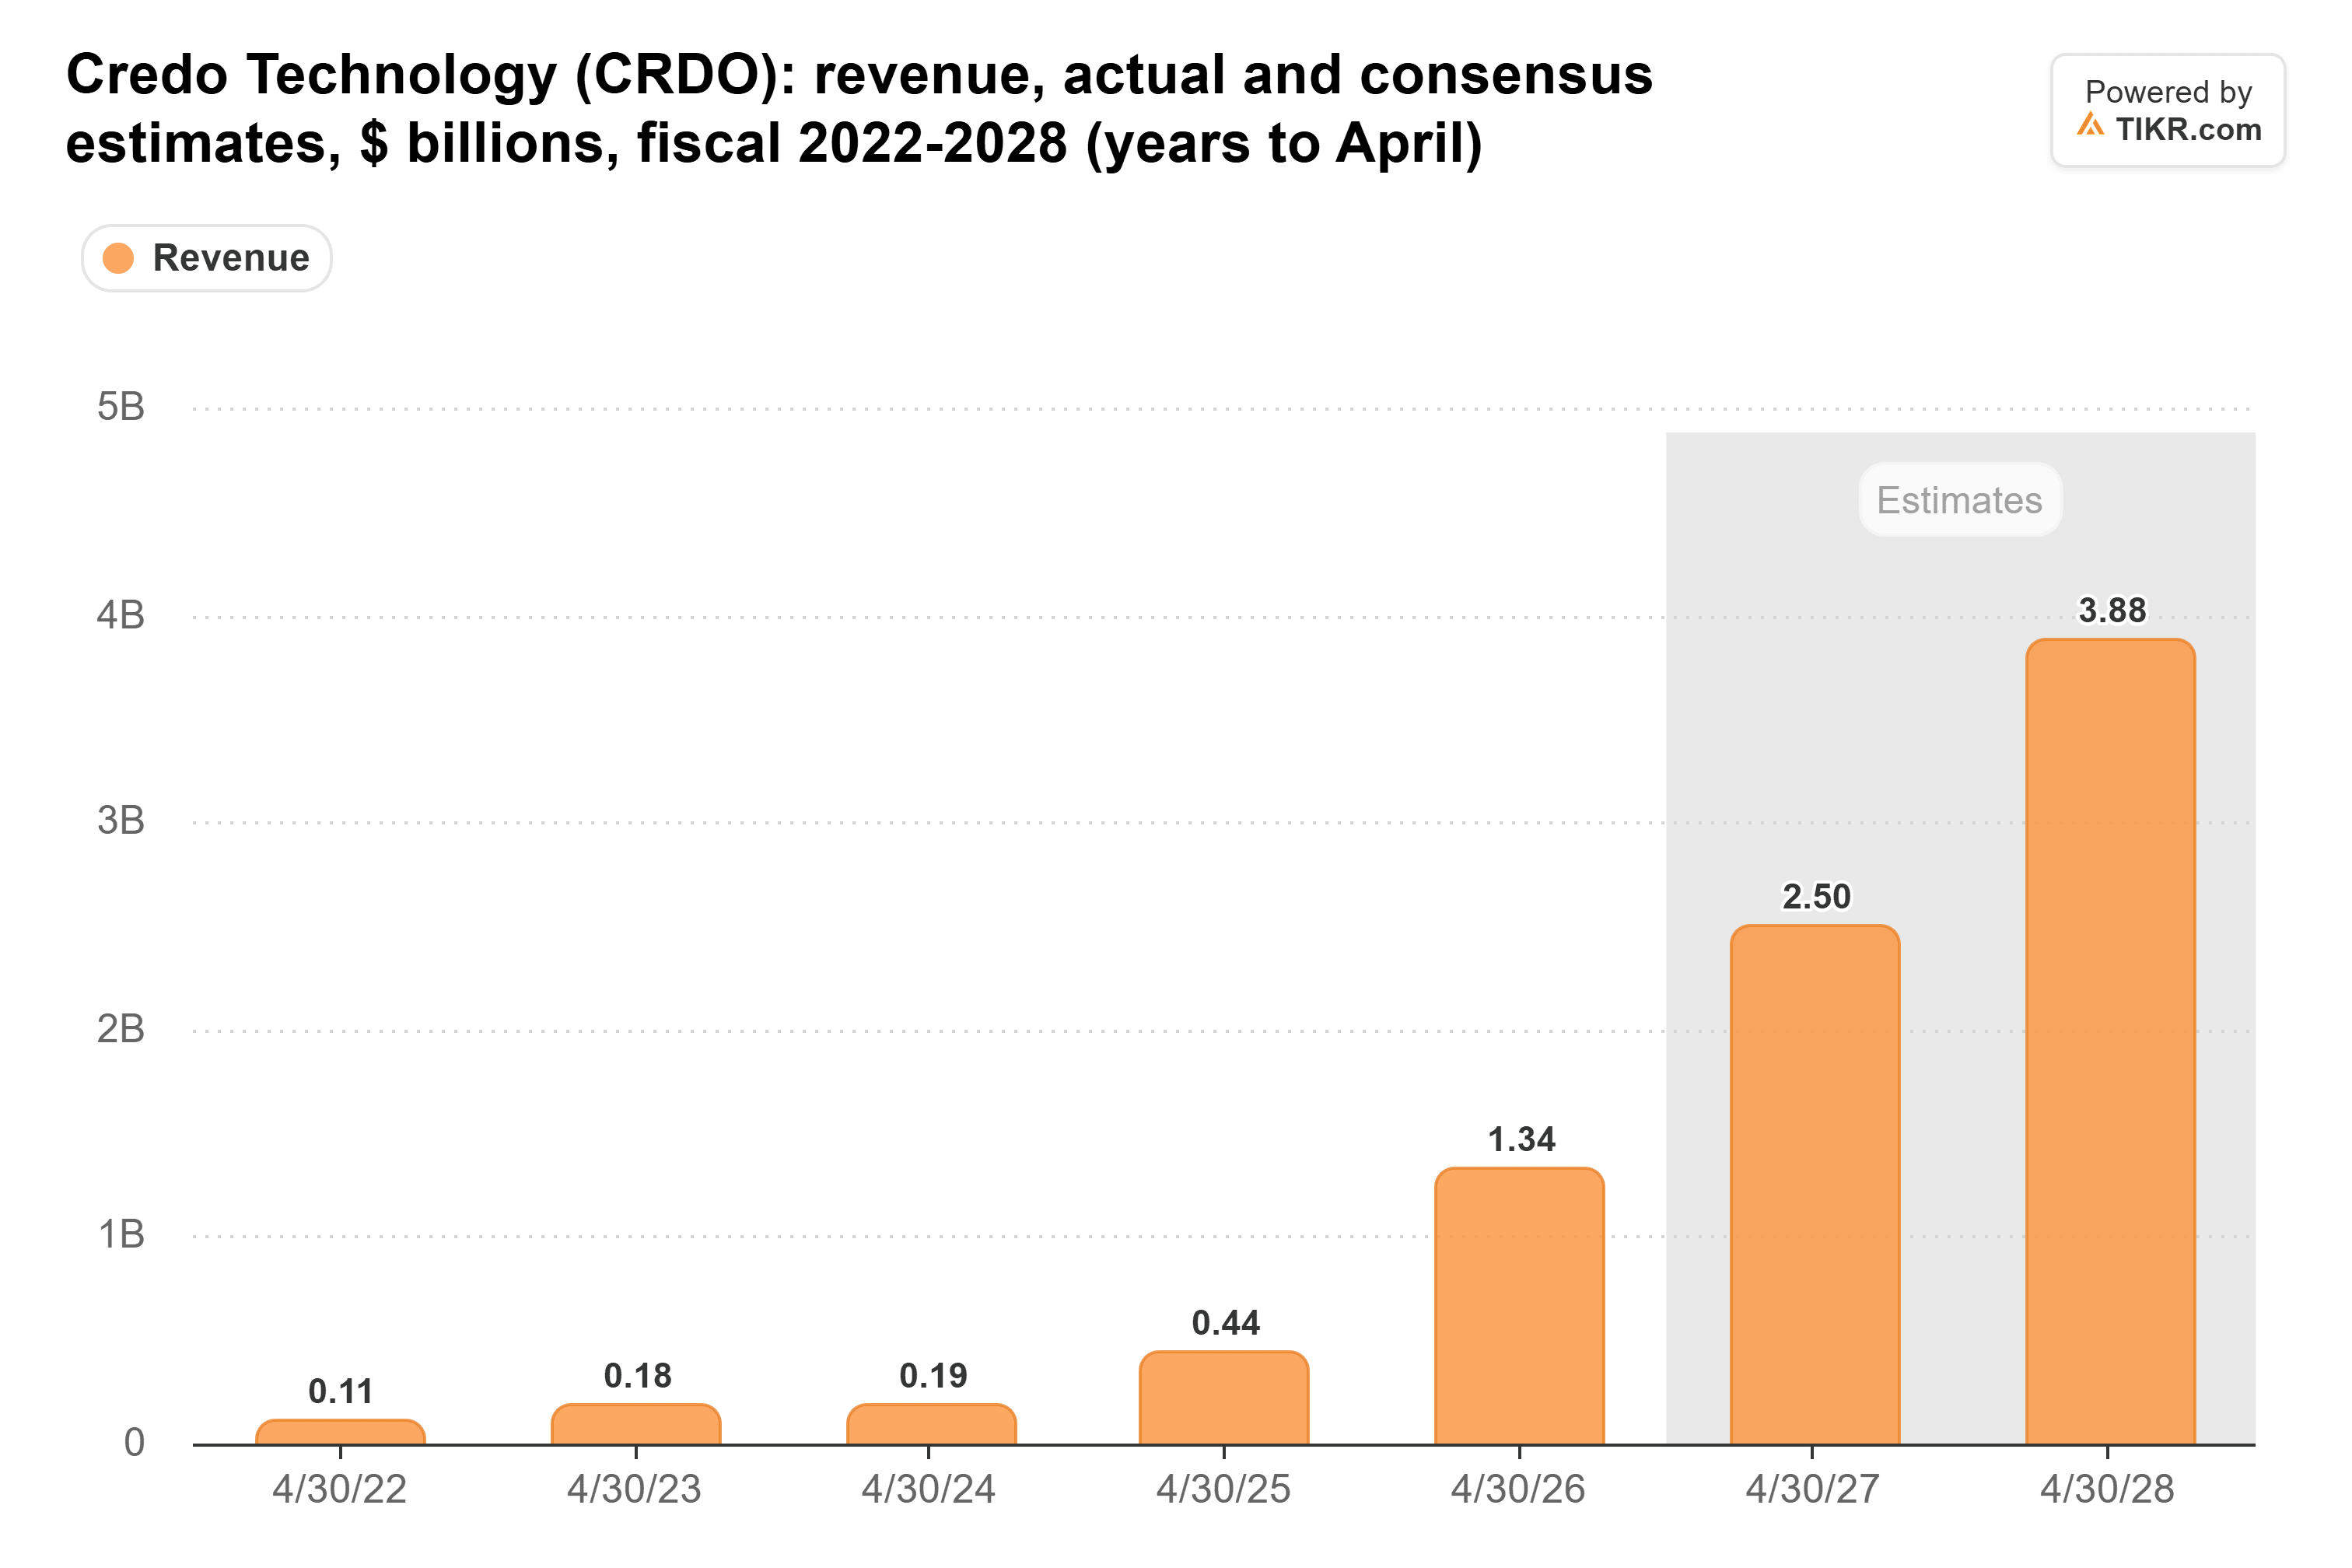
Credo hat sich etwas Vertrauensvorschuss verdient: Im Dezember 2025 prognostizierte es für das Geschäftsjahr 2026 ein Wachstum von mehr als 170 % und erzielte 205,7 %.
Optik ist der große neue Bereich: Mehr als 600 Mio. USD werden für dieses Geschäftsjahr erwartet. Coherents Umsatz wuchs im Septemberquartal um 50 % auf 2,37 Mrd. USD, und CEO Jim Anderson sieht KI-Rechenzentren, die "von Kupfer- zu optischer Konnektivität wechseln". Credo braucht diesen Wandel: Seine Kupfer-Active-Electrical-Cables (AECs) machten im letzten Geschäftsjahr über 99 % seines Umsatzwachstums aus.
TIKR verfolgt 25 Analysten zu Astera Labs. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Astera Labs zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Astera Labs ansehen
Astera hat seine Karten bereits gezeigt
Asteras Umsatz im dritten Quartal belief sich auf 584,9 Mio. USD, ein Plus von 154 %, und für das vierte Quartal prognostizierte es 730 Mio. USD bis 750 Mio. USD, 13 % über dem Konsens. Analysten haben ihre Zahlen seitdem angehoben, auf 2,03 Mrd. USD Umsatz für 2026, 3,39 Mrd. USD für 2027 und 4,36 Mrd. USD für 2028:
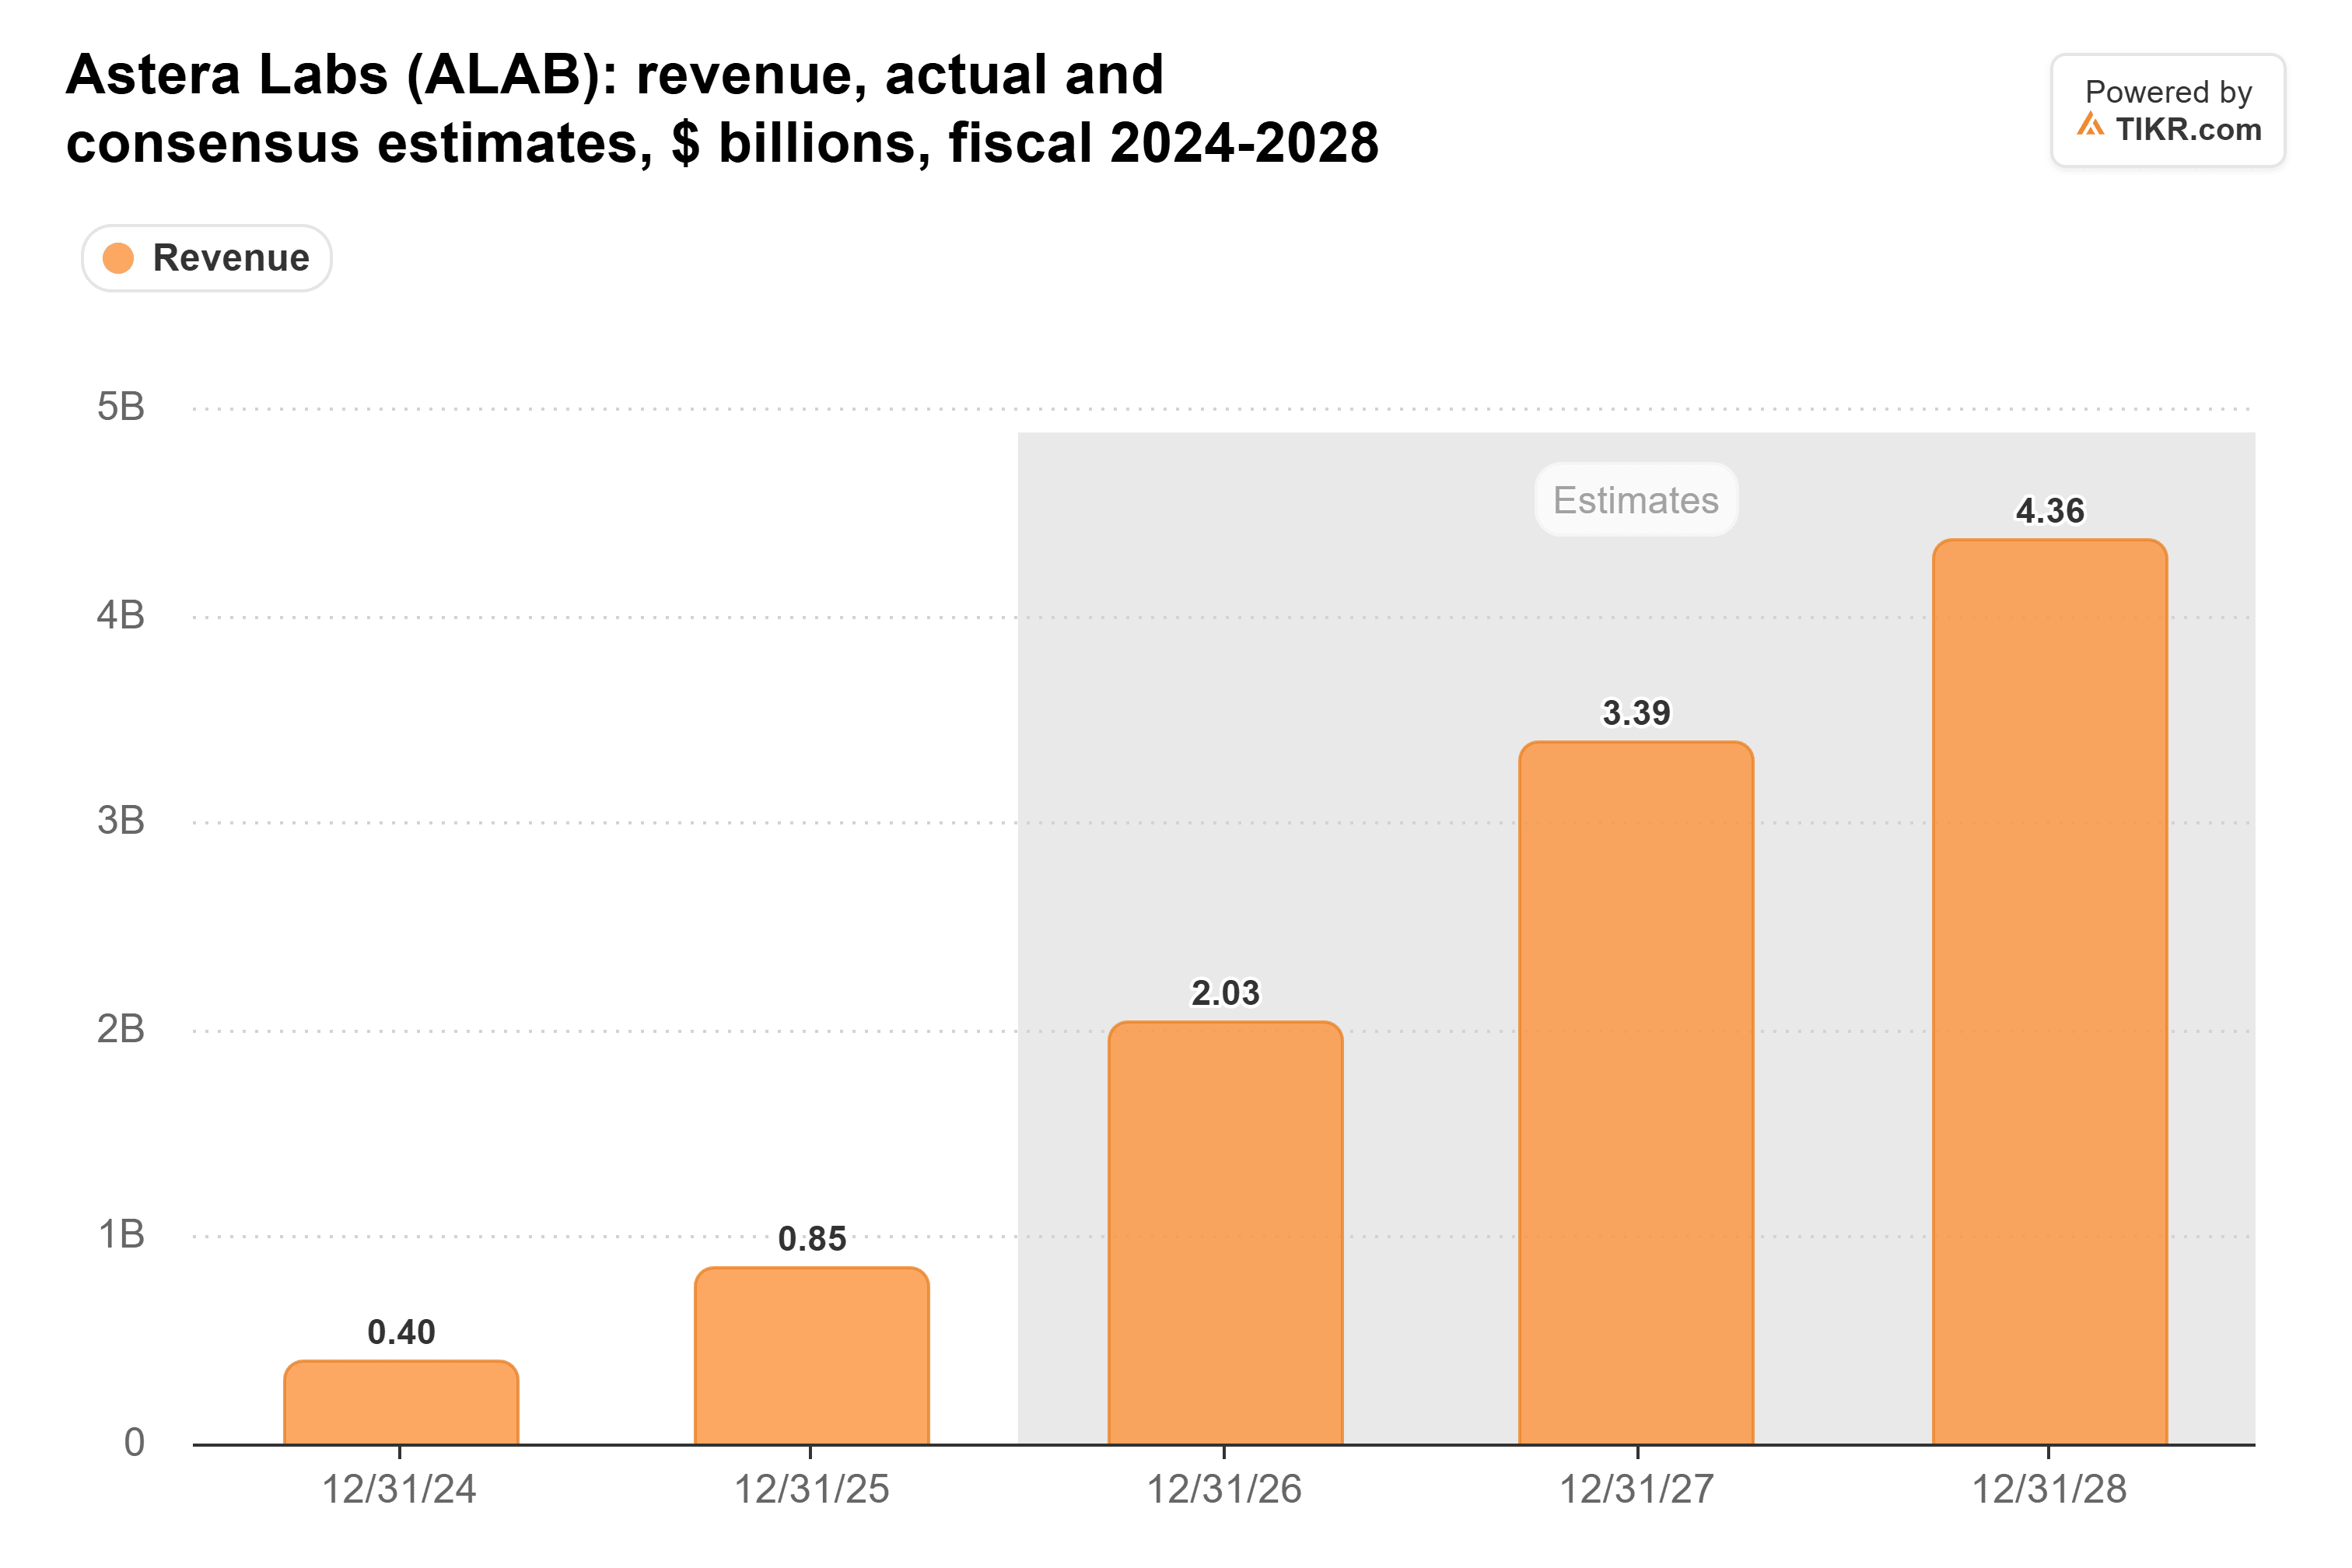
Multipliziert man den Mittelwert der Prognose für das vierte Quartal von 740 Mio. USD mit vier, erhält man etwa 2,96 Mrd. USD. Der Konsens für 2027 verlangt also etwa 15 % mehr als das, ein weitaus kleinerer Sprung als bei Credo.
Der Haken bei Astera ist die Konzentration. Wie Michael Batnick von Ritholtz Wealth Management diese Woche in The Compound and Friends sagte: "Der Grund, warum dies keine beliebtere Aktie ist, ist, dass 70 % seines Umsatzes von einem Kunden stammen."
Credo ist für eine Enttäuschung eingepreist
Credos Aktie spiegelt bereits viel Zweifel wider. Sie notiert bei etwa dem 17-fachen der erwarteten Gewinne, nahe dem Tiefpunkt ihrer Dreijahresspanne:
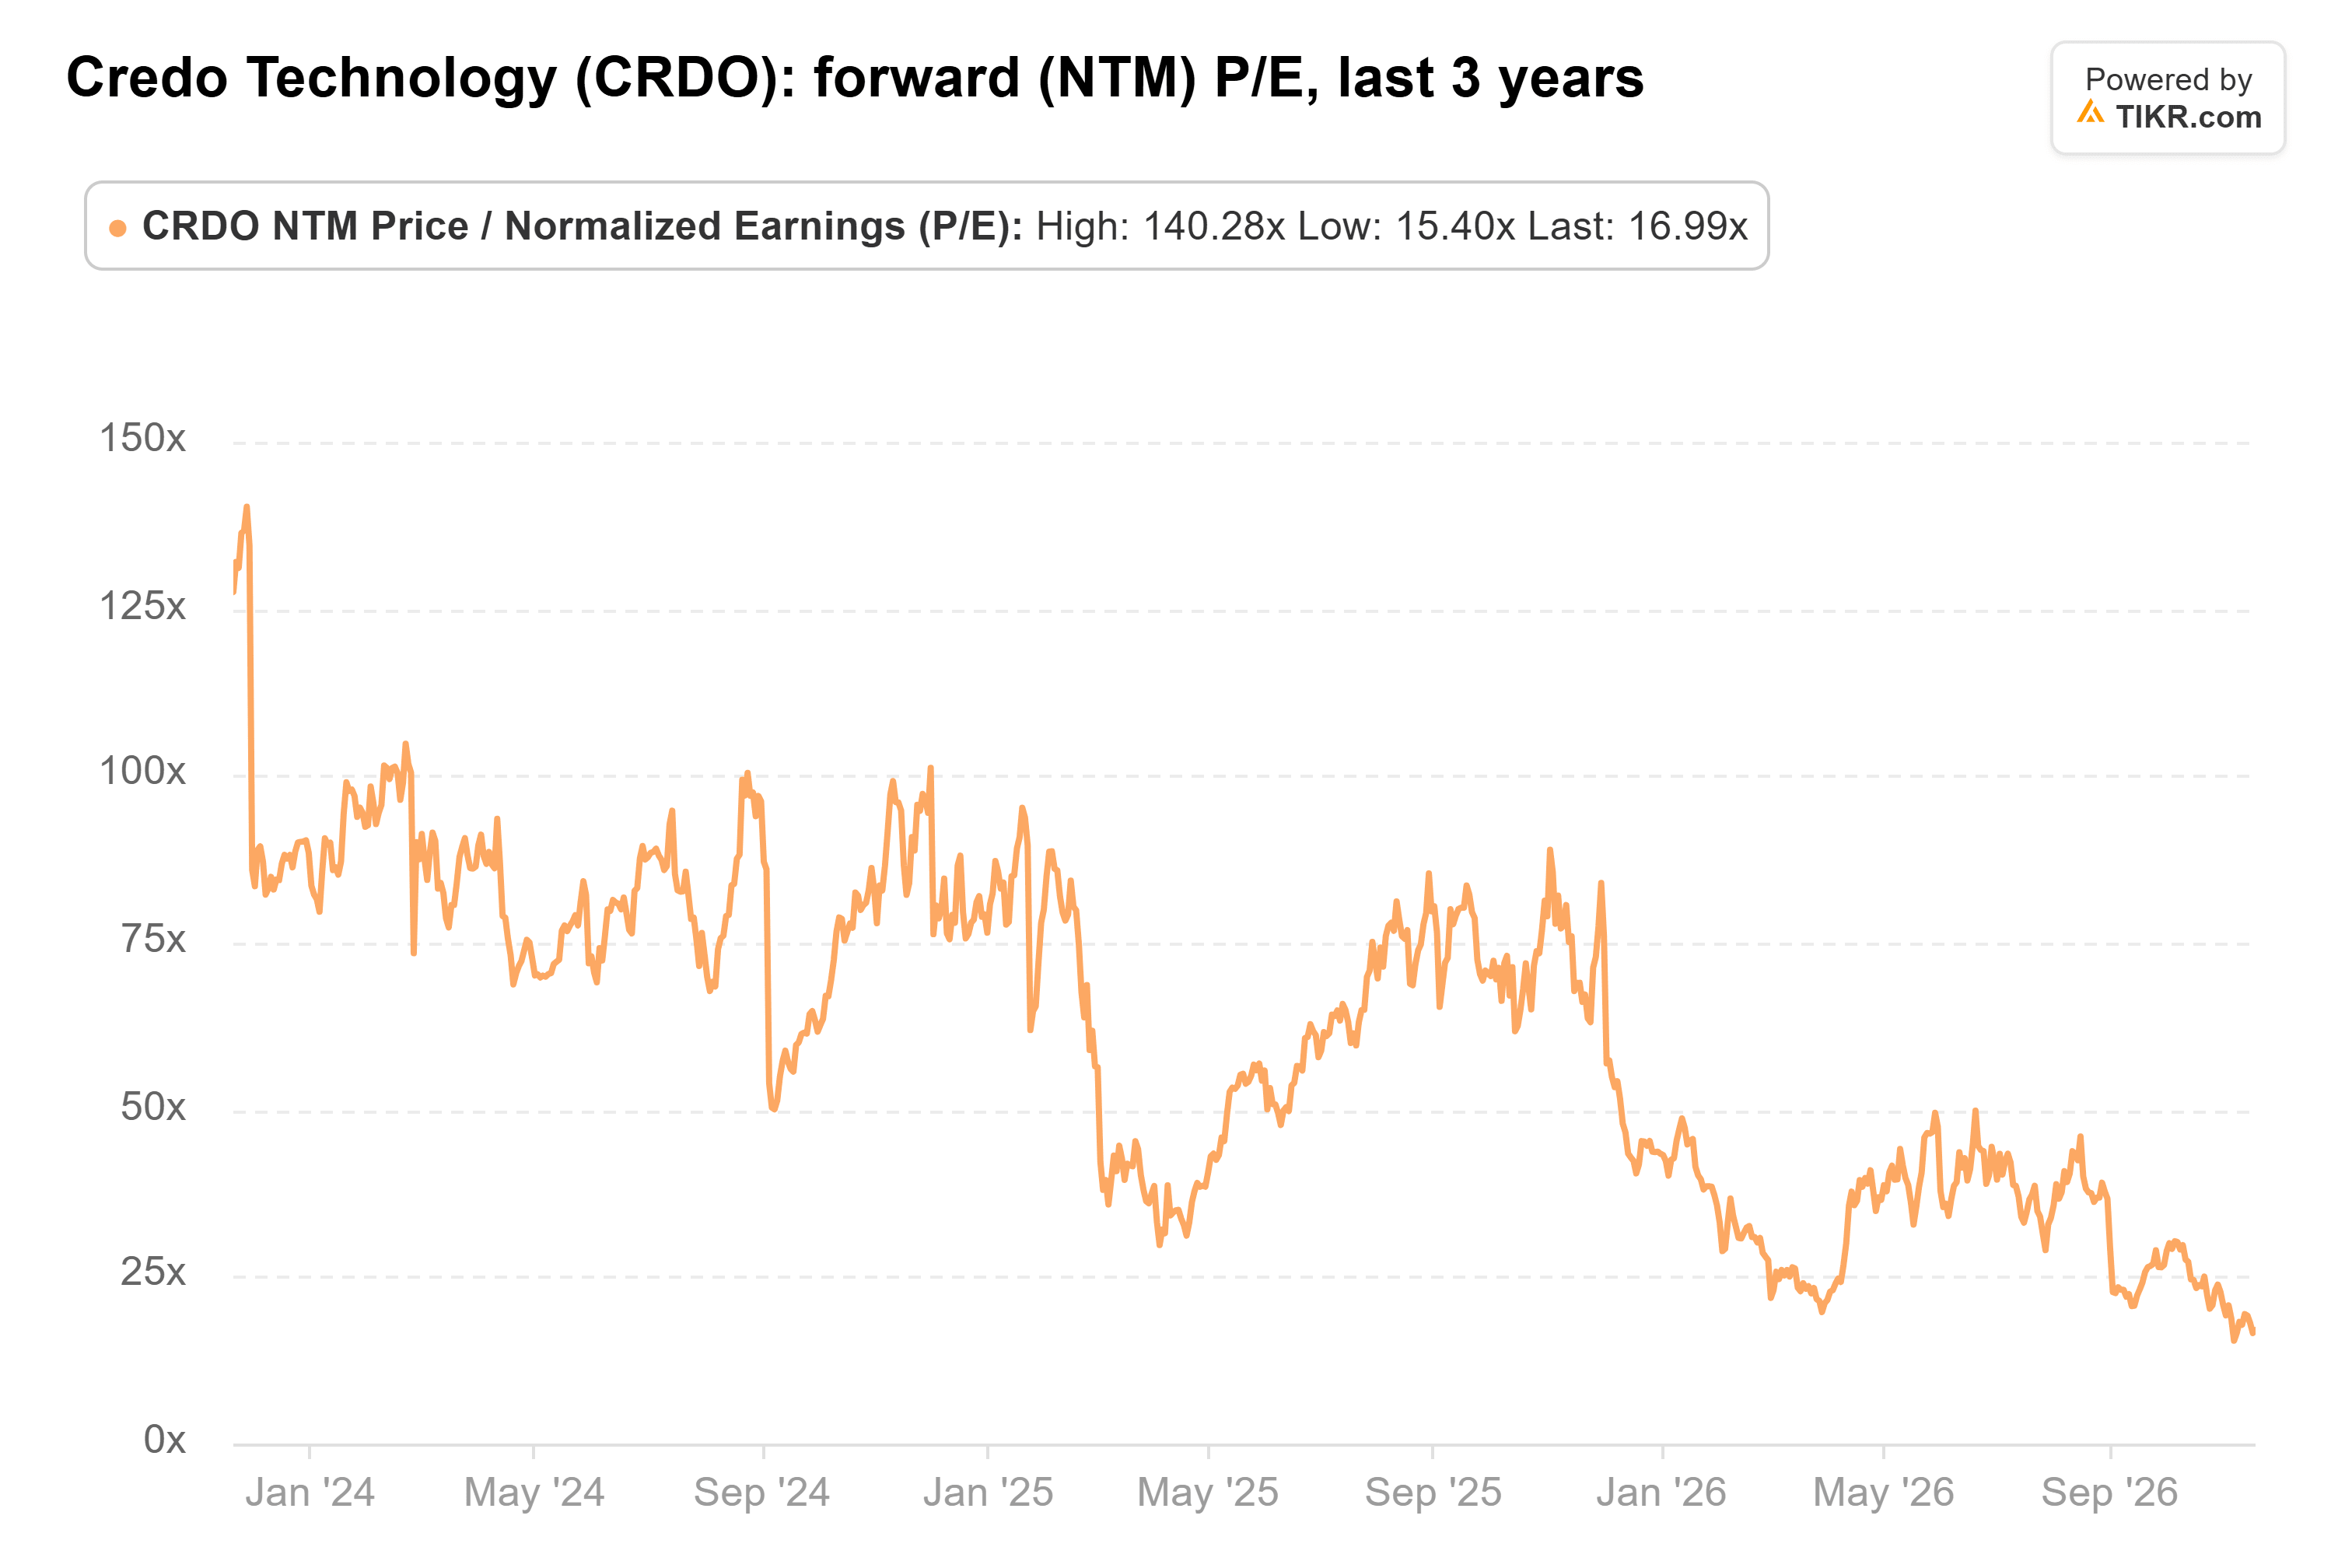
Das liegt deutlich unter seinem Dreijahresdurchschnitt von 62x.
Marvell ist der Konkurrent, den man am 1. Dezember im Auge behalten sollte. Wenn sein Konnektivitätsgeschäft am selben Tag, an dem Credo berichtet, stark aussieht, wird es viel schwieriger zu argumentieren, dass die KI-Nachfrage hinter Credos Prognose versiegt ist.
Credo ist das bessere Setup
Credos Risiken liegen auf der Hand: Vier Endkunden kauften 84 % seines Umsatzes im ersten Quartal des Geschäftsjahres, und sein CTO und COO haben seit September Aktien im Wert von mehr als 45 Mio. USD verkauft.
Trotzdem würde ich lieber Credo halten. Asteras Rückgang kam, nachdem es geliefert hatte, und ein starkes Quartal wird Investoren seinen größten Kunden nicht vergessen lassen. Bei 17x lässt Credos Kurs Raum dafür, dass das zweite Halbjahr hinter den Erwartungen zurückbleibt.
Der 1. Dezember ist der Test. Wenn Credo für sein drittes Quartal nur etwa 10 % Wachstum prognostiziert, wie für das zweite, müsste sein viertes Quartat etwa 875 Mio. USD erreichen, und ich würde dem Jahr nicht mehr vertrauen. Eine Prognose, die 1,46 Mrd. USD im Rahmen hält und den optischen Umsatz in Dollar angibt, würde 17x als viel zu billig erscheinen lassen.
Was ist Credo Technology also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Credo Technology wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Credo Technology kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!