Die wichtigsten Punkte
- Meta gibt an, dass in etwa sechs Wochen mehr als 10 Millionen Menschen Muse eingerichtet haben, aber Dan Nathan sagt, diese Zahl müsste 20-mal größer sein, um einen spürbaren Einfluss zu haben.
- Jeder neue Muse-Nutzer verursacht zunächst Rechenkosten für Meta, bevor er Einnahmen generiert, und diese Kosten bedeuten Einnahmen für seine Chiphersteller.
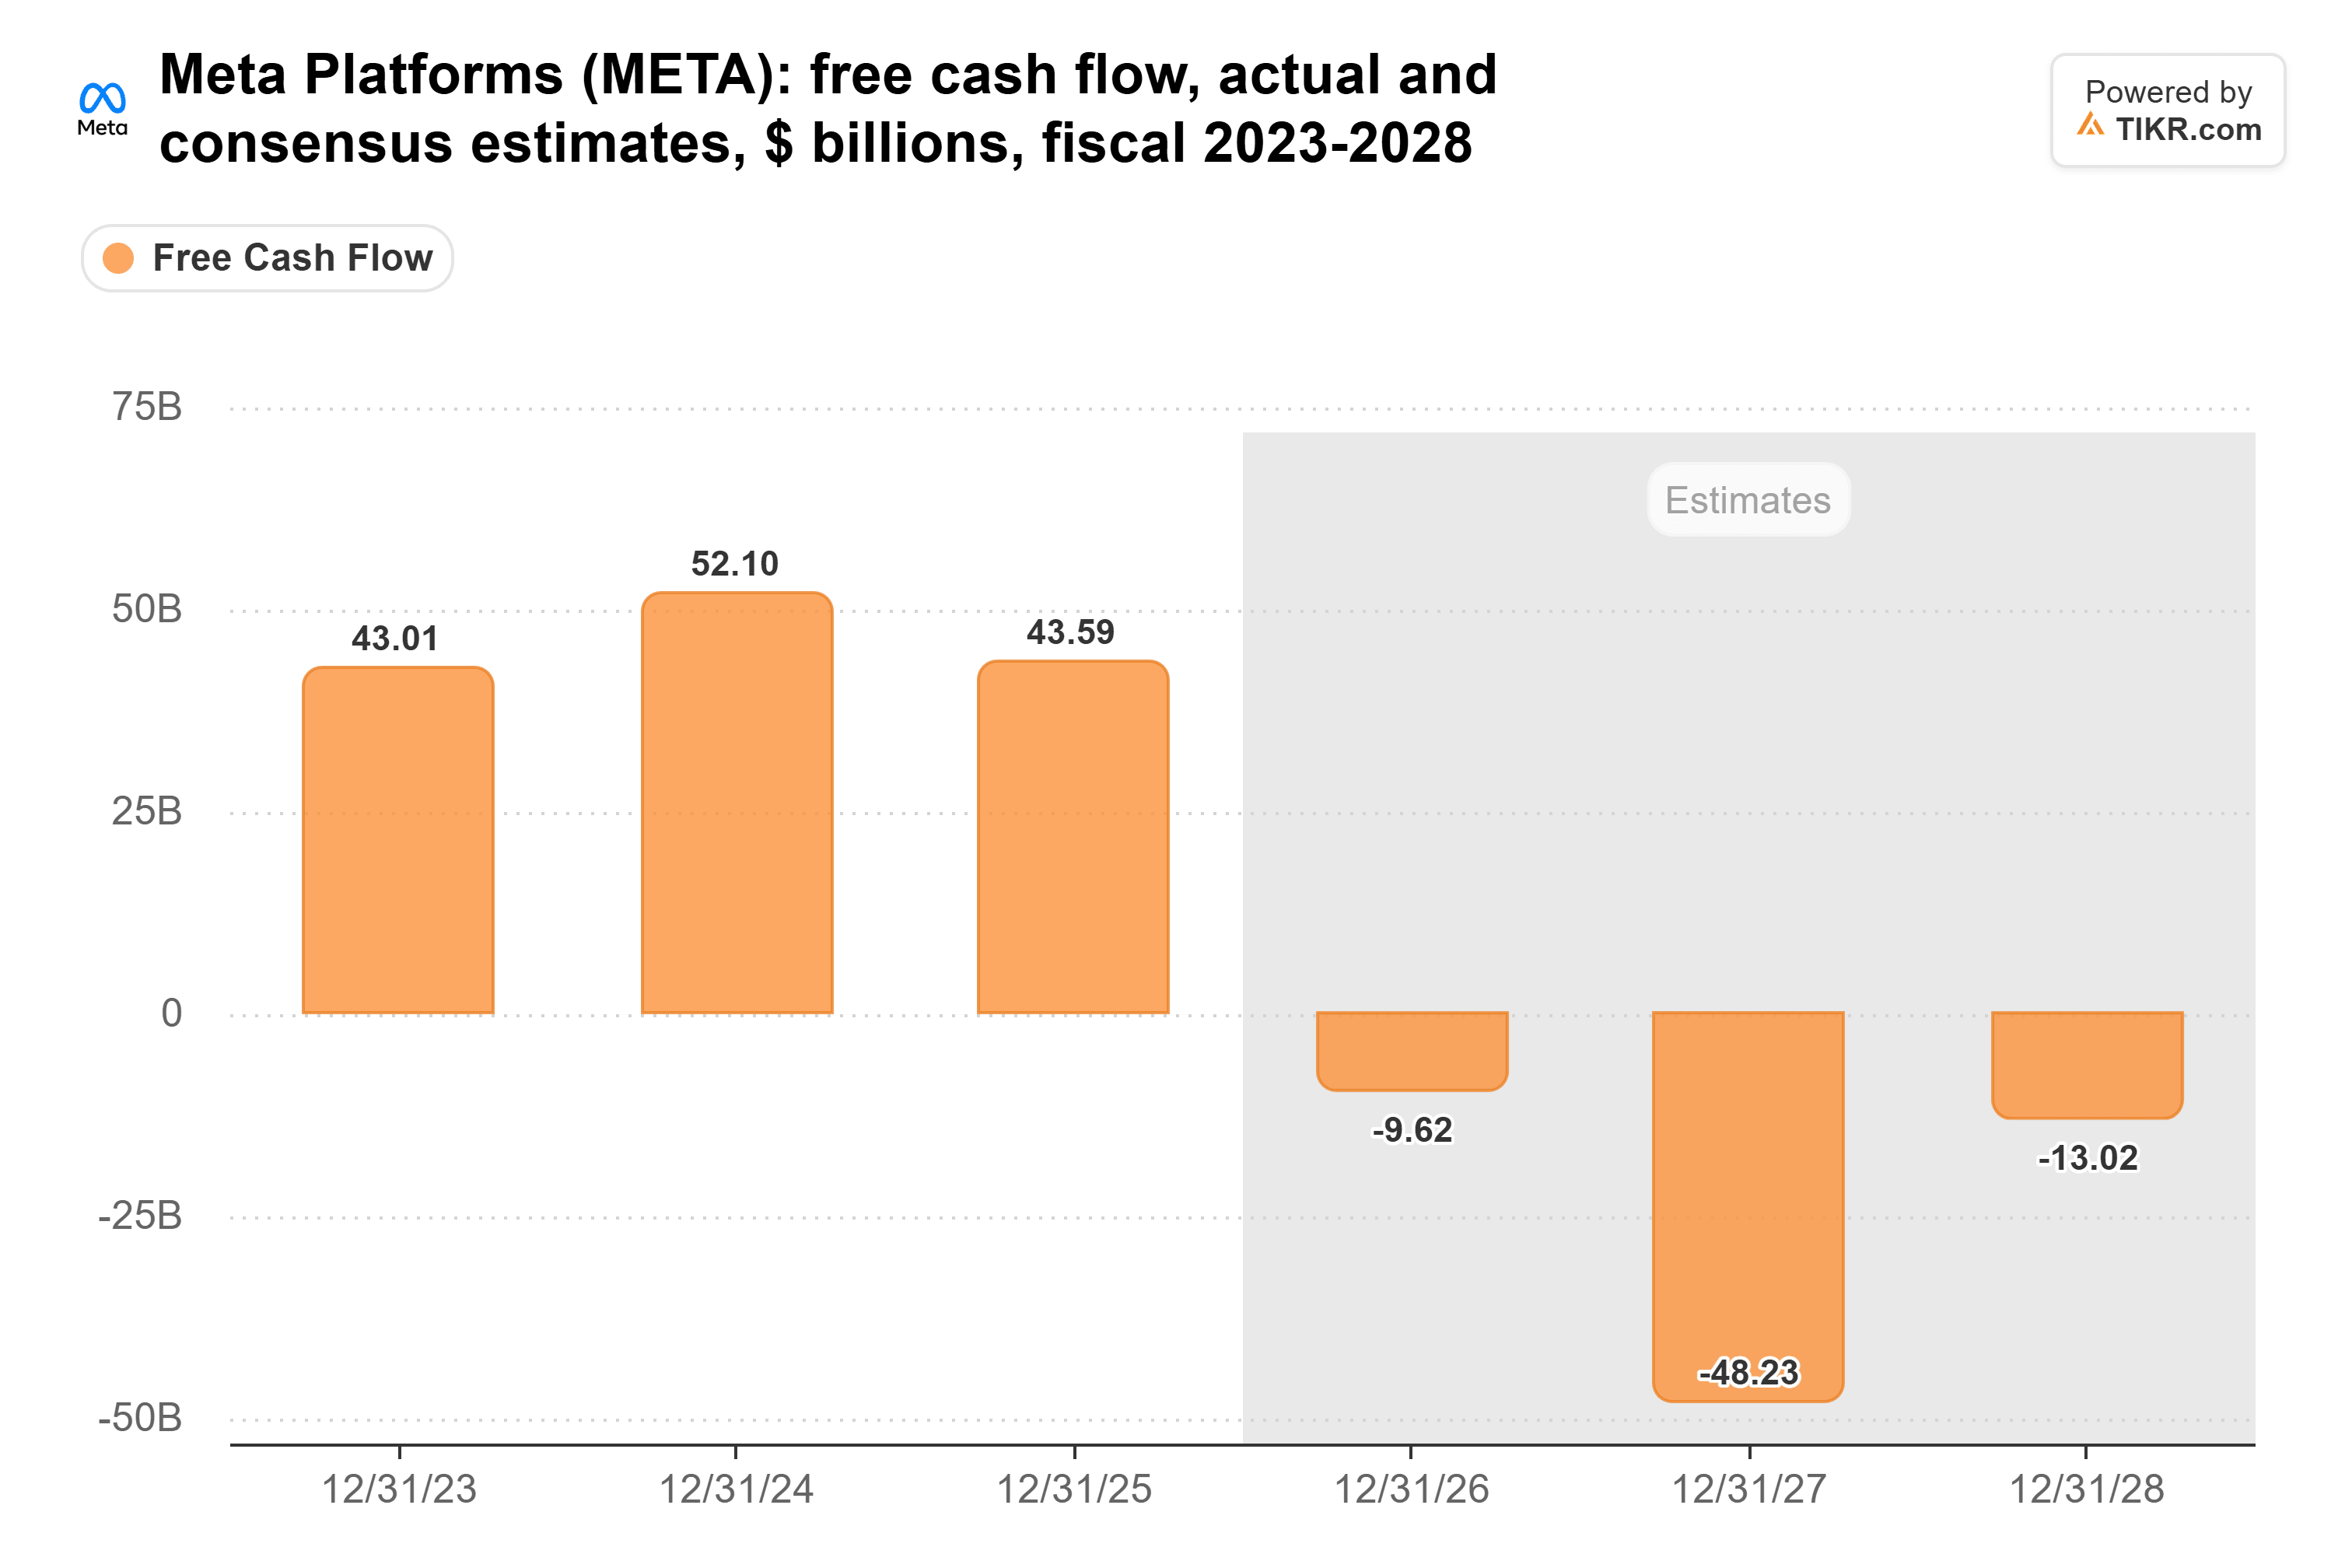
- Analysten erwarten, dass der freie Cashflow von Meta bis 2027 auf minus 48,2 Milliarden US-Dollar sinken wird.
- Muse wird die Zahlen von Meta jahrelang nicht beeinflussen, und der Anruf zum vierten Quartat Ende Januar ist der nächste Test für seine Kosten und seine ersten Einnahmen.
Meta Platforms (META) gibt an, dass in etwa sechs Wochen mehr als 10 Millionen Menschen Muse, seinen KI-Persönlichen Assistenten, eingerichtet haben. Dan Nathan, Mitbegründer von RiskReversal Media, ist nicht beeindruckt. In der heutigen Folge des RiskReversal Pod sagte er: "Diese Zahl müsste 20-mal so hoch sein wie jetzt, um einen spürbaren Einfluss zu haben."
Seine größere Sorge sind die Kosten: "Wenn sie es also nicht monetarisieren können, dann bedeutet ein größerer Erfolg – also je mehr Leute es nutzen –, dass sie umso mehr Geld mit der Sache verlieren werden." Meta zahlt Chipherstellern wie Broadcom (AVGO) und AMD (AMD) für den Aufbau der dahinterstehenden Rechenkapazität, und diese werden bezahlt, egal ob Muse Geld verdient oder nicht.
Jeder Nutzer kostet zunächst Geld
Das Management erwartet, dass die gesamten Betriebskosten von Muse mit steigender Nutzerzahl zunehmen werden, und bezeichnet den Dienst als rechenintensiv. Meta finanziert dies aus dem freien Cashflow, von dem Analysten erwarten, dass er sich von 43,6 Milliarden US-Dollar im Jahr 2025 auf minus 48,2 Milliarden US-Dollar im Jahr 2027 entwickeln wird:
Der Grund sind die Investitionsausgaben (Capex), die sich 2025 auf 69,7 Milliarden US-Dollar fast verdoppelt haben:
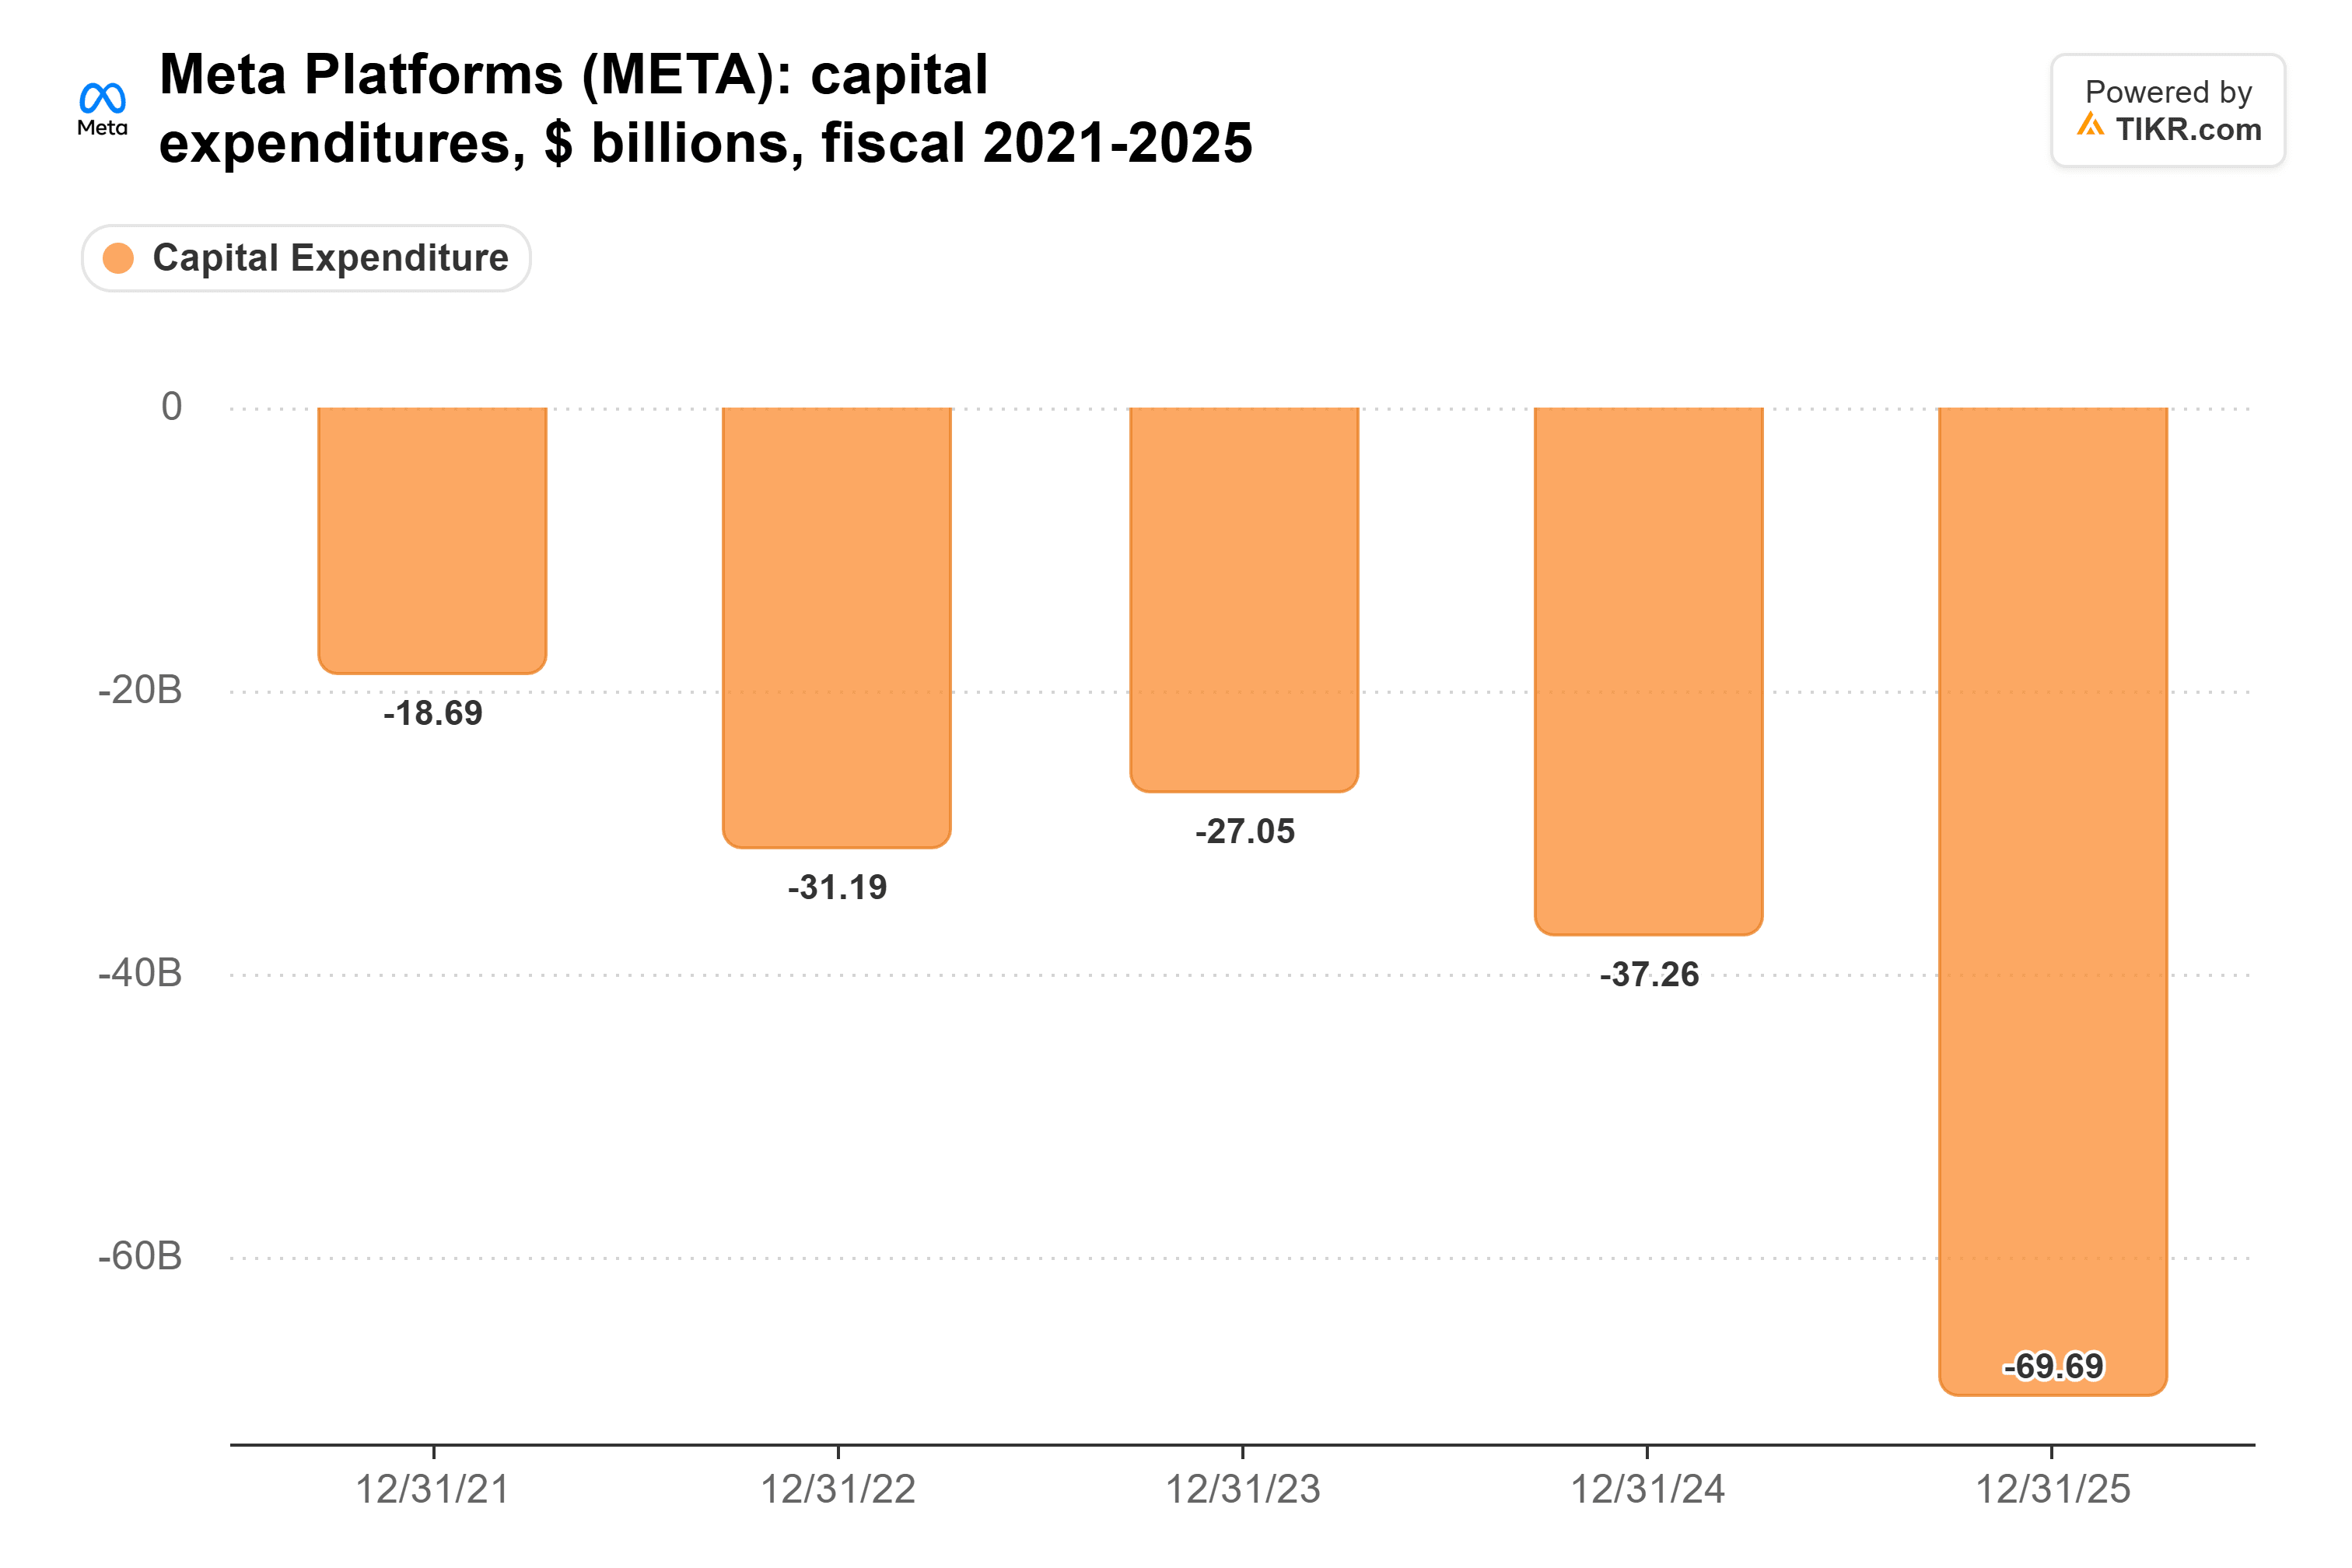
Die Capex-Prognose von Meta für 2026 liegt bei 135 bis 145 Milliarden US-Dollar, einschließlich der Tilgung von Finanzierungsleasing-Verbindlichkeiten, und Analysten erwarten für 2027 etwa 210 Milliarden US-Dollar. Nicht alles davon entfällt auf Muse, da dieselbe Rechenleistung auch die Anzeigen-Ranking-Modelle von Meta betreibt. Aber Muse ist der Teil, für den es noch keine eigene Erlösquelle gibt.
TIKR verfolgt 62 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Meta Platforms ansehen
Das 20-fache ist eine hohe Hürde
Nathans 20-fache würde Muse auf 200 Millionen Nutzer bringen. Setzt man dies gegen den Umsatz von Meta, den Analysten für 2027 auf 313 Milliarden US-Dollar erwarten:
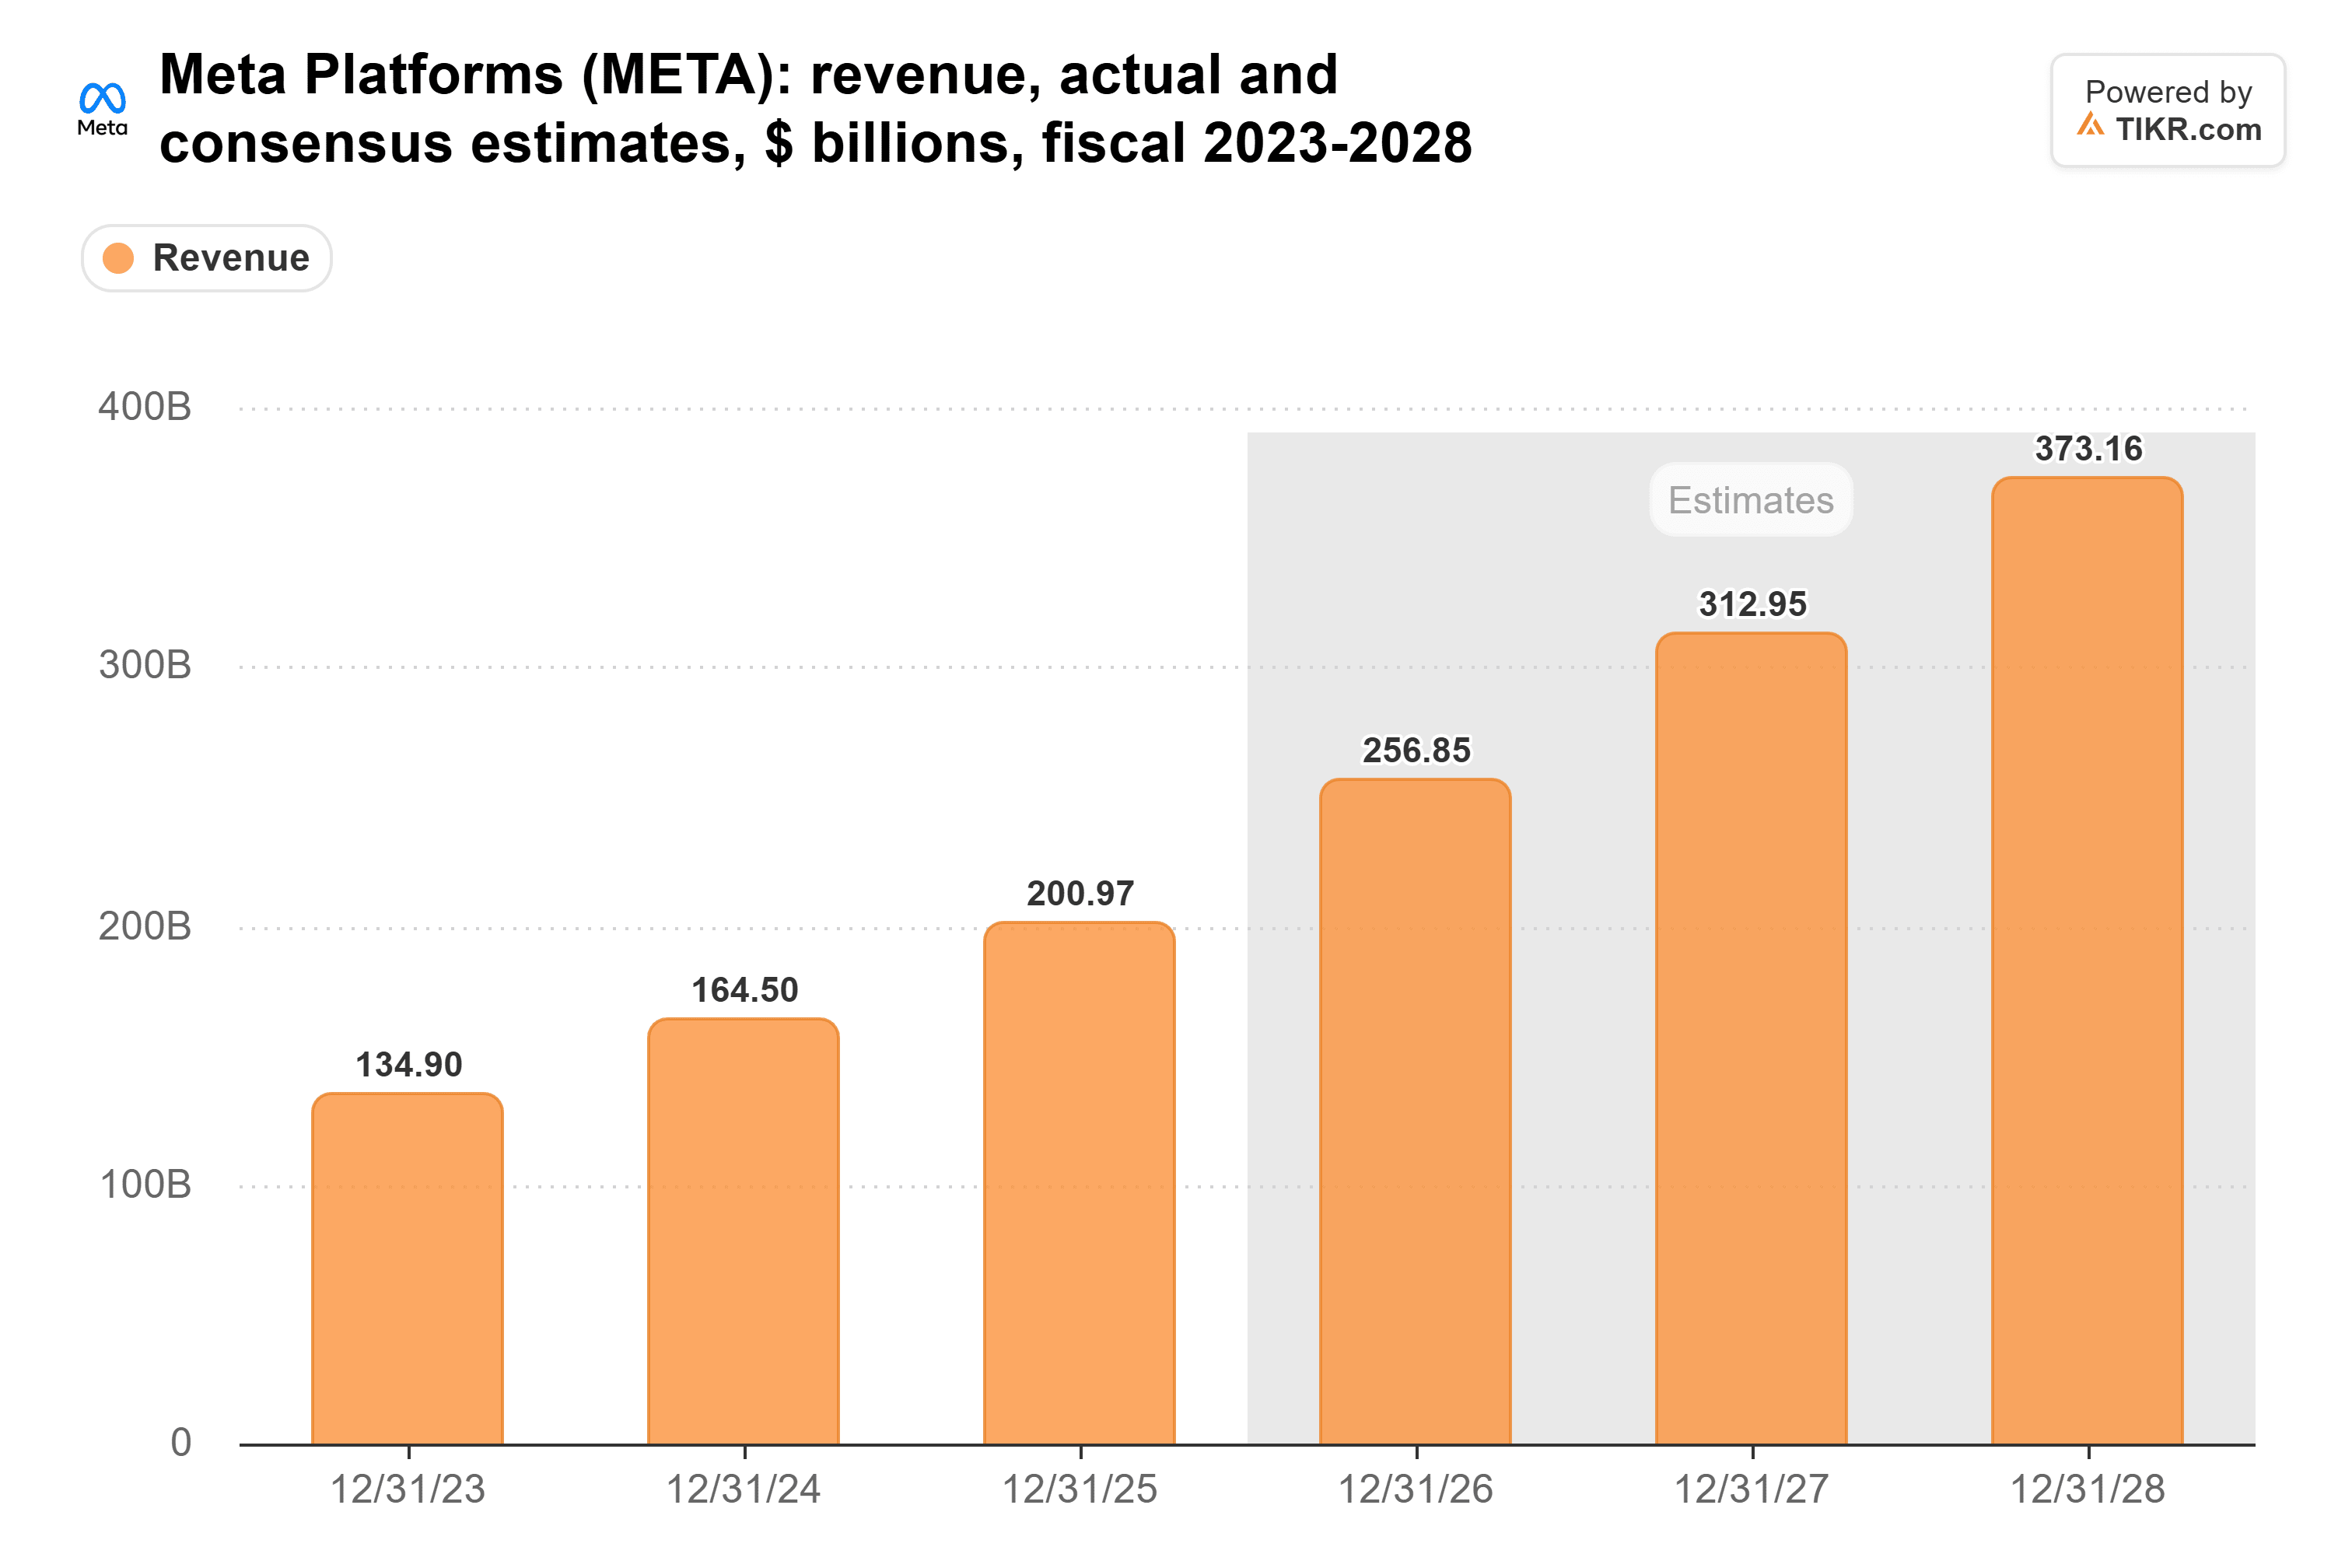
Damit Muse nur 1 % davon, etwa 3,1 Milliarden US-Dollar, einbringt, müsste jeder der heutigen 10 Millionen Nutzer etwa 313 US-Dollar pro Jahr beisteuern. Bei 200 Millionen Nutzern wären es etwa 16 US-Dollar pro Kopf, was ungefähr einem Viertel der 57 US-Dollar entspricht, die Meta 2025 pro Person über alle seine Apps hinweg erwirtschaftet hat.
Und Muse ist nur in den USA und Kanada verfügbar, teilweise wegen der Rechenkosten, daher würde das Erreichen von 200 Millionen Nutzern wahrscheinlich bedeuten, noch mehr von diesen Kosten zu schultern.
Das Geld muss aus dem Einkaufen kommen
Alexandr Wang, Metas Chief AI Officer, sagte der Nikkei im Oktober, dass Meta keine Pläne für Werbung innerhalb von Muse habe, was Gebühren und kostenpflichtige Stufen als tragende Säulen zurücklässt. Einkaufen ist der offensichtliche Startpunkt: Das Management gibt an, dass mehr als ein Viertel der Muse-Nutzer damit einkaufen, mit einem durchschnittlichen Kaufwert von über 200 US-Dollar. Auf der Kostenseite strebt das Management an, den Betrieb von Muse in den nächsten zwölf Monaten in Bezug auf die Rechenleistung um mehr als das 10-fache zu verbilligen. Das würde einen Großteil von Nathans Sorgen zerstreuen.
Broadcom und AMD werden so oder so bezahlt
Für Metas Chiphersteller bedeuten die Kosten von Muse Einnahmen. Meta hat gesagt, dass es mehr als ein Gigawatt seiner eigenen, mit Broadcom gebauten MTIA-Chips einsetzt, deren KI-Halbleiterumsatz über alle Kunden hinweg im dritten Geschäftsquartal um 221 % auf 16,7 Milliarden US-Dollar wuchs. Meta plant außerdem bis zu 6 Gigawatt an AMD-GPUs, und der Umsatz von AMD im Rechenzentrumsgeschäft wuchs im dritten Quartal um 97 % auf 8,5 Milliarden US-Dollar. Die Frage für beide ist das Effizienzziel von Meta: Wenn jeder Muse-Nutzer viel billiger zu bedienen ist, bedeuten mehr Nutzer nicht annähernd so viele zusätzliche Chips.
Meta-Aktionäre bezahlen für Muse
Nathans Rechnung geht auf. Ehrlich gesagt ist das in Ordnung, solange das Werbegeschäft den Aufbau finanziert, und der Umsatz stieg im letzten Quartal um 26 % auf 64,6 Milliarden US-Dollar. Aber da der freie Cashflow ins Negative geht, werden Meta-Aktionäre für Muse bezahlen, bis es eigene Einnahmen generiert.
Der nächste Test ist der Anruf von Meta zum vierten Quartal Ende Januar, bei dem das Management seinen Ausgabenplan für 2027 darlegen und möglicherweise erste Muse-Umsatz- oder Preisfiguren nennen wird. Ein Capex deutlich über den von Analysten erwarteten 210 Milliarden US-Dollar, ohne begleitende Muse-Einnahmen, würde Nathans Warnung noch richtiger aussehen lassen.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Starten Sie von den Konsensschätzungen von Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!