

Die wichtigsten Erkenntnisse
- NVIDIA (NVDA) sticht unter vier Aktien mit hoher Eigenkapitalrendite heraus, weil seine historischen Renditen größtenteils aus der operativen Rentabilität und nicht aus finanzieller Hebelwirkung stammten.
- Home Depot (HD) erzielte ebenfalls eine Eigenkapitalrendite von über 80 %, doch seine Schulden stiegen zwischen dem Geschäftsjahr 2021 und dem Geschäftsjahr 2025 um fast 20 Milliarden Dollar.
- Apple (AAPL) erwirtschaftet starke Renditen auf seine Vermögenswerte, während Boeing (BA) zeigt, wie ein hoher Verschuldungsgrad die ausgewiesene Eigenkapitalrendite aufblähen kann.
- NVIDIAs Quartalszahlen vom 17. November zeigten einen Umsatzanstieg von 103 % auf 115,8 Milliarden Dollar, wobei eine Bruttomarge von 74,8 % seinen Rentabilitätsvorteil untermauerte.
Vier Unternehmen mit einer Eigenkapitalrendite von über 80 % mögen auf den ersten Blick gleichermaßen beeindruckend wirken. Doch ein Investor argumentiert, dass nur NVIDIA Warren Buffetts Test für ein profitables Unternehmen besteht, das nicht stark auf Schulden angewiesen ist.
In einer Diskussion am 16. November in der Reddit-Community r/ValueInvesting verglich der Investor NVIDIA, Home Depot, Apple und Boeing, indem er untersuchte, was ihre Vermögenswerte erwirtschaften und wie stark die Hebelwirkung diese Renditen erhöht.
Das Argument stammt aus Buffetts Aktionärsbrief von Berkshire Hathaway aus dem Jahr 1987, in dem er "Unternehmen bevorzugte, die gute Renditen auf das Eigenkapital erzielen, während sie wenig oder keine Schulden einsetzen."
Das ist eine wichtige Unterscheidung. Ein Unternehmen kann eine außergewöhnliche Eigenkapitalrendite entweder durch außergewöhnliche Rentabilität, eine relativ kleine Eigenkapitalbasis oder beides erzielen.
NVIDIAs und Home Depots Quartalszahlen vom 17. November liefern Anlegern neue Beweise, um diesen Vergleich zu bewerten.
TIKR verfolgt 61 Analysten zu NVIDIA. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für NVIDIA sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. NVIDIAs Analystenbewertungen ansehen.
Warum die hohe Eigenkapitalrendite von Apple und Boeing Anleger in die Irre führen kann
Die Berechnungen des Investors zeigen, wie unterschiedlich diese vier Unternehmen ihre ausgewiesenen Renditen erzielten:
| Unternehmen | Eigenkapitalrendite | Gesamtkapitalrendite | Finanzielle Hebelwirkung | Verschuldungsgrad |
|---|---|---|---|---|
| NVIDIA | 84,2 % | 60,2 % | 1,40x | 0,15x |
| Home Depot | 85,6 % | 13,0 % | 6,58x | 3,18x |
| Apple | 117,9 % | 32,7 % | 3,61x | 0,71x |
| Boeing | 116,9 % | 4,5 % | 26,08x | 7,01x |
Apples ausgewiesene Gesamtkapitalrendite von 32,7 % deutet auf eine starke zugrundeliegende Rentabilität hin, doch seine relativ kleine Eigenkapitalbasis hebt seine Eigenkapitalrendite auf fast 118 %.
Boeing stellt ein extremeres Beispiel dar. Seine ausgewiesene Gesamtkapitalrendite von 4,5 %, multipliziert mit einer finanziellen Hebelwirkung von etwa 26-fach, ergibt eine Eigenkapitalrendite von über 116 %.
NVIDIAs Zahlen erzählen eine andere Geschichte. Seine ausgewiesene Gesamtkapitalrendite von 60,2 % macht den Großteil seiner Eigenkapitalrendite von 84,2 % aus, was darauf hindeutet, dass das zugrundeliegende Geschäft den größten Teil dieser Rendite erwirtschaftet, ohne sich stark auf Hebelwirkung zu stützen.
NVIDIAs hohe Renditen kommen mit weniger Schulden
NVIDIAs historische Bilanz stützt dieses Argument.
Zwischen dem Geschäftsjahr 2022 und dem Geschäftsjahr 2026 blieb die Gesamtverschuldung relativ stabil und bewegte sich von etwa 11,8 Milliarden Dollar auf 11,4 Milliarden Dollar. Unterdessen verdreifachten sich die liquiden Mittel und kurzfristigen Investitionen nahezu von 21,2 Milliarden Dollar auf 62,6 Milliarden Dollar.
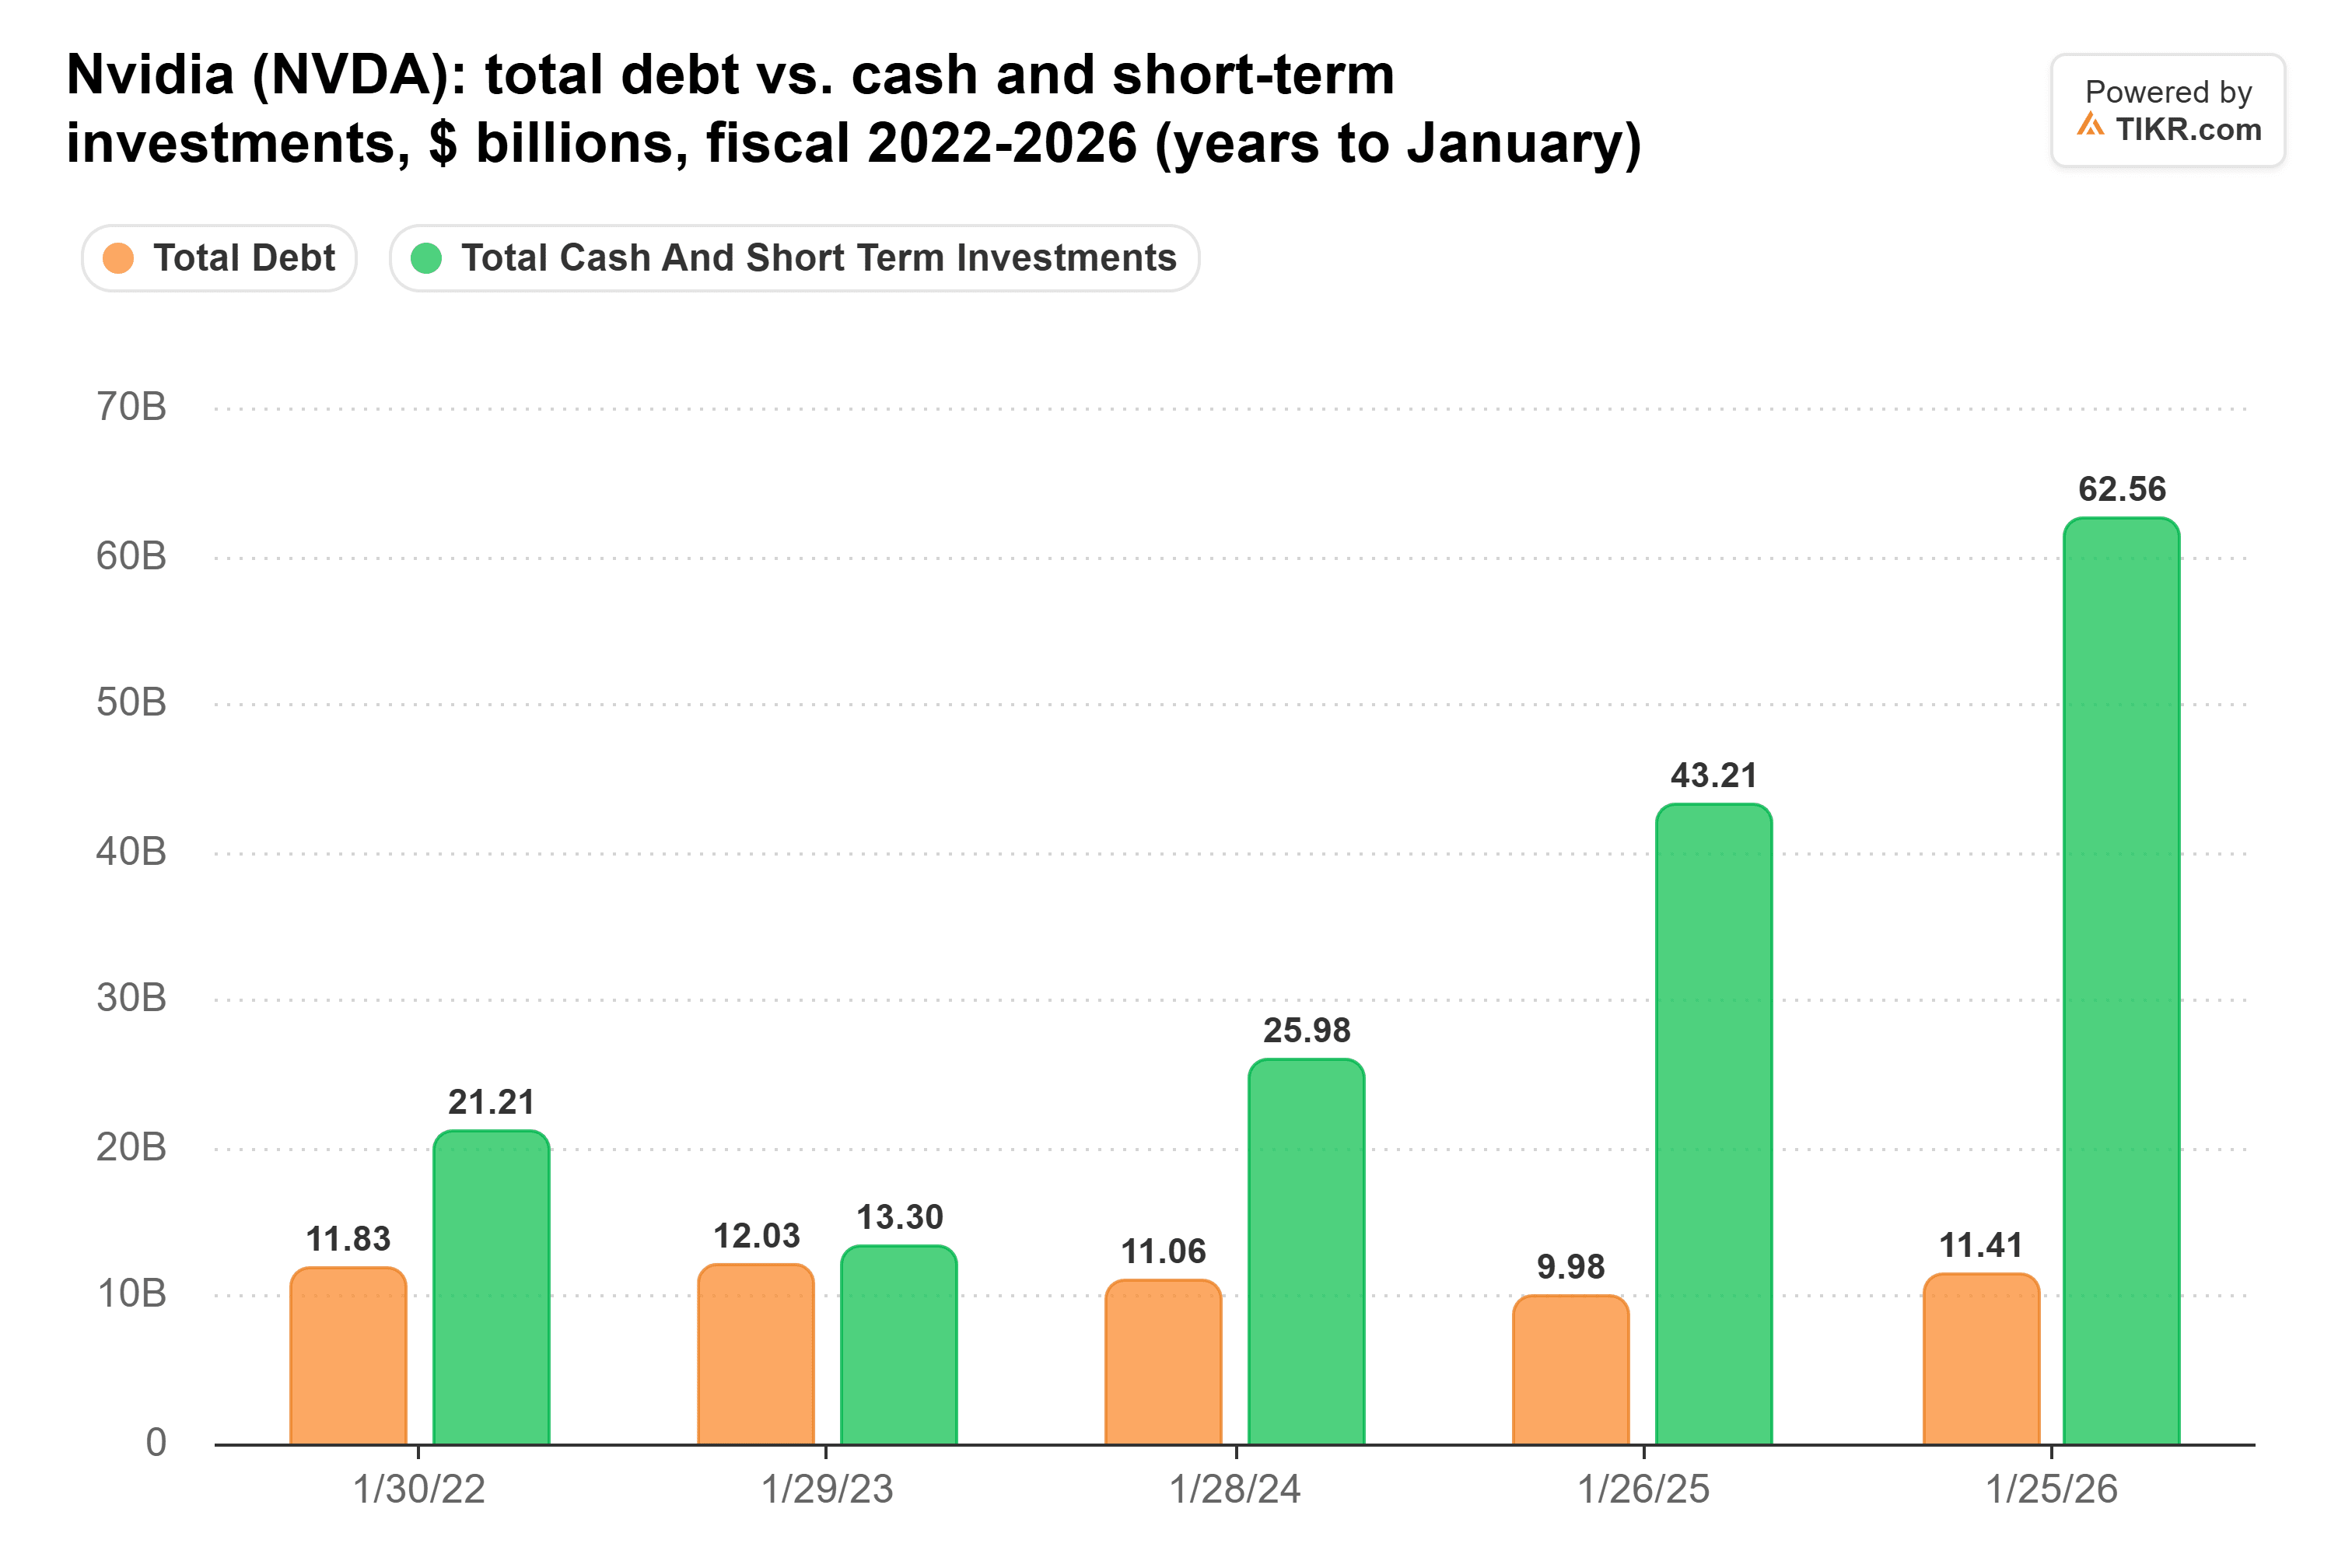
NVIDIA erhöhte anschließend seine Kreditaufnahme und emittierte im Juni 2026 Anleihen im Wert von 25 Milliarden Dollar. Bis zum 26. Juli war die ausstehende Verschuldung auf etwa 33,4 Milliarden Dollar gestiegen. Die Bilanz des Unternehmens vom 25. Oktober zeigte etwa 53,5 Milliarden Dollar an liquiden Mitteln, Zahlungsmitteläquivalenten und marktfähigen Schuldtiteln, was trotz der zusätzlichen Kreditaufnahme erhebliche Liquidität bedeutete.
NVIDIAs finanzielle Risiken gehen über konventionelle Kreditaufnahme hinaus. Das Unternehmen gab potenzielle Garantien von bis zu 108,5 Milliarden Dollar bekannt, darunter eine Verpflichtung in Höhe von 105 Milliarden Dollar im Zusammenhang mit der Entwicklung von KI-Infrastruktur in Ohio. Diese bedingten Verpflichtungen könnten erhebliche finanzielle Risiken schaffen, sollten sie ausgelöst werden.
NVIDIAs Quartalszahlen vom 17. November untermauerten seine operative Stärke.
Der Quartalsumsatz erreichte 115,8 Milliarden Dollar, ein Plus von 103 % im Jahresvergleich, während der Umsatz im Rechenzentrumsgeschäft um 110 % auf 107,6 Milliarden Dollar stieg.
Diese Ergebnisse stärken das Argument, dass NVIDIAs Rentabilität primär aus seinem Technologiegeschäft und nicht aus finanzieller Hebelwirkung stammt.
Home Depots Eigenkapitalrendite von 85,6 % stützt sich stärker auf Hebelwirkung
Home Depot erreicht eine ähnlich hohe Eigenkapitalrendite auf andere Weise.
Home Depots Gesamtkapitalrendite von 13,0 %, kombiniert mit einer finanziellen Hebelwirkung von etwa 6,6-fach, ergab laut den Berechnungen des Reddit-Investors eine Eigenkapitalrendite von 85,6 %.
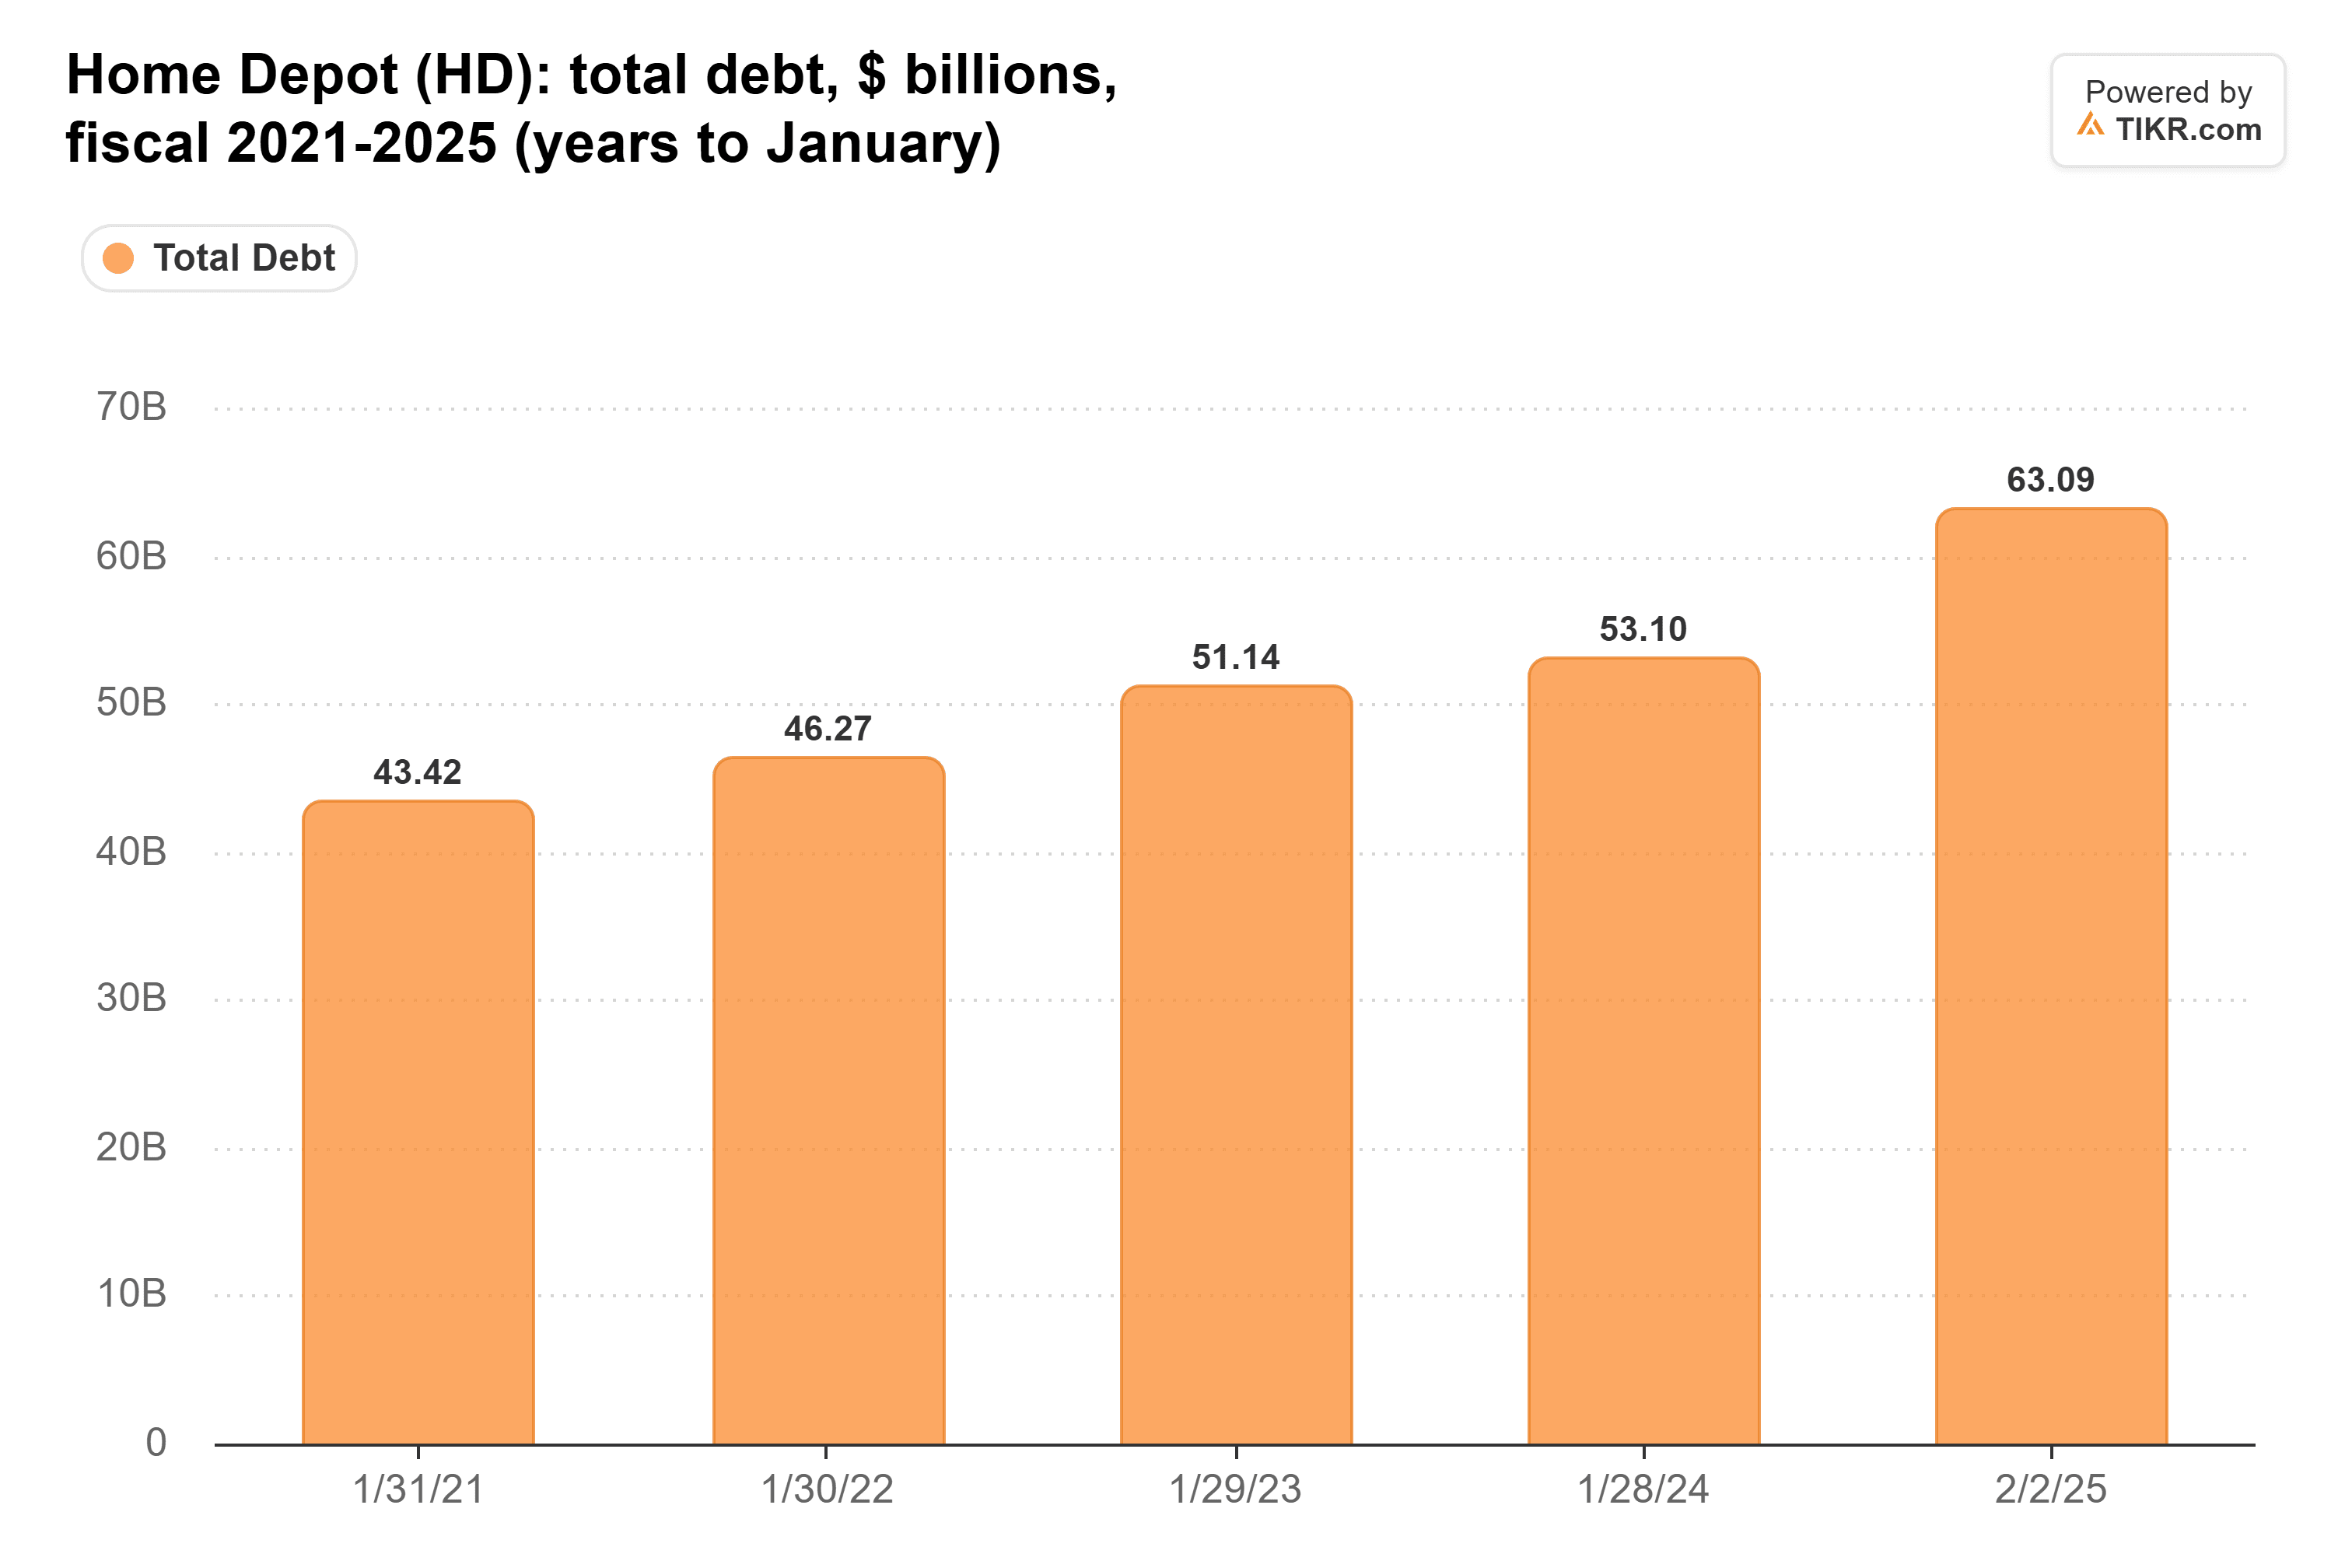
Zwischen dem Geschäftsjahr 2021 und dem Geschäftsjahr 2025 stieg Home Depots Gesamtverschuldung von etwa 43,4 Milliarden Dollar auf 63,1 Milliarden Dollar, was teilweise Übernahmen wie SRS Distribution und GMS widerspiegelt.
Home Depots Ergebnisse vom 17. November zeigten, dass das Geschäft weiterhin profitabel ist.
Die Umsätze im dritten Quartal stiegen um 4,9 % auf 43,4 Milliarden Dollar, während der Nettogewinn 3,7 Milliarden Dollar erreichte, verglichen mit 3,6 Milliarden Dollar im Vorjahreszeitraum.
Diese Ergebnisse belegen Home Depots operative Widerstandsfähigkeit, doch seine hohe Eigenkapitalrendite ist immer noch stärker von seiner Kapitalstruktur abhängig als die von NVIDIA.
Der Abbau von Übernahmeschulden könnte Home Depots finanzielle Position stärken, selbst wenn die ausgewiesene Eigenkapitalrendite sinkt.
NVIDIAs Bruttomarge von 74,8 % untermauert seine Rentabilität
NVIDIAs operative Margen liefern einen weiteren Grund, warum seine hohen Renditen herausragen.
Die Bruttomarge fiel im Geschäftsjahr 2023 auf 56,9 %, bevor sie sich im Geschäftsjahr 2024 auf 72,7 % und im Geschäftsjahr 2025 auf 75,0 % erholte. Sie blieb im Geschäftsjahr 2026 über 71 %.
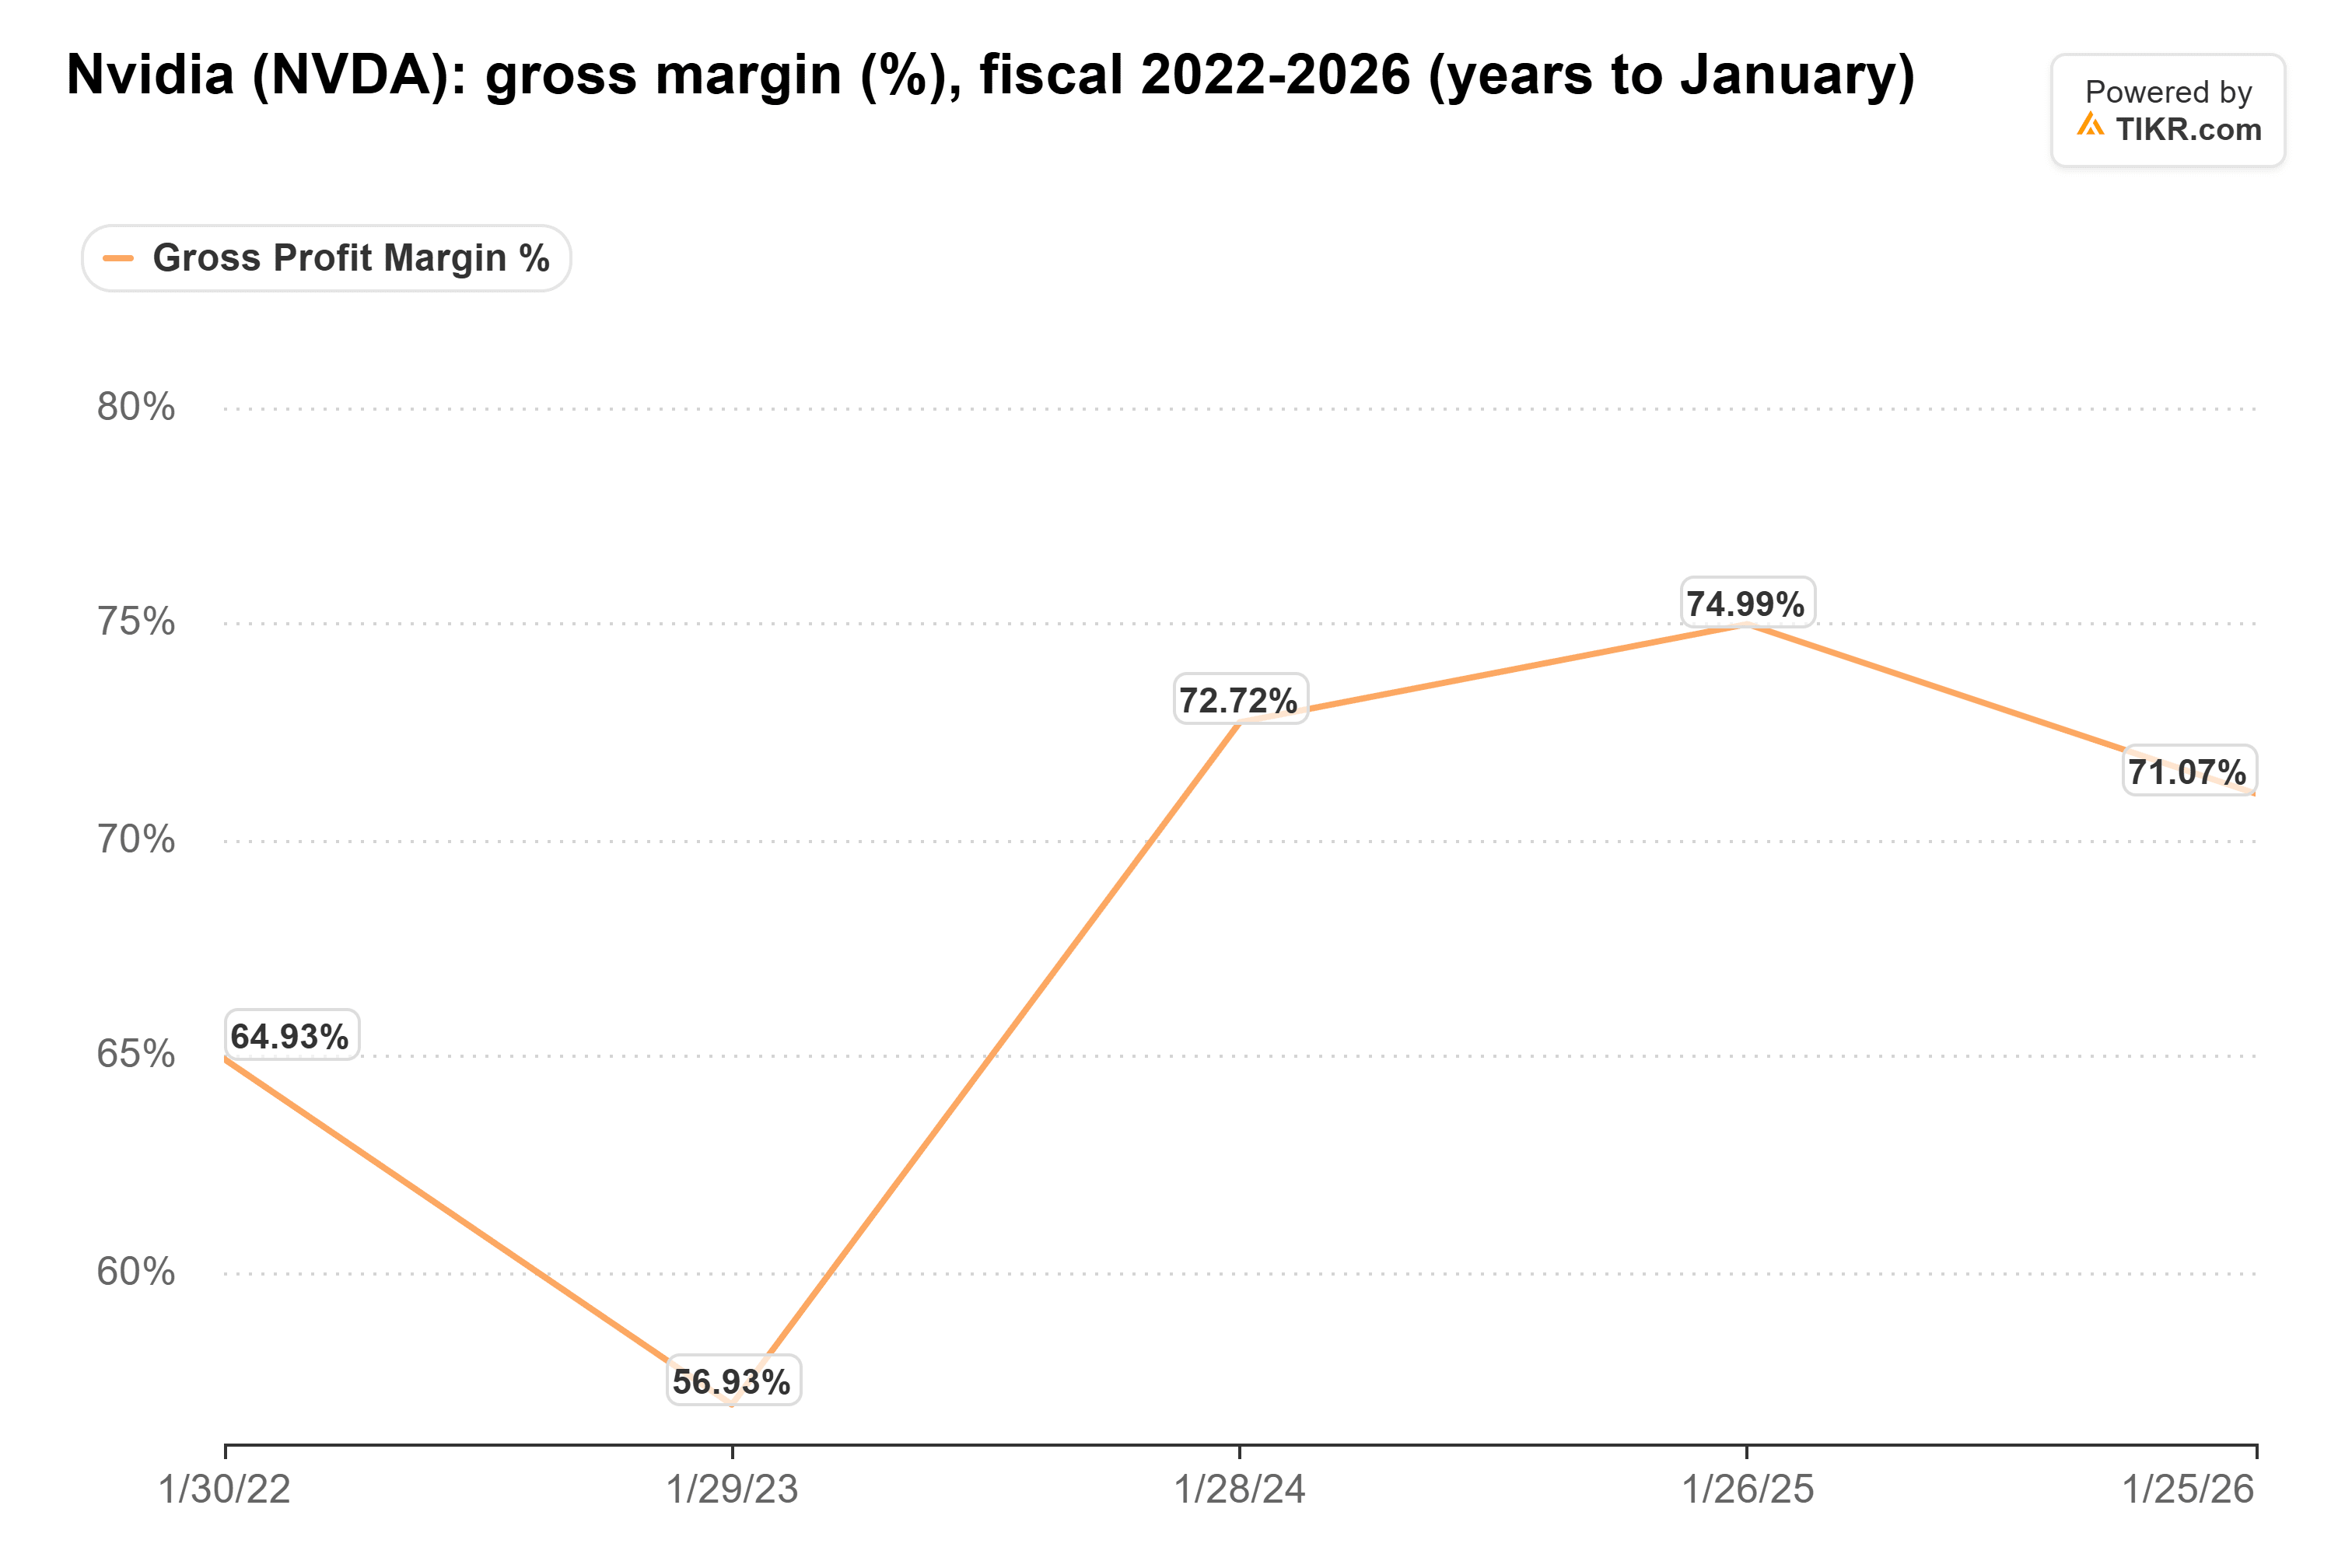
Der Quartalsbericht vom 17. November verstärkte diesen Trend.
NVIDIA meldete für sein drittes Geschäftsquartal eine GAAP-Bruttomarge von 74,8 %, verglichen mit 73,4 % im Vorjahreszeitraum. Das Betriebsergebnis mehr als verdoppelte sich auf 77,5 Milliarden Dollar.
"Unser Momentum ist real", sagte die kommissarische CEO und CFO Colette Kress, als das Unternehmen eine anhaltende Nachfrage nach KI-Computing-Infrastruktur meldete.
Das Management prognostizierte für das Quartal bis Januar 2027 einen Umsatz von etwa 130 Milliarden Dollar, wobei die Bruttomargen voraussichtlich zwischen 71 % und 72 % liegen sollen.
Diese Prognose deutet auf ein anhaltendes Umsatzwachstum hin, gestützt durch die Nachfrage nach NVIDIAs Computing-Plattformen. Sein Einbruch im Geschäftsjahr 2023 zeigt auch, dass selbst außergewöhnliche Margen während einer Branchenflaute schwächer werden können.
NVIDIA ist die beste Buffett-ähnliche Wahl dieser vier
Das zentrale Argument des Reddit-Investors ist überzeugend: NVIDIAs historische Aktionärsrenditen wurden durch eine stärkere zugrundeliegende Vermögensrentabilität und deutlich weniger finanzielle Hebelwirkung gestützt als bei den anderen Unternehmen im Vergleich.
Seine Ergebnisse vom 17. November machen dieses Argument noch überzeugender.
NVIDIA schloss am 18. November bei 151,83 Dollar, wobei die zukünftigen Gewinnschätzungen eine Bewertung nahe dem 11-fachen des Gewinns implizieren.
Das erscheint attraktiv für ein Unternehmen, dessen Quartalsumsatz sich mehr als verdoppelte, dessen Bruttomarge nahe 75 % blieb und dessen Rechenzentrumsgeschäft sich weiterhin rasch ausdehnte.
Apple bleibt hochprofitabel, während Home Depot erhebliche Einzelhandels-Cashflows generiert. Boeings hohe Verschuldung macht seine dreistellige Eigenkapitalrendite zu einem weniger überzeugenden Maß für die zugrundeliegende Geschäftsqualität.
Bei etwa 152 Dollar pro Aktie und nahe dem 11-fachen der zukünftigen Gewinne sehe ich NVIDIA als unterbewertet an und würde es gegenüber Home Depot, Apple oder Boeing kaufen. Seine außergewöhnliche operative Rentabilität, sein schnelles Umsatzwachstum und seine relativ moderaten konventionellen Schulden machen es zur besten Übereinstimmung mit Buffetts Rentabilitäts- und Schuldenkriterium.
Das Hauptrisiko besteht darin, dass schwächere Ausgaben für KI-Infrastruktur, sinkende Margen oder erhebliche finanzielle Verpflichtungen seine Gewinnaussichten untergraben könnten.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!



