Die wichtigsten Punkte
- Eine Investmentfirma, die 2,9 Milliarden Dollar verwaltet, hat im dritten Quartal alle ihre Aktien von Dell, Chipotle Mexican Grill und Texas Roadhouse verkauft, wie ihr aktuelles 13F zeigt.
- Zum 30. September war eine neue Microsoft-Position ihr größtes Investment, und Aramark ihr zweitgrößtes.
- Die Konsensziele der Analysten liegen 13 % über dem Kurs von Chipotle und 14 % über dem von Texas Roadhouse, aber satte 81 % über dem von Dell.
- Dell notiert nahe seinem üblichen KGV auf Basis von Gewinnschätzungen, die weiter steigen, was den Verkauf am wenigsten durch die Zahlen stützt.
Mane Global Capital Management hat im dritten Quartal jede einzelne gehaltene Aktie von Dell Technologies (DELL), Chipotle Mexican Grill (CMG) und Texas Roadhouse (TXRH) verkauft, wie aus ihrem 13F für das am 30. September endende Quartal hervorgeht, der am 16. November eingereicht wurde. Das Quartal beendete sie mit einer neuen Position in Microsoft (MSFT) als ihrem größten Investment und 26 % mehr Aramark (ARMK)-Aktien als im Juni.
Dell notiert wieder bei seinem üblichen KGV
Der Fonds hielt am 30. Juni 80.225 Dell-Aktien im Wert von 35 Millionen Dollar, was 2,9 % seiner 13F-Aktien entsprach, und am 30. September keine mehr. Die Aktie ist seitdem um 25 % gefallen und liegt 46 % unter ihrem 52-Wochen-Hoch. (Ein 13F zeigt nur, was ein Fonds am letzten Tag eines Quartals hielt, daher kann er uns nicht sagen, wann der Fonds verkaufte oder zu welchem Preis.)
Texas hat neue Genehmigungen für Rechenzentren ausgesetzt, und Dells Kundenfinanzierungsforderungen niedrigerer Bonität stiegen zum 31. Juli auf 4,4 Milliarden Dollar gegenüber 1,8 Milliarden Dollar im Januar. Die Analysten heben jedoch weiter ihre Erwartungen an: Ihr Konsensziel hat sich im vergangenen Jahr mehr als verdreifacht, von 163 auf 584 Dollar.
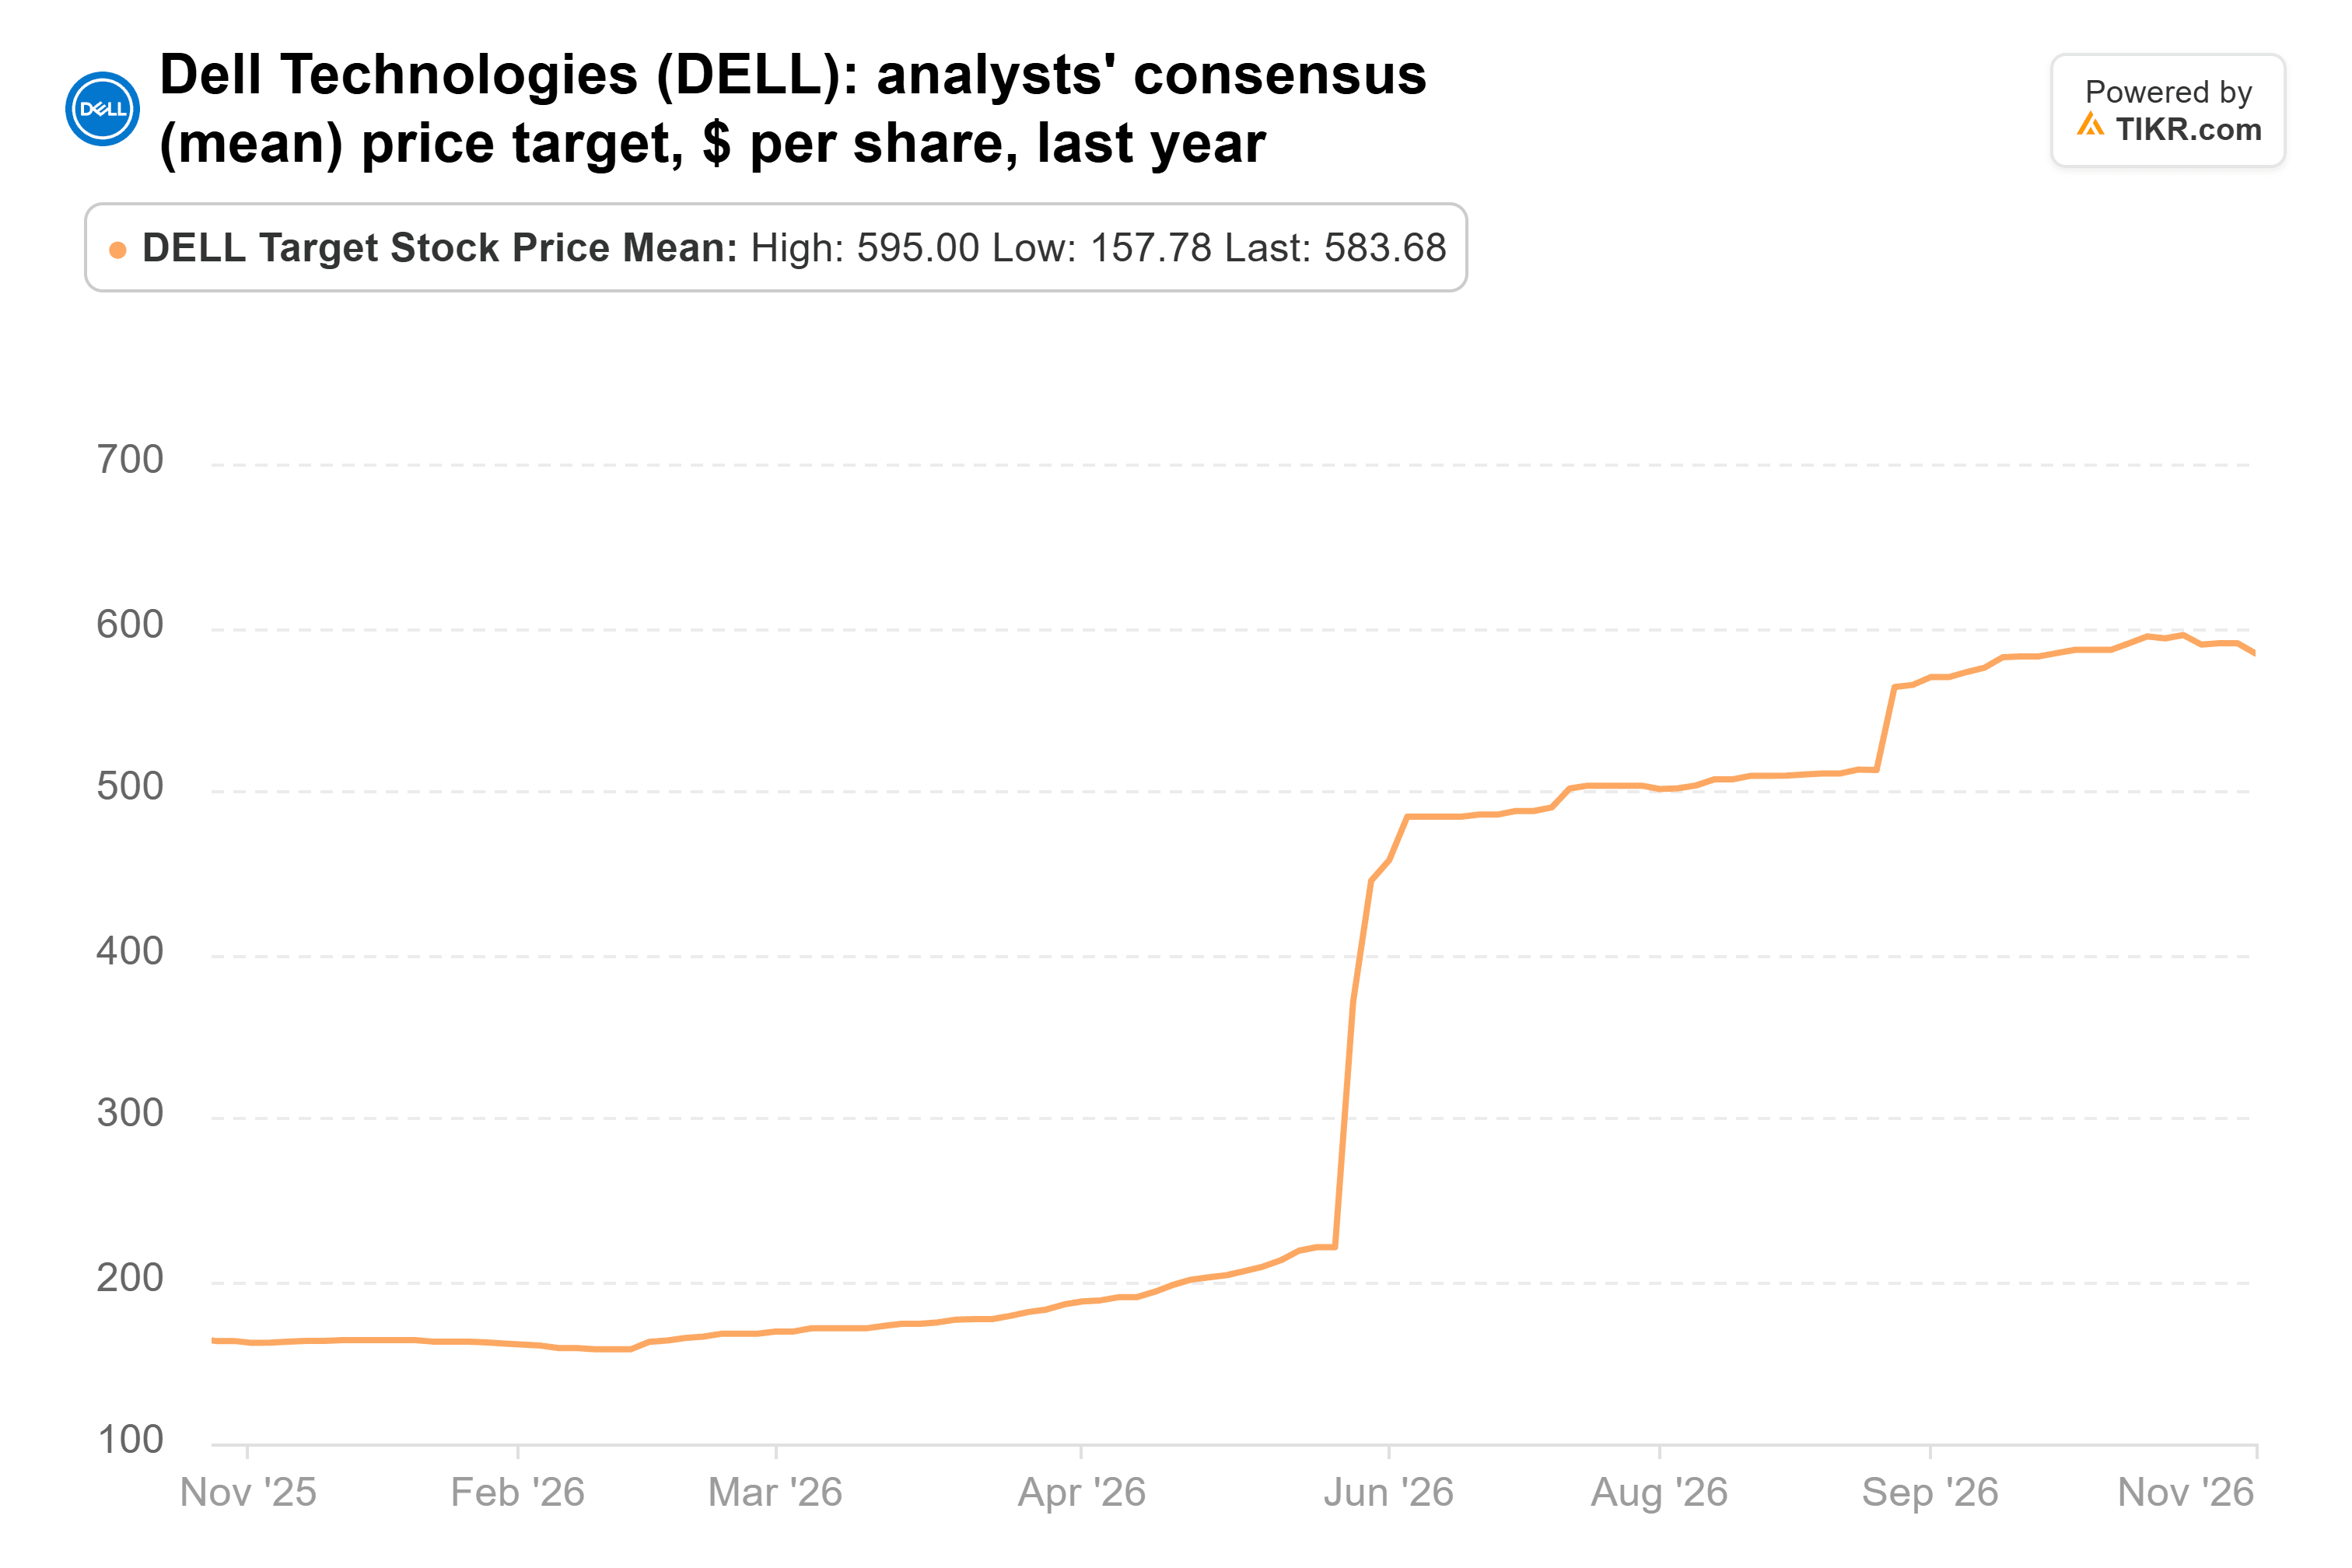
Bei etwa dem 11-fachen der erwarteten Gewinne notiert Dell genau auf seinem Quartalsenddurchschnitt von 11x seit 2019 und auf der Hälfte des 22-fachen, das es Ende Juli erreichte. Das basiert auf normalisierten Gewinnen, von denen Analysten weiterhin einen Anstieg erwarten, auf 30,53 Dollar pro Aktie im Geschäftsjahr 2028 gegenüber 25,97 Dollar im Geschäftsjahr 2027, das im Januar endet.
TIKR verfolgt 30 Analysten zu Dell Technologies. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Dell Technologies zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Dell Technologies ansehen
Chipotles Schätzungen rutschen weiter
Chipotle war der größte der drei Verkäufe: 1,32 Millionen Aktien im Wert von 45 Millionen Dollar zum 30. Juni, 3,7 % der 13F-Aktien des Fonds. Die Aktie ist seit dem 30. September um 5 % gestiegen, begünstigt durch einen dritten Quartal in Folge mit Besucherzuwachs in ihrem Bericht vom 28. Oktober. Die Restaurantmarge fiel jedoch auf 23,3 % von 24,5 %, und das Management sieht für 2027 eine Basis in der Mitte des 24 %-Bereichs. Analysten senkten nach dem Bericht ihre normalisierten EPS-Schätzungen auf 1,09 Dollar für 2026 und 1,33 Dollar für 2027, und ihr Konsensziel ist von 43 Dollar vor einem Jahr auf 41 Dollar gesunken, dem Jahrestief.
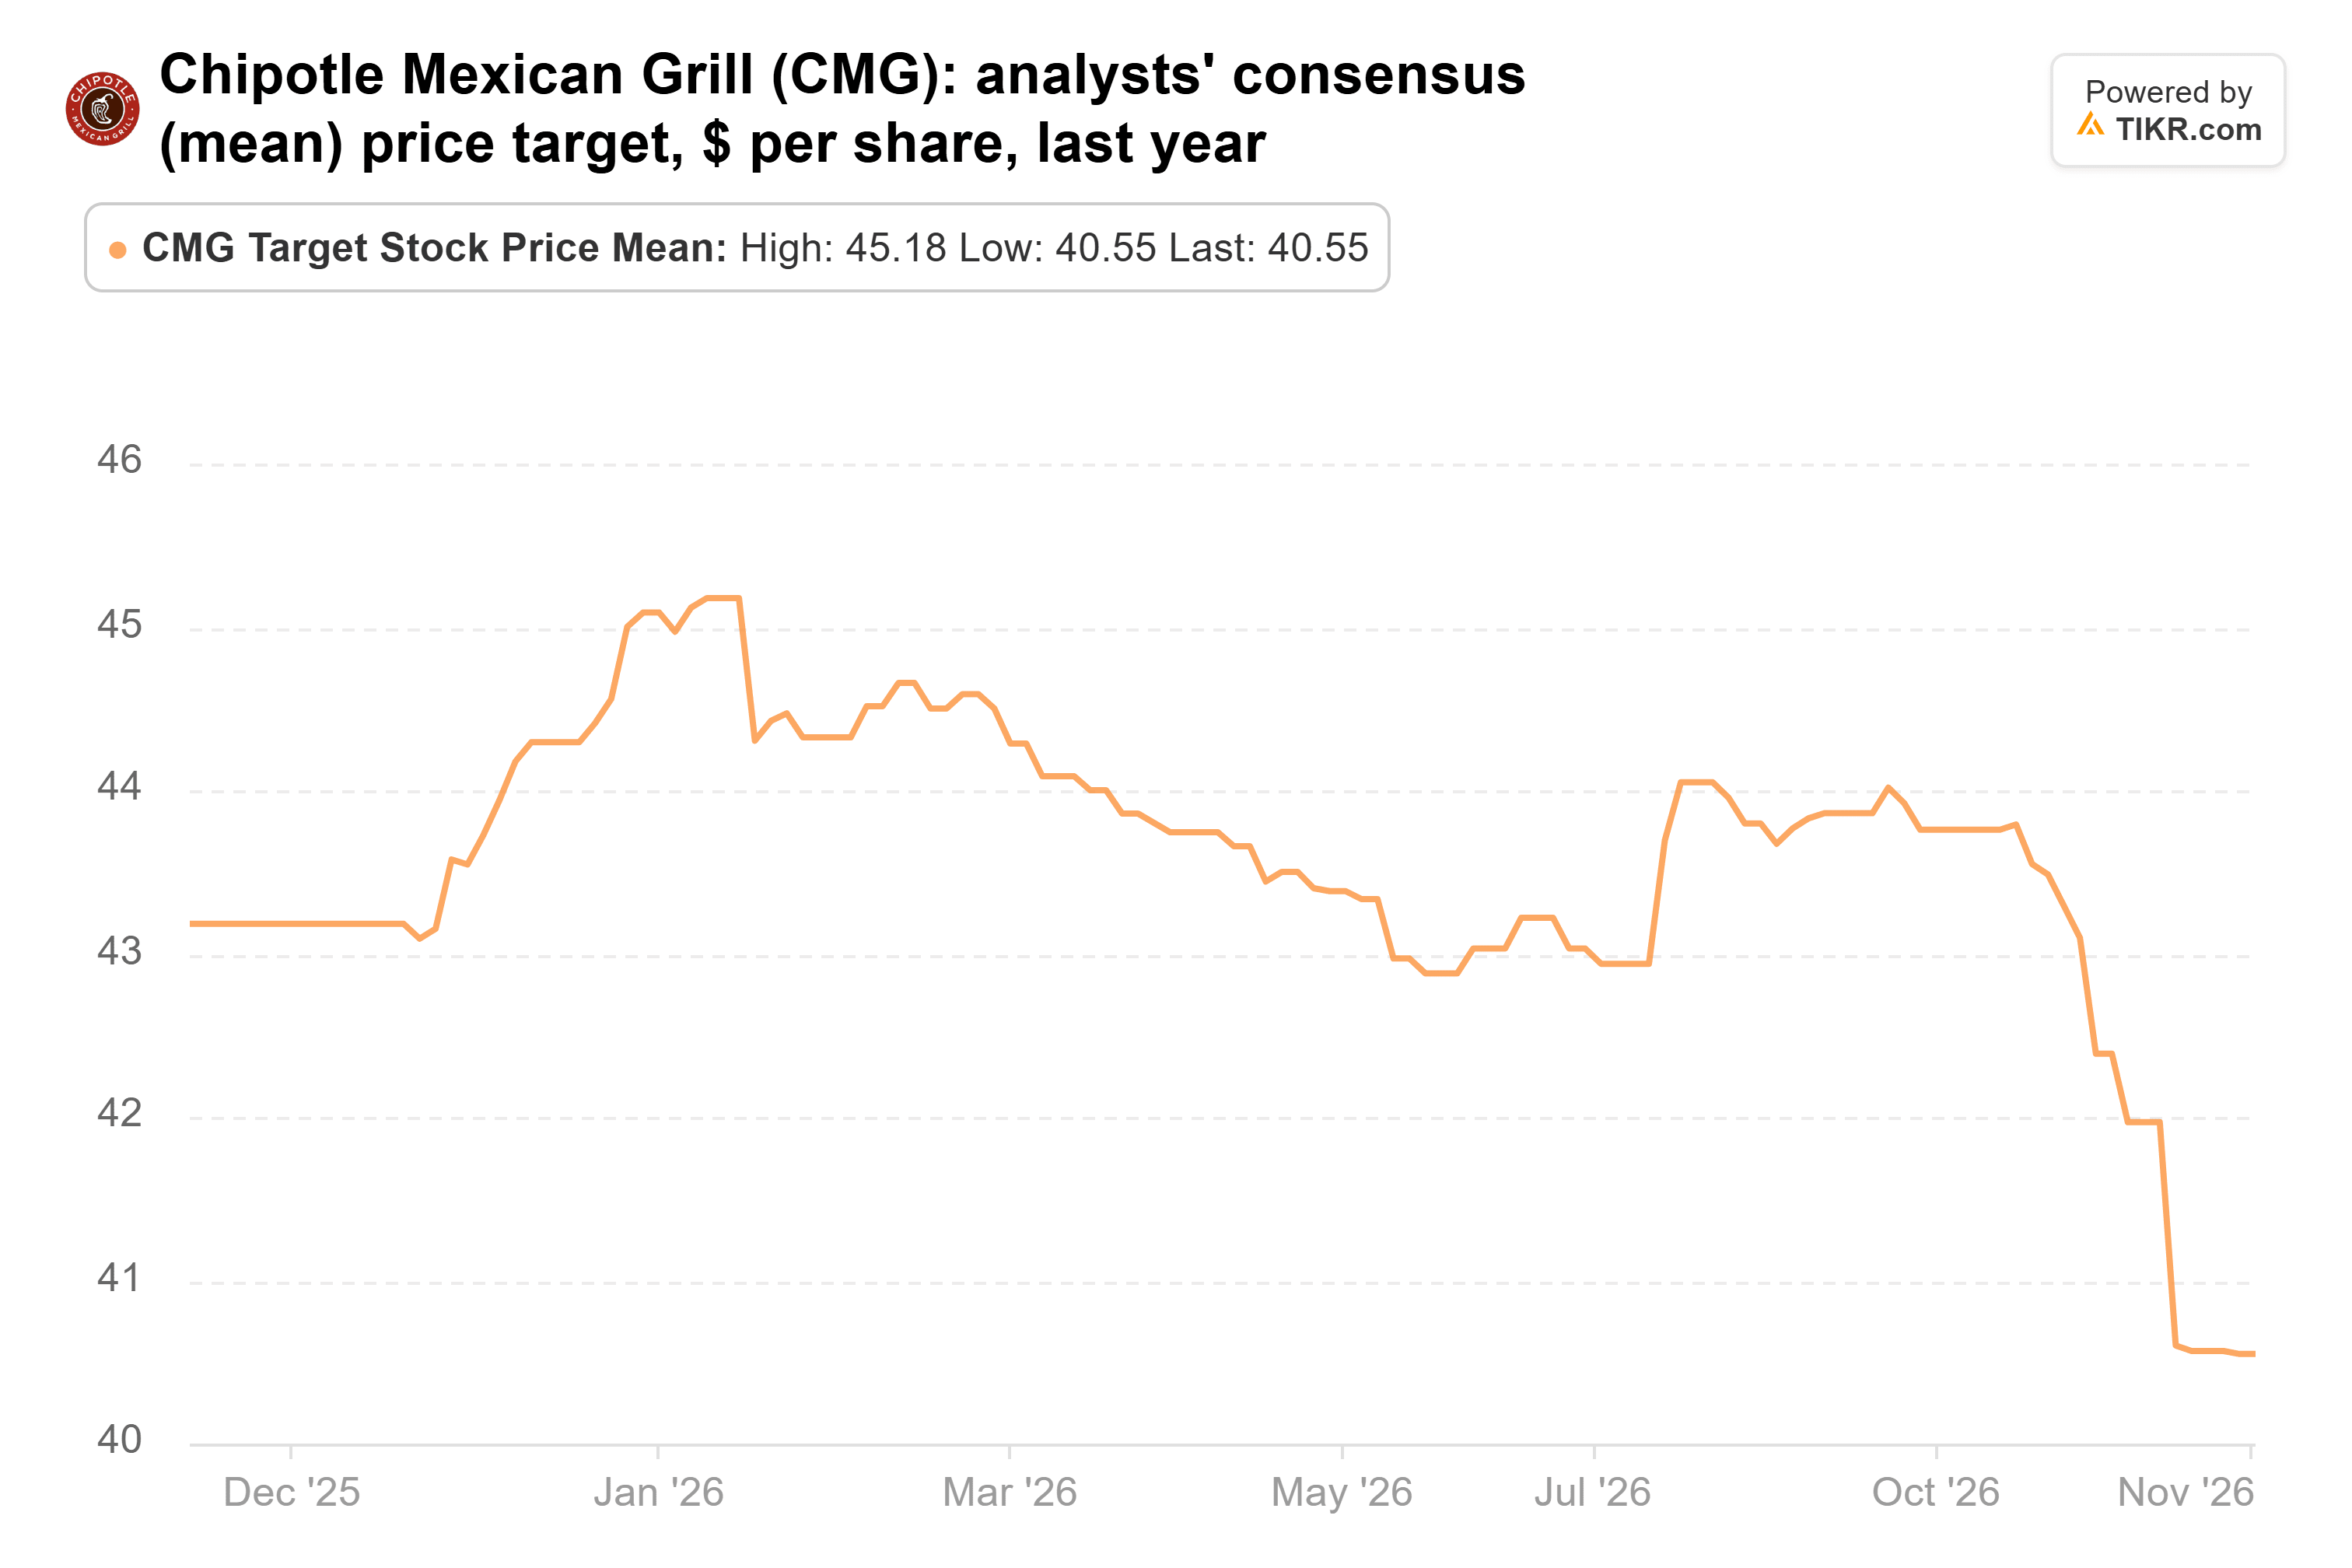
Dieses Ziel liegt 13 % über dem Kurs, und es bedarf keiner Neubewertung. Basierend auf der EPS-Schätzung von 1,54 Dollar für 2028 sind es etwa 26x, nahe dem 25-fachen, zu dem Chipotle am 30. September notierte, seinem niedrigsten Quartalsend-KGV seit 2014. Es kommt also darauf an, ob die Schätzungen aufhören zu fallen.
Texas Roadhouse wächst weiter, nur langsamer
Der Fonds hielt am 30. Juni 215.429 Texas Roadhouse-Aktien im Wert von 42 Millionen Dollar, 3,4 % seiner 13F-Aktien. Die Aktie ist seit dem 30. September um 4 % gefallen. Ihre Veröffentlichung zum dritten Quartal am 5. November zeigte vergleichbare Restaurantumsätze mit einem Plus von 4,3 % gegenüber 5,9 % für die ersten 39 Wochen des Jahres, und CEO Jerry Morgan sagte: "Der Besucherrückgang ließ gegen Quartalsende nach." Die Restaurantmarge stieg dennoch um 30 Basispunkte auf 14,6 % aufgrund höherer Umsätze. Analysten hoben ihr Konsensziel von 189 Dollar im letzten Dezember auf einen Höchststand von 219 Dollar Ende September und es ist seitdem auf 212 Dollar gesunken.
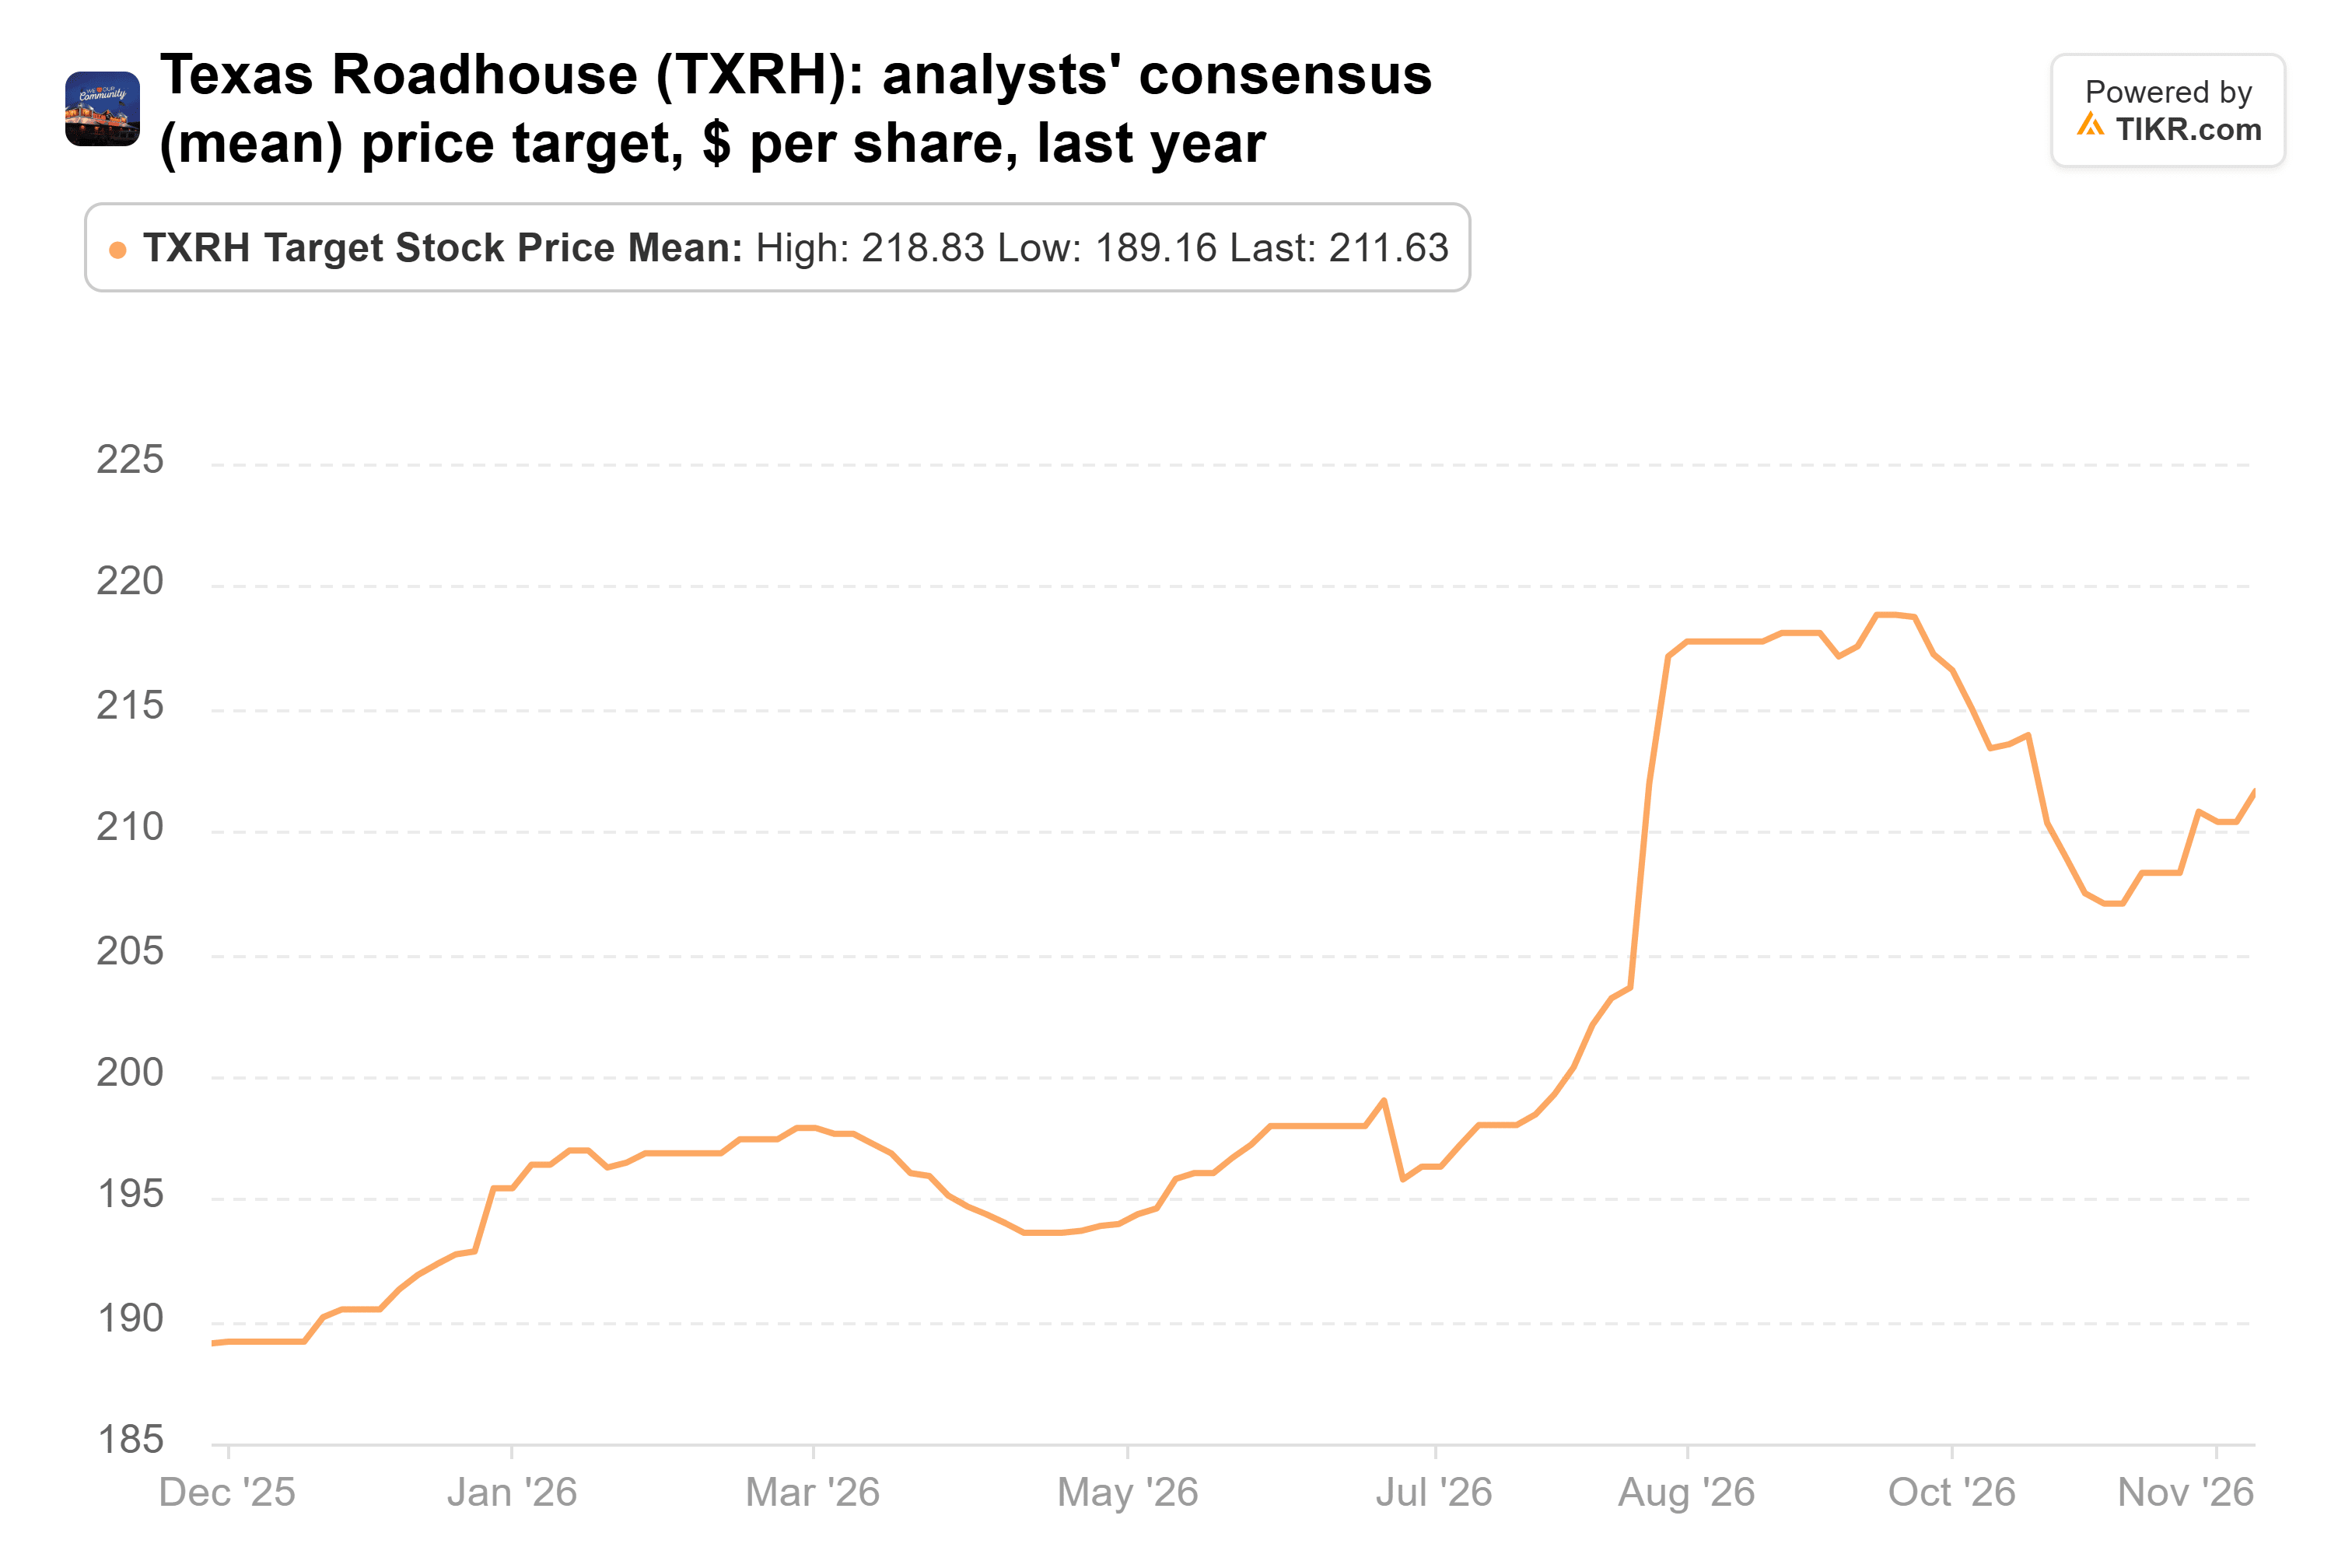
Das sind 14 % über dem Kurs, für eine Aktie bei etwa dem 27-fachen der erwarteten Gewinne. Die Analysten liegen auch hier weit auseinander: Ihre Ziele reichen von 133 bis 245 Dollar.
Microsoft und Aramark führen nun das 13F an
Das 13F des Fonds wies am 30. September US-Aktien im Wert von 1,84 Milliarden Dollar in 60 Positionen aus, und Microsoft stand an der Spitze: 263.799 Aktien im Wert von 135 Millionen Dollar, 7,3 % des Gesamtbestands, in einer Aktie, die er am 30. Juni nicht besaß. Aramark kam an zweiter Stelle, mit 1,32 Millionen Aktien im Wert von 71 Millionen Dollar oder 3,9 %. Zusammengenommen sind zwei Restaurantketten weg und der Anteil am Catering-Geschäft ist größer, während Dell weg ist und Microsoft neu an der Spitze steht.
Microsoft ist seit dem 30. September um 1 % gefallen und notiert bei etwa dem 24-fachen der erwarteten Gewinne, etwas unter seinem Quartalsenddurchschnitt von 26x seit 2014, mit einem Konsensziel von 636 Dollar, das 26 % über dem Kurs liegt. Aramark ist um 6 % gestiegen, bei etwa 21x, mit einem Ziel von 68 Dollar, das 19 % darüber liegt.
Der Dell-Verkauf ist der, den ich hinterfragen würde
Ich hätte die beiden Restaurant-Verkäufe auch getätigt. Chipotles Schätzungen fallen weiter, und Texas Roadhouse kostet das 27-fache der Gewinne, während sein Besucherrückgang nachlässt. Dell ist derjenige, den ich in Frage stellen würde, da er zu seinem üblichen KGV notiert, während Analysten die Gewinnschätzungen weiter anheben.
Ich würde jedoch nicht auf die vollen 81 % zählen. Basierend auf den 34,62 Dollar, die Analysten für das Geschäftsjahr 2029 erwarten, ergibt das 584-Dollar-Ziel etwa das 17-fache, deutlich über Dells Durchschnitt von 11x. Selbst bei 11x auf Basis dieser Gewinne wäre die Aktie etwa 380 Dollar wert, 18 % über dem heutigen Kurs.
Das Risiko ist die Kreditvergabe: Dell finanziert mehr seiner KI-Käufer, und wenn diese stolpern, trägt es das Kreditrisiko. Das Unternehmen berichtet am 24. November, also sollten Sie den freien Cashflow und diese Forderungen niedrigerer Bonität genau so im Auge behalten wie das KI-Backlog. Das nächste 13F des Fonds, das Mitte Februar fällig ist, wird zeigen, ob er eine der drei Positionen zurückgekauft hat.
Was ist die Dell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Dell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!