Wichtigste Erkenntnisse
- Die Aktie von Dell fiel in der vergangenen Woche um 16 %, da AI-Hardware nach dem Rücktritt von Jensen Huang als CEO von Nvidia verkauft wurde und auch Super Micro und CoreWeave fielen.
- Steve Eisman warnt, Dell werde zusammen mit Nvidia langsamer werden, aber Cisco hat gerade seine AI-Prognose erhöht und Analysten haben die Gewinnschätzungen für Dell leicht angehoben.
- Dells größere Risikoexposition ist das Geld, das es Kunden leiht: seine Finanzierungsforderungen der niedrigsten Bonitätsstufe haben sich in sechs Monaten mehr als verdoppelt auf 4,4 Milliarden Dollar.
- Dell wird unterhalb seines üblichen zukünftigen Kurs-Gewinn-Verhältnisses gehandelt, aber sein Bericht vom 24. November muss zeigen, dass der freie Cashflow mit den Gewinnen Schritt hält, bevor die Aktie wie ein Kauf aussieht.
Dell Technologies (DELL) ist in der vergangenen Woche um 16 % gefallen, und fast keine der Nachrichten hinter dem Rückgang waren Dells eigene. Nvidia (NVDA) gab am 12. November den Rücktritt von Jensen Huang als CEO bekannt, und AI-Hardware wurde mitverkauft: Nvidia fiel um 13 %, Super Micro Computer (SMCI) um 20 % und CoreWeave (CRWV) um 21 %.
Steve Eisman, Gastgeber des Podcasts The Real Eisman Playbook, glaubt, dass sich der Schaden ausbreiten wird. "Die Unternehmen, die die Werkzeuge liefern, wie Arista, Cisco und Dell, werden auch zusammen mit NVIDIA langsamer werden, proportional zum Rückgang beim Ausbau von Rechenzentren", sagte er in seiner Folge vom 13. November. Aber am Tag zuvor hatte Cisco (CSCO) seine Prognose für die AI-Infrastruktureinnahmen von Hyperscalern für dieses Geschäftsjahr auf 9 Milliarden Dollar erhöht, mehr als das Doppelte des Vorjahresgesamtbetrags.
Dell wurde in Nvidias Probleme hineingezogen
Dell bekam eine eigene Schlagzeile. Vor Börsenöffnung am 13. November verfolgte ein Bericht verbotene Nvidia-H800-Chips bis zu einem Rechenzentrum in Shanghai. Dokumente zeigten, dass Singapurs Aperia Cloud Services 22 Dell-Server mit diesen Chips gekauft hatte. Dell hatte Aperia bereits im Februar 2025 abgeschaltet, das ist also alte Nachrichten. Am 16. November senkte Morgan Stanley sein Kursziel von 511 auf 403 Dollar und Citi senkte sein Kursziel von 600 auf 550 Dollar, beide behielten ihre Bewertungen bei. Einen Tag später hielt Bernstein sein Kursziel von 650 Dollar. Nvidias stärker als erwarteter Bericht vom 17. November trieb Dell vor der Eröffnung am nächsten Tag nach oben, aber der Gewinn verpuffte, als der breitere Markt fiel.
TIKR verfolgt 29 Analysten zu Dell Technologies. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Dell Technologies zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Dell Technologies an
Noch keine Verlangsamung in den Zahlen
Super Micro, das mit Dell um die gleichen Nvidia-Rack-Aufträge konkurriert, sieht ebenfalls keine Verlangsamung. Seine Umsätze im Septemberquartal erreichten 19,9 Milliarden Dollar, gegenüber 5,0 Milliarden Dollar im Vorjahr. Das Unternehmen gibt nun eine Prognose von 72 bis 82 Milliarden Dollar für sein am Juni 2027 endendes Geschäftsjahr ab. Analysten haben auch ihre normalisierten Gewinn-pro-Aktie-Schätzungen für Dell in diesem Monat leicht angehoben, auf 26,01 Dollar für das am Januar 2027 endende Jahr und 30,65 Dollar für das folgende Jahr:
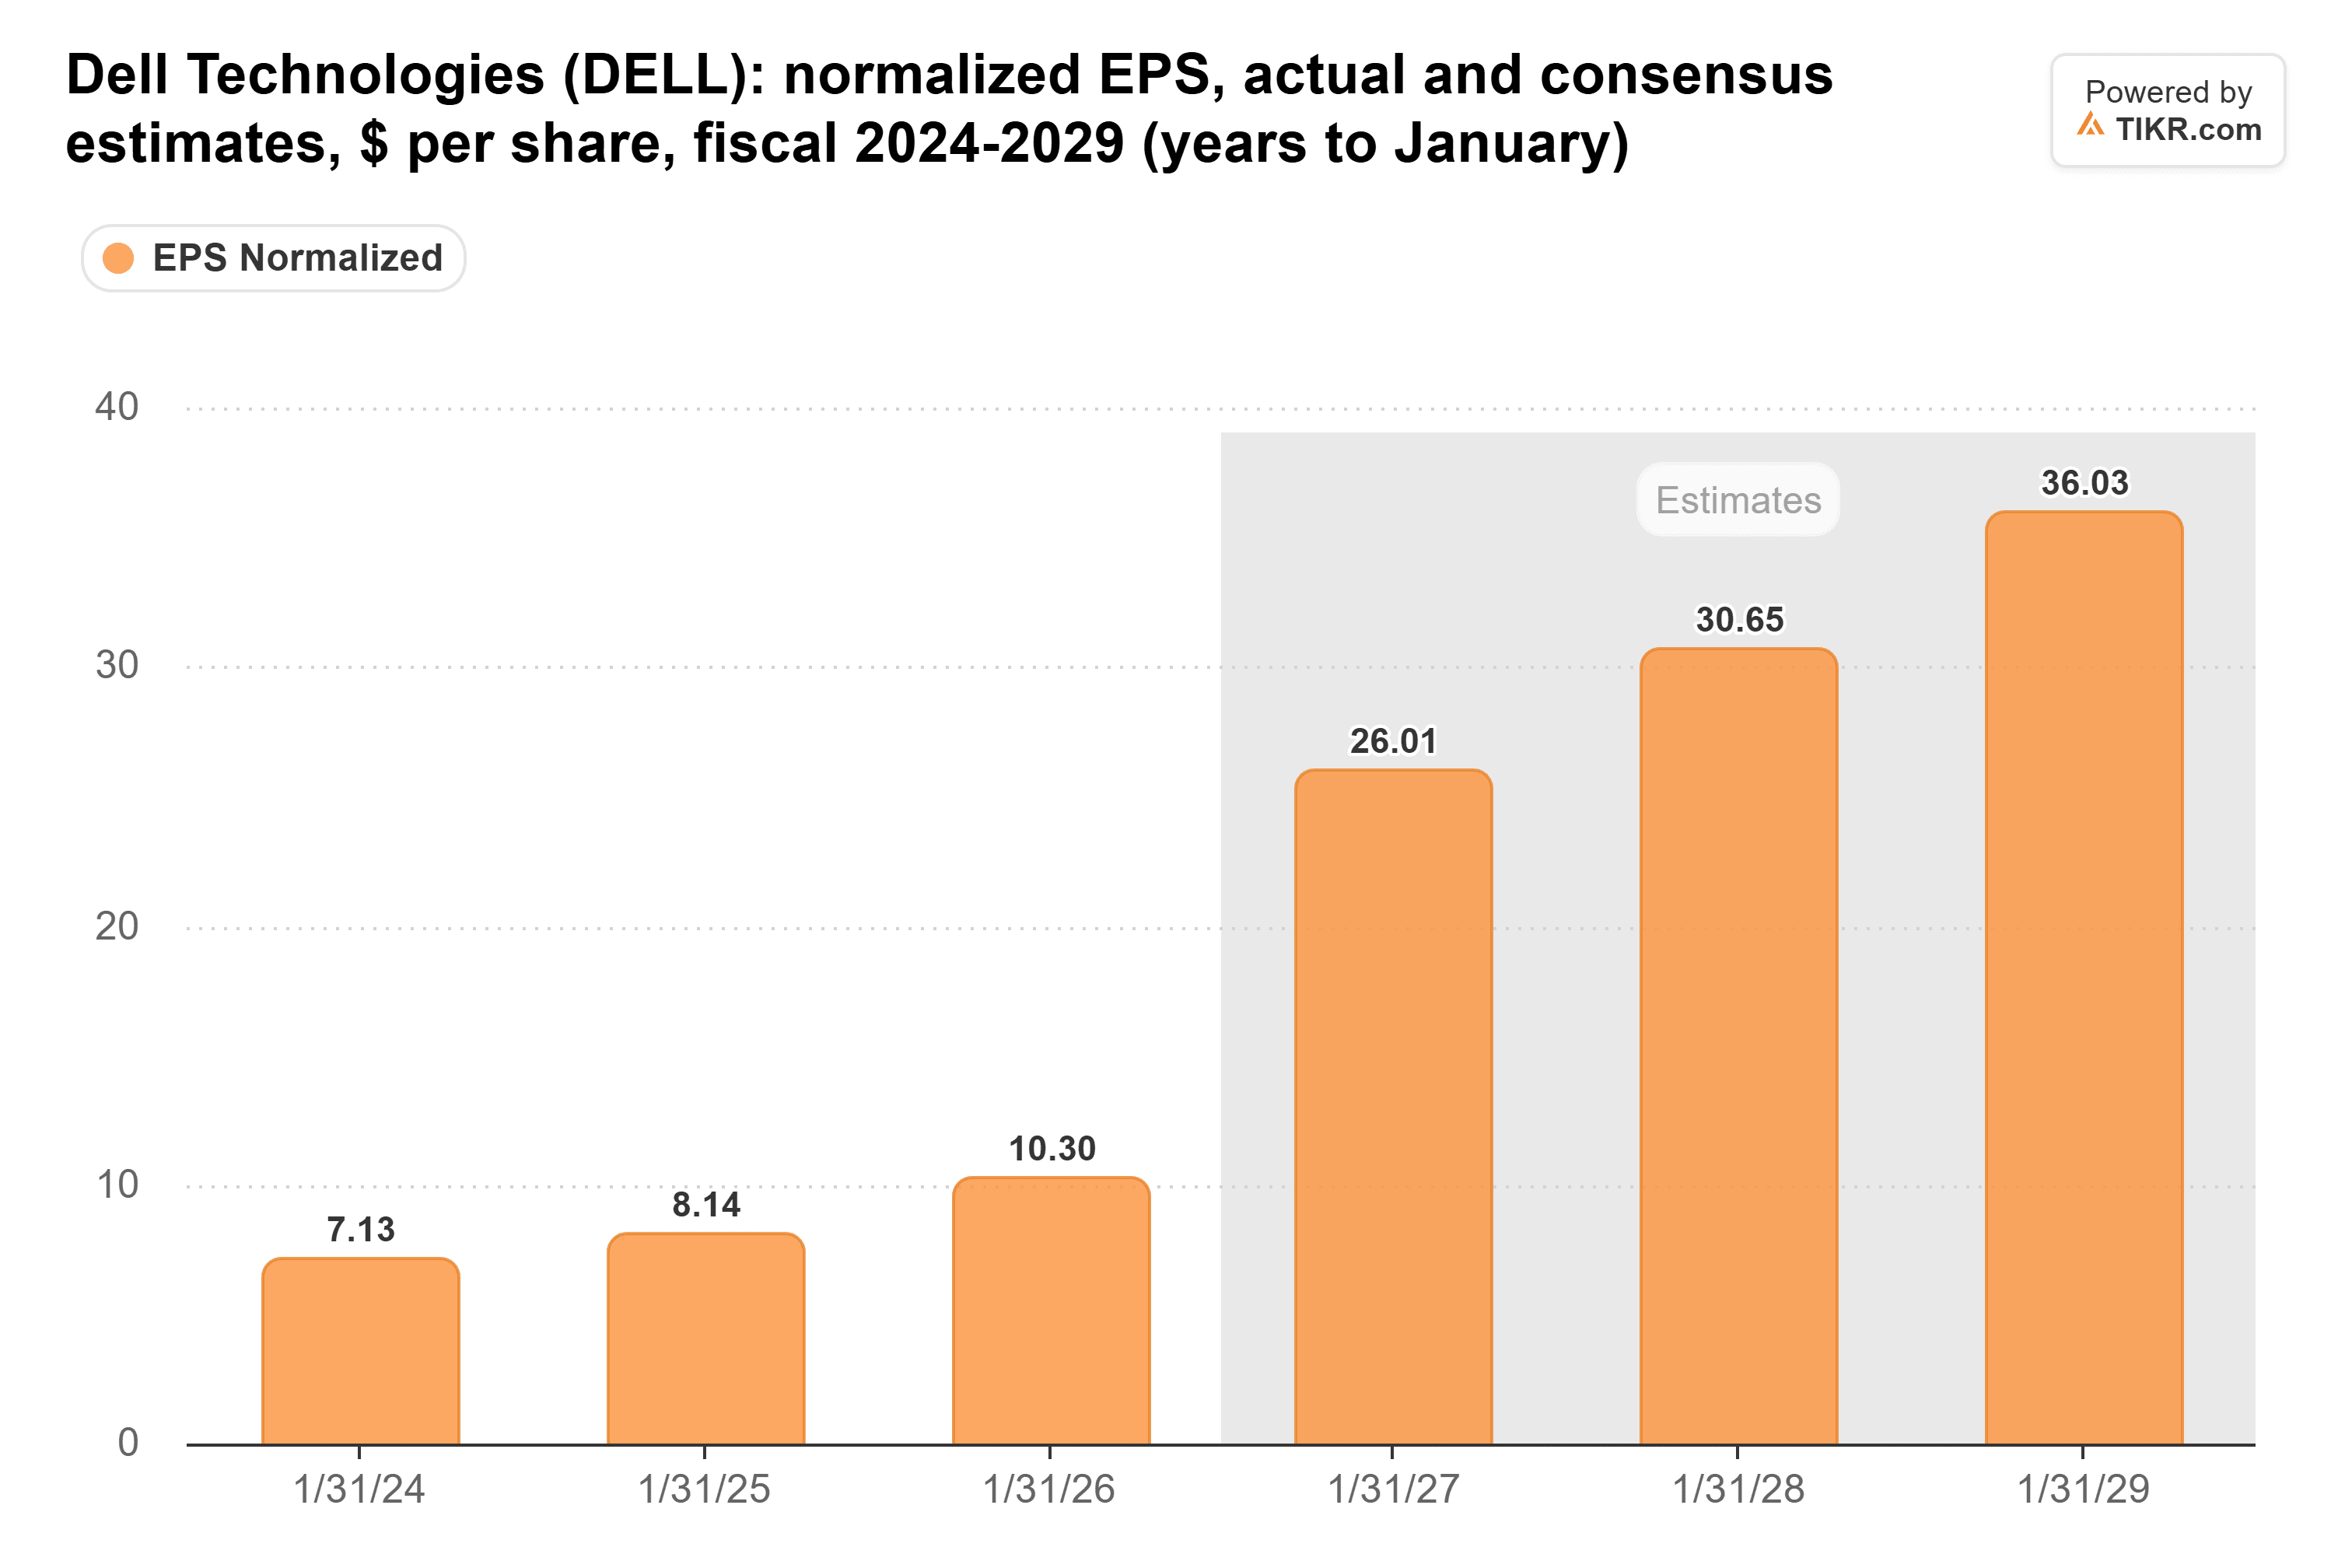
Das entspricht einem Wachstum von 18 %, der gesamte Rückgang kam also aus dem Kurs-Gewinn-Verhältnis der Aktie.
Dells Kredite sind die Schwachstelle
Sollte sich Eisman als richtig erweisen, bereitet mir das Geld, das Dell seinen Kunden leiht, die größten Sorgen. Dells Finanzierungsforderungen, die Kredite, die es an Kunden vergibt, die seine Ausrüstung kaufen, stiegen zum 31. Juli auf 20,4 Milliarden Dollar von 14,3 Milliarden Dollar im Januar. Kredite in der niedrigsten Bonitätsstufe haben sich in diesen sechs Monaten mehr als verdoppelt auf 4,4 Milliarden Dollar, und der Finanzstabilitätsbericht der Fed vom 13. November machte auf "zirkuläre Finanzierung" im AI-Geschäft aufmerksam. CoreWeave, einer der großen AI-Kunden, für die Dell nach eigenen Angaben Cluster baut, macht immer noch Verluste: sein Nettoverlust im dritten Quartal weitete sich auf 709 Millionen Dollar aus, gegenüber 110 Millionen Dollar im Vorjahreszeitraum. Unterdessen blieb Dells freier Cashflow im ersten Halbjahr mit 4,1 Milliarden Dollar unverändert, während sein GAAP-Nettoergebnis sich mehr als verdreifachte auf 7,6 Milliarden Dollar.
Günstig, aber ich will den Cashflow sehen
Dell wird mit etwa dem 11-fachen des zukünftigen Gewinns gehandelt. Das liegt unter seinem Fünfjahresdurchschnitt von 12x und weniger als die Hälfte des 26-fachen, das es im August erreichte:
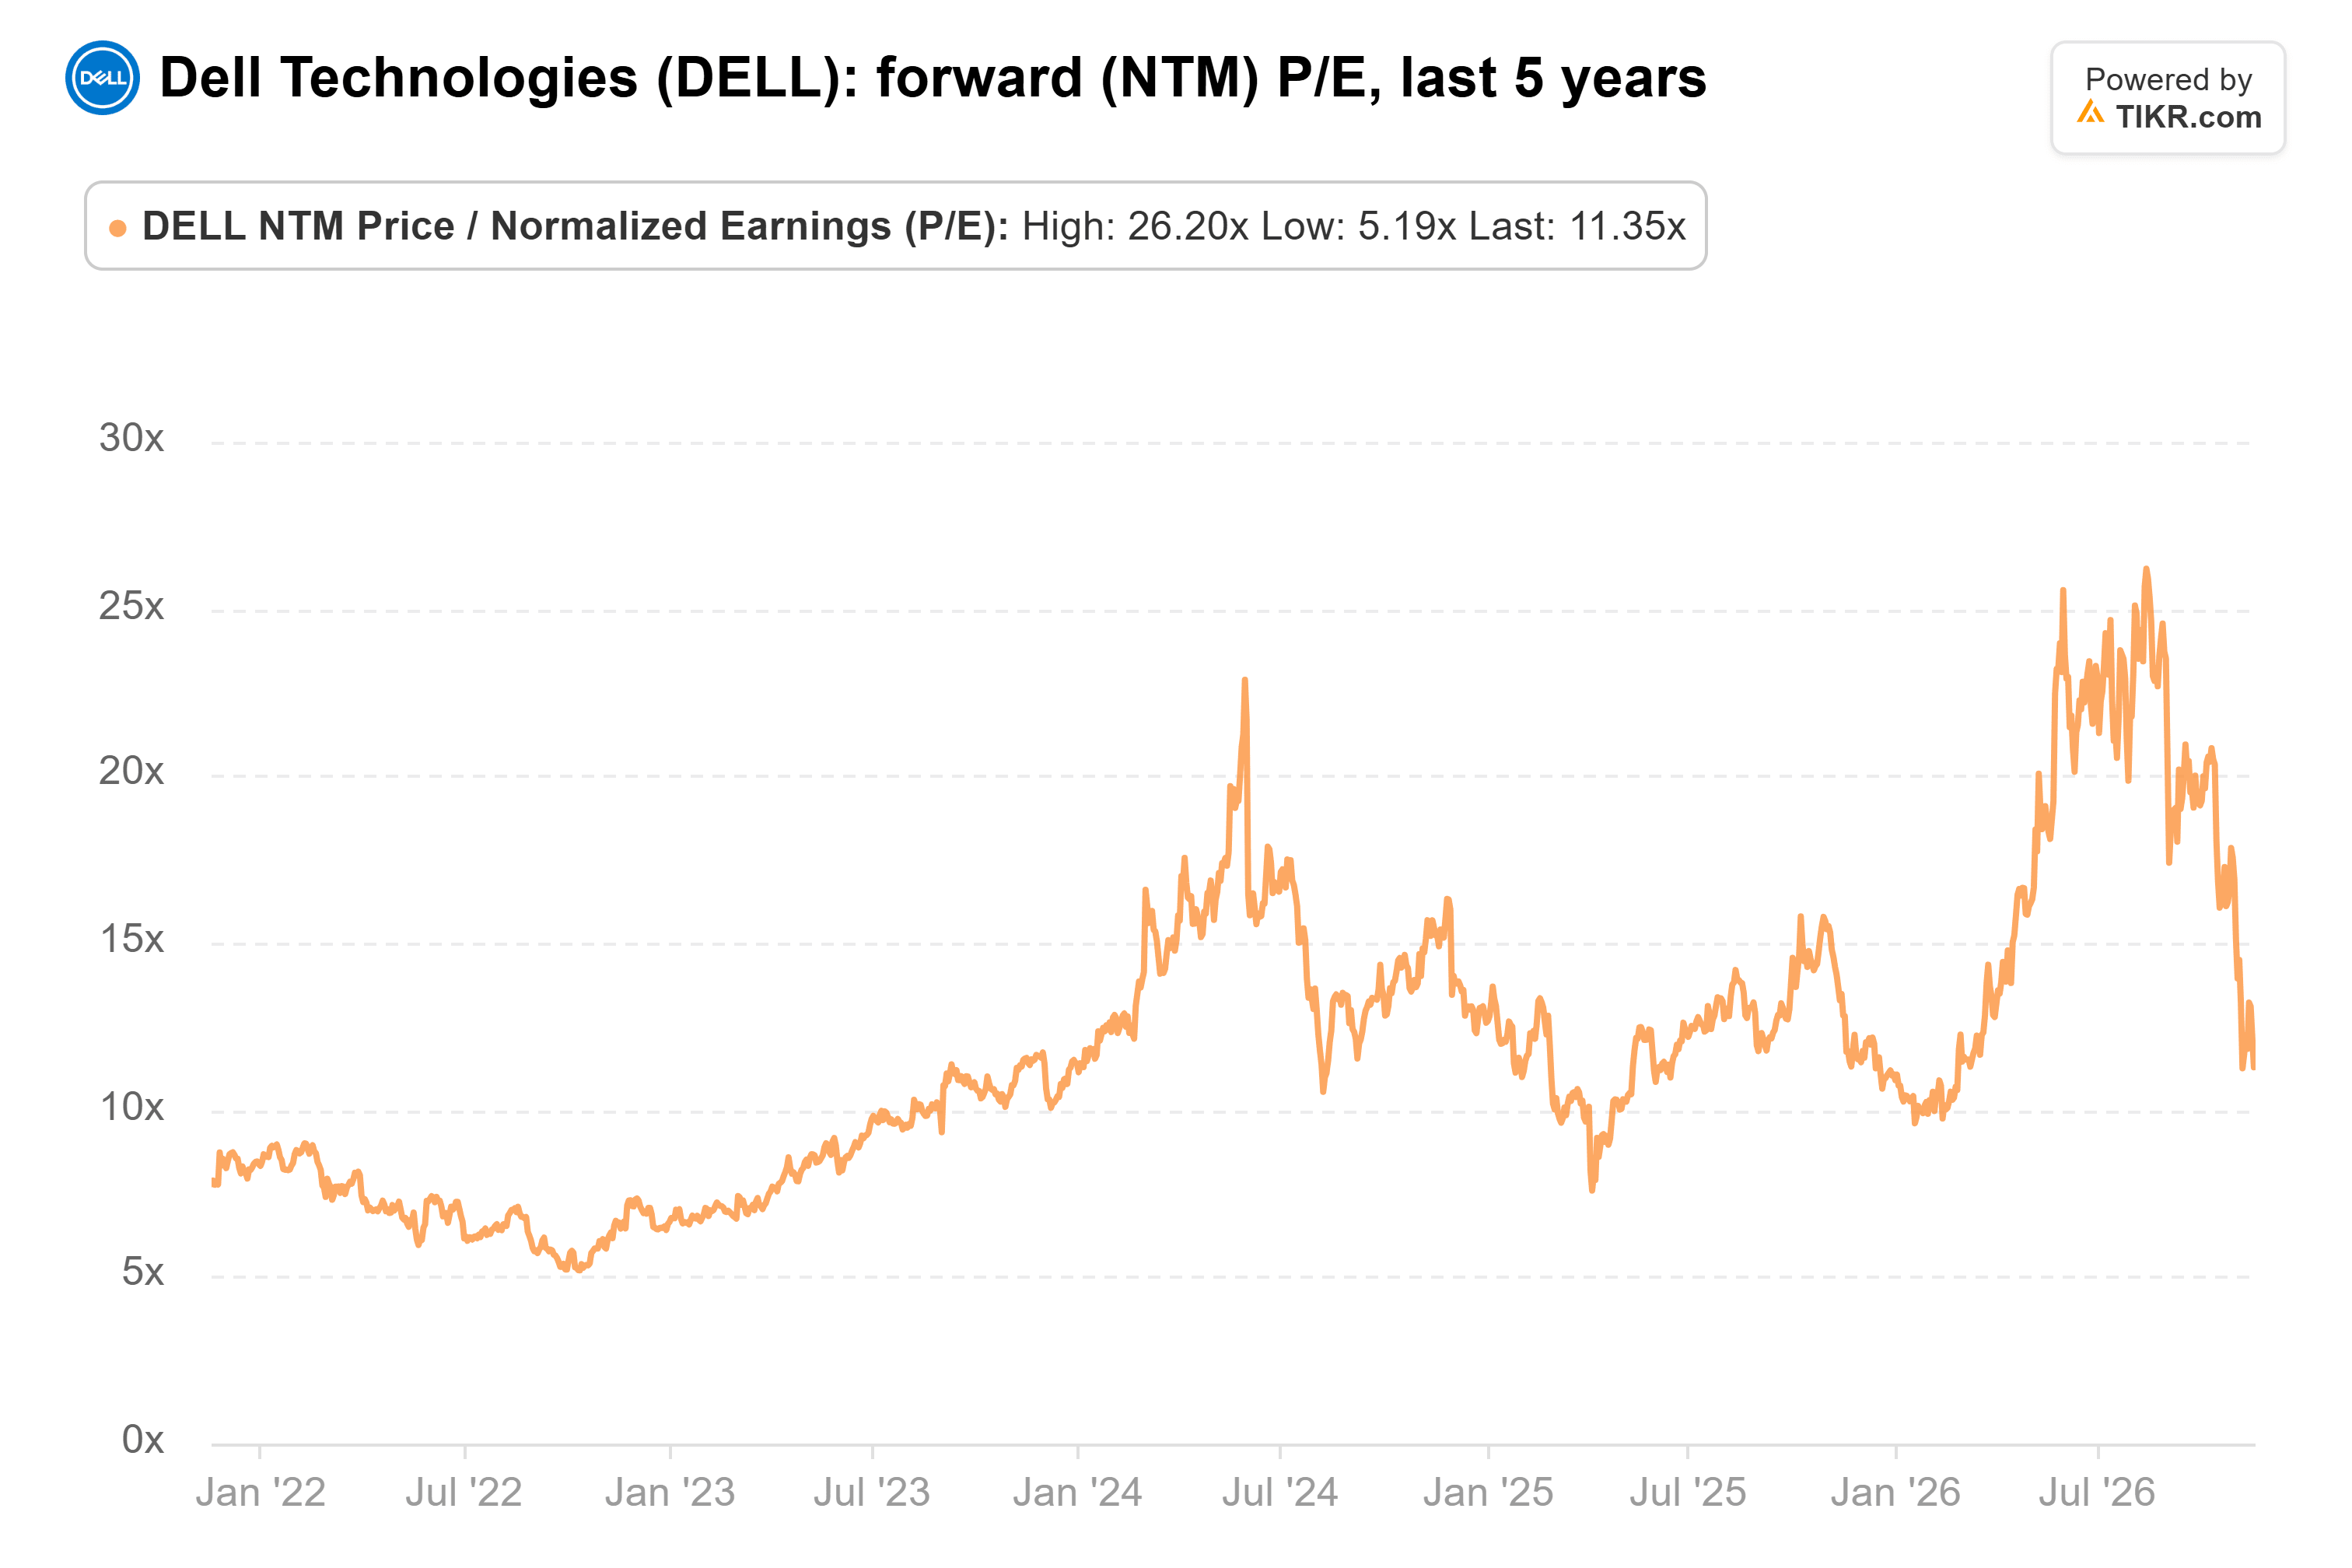
Dell berichtet am 24. November, seine Telefonkonferenz findet um 15:30 Uhr Central Time statt. Das Unternehmen hat eine Prognose von 19 Milliarden Dollar Umsatz mit AI-Servern für das Quartal abgegeben. Darüber hinaus möchte ich drei Dinge sehen: dass der freie Cashflow mit dem Nettoergebnis Schritt hält, dass eine Kreditausfallrückstellung unter den 122 Millionen Dollar des letzten Quartals liegt und dass die Forderungen niedrigerer Bonität bei etwa 4,4 Milliarden Dollar bleiben.
Ich würde diesen Bericht abwarten, bevor ich kaufe. Zum 11-fachen ist Dell auf eine Verlangsamung eingepreist, die die Zahlen von Cisco und Super Micro nicht zeigen. Aber wenn Dell weiterhin mehr von seinem Gewinn an Kunden ausleiht, kann eine günstige Aktie günstig bleiben.
Was ist die Aktie von Dell also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Dell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!