Die wichtigsten Punkte
- Die AMD-Aktie ist im vergangenen Jahr nach Rekordquartalen um 130 % gestiegen. Die Data-Center-Umsätze stiegen im dritten Quartal um 97 % auf 8,5 Mrd. $, und AMD gab für das vierte Quartal eine Umsatzprognose von etwa 17 Mrd. $ ab.
- Die Analysten haben ihre Gewinnschätzung für 2027 mehr als verdoppelt, sodass AMD trotz des Kursanstiegs nur knapp unter seinem 5-Jahres-Durchschnittskurs für das KGV auf Basis der Schätzungen (Forward Multiple) notiert.
- Der Rückgang vom Oktober-Hoch wurde durch Schreckensmeldungen im gesamten Chipsektor ausgelöst, wie etwa die PC-Warnung von Intel, während Kunden wie Meta weiterhin in AMDs Helios-Racks investieren.
- AMD scheint ein Kauf für geduldige Anleger zu sein. Die Kosten sind die Verwässerung durch Optionsscheine für bis zu 320 Millionen Aktien, und der nächste Test ist der Bericht Anfang Februar.
Die Aktie von Advanced Micro Devices (AMD) ist im vergangenen Jahr um 130 % gestiegen, und ihre eigenen Rekordquartale waren dafür hauptsächlich verantwortlich.
AMD gewinnt weiterhin Server-Chip-Marktanteile von Intel (INTC), und Meta Platforms (META) gehört zu den Kunden, die bereits ihre Helios-Racks betreiben.
TIKR verfolgt 54 Analysten zu AMD. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AMD zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. AMD-Analystenbewertungen ansehen
Rekordquartale haben den Anstieg begründet
Der Anstieg basiert auf zwei Berichten:
- Zweites Quartal (4. August): Der Umsatz stieg um 50 % auf 11,5 Mrd. $, und die Data-Center-Umsätze mehr als verdoppelten sich auf 6,7 Mrd. $. AMD kündigte außerdem eine Partnerschaft mit Anthropic an, um bis zu 2 Gigawatt MI450-GPUs einzusetzen.
- Drittes Quartal (3. November): Der Umsatz stieg um 45 % auf 13,4 Mrd. $, Data Center stieg um 97 % auf 8,5 Mrd. $, und der bereinigte Gewinn pro Aktie (non-GAAP EPS) stieg um 74 % auf 2,09 $.
- Prognose für das vierte Quartal: etwa 17 Mrd. $ Umsatz, ein Anstieg von etwa 66 %, bei einer bereinigten Bruttomarge (non-GAAP) von etwa 55 %.
Die Vorsitzende und CEO Lisa Su sagte in der Pressemitteilung zum dritten Quartal: "Wir erwarten, dass das Wachstum im vierten Quartal weiter anziehen wird, während wir die Produktion von Helios und 'Venedig' hochfahren." (Venedig ist AMDs neue Server-CPU.)
Meta ist ein großer Teil dieses Hochfahrens. Am 27. Oktober gab AMD bekannt, dass es 1 Mrd. $ in das Aktienangebot von Meta investieren wird und dass Helios bei Meta läuft. Meta prognostiziert für 2026 Investitionsausgaben (Capex) von 135 bis 145 Mrd. $. Der Free Cash Flow im dritten Quartal war jedoch negativ mit 2,1 Mrd. $. Ein Teil von AMDs Hochfahren hängt also von einem Kunden ab, der Aktien verkauft, um seinen Ausbau zu finanzieren.
Der TIKR-Konsens sieht AMDs bereinigten Gewinn pro Aktie (normalized EPS) von 8,08 $ im Jahr 2026 auf 17,64 $ im Jahr 2027 mehr als verdoppelt:
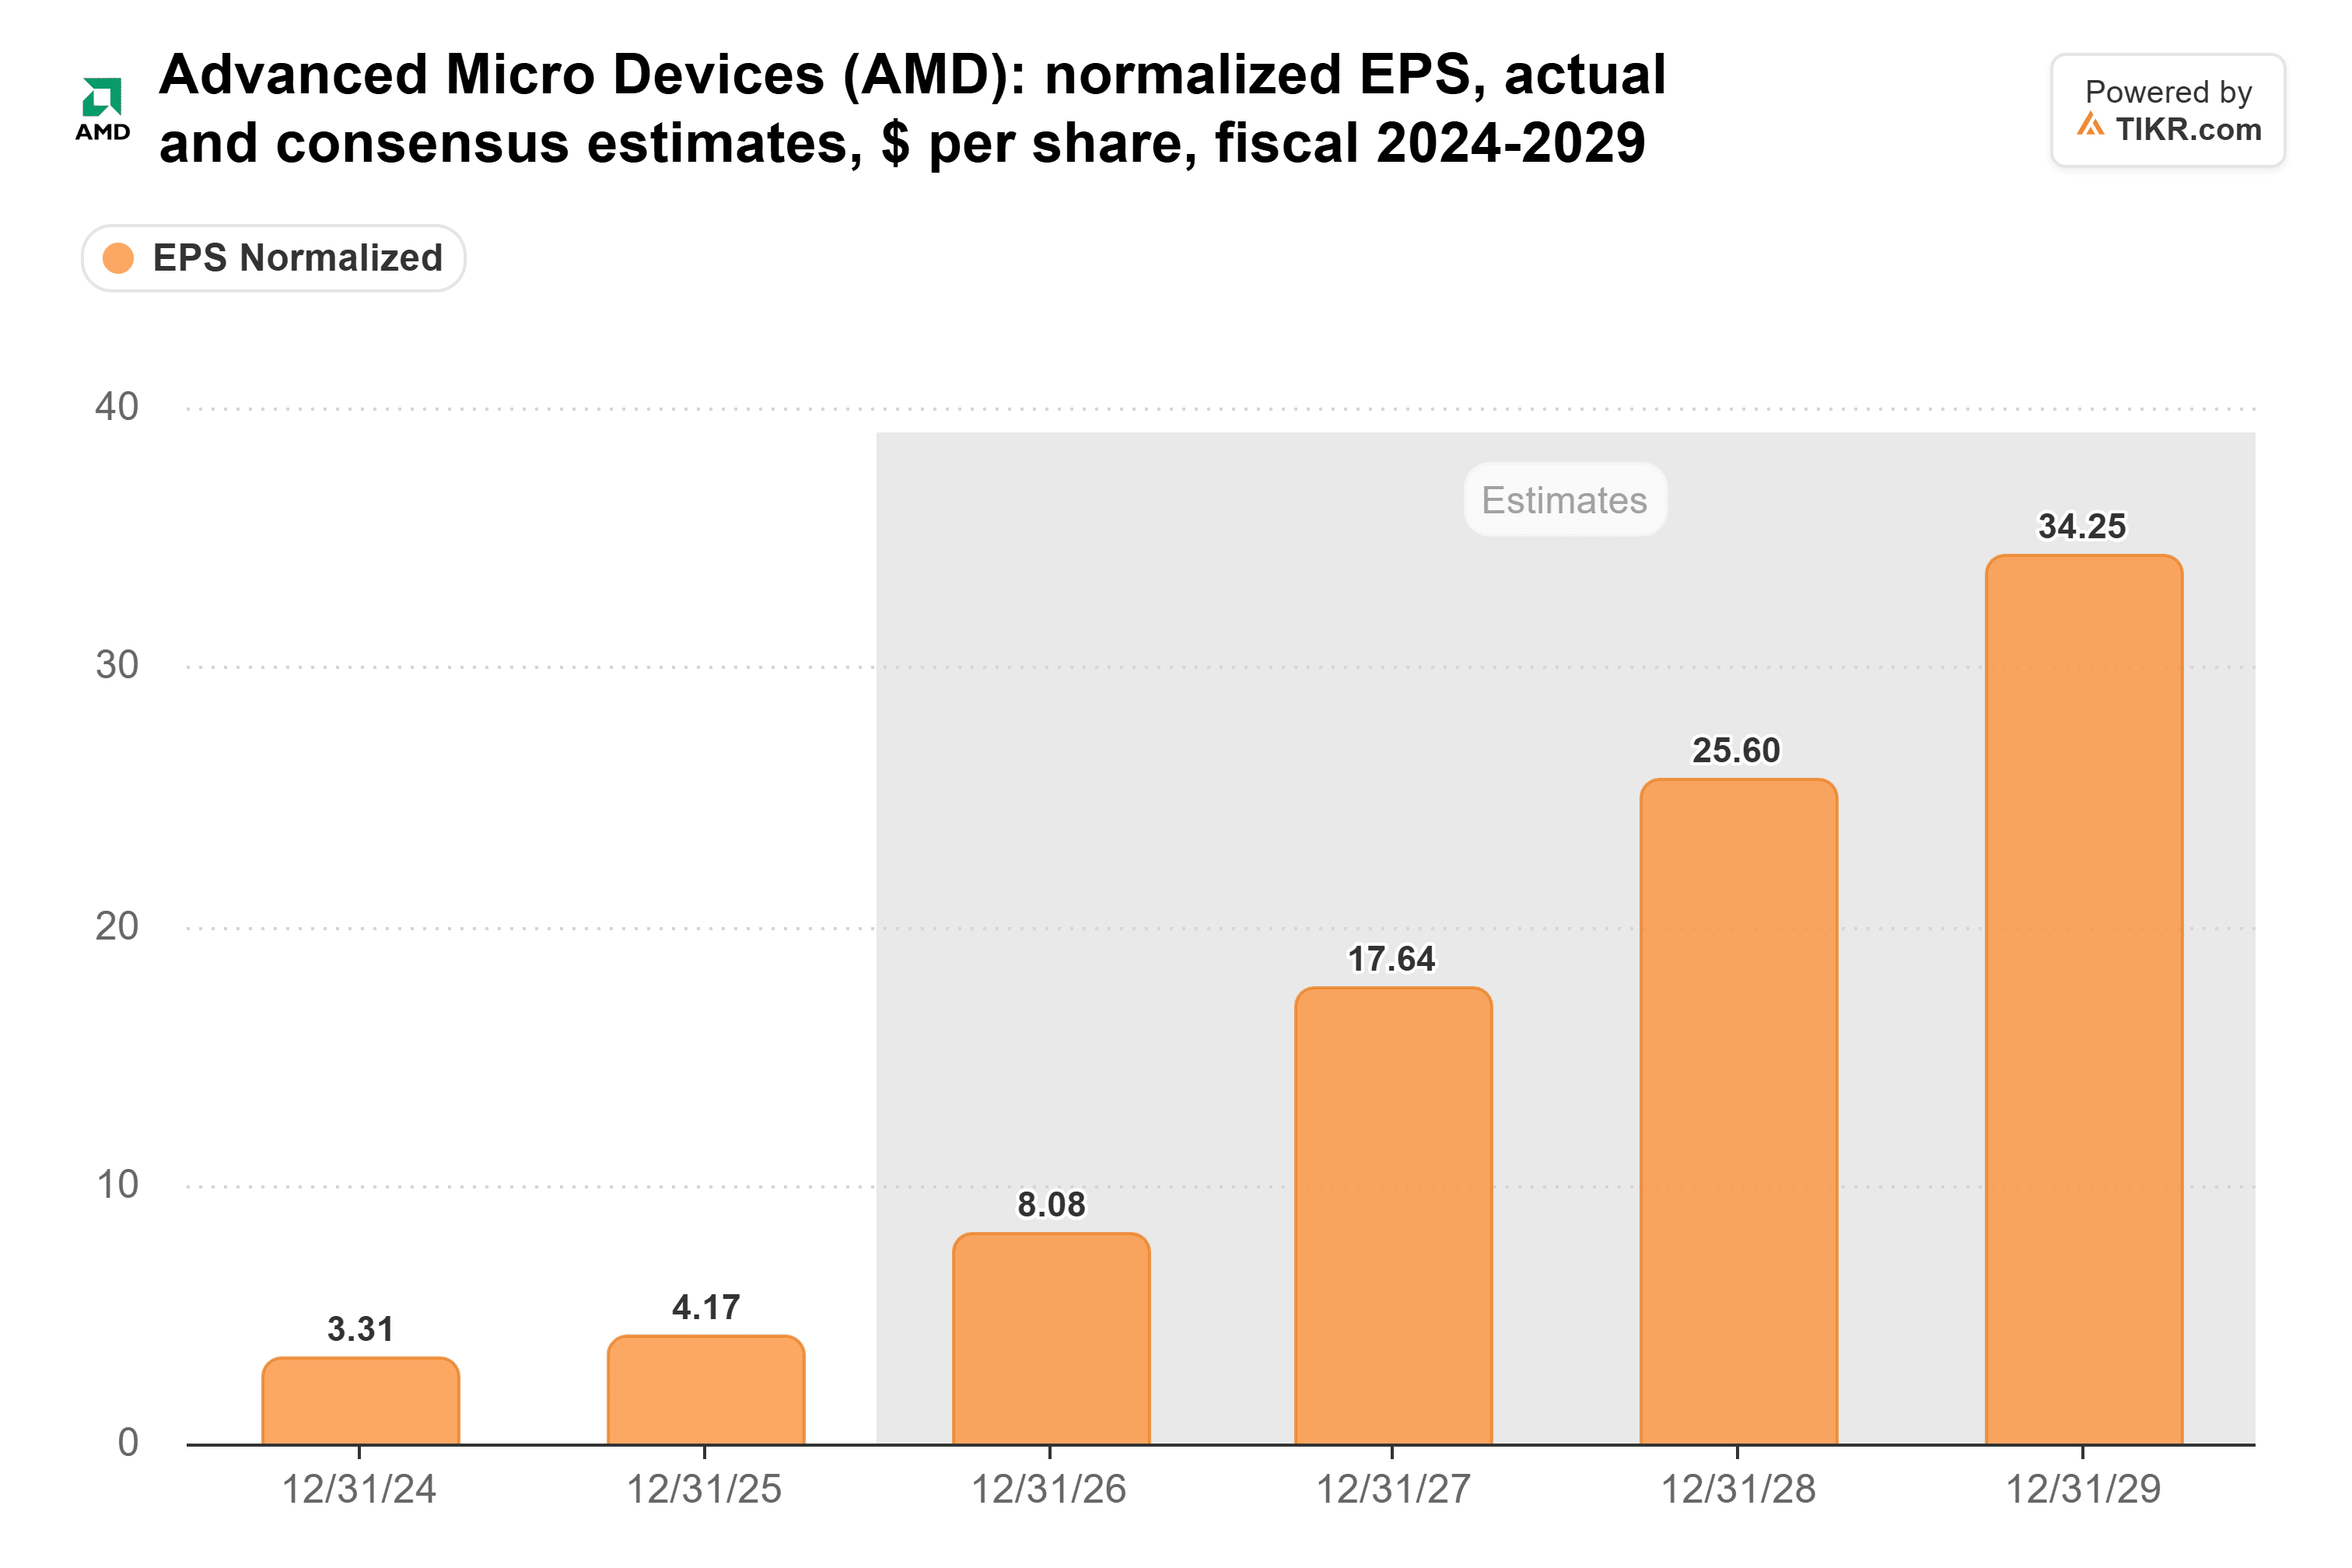
Ende September 2025 erwarteten Analysten für 2027 nur 7,43 $.
Die Verkäufe begannen anderswo
AMD notiert jetzt 20 % unter seinem Oktober-Hoch, und sein eigenes Geschäft hatte wenig damit zu tun. Intel warnte am 29. Oktober vor einer PC-Abschwächung. Am 5. November, zwei Tage nach AMDs Rekordquartal, wurden Chipsaktien aus Angst vor einer Verlangsamung des KI-Data-Center-Ausbaus aufgrund der Zwischenwahlergebnisse verkauft. Dann trat der CEO von Nvidia zurück. Am 16. November trat eine neue Regel des Handelsministeriums in Kraft, die Lizenzen für den Versand fortschrittlicher Chips in fünf Länder vorschreibt.
AMD teilt eines von Intels Problemen. Seine PC-Chip-Verkäufe stiegen im dritten Quartal nur um 7 % auf 2,9 Mrd. $. Intel erwartet derweil, dass die PC-Industrieauslieferungen in diesem Jahr um etwa 12 % und 2027 um etwa weitere 10 % sinken werden. Bei Servern hingegen kann Intel nicht genug Chips herstellen. JPMorgan schätzt, dass Intels Anteil am Server-x86-CPU-Umsatz seit November 2022 von 77 % auf 53 % gefallen ist. Intels Aktie ist im vergangenen Jahr trotzdem um 58 % gestiegen.
Nicht zu spät, wenn die Schätzungen halten
AMD ist nicht wie eine Aktie bewertet, die zu weit gelaufen ist. Sie notiert mit einem 33-fachen KGV auf Basis der Schätzungen (Forward P/E), knapp unter ihrem 5-Jahres-Durchschnitt von 35 und etwa halb so hoch wie ihr Juni-Höchststand von 67:
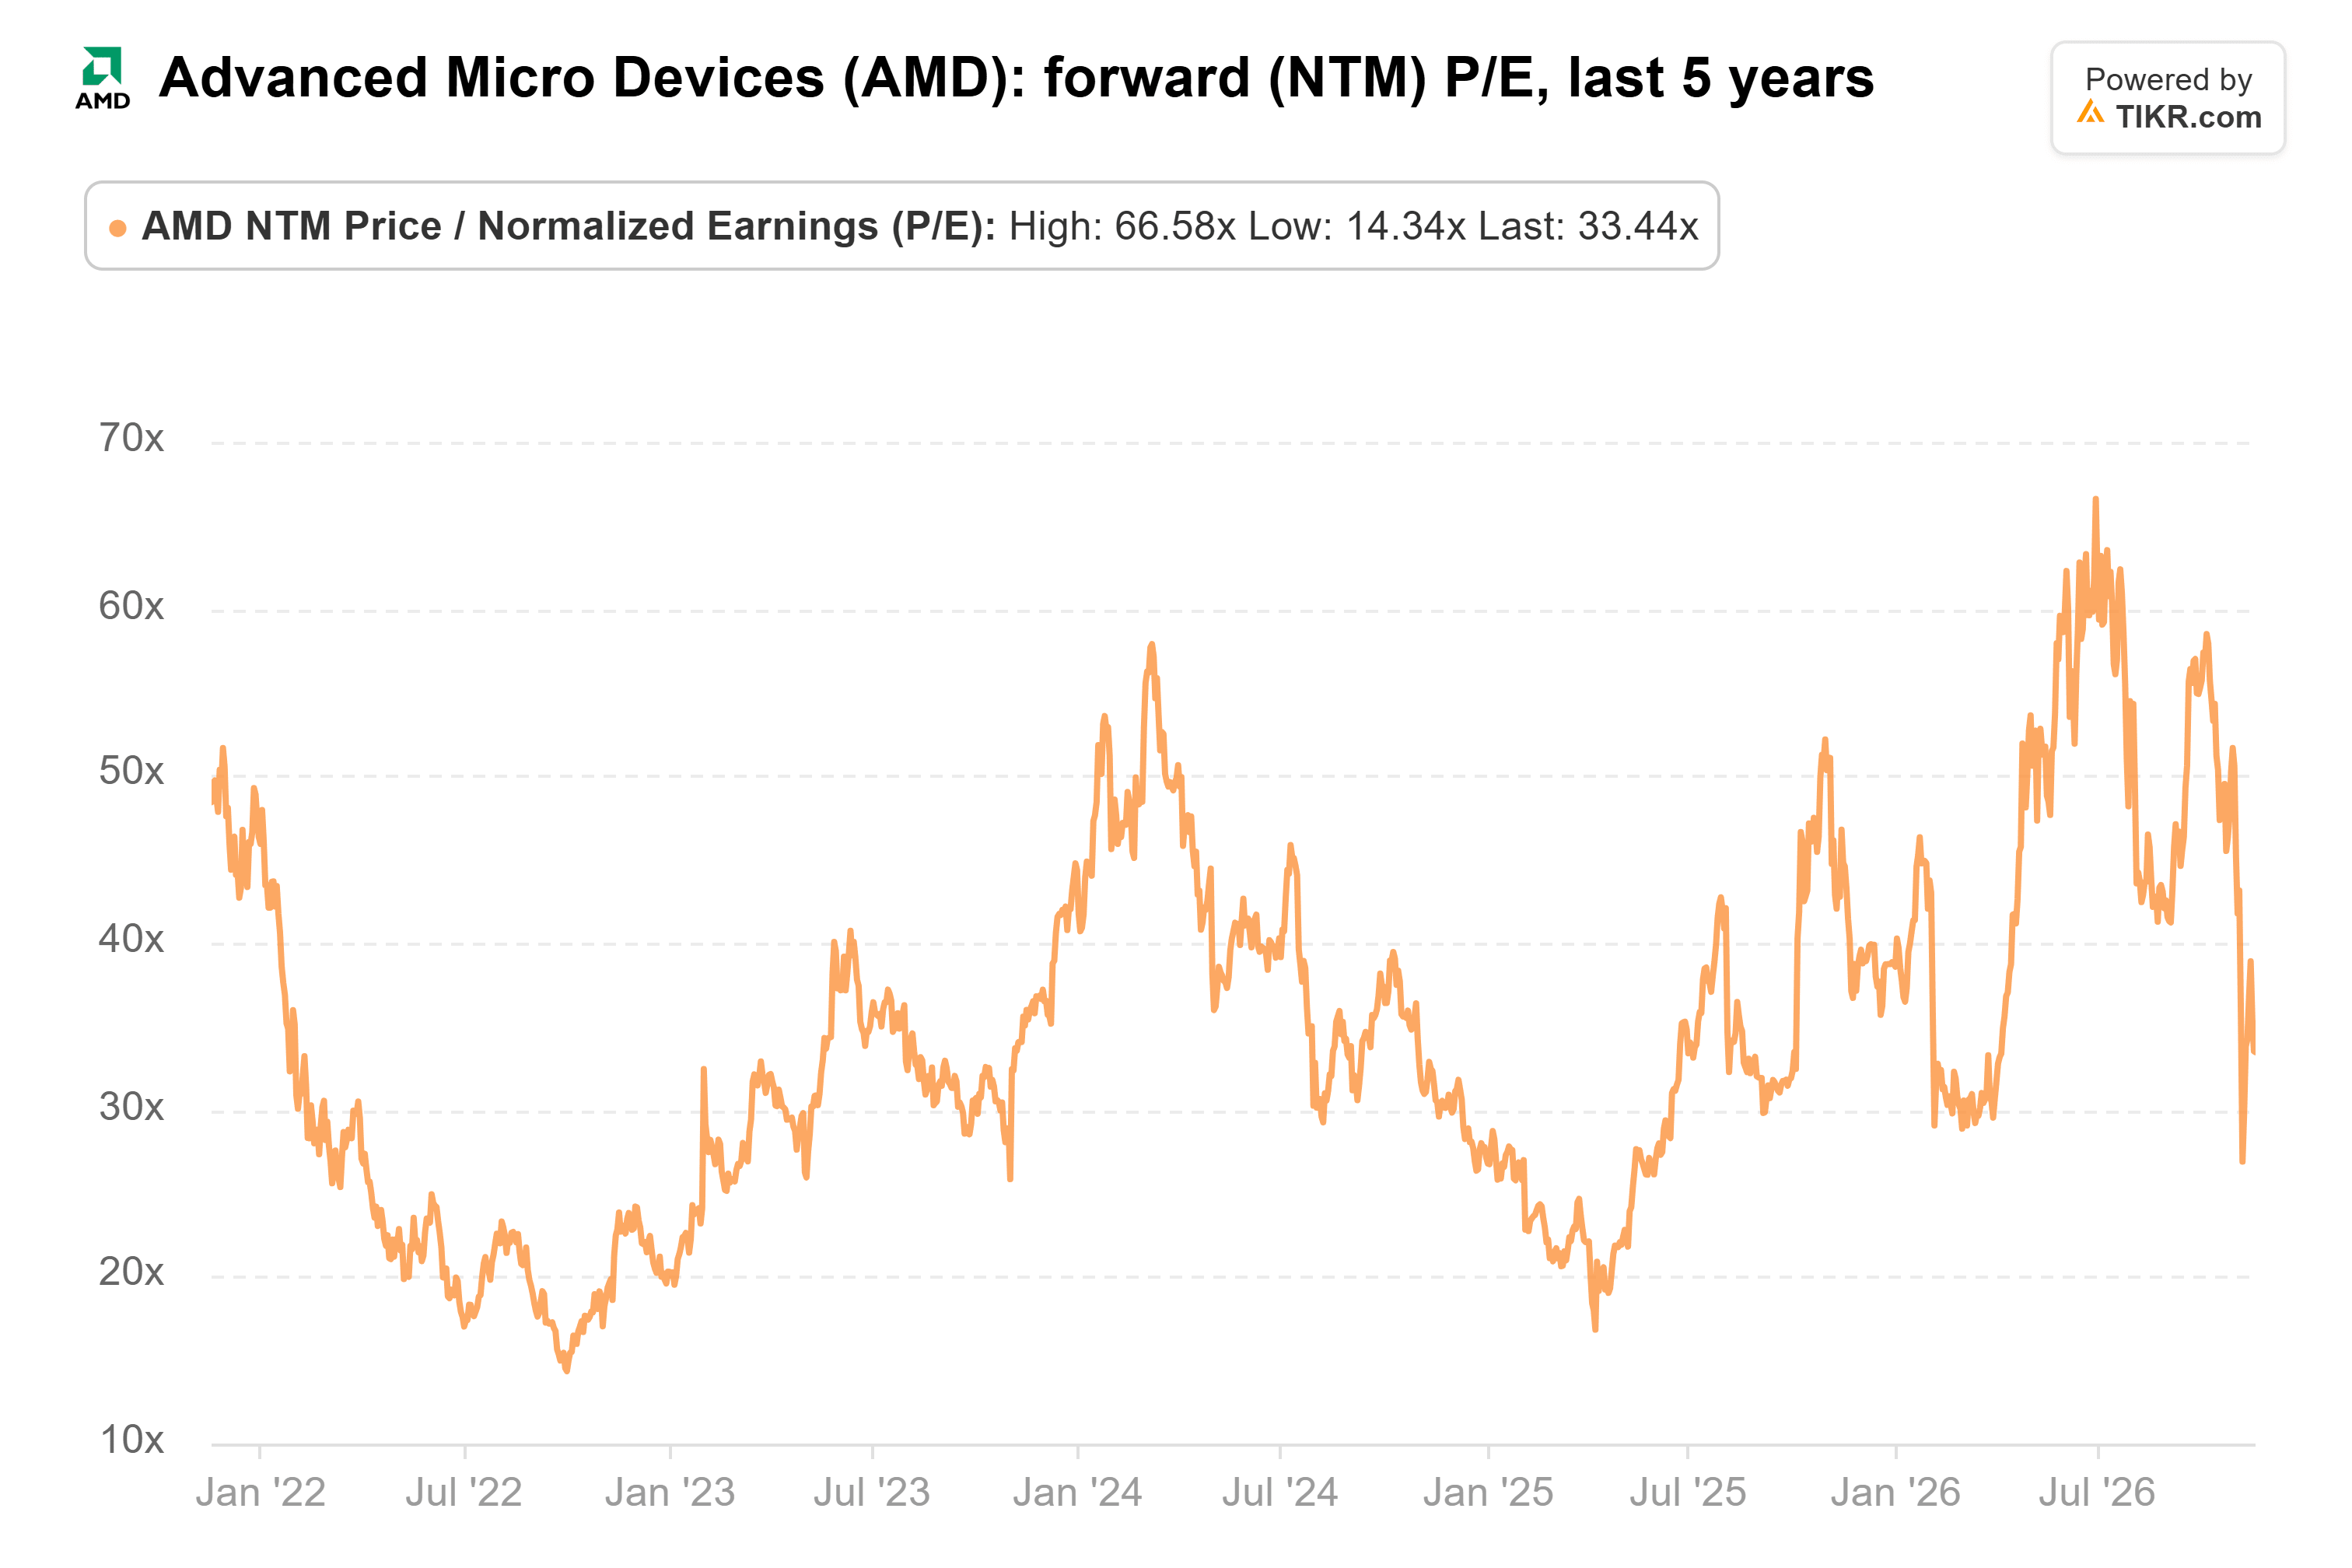
Zum letzten Schlusskurs notiert AMD mit etwa dem 30-fachen ihres Konsensgewinns für 2027.
Die Kosten sind Verwässerung. OpenAI und Meta halten Optionsscheine für bis zu 320 Millionen AMD-Aktien zu einem Cent pro Stück, etwa ein Fünftel der ausgegebenen Aktien. Der Free Cash Flow sank im dritten Quartal außerdem auf 554 Mio. $ von 1,56 Mrd. $ im zweiten Quartal. Die Lagerbestiege stiegen um etwa 3 Mrd. $ vor dem Hochfahren von Helios und Venedig.
Trotzdem halte ich AMD für einen Kauf für geduldige Anleger. Die Analystenschätzung für 2027 hat sich in etwa einem Jahr mehr als verdoppelt. Bei ihrem üblichen KGV muss AMD nur noch diese Zahlen liefern.
Der nächste Test ist der Bericht für das vierte Quartal, der Anfang Februar erwartet wird. Ein Umsatz nahe der Prognose von 17 Mrd. $ mit einer bereinigten Bruttomarge (non-GAAP) von 55 % oder besser würde bestätigen, dass Helios wie geplant hochfährt. Eine Verfehlung bei beidem würde die Schätzungen für 2027 in Frage stellen.
Was ist die AMD-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AMD wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!