Die wichtigsten Punkte
- Datadog fiel am 4. November um mehr als 12 %, nachdem das Unternehmen eine flache Prognose für das vierte Quartal abgegeben hatte, da sein größter Kunde, ein KI-Unternehmen, seine Nutzung auf das vertragliche Minimum reduziert.
- Analysten haben ihre Schätzung für das normalisierte EPS 2027 dennoch auf 3,16 $ von 2,98 $ angehoben, sodass der gesamte Rückgang auf ein niedrigeres KGV zurückzuführen ist.
- Die höhere Prognose von Cloudflare für das vierte Quartal deutet auf ein Problem hin, das auf Datadog beschränkt ist. Snowflake legt als nächstes am 2. Dezember seine Zahlen vor.
- Die steigende Schätzung für 2027 wiegt schwerer als das flache Quartal, obwohl die Prognose für 2027 im Februar die Schätzungen wieder nach unten drücken könnte.
Datadog (DDOG) fiel am 4. November, dem Tag, an dem das Unternehmen seine Umsatzprognose für das vierte Quartal auf 1,19 bis 1,20 Milliarden US-Dollar festlegte, um mehr als 12 %. Das entspricht dem Niveau des gerade für das dritte Quartal gemeldeten Umsatzes von 1,20 Milliarden US-Dollar.
Doch Analysten gingen aus demselben Bericht mit der Erwartung hervor, dass Datadog 2027 mehr verdienen wird.
In einer Folge des RiskReversal Pod vom 17. November ordnete Matthew Hedberg, Software-Analyst bei RBC Capital Markets, Datadog einer kleinen Gruppe zu: „Ich habe bei fünf oder sechs Namen, die ich abdecke, eine klare KI-Führerschaft gesehen, wo es eine echte Beschleunigung gibt, wie bei einem Datadog oder einem Cloudflare oder CrowdStrike oder einem Palo Alto und einem Snowflake.“ Daher müssen Cloudflare (NET)- und Snowflake (SNOW)-Aktionäre wissen, ob die Kürzung eines KI-Kunden bei Datadog Halt macht.
Ein Kunde, ein flaches Quartal
Der Umsatz im dritten Quartal stieg um 35 %. Das Problem ist der größte Kunde von Datadog, ein ungenanntes KI-Unternehmen, das seine Nutzung reduziert. Die Prognose für das vierte Quartal rechnet nur mit dessen Mindestverpflichtung, was einem Wachstum von 25 % bis 26 % entspricht, oder einem Wachstum im niedrigen bis mittleren 30er-Prozentbereich ohne diesen Kunden.
Alles, was es über diese Untergrenze hinaus ausgibt, ist Umsatz, den die Prognose nicht berücksichtigt, und CFO David Obstler sagte, das Unternehmen habe im dritten Quartal immer noch über seinem Minimum ausgegeben. Außerhalb der KI liegt das Wachstum im hohen 20er-Bereich, das fünfte Quartal in Folge, in dem es sich beschleunigt hat.
TIKR verfolgt 49 Analysten zu Datadog. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Datadog zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Zu den Analystenbewertungen von Datadog
Anleger zahlen deutlich weniger für höhere Gewinne
Analysten haben ihre Schätzungen dennoch angehoben. Der Konsens für das normalisierte EPS 2027 stieg um etwa 6 % auf 3,16 $ von 2,98 $ und hat sich seitdem auf 3,18 $ erhöht. Auch die Schätzungen für dieses Jahr und 2028 sind höher:

Bei den erwarteten höheren Gewinnen kam der gesamte Rückgang aus dem zukünftigen KGV. Datadog notiert bei etwa dem 56-fachen der zukünftigen Gewinne, gegenüber dem 103-fachen Ende September:

Das liegt nicht weit über dem Tiefststand von 47x im Februar und deutlich unter dem Durchschnitt von 76x, den Datadog seit Ende 2022 an Quartalsenden erreicht hat.
Der Rest der KI-Gruppe beschleunigt sich weiter
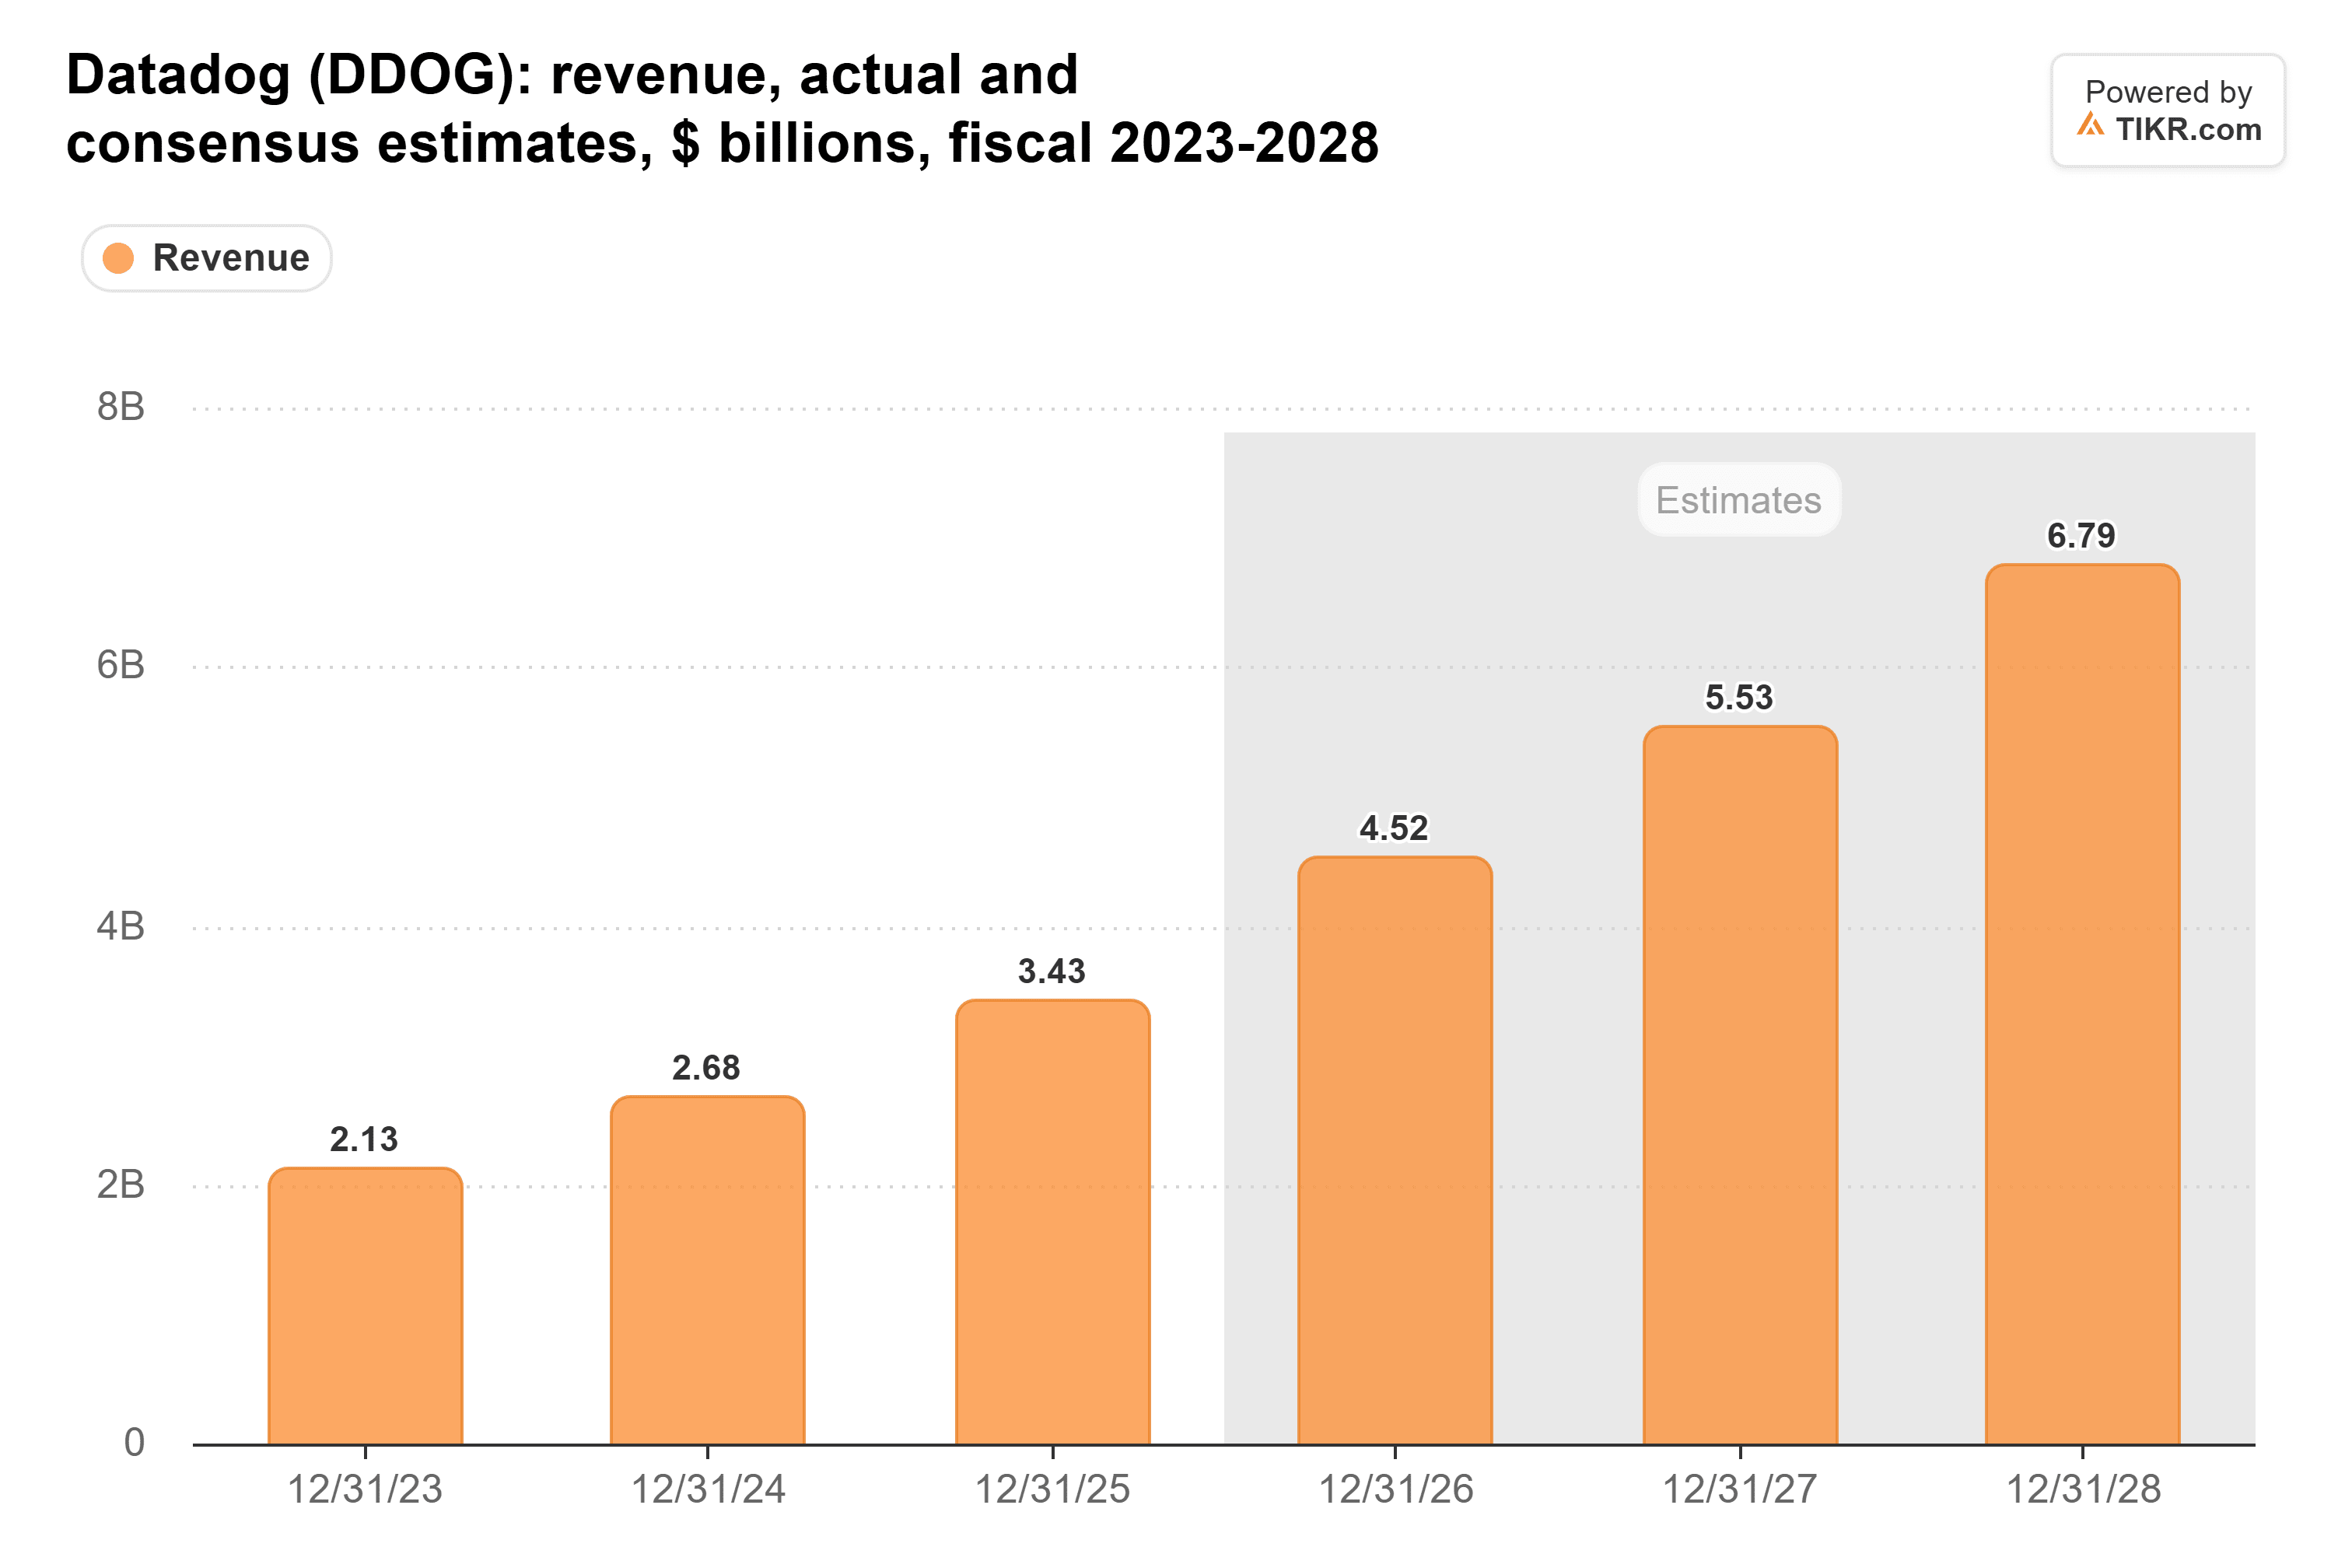
Analysten erwarten weiterhin, dass der Umsatz 2027 und 2028 nach etwa 32 % in diesem Jahr um etwa 22 % bis 23 % pro Jahr wachsen wird:
Der Bericht von Cloudflare am nächsten Tag deutet in die gleiche Richtung: Der Umsatz im dritten Quartal stieg um 39 % auf 782,5 Millionen US-Dollar, und das Unternehmen prognostizierte für das vierte Quartal 845 bis 846 Millionen US-Dollar, einen weiteren Schritt nach oben. Ein breiter Rückzug der KI-Käufer hätte wahrscheinlich auch Cloudflare getroffen.
Snowflake legt als nächstes am 2. Dezember seine Zahlen vor, nachdem der Produktumsatz im Quartal, das am 31. Juli endete, um 37 % gestiegen war. Ein Produktumsatz nahe der Obergrenze der Prognose von 1,59 Milliarden US-Dollar würde darauf hindeuten, dass KI-Kunden weiterhin bei verschiedenen Anbietern kaufen, während eine Verfehlung die Kürzung von Datadog wie den Beginn eines breiteren Trends aussehen lassen würde.
Der Haken liegt in den bereinigten Zahlen
Das normalisierte EPS lässt Aktienvergütungen außer Acht, die 21,9 % des Umsatzes von Datadog im Jahr 2025 ausmachten. Es beinhaltet auch Zinsen auf 5,2 Milliarden US-Dollar an Bargeld und Wertpapieren, und das Management prognostizierte für 2026 etwa 180 Millionen US-Dollar an Nettozins- und sonstigen Erträgen, was etwa 0,38 US-Dollar pro Aktie entspricht. Eine große Übernahme würde diesen Teil der Gewinne schmälern. Und die Prognose für das vierte Quartal senkt die bereinigte Betriebsmarge auf etwa 24 % von 28 %.
Meiner Ansicht nach verdient die steigende Schätzung für 2027 mehr Gewicht als ein flaches Quartal, da der Rest des Geschäfts weiter an Fahrt gewinnt.
Der eigentliche Test kommt im Februar mit der ersten Prognose von Datadog für 2027. Sie muss die von Analysten erwarteten 5,53 Milliarden US-Dollar Umsatz im Jahr 2027, ein Wachstum von etwa 22 %, bei einer bereinigten Betriebsmarge von über 24 % stützen. Eine Prognose, die deutlich darunter liegt, würde bedeuten, dass der Markt richtig gehandelt hat, als er zuerst verkaufte.
Was ist die Datadog-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Datadog wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!