Die wichtigsten Punkte
- Mizuho hat sein Kursziel für Costco von $1.100 auf $1.150 angehoben und die Outperform-Einstufung beibehalten, hat die Aktie jedoch nach ihrem Kursanstieg von seiner Top-Pick-Liste genommen.
- Mizuho argumentiert mit den Umsätzen: Das Institut hält es für möglich, dass die vergleichbaren US-Umsätze von Costco im November über 10% liegen könnten.
- Basierend auf den Konsensschätzungen für das Geschäftsjahr 2028 entspricht $1.150 einem KGV von 46, was unter dem aktuellen KGV von 49 liegt, aber über dem Fünfjahresdurchschnitt von 43.
- Das Geschäftsmodell von Costco stützt die Einschätzung, aber mit nur noch 4% Aufwärtspotenzial hat die Aktie den größten Teil des Wegs zum Kursziel bereits zurückgelegt, und der Bericht am 10. Dezember ist der nächste Test.
Costco Wholesale (COST) hat in den letzten zwölf Monaten um 22% zugelegt und schloss am 17. November bei $1.110,08, 0,3% unter dem Rekordschluss vom Vortag. Am 17. November erhöhte Mizuho-Analyst David Bellinger sein Kursziel von $1.100 auf $1.150, was nur 4% über diesem Schlusskurs liegt, und behielt eine Outperform-Einstufung bei.
Er nahm Costco auch von Mizuhos Top-Pick-Liste, und zwar wegen des Kursanstiegs der Aktie in diesem Jahr.
So lauwarm kann eine optimistische Einstufung kaum sein.
Mizuho setzt auf den November
Die Nettoumsätze stiegen im Oktober um 12,6% auf $24,5 Milliarden in den vier Wochen bis zum 1. November, und die vergleichbaren Umsätze ohne Benzin und Währungseffekte stiegen um 7,3%. Am 10. November kündigte Costco eine Sonderdividende von $30 pro Aktie an, insgesamt etwa $13,3 Milliarden. Sie wird am 4. Dezember ausgezahlt, und die Aktie geht am 24. November ex Dividende.
Bellinger verweist auf eine Belebung Ende Oktober. Die vergleichbaren US-Umsätze von Costco ohne Benzin und Währungseffekte stiegen im Monat um 8,1%, und er sagt, diese Trends hielten bis Mitte November an. Er sieht "eine realistische Möglichkeit", dass die vergleichbaren US-Umsätze im November über 10% liegen.
Northcoast Research stufte Costco am 16. November aufgrund der Bewertung von Buy auf Neutral zurück, und Freedom Broker hatte es bereits am 10. November von Buy auf Hold herabgestuft.
TIKR verfolgt 41 Analysten zu Costco. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Costco zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenempfehlungen für Costco an
Geht die Rechnung bei $1.150 auf?
Das durchschnittliche Analystenziel hat sich im letzten Jahr kaum bewegt:
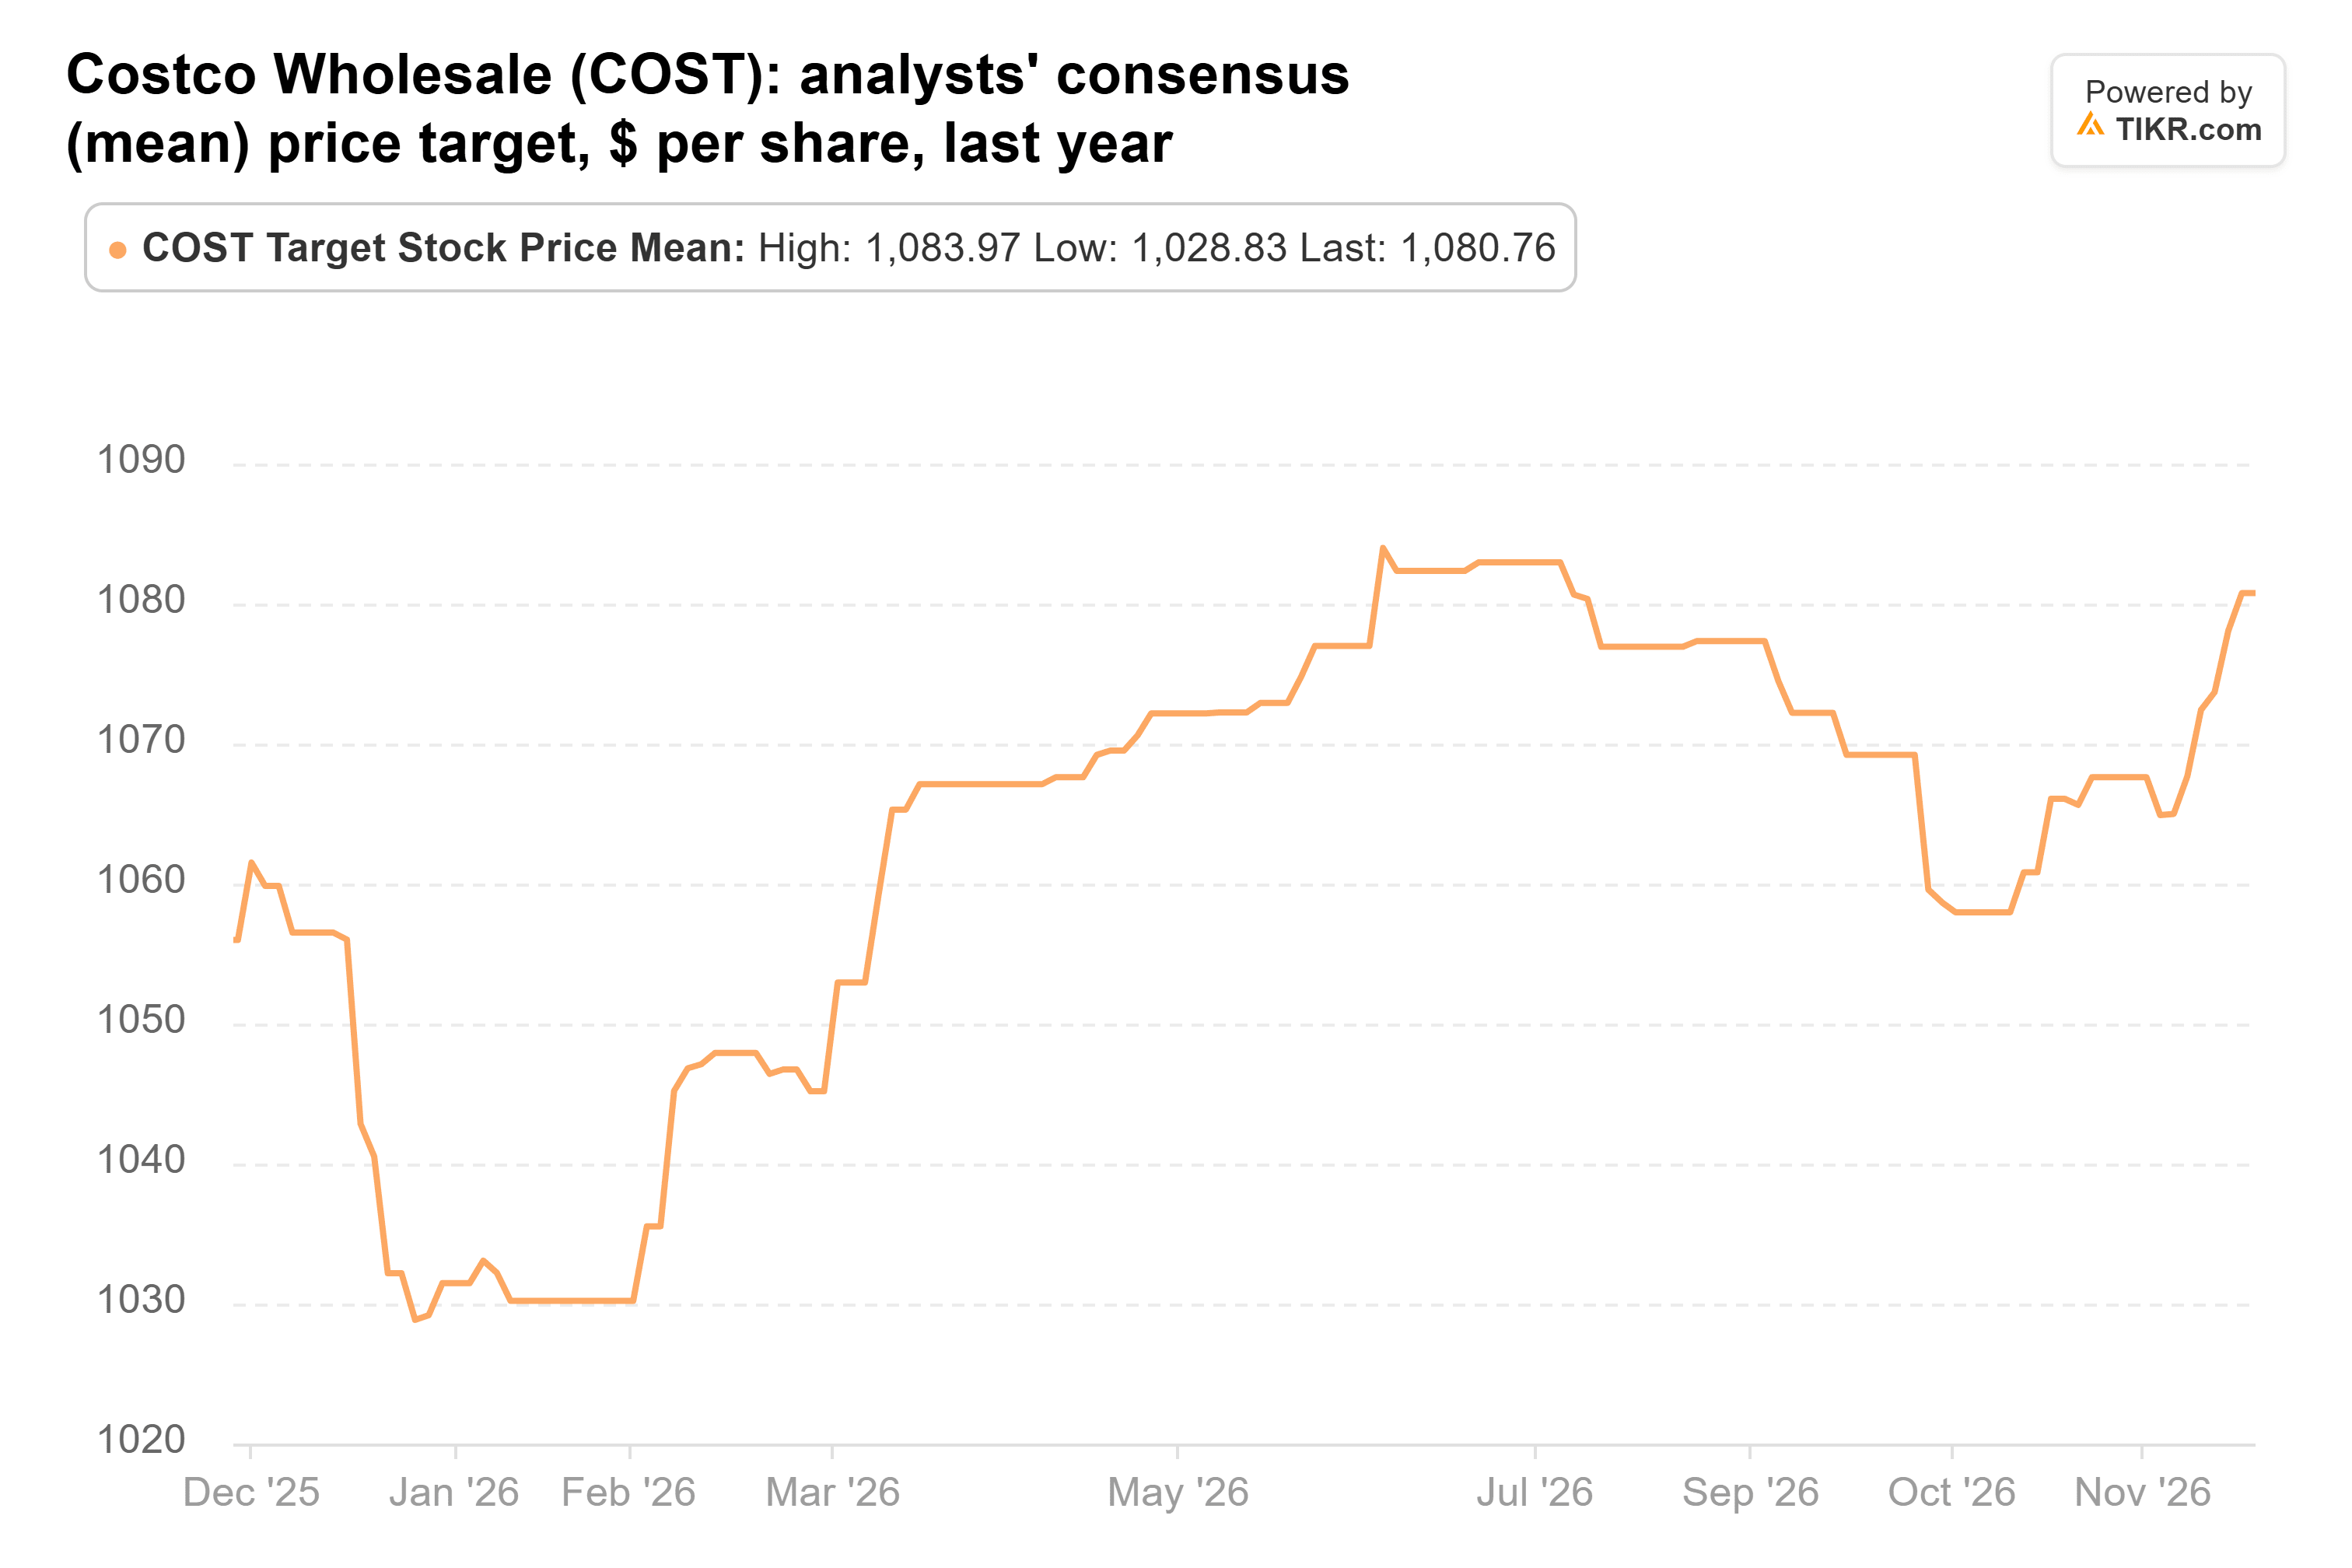
Es liegt jetzt bei $1.081, gegenüber $1.056 vor einem Jahr, was etwa 3% unter dem Schlusskurs vom 17. November liegt.
Die Analysten erwarten, dass der normalisierte Gewinn pro Aktie von $20,61 im Geschäftsjahr 2026 auf $25,04 im Geschäftsjahr 2028 steigt, was etwa 10% pro Jahr entspricht:

Diese Schätzungen sind in den letzten drei Monaten leicht gestiegen, und nichts an den Oktober-Umsätzen würde Analysten veranlassen, sie zu kürzen.
Das KGV ist der schwierigere Teil. Costco notiert mit einem KGV von 49 für die nächsten zwölf Monate, deutlich über seinem Fünfjahresdurchschnitt von 43:
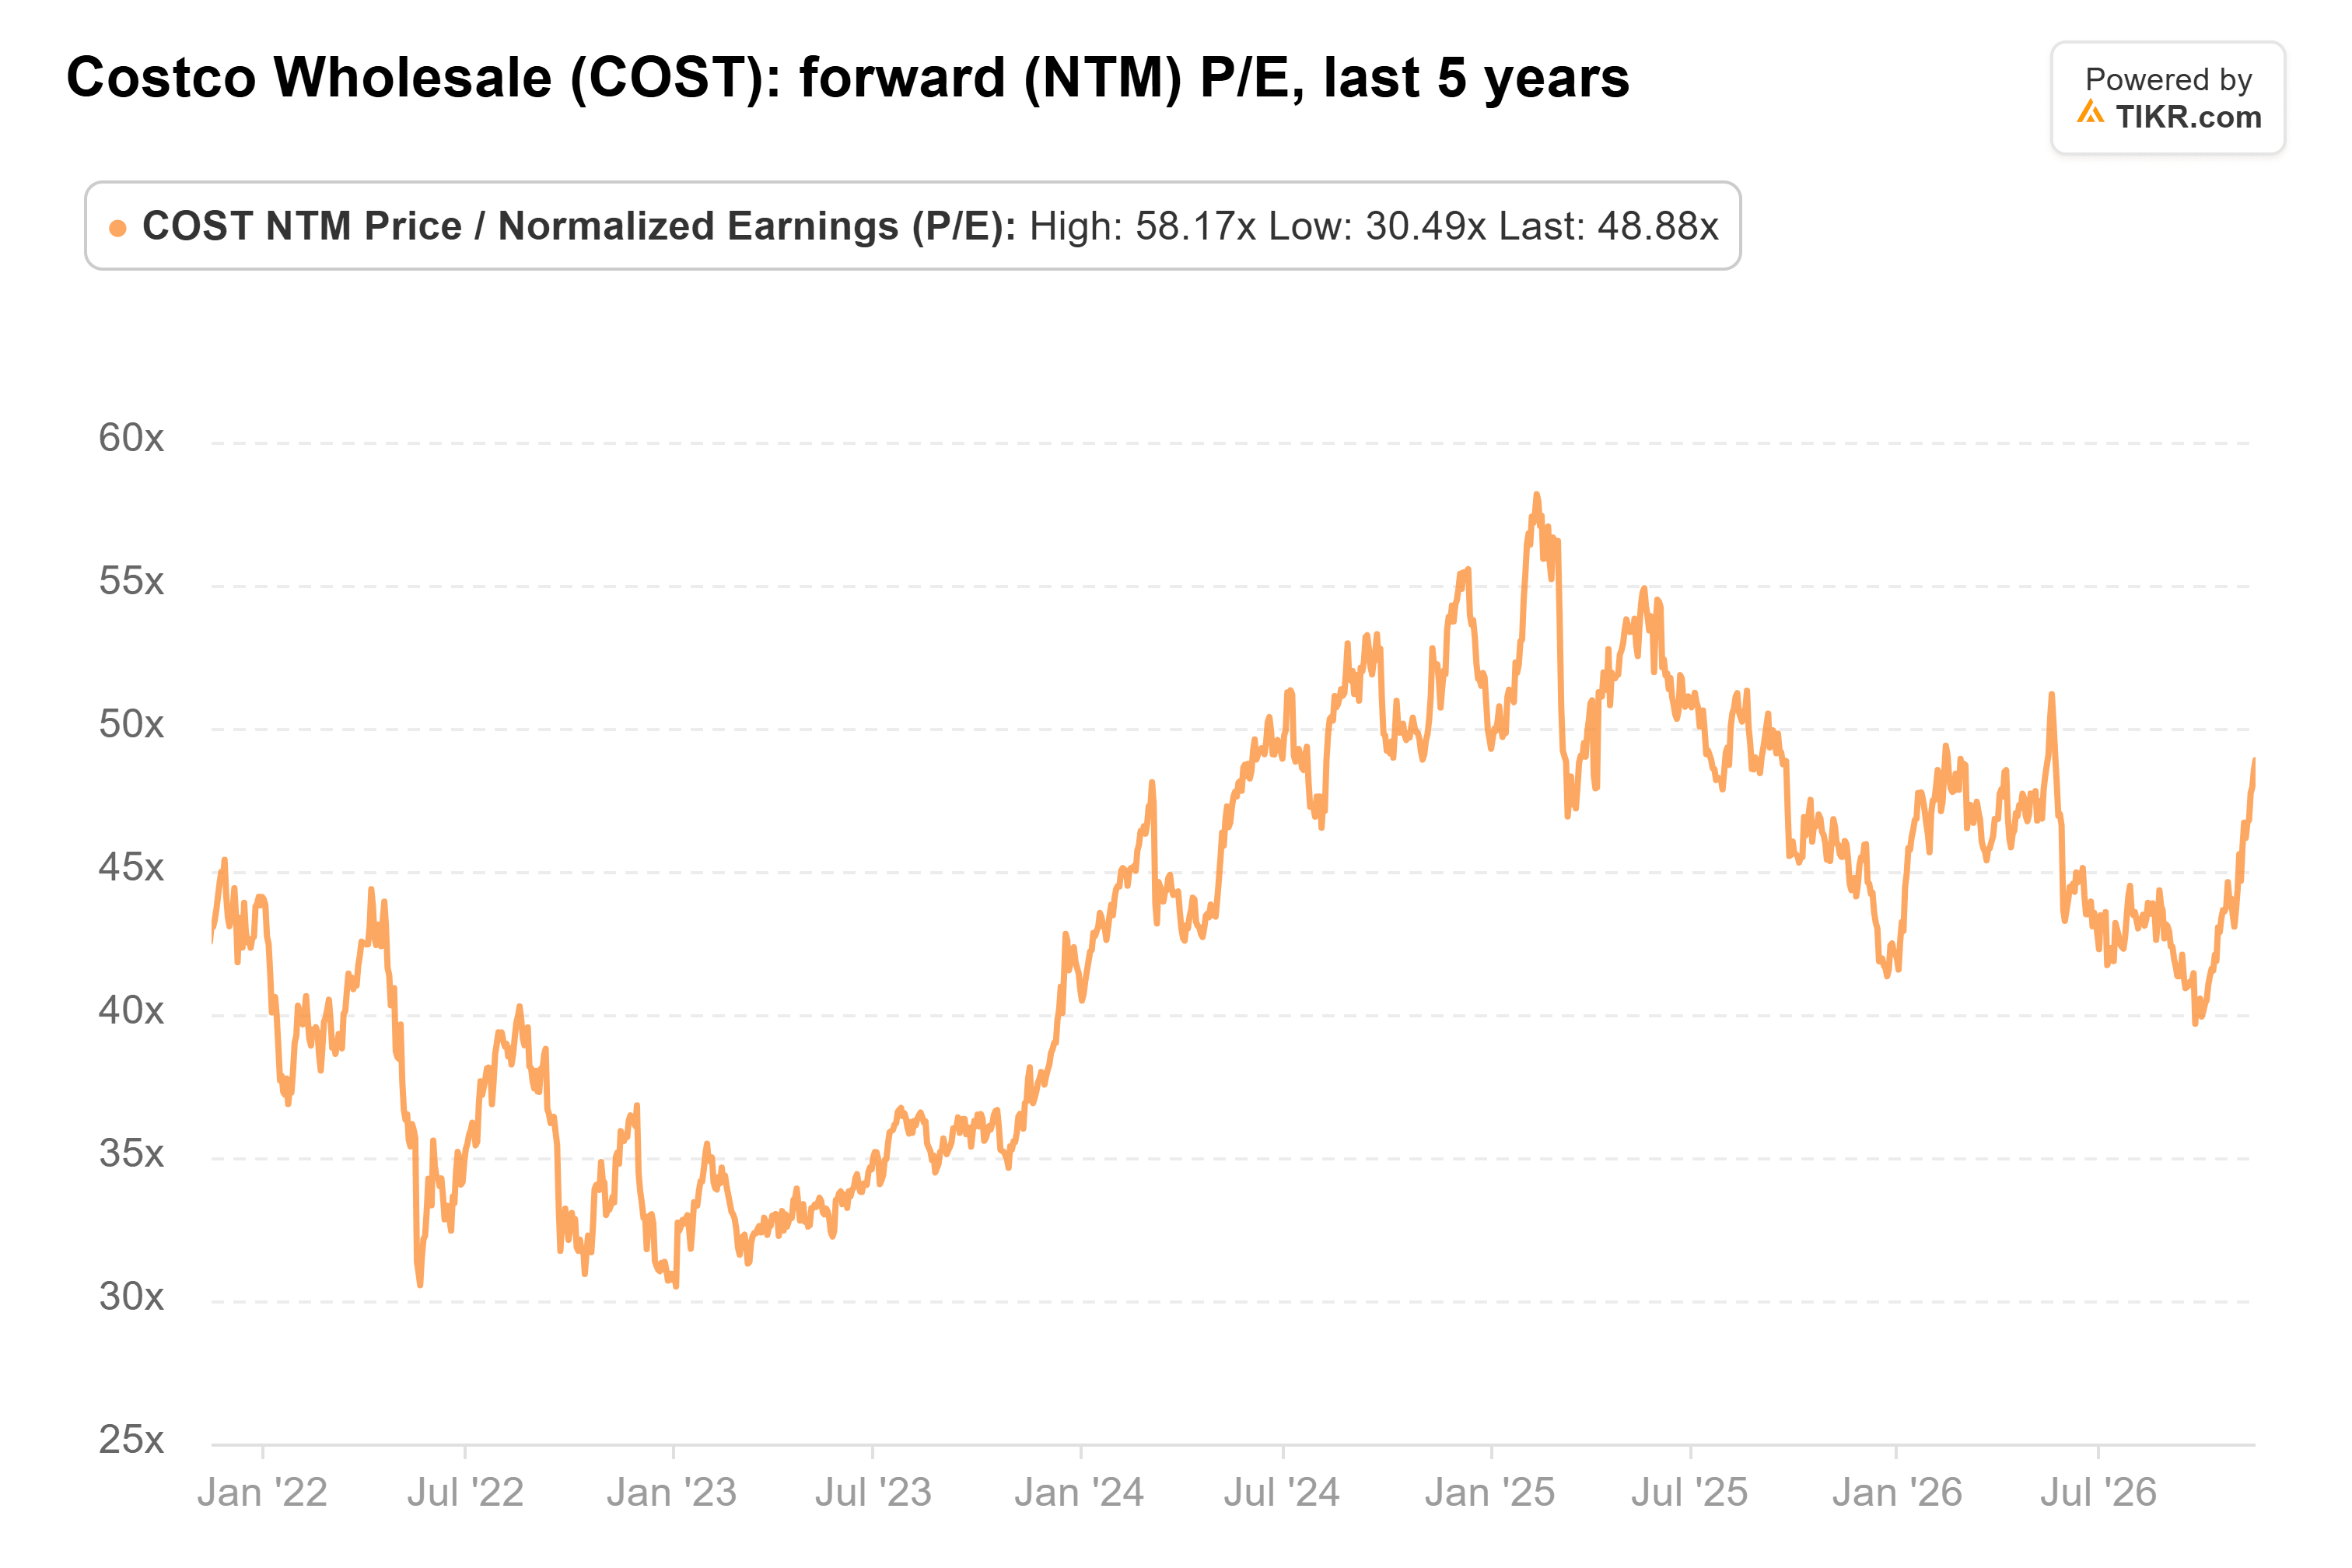
Mizuho hat seine Methode nicht veröffentlicht, aber $1.150 entspricht einem KGV von 46 basierend auf dem Konsens-Gewinn pro Aktie von $25,04 für das Geschäftsjahr 2028. Um dorthin zu gelangen, wächst der Gewinn um 10% gegenüber der Schätzung für die nächsten zwölf Monate und das KGV sinkt um 6%, bleibt damit aber immer noch über seinem Durchschnitt.
Der größte Teil des Aufwärtspotenzials ist bereits eingepreist
Das Hauptrisiko sind die Mitgliedschaften. Der Bericht für das erste Quartal, erwartet am 10. Dezember, ist der erste, der nicht mehr von der Gebührenerhöhung im September 2024 profitiert. Das Wachstum der zahlenden Mitglieder verlangsamte sich auch im vierten Quartal des Geschäftsjahres 2026 auf 3,8%, gegenüber 5,2% im ersten Quartal.
Mizuho liegt mit seiner Einschätzung des Geschäfts richtig. Dass Costco von der Top-Pick-Liste genommen wurde, deutet darauf hin, dass Bellinger auch sieht, dass die Aktie ihm vorausgelaufen ist, und das lässt für eine Aktie mit einem KGV von 49 nur noch geringes Aufwärtspotenzial.
Die Zahl, auf die man am 10. Dezember achten muss, ist das Wachstum der zahlenden Mitglieder. Alles unter den 3,8% aus dem vierten Quartal macht ein KGV von 49 schwer zu verteidigen.
Was ist die Costco-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Costco wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!