Die wichtigsten Punkte
- Truist senkte sein Kursziel für Affirm am 17. November auf 86 $ von 88 $ und behielt seine Kaufempfehlung bei. Das neue Ziel liegt immer noch 45 % über dem aktuellen Kurs.
- Truist begründete die Senkung mit niedrigeren Bewertungen bei Fintech-Kreditgebern allgemein und hob in derselben Notiz seine Schätzung für das Volumenwachstum von Affirm im Dezember-Quartal auf 35 % an.
- Affirm notiert 31 % unter seinem 52-Wochen-Schlusshoch nach einem Quartal, in dem das Volumen um 34 % wuchs, die Zahlungsausfälle jedoch auf 2,9 % stiegen.
- Das Kursziel von 86 $ entspricht etwa dem 20-fachen der geschätzten zukünftigen Gewinne und liegt damit unter dem durchschnittlichen KGV von 28, das Affirm seit September 2024 erzielt hat. Truist erscheint somit konservativ, solange die Kreditqualität stabil bleibt.
Affirm (AFRM) legte am 5. November eines seiner stärksten Quartale vor, doch die Aktie schloss am 17. November bei 59,44 $, 31 % unter ihrem 52-Wochen-Schlusshoch. An diesem Tag senkte Truist sein Kursziel auf 86 $ von 88 $ und behielt seine Kaufempfehlung bei, was immer noch ein Aufwärtspotenzial von 45 % bedeutet.
Alles wuchs, auch die Zahlungsausfälle
Affirms Quartal bis zum 30. September war fast überall stark. Das Bruttowarenvolumen (GMV) stieg um 34 % auf 14,4 Mrd. $. Der Umsatz abzüglich Transaktionskosten belief sich auf 617 Mio. $, was 4,3 % des GMV entspricht und über der Obergrenze der mittelfristigen Prognose des Managements von 3,75 % bis 4 % liegt.
Die Kreditqualität war der Schwachpunkt. Der Anteil der monatlichen Ratenkredite, die 30 oder mehr Tage überfällig waren (ohne Peloton- und Pay-in-X-Kredite), stieg auf 2,9 %. Das ist ein Anstieg um 35 Basispunkte gegenüber dem Juni-Quartal und um 9 Basispunkte gegenüber dem Vorjahreszeitraum.
Truist hob dennoch seine Wachstumsschätzung an
Vor der Veröffentlichung der Zahlen entsprach die Schätzung des Truist-Analysten Matthew Coad bereits der Obergrenze von Affirms Prognose für ein GMV-Wachstum von 30 % bis 32 % im Dezember-Quartal. Nachdem CFO Rob O’Hare sagte, das Wachstum laufe im Oktober „mit einer Rate im hohen 30er-Bereich“, erhöhte Coad seine Schätzung auf 35 %. Truist begründet das niedrigere Kursziel mit niedrigeren Zielmultiplikatoren für die meisten Fintech-Kreditgeber. Auch Cantor Fitzgerald senkte sein Ziel am 9. November auf 84 $ von 97 $, und RBC Capital senkte es am 6. November auf 83 $ von 96 $.
TIKR verfolgt 36 Analysten zu Affirm. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Affirm sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Affirm ansehen
86 $ verlangen nicht viel
Das durchschnittliche Kursziel der Wall Street liegt etwa auf dem Niveau von vor einem Jahr, obwohl die Aktie gefallen ist:

Dieser Konsens von 96 $ liegt 61 % über dem aktuellen Kurs. Die Analysten haben außerdem ihre Schätzungen für den normalisierten Gewinn pro Aktie (EPS) in den letzten drei Monaten angehoben: auf 3,96 $ von 3,72 $ für das Geschäftsjahr 2027 (das Jahr bis Juni) und auf 5,06 $ von 4,73 $ für das Geschäftsjahr 2028:
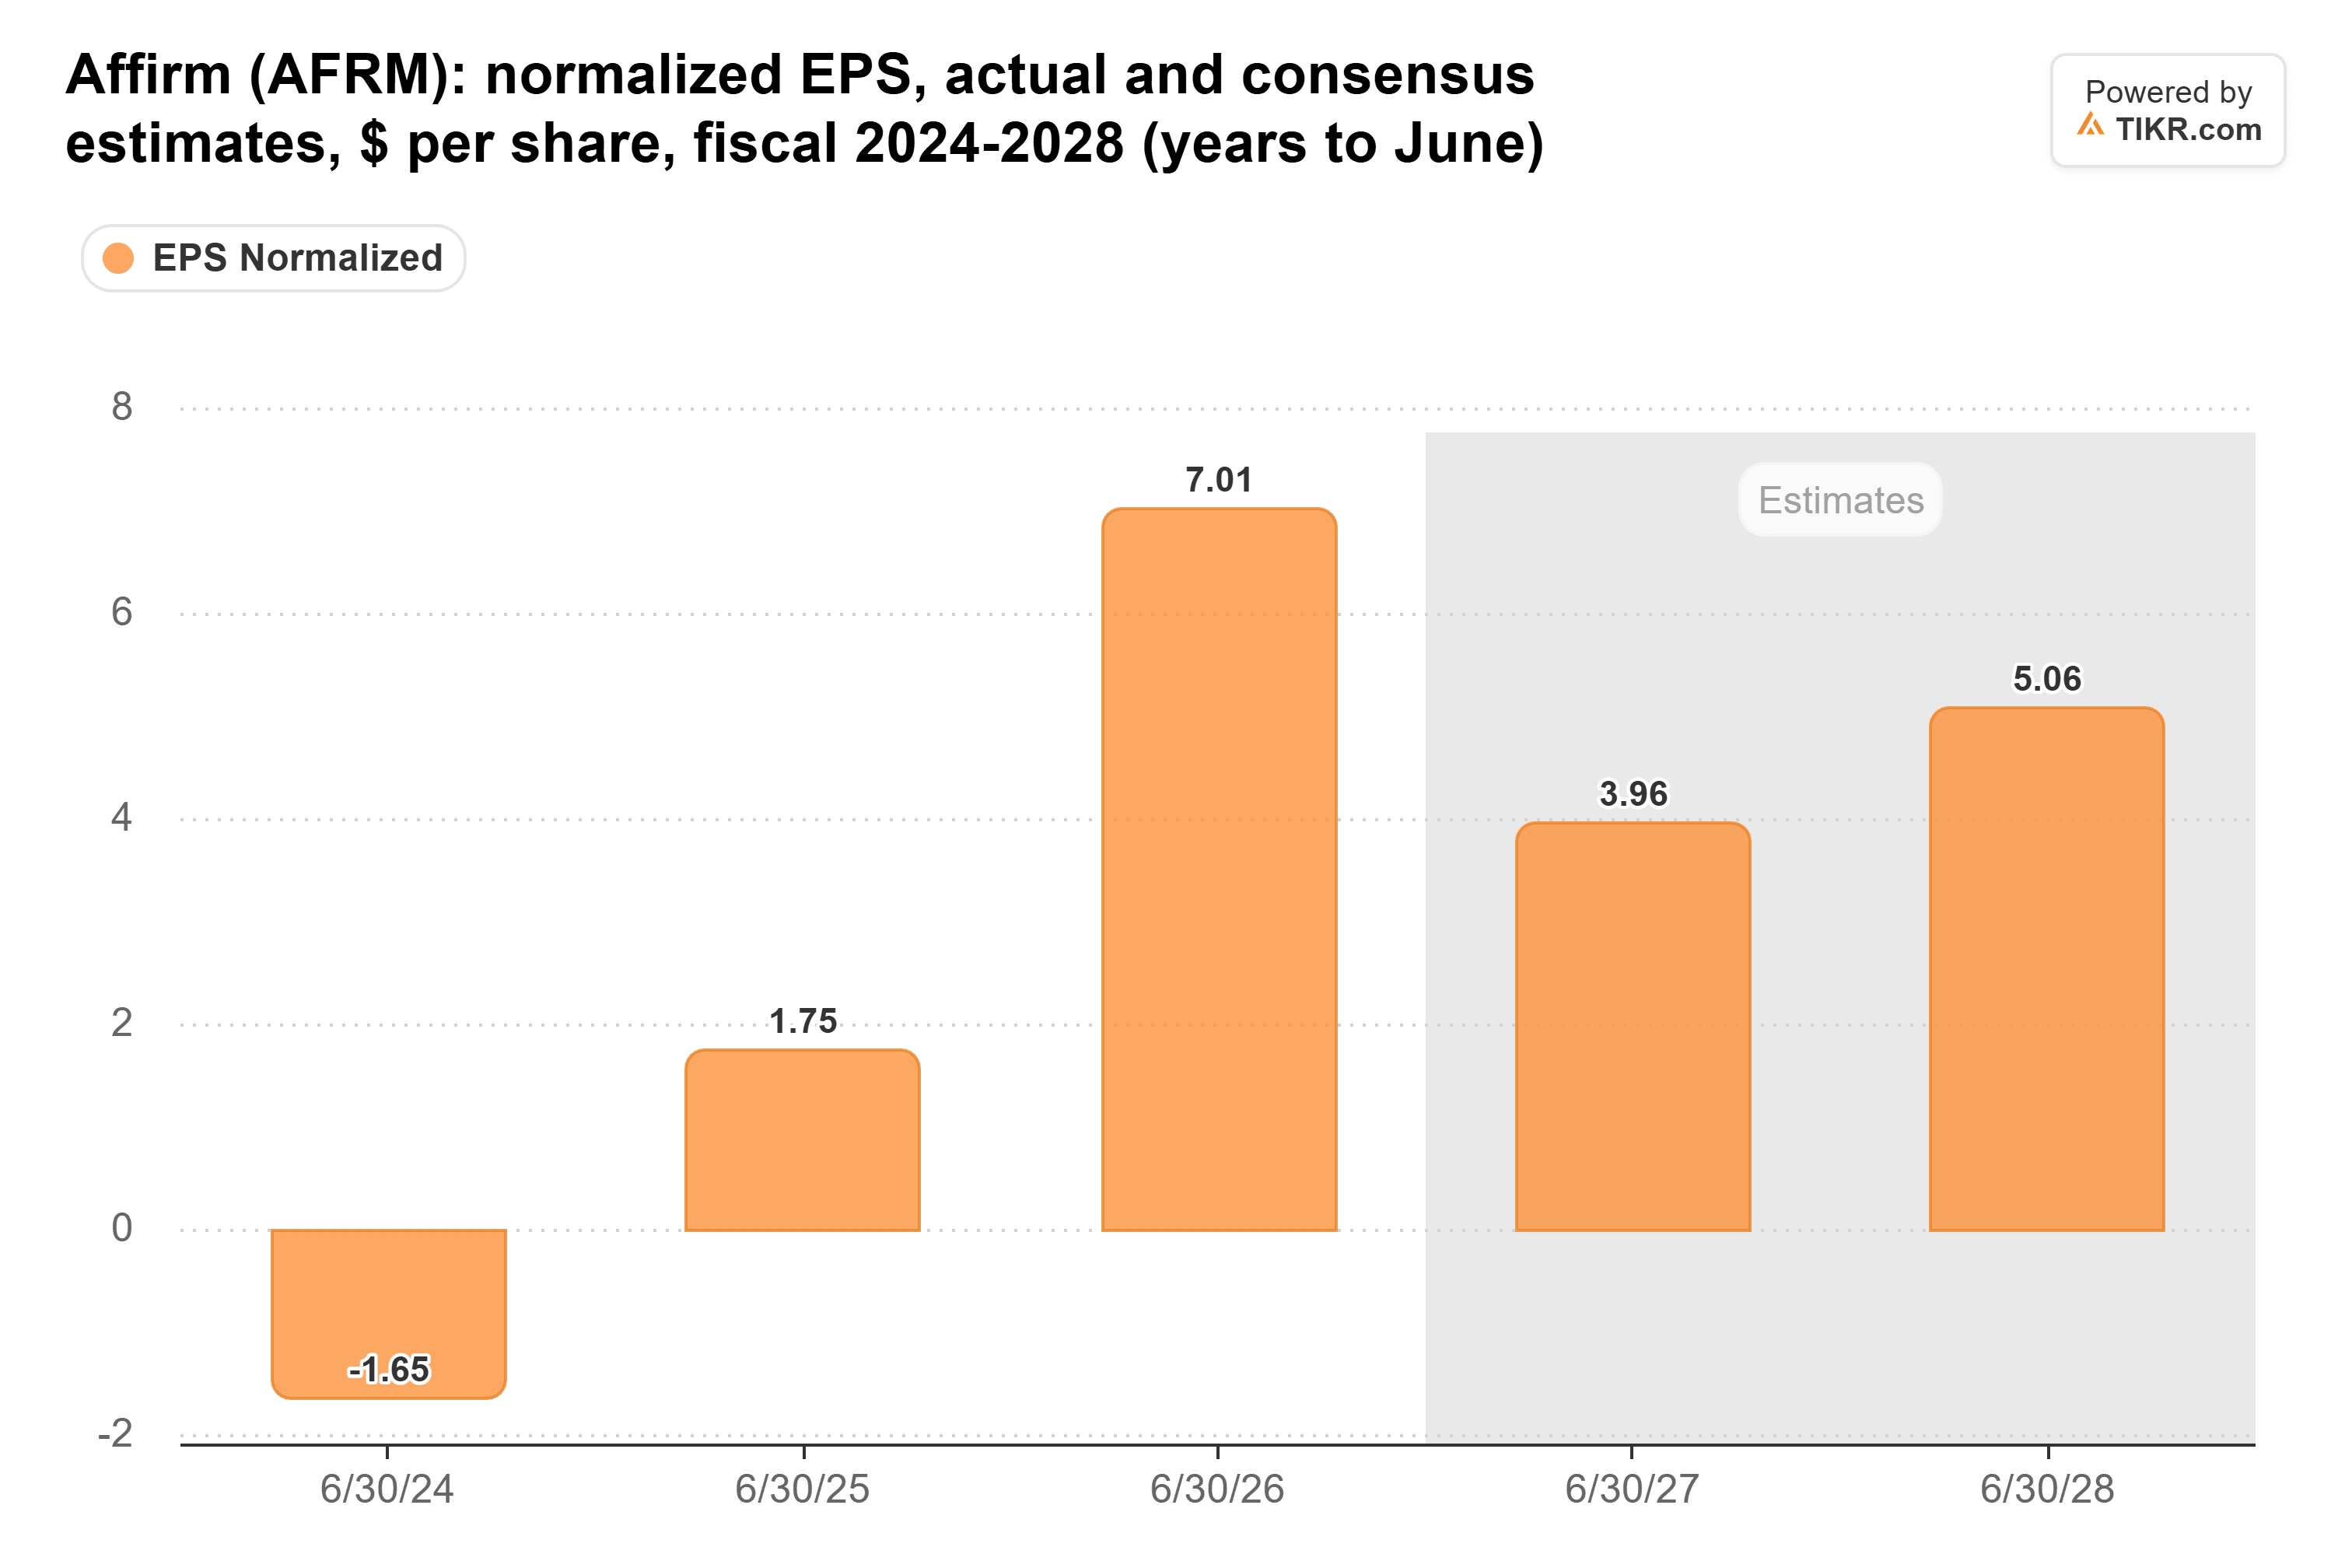
(Die 7,01 $ für das Geschäftsjahr 2026 enthalten einen einmaligen, nicht zahlungswirksamen Steuervorteil von etwa 1,4 Mrd. $.)
Bei 86 $ würde Affirm mit etwa dem 20-fachen der geschätzten Gewinne für die nächsten zwölf Monate gehandelt, gegenüber etwa dem 14-fachen beim Schlusskurs am 17. November. Seit sein zukunftsorientiertes KGV im September 2024 positiv wurde, hat die Aktie an Quartalsenden durchschnittlich das 28-fache gehandelt, mit einem Tief von 12-fach im März 2026. Bezogen auf die Schätzungen für das Geschäftsjahr 2028 entspricht das Kursziel nur dem 17-fachen.
Die Zahlungsausfälle im Blick behalten
Die Kreditqualität ist das Hauptrisiko. Die Zahlungsausfälle stiegen, die Refinanzierungskosten stiegen um 27 Basispunkte gegenüber dem Juni-Quartal, und Truists eigener Grund für die Senkung – niedrigere Multiplikatoren bei Fintech-Kreditgebern allgemein – könnte die Aktie länger günstig halten.
Dennoch verlangt Truists Kursziel nur einen unterdurchschnittlichen Multiplikator auf Schätzungen, die immer noch steigen. Der nächste Test ist der Bericht für das Dezember-Quartal, der Anfang Februar erwartet wird. Ein sauberer Bericht würde ein GMV-Wachstum nahe Truists 35 %, einen Umsatz abzüglich Transaktionskosten von 4 % des GMV oder mehr und Zahlungsausfälle zeigen, die nicht mehr als 9 Basispunkte über dem Vorjahresniveau liegen.
Was ist die Affirm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Affirm wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!