

Die wichtigsten Punkte
- Bernstein hat seine Outperform-Einstufung und sein Kursziel von 650 $ für Dell Technologies beibehalten. Das liegt 103 % über dem Schlusskurs vom 16. November, wobei die Aktie 46 % unter ihrem September-Hoch notiert.
- Ein Downgrade von Barclays, die Ablehnung neuer Rechenzentren in Texas und der Rücktritt des NVIDIA-CEOs setzten der Aktie zu, während Analysten die Gewinnschätzungen für Dell weiter anhoben.
- Dell notiert bei etwa dem 11-fachen der erwarteten zukünftigen Gewinne, nahe seinem 5-Jahres-Durchschnitt. 650 $ entsprechen dem 18-fachen dessen, was Analysten für das am 31. Januar 2029 endende Geschäftsjahr erwarten.
- Bernstein hält den Verkauf für überzogen. Aber Dell gewährt seinen eigenen Kunden immer mehr Kredite, und das macht ein KGV von 18 schwer vermittelbar, bis der Cashflow nachzieht. Der Bericht vom 24. November ist der erste Test.
Dell Technologies (DELL) schloss am 16. November bei 320,55 $, 46 % unter seinem Schlusshoch vom 17. September, und Bernstein hält eine Verdoppelung von hier aus immer noch für möglich. In einer auf den Schlusskurs vom 12. November gestützten Notiz behielt Analyst Mark Newman seine Outperform-Einstufung und sein Kursziel von 650 $ bei, was 103 % über diesem jüngsten Schlusskurs liegt.
Drei Schläge in fünf Wochen
Keiner der Schäden ging auf Dells eigene Zahlen zurück. Am 14. Oktober stufte Barclays Dell auf Equal Weight herab und senkte sein Kursziel von 603 $ auf 574 $.
Dann kam Texas. Gouverneur Greg Abbott stoppte im August die Genehmigungen für neue Rechenzentren und verlängerte den Stopp am 21. September auf alle staatlichen Genehmigungen. Gina Hinojosa, die die Gouverneurswahl am 3. November gewann, hat ein Moratorium für alle Rechenzentrumsgenehmigungen versprochen, bis die Legislative neue Schutzmaßnahmen verabschiedet. Sie tritt ihr Amt im Januar an.
Und am 12. November gab NVIDIA (NVDA) den sofortigen Rücktritt von Jensen Huang als CEO bekannt. Dells KI-Server basieren auf NVIDIA-Chips, und Dell fiel am 13. November um 7,2 % und am 16. November um weitere 7,0 %, als der KI-Trade verkauft wurde.
TIKR verfolgt 29 Analysten zu Dell Technologies. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Dell Technologies sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Dell Technologies an
Bernstein hat nicht gezuckt
Andere Häuser senkten am 16. November: Citi senkte sein Kursziel von 600 $ auf 550 $ und behielt seine Kaufempfehlung bei, und Morgan Stanley senkte sein Ziel von 511 $ auf 403 $ und behielt seine Equal-Weight-Einstufung bei.
Newmans Argument ist, dass der Markt das falsche Risiko bewertet. Bernstein schätzt, dass aufstrebende KI-Cloud-Anbieter etwa 27 % von Dells Umsatz im Geschäftsjahr 2027 ausmachen, aber nur etwa 12 % seines Betriebsgewinns, da der Großteil des Gewinns noch von traditionellen Servern, Storage und Unternehmenskunden stammt. Die Nachfrage untermauert das: Dell verbuchte im Juli-Quartal Rekordbestellungen für KI-Server in Höhe von 60,9 Mrd. $ und beendete es mit einem KI-Backlog von 95 Mrd. $.
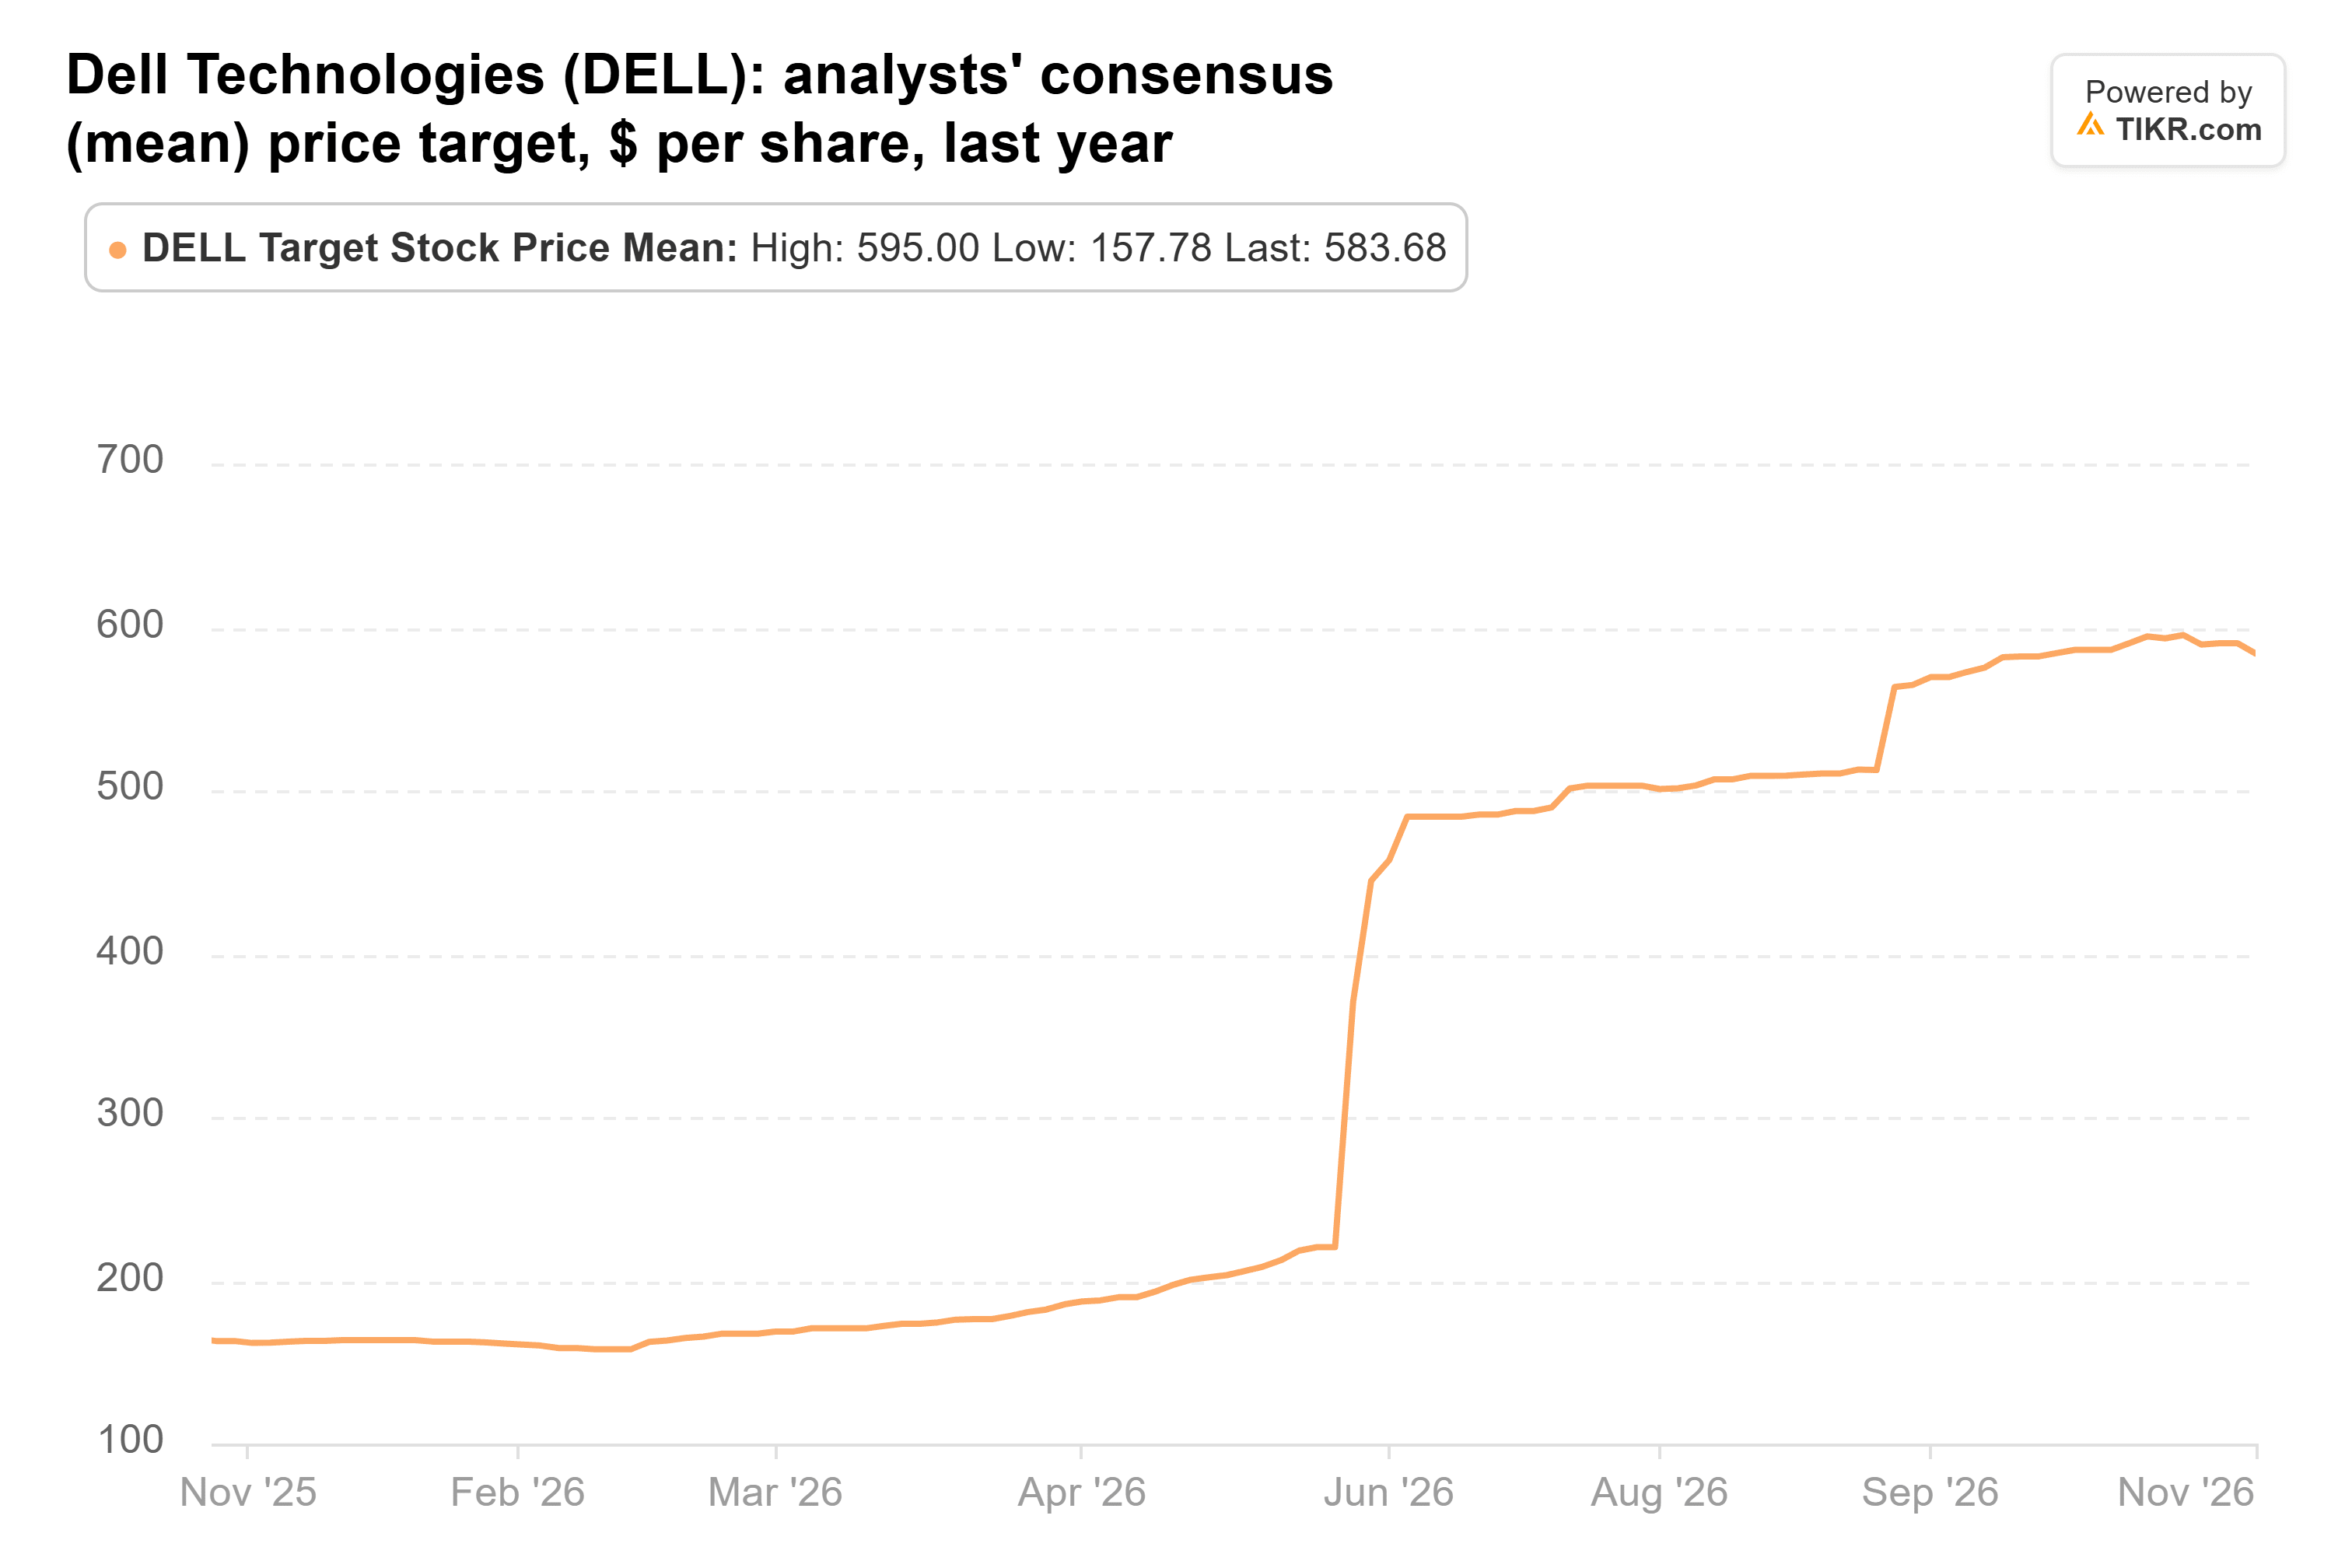
Selbst mit diesen Kürzungen liegt das Konsensziel bei 584 $, knapp unter seinem Höchststand von 595 $ am 27. Oktober:
Geht die Rechnung bei 650 $ auf?
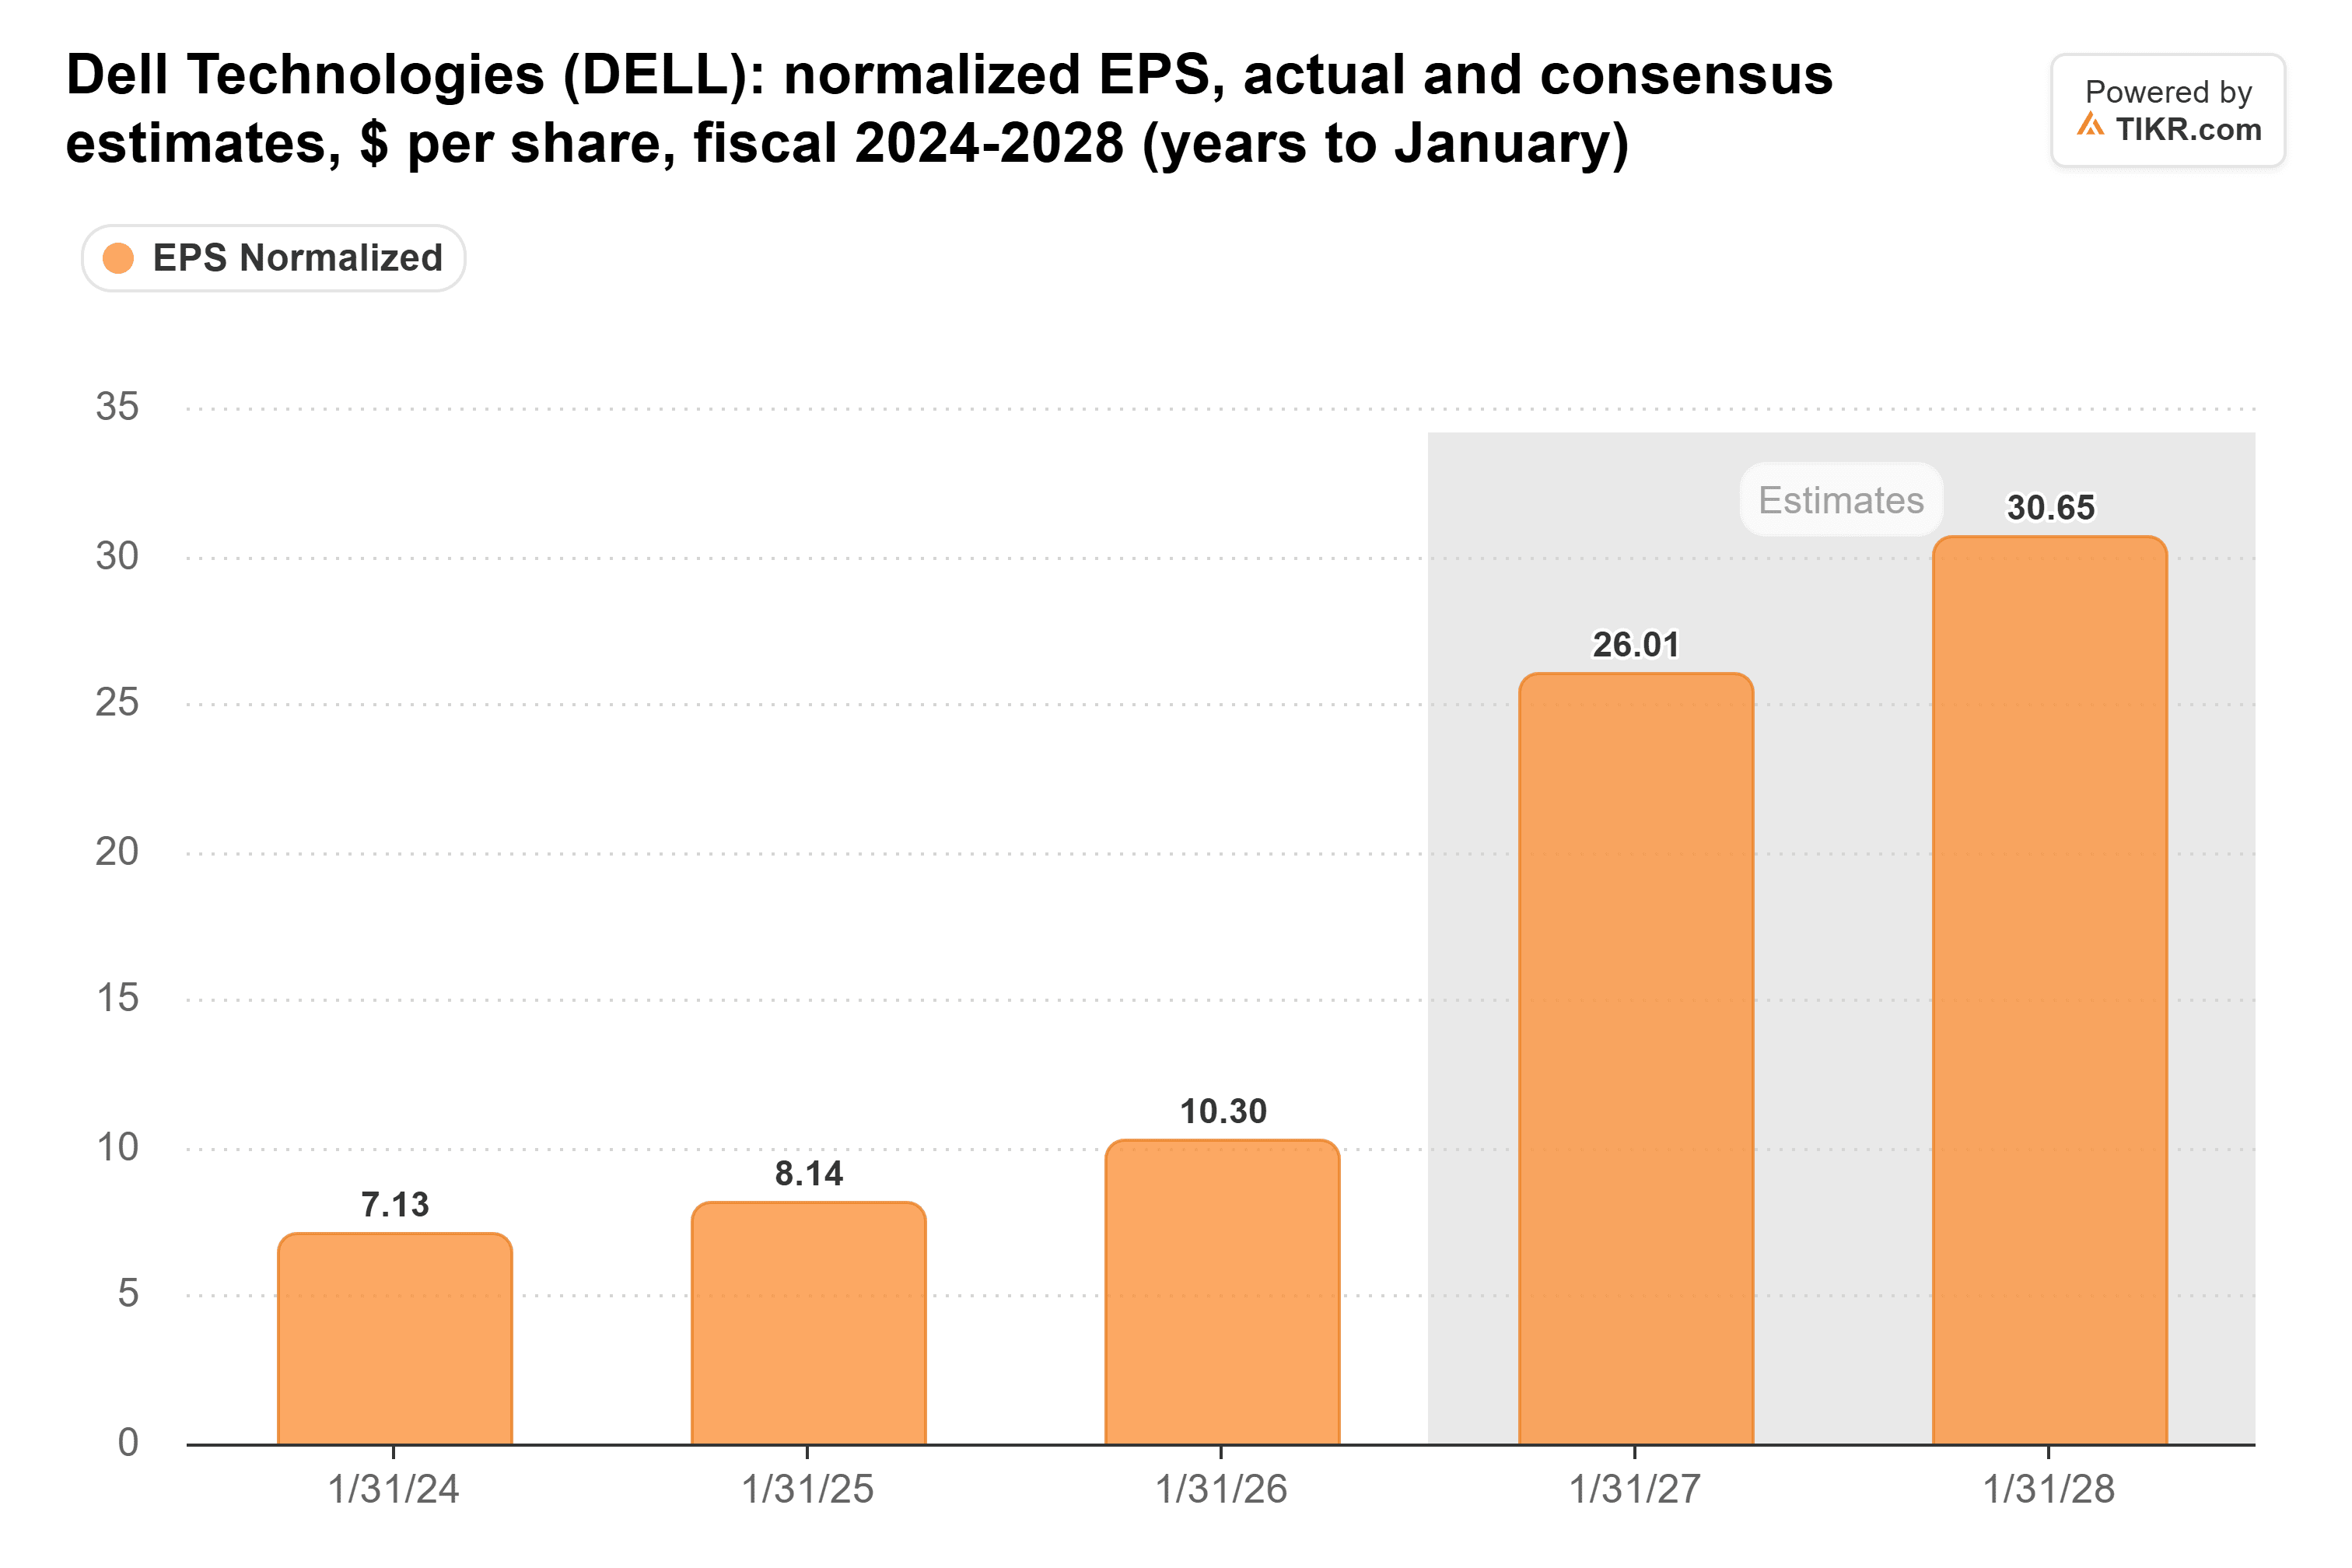
Analysten hoben ihre Schätzungen weiter an, während die Aktie rutschte. Der TIKR-Konsens für den normalisierten Gewinn je Aktie (EPS) im am 31. Januar 2028 endenden Jahr liegt bei 30,65 $, gegenüber 21,40 $ Ende Juni. Die 26,01 $ in diesem Jahr liegen knapp über Dells eigener non-GAAP-Prognose von 25,50 $:
Dadurch sank das zukunftsgerichtete KGV (Forward P/E) von Dell auf etwa das 11-fache. Das liegt etwas unter seinem 5-Jahres-Durchschnitt von 12x und weit entfernt von den 26x, die es im August erreichte:

Die öffentliche Zusammenfassung der Bernstein-Notiz zeigt nicht das KGV hinter 650 $, hier ist also die Rechnung basierend auf dem Konsens. Analysten erwarten 36,03 $ im am 31. Januar 2029 endenden Jahr, und 650 $ entsprechen dem 18-fachen davon. Wenn das KGV dort bleibt, wo es ist, bringt das Gewinnwachstum allein die Aktie etwa 27 % höher. Darüber hinaus muss das KGV um etwa 60 % steigen.
Der Haken ist Dells Kreditvergabe
Dell finanziert einen größeren Teil dessen, was es verkauft. Seine Finanzierungsforderungen stiegen bis zum 31. Juli auf 20,4 Mrd. $ gegenüber 14,3 Mrd. $ sechs Monate zuvor, und es schrieb in der ersten Jahreshälfte neue Finanzierungen in Höhe von 10,3 Mrd. $, gegenüber 4,0 Mrd. $ im Vorjahreszeitraum. Der Cashflow aus der Geschäftstätigkeit stieg in diesen sechs Monaten um 18 % auf 6,3 Mrd. $, während der GAAP-Nettogewinn von 2,1 Mrd. $ auf 7,6 Mrd. $ mehr als verdreifachte.
Bernstein hat recht, dass der Verkauf weiter ging, als die Unternehmensnachrichten rechtfertigten. Aber das 18-fache ist ein Preis für Gewinne, denen der Markt vertraut, und dieses KGV ist schwer zu verdienen, während Dell seinen Kunden Geld leiht, um seine Racks zu kaufen.
Am 24. November muss Dell drei Dinge zeigen: KI-Server-Umsätze auf oder über seiner Prognose von 19 Mrd. $, ein KI-Backlog nahe 95 Mrd. $ und einen freien Cashflow deutlich über den 986 Mio. $ des zweiten Quartals.
Was ist die Dell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Dell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!



