


Die wichtigsten Punkte
- UBS hat die Betreuung von Amazon mit einer Kaufempfehlung und einem Kursziel von $340 aufgenommen, 32 % über dem Aktienkurs und niedriger als das vorherige Ziel der Bank von $352.
- UBS hat seine Wachstums- und Margenschätzungen für AWS bis 2027 gesenkt, sieht AWS aber weiterhin als Grund, warum Amazon eine defensive AI-Wette ist.
- Basierend auf den Gewinnschätzungen der Analysten für 2028 entspricht $340 etwa einem KGV von 24, etwas unter dem aktuellen Forward-KGV von 25 und etwa der Hälfte des durchschnittlichen KGV von 48 der letzten fünf Jahre.
- UBS' Ziel benötigt lediglich, dass die Gewinnschätzungen Bestand haben, wirkt daher konservativ, und Amazons Ausgabenplan für 2027 Anfang Februar ist der nächste Test.
Amazon (AMZN) ist im letzten Jahr um 11 % gestiegen, und UBS glaubt, dass noch viel Luft nach oben ist.
Am 17. November hat der UBS-Analyst Karl Keirstead die Betreuung von Amazon mit einer Kaufempfehlung und einem Kursziel von $340 aufgenommen, 32 % über dem Schlusskurs der Aktie von $257,89 an diesem Tag. Das ist niedriger als das vorherige Ziel der Bank von $352.
AWS trägt die Hauptlast
Amazons Bericht für das dritte Quartal vom 29. Oktober verfehlte die Umsatz- und Gewinnschätzungen von Wall Street, zeigte aber einen AWS-Umsatzanstieg von 39 % auf $46,0 Milliarden, das schnellste Wachstum der Cloud-Einheit seit fast fünf Jahren. AWS erwirtschaftete $17,8 Milliarden von Amazons $28,1 Milliarden Betriebsergebnis, und sein Auftragsbestand erreichte $578 Milliarden. CEO Andy Jassy sagte in der Mitteilung, dass AWS "projizierte Umsatzwachstumsraten von über 40 % sowohl für 2027 als auch für 2028" habe.
UBS hat seine AWS-Zahlen gekürzt und mag sie immer noch
UBS' Argumentation ist, dass AWS mit jedem KI-Modell und jedem Chip arbeitet. Aus ihrer Sicht macht das Amazon zu einer defensiven KI-Wette und einem Lieferanten für Unternehmen, die ihre KI-Ausgaben in 2027 und darüber hinaus hochfahren. Die Bank stellt fest, dass AWS im dritten Quartal 23 % von Amazons Umsatz ausmachte, aber 60 % seines Umsatzwachstums im Jahresvergleich.
Zusammen mit dem niedrigeren Kursziel hat Keirstead die AWS-Wachstumsschätzungen von UBS für das vierte Quartal von 42 % auf 41 % und für 2027 von 48 % auf 43 % gesenkt. Er senkte auch die Schätzung der AWS-Betriebsmarge für 2027 von 45 % auf 40 %. Damit kommt UBS Amazons eigener Prognose viel näher. Eine Wachstumsrate von 43 % liegt immer noch über Jassys "über 40 %", und eine Marge von 40 % liegt knapp über den 38,7 % von AWS im dritten Quartal.
TIKR verfolgt 62 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Amazon ansehen
Für $340 ist kein höheres KGV nötig
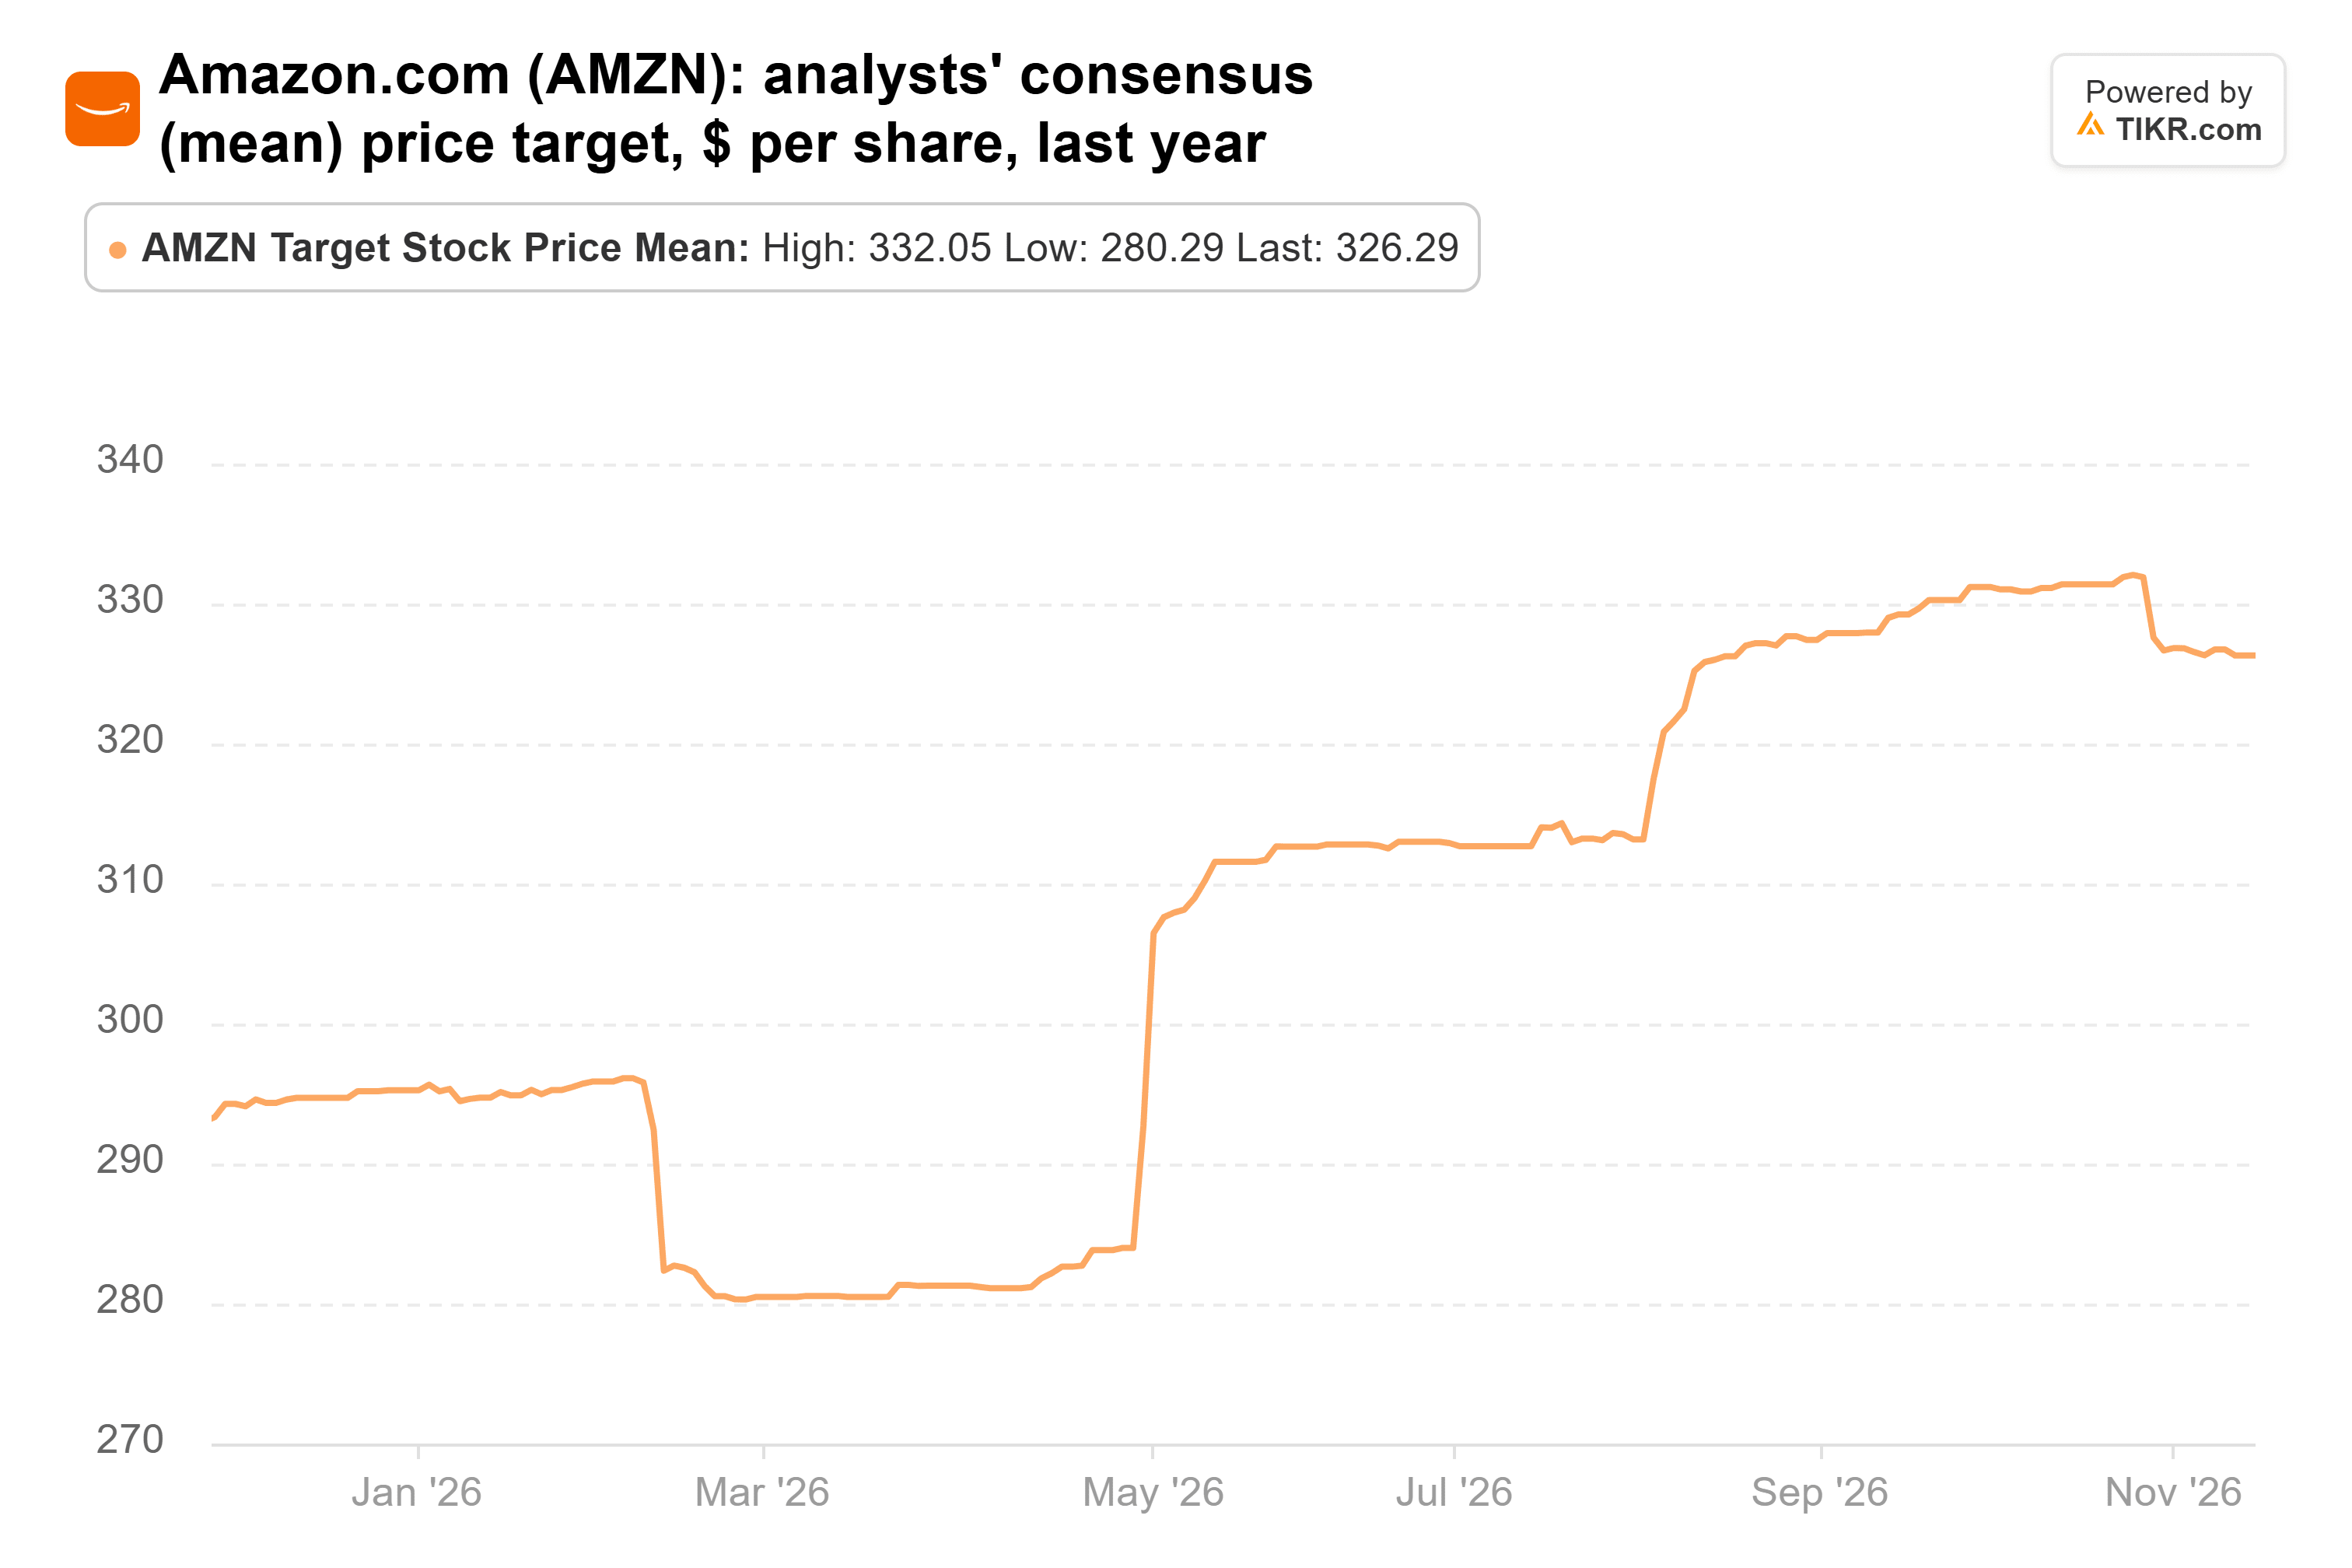
Die 62 Analysten, die Amazon abdecken, haben ein Konsensziel von $326, 27 % über dem Kurs. Das ist höher als die $293 vor einem Jahr, selbst nach einer Welle von Zielsenkungen, die dem Bericht für das dritte Quartal folgten:
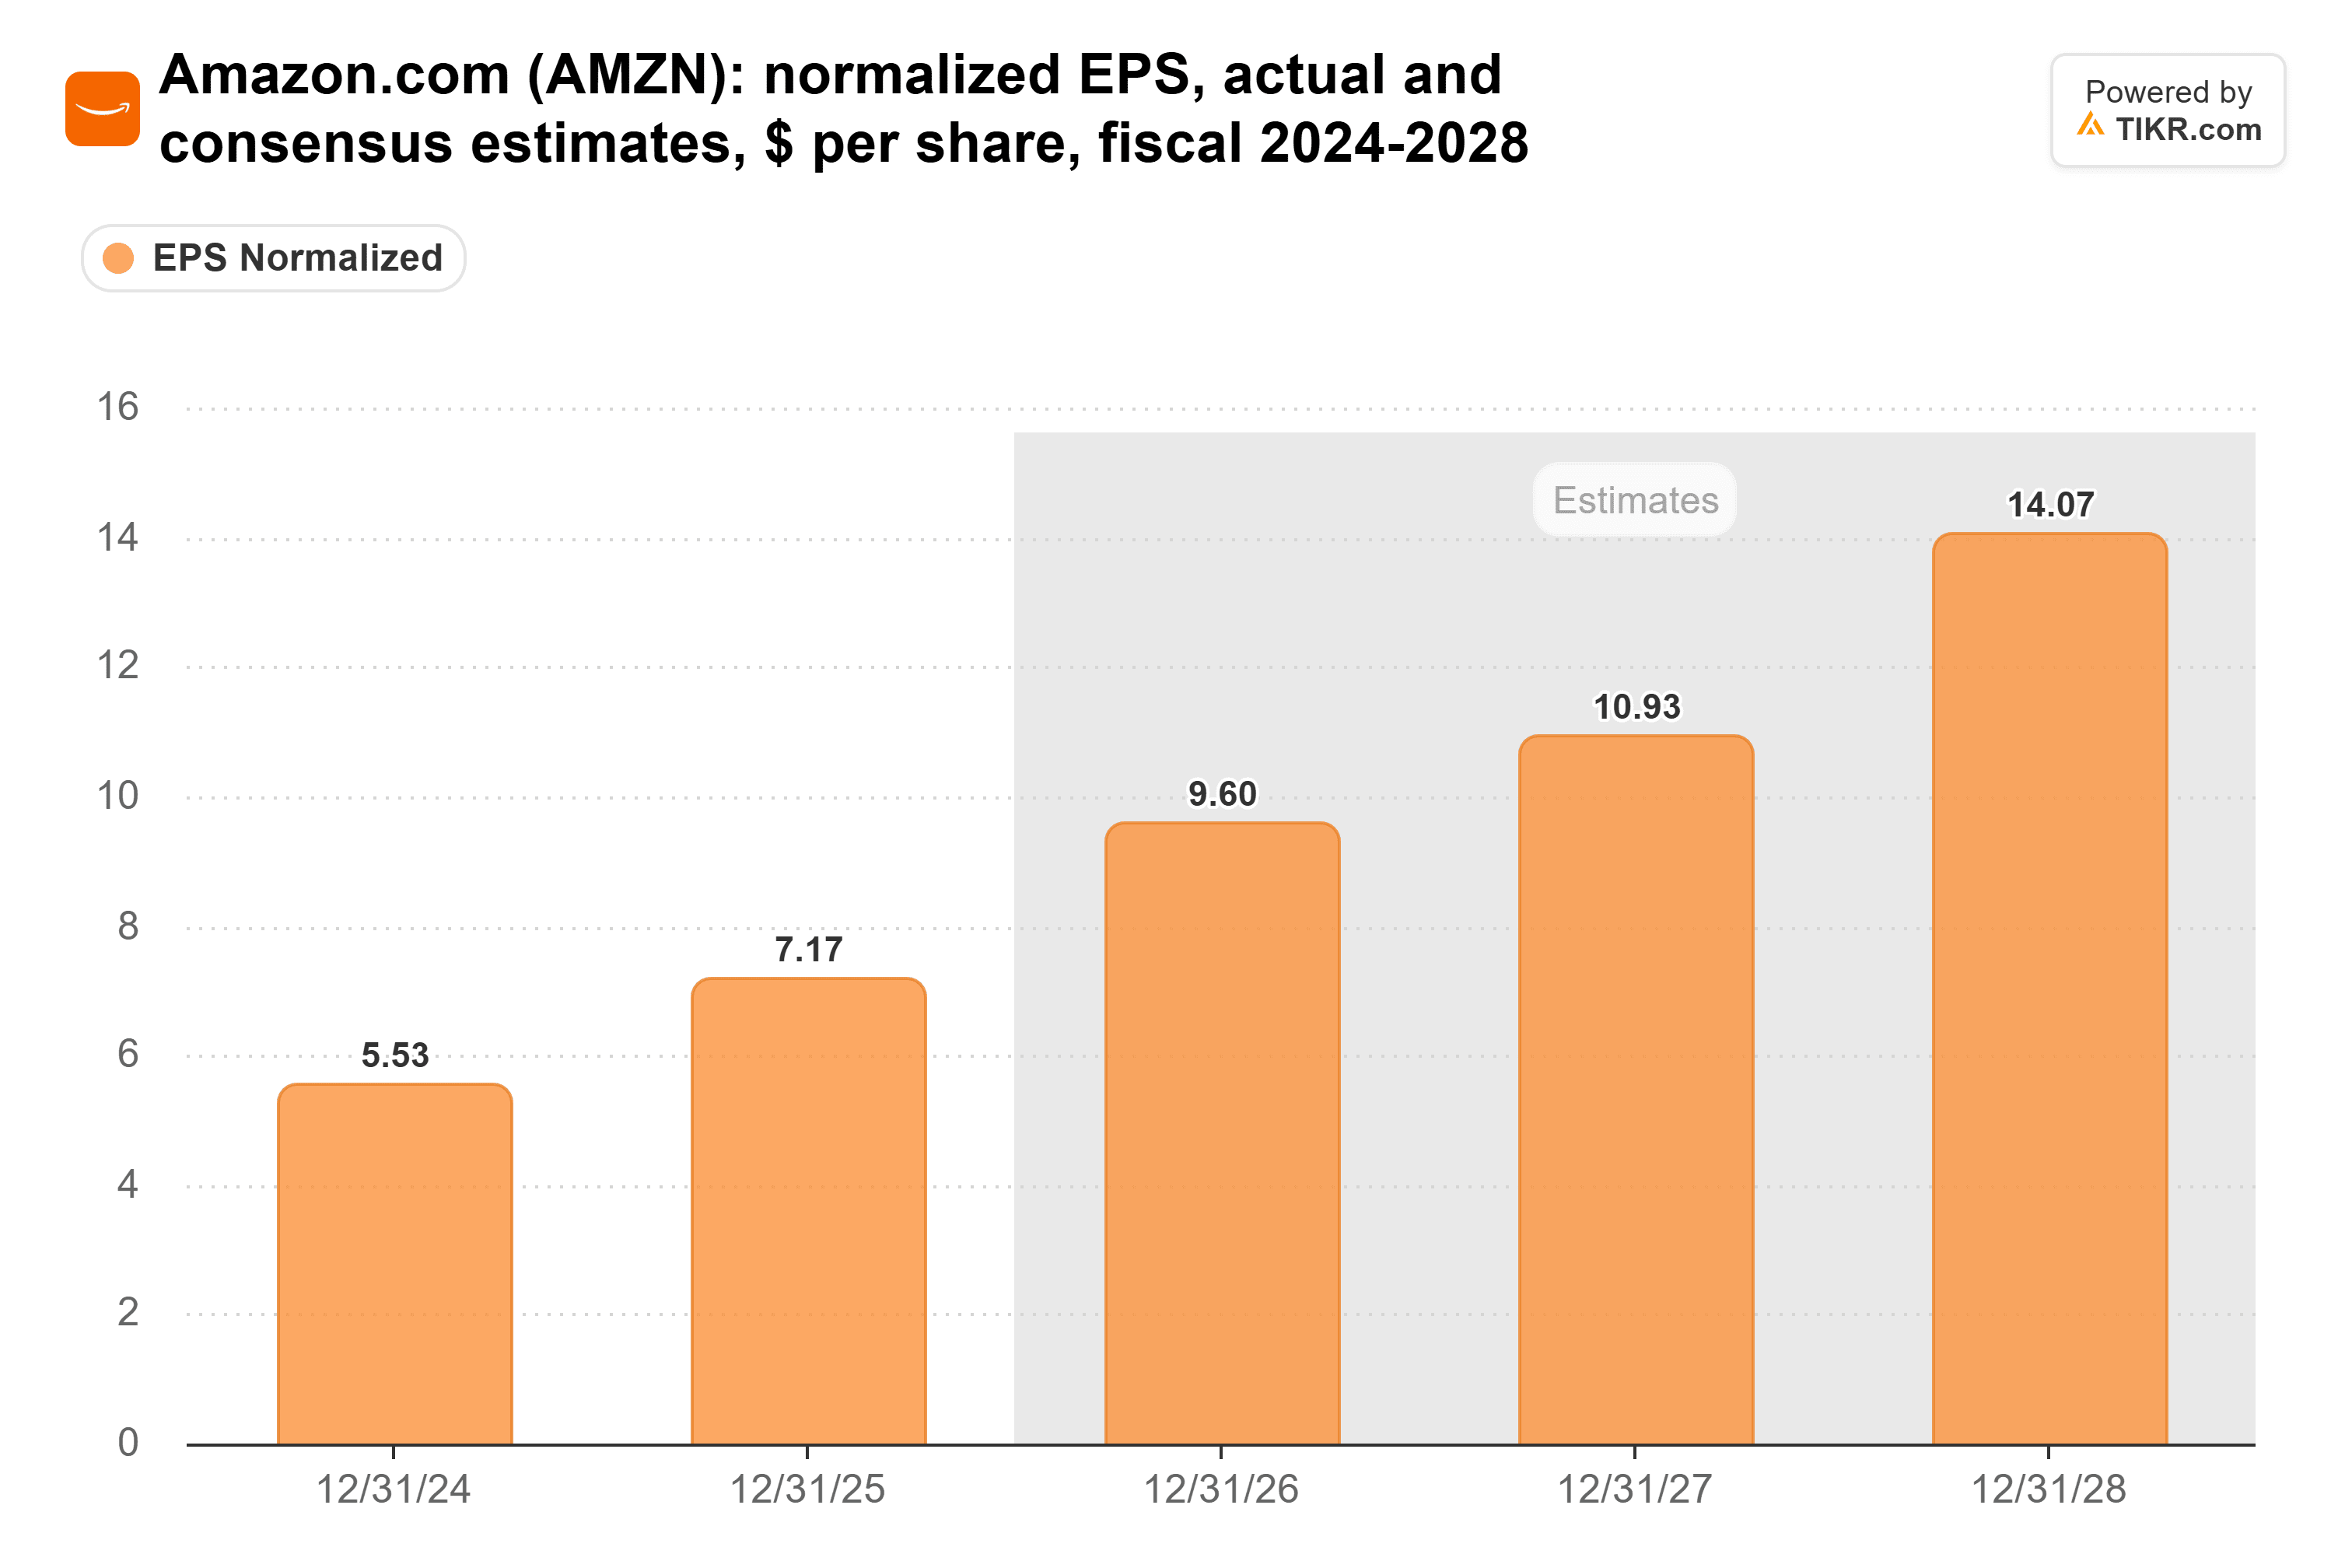
Analysten erwarten, dass der normalisierte Gewinn pro Aktie sich nahezu verdoppelt, von $7,17 in 2025 auf $14,07 in 2028, und die Zahl für 2028 ist höher als die $13,27 vom 23. Oktober, der Woche vor dem Bericht:
Trotzdem notiert Amazon mit einem KGV von 25. Das ist etwa die Hälfte seines durchschnittlichen KGV von 48 der letzten fünf Jahre und nahe dem Tief von 23, das es am 30. Oktober erreichte, dem Tag nach dem Bericht:
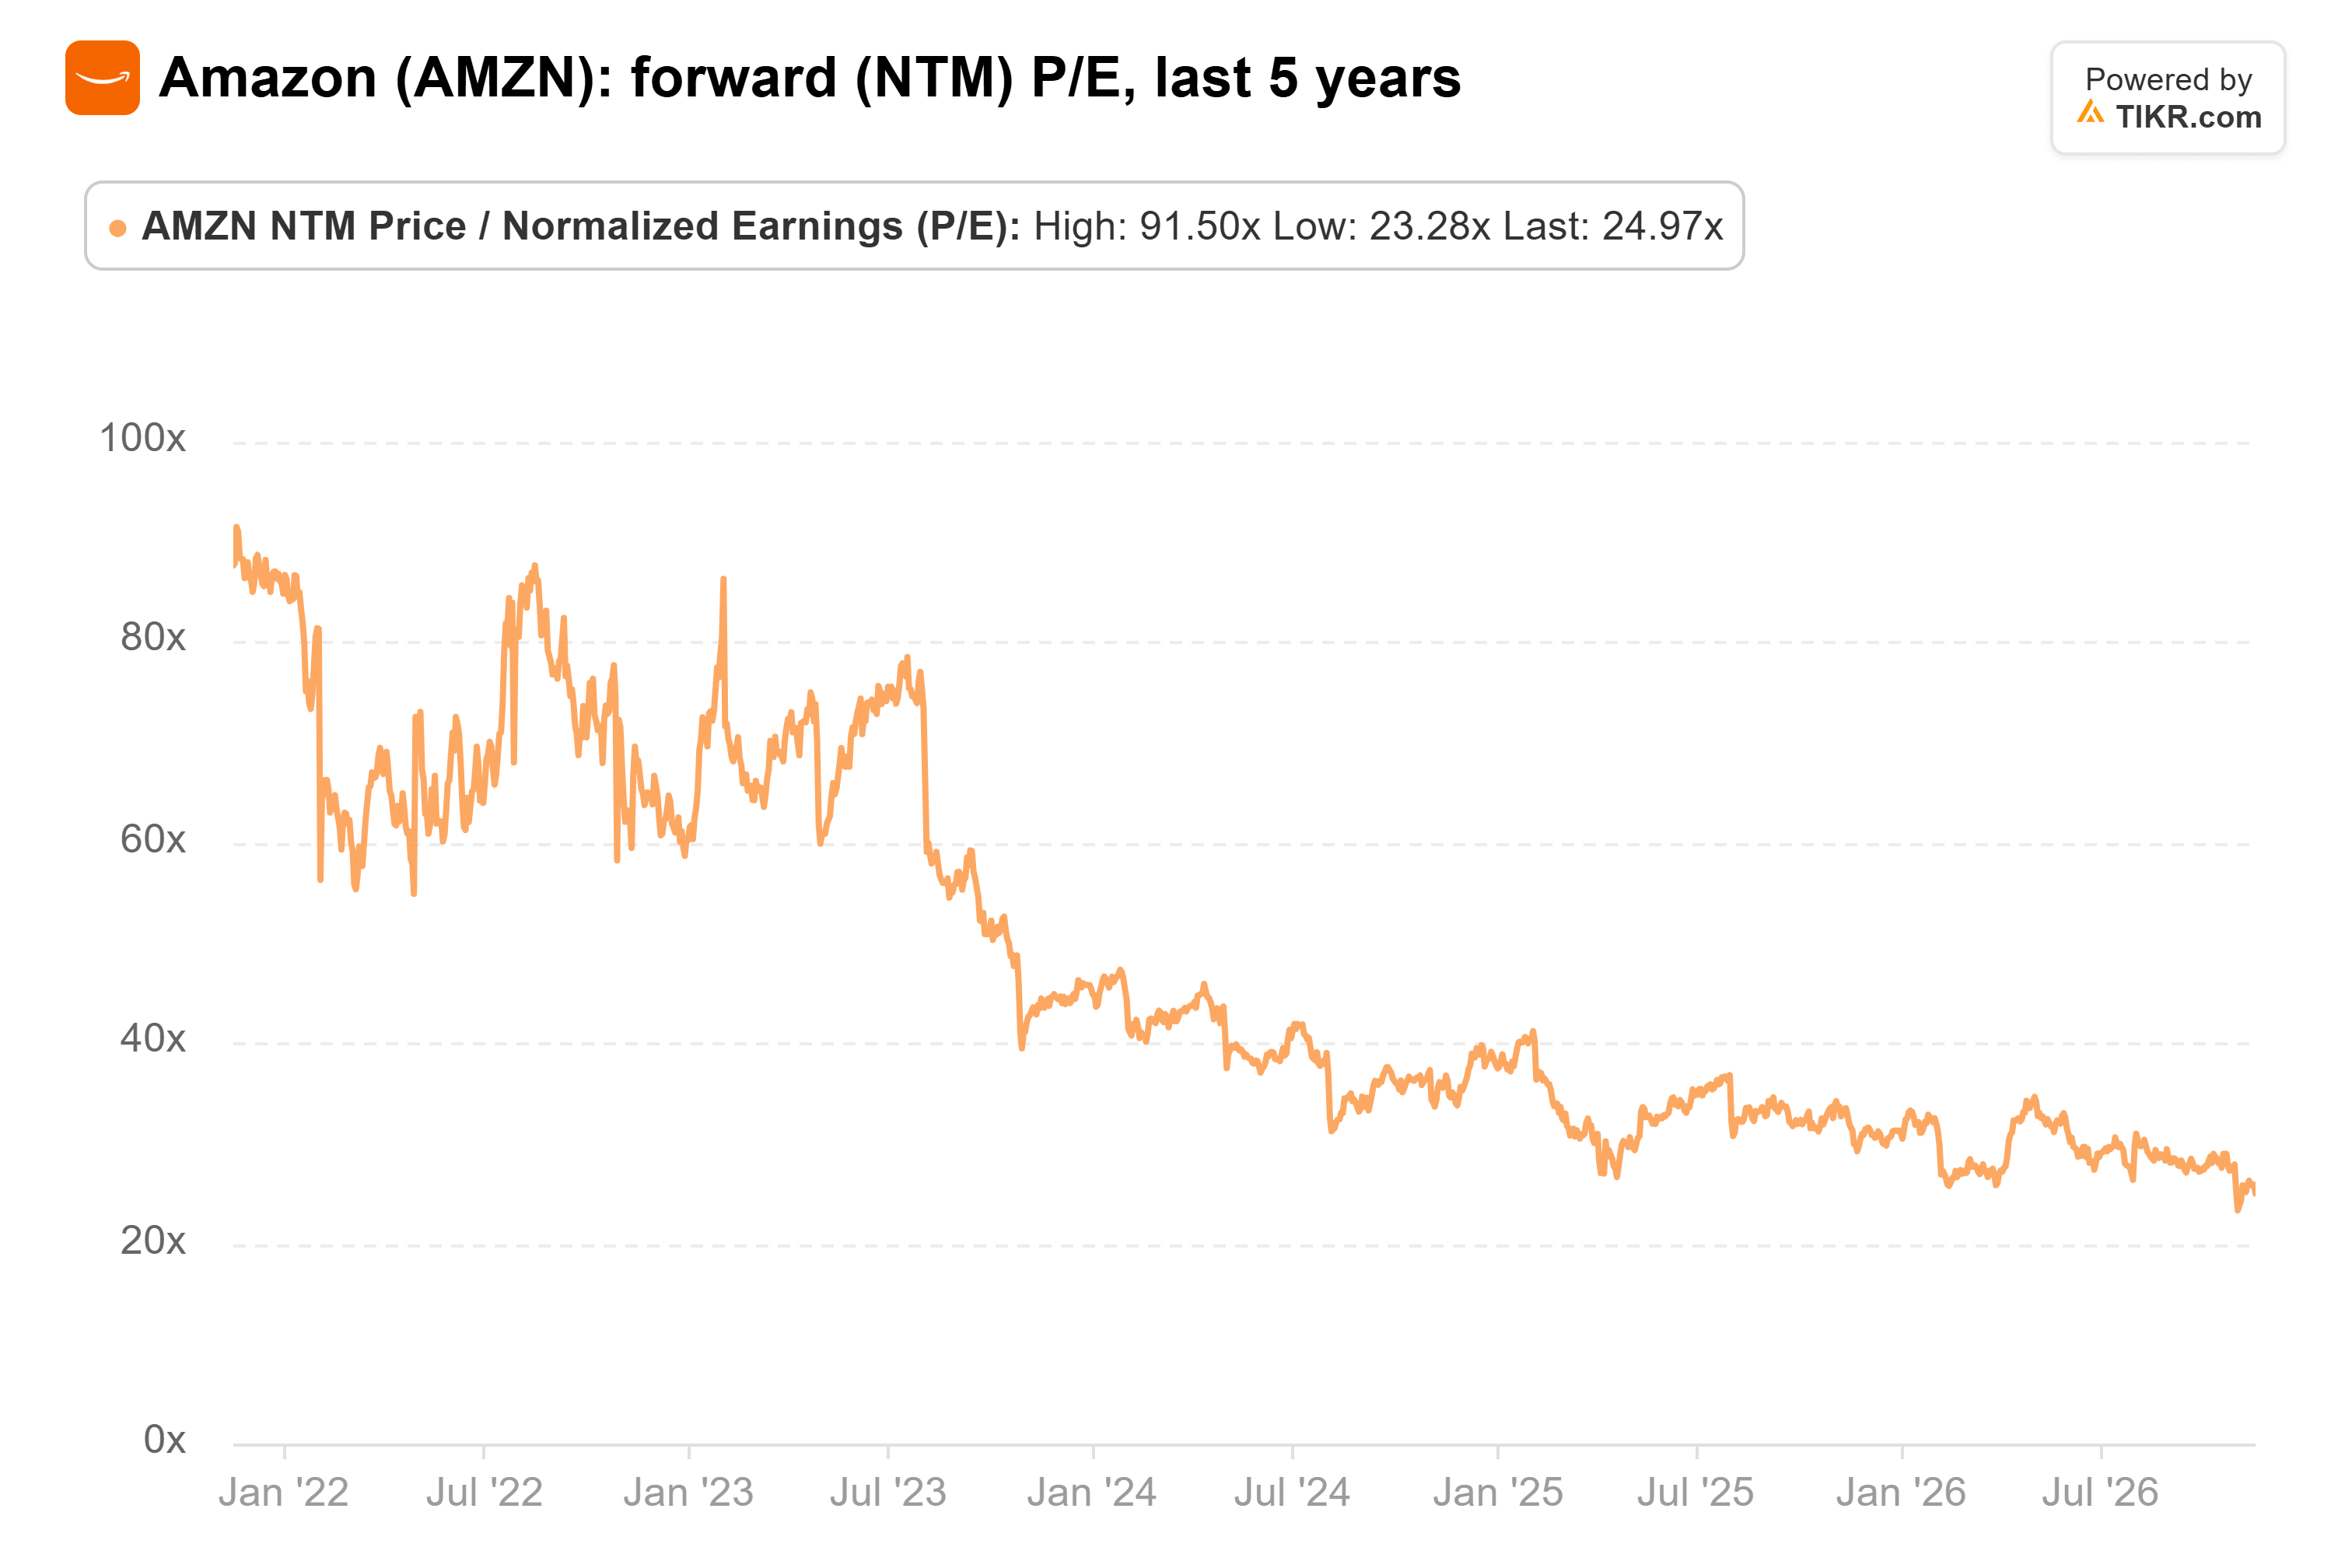
Basierend auf dem Gewinn pro Aktie für 2028 entspricht $340 etwa einem KGV von 24, etwas unter dem heutigen KGV. Die gesamte potenzielle Steigerung von 32 % müsste also aus einem Gewinnwachstum von etwa 36 % gegenüber dem, was Analysten für die nächsten zwölf Monate erwarten, kommen.
Der Haken ist die Liquidität
Dieses niedrige KGV hat einen Grund. Amazons freier Cashflow war in den zwölf Monaten bis zum 30. September ein Abfluss von $42,4 Milliarden. Jassy sagte im Telefonat, dass Amazon nach Investitionen von etwa $220 Milliarden in diesem Jahr "für 2027 deutlich mehr ausgeben" erwarte.
Trotzdem wirkt UBS' $340 konservativ. Keirstead hat seine AWS-Zahlen auf etwa das gesenkt, was Amazon bereits prognostiziert, und sein Ziel benötigt lediglich, dass die Gewinnschätzungen Bestand haben.
Der Bericht für das vierte Quartal, der Anfang Februar erwartet wird, ist der nächste Test. Ein AWS-Wachstum auf oder über UBS' 41 % für das Quartal und ein Ausgabenplan für 2027, der langsamer wächst als der AWS-Umsatz, würden $340 gut erreichbar halten.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!





