Wichtige Erkenntnisse
- Die Aktien der CoStar Group fielen heute um 14 %, nachdem die Netto-Neubuchungen im dritten Quartal bei 37 Millionen US-Dollar lagen, gegenüber 84 Millionen US-Dollar im Vorjahr.
- CoStars Rekordgewinn ergab sich aus niedrig gehaltenen Kosten bei steigenden Umsätzen, aber der Vertriebsmotor, der die künftigen Umsätze antreibt, verlangsamt sich.
- Die Prognose des Managements deutet auf ein Umsatzwachstum von etwa 10 % im vierten Quartal hin, und seine erhöhte Umsatzspanne für 2026 liegt immer noch unter der Schätzung von Wall Street.
- Die Aktie notiert nahe ihrem niedrigsten KGV (Forward) seit fünf Jahren, und die Buchungen im Bericht zum vierten Quartal sind die Kennzahl, die es zu beobachten gilt.
CoStar Group (CSGP) meldete nach Börsenschluss am Dienstag einen Rekordwert beim bereinigten EBITDA, und die Aktie fällt trotzdem heute um 14 %.
Das Problem sind die Buchungen. Wie Gründer und CEO Andy Florance im Anruf zum dritten Quartal von CoStar sagte: "Unsere jährlichen Netto-Neubuchungen lagen unter unseren Erwartungen und beliefen sich im dritten Quartal auf 37 Millionen US-Dollar."
Das ist weniger als die Hälfte der 84 Millionen US-Dollar, die CoStar vor einem Jahr gebucht hatte.
Was genau passiert ist
Der Rest des Quartals sah großartig aus:
- Der Umsatz stieg um 14 % auf 952 Millionen US-Dollar.
- Das bereinigte EBITDA verdoppelte sich auf 229 Millionen US-Dollar und lag damit deutlich über der Prognose von 190 bis 210 Millionen US-Dollar.
- Das bereinigte Ergebnis je Aktie (EPS) von 0,38 US-Dollar übertraf die Konsenserwartung von 0,34 US-Dollar, und das Unternehmen erhöhte seine Prognose für das Gesamtjahr für EPS und EBITDA.
Aber Buchungen wandeln sich in künftige Umsätze um. Florance machte für das Defizit externe Faktoren zu Lasten des Geschäfts (headwinds) und einen Vertriebsapparat verantwortlich, der langsamer wächst als erwartet.
TIKR verfolgt 21 Analysten für CoStar Group. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für CoStar Group sowie die Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für CoStar Group an
Die Kostensenkungen wirken
Der Umsatz stieg um 14 %, während die Gesamtkosten um 2 % sanken, sodass fast der gesamte neue Umsatz direkt in den Gewinn floss. Und CoStar hat für die nächsten 12 bis 18 Monate mindestens weitere 200 Millionen US-Dollar an Einsparungen gefunden, die laut Florance "die Effizienz verbessern werden, ohne das Umsatzwachstum zu opfern".
Ich bin mir nicht sicher, ob die Umsatzaussichten das stützen. CoStars erhöhte Spanne für 2026 von 3,75 bis 3,77 Milliarden US-Dollar liegt immer noch unter den 3,79 Milliarden US-Dollar von Wall Street, und seine Prognose für das vierte Quartal deutet auf ein Wachstum von etwa 10 % hin. Analysten erwarten, dass das Wachstum danach weiter nachlässt...

Das entspricht etwa 10 % Wachstum in 2027 und 7 % in 2028. Und Buchungen in Höhe von 37 Millionen US-Dollar geben Analysten wenig Grund, diese Schätzungen nach oben zu korrigieren.
Bewertet wie ein langsamer wachsendes Unternehmen
Vor heute notierte CoStar mit einem KGV (Forward) von 19, gegenüber einem Fünfjahresdurchschnitt von 66...
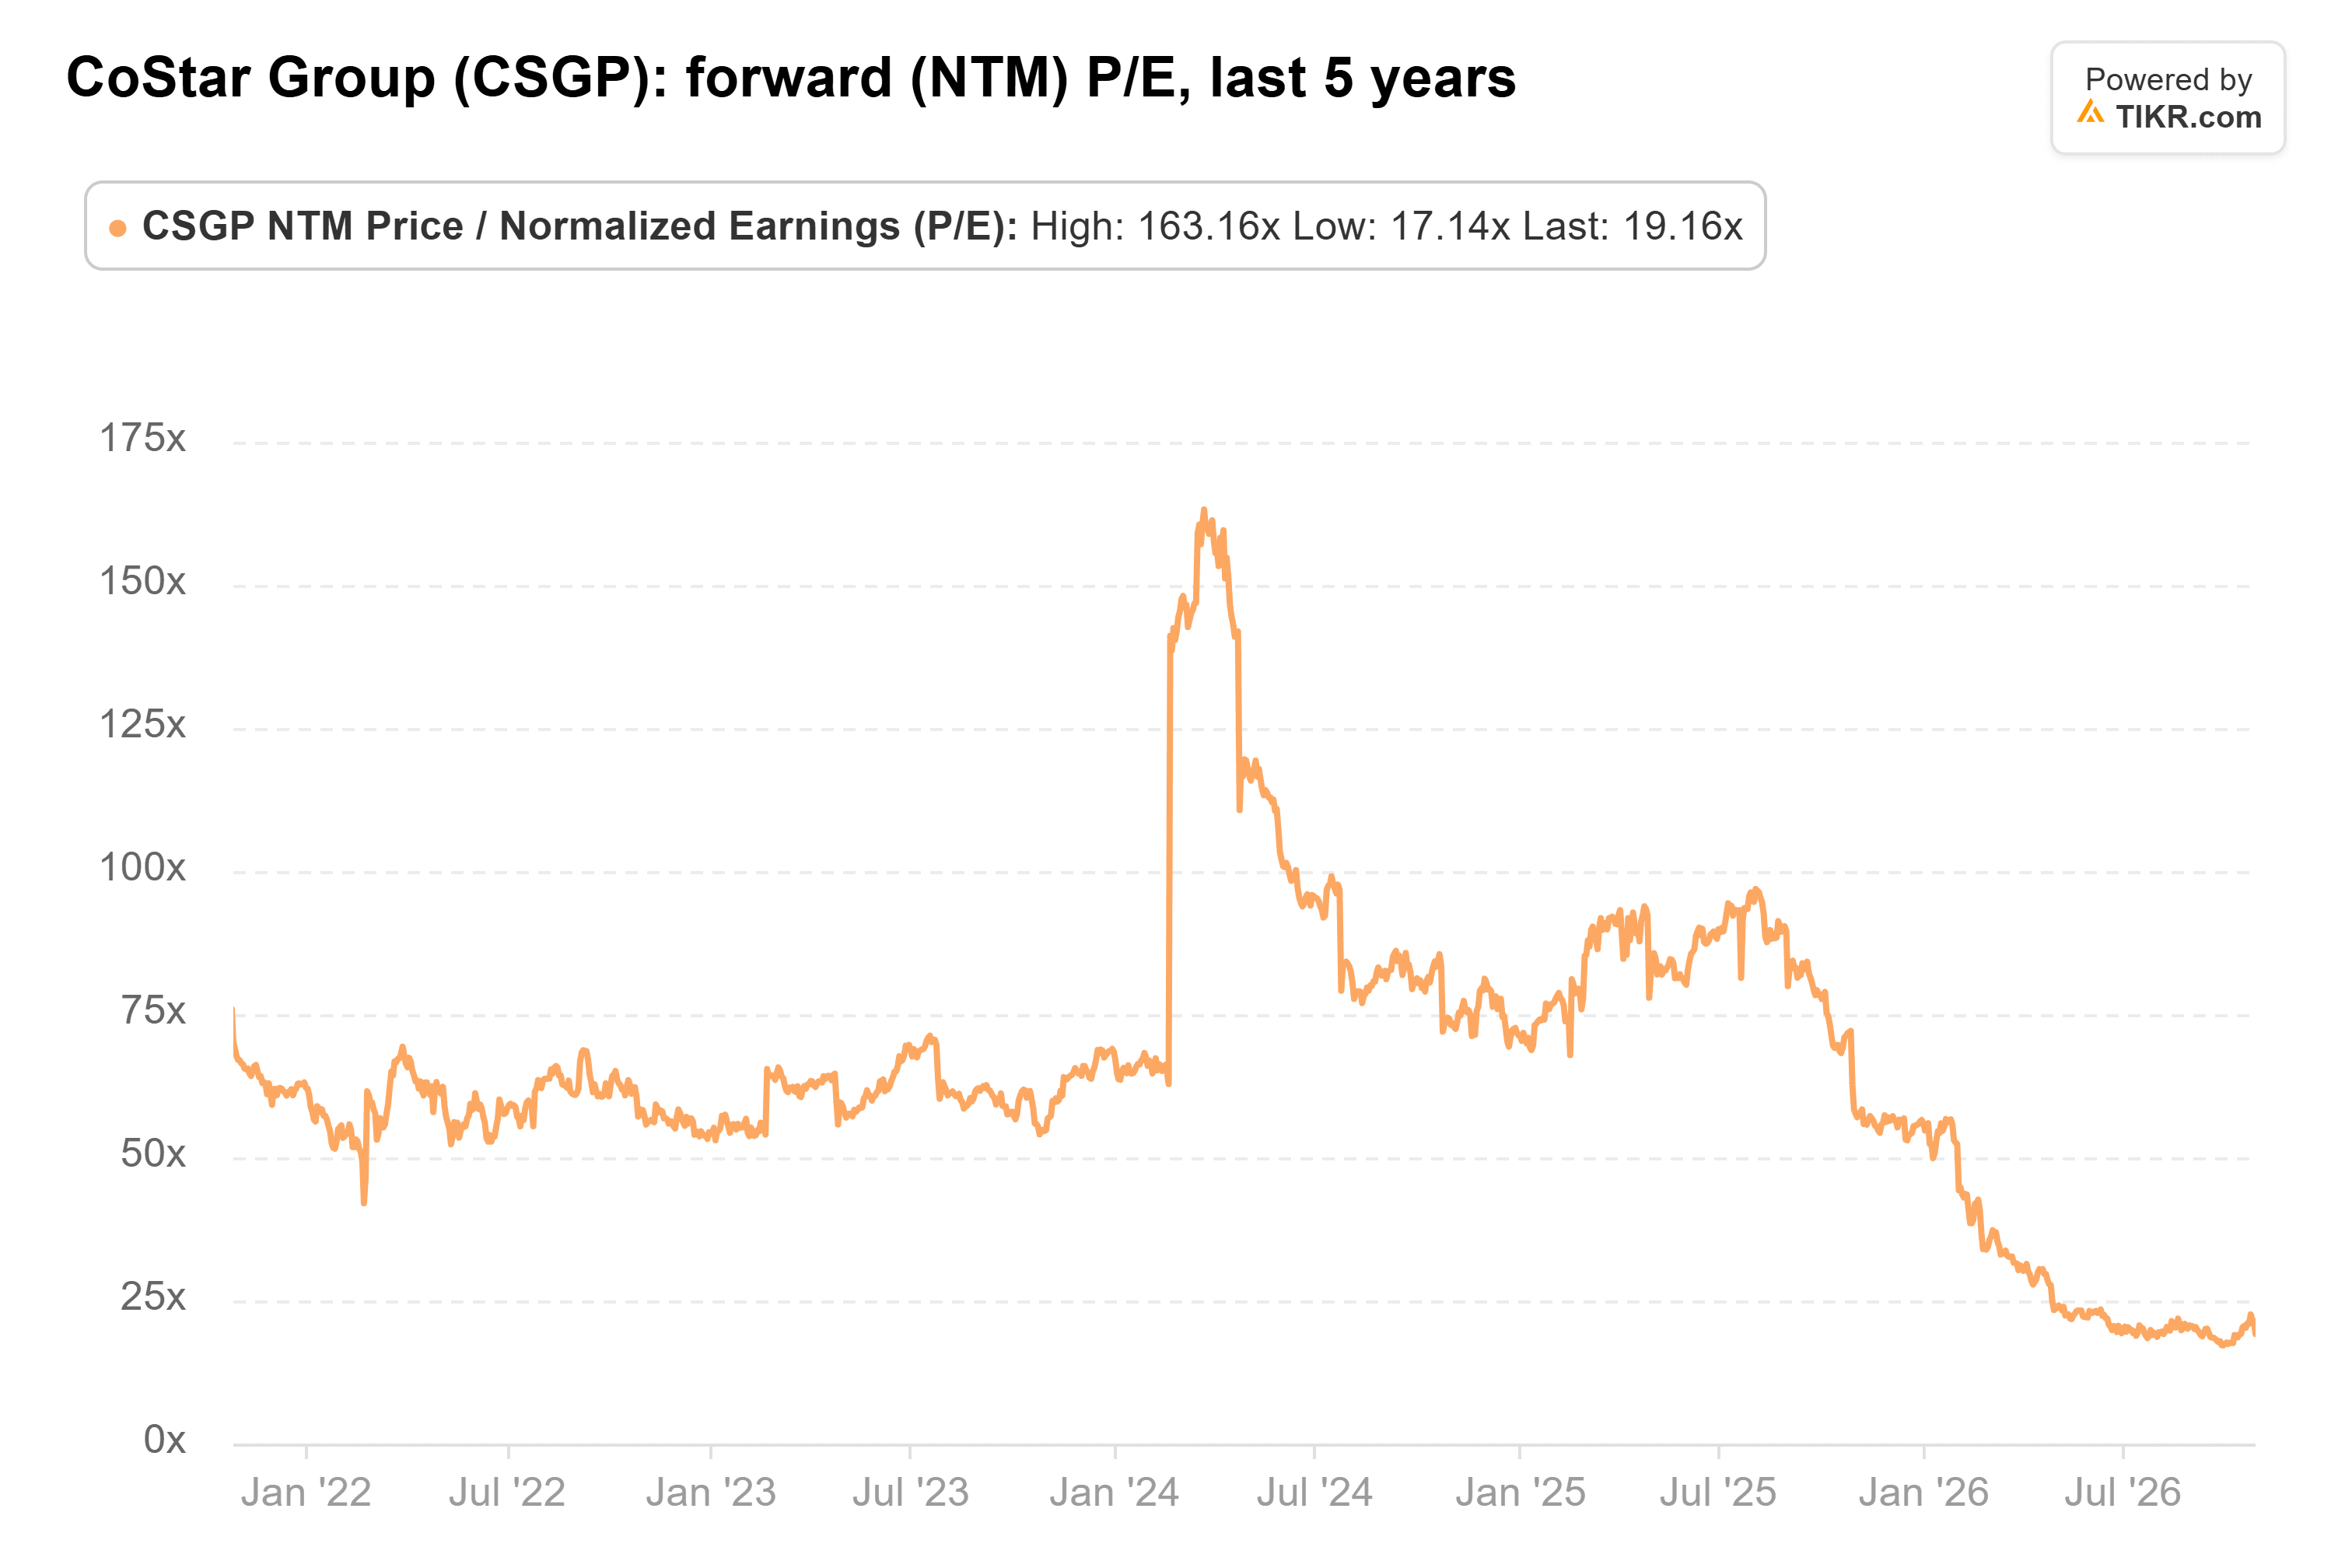
Nach dem heutigen Rückgang liegt es wieder nahe dem Fünfjahrestief von 17 aus dem September. Fünf Firmen senkten heute Morgen ihre Kursziele, darunter BTIG, das auf CoStars fünfte verfehlte Buchungsziel verwies.
Zudem zahlt CoStar etwa 730 Millionen US-Dollar für Vexcel, ein Unternehmen für Luftbildaufnahmen. Es nutzt dafür seine Barmittel (500 Millionen US-Dollar Ende September) und seine Kreditlinie.
Meine Einschätzung: Die Kostensenkungen sind real. Aber selbst mit weiteren 200 Millionen US-Dollar an Einsparungen liegt CoStar immer noch etwa 200 Millionen US-Dollar unter seinem Ziel von 1,25 Milliarden US-Dollar bereinigtem EBITDA für 2028, und das muss aus dem Vertrieb kommen. Solange sich die Buchungen nicht drehen, bleibt die Aktie meiner Meinung nach aus gutem Grund günstig.
Natürlich sagte das Management im Anruf, dass es eine Verbesserung der Buchungen im vierten Quartal erwartet. Dieser Bericht, der Anfang nächsten Jahres fällig ist, ist derjenige, den es zu beobachten gilt.
Was ist die CoStar-Aktie also wirklich wert?
Mit TIKR können Sie den künftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CoStar wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!