Die wichtigsten Punkte
- Der neueste 13F-Bericht von ARK Invest zeigt Tesla als größte Position mit 6,9 % seiner 13F-Aktien, mit 22 % mehr Aktien als Ende Juni gehalten.
- SpaceX ist ARKs zweitgrößte Position, sodass Cathie Wood beide Seiten der Fusion hält, über die die beiden Musk-Unternehmen angeblich verhandeln.
- Tesla notiert mit einem KGV von 178x für die nächsten zwölf Monate gegenüber einem Fünfjahresdurchschnitt von 108x, und Analysten erwarten, dass der Gewinn 2028 nur knapp über dem von 2023 liegen wird.
- Das durchschnittliche Kursziel der Analysten liegt nur 9 % über dem aktuellen Preis, sodass die Wette auf Robotaxi- und Optimus-Gewinne angewiesen ist, die in den Schätzungen noch nicht enthalten sind.
Cathie Woods ARK Invest hat im dritten Quartal Tesla (TSLA) aufgestockt, und der Autobauer war Ende September ihre größte Position. Direkt dahinter folgte SpaceX (SPCX), das Unternehmen, mit dem Tesla angeblich Fusionsgespräche führt.
ARKs 13F für das am 30. September endende Quartal, eingereicht am 13. November, zeigt 3,37 Millionen Tesla-Aktien im Wert von 1,20 Milliarden US-Dollar zu den Quartalsendpreisen. Das entspricht 6,9 % ihrer 13F-Aktien, verteilt auf 181 Positionen bei einem Unternehmen, das 17,4 Milliarden US-Dollar verwaltet. Es sind auch 22 % mehr Tesla-Aktien, als ARK zum 30. Juni hielt.
Die Tesla-Aktie ist seit ihrem Kurs vom 30. September um 7 % gestiegen. Die Einreichung zeigt nicht, was ARK bezahlt hat oder ob sie die Aktien seitdem gehandelt hat.
Wood hält beide Seiten des Musk-Deals
ARK hielt zum 30. September 6,75 Millionen SpaceX-Aktien im Wert von 1,02 Milliarden US-Dollar. Das sind 5,9 % ihrer 13F-Aktien, und ihre Aktienanzahl stieg im Quartal um 51 %. Die SpaceX-Aktie ist seit dem 30. September um 9 % gefallen. Bloomberg berichtete am 12. November, dass Tesla und SpaceX bei den Fusionsgesprächen Fortschritte machen und einen Deal bereits im Dezember bekanntgeben könnten, wobei der Zeitplan sich bis Anfang 2027 verschieben könnte. Über Bedingungen wurde nichts berichtet, und jeder Deal benötigt die Zustimmung der Mehrheit aller ausstehenden Tesla-Aktien. Wenn ein Deal zustande kommt, würden ARKs beiden größten Positionen zu einer Aktie verschmelzen.
TIKR verfolgt 45 Analysten zu Tesla. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Tesla zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Teslas Analystenbewertungen ansehen
Teslas Gewinne haben einen langen Weg zurück
Wood stockt auf, während Teslas Gewinne dünn sind. Teslas GAAP-Betriebsmarge fiel im dritten Quartal auf 2,6 %, gegenüber 5,8 % vor einem Jahr, da die Betriebsausgaben um 39 % stiegen, während die F&E-Ausgaben um 69 % zunahmen. Das Management prognostiziert die Kapitalausgaben für 2026 auf etwa 20 Milliarden US-Dollar, mehr als das Doppelte der 8,5 Milliarden US-Dollar für 2025, und Analysten erwarten, dass der freie Cashflow bis 2028 negativ bleiben wird.
Analysten erwarten, dass der normalisierte Gewinn pro Aktie sich vom Tiefstand 2025 erholt, aber langsam:
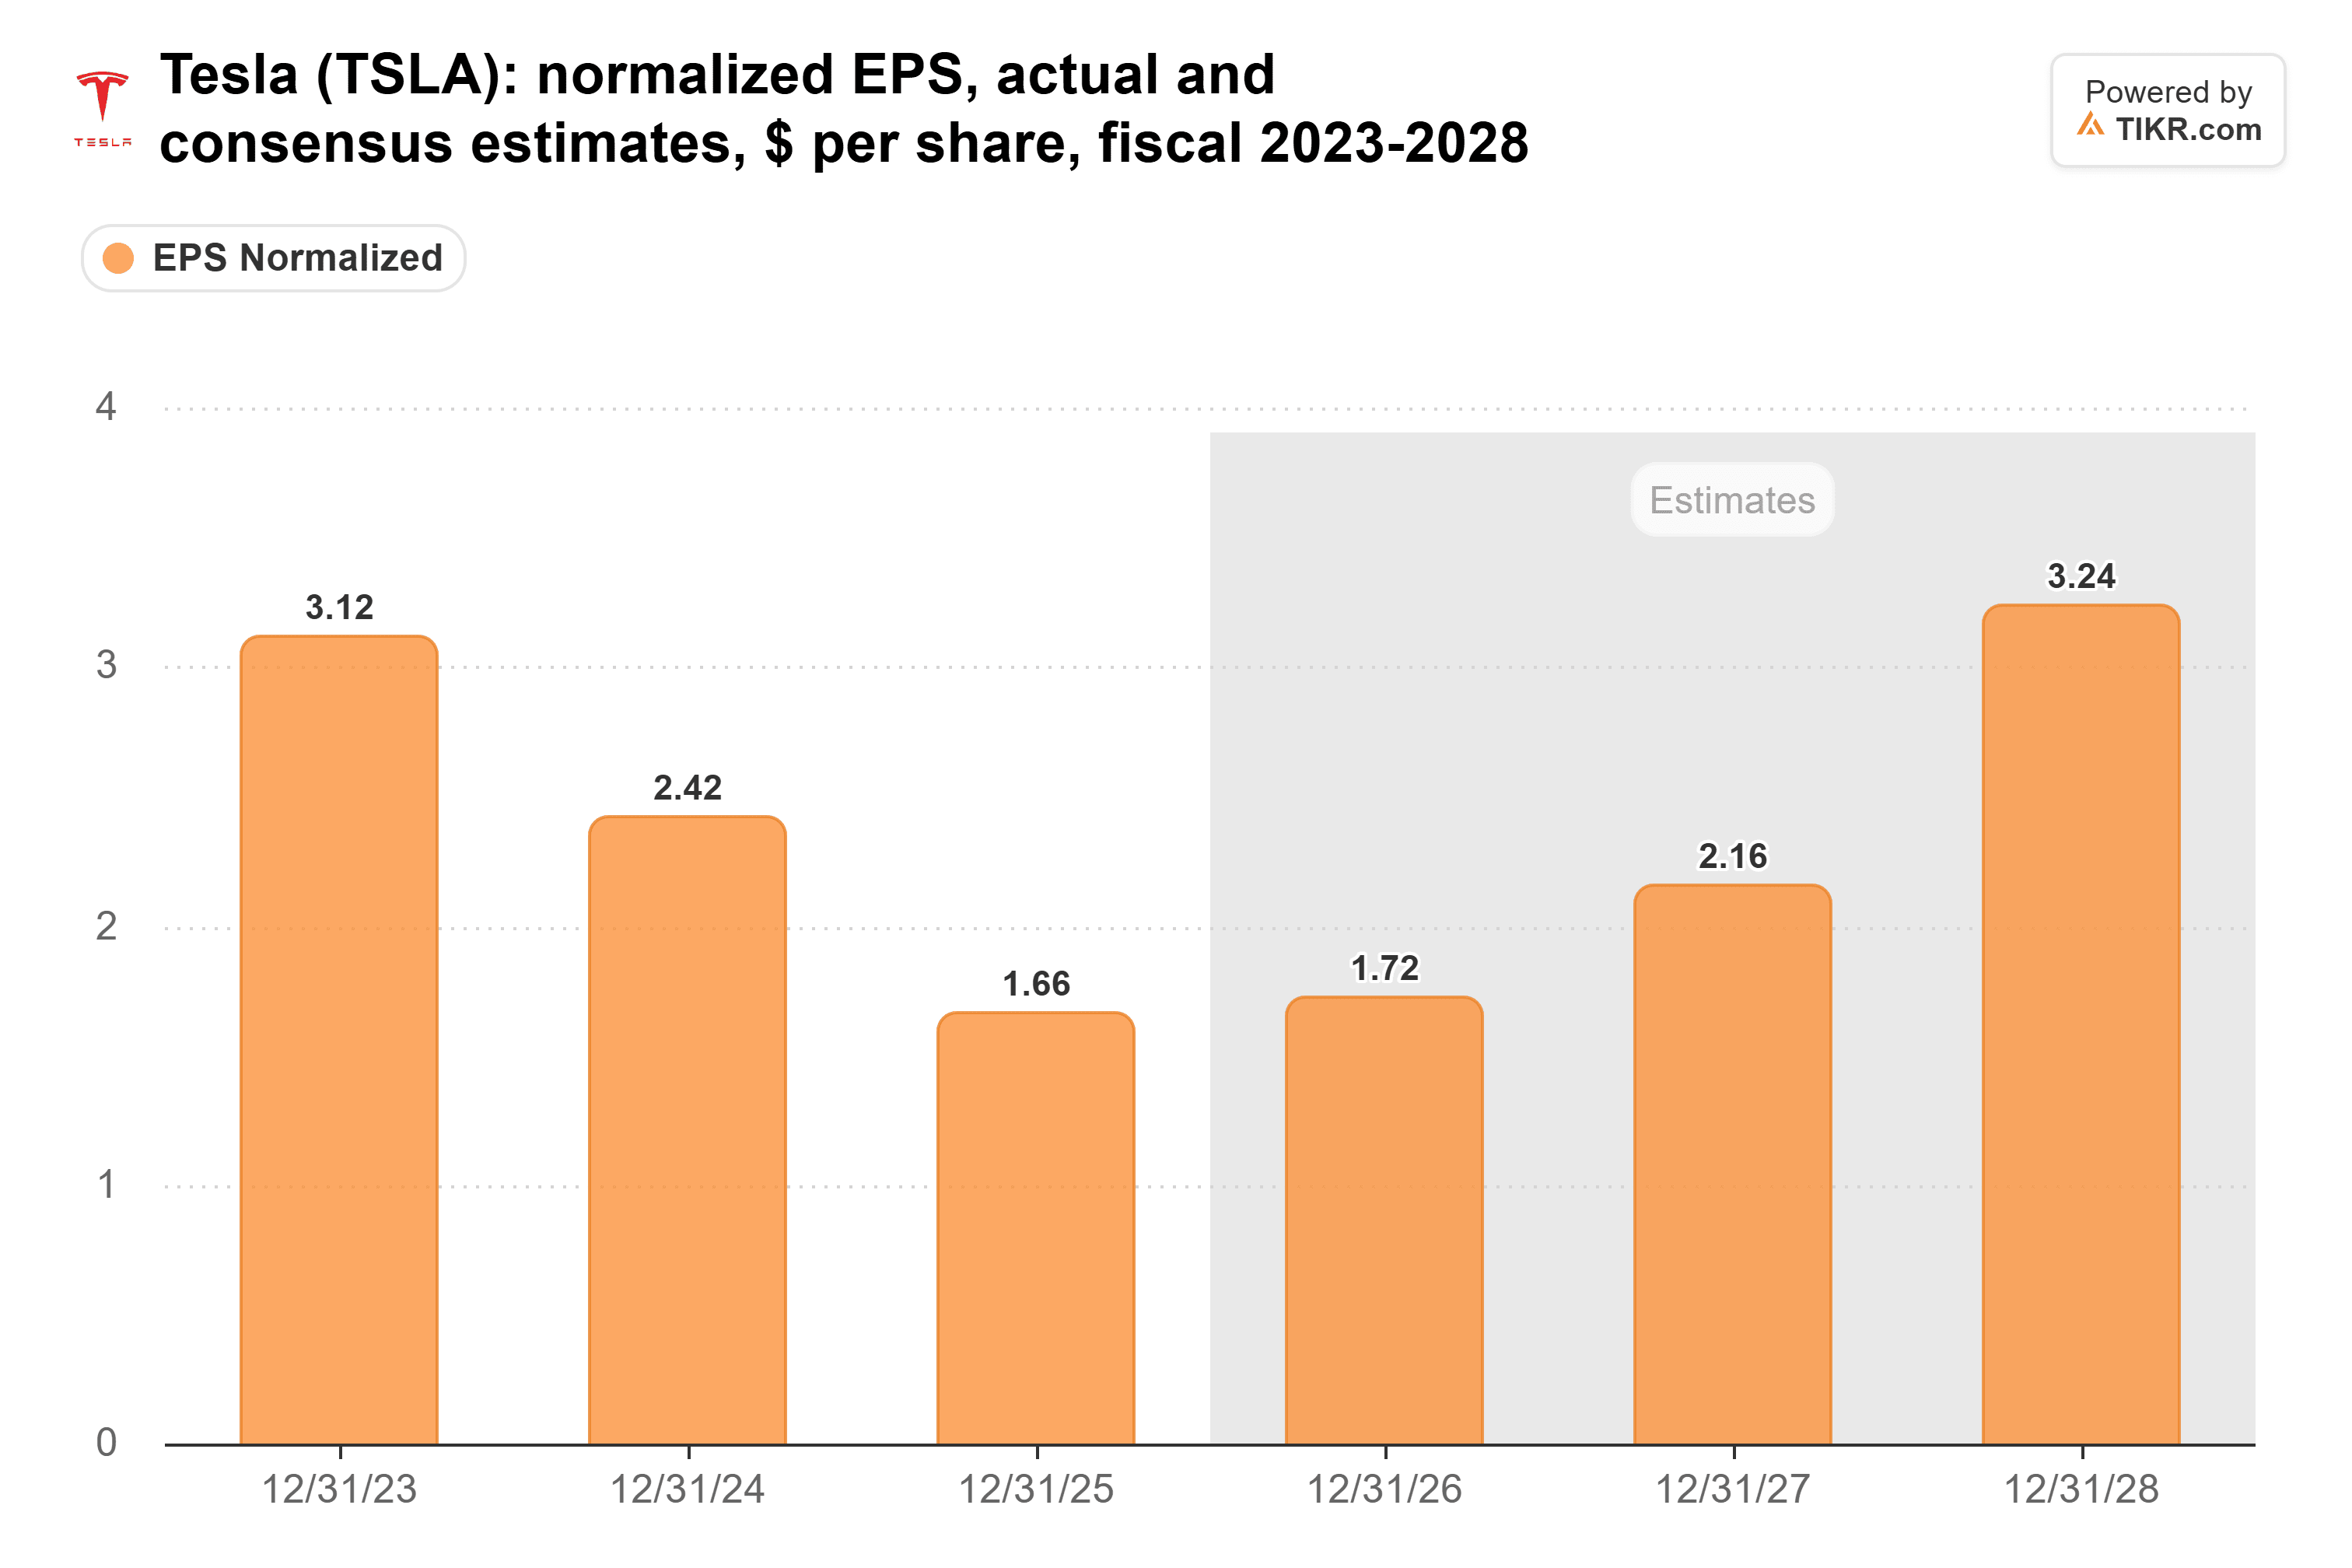
Selbst die für 2028 erwarteten 3,24 $ pro Aktie würden die 3,12 $, die Tesla 2023 verdiente, nur knapp übertreffen.
Musk hat deutlich gemacht, wo er den Wert sieht. "Optimus und Cybercab werden den Großteil von Teslas Wert ausmachen", postete er am 17. Oktober auf X. Teslas unbemannte Robotaxis hatten bis Ende September fast 2 Millionen kumulierte Meilen zurückgelegt, und das Management erwartet, dass die Robotaxi-Umsätze bis zum zweiten Quartal 2027 spürbar werden. Aber im Januar erwartete Musk bis Ende dieses Jahres fahrerlosen Dienst in "Dutzenden von Großstädten", und das Management nannte im Oktober-Anruf sechs Städte.
Sind 178x zu viel zu zahlen?
Teslas KGV für die nächsten zwölf Monate zeigt, wie viel von dieser Zukunft bereits im Kurs enthalten ist:
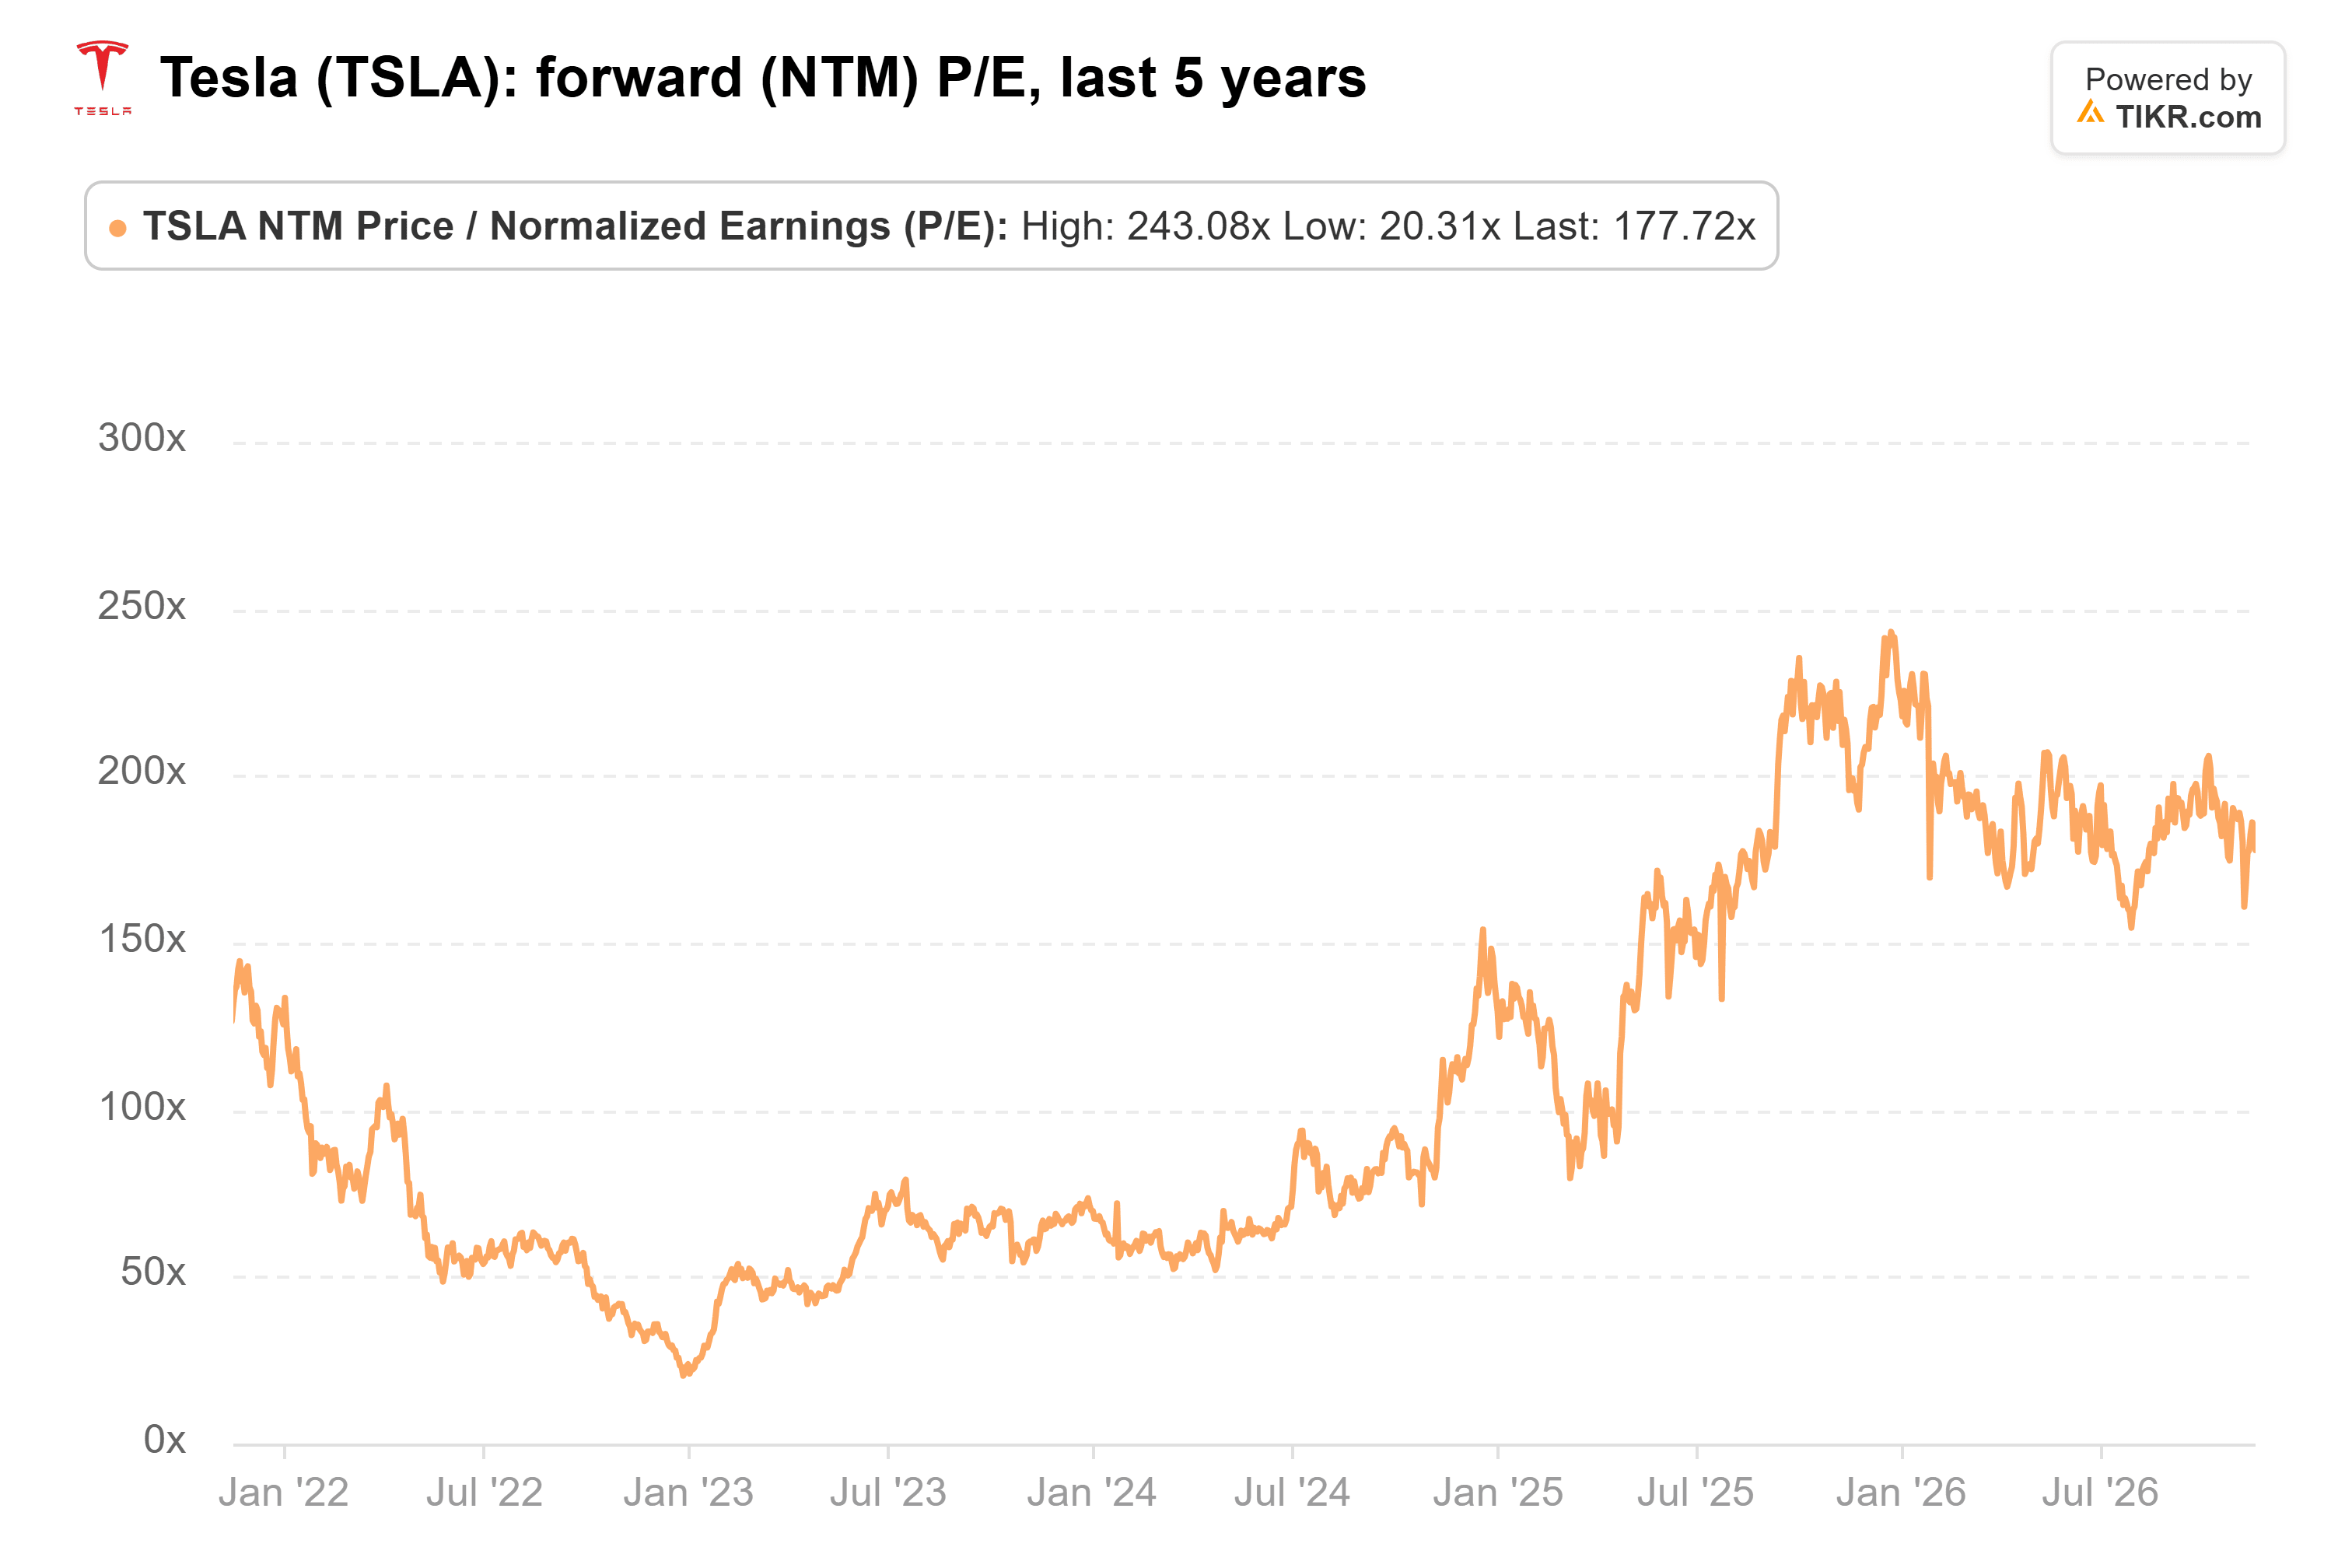
Mit 178x notiert Tesla weit über seinem Fünfjahresdurchschnitt von 108x, aber deutlich unter seinem Höchststand von 243x im Dezember 2025. Und zwischen Ende Juni und Ende Oktober senkten Analysten ihre Gewinnschätzung für 2026 um 14 %, während sie ihre Umsatzschätzung um 5 % erhöhten.
Die Wall Street ist nicht viel begeisterter. Vierundvierzig Analysten verfolgen Tesla, und ihr durchschnittliches Kursziel hat sich von 392 $ vor einem Jahr auf 412 $ bewegt:
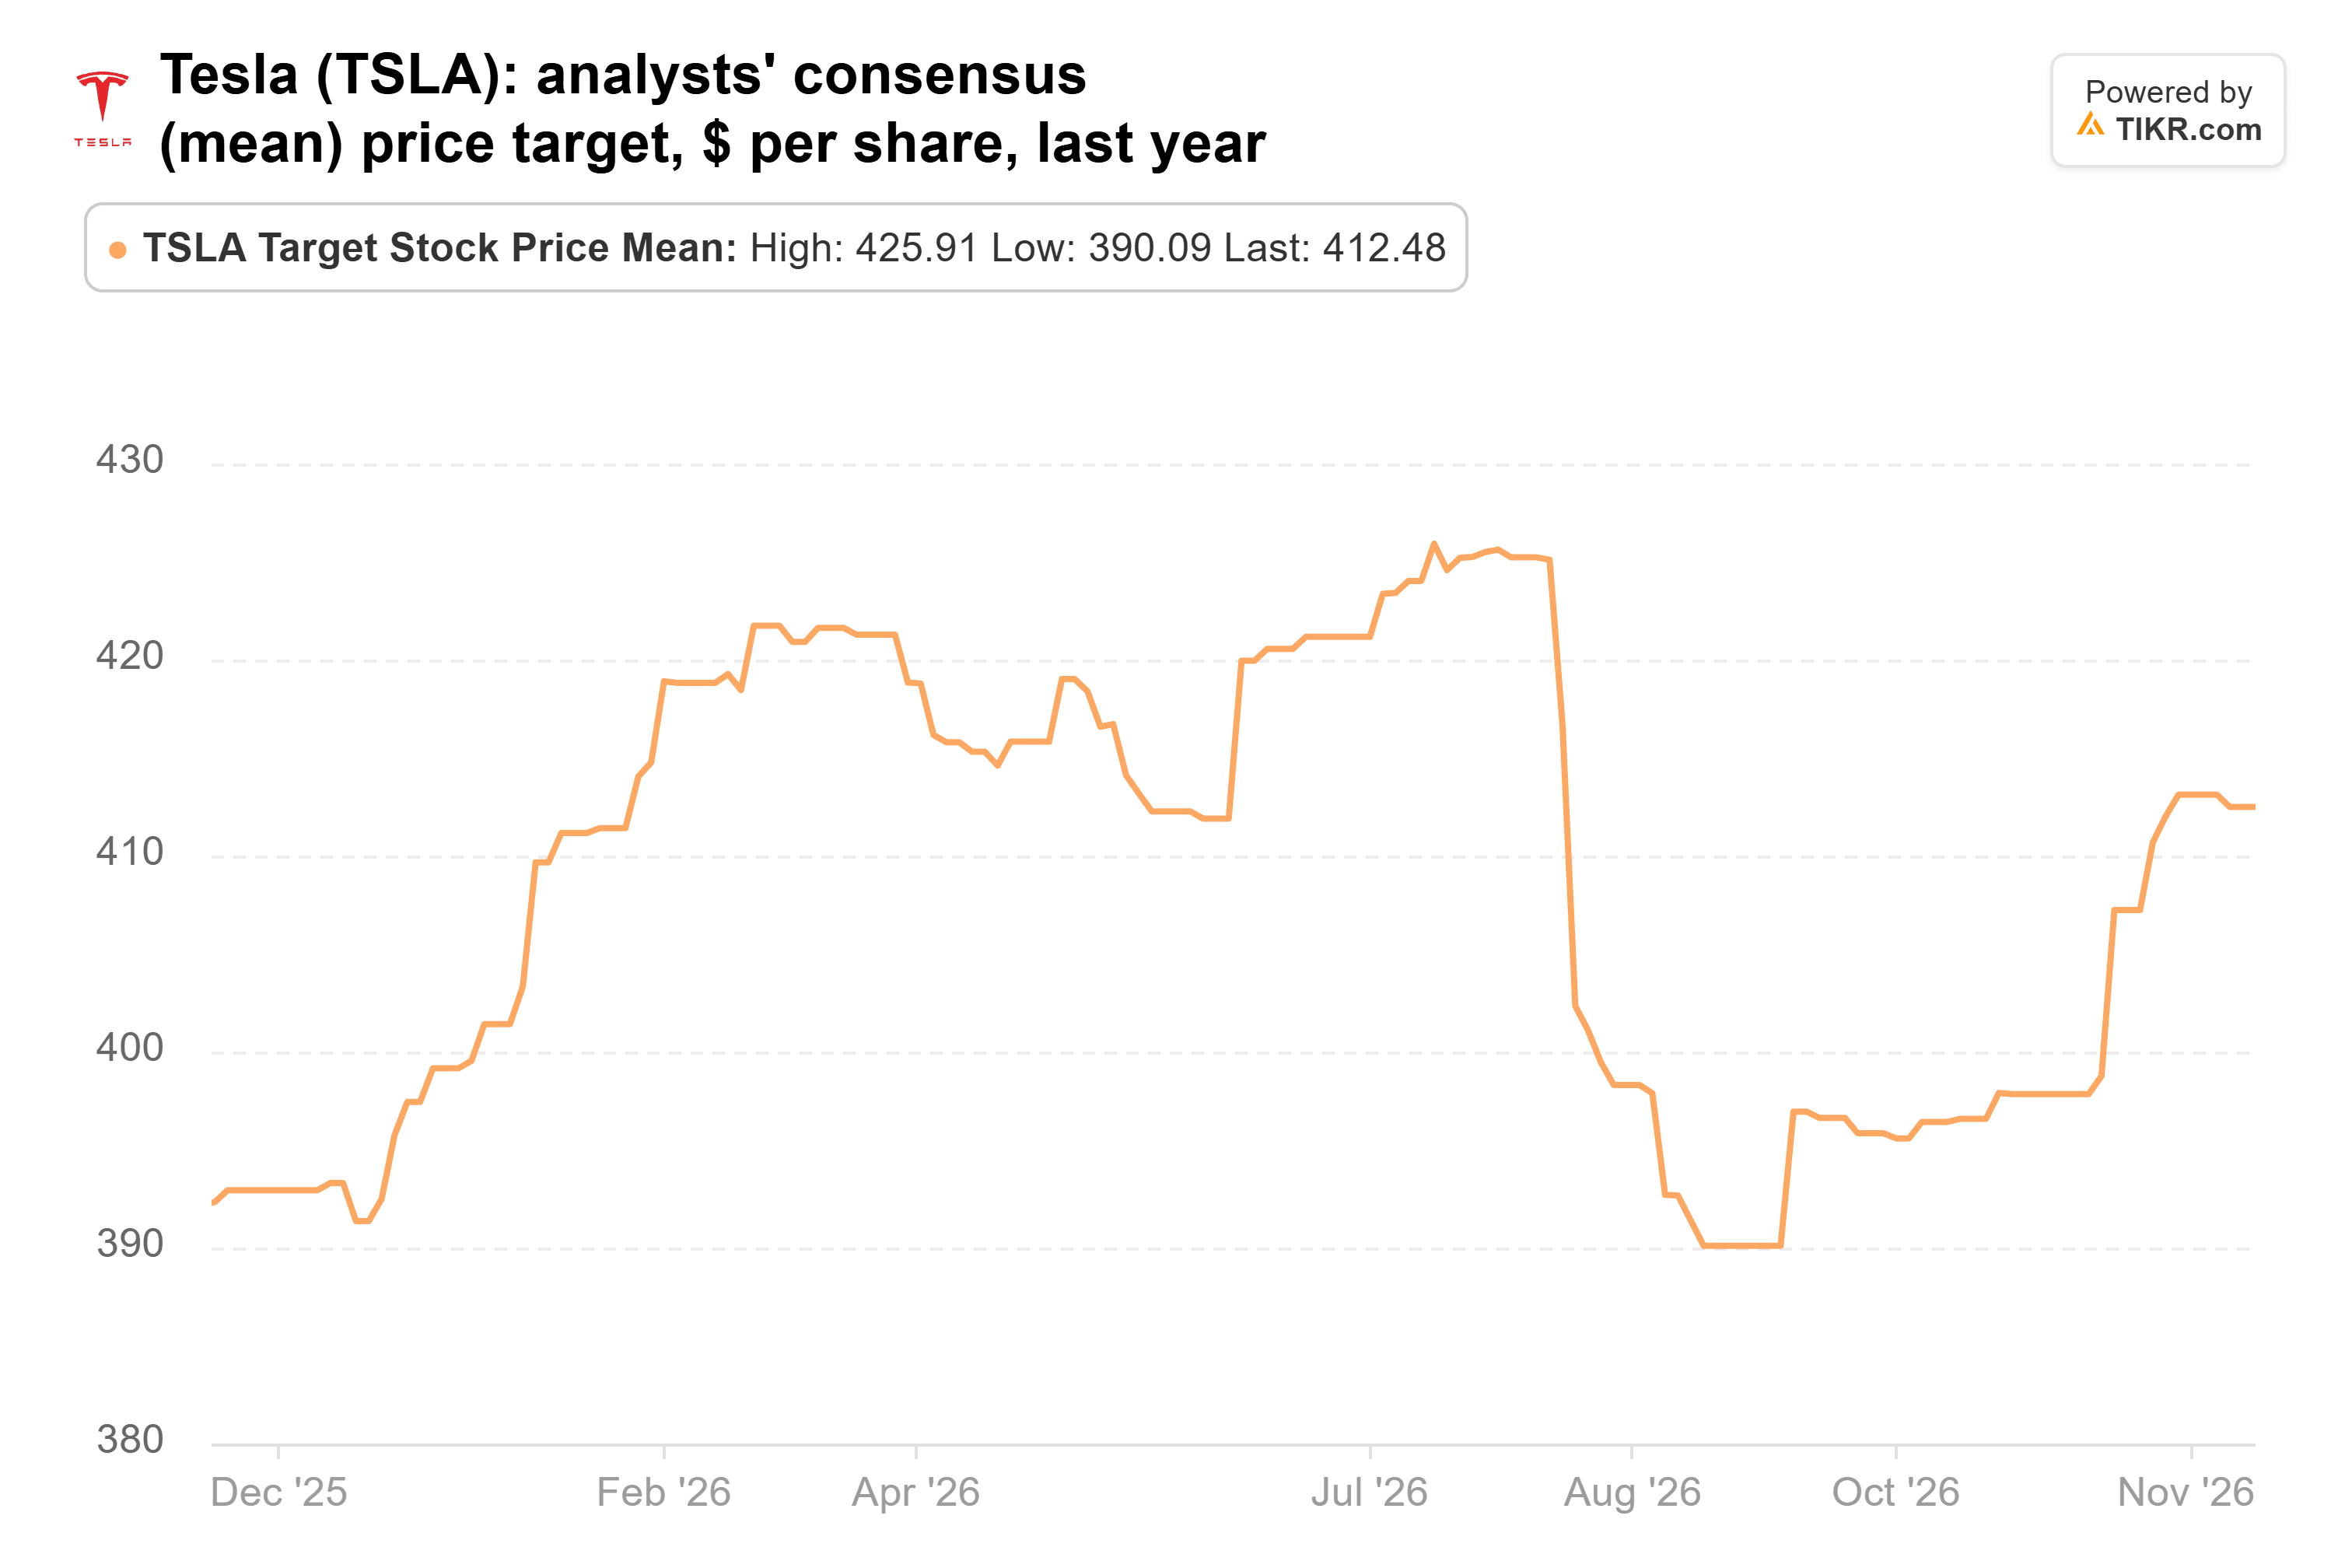
Diese 412 $ liegen nur 9 % über Teslas letztem Schlusskurs. Die Ziele reichen von 128 $ bis 600 $, was zeigt, wie weit die Analysten in der Robotaxi-Geschichte auseinanderliegen.
Ich würde auf die Robotaxi-Umsätze warten
Die Fusion ist der Joker. Gary Black argumentiert, dass ein reiner Aktiendeal "zu einem geringen Zugewinn für TSLA-Anleger führen wird", angesichts der Verwässerung durch neue SpaceX-Aktien. Da ARK auch SpaceX hält, würde sie das weniger spüren als ein reiner Tesla-Aktionär.
Ich würde Wood zu diesem Preis nicht folgen. Tesla notiert weit über dem Multiplikator, den es fünf Jahre lang im Durchschnitt hatte, basierend auf Gewinnen, von denen Analysten nicht erwarten, dass sie vor 2028 wesentlich über das Niveau von 2023 hinauskommen. Die Aktie benötigt also Robotaxi- und Optimus-Gewinne, die in noch niemandes Schätzungen enthalten sind.
Um fair gegenüber Wood zu sein, ARK hat schon immer weiter in die Zukunft geschaut als die Wall Street. Und mit 45,4 Milliarden US-Dollar an Bargeld und Investitionen zum 30. September kann Tesla seinen Ausbau vorerst bezahlen.
Der erste echte Test kommt mit Teslas Ergebnissen für das vierte Quartal Ende Januar, wenn das Management seine Prognosen zu den Kapitalausgaben für 2027 abgibt. Jegliche Fusionsbedingungen könnten davor kommen. ARKs nächster 13F, fällig Mitte Februar, wird zeigen, ob Wood weiter gekauft hat.
Was ist die Tesla-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Tesla wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!