Die wichtigsten Punkte
- Greenoaks, eine Firma, die 18,3 Milliarden Dollar verwaltet, hat im dritten Quartal ihre Positionen in DoorDash und Cerebras vollständig verkauft, wie ihr aktuelles 13F zeigt.
- Beide waren kleine Positionen im Vergleich zu Coupang und ServiceTitan, bei denen sie zugkauften.
- DoorDash notiert unter seinem üblichen zukünftigen KGV, während Cerebras immer noch bei etwa 93x zukünftigen Ergebnissen gehandelt wird, während die Ziele sinken.
- Greenoaks bei Cerebras zu folgen macht Sinn, aber DoorDash scheint zum aktuellen Kurs ein Halten wert zu sein.
Greenoaks hat im dritten Quartal alle seine Aktien von DoorDash (DASH) und Cerebras Systems (CBRS) verkauft, wie ihr 13F für das am 30. September endende Quartal, eingereicht am 16. November, zeigt. Die Firma verwaltet insgesamt 18,3 Milliarden Dollar, und ihr 13F umfasst 2,4 Milliarden Dollar US-Aktien über neun Positionen.
Beide Aktien liegen deutlich unter ihren Höchstständen, und die Wall Street sieht bei beiden großes Potenzial nach oben. Sollten Sie Greenoaks also bei einem der beiden folgen? Die Zahlen trennen die beiden.
Das waren kleine Wetten für Greenoaks
Zum 30. Juni machte DoorDash 3,9 % der 13F-Aktien von Greenoaks aus (500.000 Aktien im Wert von 92 Millionen Dollar), und Cerebras nur 1,4 % (150.000 Aktien im Wert von 33 Millionen Dollar). Seine größeren Wetten gingen in die andere Richtung. Coupang (CPNG), seine Nr. 2-Position, machte zum 30. September 18,5 % seiner 13F-Aktien aus, im Wert von 443 Millionen Dollar, nachdem Greenoaks 24 % mehr Aktien hinzugekauft hatte. Es kaufte auch 42 % mehr ServiceTitan (TTAN), seine Nr. 3 mit 5,0 %. Der Fonds setzt also immer noch stark auf Online-Handel: Sein Coupang-Engagement allein war fast das Fünffache seines DoorDash-Engagements im Juni wert.
TIKR verfolgt 42 Analysten zu DoorDash. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für DoorDash zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für DoorDash ansehen
DoorDash ist günstiger als seit Jahren
Der letzte Schlusskurs von DoorDash liegt 8 % unter seinem Schlusskurs vom 30. September, und die Aktie notiert 29 % unter ihrem 52-Wochen-Hoch. Die Sorge gilt dem Wettbewerb. Am 5. November begann Amazon, Restaurantbestellungen von Prime-Mitgliedern an Uber Eats weiterzuleiten, ohne Liefergebühr für Bestellungen ab 25 Dollar oder mehr. Vier Tage später ernannte McDonald's Uber zu seinem bevorzugten Lieferpartner in 14 Märkten. Keine dieser Bestellungen läuft über die DoorDash-App oder deren Werbung.
Das Geschäft selbst hält sich: Der Bestellwert stieg im dritten Quartal um 23 %, exklusive Deliveroo, wie DoorDash in seiner Veröffentlichung vom 29. Oktober mitteilte. Aber Analysten haben ihre Schätzung für den normalisierten Gewinn pro Aktie 2027 auf 7,63 Dollar von 8,25 Dollar Ende Oktober gesenkt, und der geplante Kauf von Instacart für 17 Milliarden Dollar steht unter kartellrechtlicher Prüfung.
Das durchschnittliche Kursziel der Wall Street ist auf 250 Dollar von 276 Dollar vor einem Jahr gesunken, obwohl es das ganze Jahr über zwischen 245 und 277 Dollar lag.
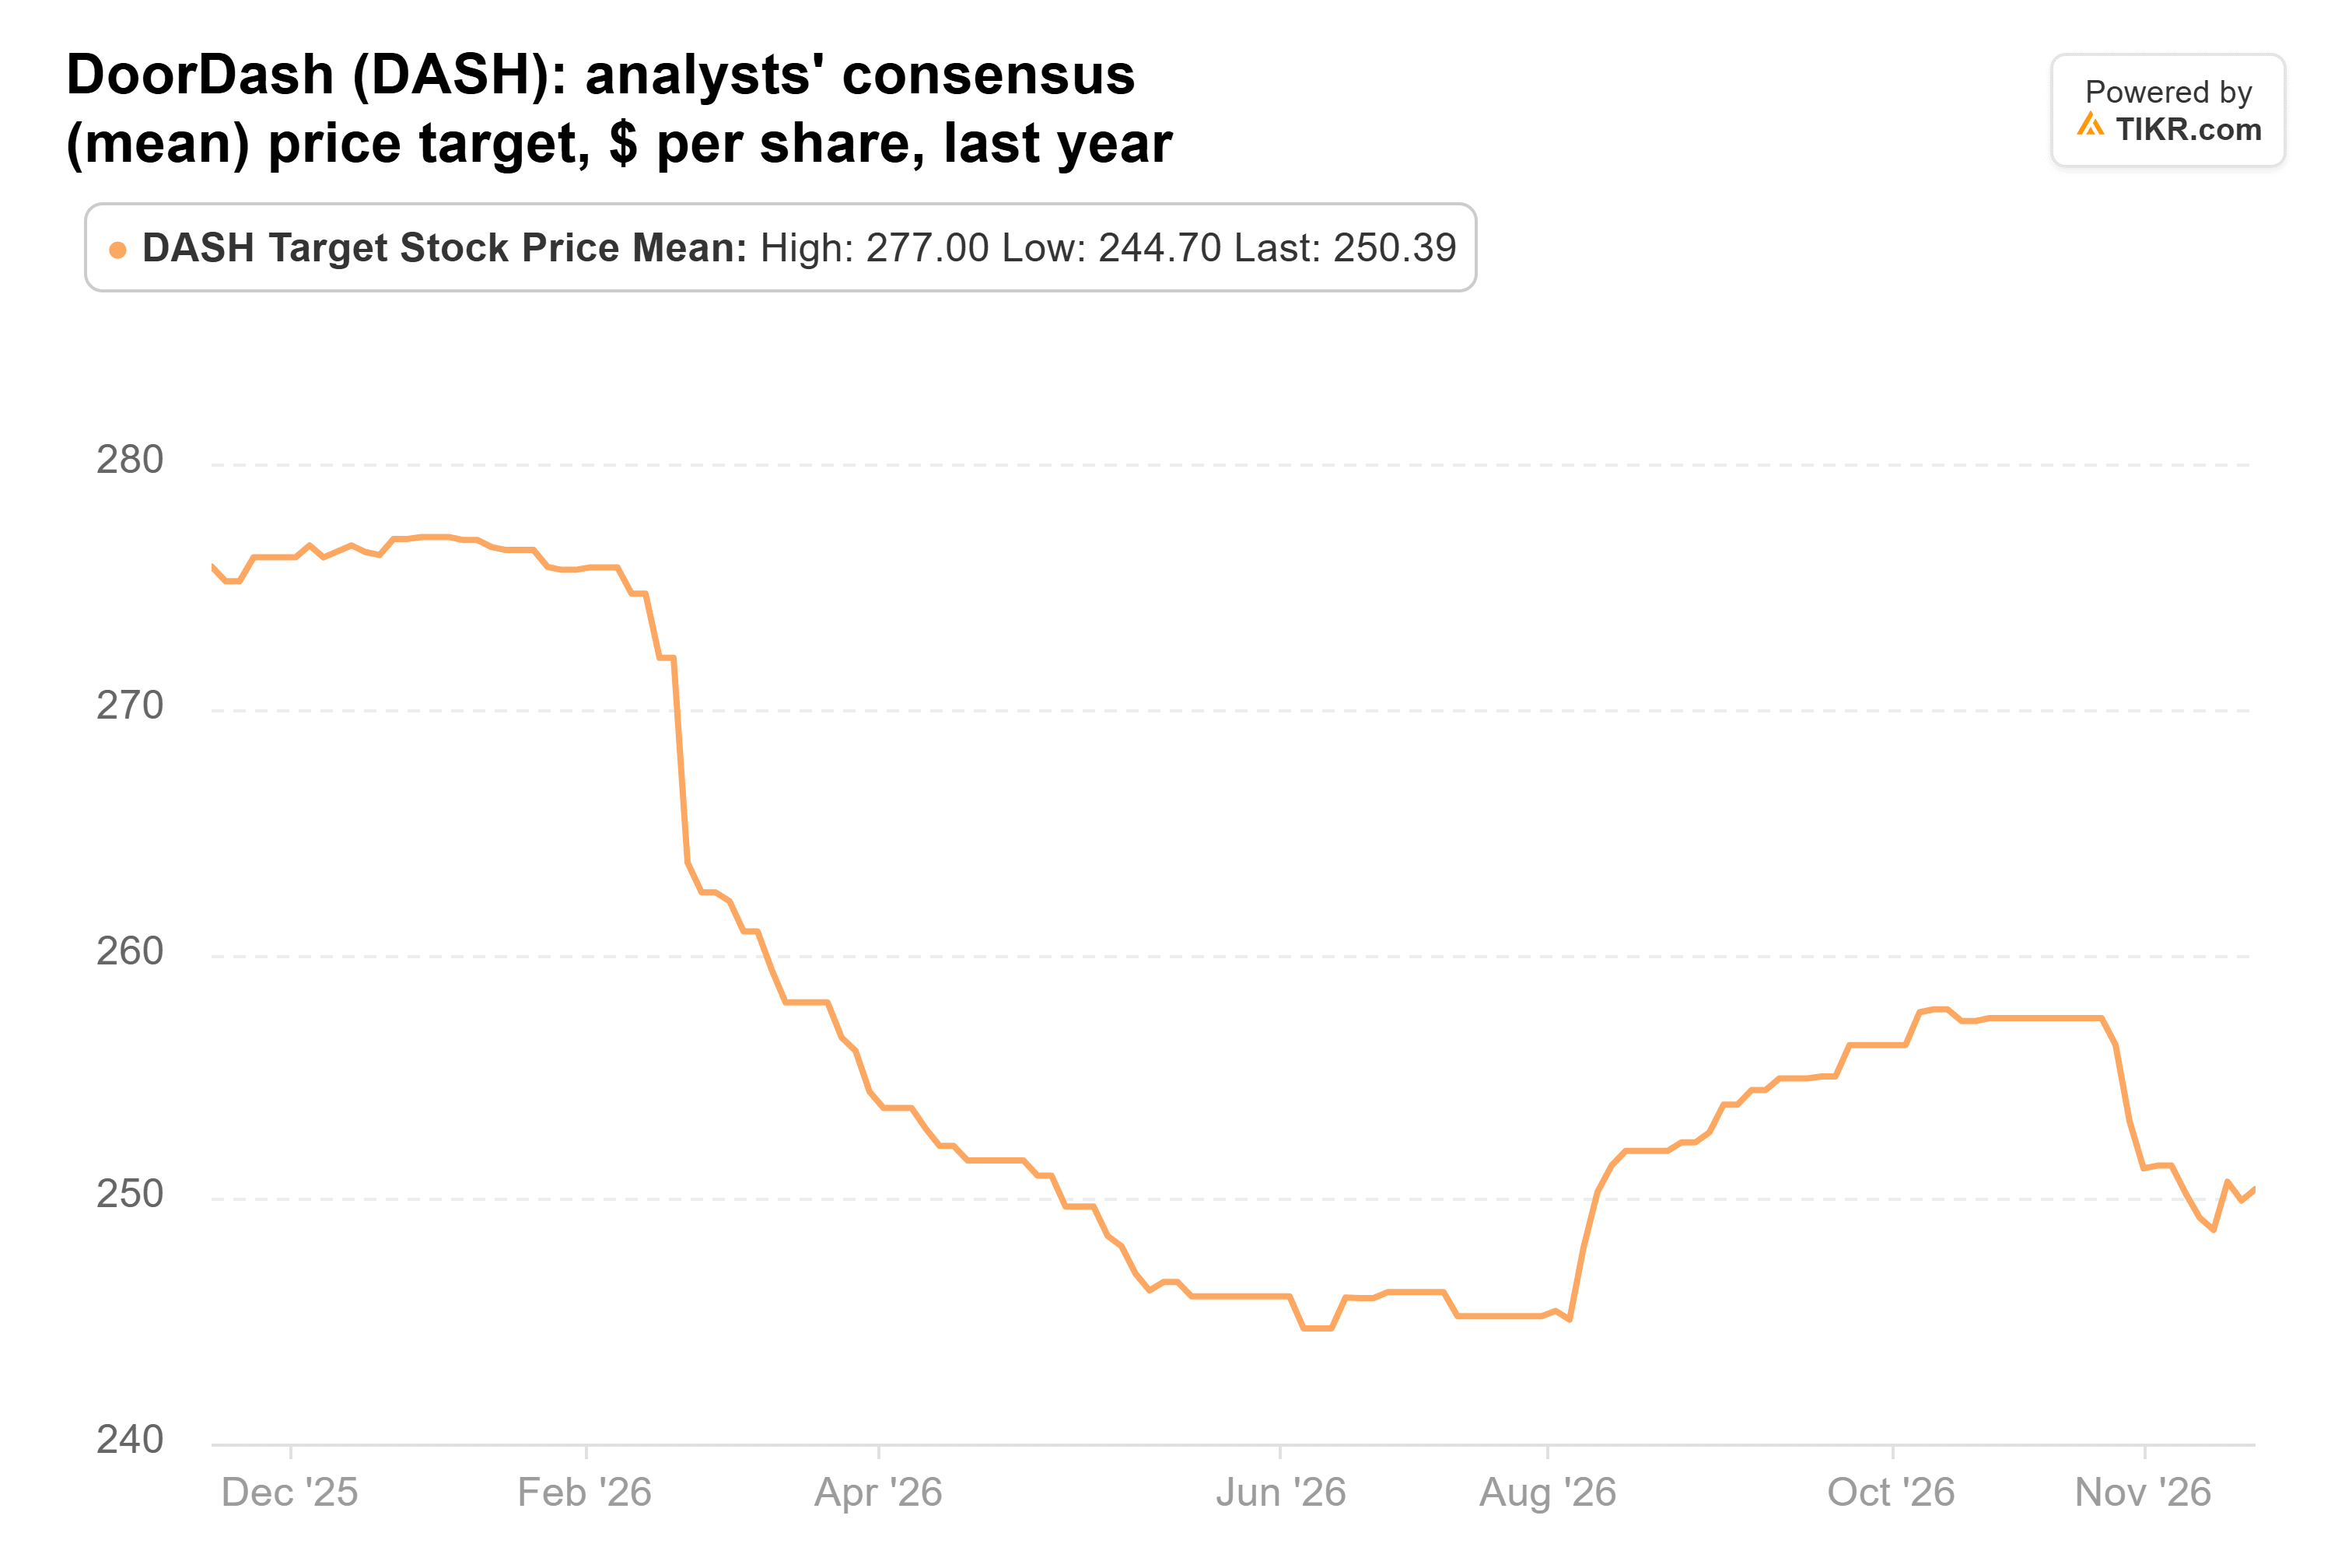
Dieses Ziel liegt 47 % über dem letzten Schlusskurs, und MoffettNathanson behielt seine Kaufempfehlung am 11. November bei, obwohl es sein Ziel auf 239 Dollar von 277 Dollar senkte. Unterdessen notiert DoorDash bei etwa 25x zukünftigen Ergebnissen unter jedem Quartalsendwert seit Dezember 2023. Diese Werte lagen zwischen 27x im März 2026 und 50x im März 2024.
Cerebras muss noch viel beweisen
Cerebras hatte eine deutlich rauhere Fahrt: Sein letzter Schlusskurs liegt 54 % unter seinem Schlusskurs vom 30. September und 74 % unter seinem 52-Wochen-Hoch. Die Forschungsfirma SemiAnalysis berichtete am 30. September, dass OpenAI den Ultrafast-Modus eines neuen Modells auf Nvidias Chips statt auf denen von Cerebras laufen lassen würde. Insider begannen zu verkaufen, als seine Post-IPO-Sperrfrist Anfang Oktober endete, und am 28. Oktober veröffentlichte der Short Seller Culper Research einen Bericht, der die Lebensdauer seiner Chips in Frage stellte.
Dann kam ein starkes Quartal. Der Kernumsatz stieg im dritten Quartal um 70 % auf 230,9 Millionen Dollar, Cerebras erhöhte seine Kernumsatzprognose für 2026 auf 940 bis 960 Millionen Dollar, und Mitgründer und CEO Andrew Feldman sagte CNBC, dass Microsoft sich im Oktober als Cloud-Kunde angeschlossen habe. Aber OpenAI macht immer noch den Großteil des Auftragsbestands von Cerebras in Höhe von 26,1 Milliarden Dollar aus, und das Unternehmen verzeichnete im Quartal einen GAAP-Verlust von 161,2 Millionen Dollar.
Analysten haben ihre Ziele weiter gesenkt. Der Durchschnitt liegt jetzt bei 210 Dollar, dem niedrigsten Stand seit dem Börsengang von Cerebras im Mai und gegenüber einem Höchststand von 294 Dollar im Juni.
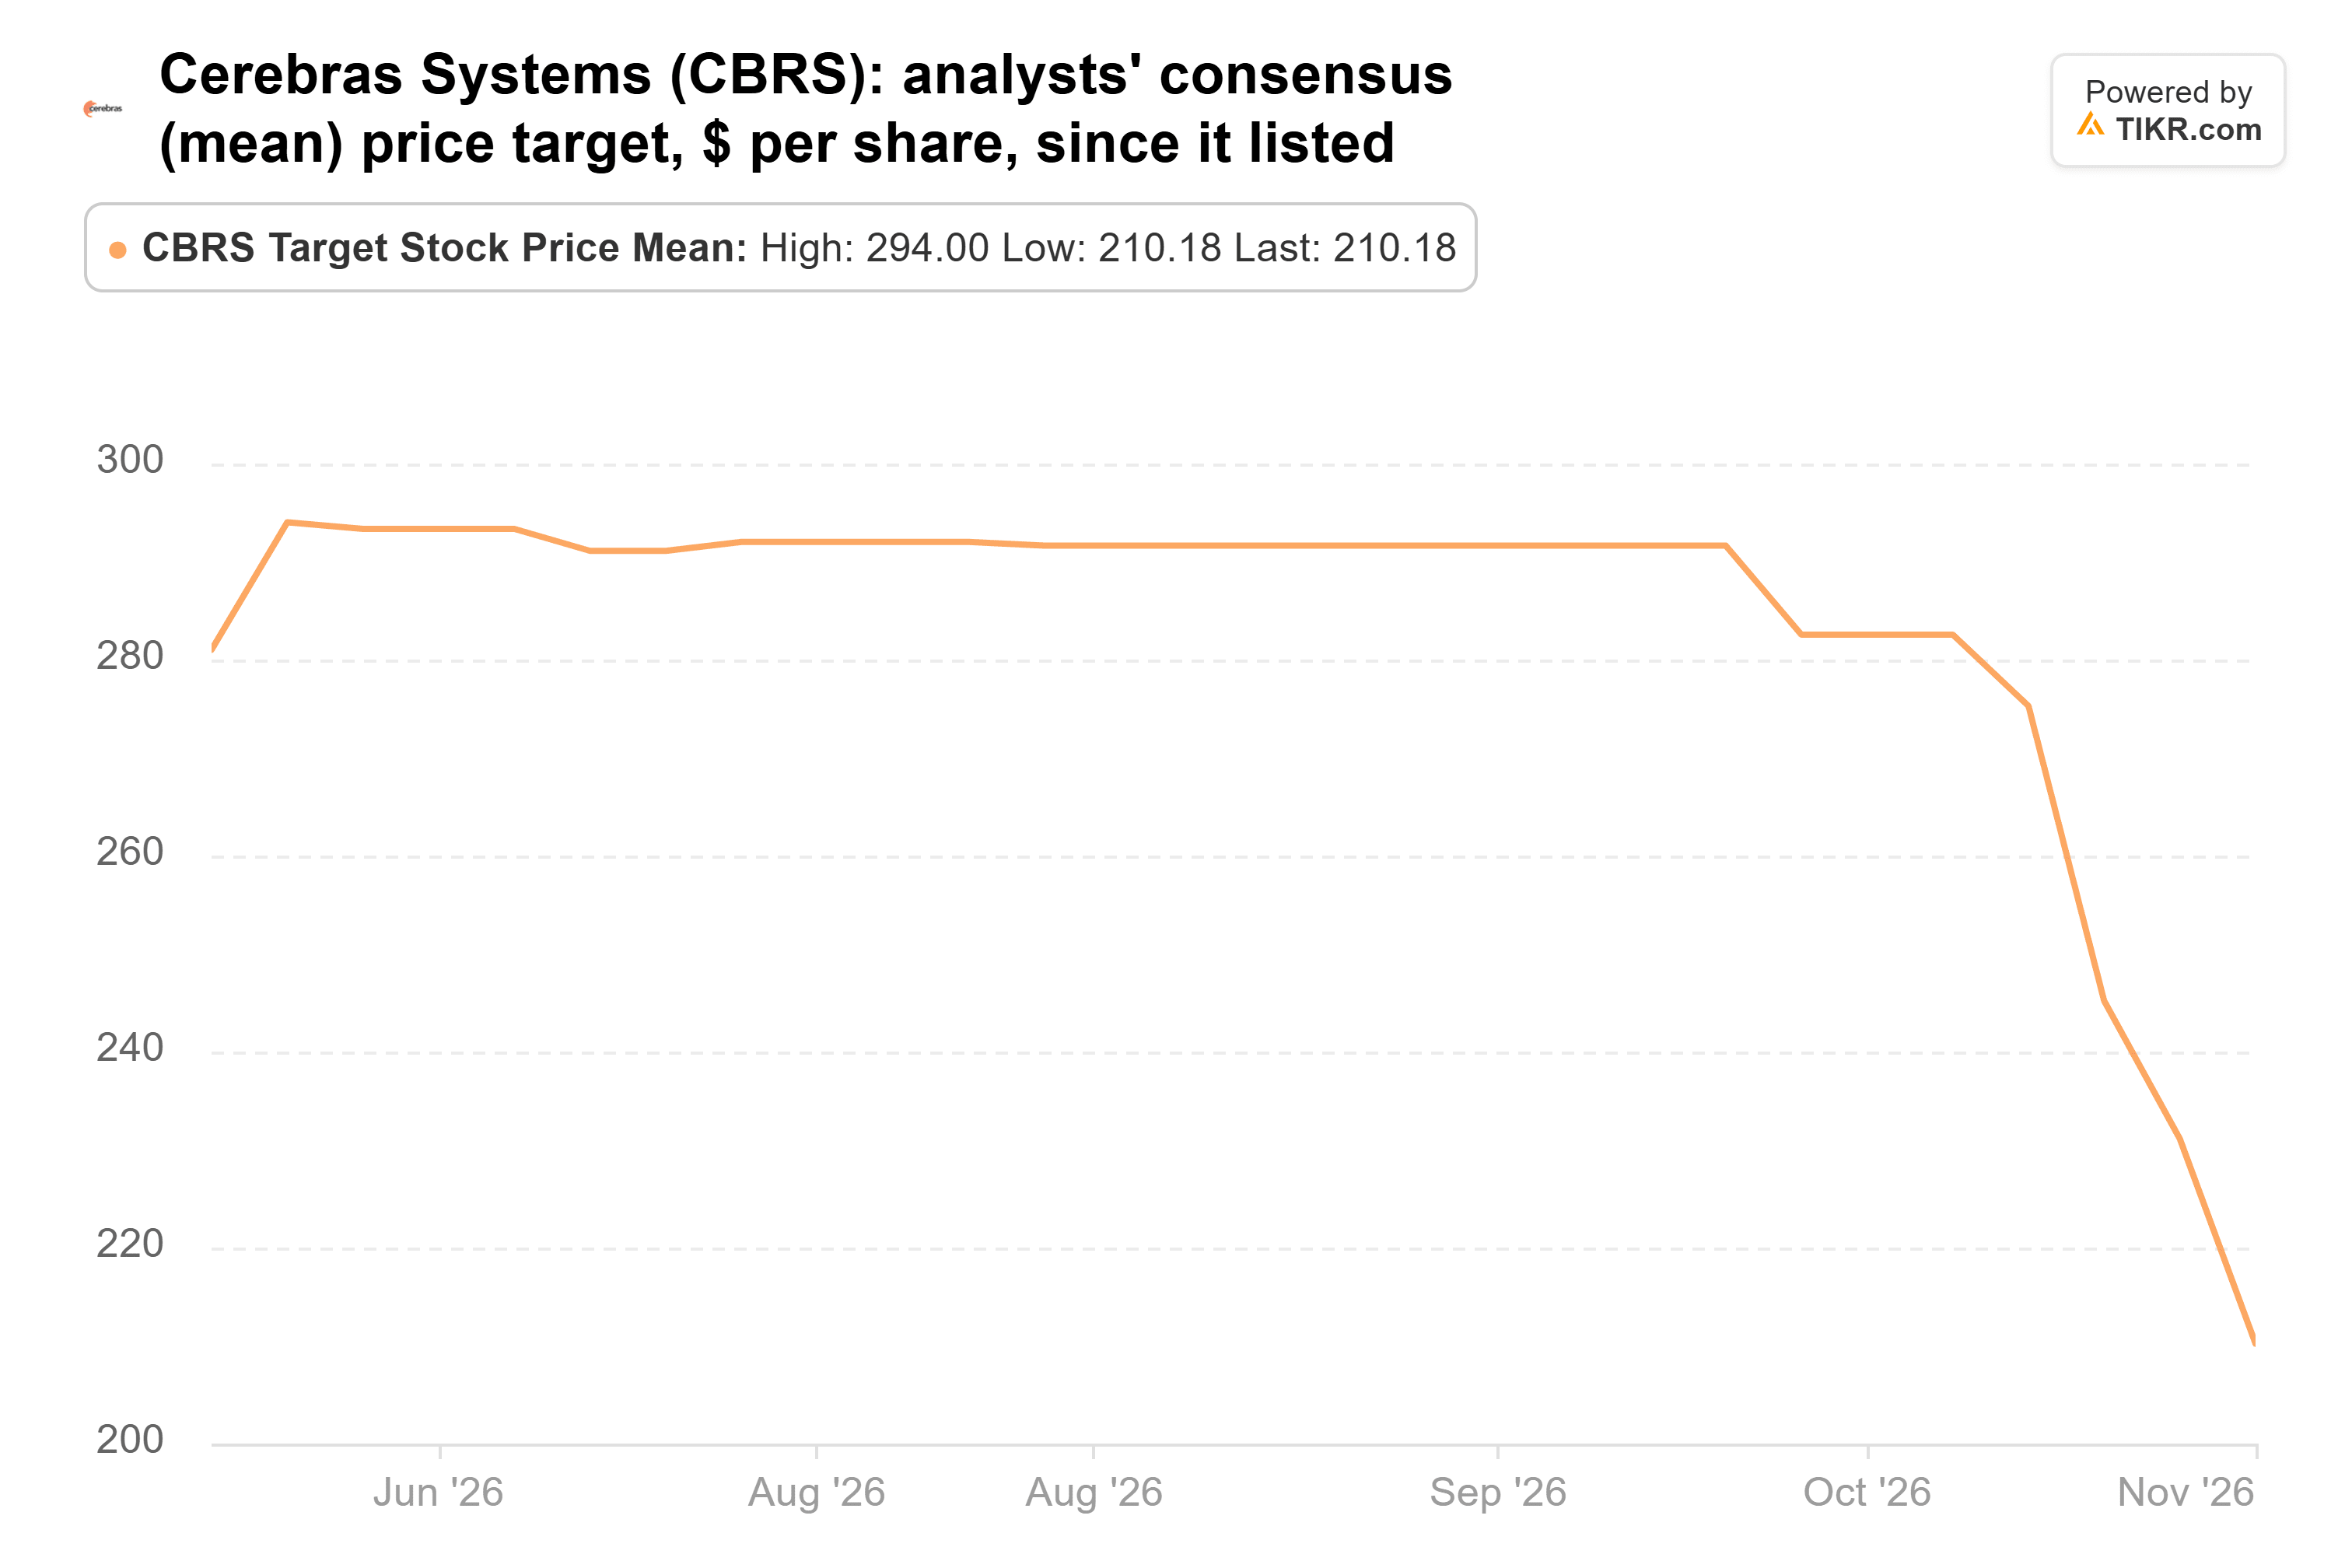
Selbst das niedrigste der 11 Analystenziele, 155 Dollar, liegt 53 % über dem letzten Schlusskurs. Und der Ausstieg von Greenoaks stellte ihn auf die andere Seite von Cathie Wood, Brad Gerstner und acht anderen großen Fonds, die Cerebras im dritten Quartal kauften. Bei etwa 93x zukünftigen Ergebnissen preist die Aktie jedoch auch nach ihrem Fall noch viel Wachstum ein.
Der eine Ausstieg, dem ich folgen würde
Beide Aktien bergen echtes Risiko. Die neuen Deals von Uber mit Amazon und McDonald's könnten die Schätzungen für DoorDash weiter nach unten drücken. Feldman sagte CNBC auch, dass Cerebras Finanzierungsoptionen prüfe, was neue Aktien bedeuten könnte.
Wenn ich Greenoaks nur bei einem folgen könnte, wäre es Cerebras. Eine Aktie bei etwa 93x zukünftigen Ergebnissen, bei der der Großteil ihres Auftragsbestands an einen Kunden gebunden ist und ihre Ziele immer noch fallen, braucht viel, was richtig laufen muss. DoorDash ist ein profitables Unternehmen, das seinen Bestellwert immer noch in einem gesunden Tempo steigert, und es notiert zu seinem günstigsten KGV seit Jahren. Ich denke, der Markt preist mehr Schaden durch Uber ein, als die Zahlen bisher zeigen.
Der Quartalsbericht von DoorDash im Februar ist der nächste Test, ob die Schätzungskürzungen aufhören. Und das nächste 13F von Greenoaks, das bis Mitte Februar fällig ist, wird zeigen, ob es bei beiden draußen geblieben ist.
Was ist die DoorDash-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was DoorDash wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!