


Die wichtigsten Punkte
- Von 456 großen Fonds, die ihre 13F-Berichte für das am 30. September endende Quartal eingereicht haben, kauften 10 Eli Lilly und 18 verkauften. Cathie Woods ARK Invest gehörte zu den Käufern, und Stanley Druckenmillers Duquesne Family Office gehörte zu den Verkäufern.
- Der größte Kauf war der neue Lilly-Anteil von GQG Partners im Wert von 878 Millionen US-Dollar, den das Unternehmen im selben Quartal eröffnete, in dem es seine AbbVie-Position um 99 % reduzierte.
- Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von Lilly von 2025 bis 2028 mehr als doppelt so hoch sein wird, doch sein KGV von 31x für die nächsten zwölf Monate liegt deutlich unter seinem Fünfjahresdurchschnitt von 40x.
- Die Käufer haben die besseren Argumente für das Geschäft, obwohl das durchschnittliche Kursziel von Wall Street nur 3 % über dem aktuellen Aktienkurs liegt.
Große Fonds waren im letzten Quartal bei Eli Lilly (LLY) gespalten, und die Verkäufer überwogen die Käufer fast zwei zu eins.
Die Zahlen umfassen 456 große Fonds, die ihre 13F-Berichte für das am 30. September endende Quartal eingereicht haben. Das bedeutet Fonds, die Leser kennen, oder solche, die US-Aktien im Wert von 1 Milliarde US-Dollar oder mehr halten, wobei Quant- und Indexfonds ausgeschlossen sind. Zehn von ihnen kauften Lilly, entweder indem sie eine Position eröffneten oder um 20 % oder mehr aufstockten. Weitere 18 verkauften ihre Anteile vollständig oder reduzierten sie um 20 % oder mehr, und 81 hielten die Aktie am Ende des Quartals.
Cathie Woods ARK Invest gehörte laut ihrem am 13. November eingereichten 13F-Bericht zu den Käufern. Stanley Druckenmillers Duquesne Family Office gehörte laut ihrem am 16. November eingereichten 13F-Bericht zu den Verkäufern.
GQG setzte die größte Wette
Der mit Abstand größte Käufer war GQG Partners, der 164 Milliarden US-Dollar verwaltet. Sein 13F-Bericht für das Quartal, eingereicht am 13. November, zeigt einen neuen Anteil von 758.906 Lilly-Aktien im Wert von 878 Millionen US-Dollar zum Ende des Quartals, was 1,6 % seiner 13F-Aktien entspricht. Im selben Quartal reduzierte GQG seine AbbVie (ABBV)-Position um 99 % auf 21.295 Aktien.
Kinetic Partners Management, das 4,7 Milliarden US-Dollar verwaltet, stockte seinen Anteil um 39 % auf. Damit wurde Lilly zu seiner fünftgrößten Position, die 5,4 % seiner 13F-Aktien ausmacht. ARK erhöhte um 40 % und kam so auf 107.838 Aktien im Wert von 125 Millionen US-Dollar zum Ende des Quartals, eine kleine Position von 0,7 % seiner 13F-Aktien.
TIKR verfolgt 31 Analysten zu Eli Lilly. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Eli Lilly sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Eli Lilly ansehen
Die größten Verkäufer besitzen immer noch viel
Polen Capital, das 24 Milliarden US-Dollar verwaltet, war der größte Verkäufer. Sein am 13. November eingereichter 13F-Bericht zeigt, dass es seine Lilly-Position um 45 % reduzierte, was Aktien im Wert von 344 Millionen US-Dollar zu Quartalsendpreisen entspricht. Seine verbleibenden 369.339 Aktien waren immer noch 427 Millionen US-Dollar wert, was Lilly zu seiner neuntgrößten Position machte, die 4,6 % seiner 13F-Aktien ausmachte.
Edgewood Management, das 22 Milliarden US-Dollar verwaltet, reduzierte um 44 % und hielt immer noch Lilly-Aktien im Wert von 250 Millionen US-Dollar. Alphinity Investment Management reduzierte um 28 % und behielt Lilly als seine viertgrößte Position bei, die 5,5 % ausmacht. Der 13F-Bericht von Alphinity umfasst US-Aktien im Wert von 4,5 Milliarden US-Dollar.
Druckenmiller reduzierte stärker. Duquesne verkaufte 69 % seines Anteils und ließ 3.800 Aktien im Wert von 4 Millionen US-Dollar übrig, was 0,1 % seiner 13F-Aktien entspricht. Sechs der 18 Verkäufer kauften Meta Platforms im selben Quartal oder stockten ihre Position um 20 % oder mehr auf.
Lillys Aktie ist seit ihrem Schlusskurs am 30. September um 24 % gestiegen, was bisher für die Käufer spricht. Dennoch zeigt ein 13F-Bericht nur, was jeder Fonds an diesem Tag hielt, daher kann er uns nicht sagen, was jemand bezahlt hat oder warum er gehandelt hat.
Die Zahlen stützen die Käufer
Beginnen wir mit den Gewinnen. Analysten erwarten, dass Lillys normalisierter Gewinn pro Aktie (EPS) von 2025 bis 2028 mehr als doppelt so hoch sein wird:
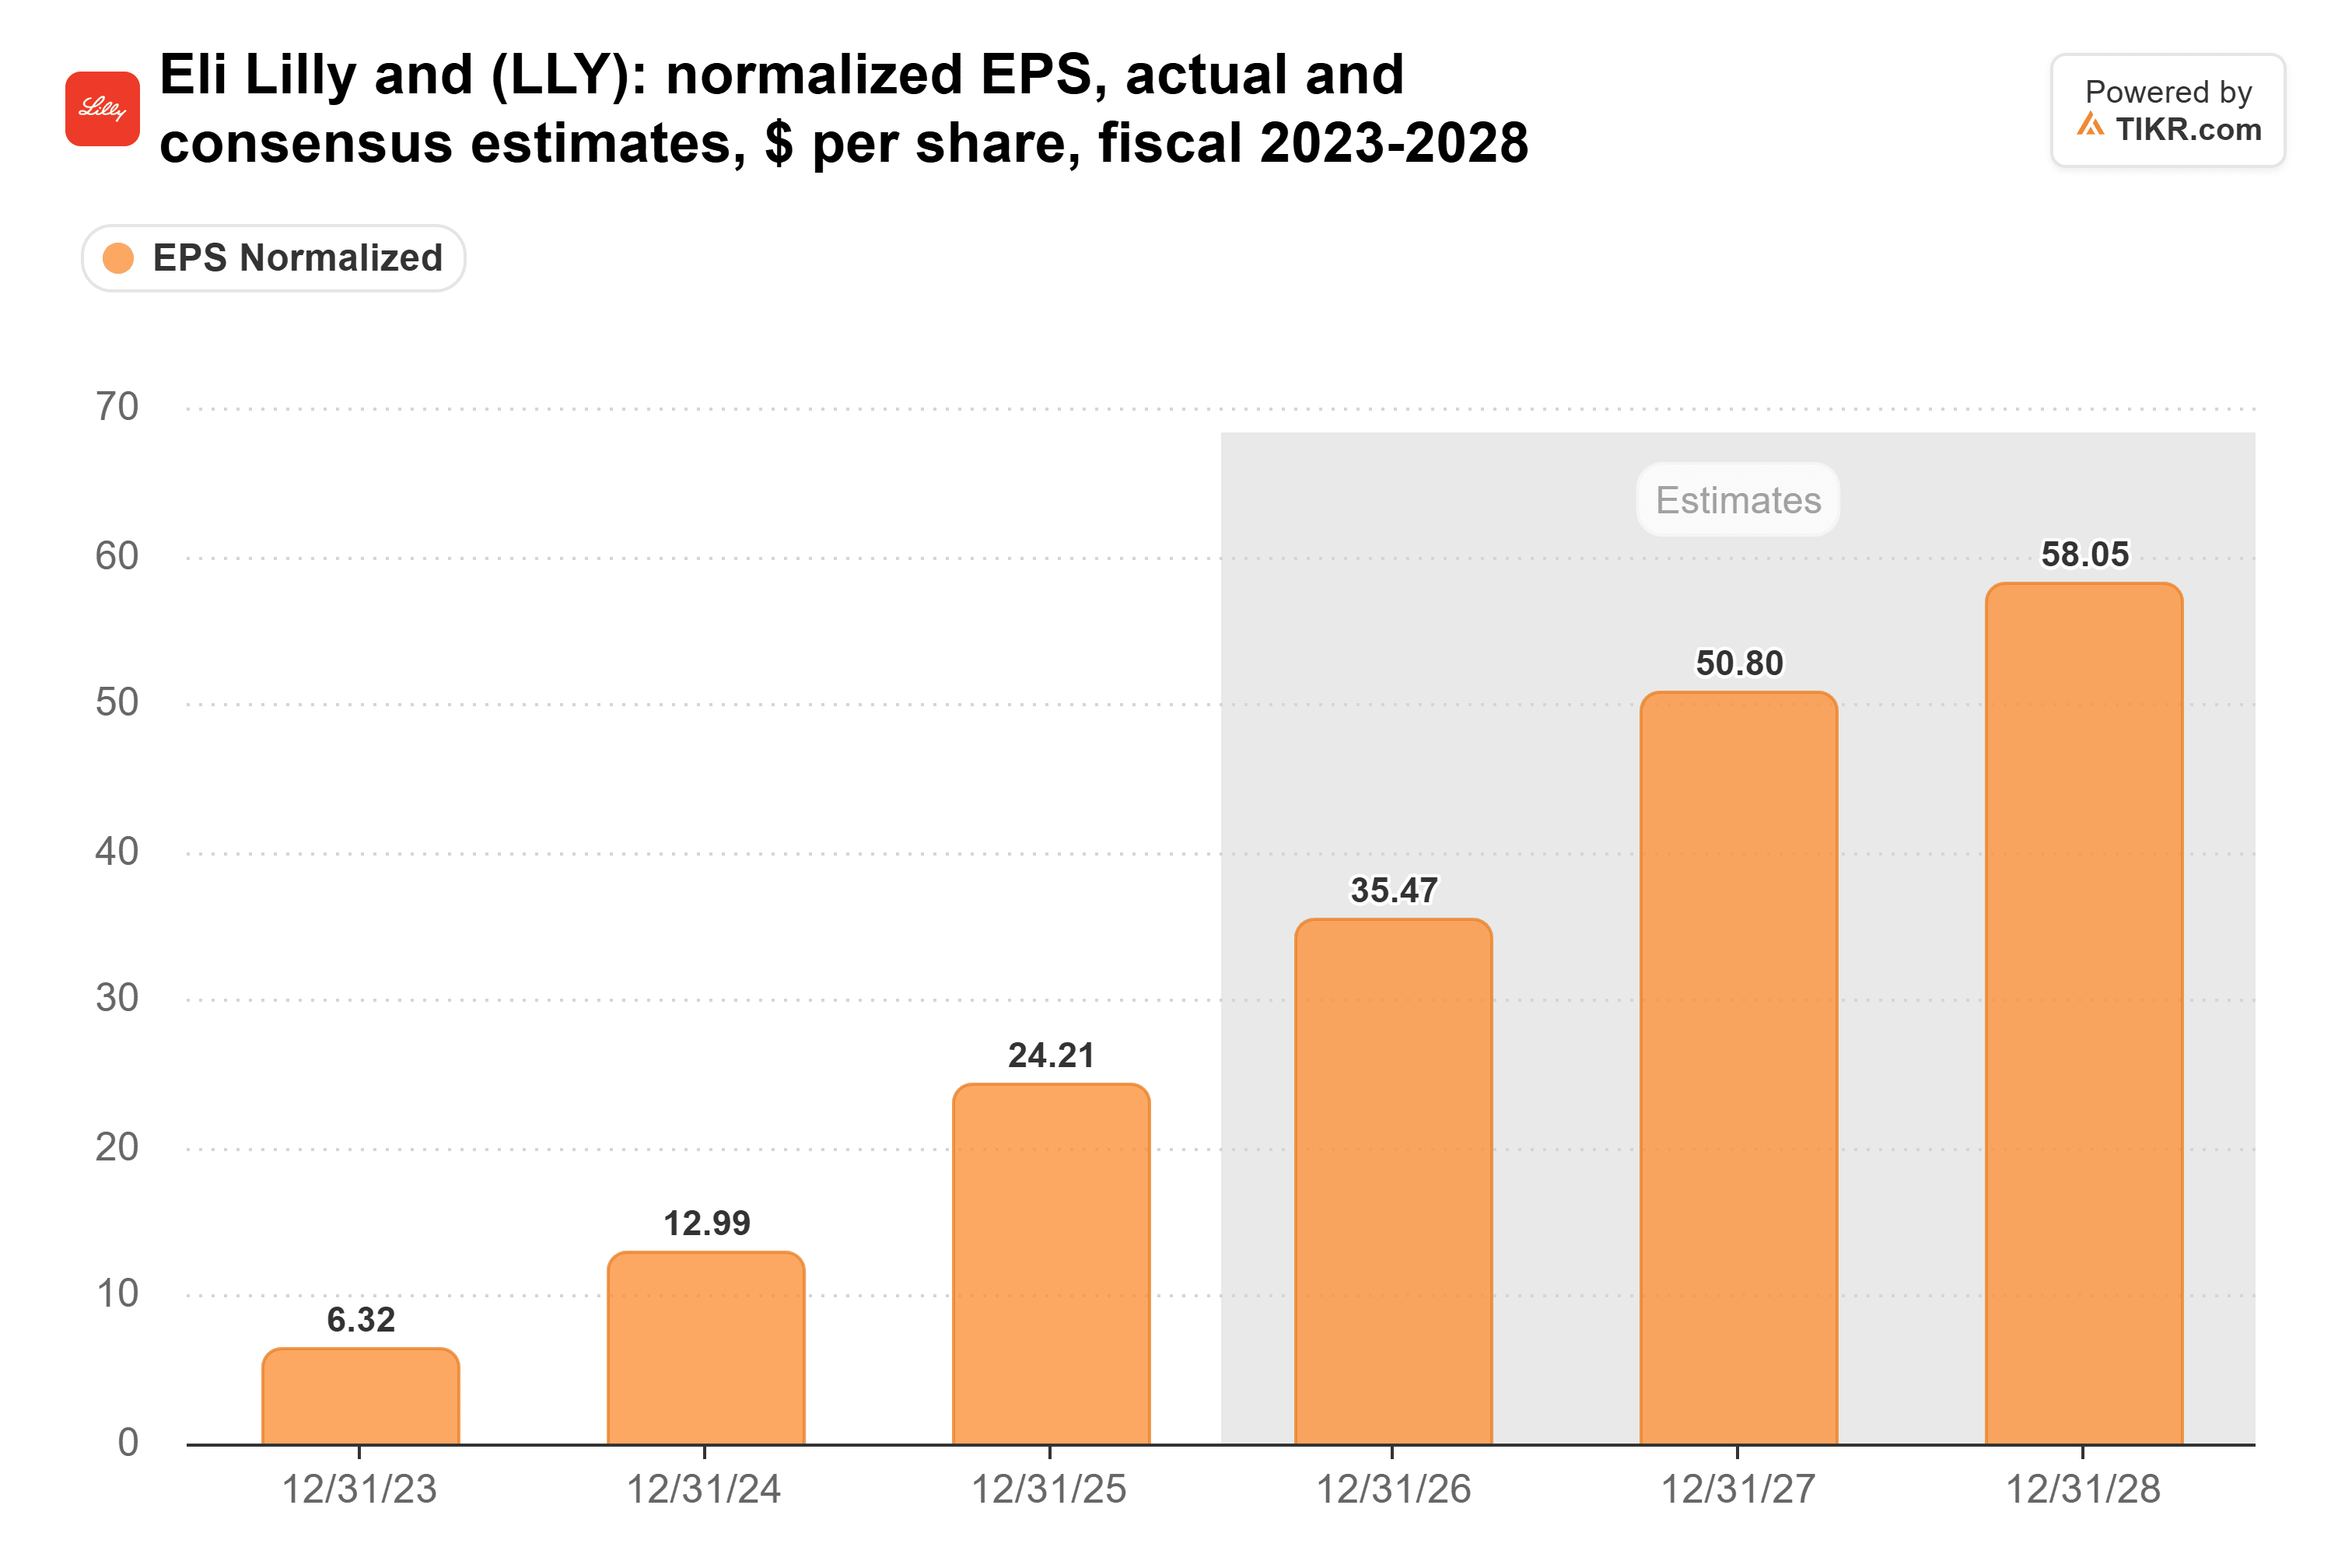
Diese Schätzungen steigen. Seit Ende Oktober ist die Schätzung für 2027 auf 50,80 US-Dollar von 47,22 US-Dollar gestiegen und die für 2028 auf 58,05 US-Dollar von 54,41 US-Dollar. Die Erhöhungen folgten auf Lillys Entscheidung, ihre Umsatzprognose für 2026 auf 91-92 Milliarden US-Dollar anzuheben.
Das Kurs-Gewinn-Verhältnis (KGV) hat sich in die entgegengesetzte Richtung bewegt. Lilly notiert bei einem KGV von 31x für die nächsten zwölf Monate, deutlich unter seinem Fünfjahresdurchschnitt von 40x:
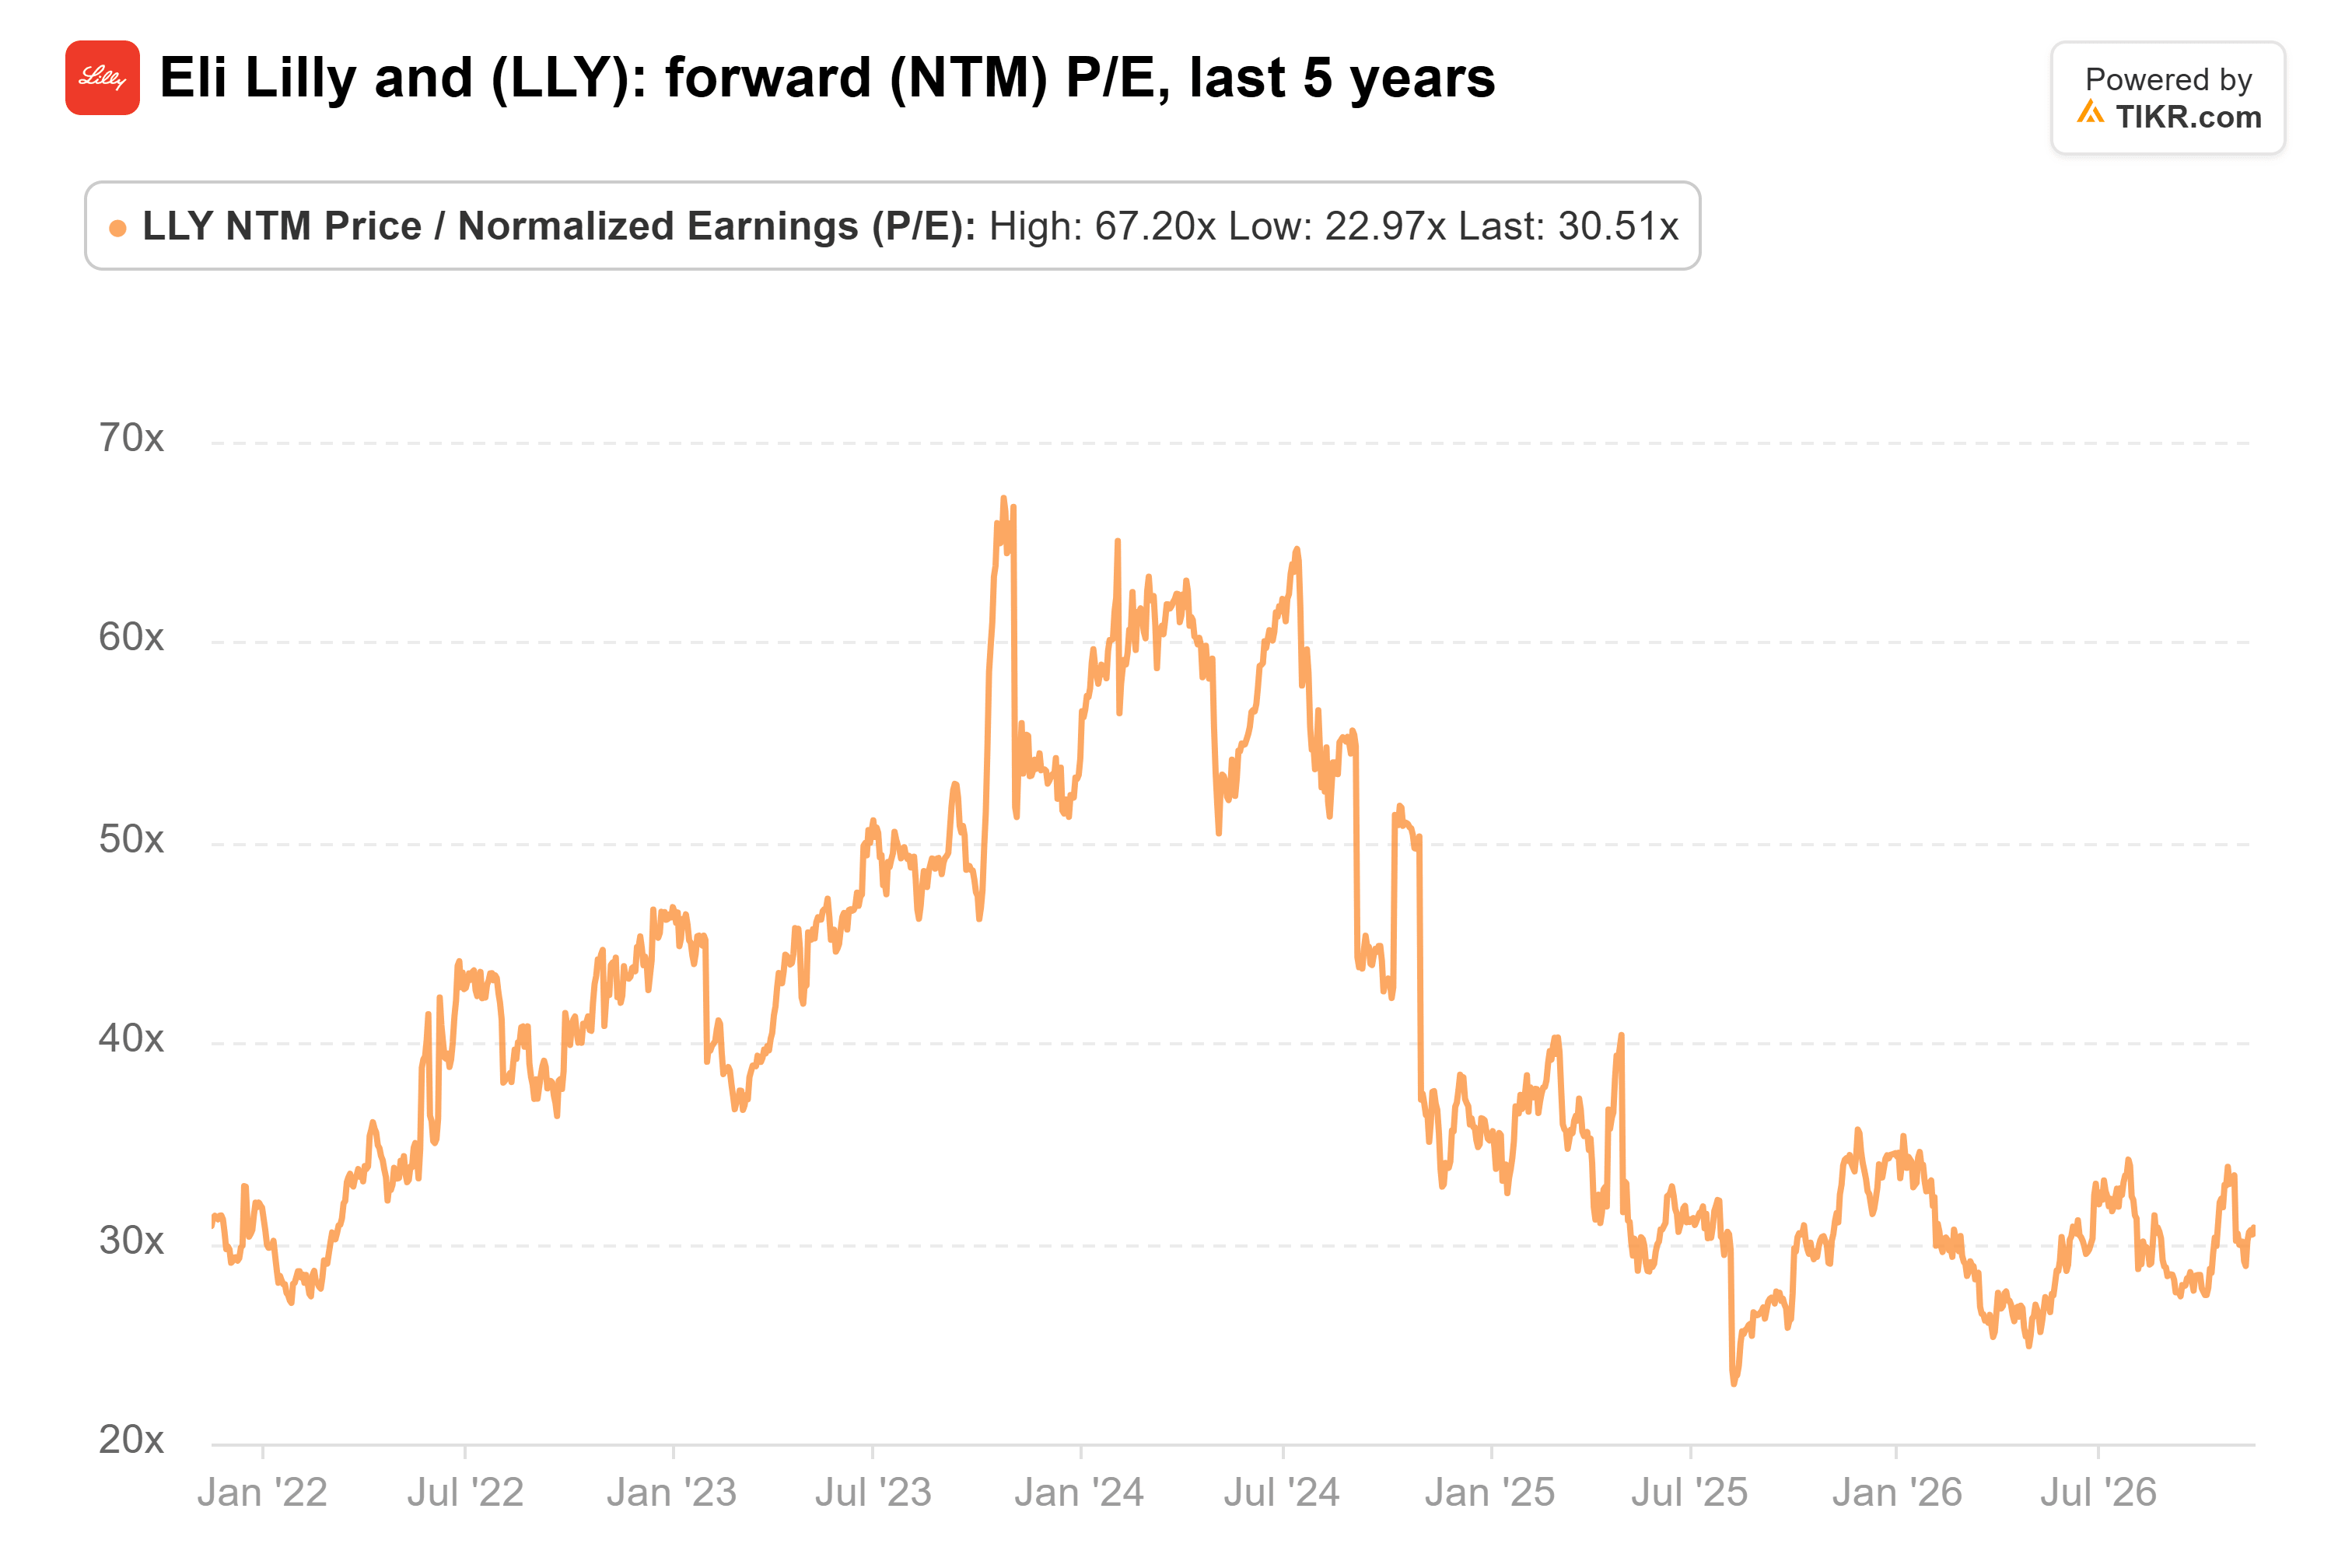
Das KGV erreichte im Oktober 2023 mit 67x einen Höchststand und im August 2025 mit 23x einen Tiefststand. Somit beendete GQG das Quartal stärker im teureren Pharmaunternehmen: AbbVie notiert bei einem KGV von etwa 19x für die nächsten zwölf Monate.
Das beste Argument der Verkäufer ist das eigene Kursziel von Wall Street. Das Konsenskursziel ist das ganze Jahr über gestiegen und erreichte 1.469 US-Dollar gegenüber 1.007 US-Dollar vor einem Jahr:
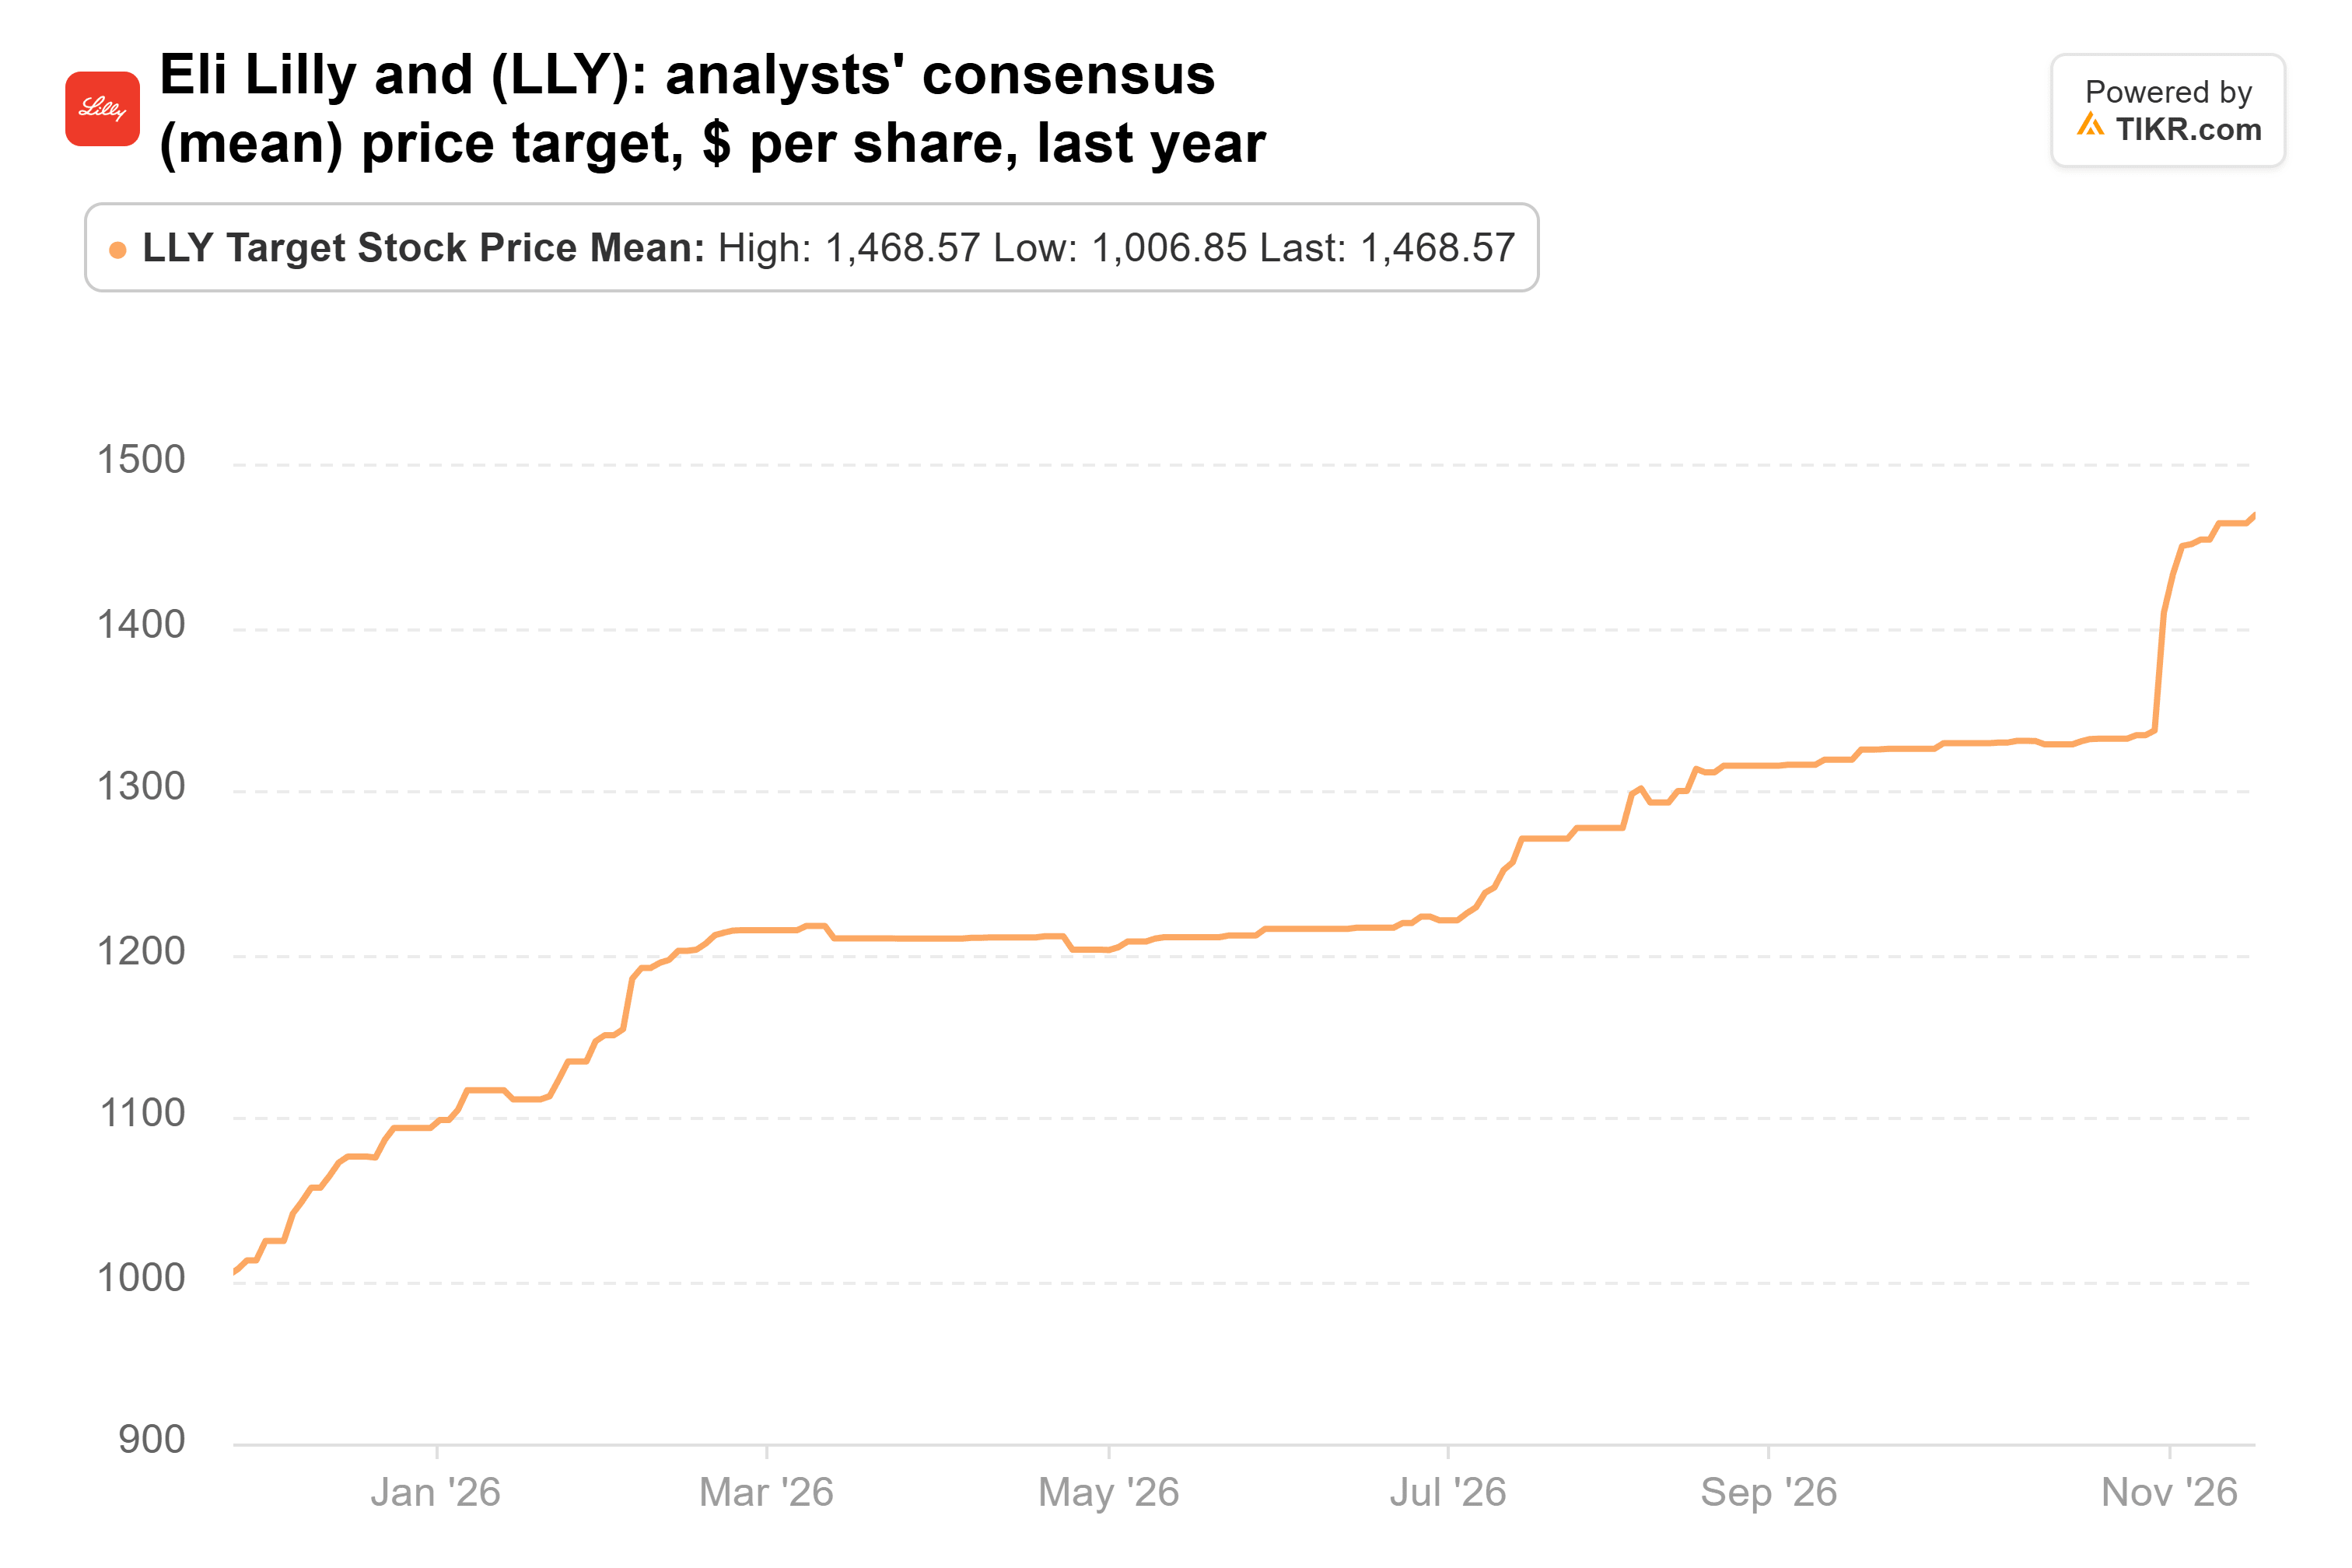
Das liegt nur 3 % über dem heutigen Kurs, und die Kursziele der 31 Analysten reichen von 940 US-Dollar bis 1.700 US-Dollar.
Ich würde mit den Käufern gehen
Das Hauptrisiko besteht darin, dass Lilly von einem Molekül abhängt. Mounjaro und Zepbound machten im ersten Halbjahr 2026 64,7 % seines Umsatzes aus, und Generikahersteller reichten im Juli Anträge auf Nachahmung beider ein. Darüber hinaus gewannen die Demokraten am 3. November die Kontrolle über den Kongress zurück, und sie waren im Allgemeinen eher bereit, auf Arzneimittelpreise zu drängen.
Trotzdem schließe ich mich den Käufern an. Analysten erhöhen weiterhin ihre Schätzungen für ein Unternehmen, von dem erwartet wird, dass es seine Gewinne in drei Jahren mehr als verdoppelt, und die Aktie notiert deutlich unter ihrem eigenen Fünfjahresdurchschnittskursverhältnis. Die Verkäufer haben einen berechtigten Punkt, dass die Wall Street nach dem Kursanstieg nur noch wenig Aufwärtspotenzial sieht, und die größten von ihnen behielten ohnehin große Positionen. Aber Analysten haben ihre Kursziele das ganze Jahr über angehoben, und solange die Schätzungen weiter steigen, haben sie Spielraum, sie erneut anzuheben.
Lilly wird seine langfristigen Ziele für Margen und Ausgaben bei seiner Investorenpräsentation am 7. Dezember bekannt geben. Die nächste Runde der 13F-Berichte, die Mitte Februar fällig ist, wird zeigen, ob die Verkäufer weiter verkauft haben.
Was ist die Eli Lilly-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Eli Lilly wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!



