Die wichtigsten Punkte
- David Teppers Appaloosa hat seine Micron-Position im dritten Quartal um 28 % aufgestockt, wodurch Micron mit einem Anteil von 17,6 % an den 13F-Aktien zur größten Position des Fonds wurde.
- Tepper hat auch bei NVIDIA und SpaceX nachgekauft, sodass drei seiner sechs größten Positionen auf den Ausbau der KI-Infrastruktur setzen.
- Micron notiert mit dem 4,1-fachen der erwarteten Gewinne, nahe dem Tiefpunkt seiner historischen Bewertung – ein Kurs, der davon ausgeht, dass die Rekordgewinne im Speichermarkt nicht von Dauer sind.
- Die Zahlen geben Tepper recht, und Microns Bericht im Dezember ist der nächste Test, wie lange die Knappheit bei Speicherchips anhalten wird.
Micron (MU) ist David Teppers größte Wette. Die am 16. November eingereichte 13F-Meldung von Appaloosa für das am 30. September endende Quartal zeigt, dass der Fonds 1,25 Millionen Micron-Aktien im Wert von 1,33 Milliarden US-Dollar zum Quartalsende hielt, was 17,6 % seiner 13F-Aktien entspricht, nachdem er seine Aktienzahl im dritten Quartal um 28 % erhöht hatte.
Teppers Top-Position ist deutlich günstiger geworden
Appaloosa, das insgesamt 20,4 Milliarden US-Dollar verwaltet, kaufte mehr als nur Speicherchips. Es erhöhte seine NVIDIA (NVDA)-Aktien um 31 %, die nun mit einem Anteil von 6,0 % an den 13F-Aktien auf Platz 6 stehen, und steigerte seine SpaceX (SPCX)-Aktienzahl um 1.626 %, wodurch SpaceX mit 7,4 % auf Platz 4 rückte. Somit sind drei seiner sechs größten Positionen mit dem KI-Ausbau verbunden.
Zwei davon haben seitdem eine schwierige Phase durchlaufen. Micron und NVIDIA sind jeweils um 32 % seit dem 30. September gefallen, und Micron notiert nun 43 % unter seinem 52-Wochen-Hoch, nachdem verschärfte US-Chip-Exportregeln und ein Speicherverkauf vor den NVIDIA-Quartalszahlen die Branche getroffen haben. Eine 13F-Meldung zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, daher können wir nicht sagen, was Tepper bezahlt hat oder ob er noch jede Aktie hält.
TIKR verfolgt 50 Analysten zu Micron. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Micron zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Microns Analystenbewertungen ansehen
Der Markt rechnet mit einem Höhepunkt
Analysten erwarten, dass Microns normalisierter Gewinn pro Aktie (EPS) sich von 75,52 US-Dollar im Geschäftsjahr 2026 auf 176,50 US-Dollar im Geschäftsjahr 2027 mehr als verdoppeln und im Geschäftsjahr 2028 207,76 US-Dollar erreichen wird:
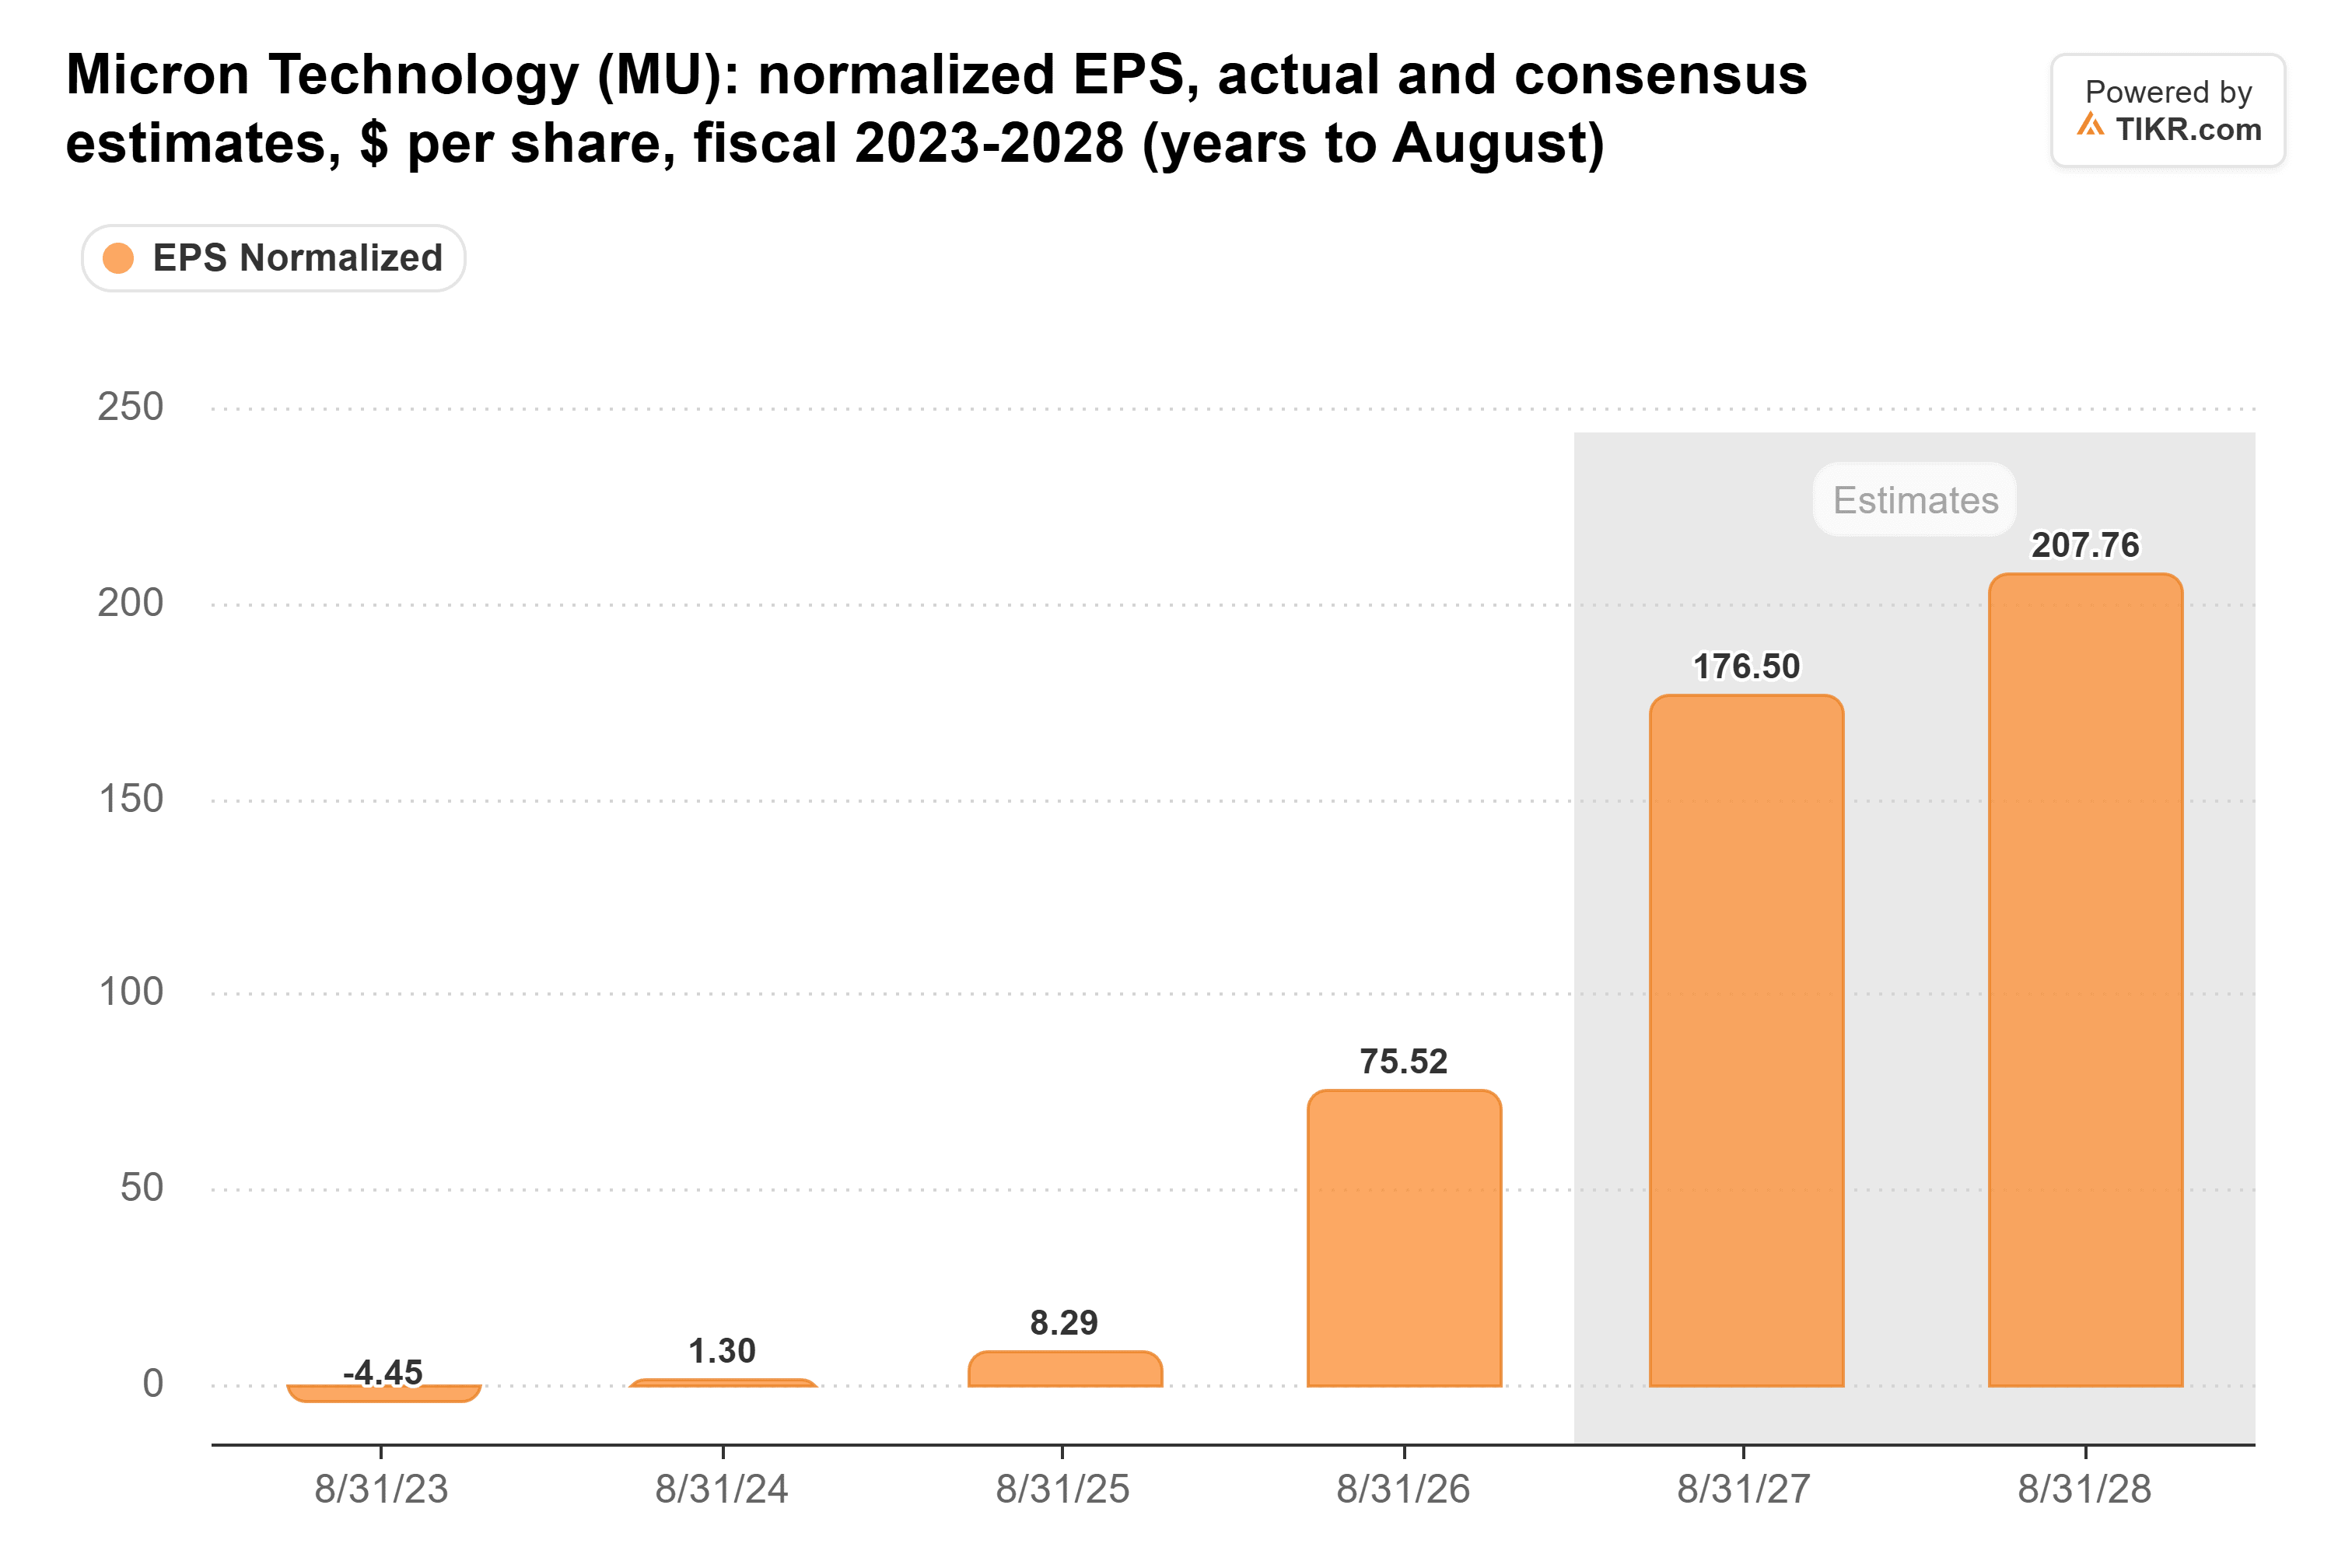
Dennoch notiert Micron nur mit dem 4,1-fachen der erwarteten Gewinne. Das liegt nahe an den Werten von 2017 und 2018, als der letzte Speicherzyklus seinen Höhepunkt erreichte, und nach diesem Höhepunkt fiel sein Gewinn pro Aktie um 79 %, von 11,51 US-Dollar im Geschäftsjahr 2018 auf 2,37 US-Dollar im Geschäftsjahr 2020.
Die Sorgen sind diesmal berechtigt. Microns eigene neuen Fabriken beginnen 2027 und 2028 mit der Produktion, ebenso wie die des chinesischen Herstellers CXMT. Der Konsens sieht bereits, dass Microns Bruttomarge von 87,0 % im Geschäftsjahr 2027 auf 65,5 % im Geschäftsjahr 2030 fallen wird. Kioxia warnte letzte Woche, dass die NAND-Preiserhöhungen nachlassen. Und SpaceX-CEO Elon Musk sagte auf X, dass ein schneller Ausbau durch chinesische Speicherhersteller 2028 zu einer "ganz anderen Geschichte" machen würde.
Wall Street sieht die Aktie immer noch als Verdoppler
Die Analysten haben Micron noch nicht aufgegeben. Ihr durchschnittliches Kursziel ist von 213 US-Dollar vor einem Jahr auf 1.562 US-Dollar gestiegen:
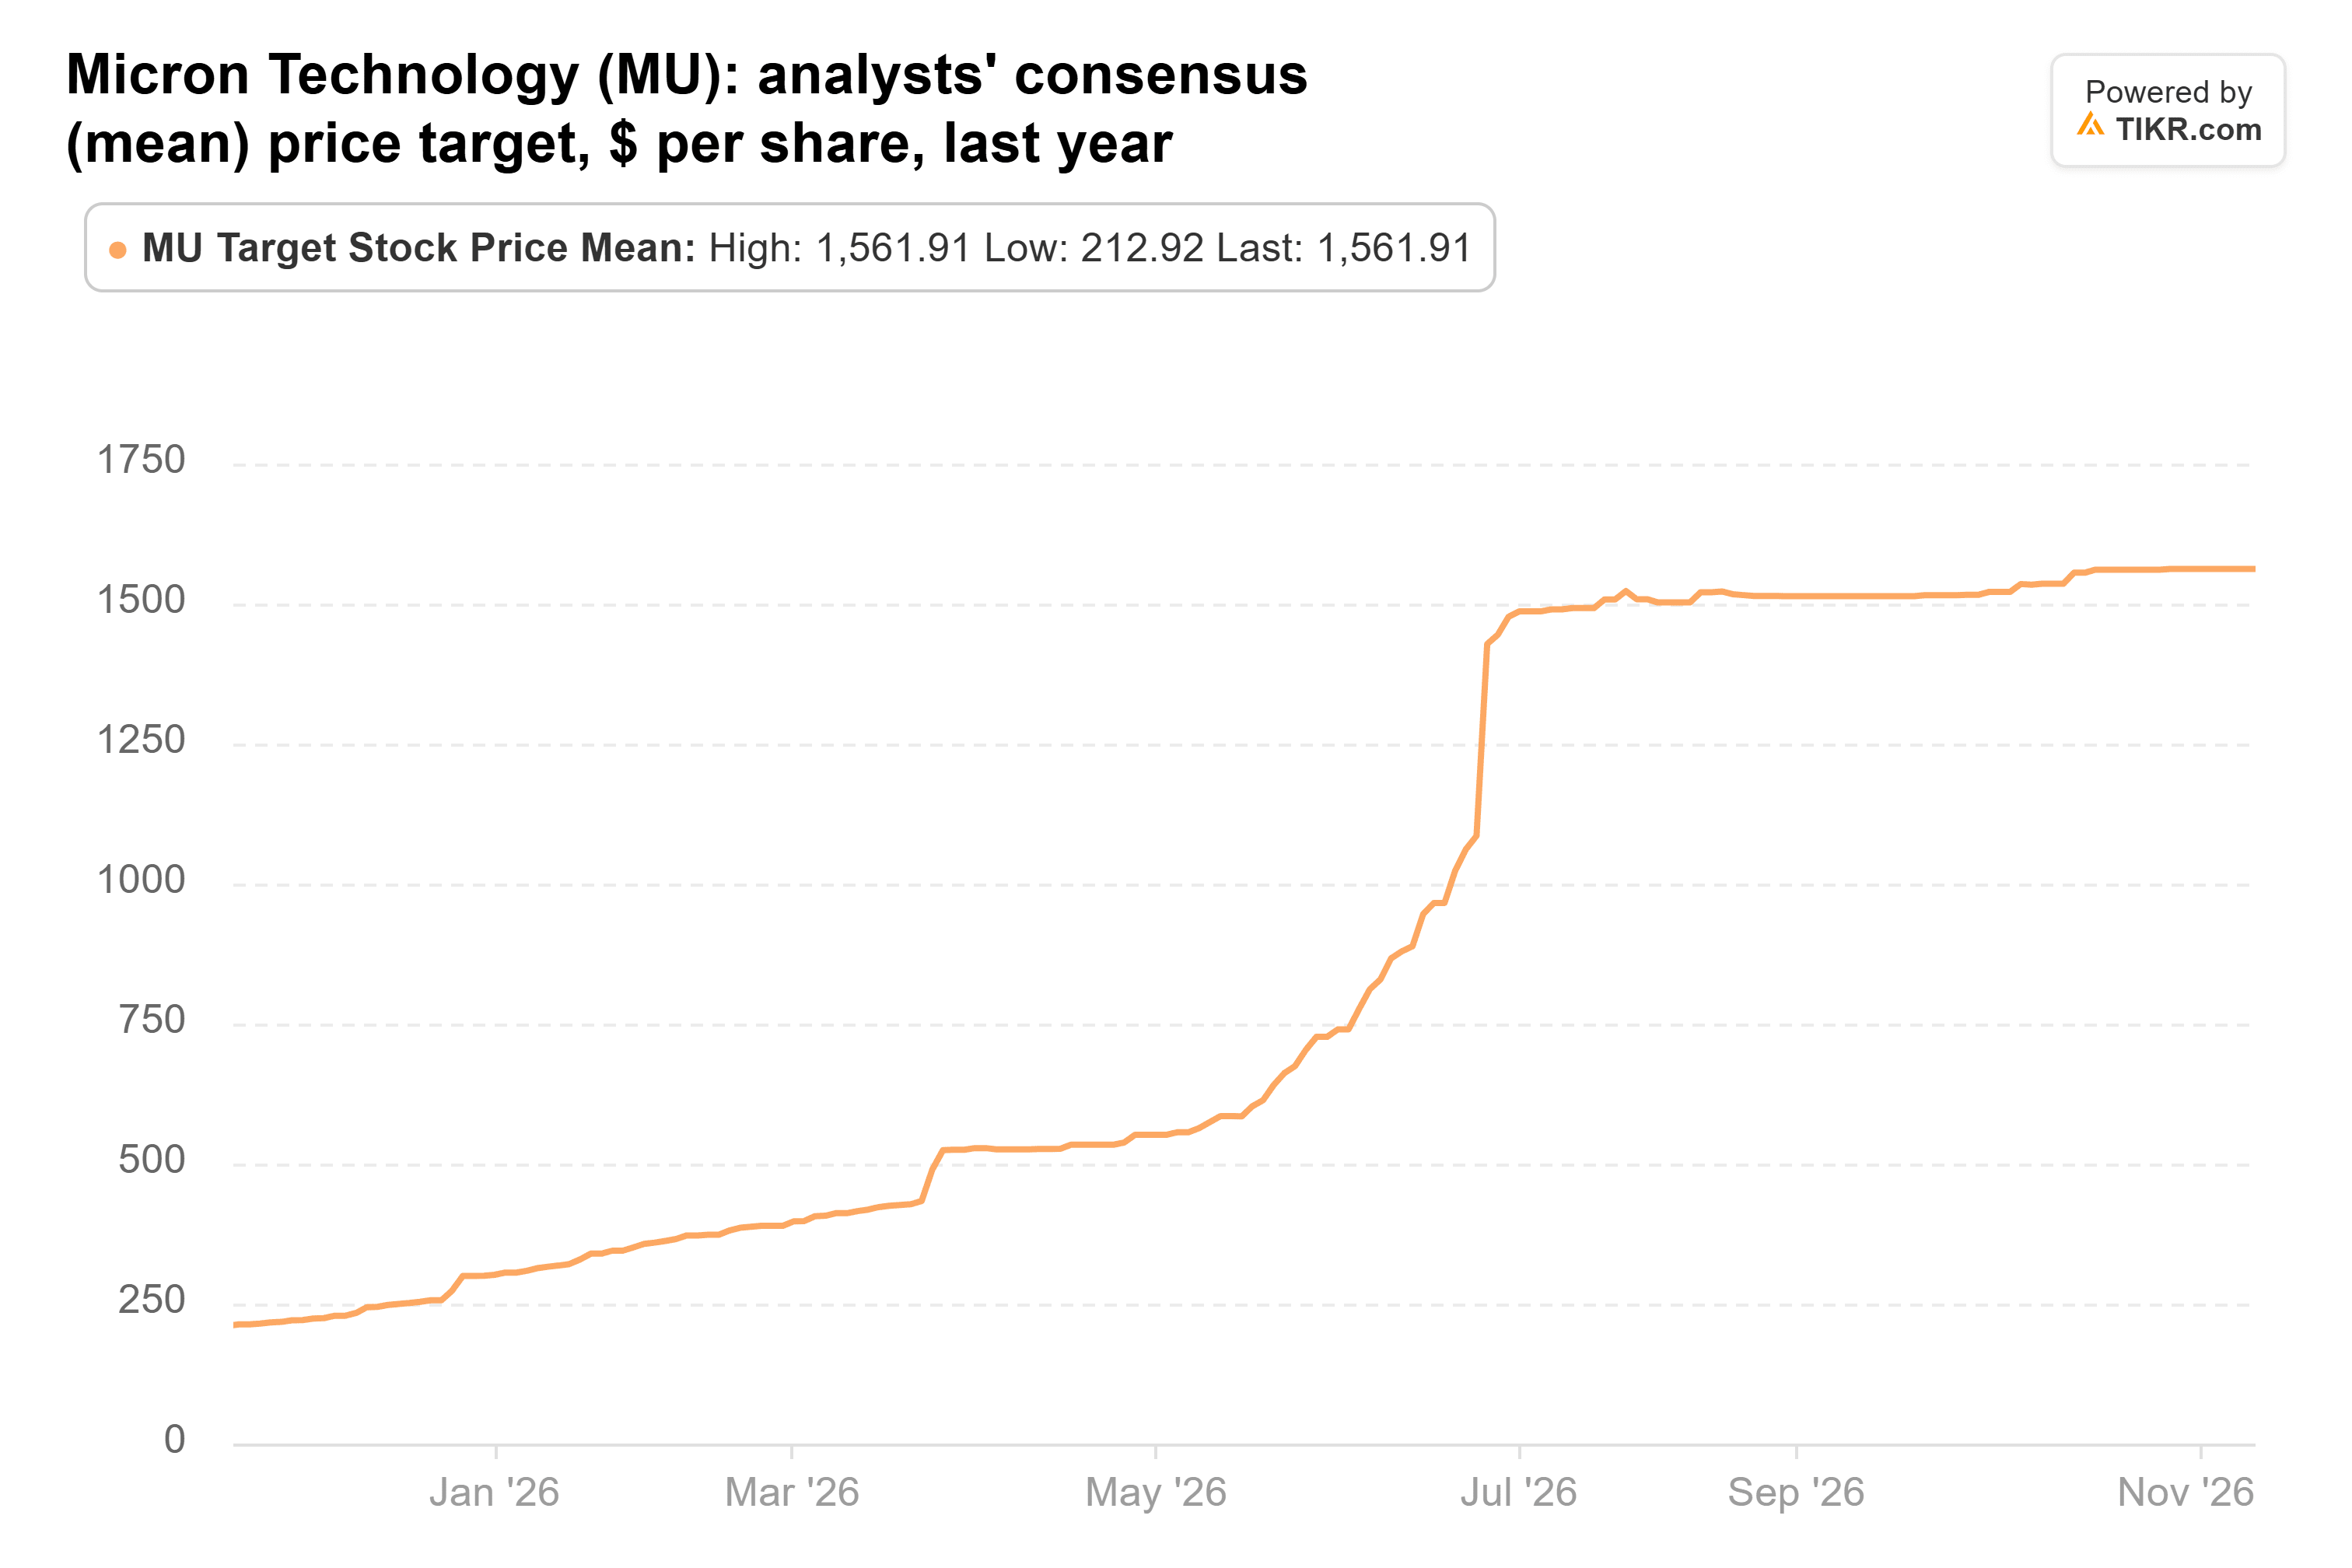
Das liegt 117 % über dem letzten Schlusskurs. Die 49 Analysten, die die Aktie verfolgen, haben Kursziele zwischen 361 und 3.000 US-Dollar.
Das Argument für einen längeren Zyklus stützt sich auf Verträge. Micron hat 26 mehrjährige Take-or-Pay-Vereinbarungen unterzeichnet, die das Management auf über 35 % des Umsatzes bis 2030 schätzt, und es sagt, dass über 75 % seiner Produktion für 2027 bereits zugesagt sind. Das Unternehmen hielt außerdem am 3. September 73,45 Milliarden US-Dollar an Bargeld und Wertpapieren gegenüber 5,2 Milliarden US-Dollar Schulden, und Aktienrückkäufe von bis zu 35,16 Milliarden US-Dollar können ab dem 9. Dezember beginnen.
Der Preis für Speicher ist auch eine Kostenposition für Teppers andere Chip-Wette. Im August sagte das Management von NVIDIA, dass es erwartet, dass die Bruttomarge im Quartal Januar 2027 mit 71 % bis 72 % ihren Tiefpunkt erreicht, während die Speicherpreise steigen. NVIDIA legt diese Woche seine Zahlen vor, und seine Margenprognose wird uns zeigen, ob die Speicherkosten immer noch schneller steigen als geplant.
Ich würde mich Tepper anschließen
Die Verträge decken nur einen Minderheitsanteil von Microns Verkäufen ab, sodass der größte Teil seines Umsatzes weiterhin mit dem Markt neu bewertet wird. Nur etwa ein Viertel der rund 134 Milliarden US-Dollar an vertraglich gebundenen Umsätzen in seinen Büchern fällt in den nächsten 12 Monaten an.
Dennoch glaube ich, dass die Zahlen Tepper recht geben. Mit dem 4,1-fachen der erwarteten Gewinne ist Micron auf einen Abschwung eingepreist, der sich weder in seinen Ergebnissen noch in seinen kurzfristigen Schätzungen zeigt, und seine Verträge und seine Barmittel geben ihm einen Puffer, falls die Preise sich drehen. Die Gewinne könnten deutlich unter dem Konsens liegen, und die Aktie würde immer noch günstig im Vergleich zu ihrer eigenen Geschichte aussehen.
Microns Bericht für das erste Geschäftsquartal, der Mitte Dezember fällig ist, ist der nächste Test. Das Management hat einen Umsatz von 61,5 Milliarden US-Dollar, plus/minus 1,5 Milliarden US-Dollar, und eine Bruttomarge von 86,25 % prognostiziert und bezeichnet dieses Quartal als den Boden für die Marge im Geschäftsjahr 2027. Die nächste 13F-Meldung von Appaloosa, die Mitte Februar fällig ist, wird zeigen, ob Tepper gehalten hat.
Was ist die Micron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Micron wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!