Wichtige Kennzahlen für Booking Holdings-Aktien
- Aktueller Kurs: $180.30
- Zielkurs (Mitte): ~$356
- Konsensziel der Analysten: ~$239
- Potenzielle Gesamtrendite: ~97%
- Annualisierte IRR: ~17% / Jahr
Jetzt verfügbar: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Booking Holdings (BKNG) schloss am 8. September bei $180,30, ein Minus von 6,72% an einem Tag, an dem sich der S&P 500 kaum bewegte. Die Aktie wurde von einem Verkauf im Reisesektor mitgerissen, nachdem die Benzin-Futures aufgrund erneuter Spannungen im Nahen Osten gestiegen waren. Das war Marktlärm. Das Nützlichere geschah Stunden zuvor, als CEO Glenn Fogel auf der Bühne der Citi Global TMT Conference genau die Angst zerlegte, die diese Aktie das ganze Jahr über günstig gehalten hat.
Booking notiert laut TIKR derzeit bei etwa dem 16-fachen der Gewinne der nächsten zwölf Monate, nahe dem unteren Ende seiner 52-Wochen-Spanne und deutlich unter seinem eigenen Fünfjahres-Durchschnitt von etwa dem 20-fachen. Die beiden Sorgen des Marktes sind die Belastung des Langstreckenreiseverkehrs durch den Nahen Osten und die Vorstellung, dass KI-Chatbots Reisende irgendwann an Online-Reisebüros vorbeileiten werden. Fogel nutzte seinen Auftritt bei Citi, um zu argumentieren, dass die zweite Angst das, was dieses Geschäft tatsächlich schützt, falsch einschätzt.
“Praktisch keine proprietären Daten jeglicher Art”
Auf die Frage, welche proprietären Daten die Rolle von Booking bei der Entdeckung verteidigen, gab Fogel eine verblüffende Antwort für einen CEO: “Ich bin seit 27 Jahren hier. Es gibt praktisch keine proprietären Daten jeglicher Art.” Sein Punkt war, dass der Wettbewerbsvorteil (Moat) nie ein Hort von Daten war, den eine KI abschöpfen könnte. Es sind die Arbeitsbeziehungen mit Partnern, der aktuelle und genaue Bestand und das Vertrauen, dass Geld sicher ist und Probleme gelöst werden, die global auf eine Weise koordiniert werden, die nach seiner Aussage kein Rivale erreicht.
Wenn der Vorteil eine statische Datenbank wäre, könnte ein großes Sprachmodell mit einer API ihn bedrohen. Da der Vorteil jedoch in der Umsetzung und einem zweiseitigen Marktplatz liegt, wird die KI-Frage zu einer Frage der besten Implementierung – und Booking setzt sie aggressiv ein. Fogel beschrieb fünf parallele KI-Projekte, darunter zwei Greenfield-Teams, denen gesagt wurde, sie sollten “so tun, als wären sie nicht Teil des Unternehmens und etwas Neues starten”, eines davon geleitet von KAYAK-Gründer Steve Hafner. Er bezeichnete KI als “eine Vorhersagemaschine”, die einen regnerischen Museumstag erkennen und Ihre Reiseroute neu buchen sollte, bevor Sie es merken. Auf der Kostenseite sagte er, KI habe bereits zu einer zweistelligen Reduzierung der Kundenservicekosten geführt, während die Zufriedenheit stieg.
Sehen Sie historische und zukünftige Schätzungen für Booking Holdings-Aktien (Es ist kostenlos!) >>>
Die Treue-Engine, die Partner bezahlen
Im Q2 2026, veröffentlicht am 4. August, wuchs der Umsatz um 8% auf 7,35 Mrd. $ und der bereinigte Gewinn je Aktie stieg um 15% auf 2,54 $, beides über dem Konsens. Die bereinigte EBITDA-Marge lag bei 36% und der freie Cashflow bei 3,6 Mrd. $, laut TIKR. Die Übernachtungen stiegen um 5% auf 325 Millionen und die Bruttobuchungen um 9% auf 51 Mrd. $, laut Gewinnmitteilung von Booking.
Was das Wachstum nachhaltig macht, ist ein Treueprogramm, das die Hotels mitfinanzieren. Level 2- und Level 3-Genius-Mitglieder machen nun mehr als 30% der aktiven Kunden und einen hohen 50er-Anteil der Übernachtungen aus, beides gestiegen im Jahresvergleich. Die Wirtschaftlichkeit funktioniert, weil ein Hotel bei 65% Auslastung mit einem zusätzlich belegten Zimmer fast reinen Gewinn erzielt und daher den Rabatt subventioniert, der es belegt. “Es ist vom Hotel”, bestätigte Fogel auf die Frage, wer zahlt. Er war ebenso direkt bezüglich der noch zu schließenden Lücke: Fragt man einen Europäer, wo man eine Wohnung in Nizza mieten kann, nennt er sofort Booking.com, aber fast kein Amerikaner nennt Booking für ein Strandhaus in den Hamptons. Diese US-Lücke zu schließen, sagte er, sei “einfach harte Arbeit.”
Günstiger als Airbnb, höhere Renditen als beide Konkurrenten
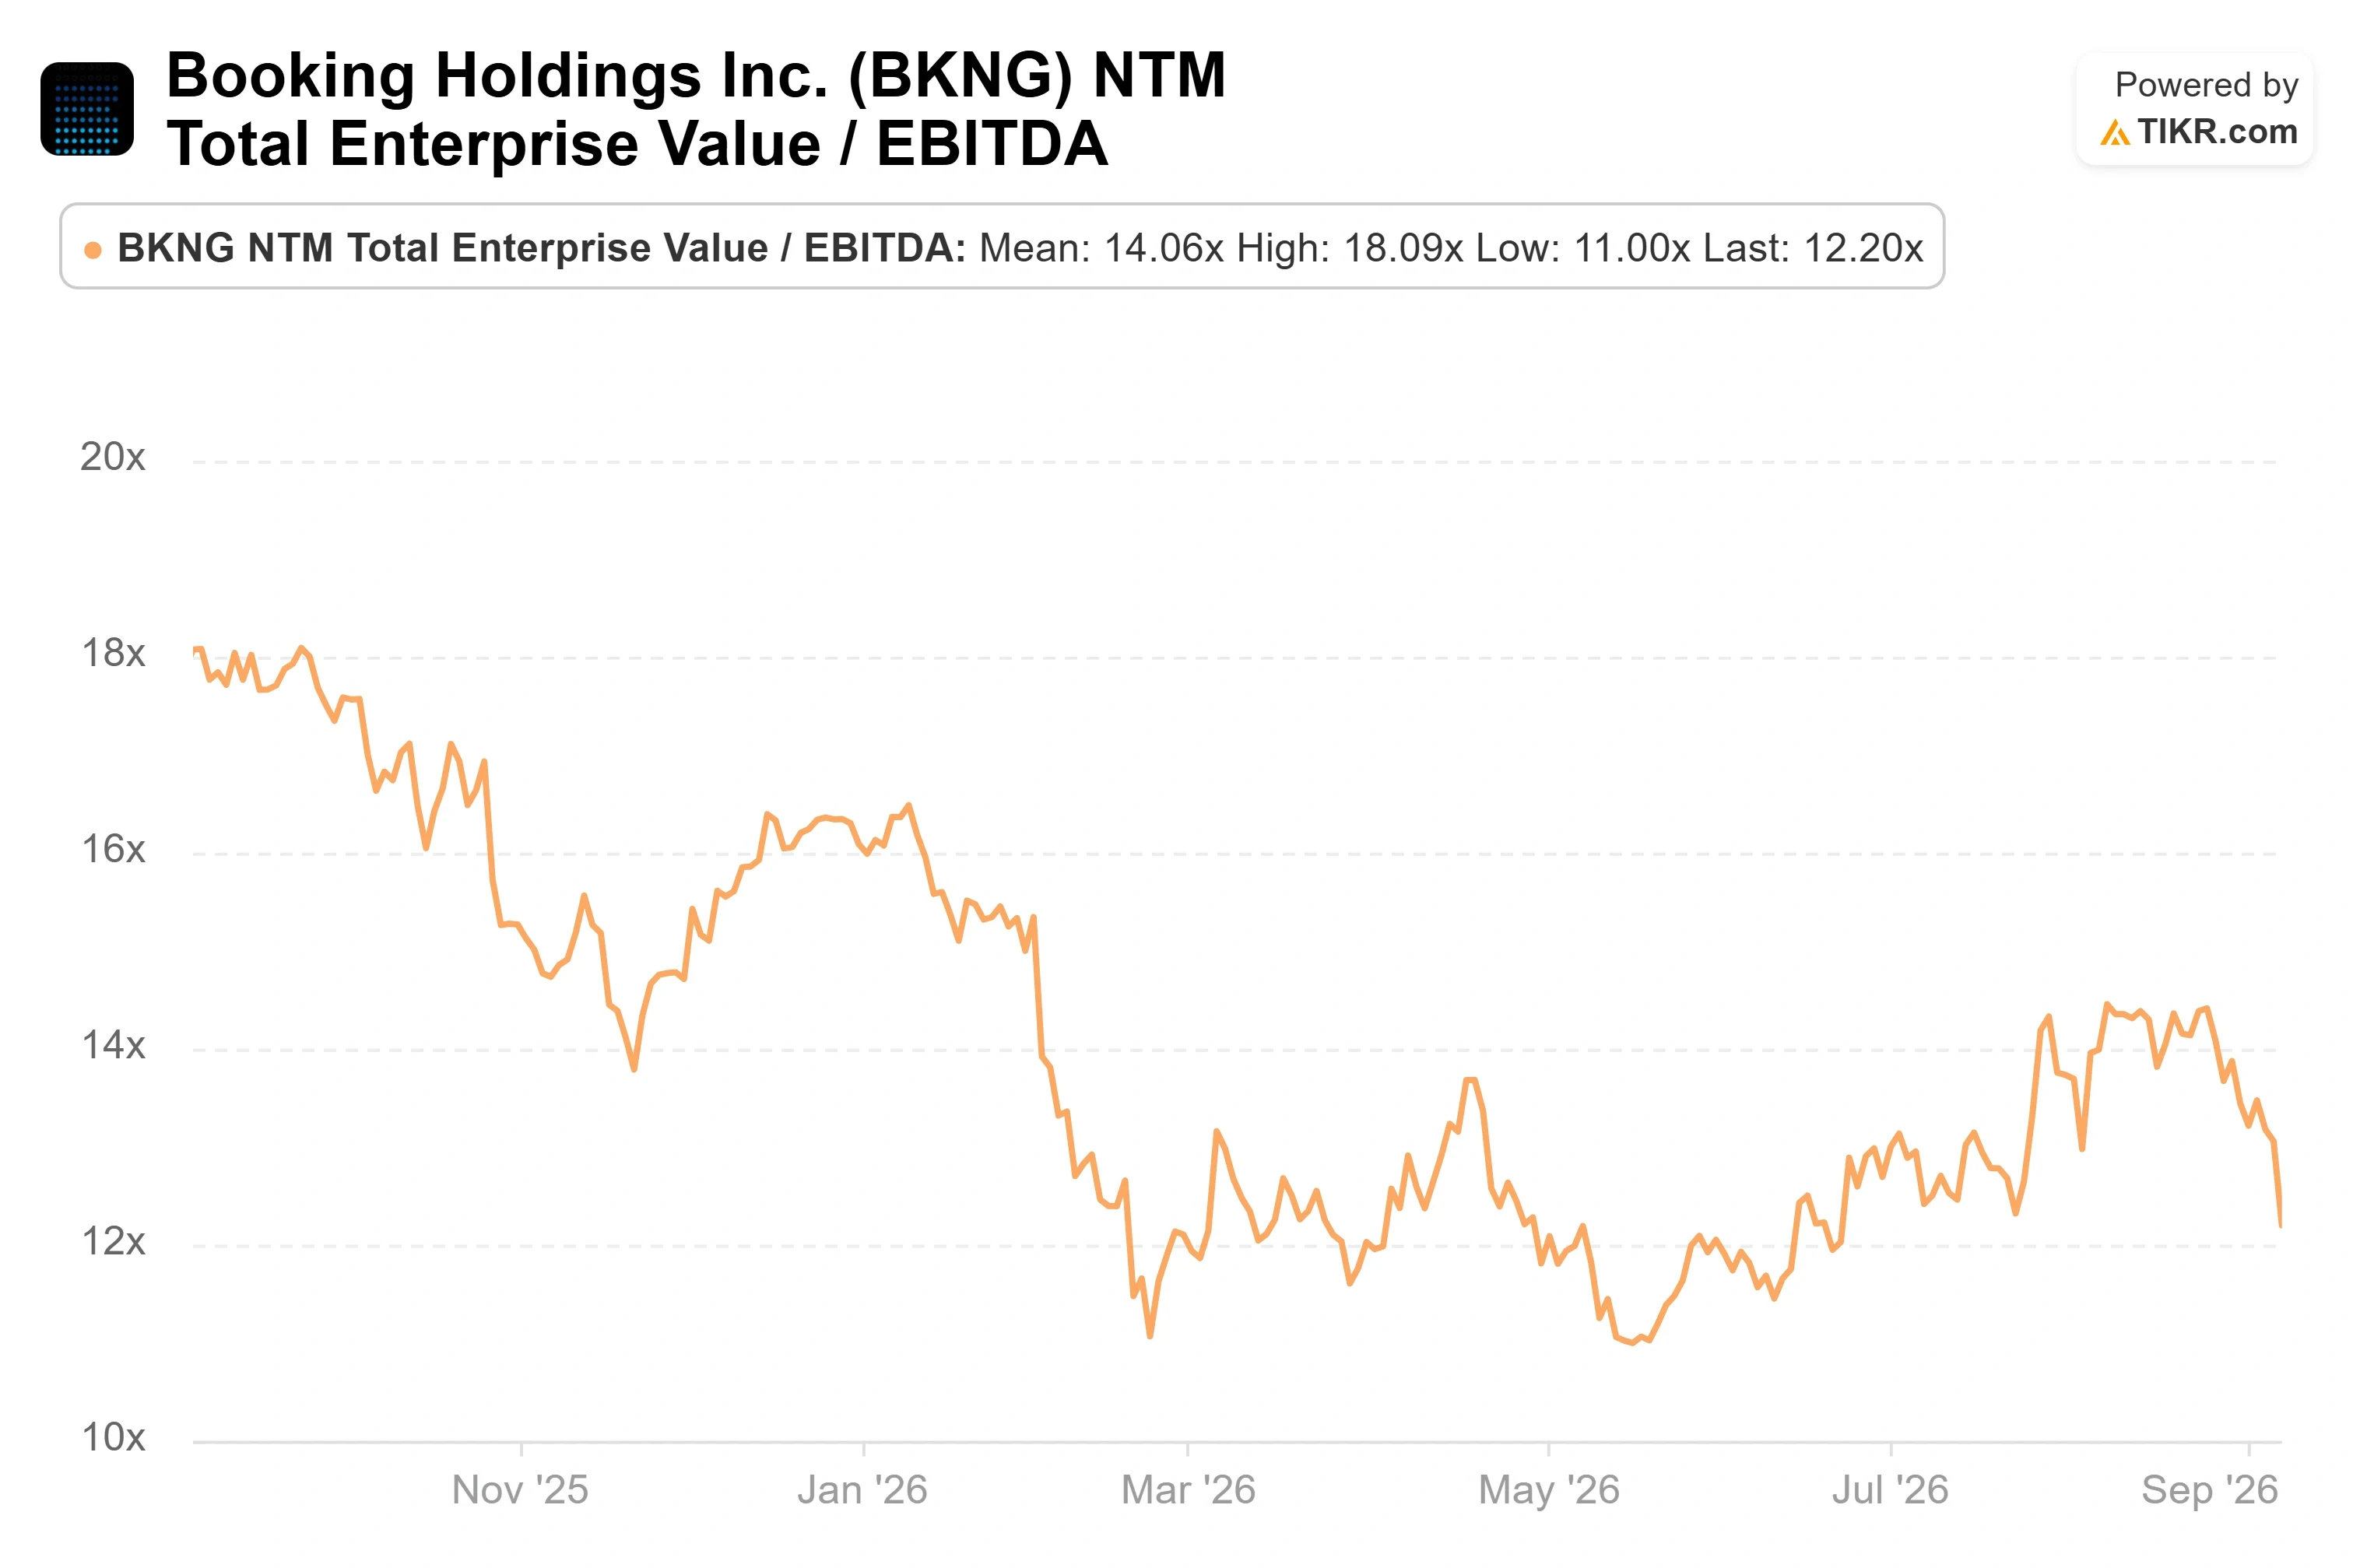
Booking notiert laut TIKR bei 16,18x NTM KGV und 12,20x NTM EV/EBITDA. Airbnb liegt mit 31,16x zukünftigen Gewinnen bei einer viel kleineren Umsatzbasis deutlich höher. Expedia ist mit 12,28x KGV günstiger, hat aber strukturell schmalere Margen, und Marriott liegt bei 26,64x, trägt aber Immobilien, die Booking nicht hat. Bei einer Bruttomarge von fast 87% und einer Kapitalrendite von knapp 97% vereint Booking das beste Finanzprofil der Gruppe mit einem unterdurchschnittlichen KGV.
Der Abschlag ist real und koexistiert mit echten Gründen zur Vorsicht. Das Wachstum der Übernachtungen hat sich von 9% auf 5% abgekühlt, und ein langsamer wachsendes Unternehmen erhält ein niedrigeres Vielfaches als früher. Die Benzinsorge vom 8. September erinnert daran, dass die Makrolage länger unruhig bleiben kann, als eine Bewertungslücke zum Schließen braucht. Die Frage ist, ob dies ein Tiefst-Vielfaches für ein Unternehmen rechtfertigt, das seine Gewinne weiterhin mit einer mittleren zweistelligen Rate vermehrt (compounds).

TIKR Advanced Model Analysis
- Aktueller Kurs: $180.30
- Zielkurs (Mitte): ~$356
- Potenzielle Gesamtrendite: ~97%
- Annualisierte IRR: ~17% / Jahr

Unter Verwendung der mittleren Annahmen bewertet TIKRs Modell Booking bis Ende 2030 auf etwa 356 $ je Aktie, was einer impliziten Gesamtrendite von rund 97% und etwa 17% annualisiert entspricht. Der Fall basiert auf zwei Umsatz- und einem Margentreiber:
- Umsatztreiber 1: Mittlere einstellige Wachstumsraten bei Übernachtungen, etwa 8% pro Jahr, da Inlands- und Regionalreisen die schwache Langstreckennachfrage ausgleichen.
- Umsatztreiber 2: Ein steigender Anteil von höher margenträchtigen verbundenen Reisen und B2B-Buchungen.
- Margentreiber: Das Transformationsprogramm wurde auf etwa 650 Mio. $ jährliche Einsparungen (Run-Rate) bis Ende 2027 erhöht, was die Nettogewinnmarge auf etwa 30% hebt.
Das Hauptrisiko ist, dass eine anhaltende Störung im Nahen Osten den Langstreckenreiseverkehr schwach hält, das Wachstum der Übernachtungen am unteren Ende stagniert und das Vielfache niedrig bleibt. Die positive Seite in einem Satz: Eine schnellere Normalisierung des Reiseverkehrs lässt Gewinne und Vielfaches gemeinsam steigen und treibt den Hochrechnungsfall des Modells über 760 $. Die negative Seite in einem Satz: Ein anhaltender geopolitischer Überhang (Overhang) lässt Booking zwar Gewinne vermehren (compound), aber bei einem Tiefst-Vielfachen stecken bleiben.
Fazit
Die Q3-2026-Ergebnisse erscheinen Ende Oktober, und das Management prognostizierte (guided) ein Wachstum der Übernachtungen von 3% bis 5%, wobei Umsatz und bereinigtes EBITDA jeweils um 4% bis 6% steigen sollen, alles unter der Annahme, dass die Störungen im Nahen Osten anhalten. Ein Ergebnis am oberen Ende, bei dem die US-Übernachtungen weiterhin im hohen einstelligen Bereich wachsen, würde bestätigen, dass die Inlandsstärke die Plattform tragen kann und dass die Benzinsorge im September Lärm war. Eine Übernachtungszahl unter 3% oder ein Einbruch im Anteil der Direktbuchungen würde bedeuten, dass die Bären früh dran waren, aber nicht falsch lagen.
Sollten Sie in Booking Holdings investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Booking Holdings auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen über die Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Booking Holdings neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Booking Holdings auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!