Wichtige Erkenntnisse
- Arm meldete einen Rekordumsatz von 1,44 Mrd. $ im zweiten Fiskalquartal, ein Plus von 27 %, doch die Aktie fiel am nächsten Tag um etwa 12 %, als Halbleiteraktien unter Druck gerieten.
- Die Lizenzierungseinnahmen schnellten um 50 % auf 773 Mio. $, während die Lizenzgebühren nur um 8 % stiegen und die Schätzungen verfehlten, da die Speicherpreise den Smartphone-Markt belasteten.
- Die Bank of America wies auf "Bedenken hinsichtlich zirkulärer Finanzierung" im Zusammenhang mit SoftBank hin, obwohl verbundene Parteien einen geringeren Umsatzanteil als vor einem Jahr ausmachten.
- Arm gab für das dritte Quartal eine Umsatzprognose von 1,54 Mrd. $ ab, und sein CEO bezeichnet 2 Mrd. $ an AGI-CPU-Verkäufen als "jetzt sehr erreichbar".
Arm Holdings (ARM) hat gerade das beste zweite Quartal seiner Geschichte gemeldet, und die Aktie wurde trotzdem abgestraft.
Der Umsatz stieg im zum 30. September abgeschlossenen Quartal um 27 % auf 1,44 Mrd. $ und übertraf damit die von Analysten erwarteten 1,38 Mrd. $. Dennoch fiel die Aktie am 5. November um etwa 12 %, als Halbleiteraktien ihren schlechtesten Tag seit März 2020 erlebten. Advanced Micro Devices (AMD), der x86-Rivale, von dem Arm weiterhin Marktanteile im Serverbereich übernimmt, verlor an diesem Tag 15 %.
Die langfristige Geschichte wurde gestärkt. Oracle (ORCL) plant, ab 2027 Arm's eigene AGI-CPU in seiner Cloud anzubieten. Unterdessen sagte CEO Rene Haas gegenüber Reuters, dass 2 Mrd. $ an AGI-CPU-Verkäufen "jetzt sehr erreichbar" seien.
Das Quartal offenbarte jedoch auch eine unausgewogene Mischung, schwächere Cashflows und eine SoftBank-Frage, die nicht verschwinden will.
Die Lizenzierung trug die gesamte Überraschung
Die Lizenzierung leistete diesen Quartal den größten Beitrag:
- Die Lizenz- und sonstigen Einnahmen stiegen um 50 % auf 773 Mio. $, gegenüber Schätzungen von etwa 625 Mio. $.
- Die Lizenzgebühren wuchsen um 8 % auf 670 Mio. $ und blieben damit hinter den erwarteten etwa 721 Mio. $ zurück.
- Das bereinigte Ergebnis je Aktie (EPS) belief sich auf 0,52 $ und übertraf den Konsens von 0,47 $.
Lizenzgebühren sind der stabilere Strom, daher war diese Verfehlung wichtiger. Die Speicherpreise setzten den Smartphone-Markt unter Druck, und das wog die Lizenzgebühren aus dem Rechenzentrumsgeschäft auf, die sich im Jahresvergleich verdoppelten. Arm bezeichnet die Lizenzierung als Frühindikator für Lizenzgebühren, daher sollte der 50 %-Sprung dieses Quartals später dort sichtbar werden.
Auf der Gewinnseite sieht der Trend sauberer aus...
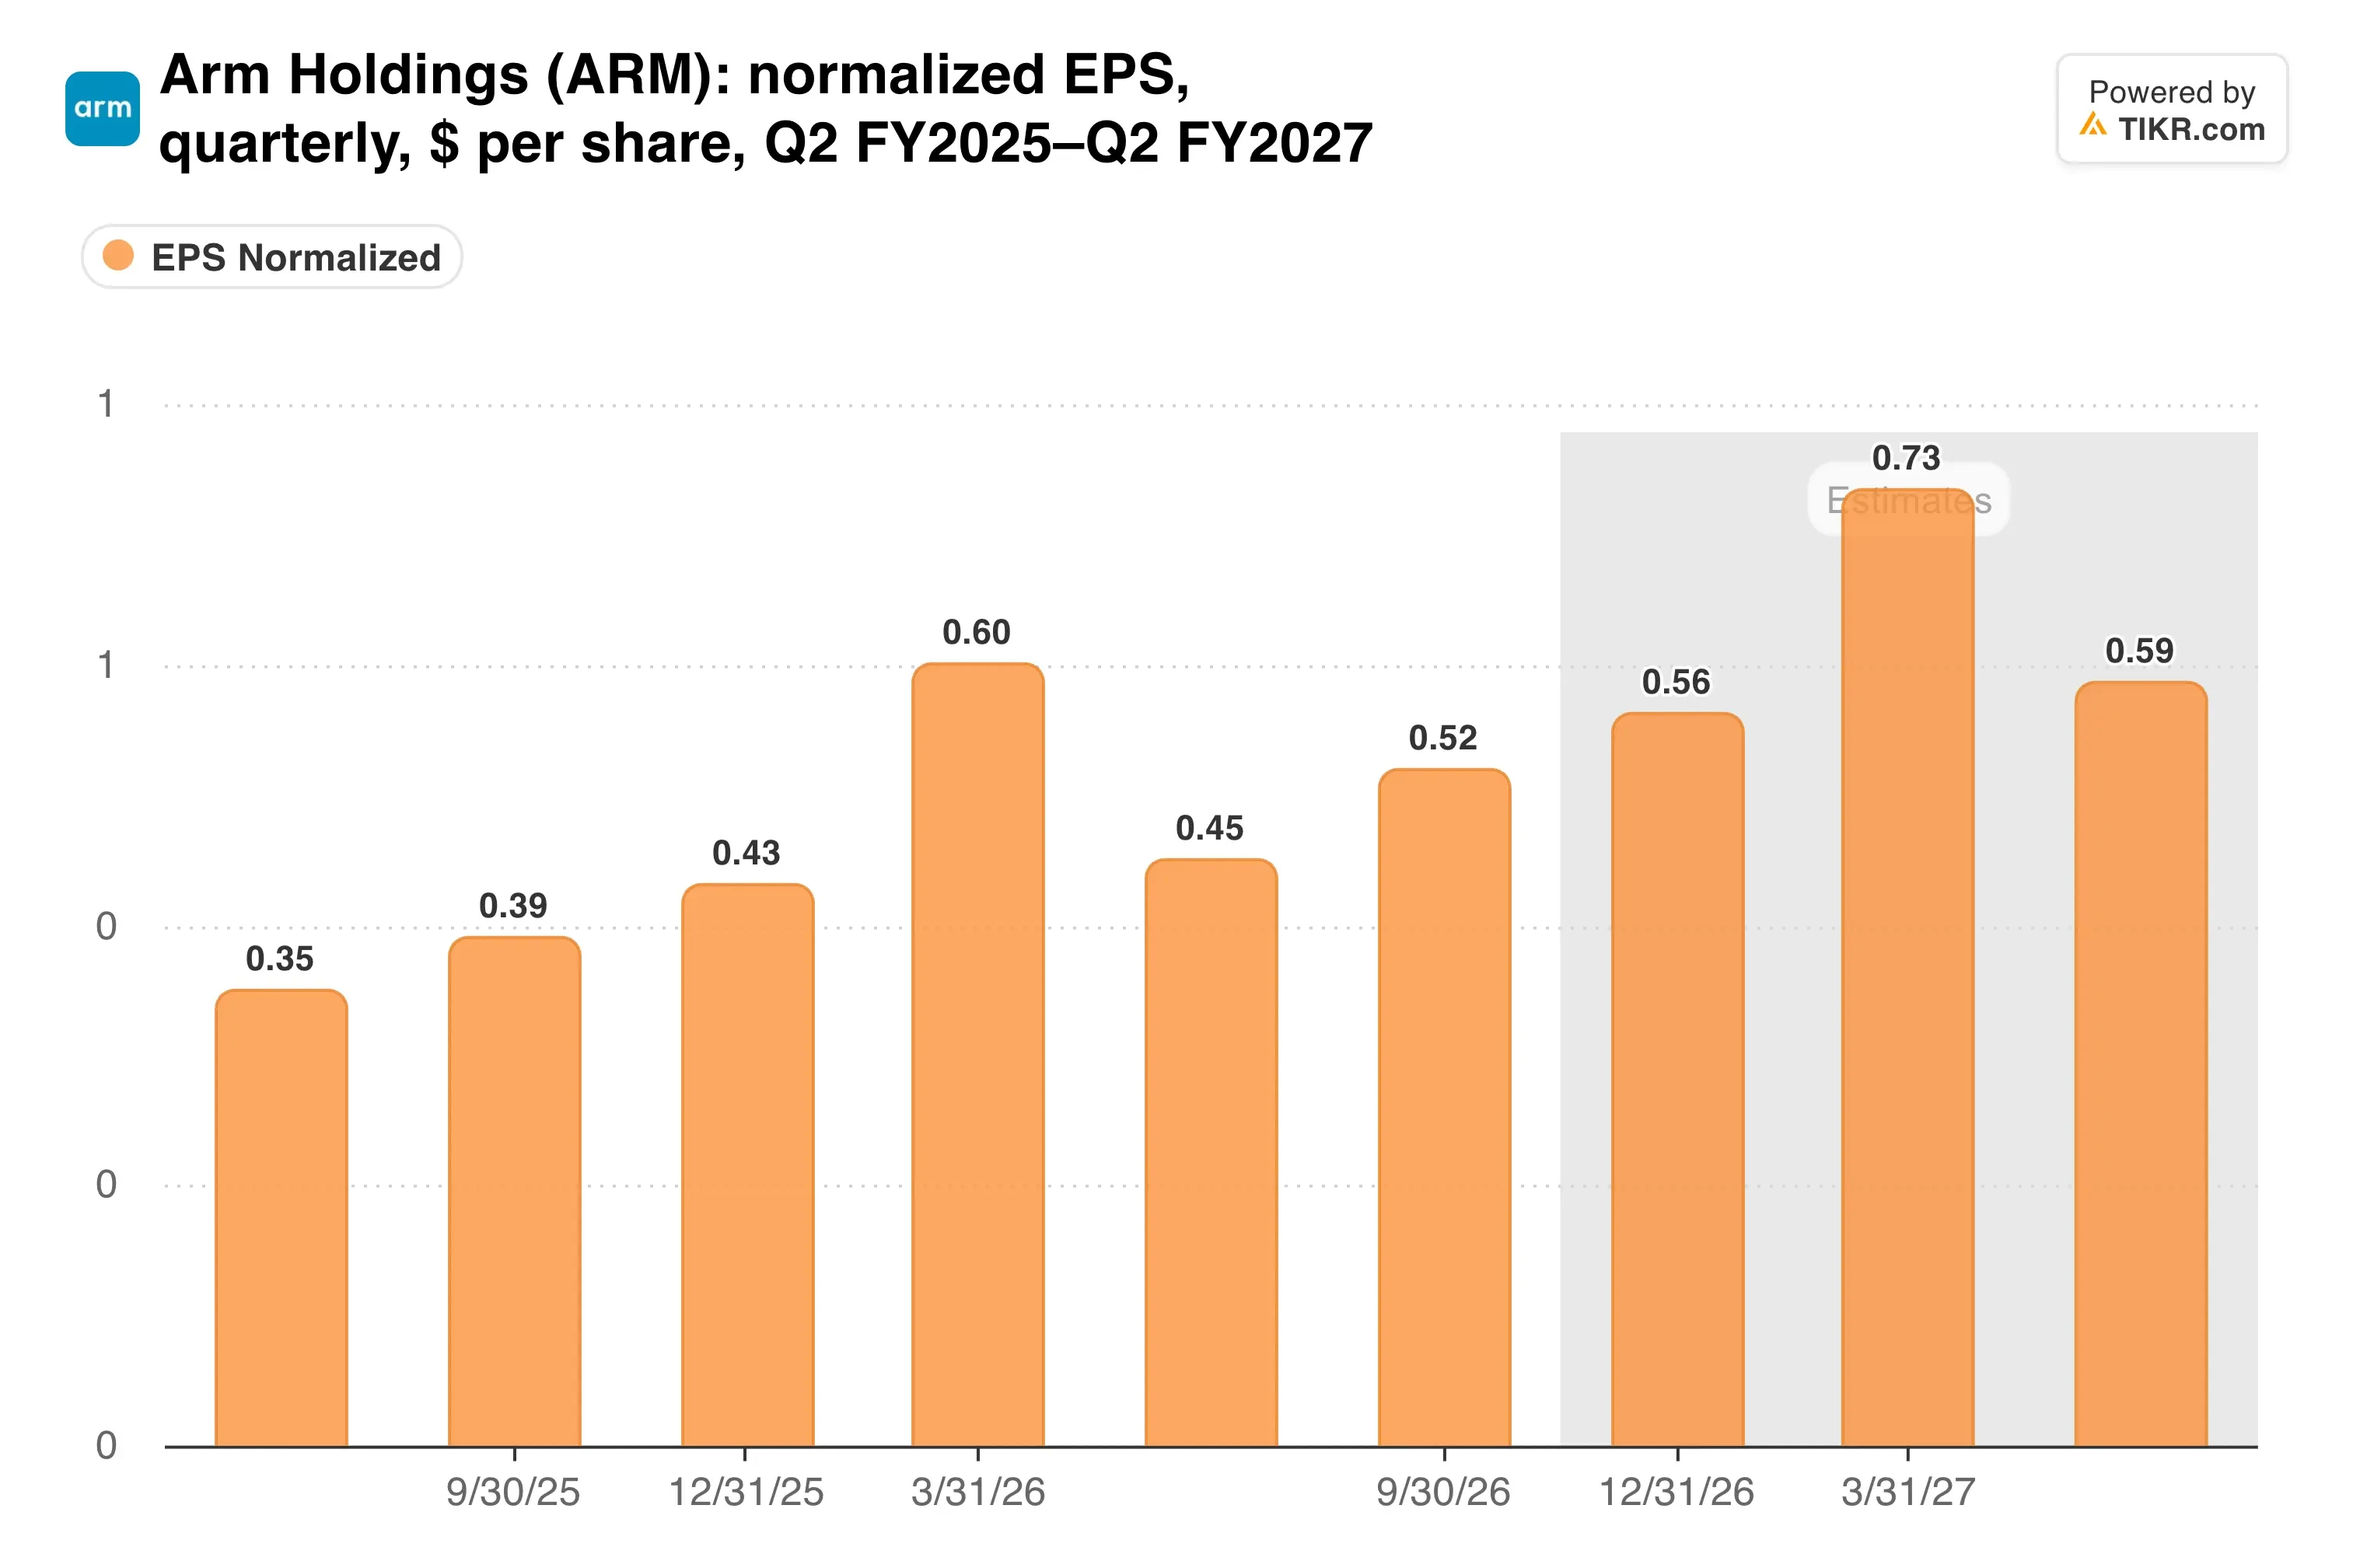
Das bereinigte EPS stieg um 33 % gegenüber 0,39 $ vor einem Jahr, obwohl Arm seine F&E-Ausgaben weiter erhöhte.
Zwei Motoren im Rechenzentrum
Die Bullen-These stützt sich auf Rechenzentren. Arm-basierte Chips gingen von 15 % der Server-Installationen bei den größten Hyperscalern im Jahr 2024 auf über 50 % im Jahr 2025. Dieser Anteil sollte bis Ende 2026 die 60 %-Marke überschreiten, erwartet Arm.
Die AGI-CPU ist der zweite Motor. Arm stellte sie im März mit Aufträgen im Wert von 1 Mrd. $ vor, und die ersten Auslieferungen sollen im vierten Fiskalquartal erfolgen. In Tests, die Arm zitierte, lieferte der Chip etwa die doppelte Leistung pro Rack wie AMDs EPYC 9755.
Wohin geht es also mit dem Umsatz?
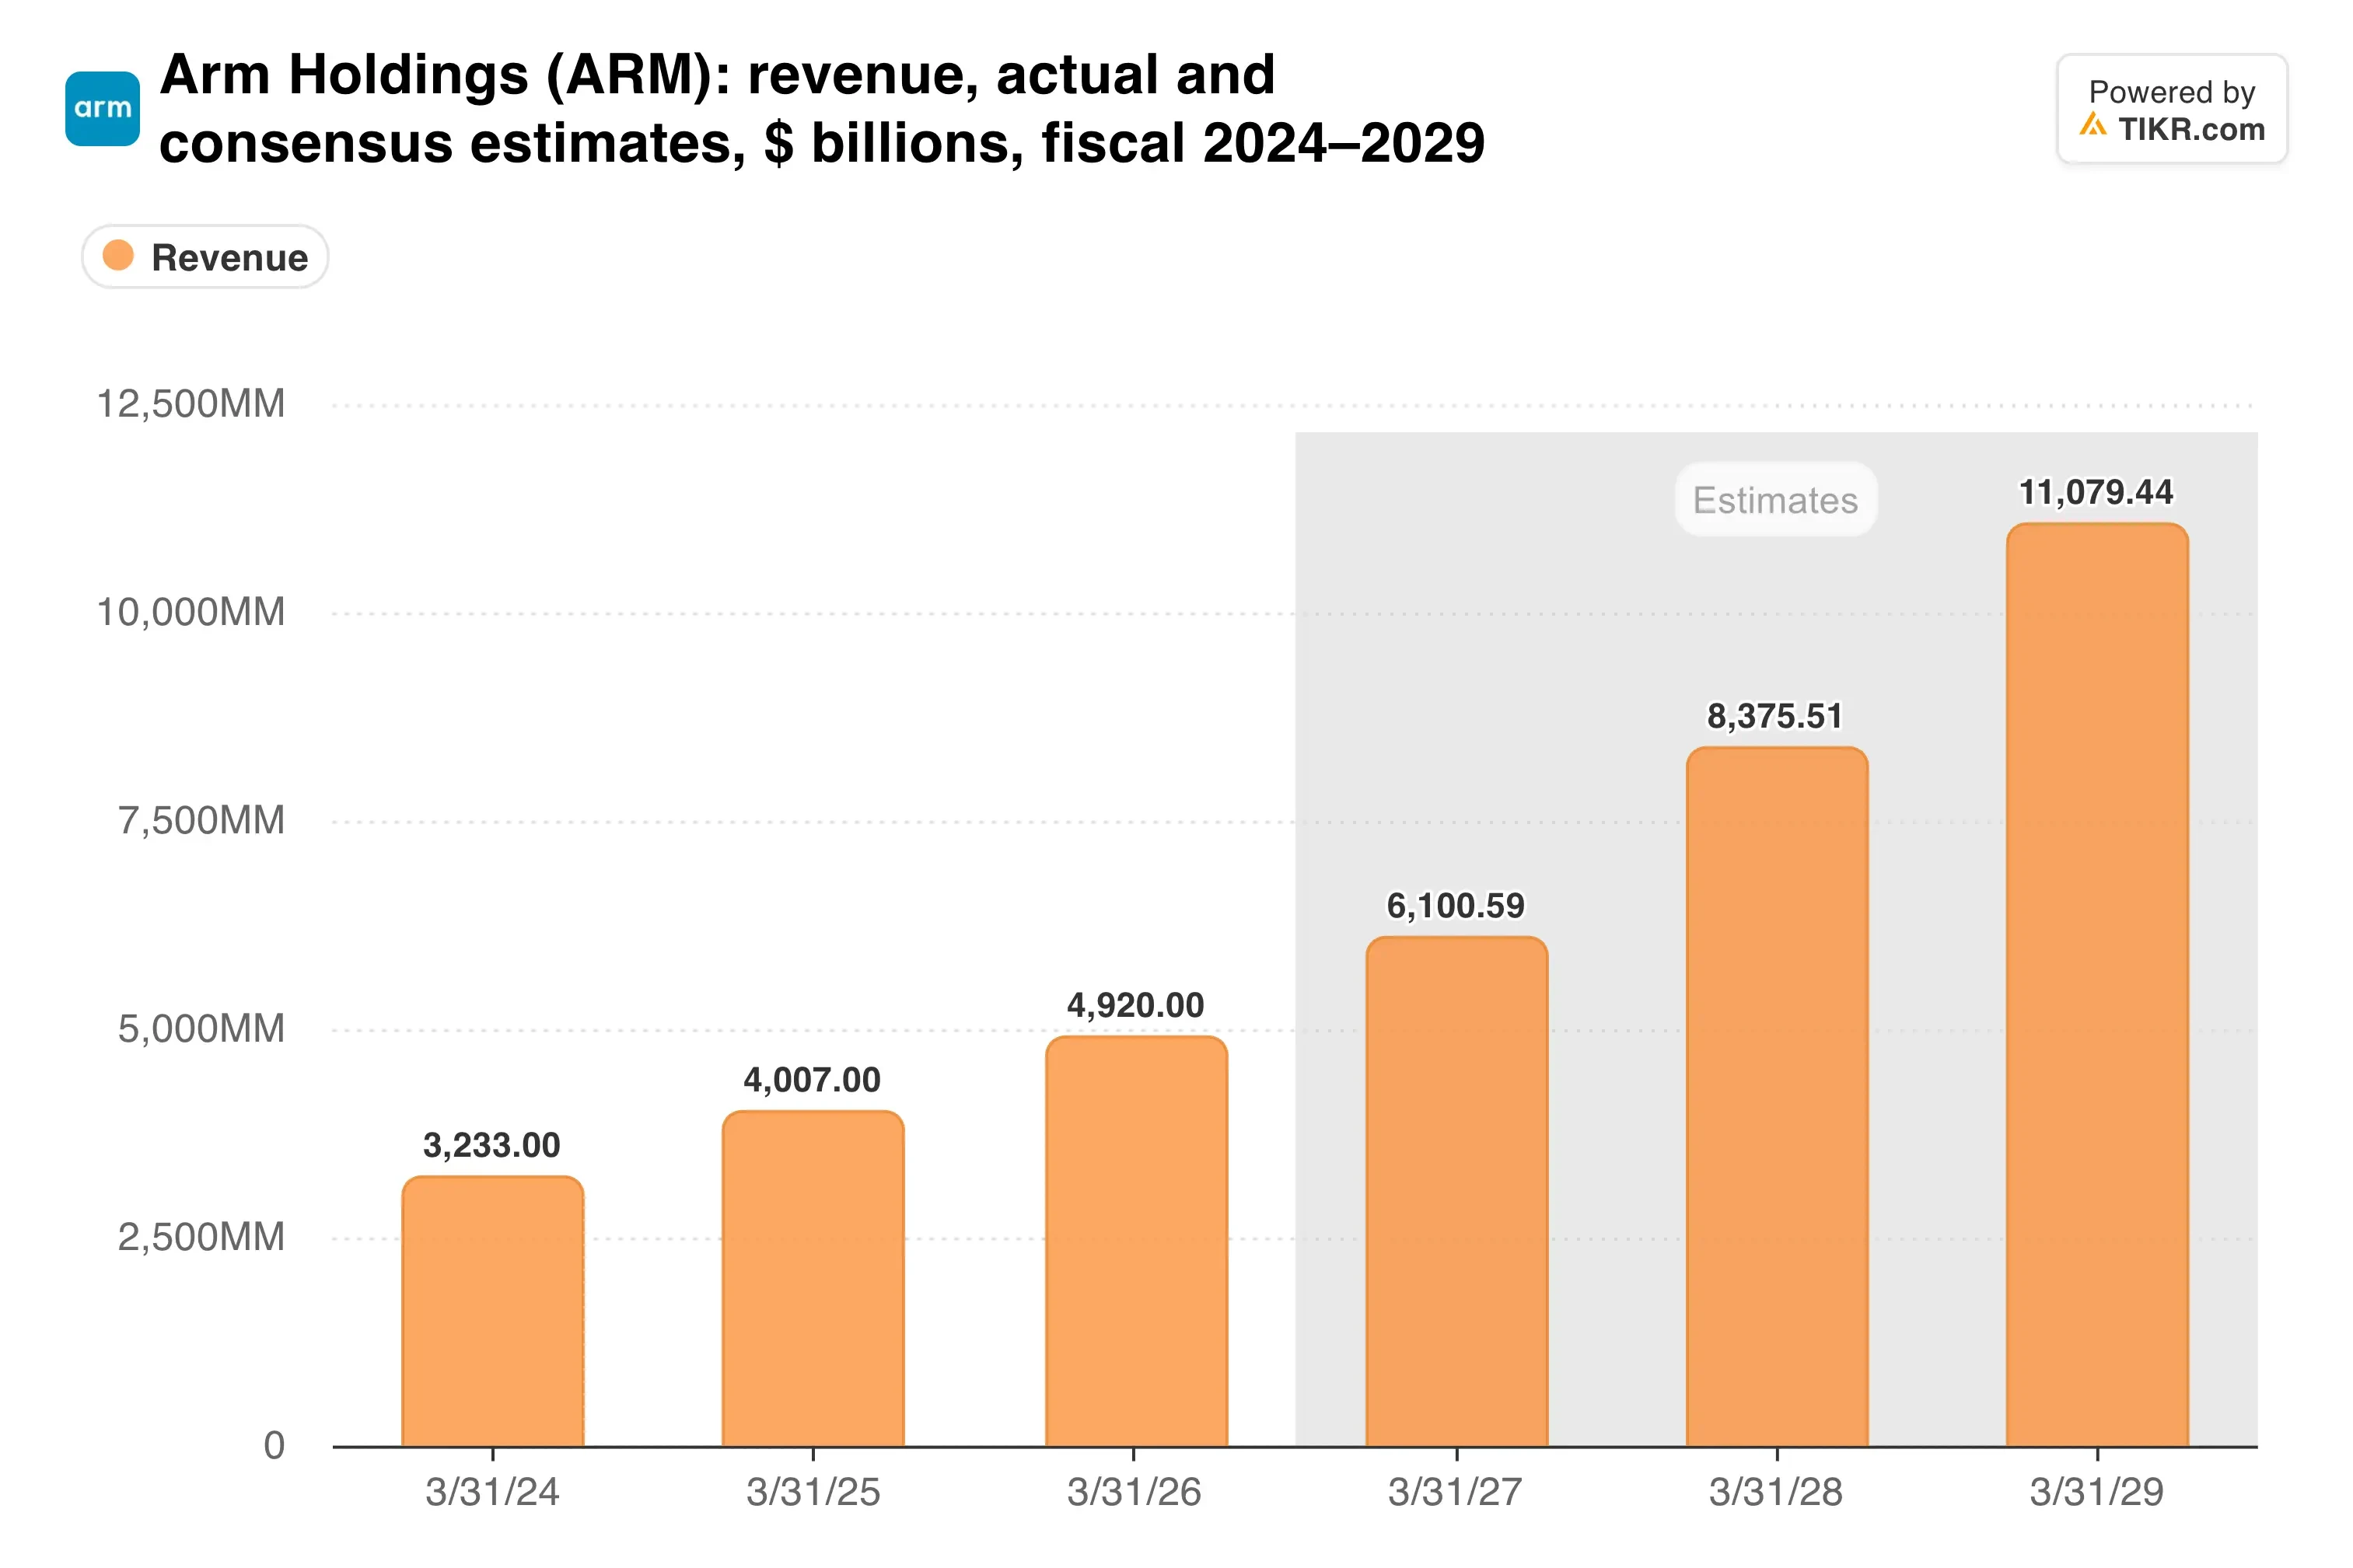
Die Prognose für das dritte Quartal von 1,54 Mrd. $ impliziert ein Wachstum von etwa 24 %. Analysten hatten 1,53 Mrd. $ erwartet, daher hat der Ausblick die Latte kaum übersprungen.
TIKR verfolgt 43 Analysten zu Arm Holdings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Arm Holdings zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Arm Holdings ansehen
Cash und SoftBank trüben das Bild
Die GAAP-Ergebnisse sehen weit schwächer aus. Der Nettogewinn fiel um 45 % auf 130 Mio. $, da die aktienbasierte Vergütung auf 376 Mio. $ von 265 Mio. $ stieg. Dennoch weitete sich die bereinigte Betriebsmarge auf 44,2 % von 41,1 %.
Der Cashflow bewegte sich unterdessen in die andere Richtung.
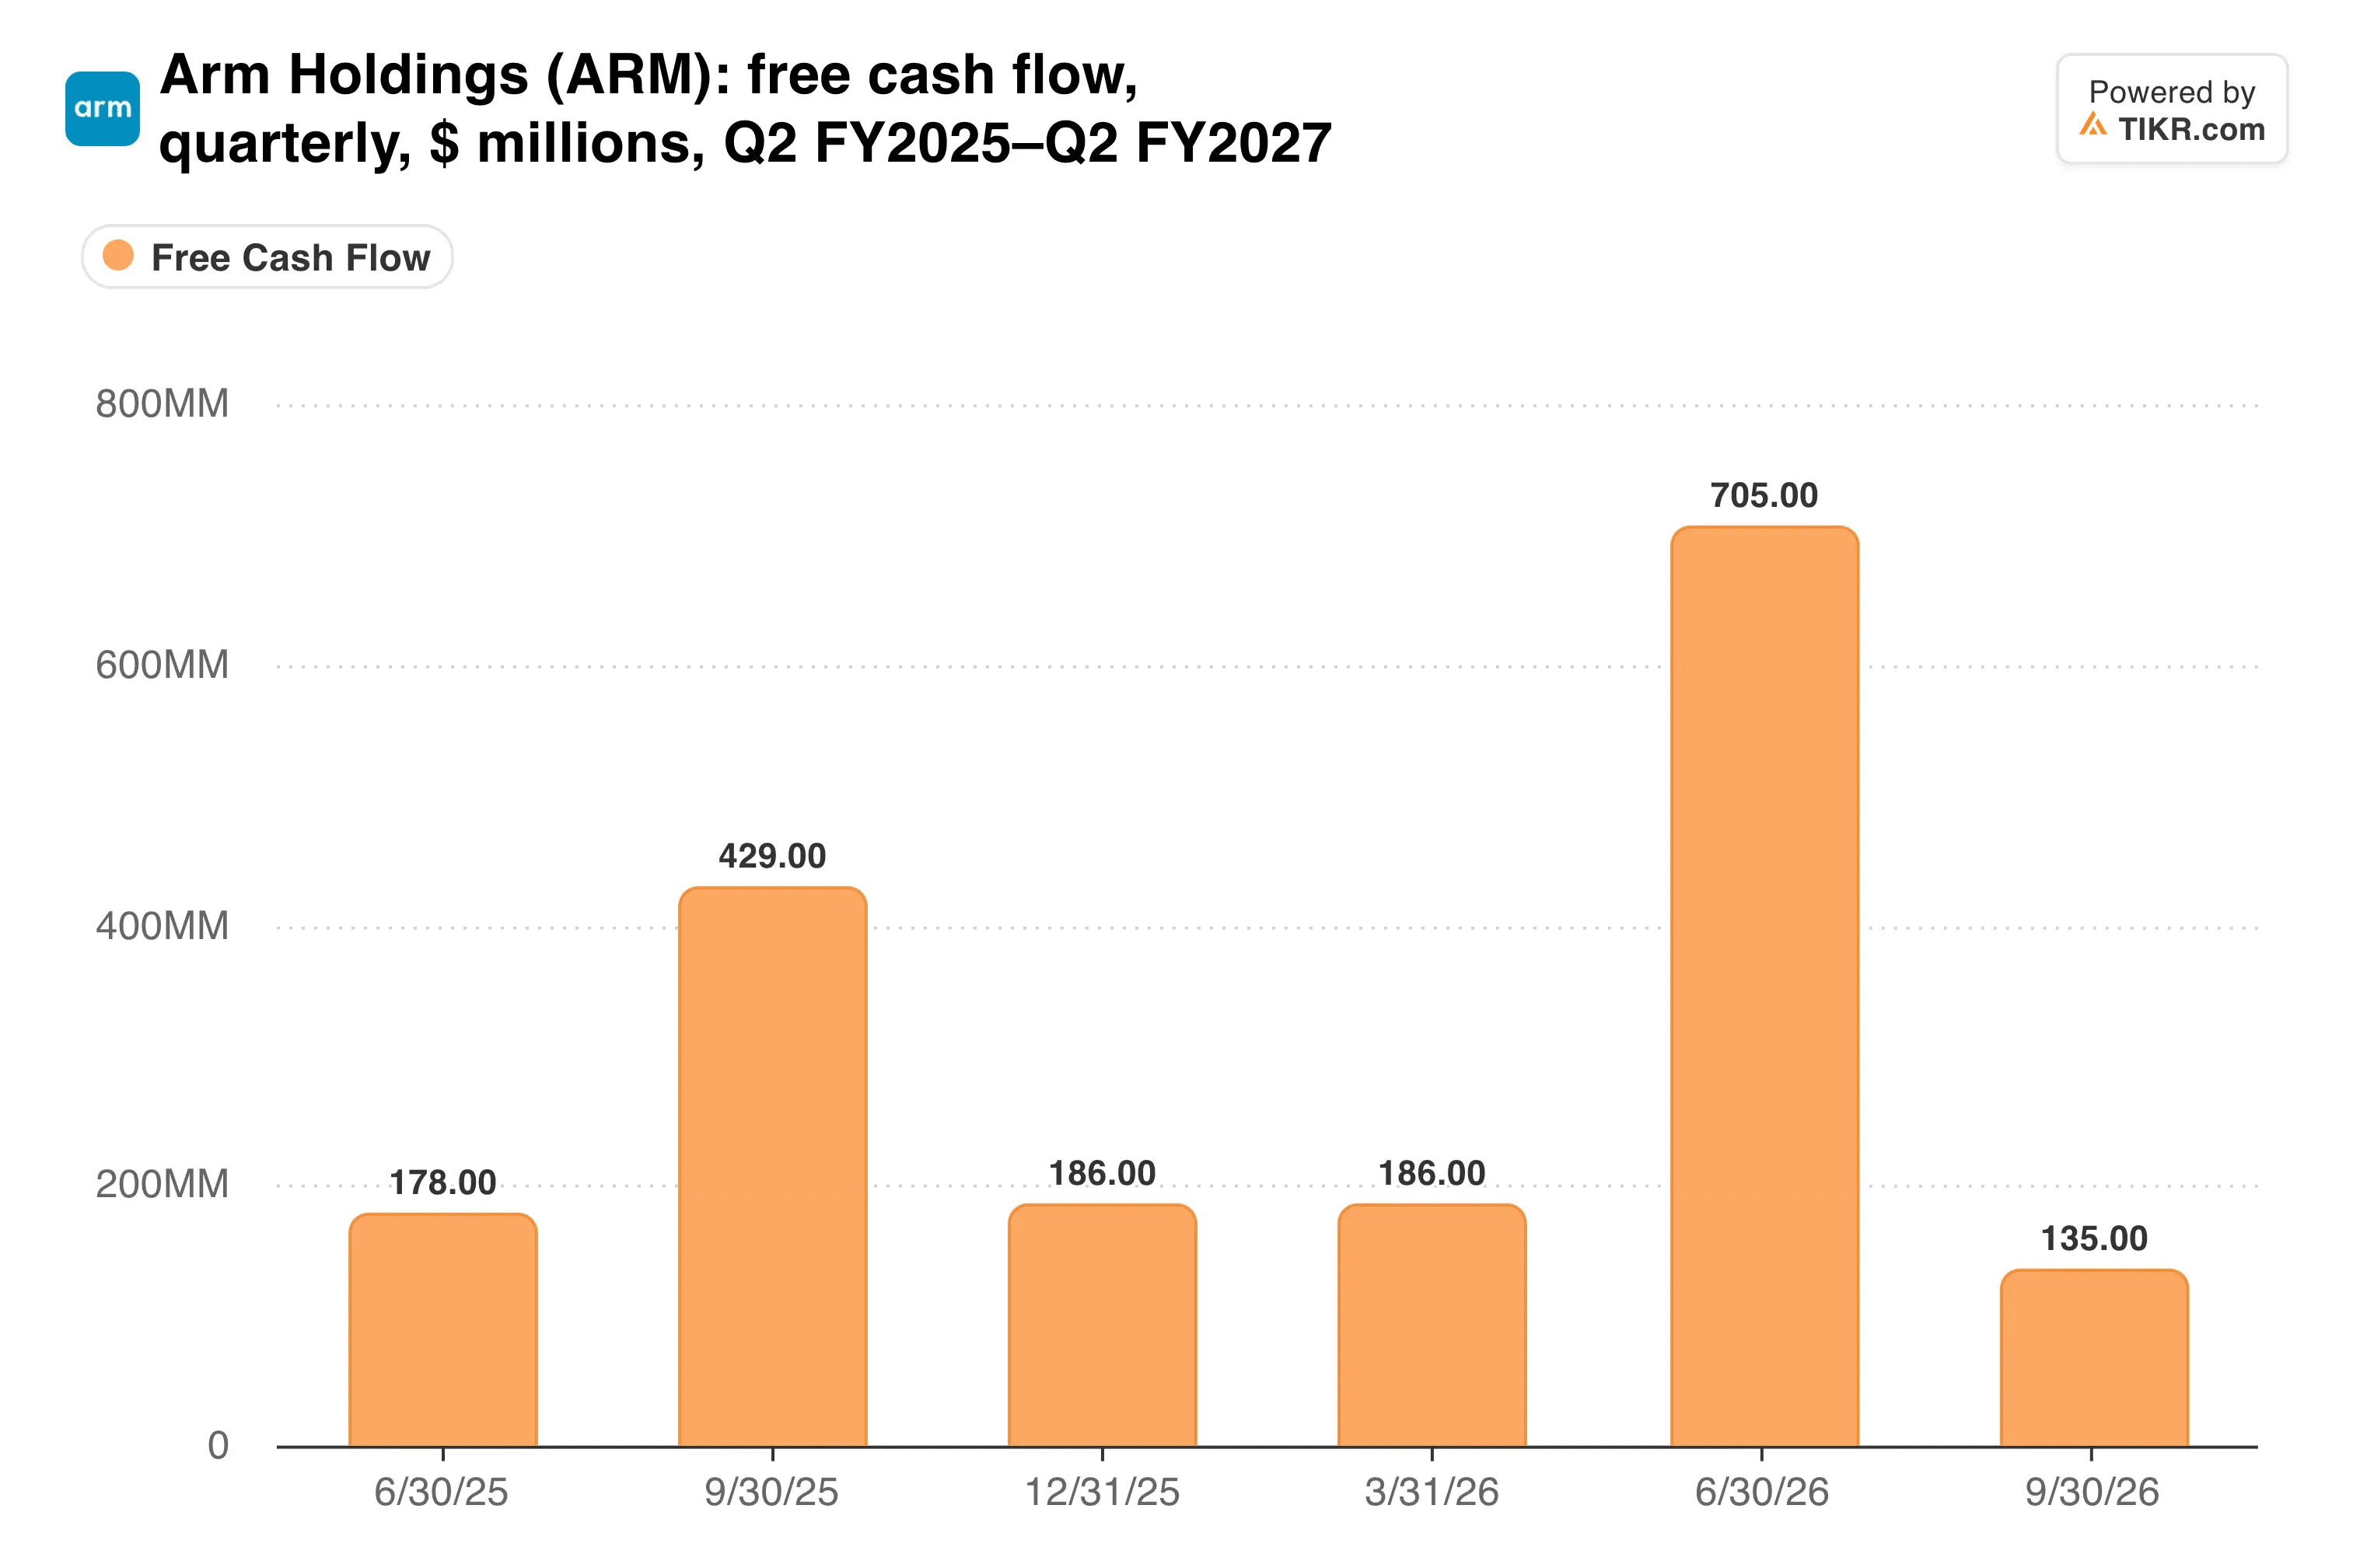
Der freie Cashflow sank auf 110 Mio. $ von 411 Mio. $ vor einem Jahr, obwohl die Summe der letzten zwölf Monate bei etwa 1,1 Mrd. $ blieb.
Dann ist da noch SoftBank. Vivek Arya von der Bank of America schrieb, dass "Arm's zunehmende Abhängigkeit von SoftBank für Lizenzierungseinnahmen Bedenken hinsichtlich zirkulärer Finanzierung aufwerfen könnte". Die Einreichung kompliziert diese Sichtweise. Verbundene Parteien lieferten 424 Mio. $ oder 29 % des Umsatzes, gegenüber 37 % vor einem Jahr, während externe Kunden um 43 % wuchsen.
Auch Qualcomm bleibt ein Thema, da eine Jury in Delaware ihm nur 2 $ zugesprochen, die Lizenzgebührenstreitigkeiten jedoch einem Richter überlassen hat.
Meine Einschätzung: Arm's Geschäft sieht gesünder aus, als ein 12 %-iger Ein-Tages-Rückfall vermuten lässt, und die Marktanteilsgewinne im Rechenzentrum sind real. Aber die Lizenzierung kann sprunghaft sein, und ich würde wollen, dass die Lizenzgebühren wieder anziehen, bevor ich der Überraschung vertraue. Der Verkauf fertiger Chips wird auch die Bruttomargen testen, die bei etwa 98 % lagen.
Der nächste Test ist der Bericht für das dritte Fiskalquartel, der für Anfang Februar 2027 erwartet wird. Er sollte zeigen, ob die Lizenzgebühren aufholen und ob die AGI-CPU-Auslieferungen im Zeitplan bleiben.
Was ist die Arm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!