Die wichtigsten Erkenntnisse
- Ein Fonds mit einem verwalteten Vermögen von 13,62 Milliarden US-Dollar hat seine Positionen in JPMorgan Chase (JPM), Advanced Micro Devices (AMD) und First Solar (FSLR) im dritten Quartal aufgestockt, wie sein aktuelles 13F-Formular zeigt.
- Die durchschnittlichen Kursziele der Analysten deuten auf ein Aufwärtspotenzial von 9 % für JPMorgan, 19 % für AMD und 43 % für First Solar hin.
- First Solar ist mit etwa dem 8-fachen der erwarteten Gewinne die günstigste der drei Aktien, hat aber gerade seine Umsatzprognose für 2026 gesenkt und sein Auftragsbestand schrumpft.
- AMD hat die stärkste Argumentation, da die Gewinnschätzungen weiter steigen und die Aktie unter ihrem durchschnittlichen KGV des vergangenen Jahres notiert.
Ein Fonds mit einem verwalteten Vermögen von 13,62 Milliarden US-Dollar hat gerade gezeigt, was er im letzten Quartal gekauft hat, und er ist groß bei JPMorgan Chase eingestiegen und hat seine Positionen bei Advanced Micro Devices und First Solar aufgestockt.
Bei dem Fonds handelt es sich um Mirova US, und sein 13F für das am 30. September endende Quartal, eingereicht am 5. November, zeigt, dass dies seine drei größten neuen oder aufgestockten Positionen waren.
Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, kann also nicht sagen, wann der Fonds gekauft hat oder welchen Preis er bezahlt hat.
JPMorgan verdient deutlich über seinem Ziel
Der Fonds hielt am 30. September 685.563 JPMorgan-Aktien im Wert von 227 Millionen US-Dollar, was 2,5 % seiner 13F-Positionen entsprach, nachdem er seine Aktienanzahl im Quartal um 2.066 % erhöht hatte. Die Aktie ist seit ihrem Kurs vom 30. September um 4 % gestiegen.
Die Eigenkapitalrendite der Bank auf materielles Stammkapital lag im dritten Quartal bei 20 %, gegenüber dem Ziel von 17 % über den Konjunkturzyklus hinweg.
Am 13. Oktober hat sie ihre Nettomargenerlösprognose für 2026 erneut angehoben, auf etwa 97,2 Milliarden US-Dollar ohne den Handelsbereich.
Die Ausgaben stiegen jedoch um 12 % auf 27,3 Milliarden US-Dollar, und der Gewinn pro Aktie von 5,57 US-Dollar verfehlte die von Analysten erwarteten etwa 5,91 US-Dollar. Es war das erste Mal seit fast drei Jahren, dass die Bank die Erwartungen verfehlte.
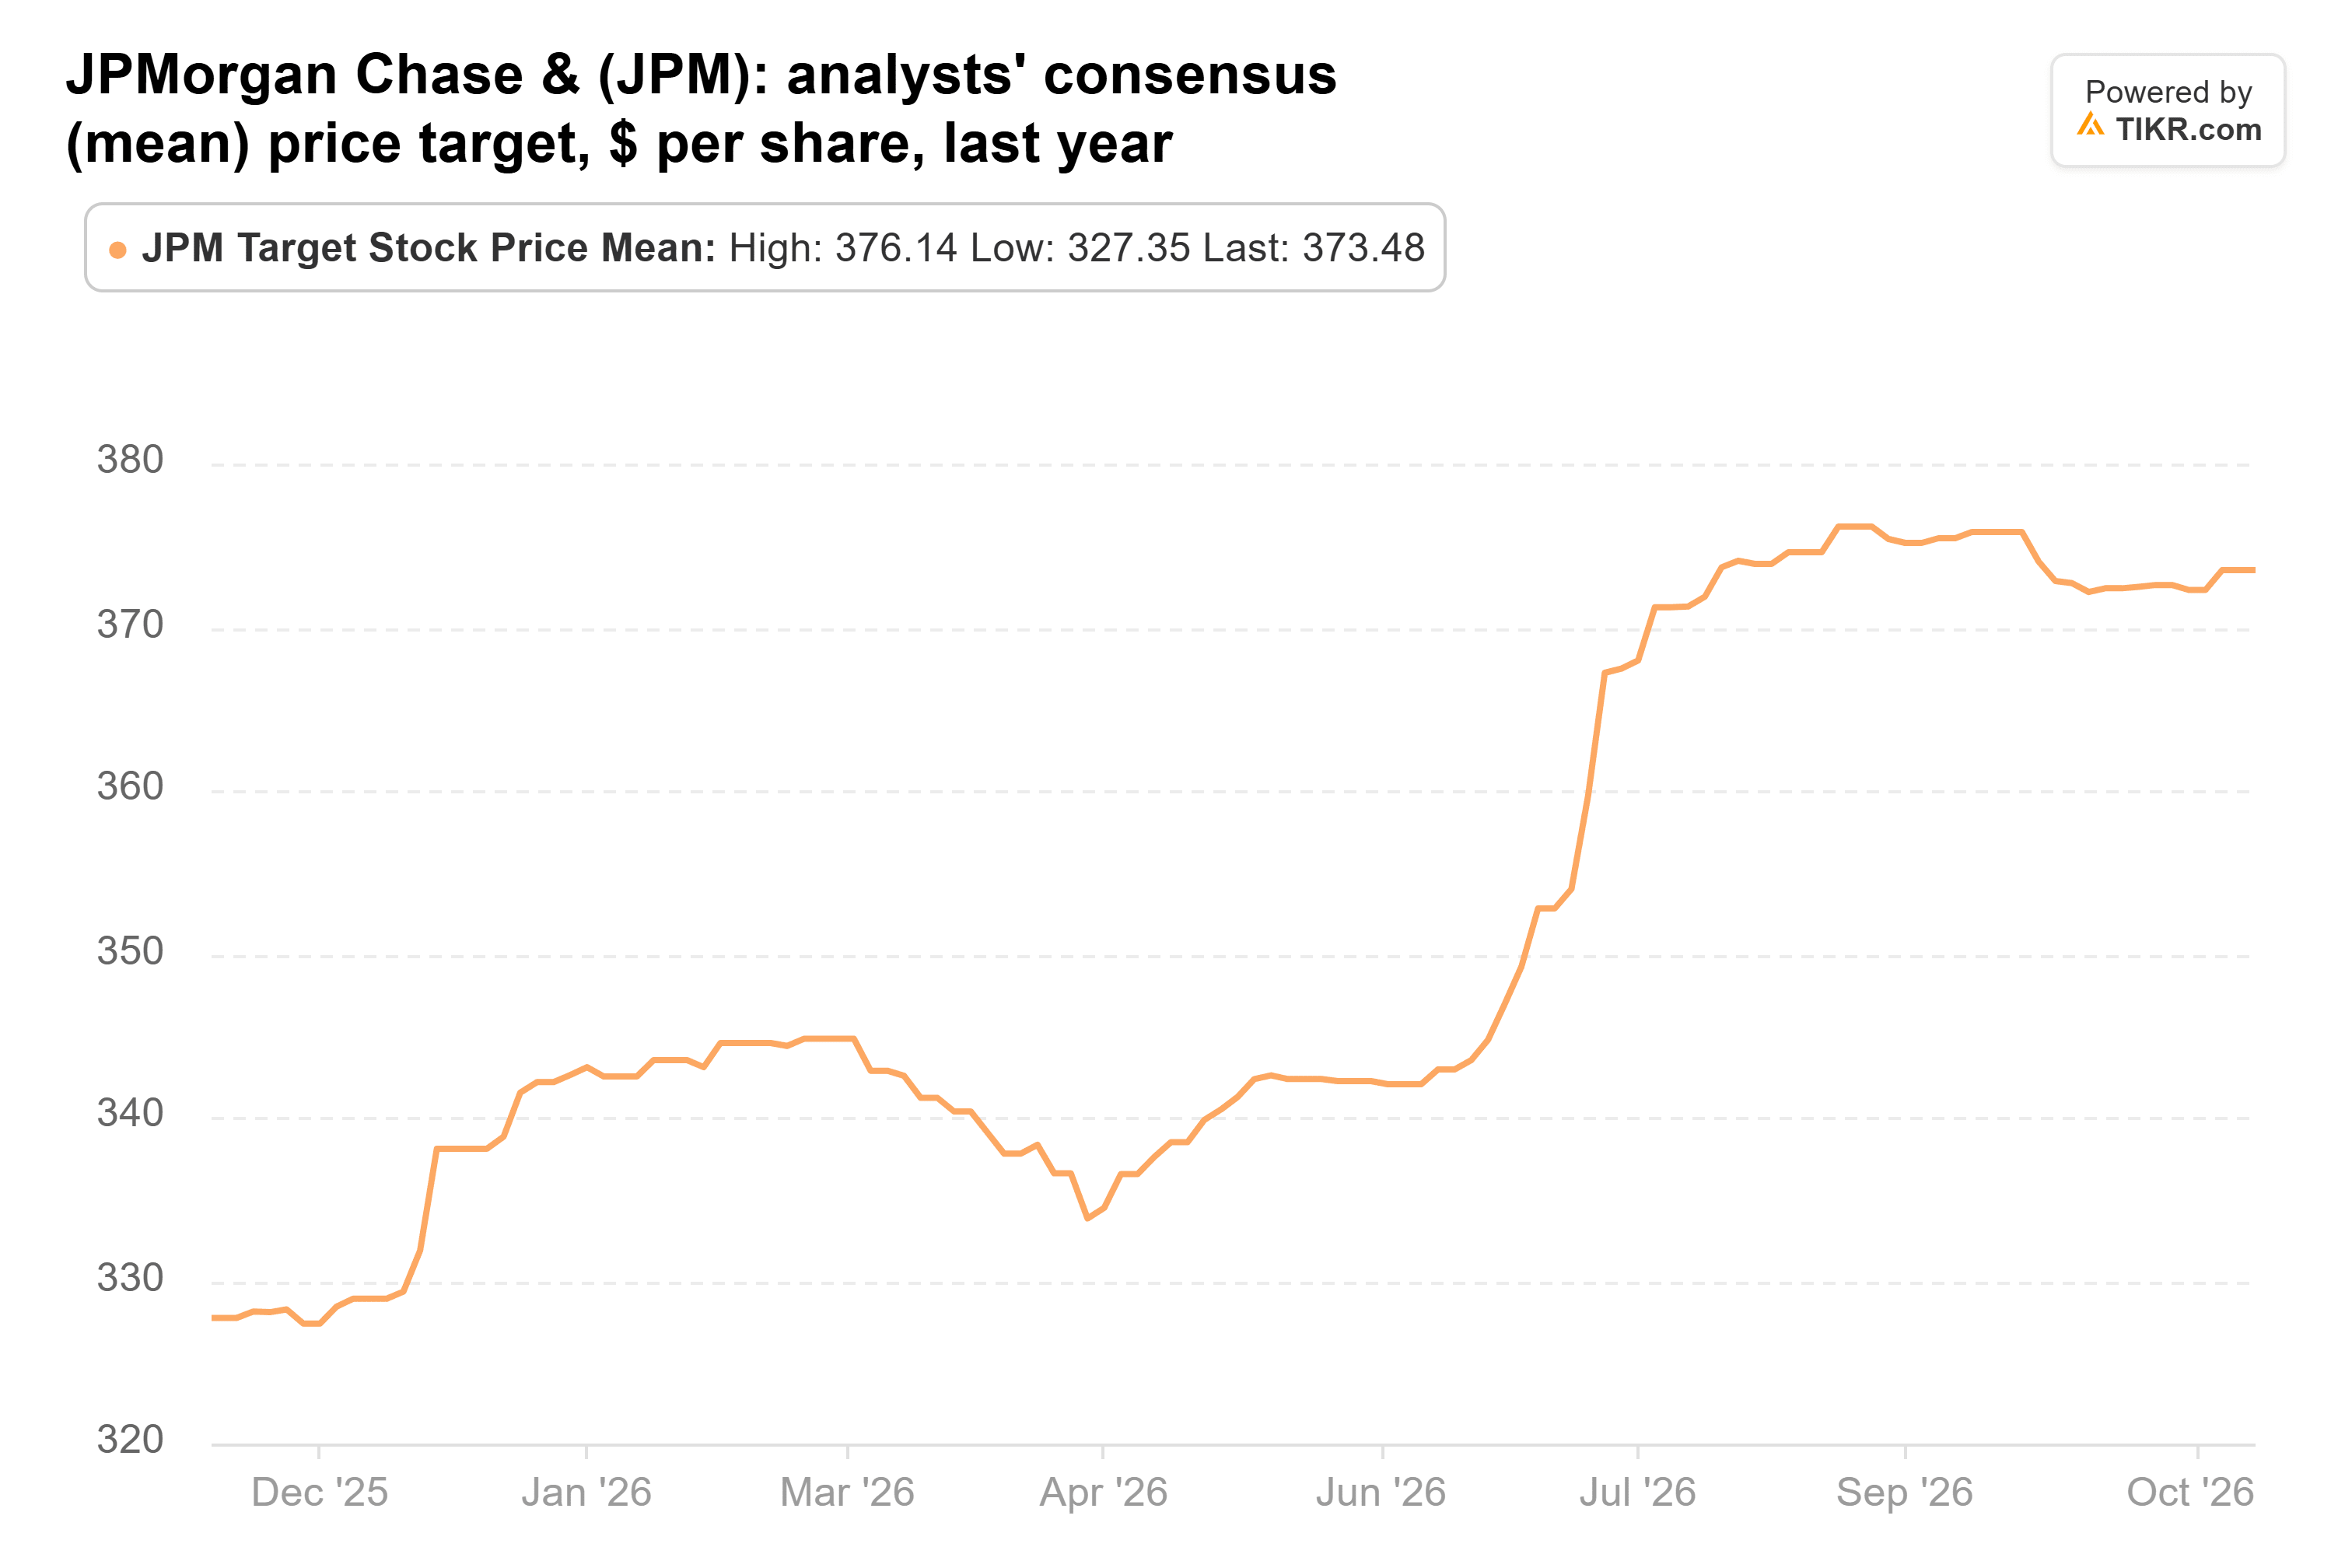
Die Analysten haben ihr durchschnittliches Kursziel im vergangenen Jahr dennoch von 328 US-Dollar auf 373 US-Dollar angehoben.
Bei etwa dem 14-fachen der erwarteten Gewinne notiert JPMorgan genau auf dem Niveau seines Durchschnitts des vergangenen Jahres und über seinem Fünfjahresdurchschnitt von 12x.
Das ist ein fairer Preis für eine Bank, die 20 % auf ihr materielles Eigenkapital verdient und ein Aufwärtspotenzial von 9 % zum durchschnittlichen Kursziel der Analysten aufweist.
Nicht jeder Fonds kauft jedoch: MKP Capital Management hat seine gesamte JPMorgan-Position im selben Quartal verkauft.
TIKR verfolgt 27 Analysten für JPMorgan Chase. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für JPMorgan Chase zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für JPMorgan Chase an
Die Schätzungen für AMD steigen weiter
JPMorgan ist so bewertet, wie es ist: ein solider Gewinner, während AMD auf das bewertet wird, was als Nächstes kommt.
Der Fonds erhöhte seine Position um 46 % auf 363.655 Aktien, die am 30. September 222 Millionen US-Dollar wert waren, was 2,4 % seiner 13F-Positionen entspricht. AMD notiert 10 % unter seinem Kurs vom 30. September und 16 % unter seinem 52-Wochen-Hoch.
Das Geschäft hat mit der Aktie nicht an Tempo verloren. AMD übertraf am 3. November die Schätzungen für das dritte Quartal und gab eine Prognose für das vierte Quartal ab, die über dem Konsens lag.
CEO Lisa Su sagte im Telefonat, dass "die Nachfrage höher ist als das Angebot". Analysten erwarten nun für 2027 einen bereinigten Gewinn pro Aktie von 17,69 US-Dollar, gegenüber 16,01 US-Dollar am 3. November.
Ihr durchschnittliches Kursziel hat sich innerhalb eines Jahres mehr als verdoppelt, von 272 US-Dollar auf 659 US-Dollar.
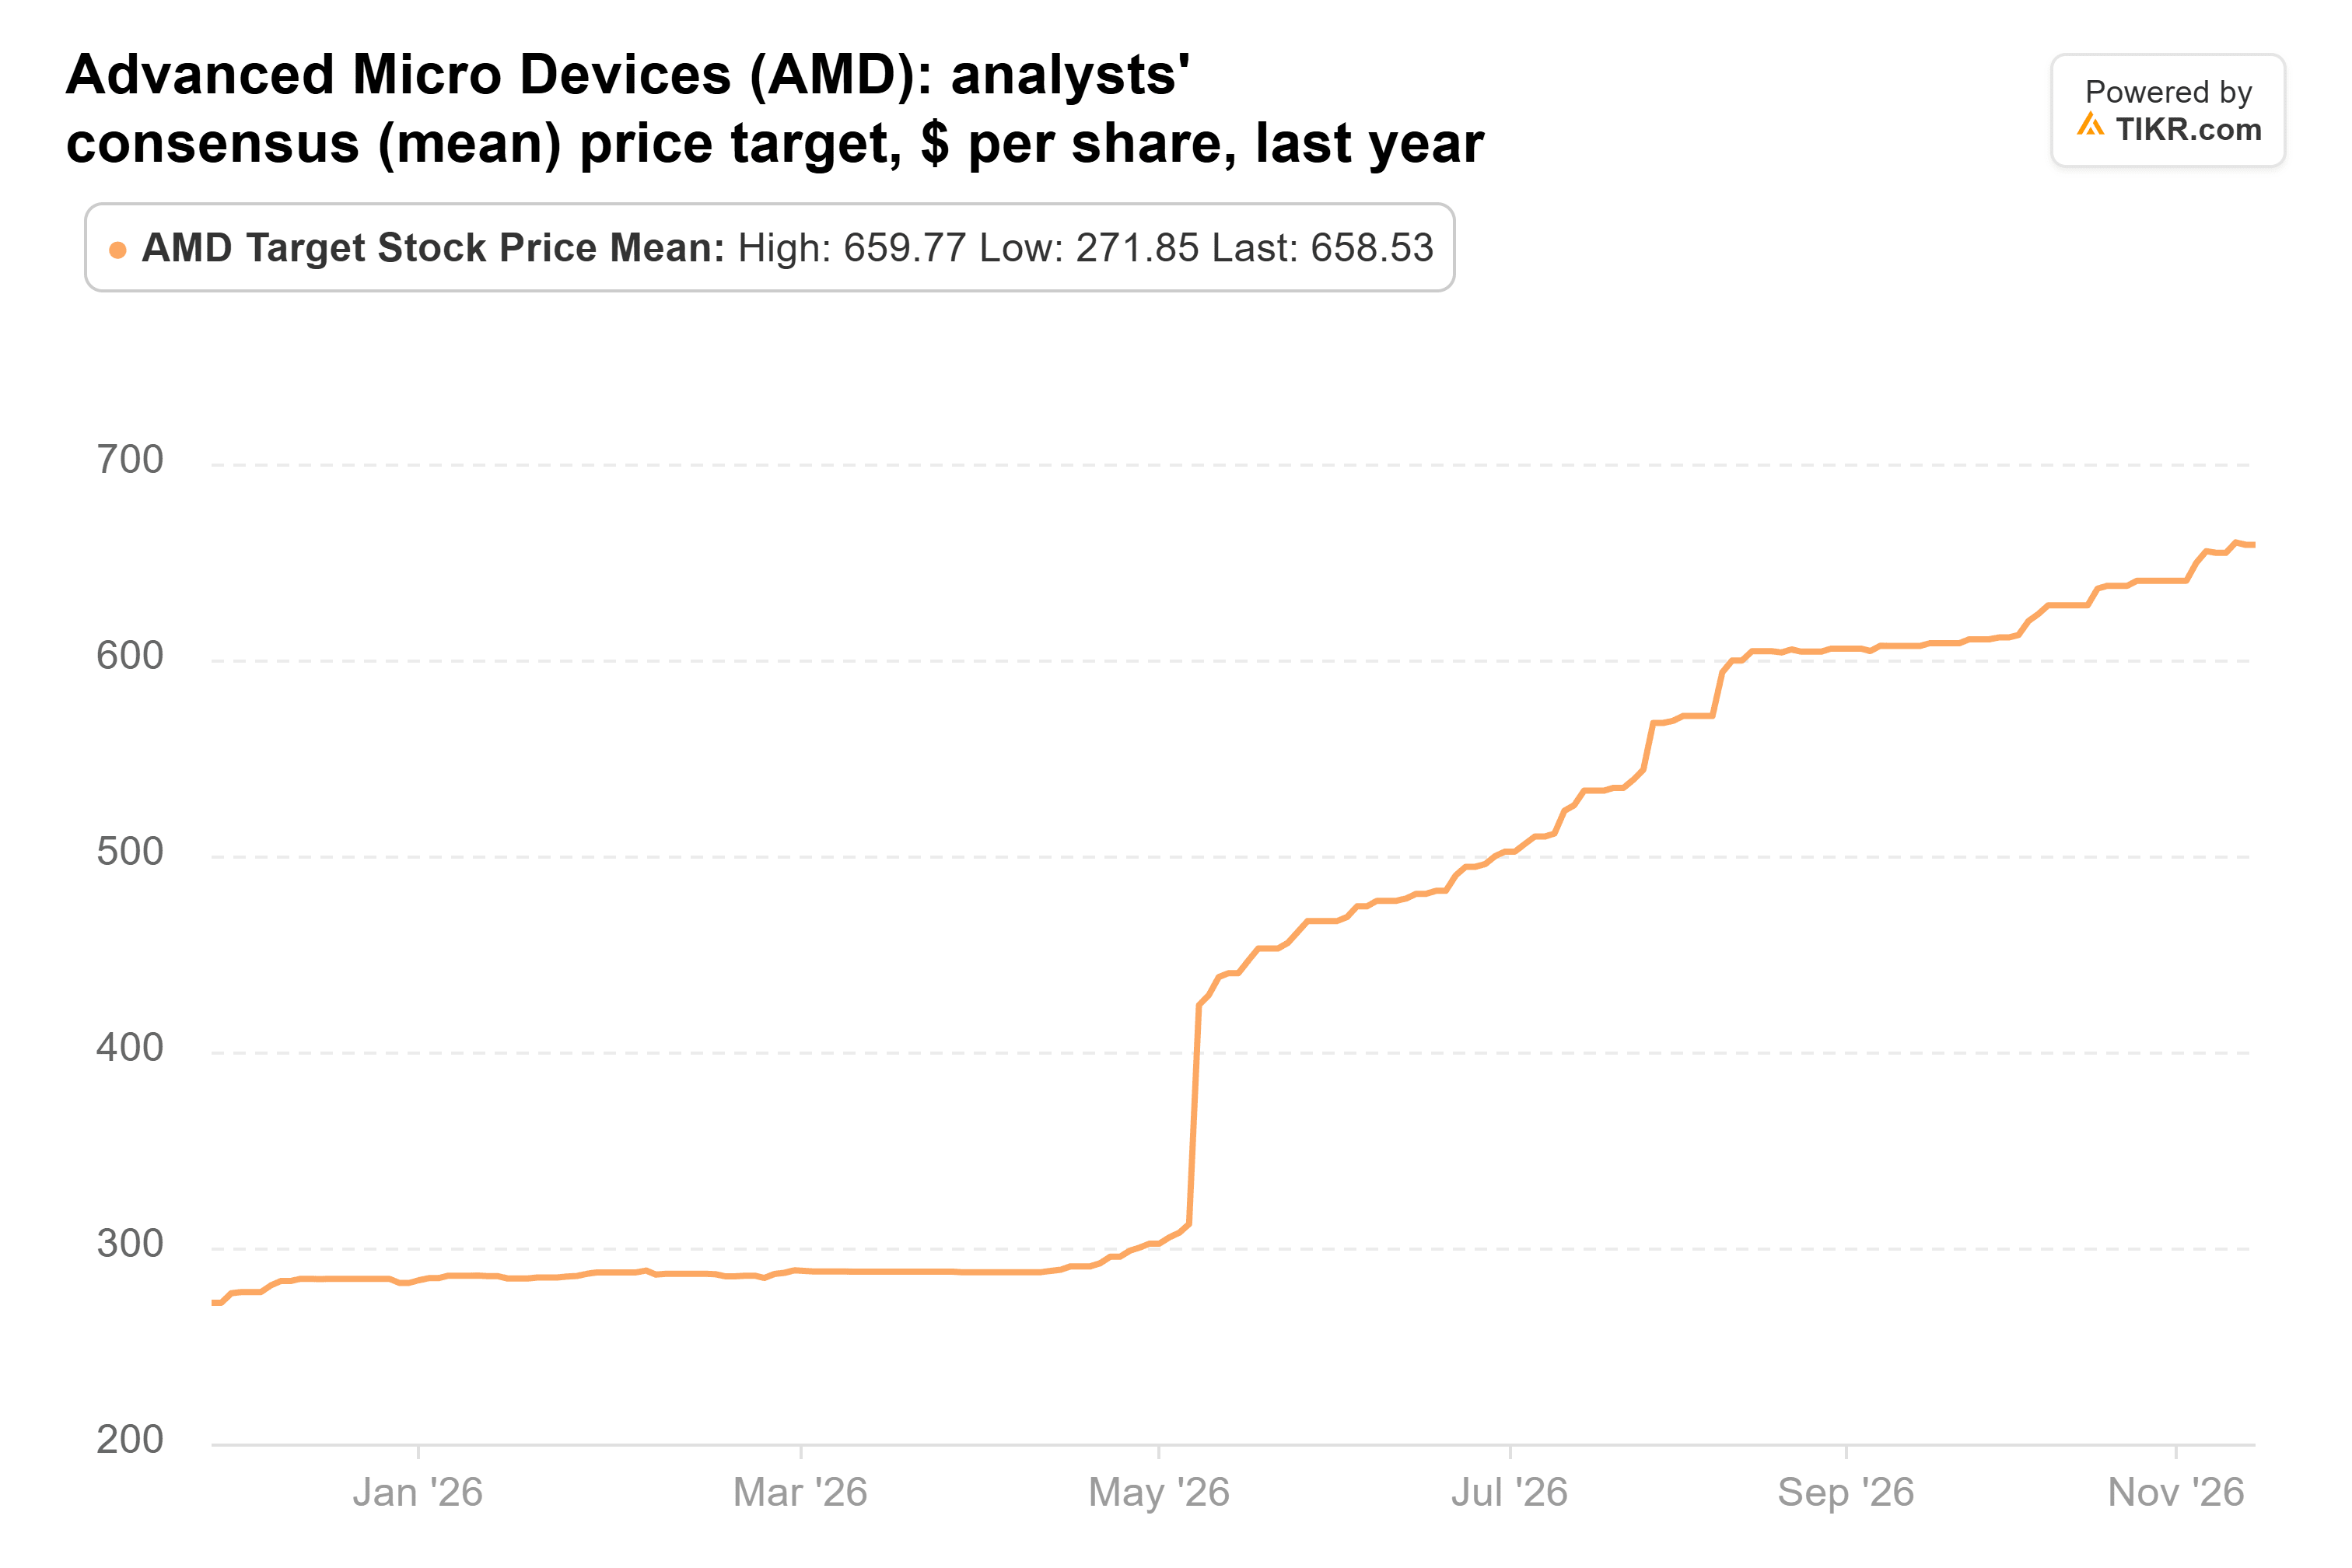
Bei etwa dem 37-fachen der erwarteten Gewinne notiert AMD unter seinem Durchschnitt von 45x des vergangenen Jahres und etwas über seinem Fünfjahresdurchschnitt von 35x.
Das Wachstum hat seinen Preis. AMD gewährte OpenAI und Meta Optionsscheine auf bis zu 320 Millionen Aktien, was 19,6 % der ausstehenden Aktien entspricht.
Im dritten Quartal buchte es eine erste Optionsscheinbelastung von 1,1 Milliarden US-Dollar, und das Management erwartet, dass diese Belastung steigen wird.
First Solar ist günstig und schrumpft
First Solar ist eine kleinere Position als die anderen beiden und eine deutlich günstigere Aktie.
Der Fonds erhöhte seine Position um 37 % auf 897.172 Aktien, die am 30. September 157 Millionen US-Dollar wert waren, was 2 % seiner 13F-Positionen entspricht. Die Aktie ist seitdem um 2 % gefallen, notiert aber immer noch 43 % unter ihrem 52-Wochen-Hoch.
Sein Quartalsbericht vom 29. Oktober war durchwachsen. Der Gewinn pro Aktie stieg um 25 % auf 5,30 US-Dollar, und der Verwaltungsrat genehmigte ein Aktienrückkaufprogramm in Höhe von 500 Millionen US-Dollar.
Die Nettoumsätze fielen jedoch aufgrund geringerer Modulmengen um 23 % auf 1,23 Milliarden US-Dollar, und das Unternehmen senkte seine Umsatzprognose für 2026 auf 4,6-4,9 Milliarden US-Dollar von zuvor 4,9-5,2 Milliarden US-Dollar. Sein vertraglicher Auftragsbestand sank bis zum 30. September auf 44,0 GW von 47,9 GW zum 31. März.
Die Analysten haben ihr durchschnittliches Kursziel im vergangenen Jahr von 272 US-Dollar auf 254 US-Dollar gesenkt, obwohl Guggenheim sein eigenes Ziel kurz vor dem Bericht auf 299 US-Dollar angehoben hatte.
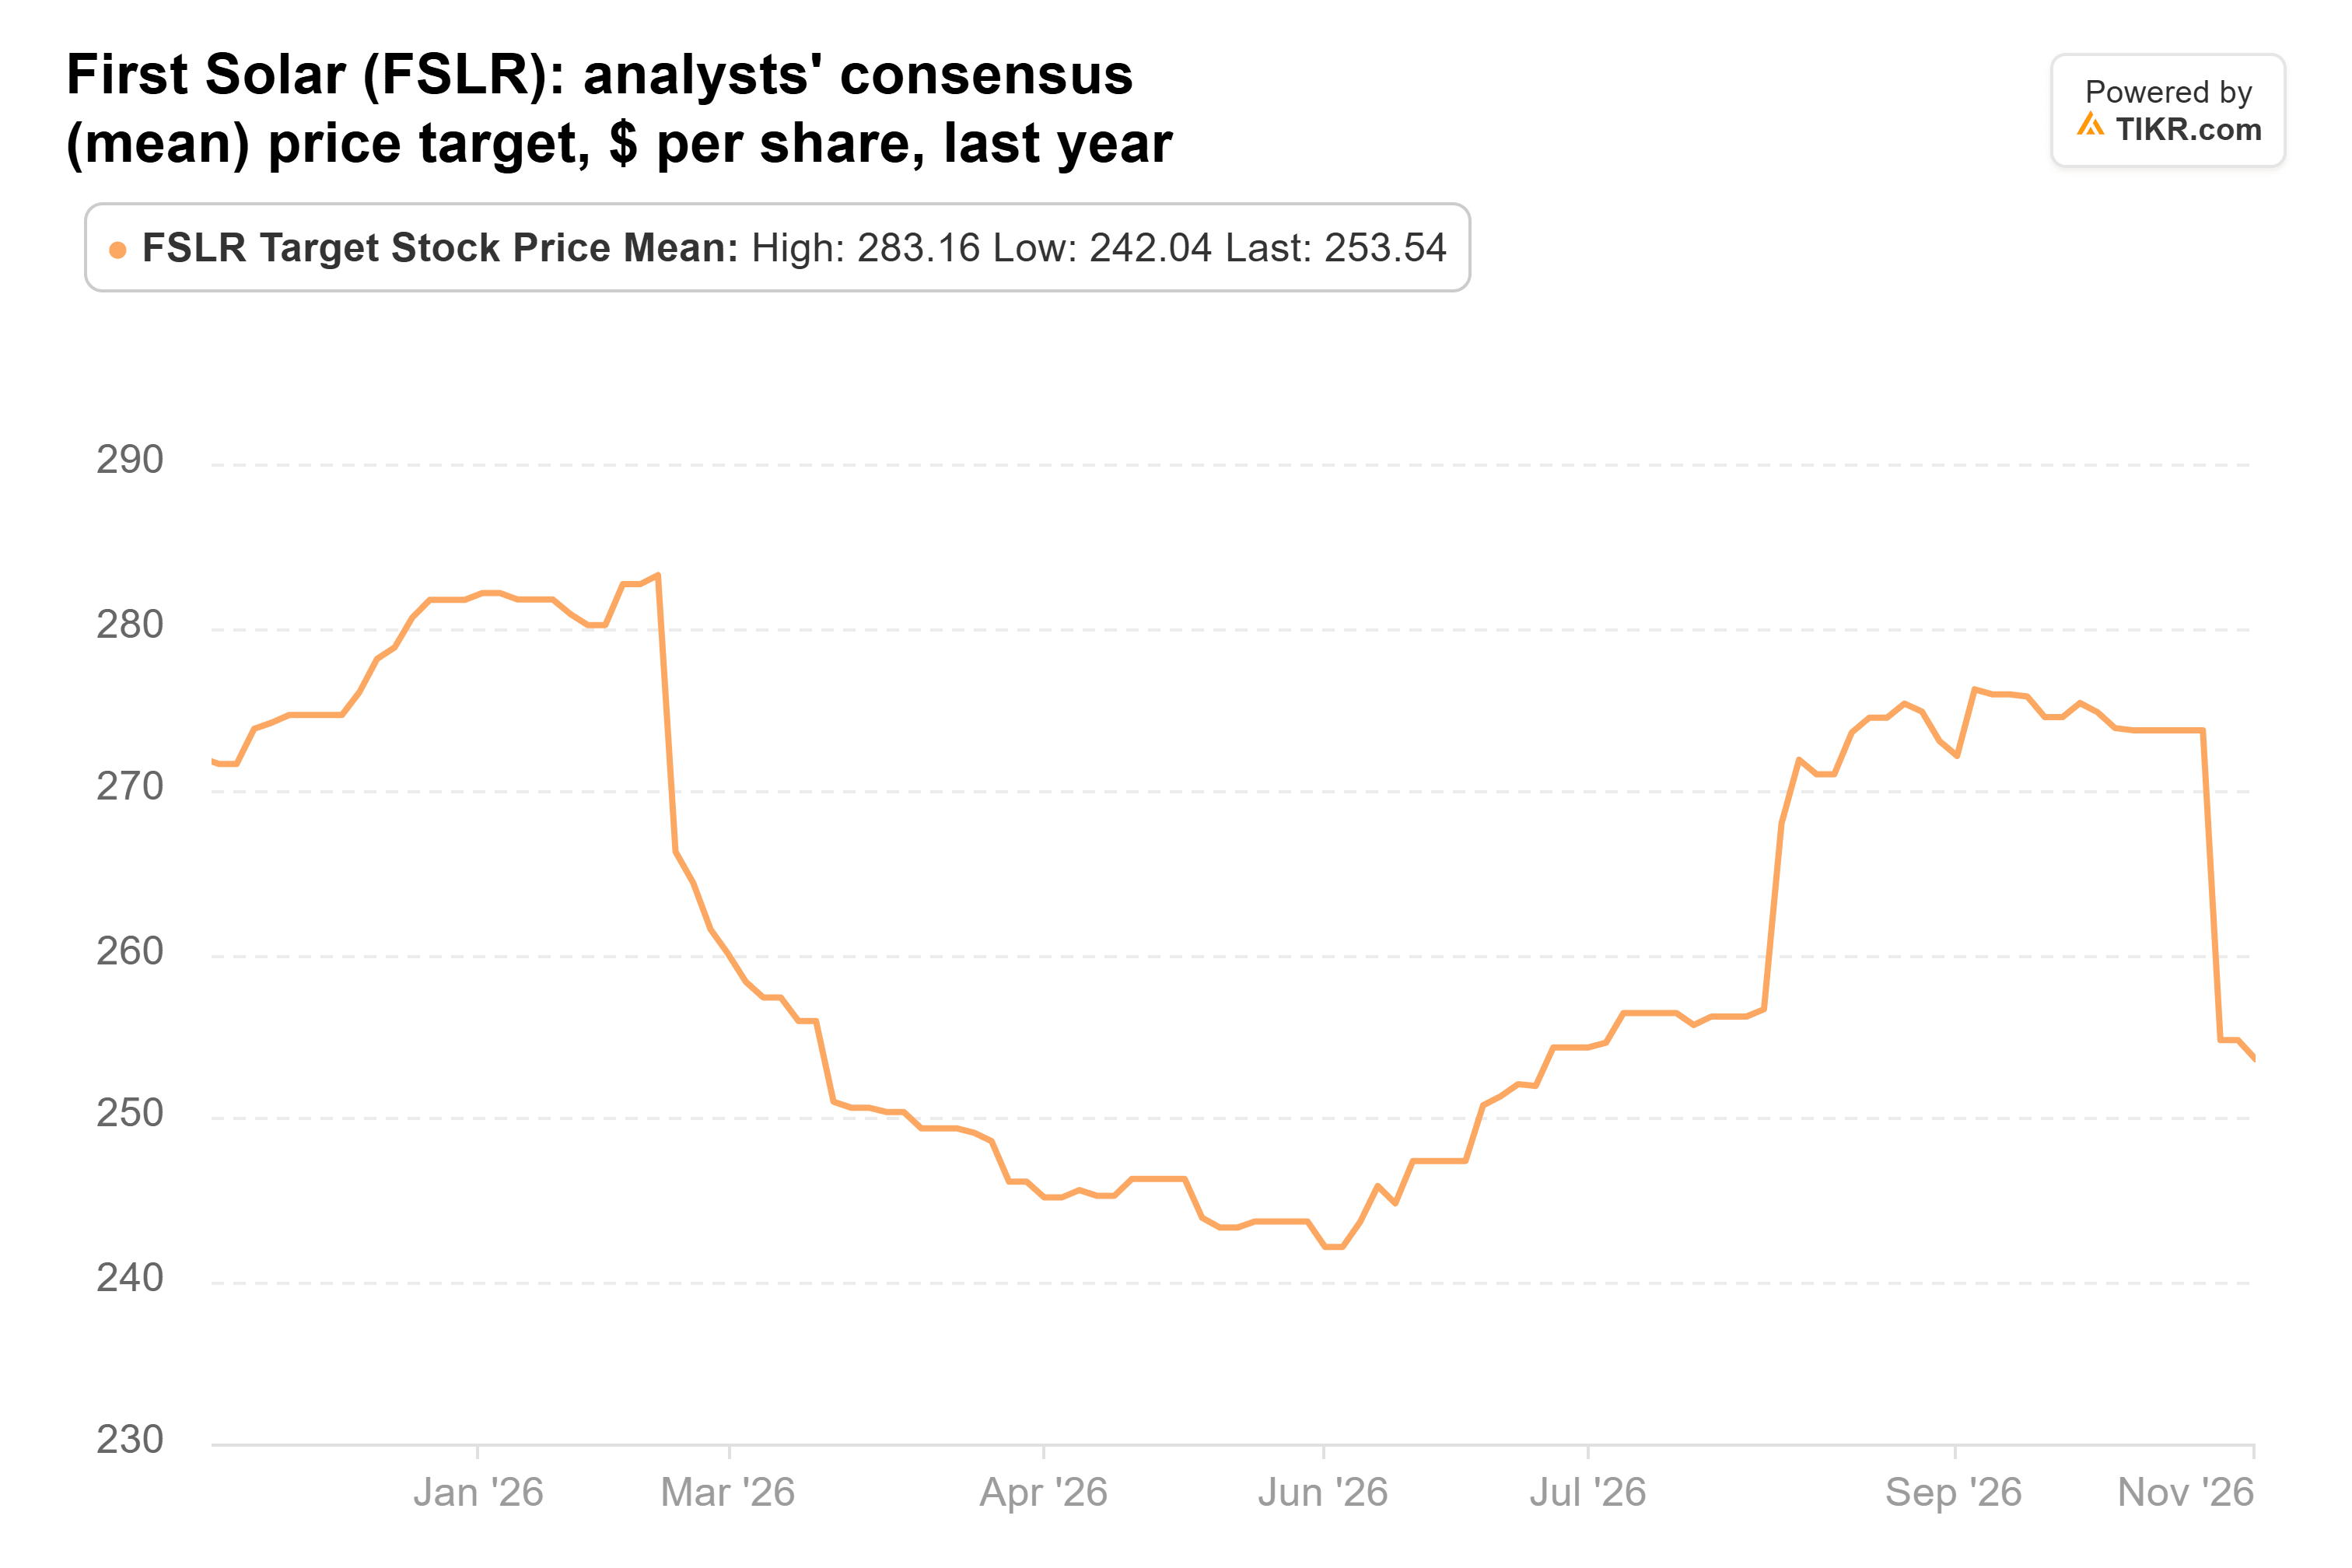
Dieser Durchschnitt deutet immer noch auf ein Aufwärtspotenzial von 43 % hin, und bei etwa dem 8-fachen der erwarteten Gewinne ist die Aktie so bewertet, als ob viel schiefgehen würde. Das niedrigste der 37 Analystenziele von 169 US-Dollar liegt jedoch unter dem letzten Schlusskurs.
Ich würde dem Fonds bei AMD folgen
Wenn ich jetzt nur eine der drei kaufen könnte, wäre es AMD.
Die Schätzungen für 2027 steigen weiter, und die Aktie notiert unter ihrem durchschnittlichen KGV des vergangenen Jahres. JPMorgan ist eine solide Bank zu einem fairen Preis, mit weniger Spielraum nach oben.
First Solar hat auf dem Papier das größte Aufwärtspotenzial, aber ich würde abwarten wollen, bis sein Auftragsbestand nicht mehr schrumpft, bevor ich kaufen würde.
Das Risiko bei AMD besteht darin, dass diese Schätzungen darauf basieren, dass Helios, sein AI-System im Rack-Maßstab, pünktlich und in großen Mengen an OpenAI, Meta und Anthropic ausgeliefert wird. Jede Verzögerung würde die Zahlen treffen, die gerade erst angehoben wurden.
Der Quartalsbericht von AMD für das vierte Quartal, der Anfang Februar erwartet wird, wird der erste mit nennenswerten Helios-Volumina sein. Und das nächste 13F des Fonds, das bis Mitte Februar fällig ist, wird zeigen, ob er an allen drei festgehalten hat.
Was ist JPMorgan Chase also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was JPMorgan Chase wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
JPMorgan Chase kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!