Die wichtigsten Punkte
- Der neueste 13F-Bericht von Fisher Investments zeigt eine neue ExxonMobil-Position im Wert von 5,20 Milliarden US-Dollar, die größte neue oder aufgestockte Position im dritten Quartal, noch vor den Zukäufen bei GE Vernova und Cisco.
- ExxonMobil notiert mit dem 12-fachen der erwarteten Gewinne, knapp unter seinem Fünfjahresdurchschnitt, aber es handelt sich um Kriegsjahresgewinne.
- Analysten erwarten, dass die Gewinne von ExxonMobil von 2026 bis 2028 jedes Jahr sinken werden, wenn der kriegsbedingte Schub für Ölpreise und Raffineriemargen nachlässt.
- Die Dividende ist gut gedeckt, aber die Aktie erscheint voll bewertet, bis das Plan-Update im Dezember zeigt, was ExxonMobil nach dem Krieg verdienen kann.
Ken Fishers Fisher Investments beendete das dritte Quartal mit einer großen neuen Wette auf Öl. Der 13F-Bericht für das am 30. September endende Quartal, eingereicht am 6. November, zeigt 31,93 Millionen Aktien von ExxonMobil (XOM) im Wert von 5,20 Milliarden US-Dollar zu den Quartalsendpreisen. Fisher besaß die Aktie am 30. Juni nicht.
Das ist die größte neue oder aufgestockte Position in der Einreichung. Fisher erhöhte außerdem seine Position in GE Vernova (GEV) um 38 % und in Cisco (CSCO) um 22 % während des Quartals.
ExxonMobil steigt direkt in die Top 20 ein
Die neue Position entspricht 1,5 % der 348,26 Milliarden US-Dollar an US-Aktien in Fishers 13F-Bericht, der 1.054 Positionen umfasst. Das macht ExxonMobil zu Fishers 16.-größtem Investment. Das ist ein großer Platz für eine Aktie, die drei Monate zuvor nicht im Portfolio war. (Das Unternehmen verwaltet laut seinem aktuellen Form ADV insgesamt 386,67 Milliarden US-Dollar.)
Die ExxonMobil-Aktie ist seit dem 30. September um 4 % gestiegen. Das wird vom Quartalsendpreis aus gemessen, da die Einreichung nicht zeigt, wann Fisher gekauft hat oder was er bezahlt hat. Fishers zwei große Zukäufe haben sich nicht so gut entwickelt: GE Vernova ist im gleichen Zeitraum um 14 % gefallen, und Cisco ist um 5 % gefallen.
TIKR verfolgt 26 Analysten zu Exxon Mobil. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Exxon Mobil zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Exxon Mobil ansehen
Günstig nach den diesjährigen Gewinnen, teurer nach denen von 2028
Analysten erwarten für 2026 normalisierte Gewinne je Aktie (EPS) von 13,70 US-Dollar, fast doppelt so viel wie die 6,99 US-Dollar, die ExxonMobil 2025 verdiente, und dann einen stetigen Rückgang auf 10,40 US-Dollar bis 2028:
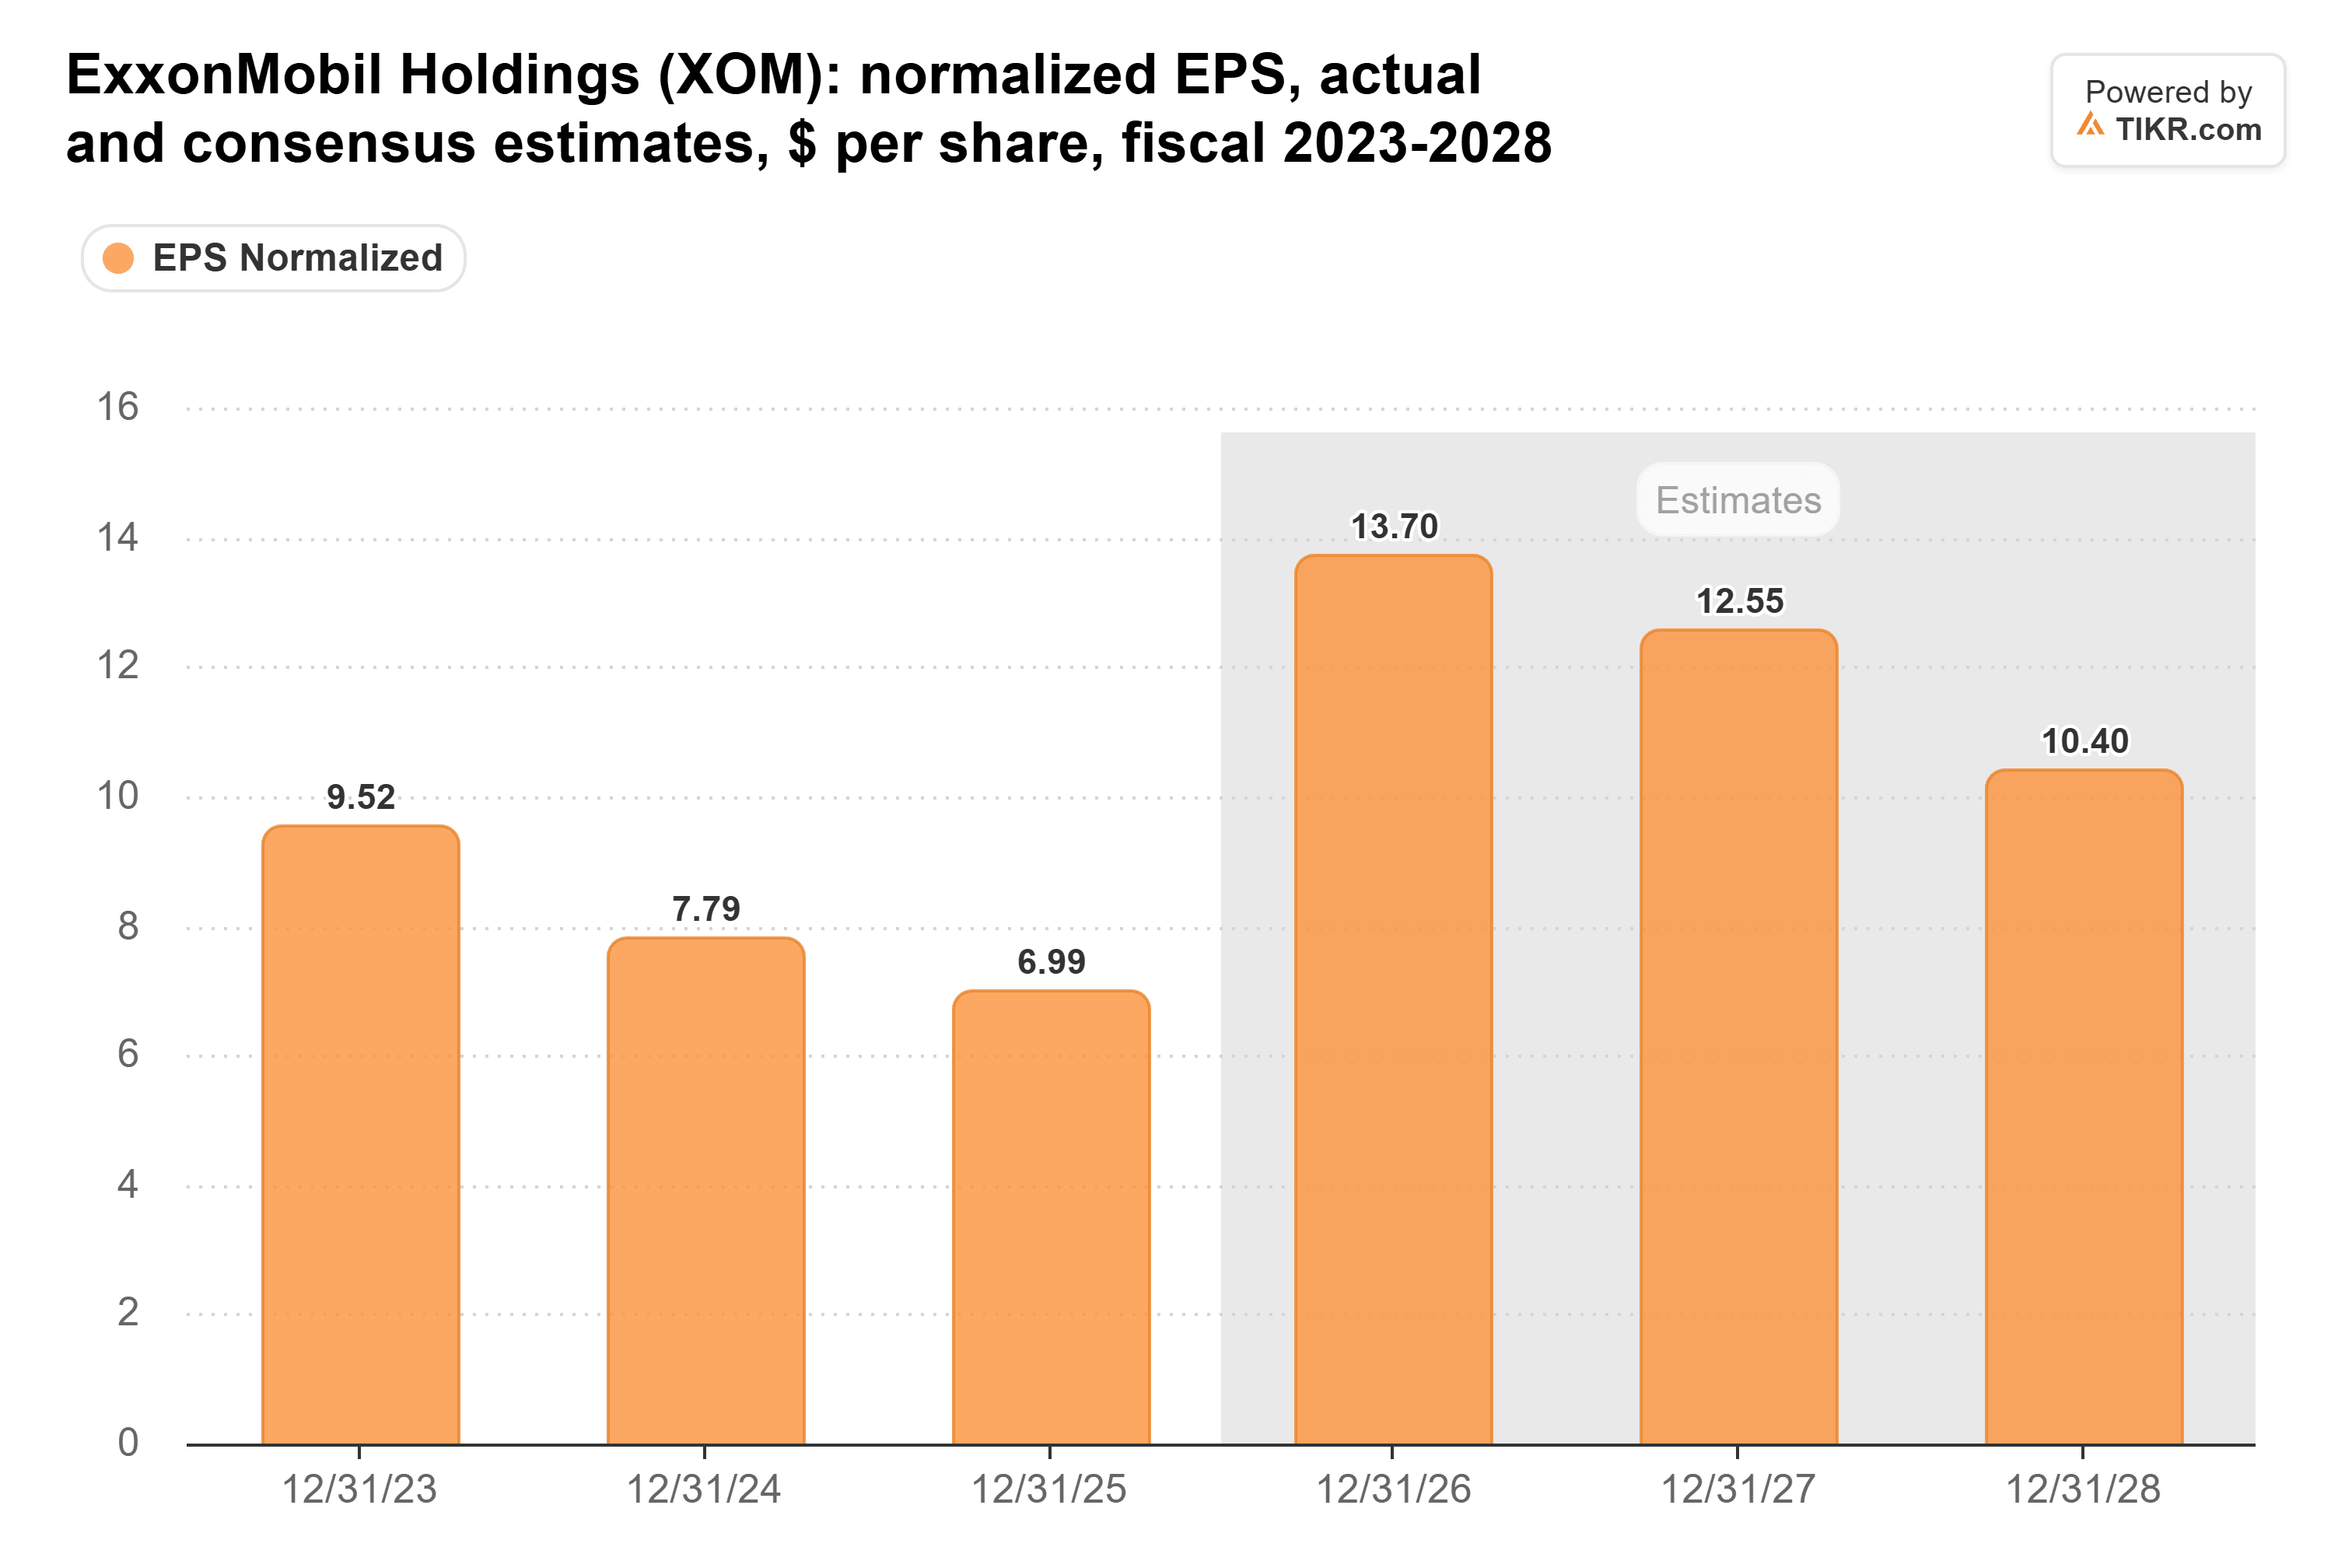
Ein Großteil dieses Sprungs geht auf den Krieg zurück. Allein im zweiten Quartal führten höhere Preise zu einem Plus von 4,65 Milliarden US-Dollar bei den Upstream-Gewinnen, und stärkere Raffineriemargen fügten den Energy Products 3,18 Milliarden US-Dollar hinzu, wie ExxonMobil in seinem 10-Q-Bericht mitteilte. Da Brent diese Woche kurzzeitig unter 90 US-Dollar fiel, nachdem Präsident Trump sagte, der Krieg könnte bald enden, würde ich nicht erwarten, dass diese späteren Schätzungen steigen.
Trotzdem liegen 10,40 US-Dollar deutlich über dem, was ExxonMobil 2025 verdiente, daher erwarten Analysten tatsächlich eine höhere Basis nach dem Sondereffekt. Das Management macht das gleiche Argument. Sein Plan für 2030 sieht bei konstanten Preisen 25 Milliarden US-Dollar mehr Gewinn als 2024 vor, durch mehr Fördermengen aus dem Permian-Becken und Guyana sowie niedrigere Kosten.
Gemessen an den diesjährigen Gewinnen notiert ExxonMobil mit dem 12-fachen der erwarteten Gewinne, knapp unter seinem Fünfjahresdurchschnitt von 13x:
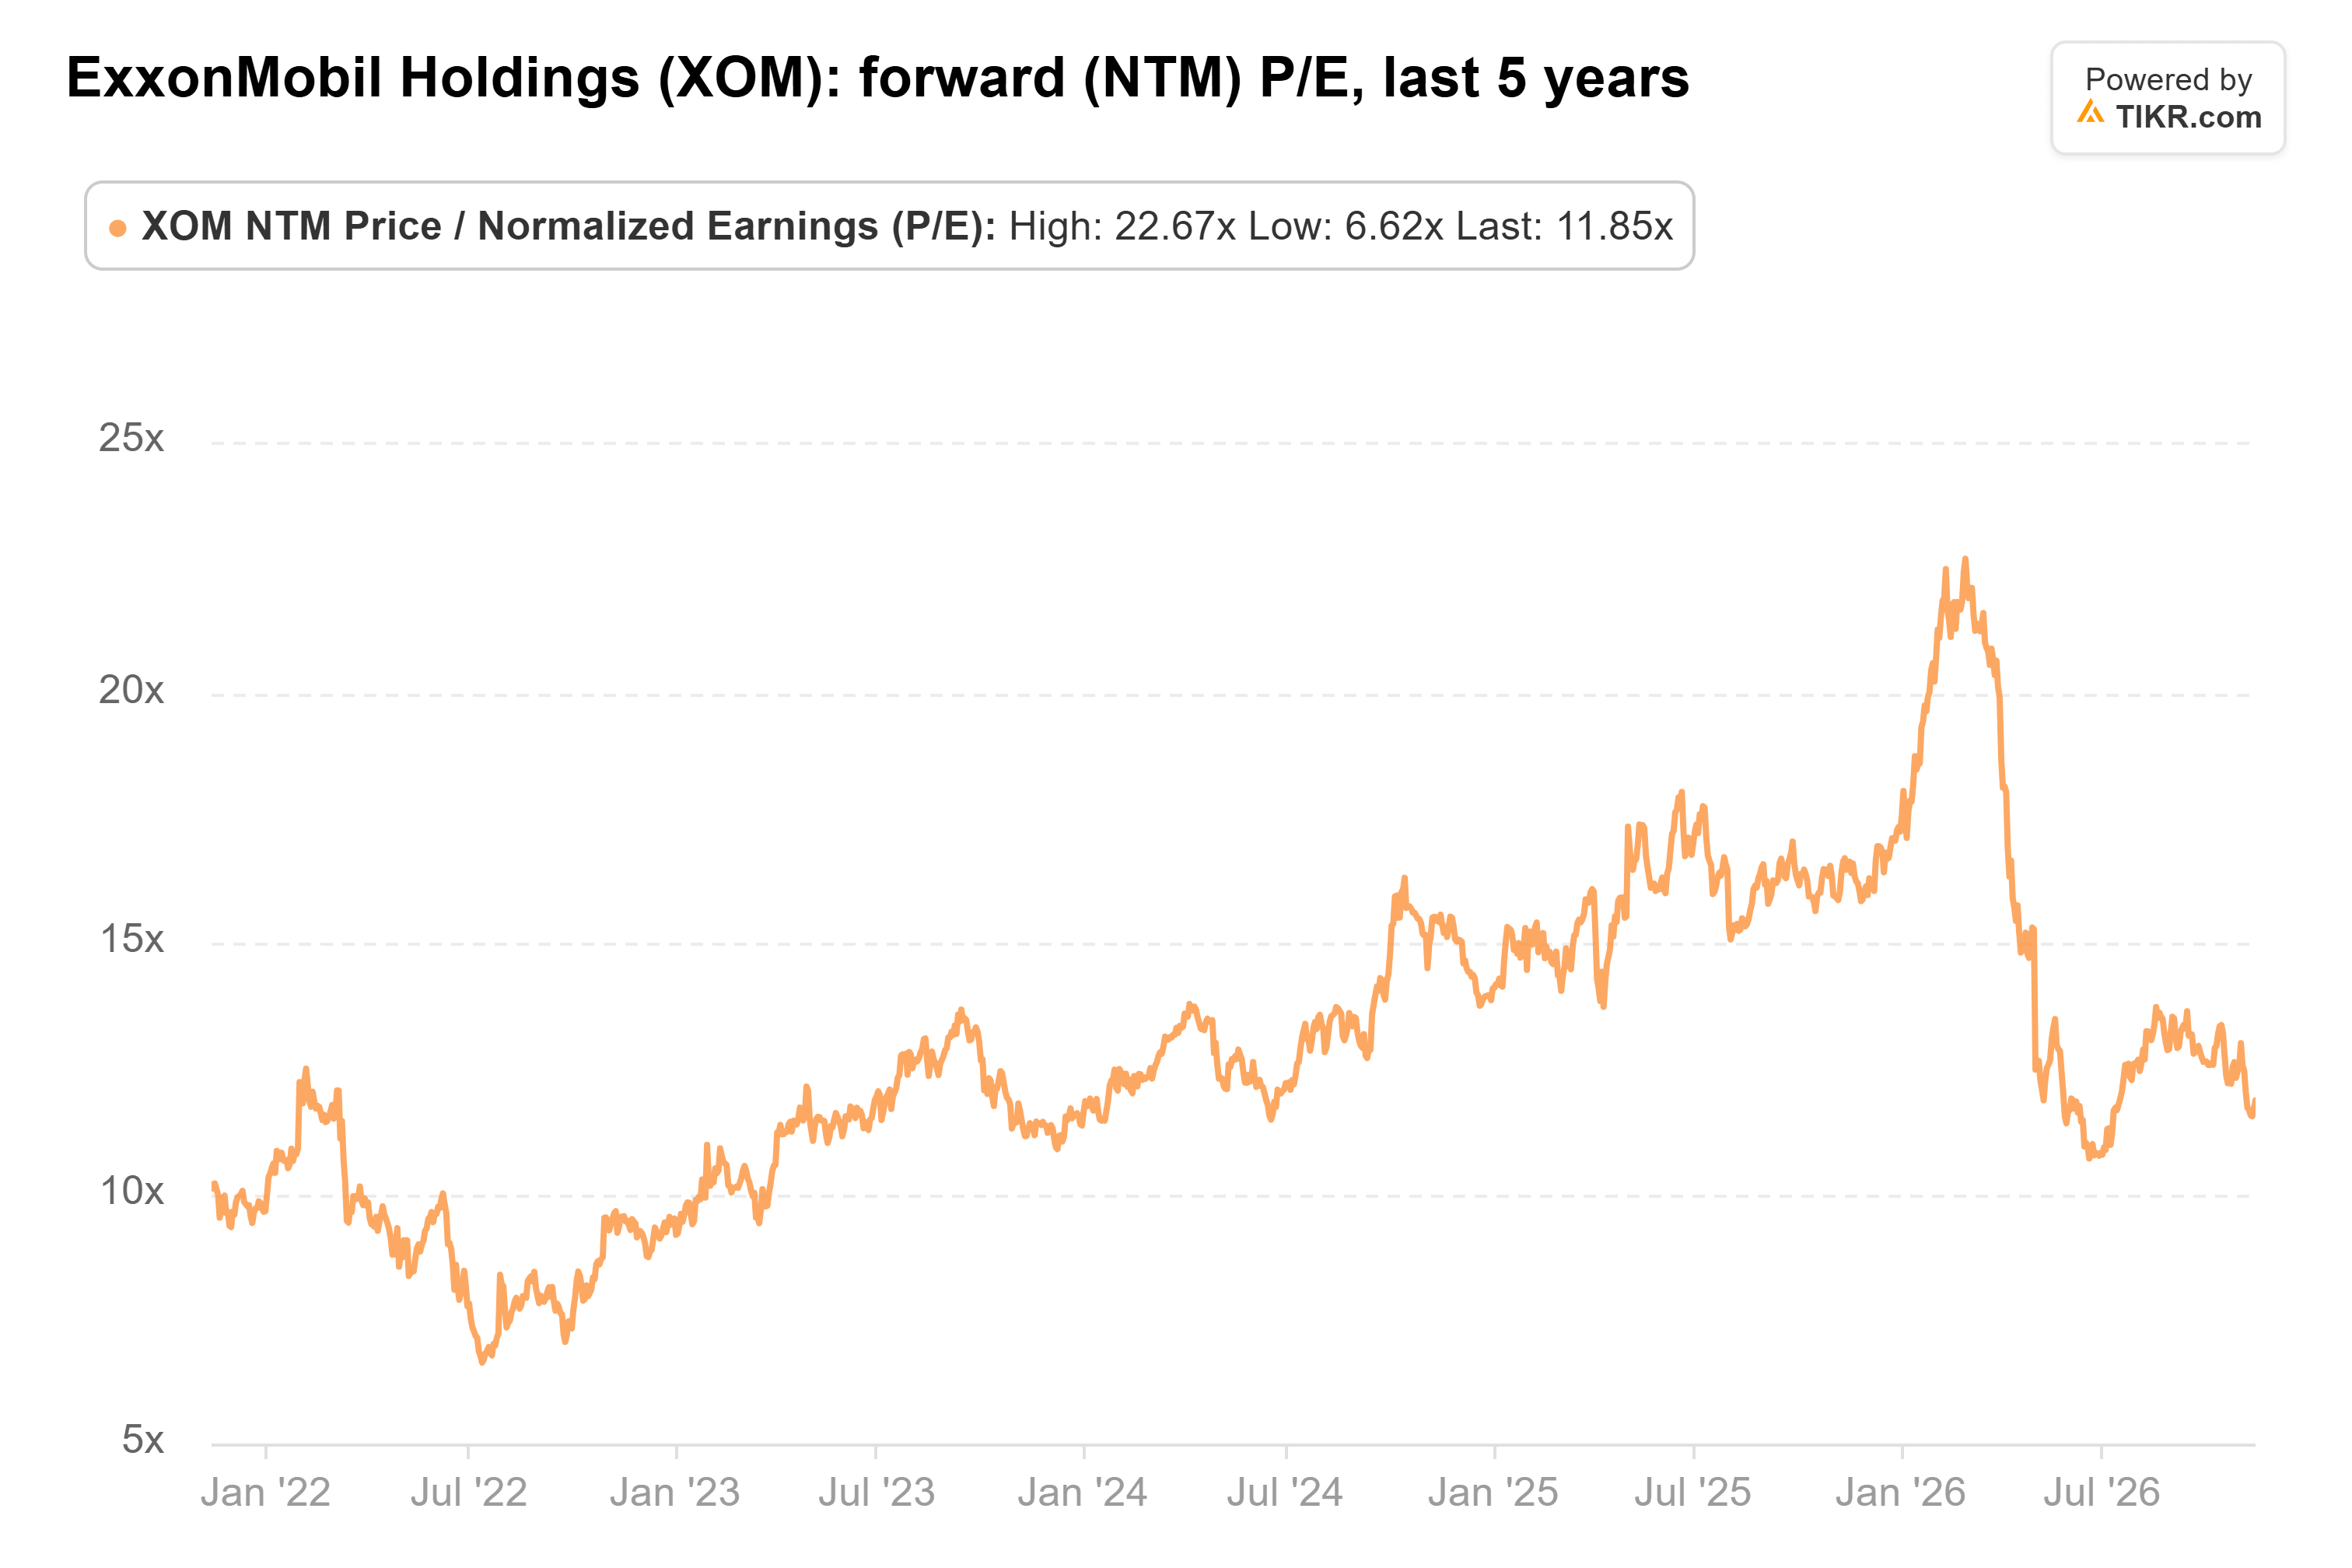
Aber diese erwarteten Gewinne stammen aus den Jahren mit Sondereffekten. Bewertet man die Aktie stattdessen nach dem Konsens für 2028, liegt ihr Multiplikator deutlich über diesem Durchschnitt. Das haben Anleger schon einmal gesehen: Das KGV (NTM) erreichte im Juli 2022 mit 6,6x sein Fünfjahrestief, das letzte Mal, dass die Ölgewinne ihren Höhepunkt erreichten.
Das Konsensziel ist auf 184 US-Dollar gestiegen, von 129 US-Dollar vor einem Jahr:
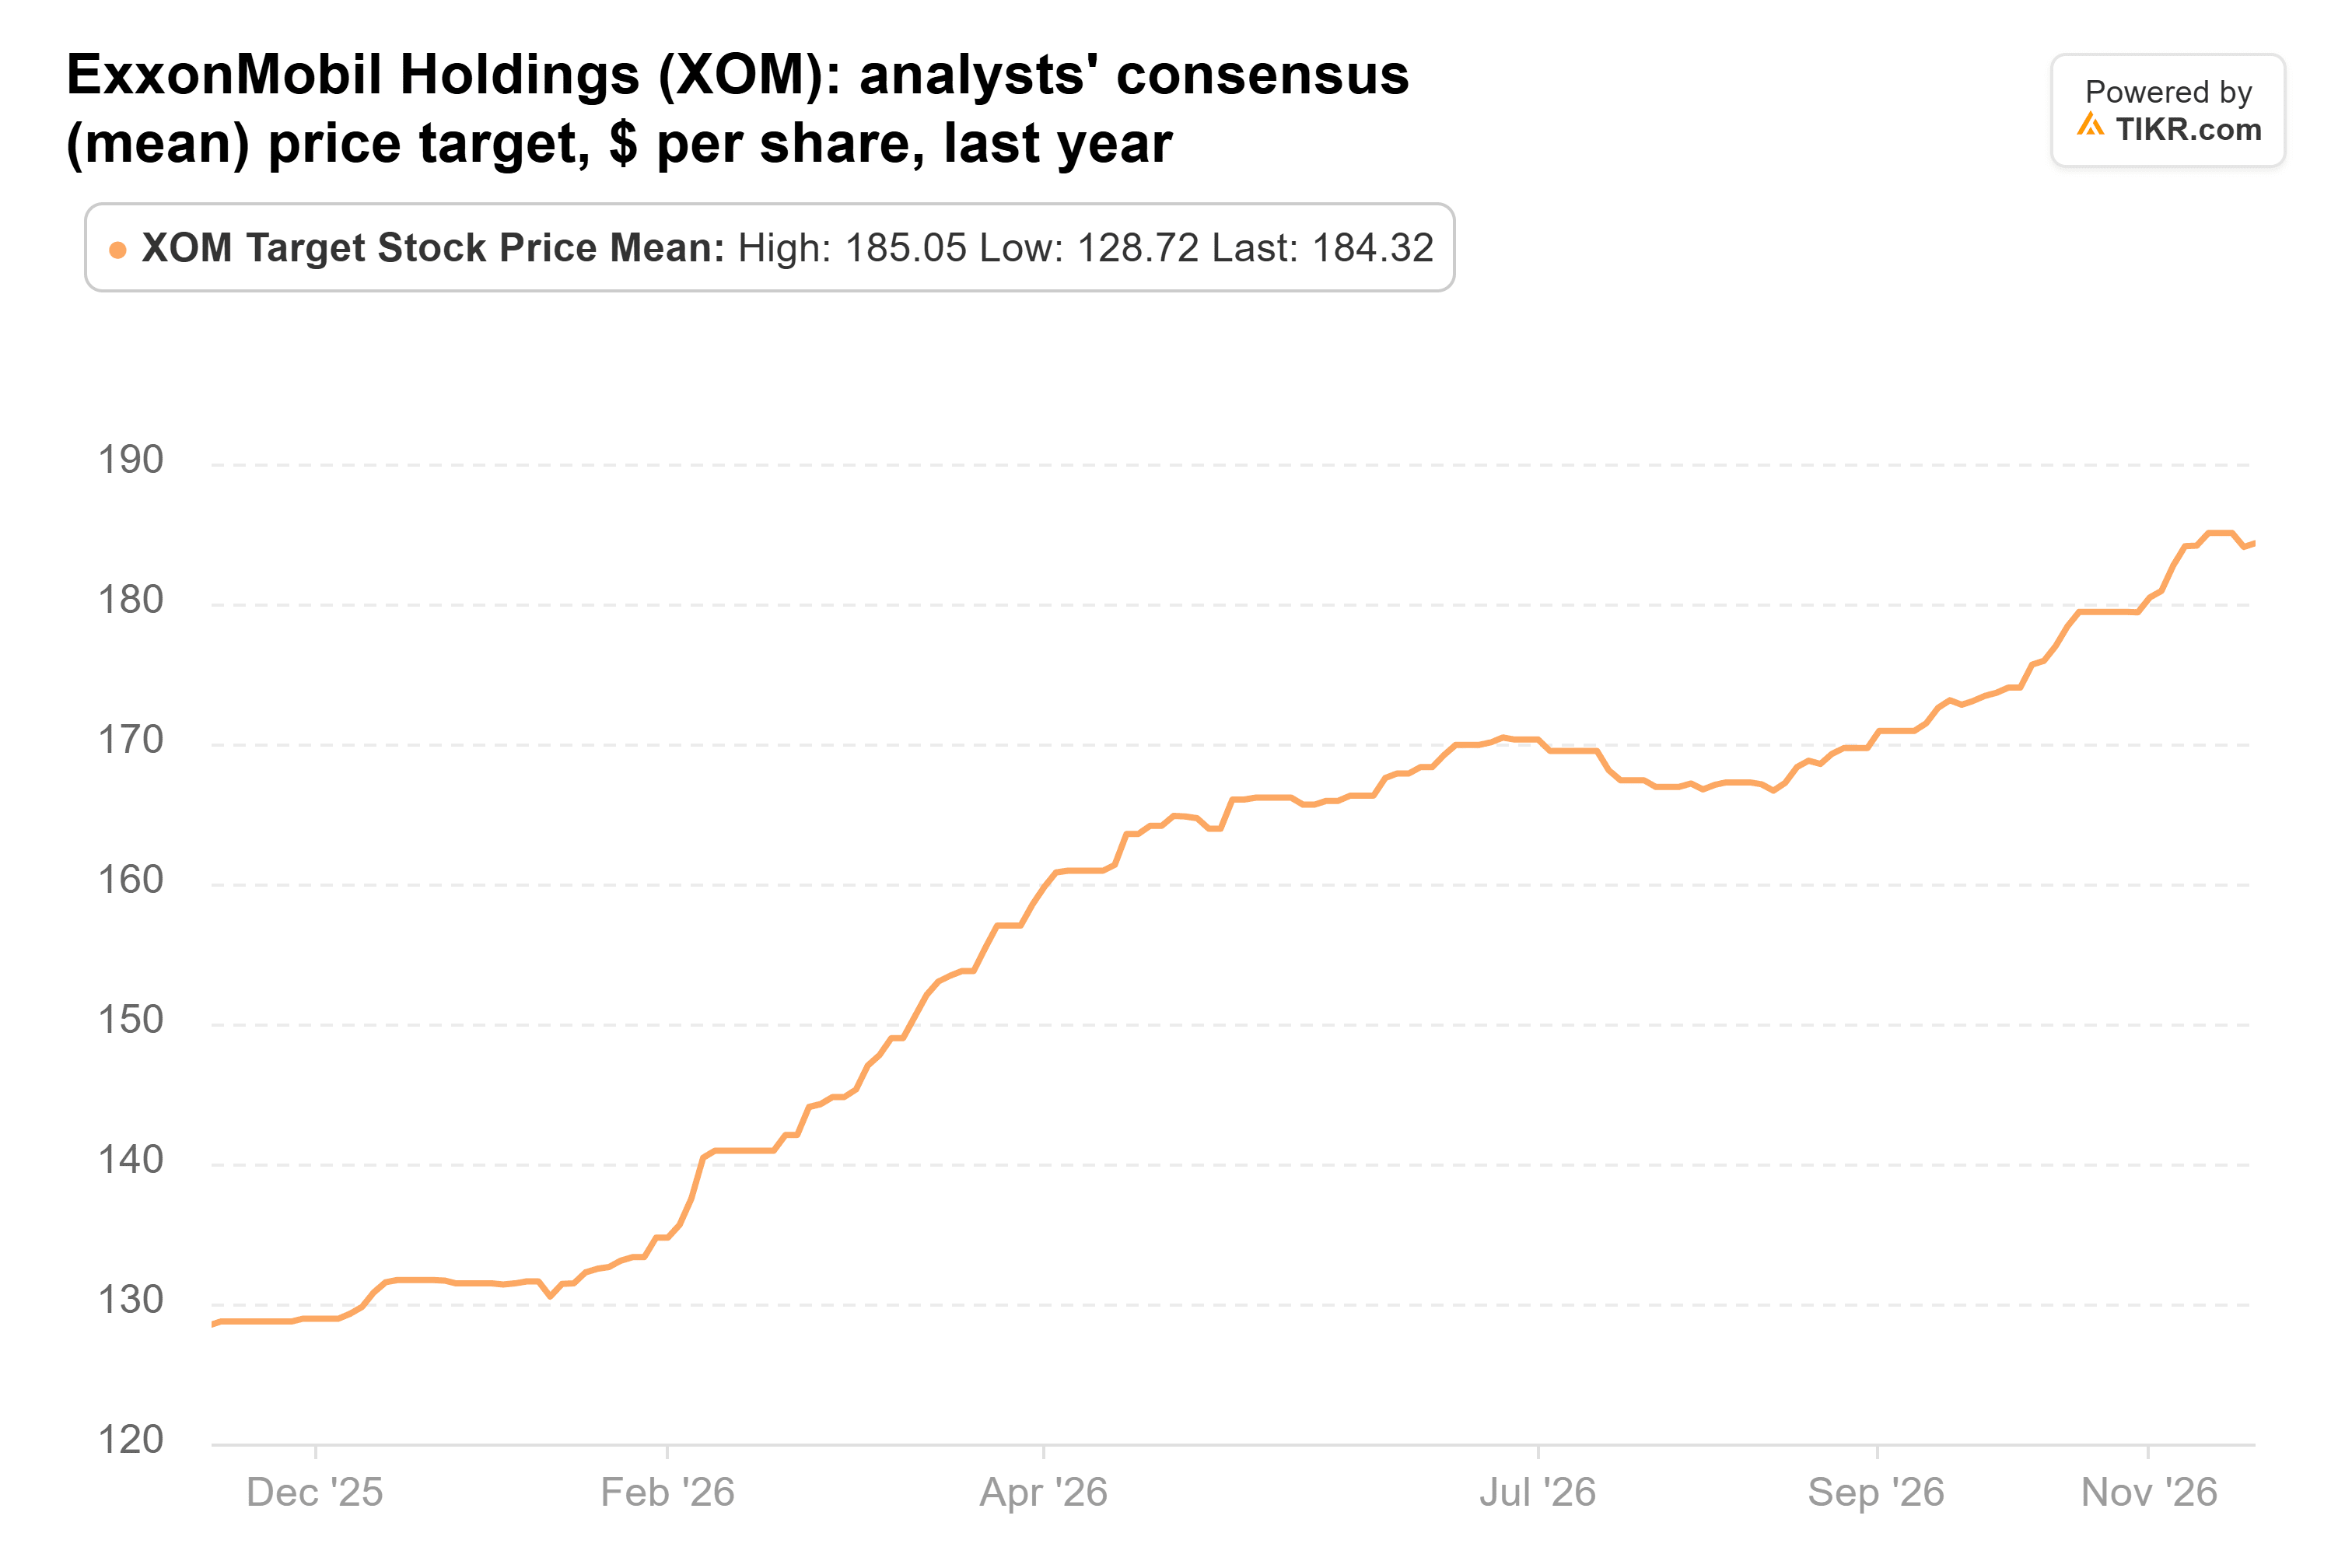
Das liegt 9 % über dem letzten Schlusskurs. Die Kursziele der 26 Analysten reichen von 160 bis 213 US-Dollar. Ein einstelliges Aufwärtspotenzial ist gering für eine Aktie, deren Gewinne Analysten zufolge zwei Jahre in Folge schrumpfen werden.
Eine sichere Dividende zu einem vollen Preis
Fisher hat guten Grund, den Cashflow von ExxonMobil zu mögen. Die Dividende nahm in den 12 Monaten bis zum 30. September 40 % des freien Cashflows in Anspruch, gegenüber 73 % im Geschäftsjahr 2025, und das Unternehmen plant 2027 Aktienrückkäufe in Höhe von 20 Milliarden US-Dollar. CEO Darren Woods sagte im Telefonat zum dritten Quartal, dass die Verkleinerung der Aktienanzahl die Gesamtdividendenlast konstant hält, während die Dividende je Aktie wächst.
Aber ExxonMobil muss noch zeigen, dass es bei normalen Ölpreisen sein Auskommen verdienen kann. Sein US-Upstream-Geschäft, zu dem auch das Permian-Becken gehört, erzielte 2025 eine Rendite von 4 % auf ein durchschnittliches Kapital von 118,1 Milliarden US-Dollar, nachdem der rein aktienfinanzierte Pioneer-Deal diese Basis deutlich vergrößert hatte.
Fishers Kauf macht für einen großen Fonds Sinn, der verlässliche Cash-Renditen möchte. Aber bei 12x Kriegsjahresgewinnen und 9 % unter dem Ziel der Analysten würde ich ExxonMobil hier nicht nachkaufen. Der nächste Test ist das für Dezember erwartete Update des Unternehmensplans. Wenn ExxonMobil seine Ziele für 2030 beibehält, einschließlich einer Kapitalrendite von über 17 % (gegenüber 9,3 % im Jahr 2025), sieht der heutige Preis viel vernünftiger aus. Der nächste 13F-Bericht von Fisher, der Mitte Februar fällig ist, wird zeigen, ob weiter gekauft wurde.
Was ist die ExxonMobil-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was ExxonMobil wert sein könnte. Gehen Sie von den Konsensschätzungen von Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!