Wichtigste Erkenntnisse
- Rosenblatt Securities bestätigte am 13. November seine Kaufempfehlung und sein Kursziel von $304 für Nebius Group, was 136 % über dem Kurs nach einem 55%igen Rückgang vom Juni-Hoch liegt.
- Nebius steigerte seinen Umsatz im dritten Quartal um 571 %, aber Verzögerungen bei Colocation-Standorten, darunter ein Standort, der Kapazitäten für Microsoft aufbaut, drückten die Umsatzprognose für 2026 auf die untere Grenze der eigenen Vorgaben, während das Unternehmen für 2027 Investitionsausgaben (Capex) von $40 bis $45 Milliarden ankündigte.
- Die Umsatzschätzungen haben sich gehalten, aber Analysten erwarten für 2027 einen tieferen Verlust als noch vor drei Monaten, und das Kursziel von Rosenblatt erfordert etwa das 14-fache des zukünftigen Umsatzes, was über dem 5-Jahres-Durchschnitt der Aktie von 11-fach liegt.
- $304 innerhalb eines Jahres scheint zu weit entfernt, da Anleger wahrscheinlich erst dann wieder ein überdurchschnittliches Kurs-Umsatz-Verhältnis zahlen werden, wenn die eigenen Standorte von Nebius planmäßig ans Netz gehen.
Nebius Group (NBIS) hat seit seinem Schlusskurs-Hoch vom 18. Juni bei $286,69 55 % verloren, und Rosenblatt Securities rückt nicht von seiner Einschätzung ab. Am 13. November bestätigte das Unternehmen seine Kaufempfehlung und sein Kursziel von $304, was 136 % über dem Schlusskurs der Aktie vom 12. November bei $128,64 liegt.
Verzögerungen und eine höhere Rechnung ließen sie sinken
Am 5. November berichtete Bloomberg, dass Microsoft (MSFT) die Überwachung von Projekten von Nebius und anderen Neoclouds verschärft.
Am 12. November meldete Nebius einen Umsatzanstieg im dritten Quartal um 571 % auf $980,8 Millionen, doch die Aktie fiel an diesem Tag um 16,8 %. Einige Colocation-Standorte hinken hinterher, darunter der Standort in New Jersey, der Kapazitäten für Microsoft aufbaut, daher erwartet Nebius nun für 2026 einen Umsatz am unteren Ende seiner Spanne von $3 bis $3,4 Milliarden. Das Unternehmen erwartet außerdem, dass sein annualisierter Umsatz-Run-Rate im Februar $7 Milliarden übersteigen wird, nachdem es zuvor einen Wert von $7 bis $9 Milliarden bis Dezember prognostiziert hatte.
Nebius prognostizierte außerdem Investitionsausgaben (Capex) für 2027 in Höhe von $40 bis $45 Milliarden, gegenüber den $28,77 Milliarden, die Analysten laut FactSet erwartet hatten.
Rosenblatt blickt bis 2030
Rosenblatt hielt an seiner Einschätzung fest, nachdem ein Bericht einen Umsatzanstieg von 68 % gegenüber dem zweiten Quartal zeigte.
TIKR verfolgt 22 Analysten zu Nebius. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nebius zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Nebius ansehen
Geht $304 auf?
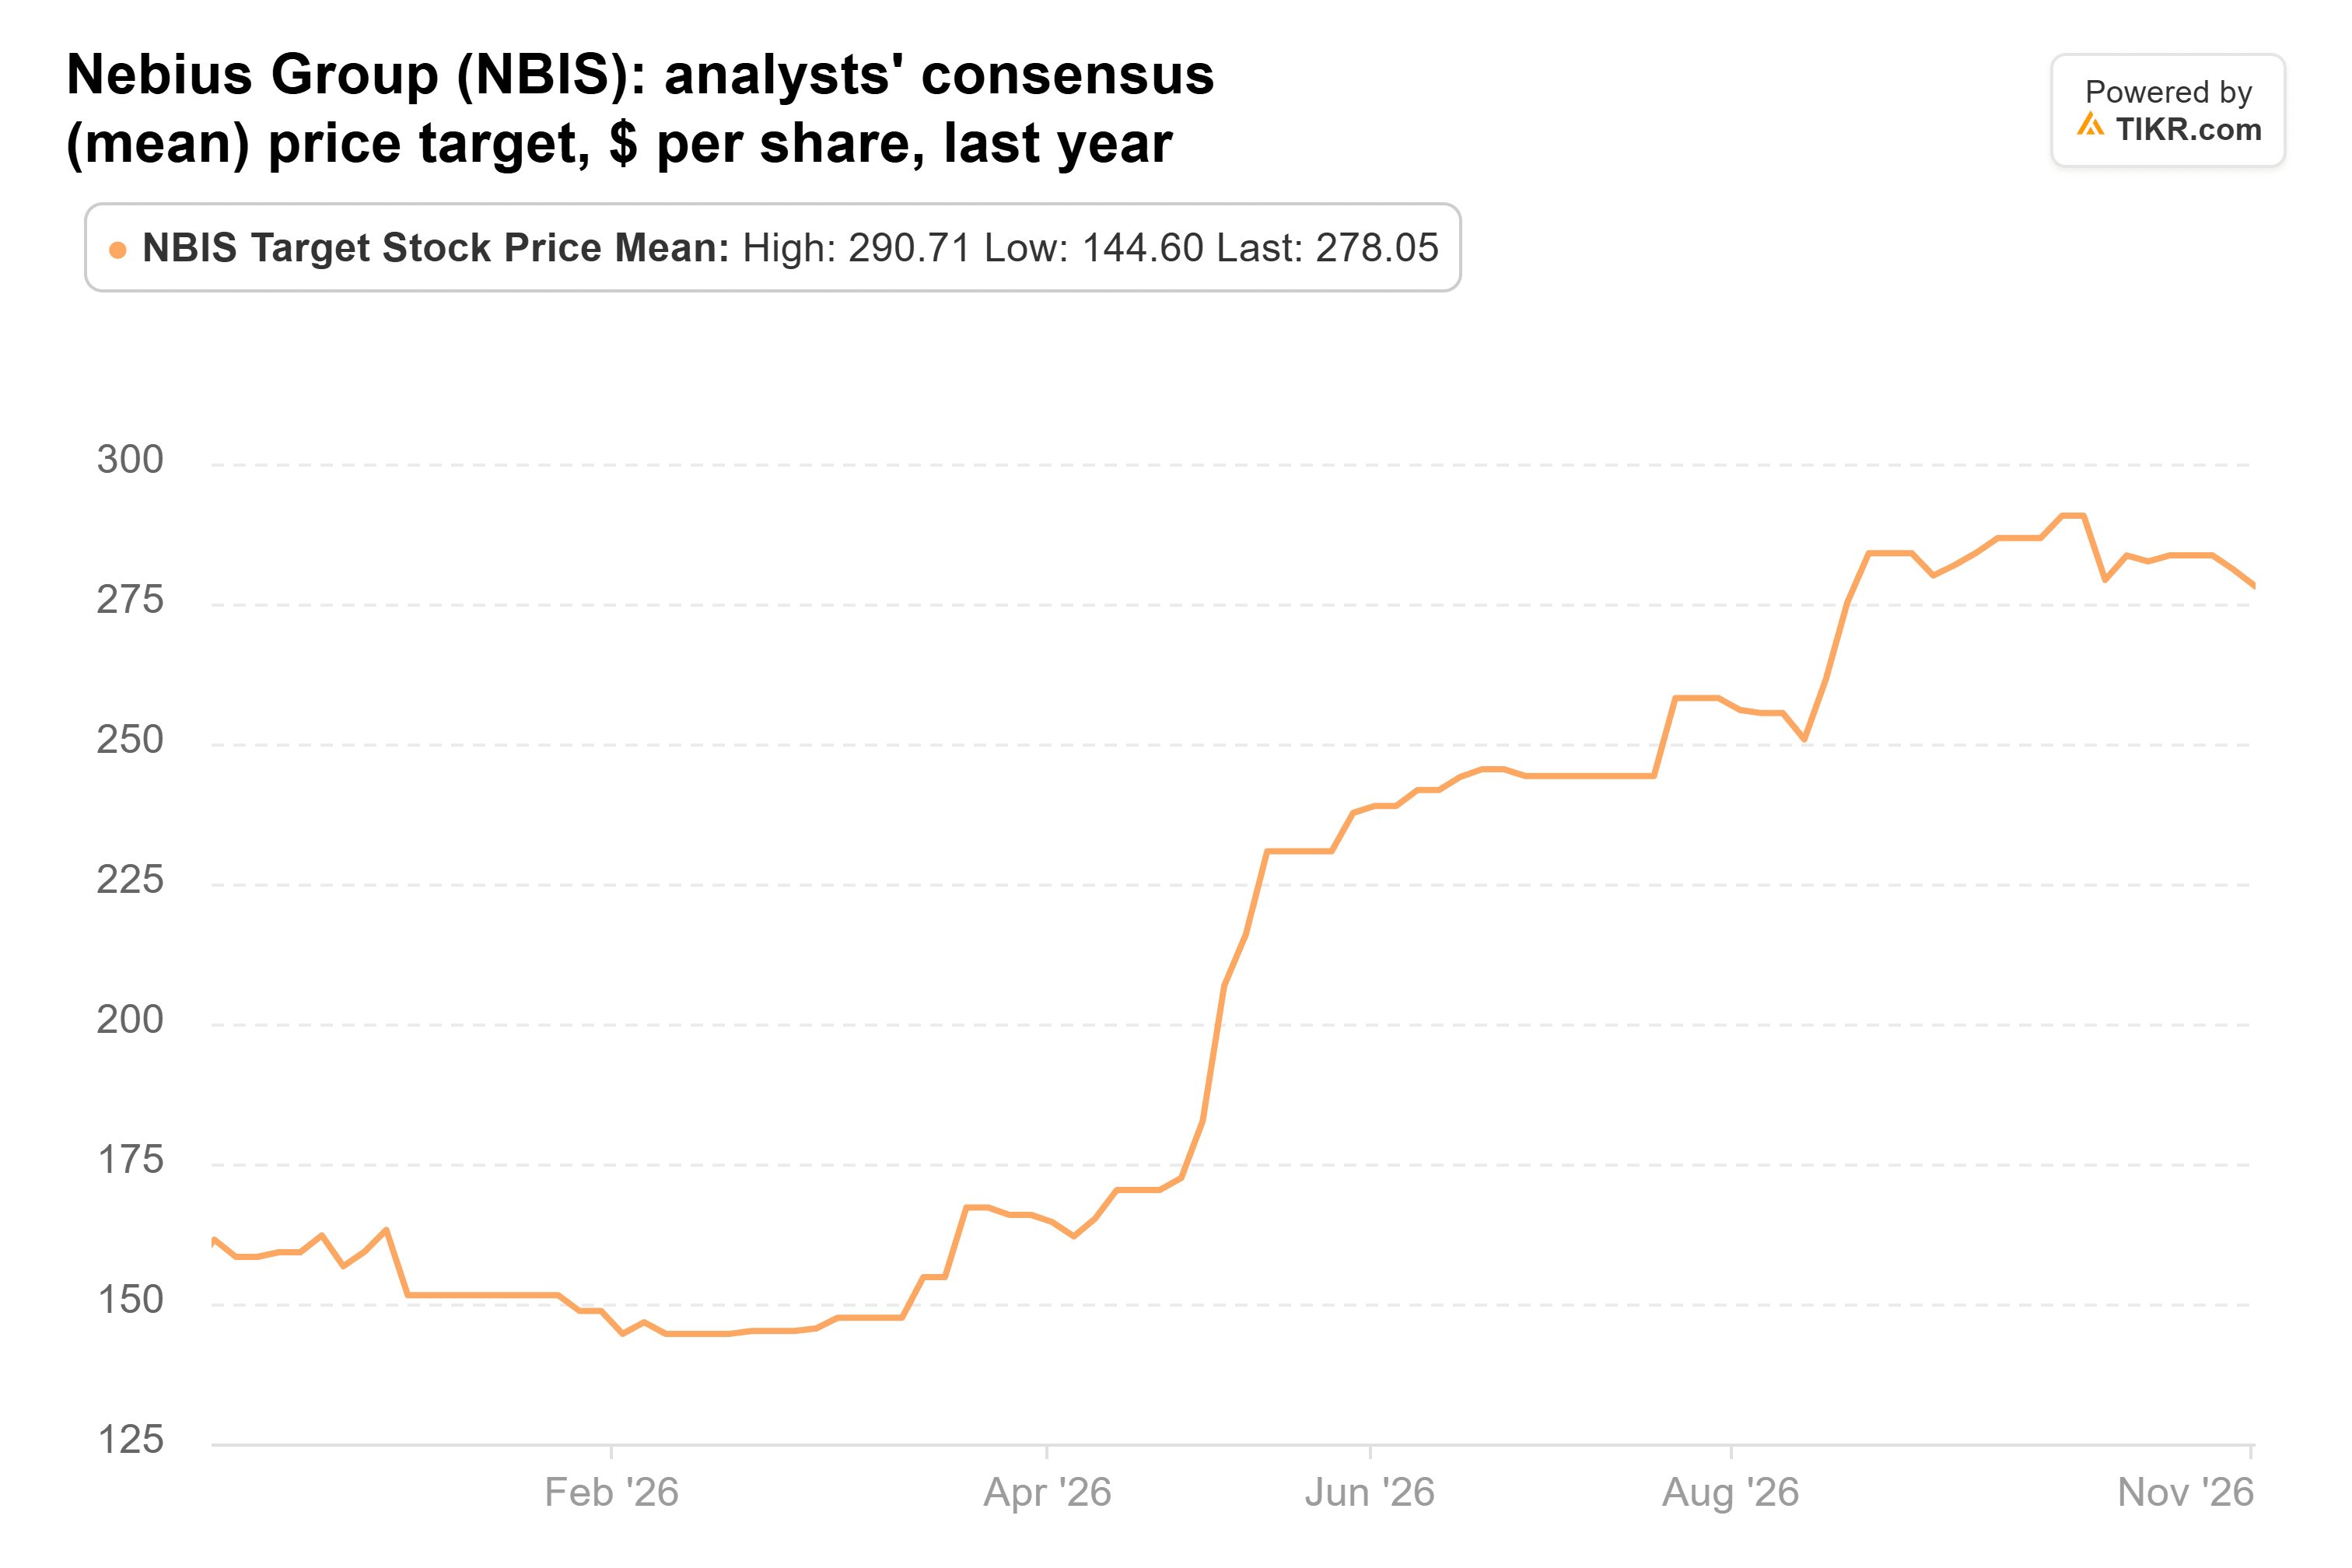
Dreiundzwanzig Analysten verfolgen die Aktie mit Kurszielen zwischen $84 und $410. Ihr Konsensziel ist auf $276 gestiegen, gegenüber $161 vor einem Jahr, was 115 % über dem aktuellen Kurs liegt:
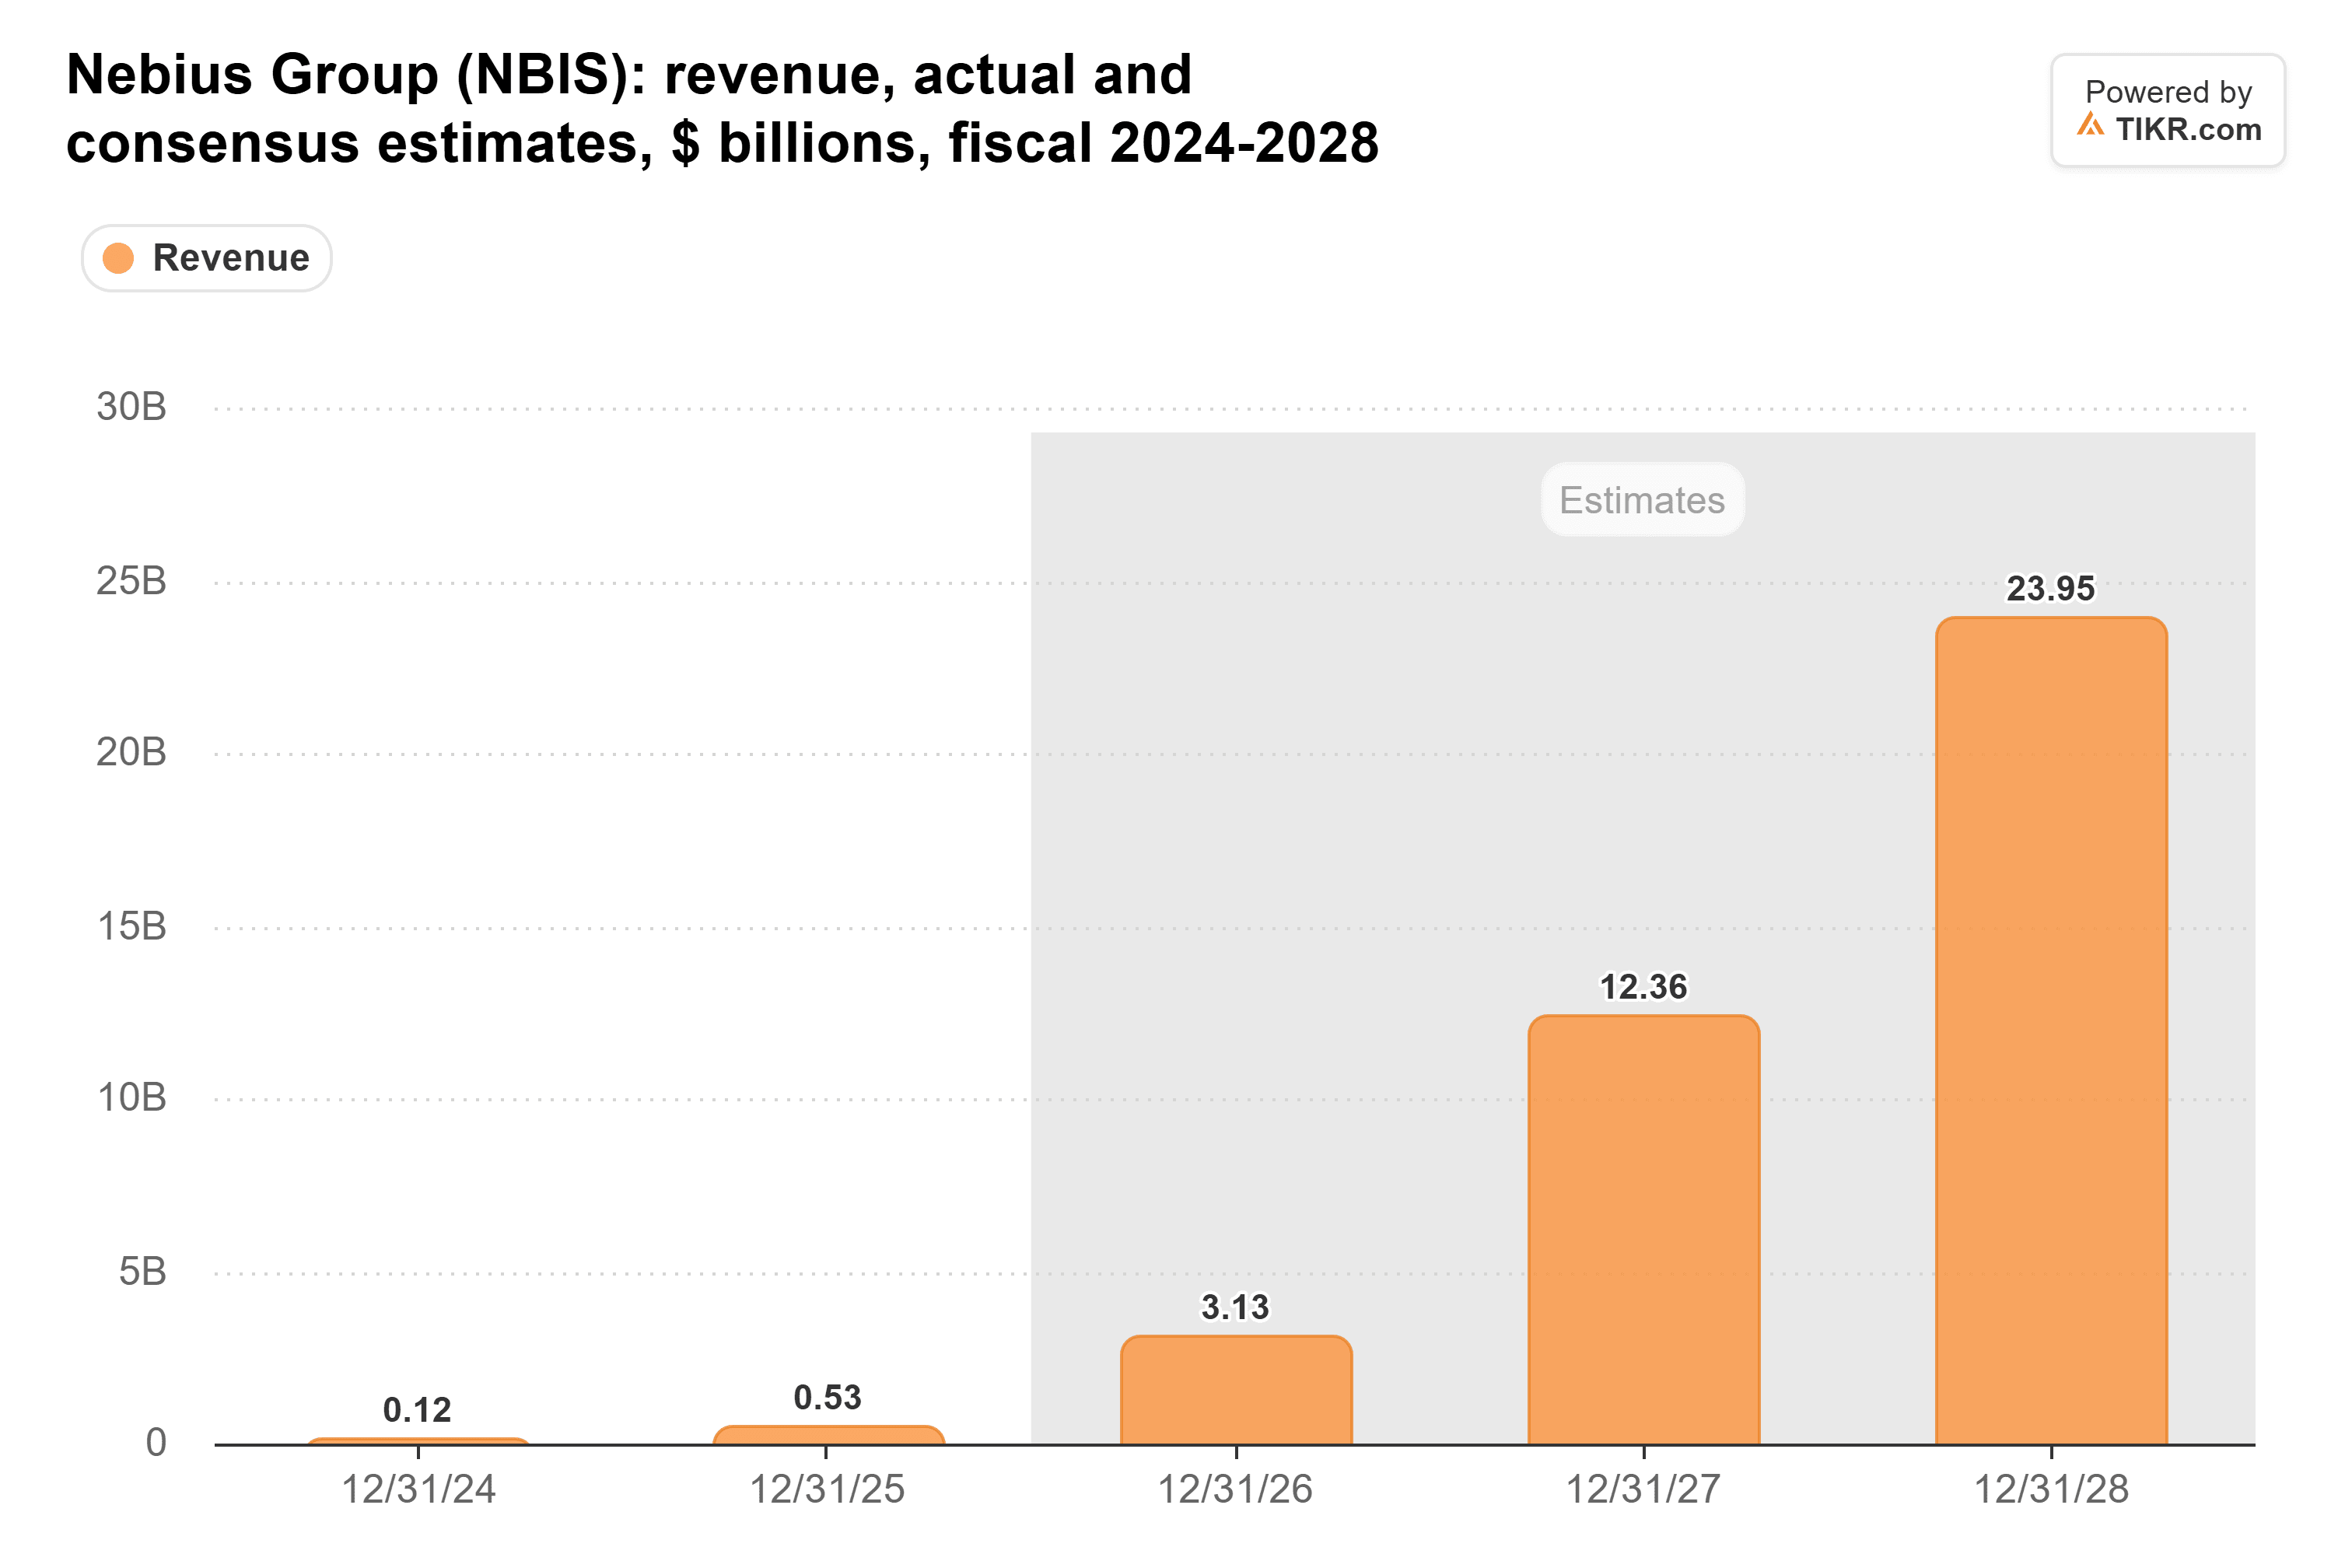
Analysten erwarten für 2027 einen Umsatz von $12,4 Milliarden, innerhalb der eigenen Prognose von Nebius von $12 bis $13 Milliarden, und $24,0 Milliarden für 2028:
Die Verlustschätzung der Analysten für 2027 hat sich jedoch vertieft, obwohl ihre Umsatzschätzung gestiegen ist, auf $6,01 pro Aktie gegenüber $4,66 vor drei Monaten.
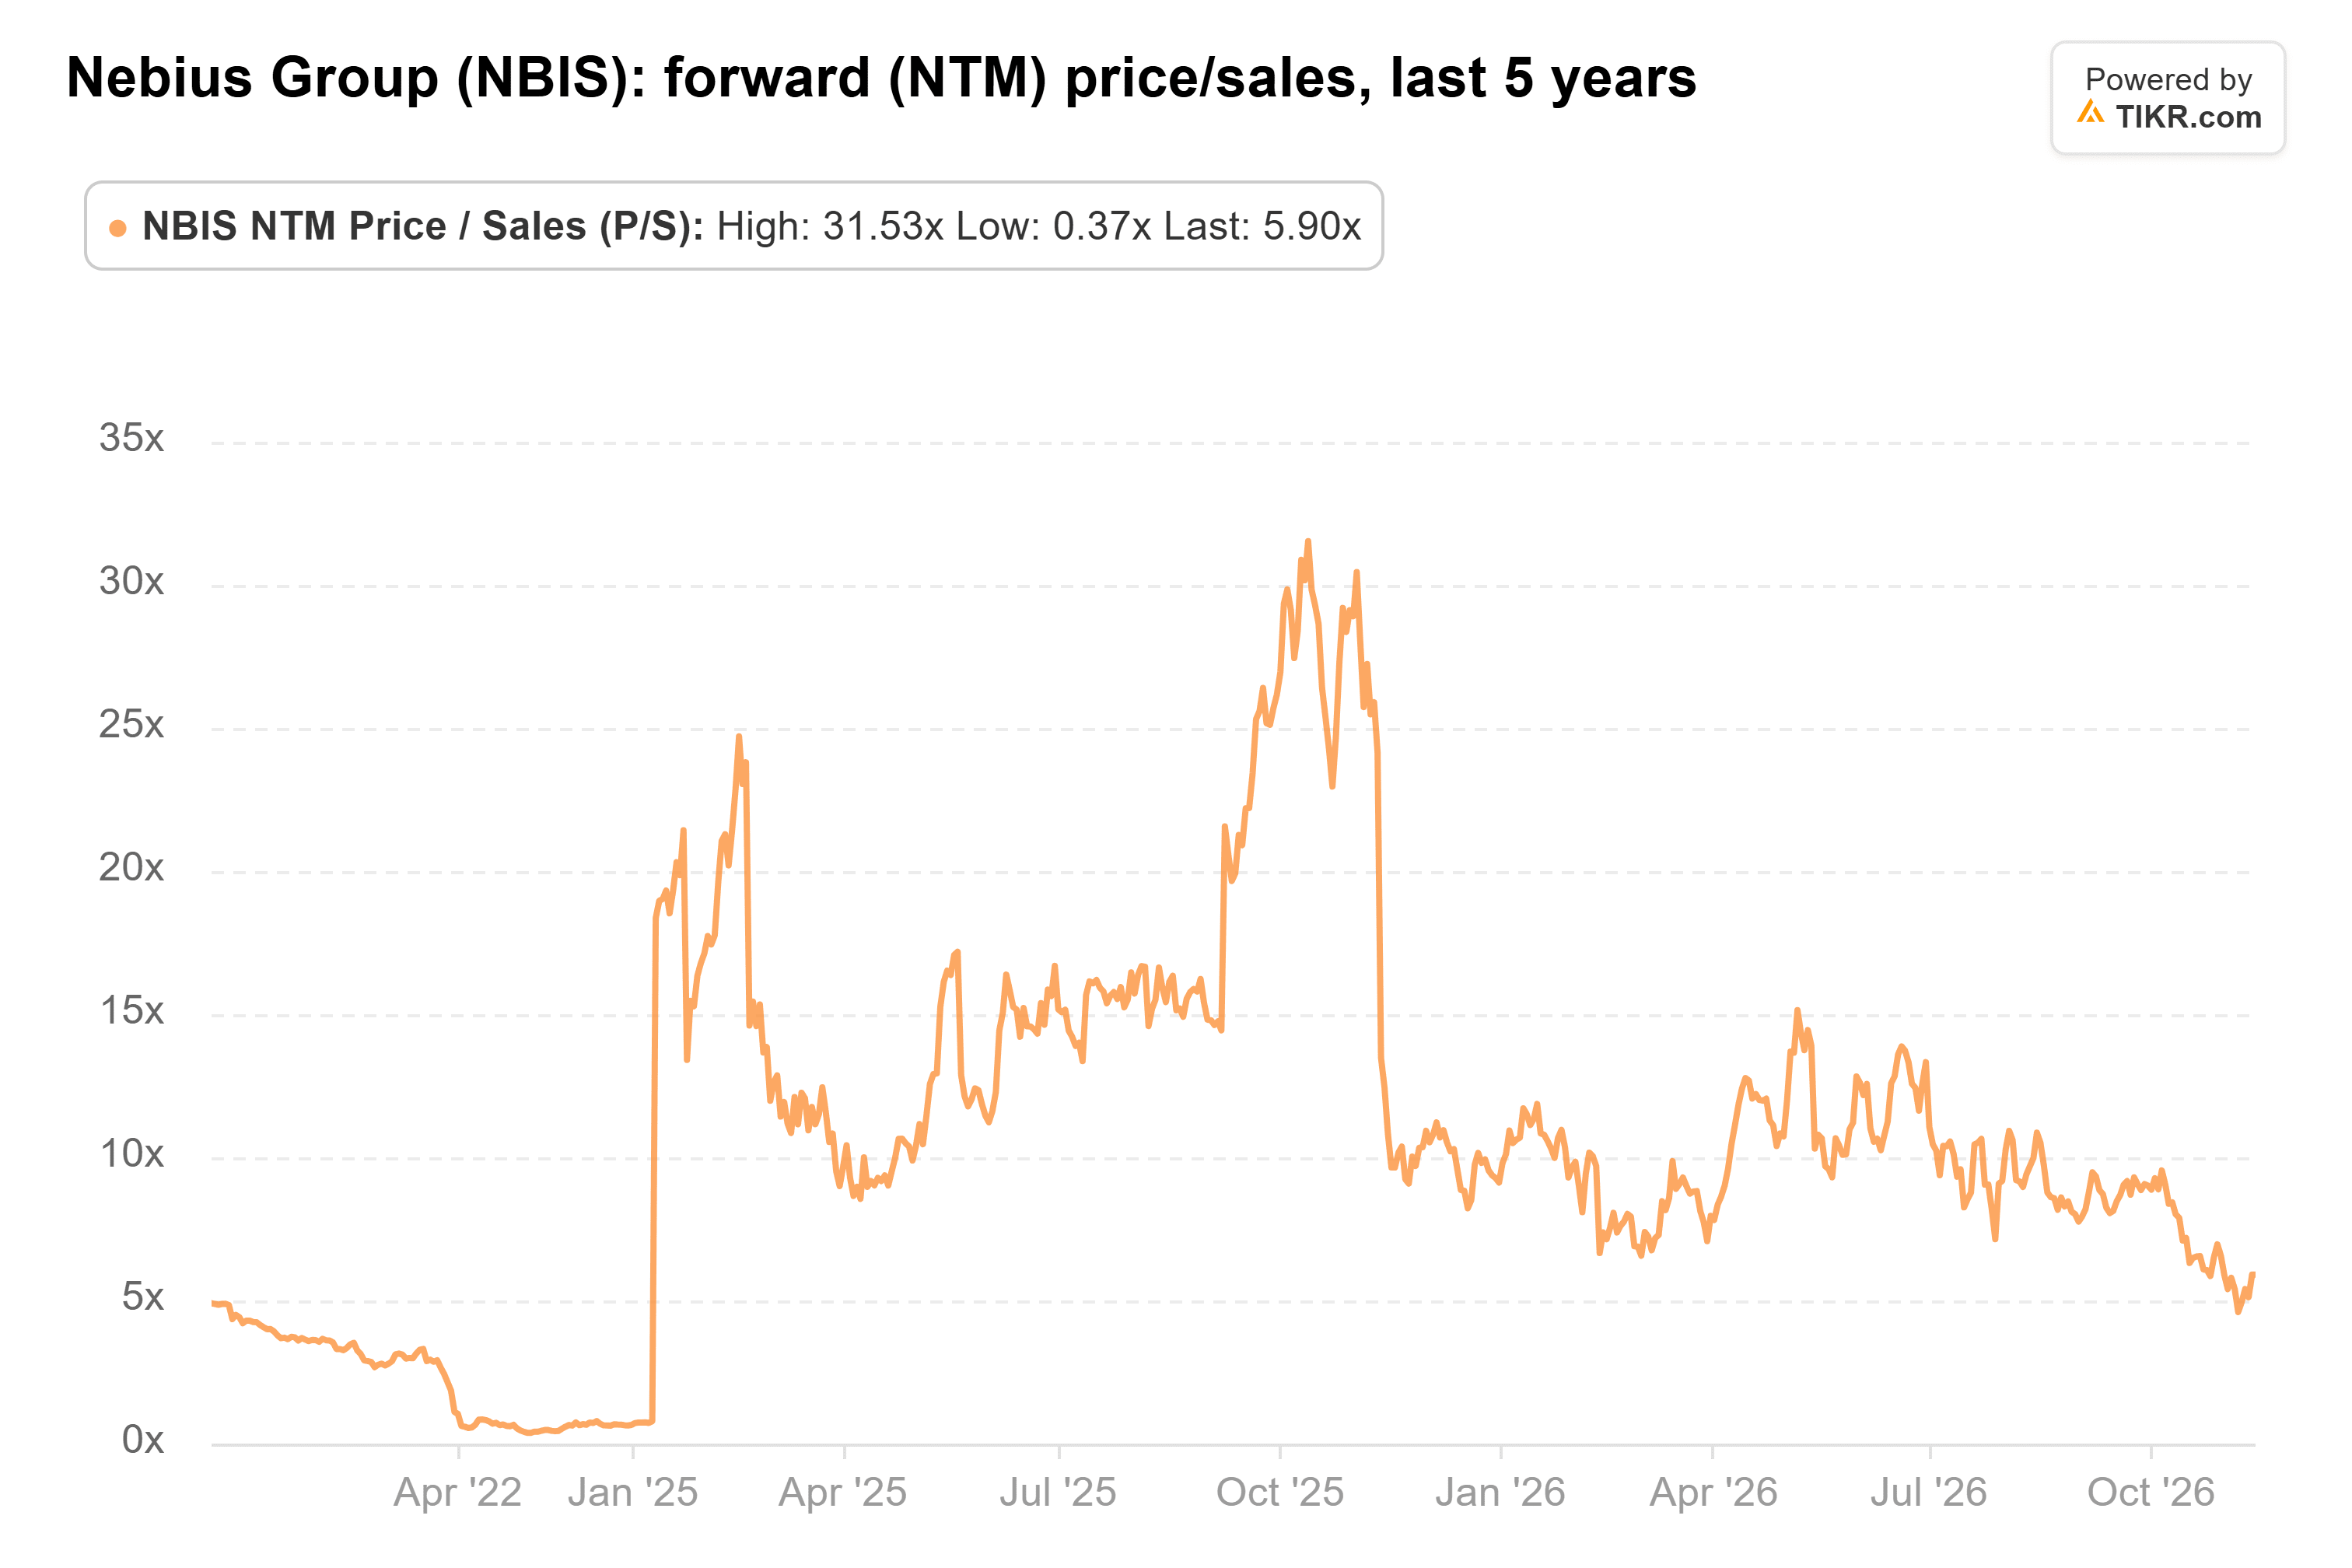
Anleger zahlen jetzt nur das 5,9-fache des zukünftigen Umsatzes, gegenüber einem Durchschnitt von 11-fach über die letzten fünf Jahre. Die $304 von Rosenblatt entsprechen etwa dem 14-fachen. Das liegt über dem Durchschnitt, aber weit unter dem Höchststand von 32-fach im Oktober 2025:
Ein Jahr ist zu kurz
Vorauszahlungen für die Geschäfte von Nebius im dritten Quartal deckten mehr als 100 % ihrer Investitionsausgaben (Capex), aber der vollständige Aufbau ist eine andere Sache: Nebius erwartet, dass Vorauszahlungen und Asset-Backed-Finanzierungen nur 75 % bis 85 % seiner Investitionsausgaben für 2027 decken werden.
Rosenblatt hat die Nachfrage richtig eingeschätzt, aber den Zeitpunkt falsch. Damit sich die Aktie von hier aus mehr als verdoppelt, müssten Anleger ein überdurchschnittliches Kurs-Umsatz-Verhältnis für ein Unternehmen zahlen, dessen erwarteter Verlust für 2027 tiefer geworden ist. Das erscheint unwahrscheinlich, bis die eigenen Standorte von Nebius planmäßig ans Netz gehen.
Der nächste Prüfpunkt ist der Quartalsbericht von Nebius für das vierte Quartal Anfang nächsten Jahres. Wenn er zeigt, dass die verbleibenden Tranchen in New Jersey für das zweite Quartal 2027 im Plan liegen und die Verlustschätzung für 2027 nicht weiter wächst, würden $304 viel vernünftiger aussehen.
Was ist die Nebius-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nebius wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!