Die wichtigsten Punkte
- Die AMD-Aktie ist 2026 um 170 % gestiegen, getragen von zwei Rekordquartalen im Data-Center-Geschäft und einem Deal mit Meta für bis zu 6 Gigawatt seiner KI-Chips.
- Intel legte fast genauso stark zu, angetrieben von der Nachfrage nach Server-Chips, während Nvidia zurückfiel und mit weniger als der Hälfte des Forward-KGV von AMD gehandelt wird.
- Die KI-Finanzierungssorgen im Oktober drückten das KGV von AMD, während Analysten weiterhin davon ausgingen, dass der normalisierte Gewinn pro Aktie bis 2027 mehr als verdoppeln würde.
- Der Bericht am 3. November ist der erste Test für diese Verdopplung, und wenn sie Bestand hat, ist es für AMD nicht zu spät zum Kauf.
Die Aktie von Advanced Micro Devices (AMD) ist 2026 um 170 % gestiegen, und das Geschäft hat den Großteil davon verdient: zwei Rekordquartale im Data-Center-Bereich und ein Deal mit Meta Platforms (META) für bis zu 6 Gigawatt seiner Instinct-GPUs.
Der Chip-Rally hat ebenfalls geholfen. Intel (INTC) ist in diesem Jahr um 159 % gestiegen, getrieben von der gleichen Gier nach Server-Chips, während Nvidia (NVDA) nur 15 % zugelegt hat und mit deutlich weniger als der Hälfte des Forward-KGV von AMD gehandelt wird. Wofür zahlt man also den Aufschlag bei AMD?
Von einem Stolperer im Februar zu zwei Rekordquartalen
Das Jahr begann schlecht. Am 3. Februar gab AMD eine Umsatzprognose für das erste Quartal ab, die unter dem gerade berichteten Quartal lag, und die Aktie verlor am nächsten Tag 17 %.
Drei Wochen später schloss Meta einen Vertrag über bis zu 6 Gigawatt Instinct-GPUs mit einem Optionsschein für bis zu 160 Millionen AMD-Aktien ab.
Dann kamen die Zahlen. Der Umsatz im ersten Quartal belief sich auf 10,25 Milliarden US-Dollar, gegenüber den von Analysten erwarteten 9,89 Milliarden US-Dollar, wobei der Umsatz im Data-Center-Bereich um 57 % stieg. Im zweiten Quartal stieg der Umsatz um 50 % auf 11,5 Milliarden US-Dollar, der Data-Center-Umsatz mehr als verdoppelte sich auf 6,7 Milliarden US-Dollar, und AMD prognostizierte für das dritte Quartal etwa 13 Milliarden US-Dollar.
Intels Rally basiert teilweise auf derselben Geschichte. AMD erhöhte seine Prognose für den Server-CPU-Markt 2030 in neun Monaten von etwa 60 Milliarden US-Dollar auf etwa 220 Milliarden US-Dollar, da KI-Agenten CPUs verschlingen. New Street Research stufte Intel am 26. Oktober auf "Kaufen" hoch und argumentierte, dass das Angebot an Server-CPUs noch Jahre lang knapp bleiben werde, sodass Intels Bericht für das dritte Quartal, der vor dem von AMD fällig ist, einen Hinweis auf AMDs Servergeschäft gibt.
TIKR verfolgt 55 Analysten zu AMD. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AMD sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für AMD ansehen
Im Oktober wurde etwas Schaum abgebaut
AMD schloss am 6. Oktober auf einem Rekordhoch, dem Tag, an dem CEO Lisa Su sagte, das Unternehmen werde das Angebot 2027 erheblich erhöhen. Dann trafen Befürchtungen darüber, wer die KI-Rechenzentren bezahlt, die Chip-Aktien, und AMD liegt nun [12 %] unter diesem Hoch.
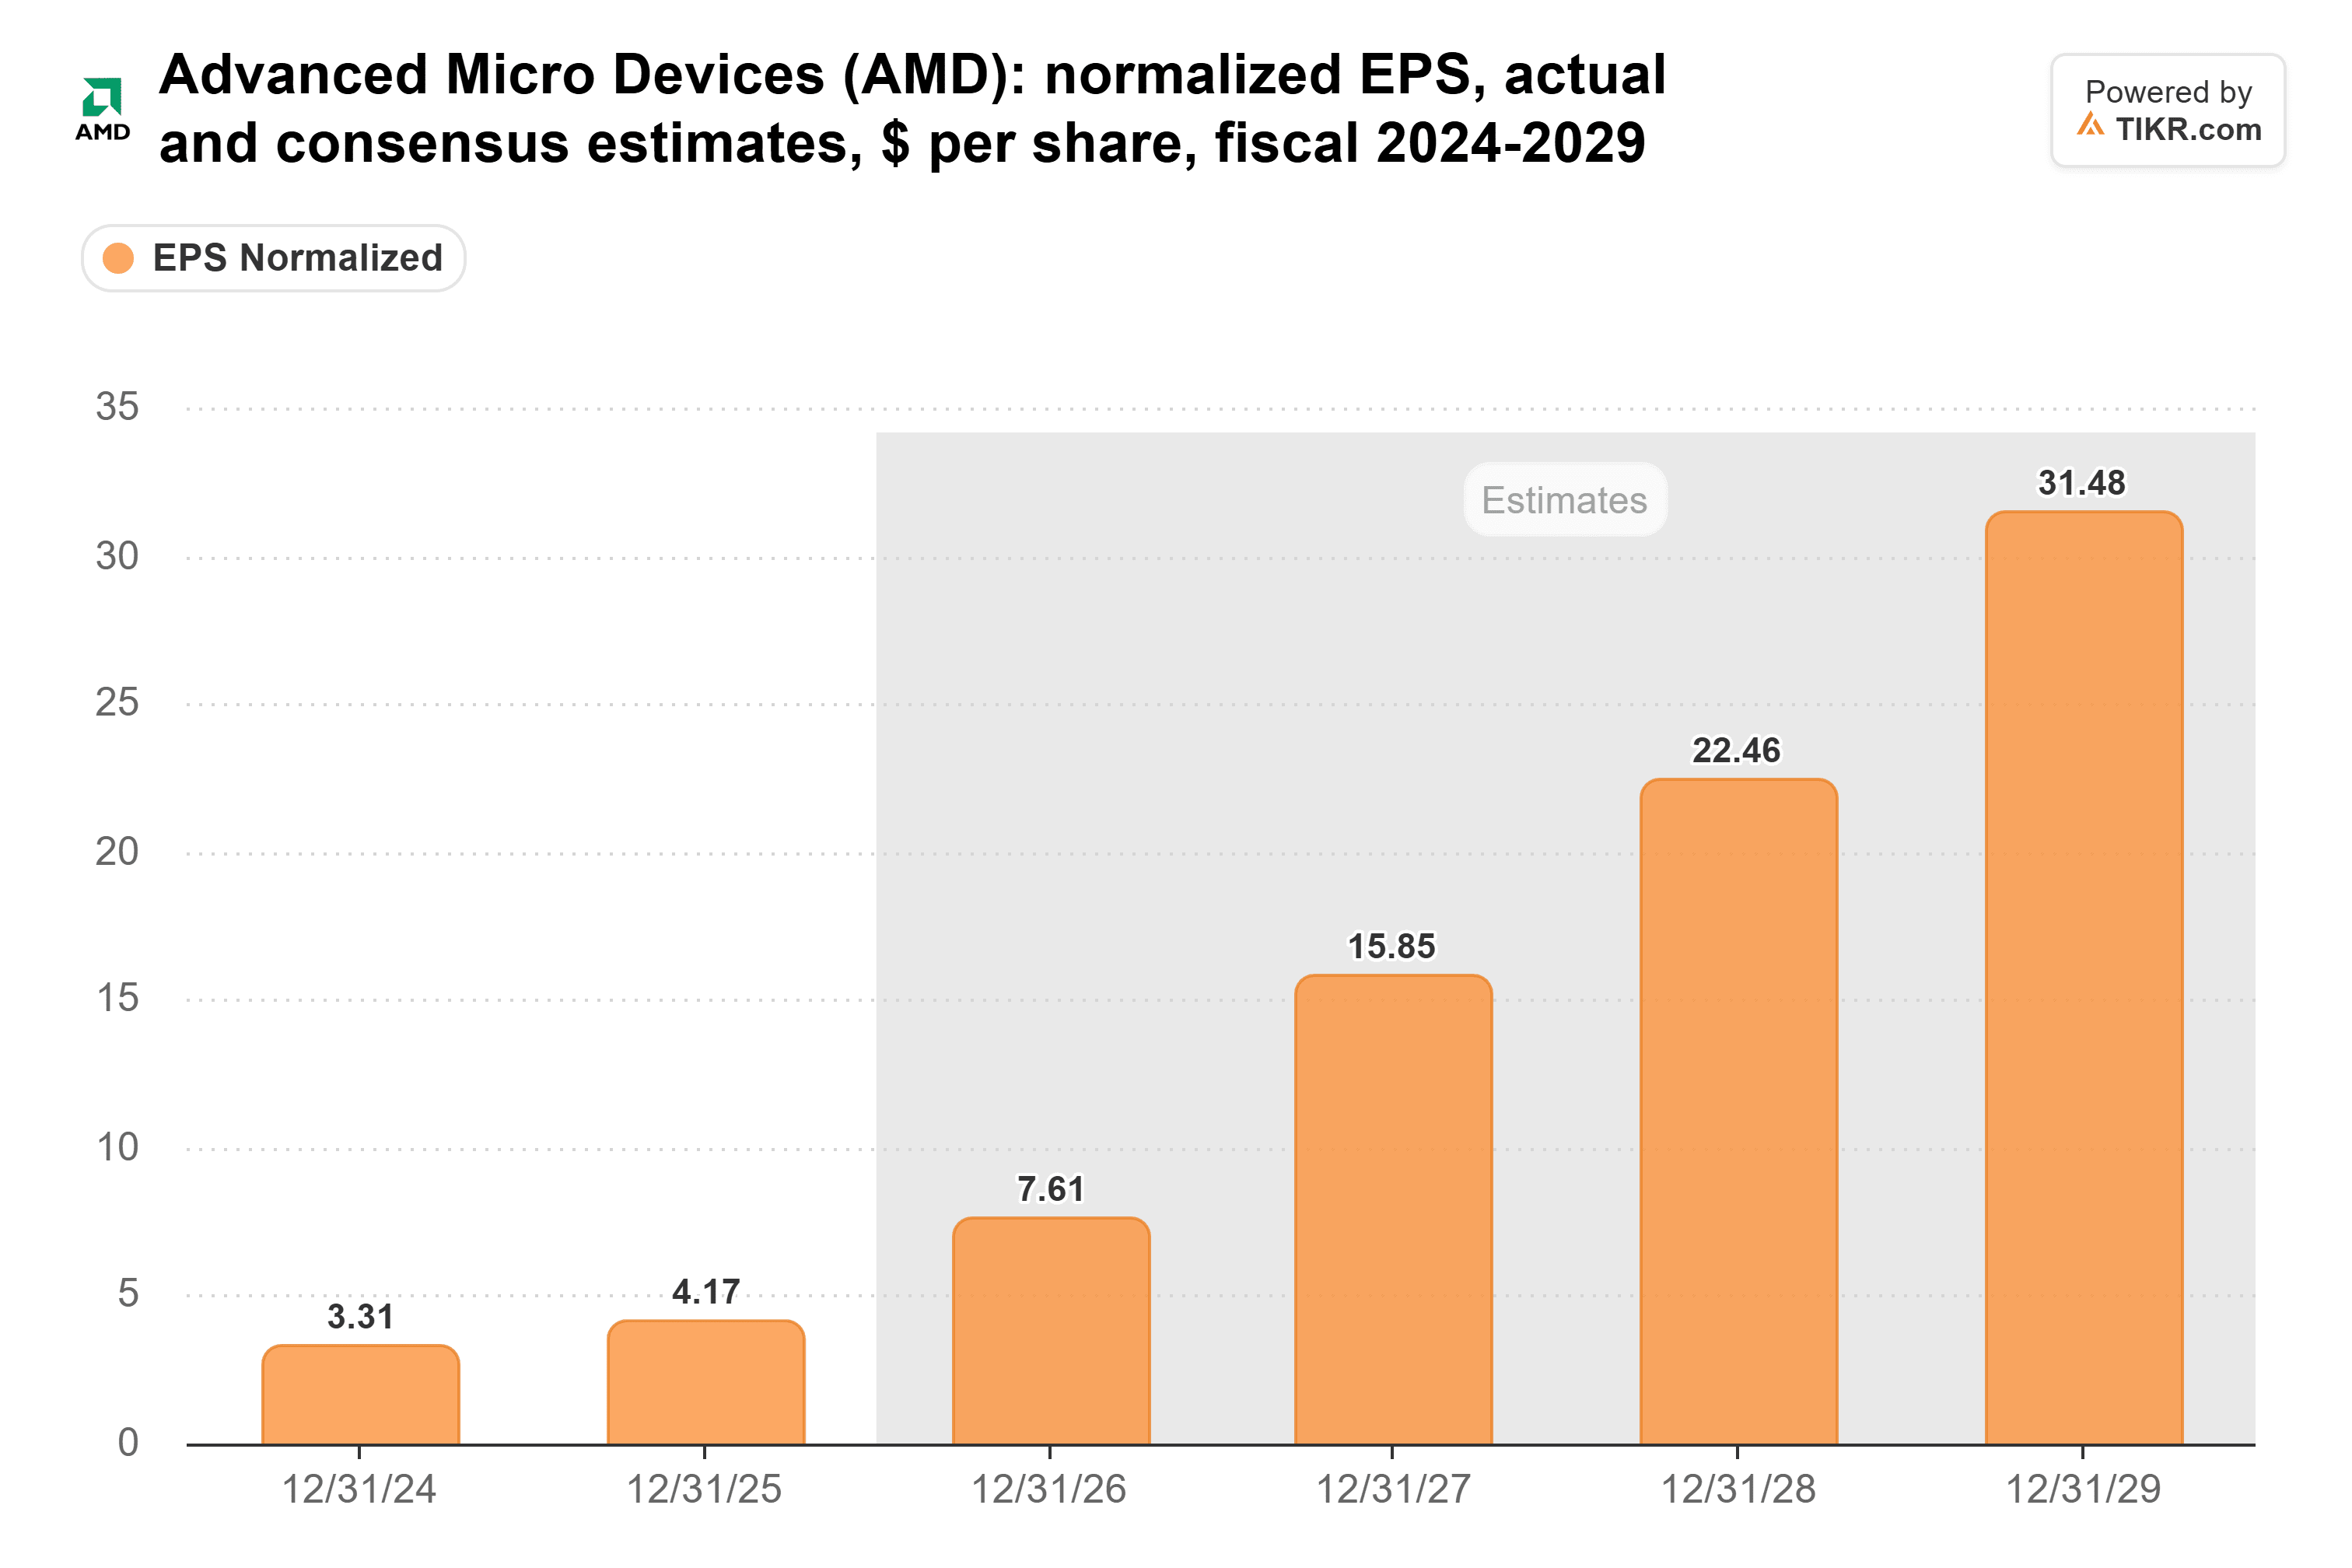
Analysten senkten ihre Zahlen während des Rückgangs nicht. Sie erwarten immer noch, dass der normalisierte Gewinn pro Aktie mehr als verdoppelt wird, von 7,61 US-Dollar in diesem Jahr auf 15,85 US-Dollar im Jahr 2027:
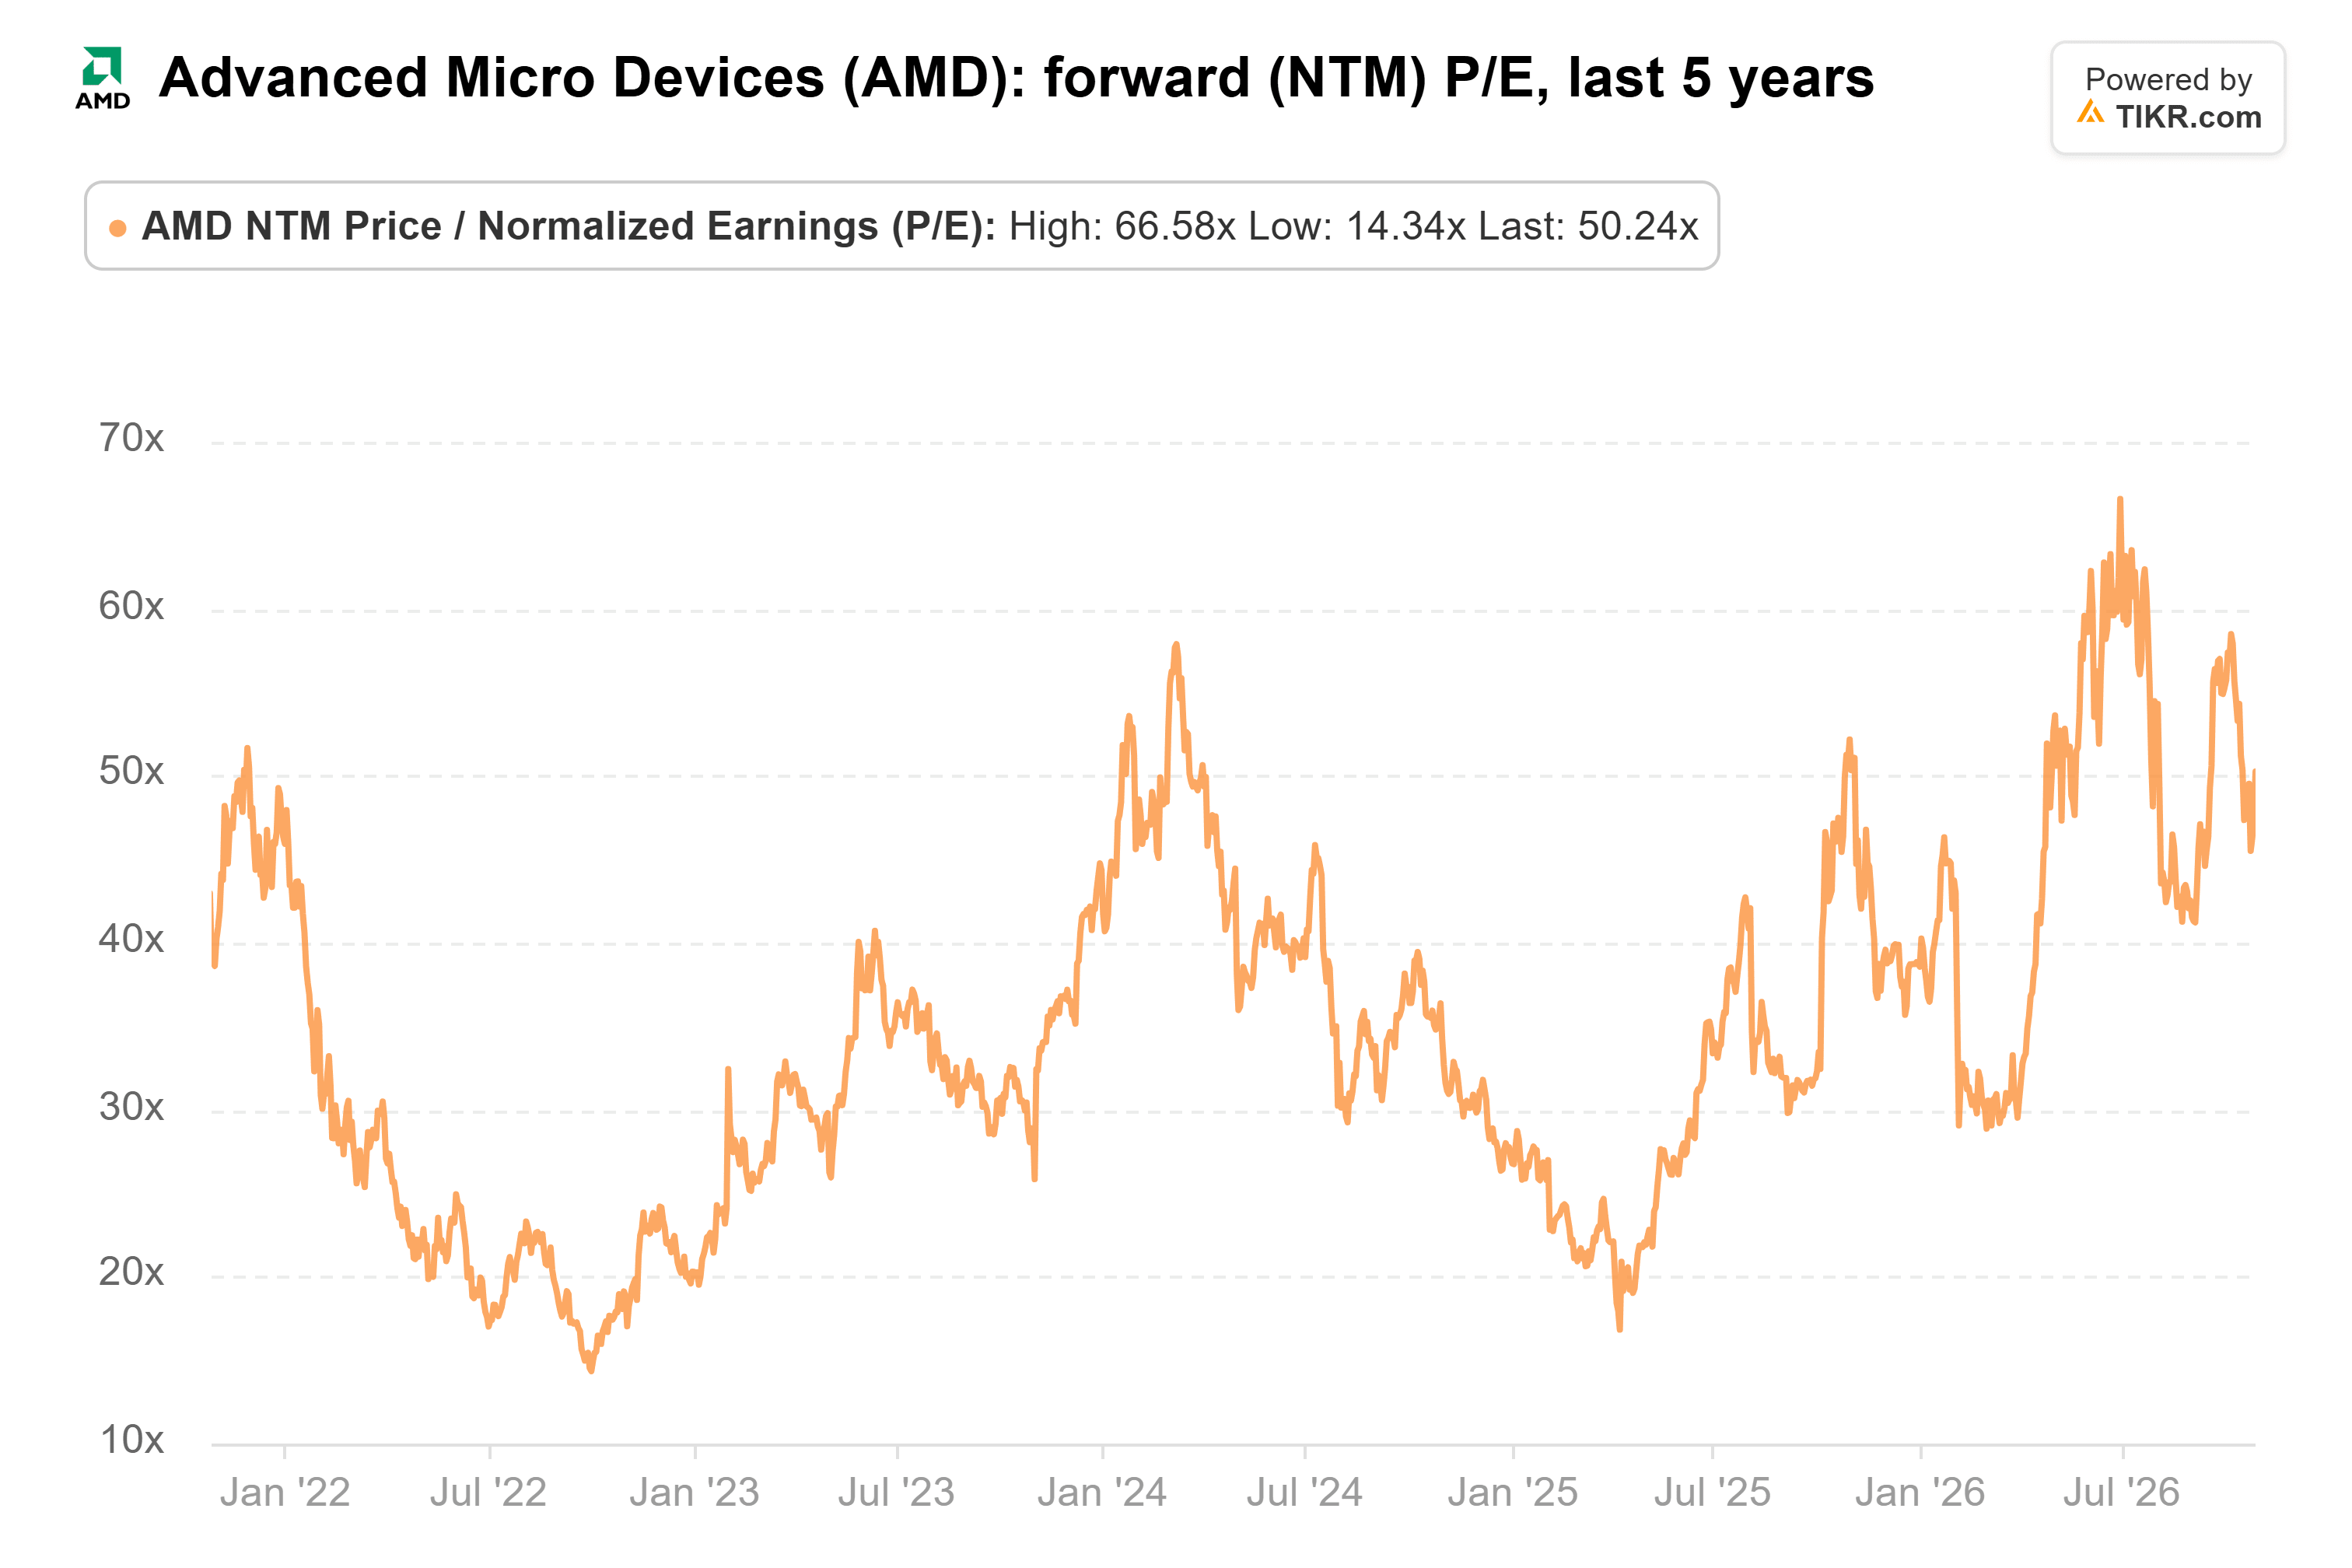
Das Forward-KGV von AMD erreichte Ende Juni mit 67x einen Höchststand und lag am 27. Oktober bei 50x, immer noch deutlich über seinem Fünfjahresdurchschnitt von 35x:
Nvidia wurde am 22. Oktober mit etwa 18x Forward Earnings gehandelt, obwohl es mit dem gleichen Finanzierungsproblem konfrontiert ist: Es investiert 3 Milliarden US-Dollar in Metas Aktienangebot, dreimal so viel wie die 1 Milliarde US-Dollar, die AMD am 27. Oktober zugesagt hat. Meine Einschätzung: Der Aufschlag dreht sich ausschließlich um 2027.
Das Hauptrisiko besteht darin, dass AMD einen Teil seiner eigenen Nachfrage mitfinanziert: Es garantiert das Leasing eines Partner-Rechenzentrums, hat Anthropic bis zu 5 Milliarden US-Dollar zugesagt und OpenAI und Meta Optionsscheine für jeweils bis zu 160 Millionen Aktien übergeben.
Der 3. November ist der wahre Test
AMD veröffentlicht die Ergebnisse für das dritte Quartal nach Börsenschluss am 3. November, nachdem es etwa 13 Milliarden US-Dollar Umsatz bei einer non-GAAP-Bruttomarge von 56 % prognostiziert hatte. Die wichtigeren Zahlen sind die Prognose für das vierte Quartal im Vergleich zu den etwa 16,2 Milliarden US-Dollar, die der Konsens für 2026 impliziert, und ob Su wiederholt, was sie im Telefonat zum zweiten Quartal sagte: Der Data-Center-Umsatz sollte sich 2027 mehr als verdoppeln.
Zum Schlusskurs am Mittwoch wurde AMD mit etwa dem 36-fachen der Schätzungen für 2027 gehandelt, nahe an seinem Fünfjahresdurchschnitt, sobald 2027 das kommende Jahr ist. Das Konsensziel von 640 US-Dollar liegt etwa 11 % über diesem Schlusskurs.
Meine Meinung: Es ist nicht zu spät. Nvidia ist die günstigere Aktie, aber der Aufschlag bei AMD zahlt für Gewinne, von denen Analysten erwarten, dass sie sich im nächsten Jahr verdoppeln, und wenn der 3. November dies bestätigt, würde ich lieber AMD halten.
Natürlich ist AMD auf eine Handvoll großer Käufer angewiesen, und wenn einer langsamer ausbaut, verschiebt sich diese Verdopplung auf 2028.
Was ist die AMD-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AMD wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!