Die wichtigsten Punkte
- Sechs große Fonds, darunter Gavin Bakers Atreides Management, reduzierten ihre Palo Alto Networks-Positionen im dritten Quartal um 20 % bis 94 %, und die Aktie ist seit dem 30. September um 20 % gefallen.
- Fünf der sechs Fonds hielten am 30. September noch Palo Alto-Positionen, die 2 % oder mehr ihrer 13F-Aktien ausmachten.
- Bei etwa dem 76-fachen der erwarteten Gewinne kostet Palo Alto mehr als Palantir und dreimal so viel wie Microsoft, während das Management für dieses Geschäftsjahr ein EPS-Wachstum von 8 % bis 9 % prognostiziert.
- Preislich haben die Verkäufer recht, und ich würde nicht kaufen, bevor der Bericht vom 18. November zeigt, dass der Gewinn pro Aktie aufholt.
Sechs große Fonds reduzierten ihre Positionen in Palo Alto Networks (PANW) im dritten Quartal. Das zeigen ihre 13F-Meldungen für das am 30. September endende Quartal, die zwischen dem 5. und 16. November eingereicht wurden. Die Aktie ist seit ihrem Schlusskurs am 30. September um 20 % gefallen, und Palo Alto veröffentlicht seinen Bericht für das erste Geschäftsquartal am 18. November.
Die meisten besitzen noch reichlich
Keiner der sechs hat vollständig verkauft. Die Reduzierungen reichten von einem Fünftel der Position bis zu fast der gesamten:
| Fonds | Größe | Position in Q3 reduziert um | Position am 30. September | Anteil an seinen 13F-Aktien (Rang) |
|---|---|---|---|---|
| Atreides Management | $11 Milliarden | 34% | $230 Millionen | 2,1% (Nr. 11) |
| Mirova US | $14 Milliarden | 34% | $344 Millionen | 3,8% (Nr. 7) |
| Sandhill Capital Partners | $2,4 Milliarden | 38% | $35 Millionen | 3,1% (Nr. 13) |
| Kranot Hishtalmut Le Morim Ve Gananot | $2,3 Milliarden | 25% | $66 Millionen | 2,8% (Nr. 5) |
| Triodos Investment Management | $1,6 Milliarden | 20% | $91 Millionen | 5,5% (Nr. 1) |
| LGT Capital Partners | $1,6 Milliarden | 94% | $3 Millionen | 0,2% (Nr. 38) |
Quelle: 13F-Meldung jedes Fonds für das am 30. September 2026 endende Quartal. Größe ist das verwaltete Vermögen des Unternehmens, außer bei Kranot, Triodos und LGT, wo es sich um den Wert ihrer 13F-US-Aktien handelt.
LGT kam dem Ausstieg am nächsten, mit nur noch 6.678 Aktien. Triodos steht am anderen Ende: Es reduzierte um 20 %, und Palo Alto war immer noch seine größte Position. Gavin Bakers Atreides reduzierte seine Position um ein Drittel auf 578.905 Aktien. Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, daher wissen wir nicht, wann diese Fonds verkauft haben, was sie dafür bekamen oder warum.
TIKR verfolgt 56 Analysten zu Palo Alto Networks. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Palo Alto Networks zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Palo Alto Networks ansehen
Dieselben Fonds zahlen viel weniger für Microsoft
Fünf der sechs besitzen auch Microsoft (MSFT), und für einige ist es eine viel größere Position. Es war die Nr. 2-Haltung von Mirova mit 6,3 % seiner 13F-Aktien und die Nr. 3 von LGT mit 8,2 %. Vier der fünf reduzierten sie ebenfalls, um 7 % bis 28 %. Atreides ging den umgekehrten Weg und eröffnete eine neue Microsoft-Position von 275.976 Aktien im Wert von 142 Millionen Dollar. Microsoft notiert bei etwa dem 25-fachen der erwarteten Gewinne, einem Drittel des Multiples von Palo Alto, und ist seit dem 30. September um 1 % gestiegen.
Palo Alto kostet sogar mehr als Palantir (PLTR) auf Basis der erwarteten Gewinne. Kranot, der einzige der sechs, der Palantir besitzt, erhöhte diese Position um 3 %. Palantir steigerte den Umsatz im letzten Quartal um 96 %, verglichen mit den 23 % bis 24 %, die Palo Alto für dieses Geschäftsjahr prognostiziert. Dennoch notiert Palantir bei etwa dem 70-fachen der erwarteten Gewinne, unterhalb von Palo Altos 76-fachem.
Ist das 76-fache zu viel für 9 % Wachstum?
Analysten erwarten, dass Palo Alto in diesem Geschäftsjahr, das im Juli 2027 endet, normalisiert 4,18 Dollar pro Aktie verdienen wird. Das entspricht einem Wachstum von 9 % und liegt im Rahmen der Prognose des Managements von 8 % bis 9 % Wachstum. Für das folgende Jahr sehen sie 4,88 Dollar:
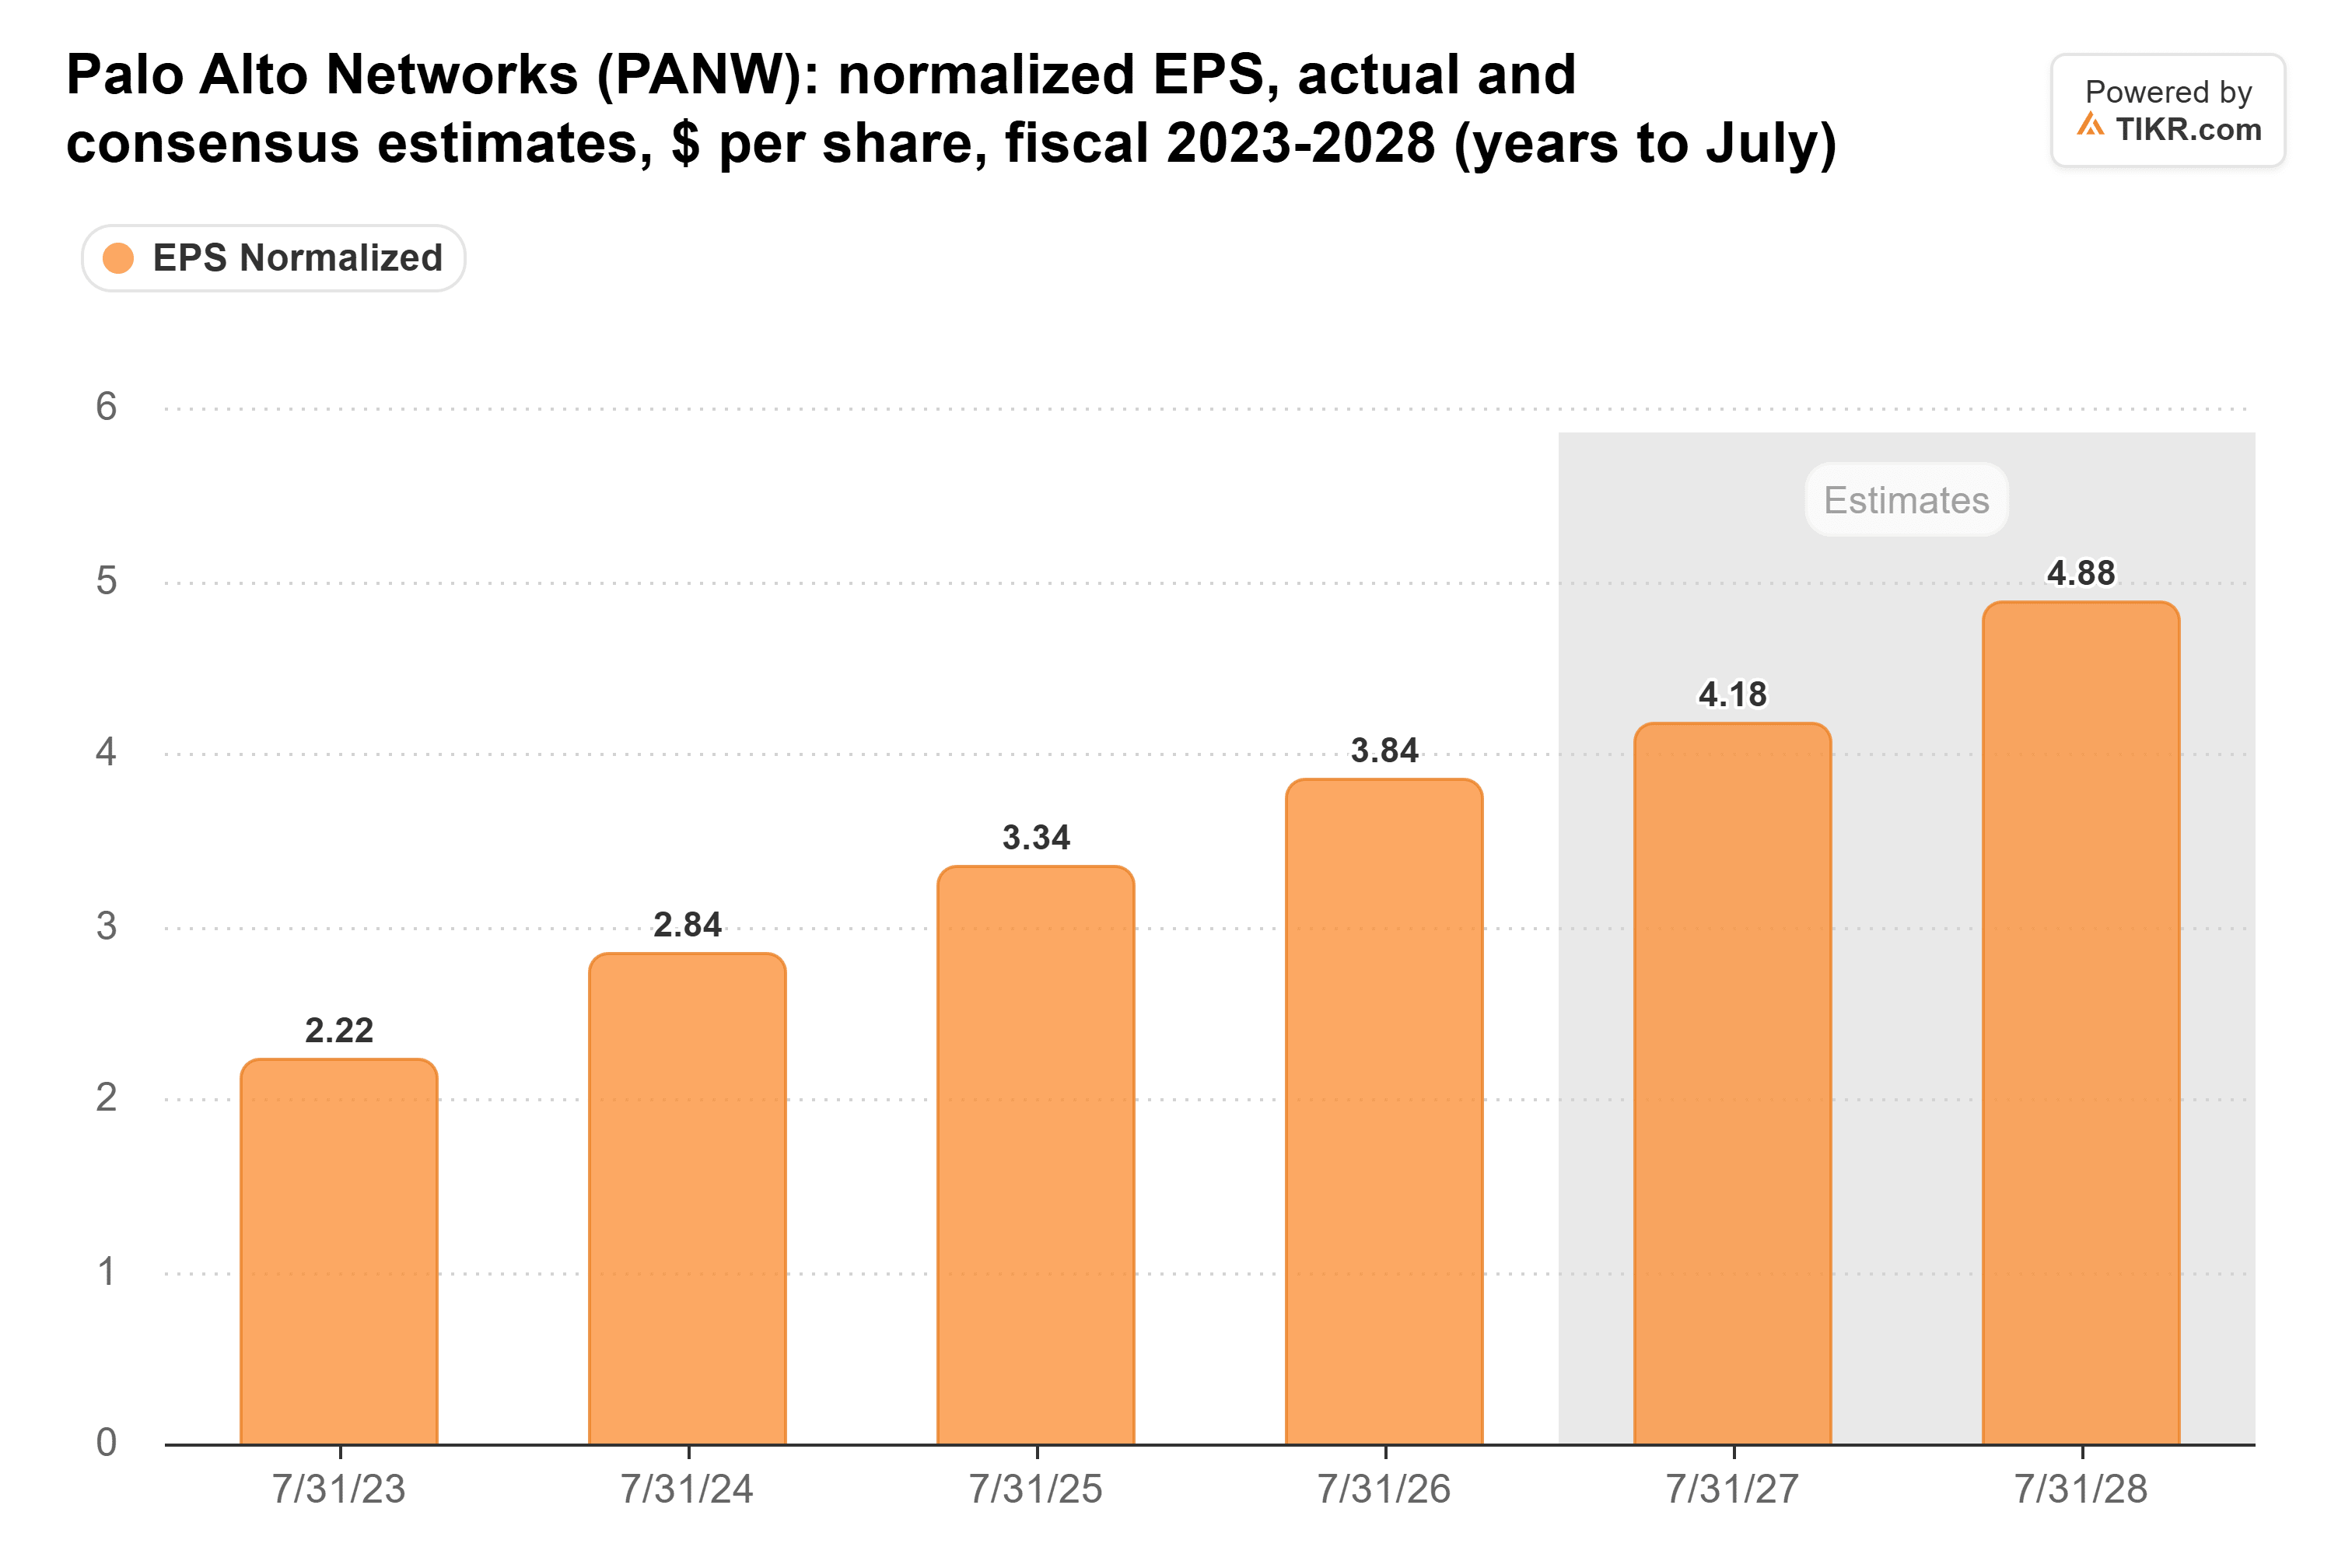
Das Wachstum pro Aktie hinkt dem Geschäft hinterher, weil Palo Alto CyberArk und Chronosphere größtenteils mit Aktien bezahlt hat. Die ausstehenden Aktien stiegen um 22 %, von 668 Millionen im Juli 2025 auf 818 Millionen im Oktober. Deshalb wurde ein Anstieg des nicht-GAAP-Nettoergebnisses im Geschäftsjahr 2026 um 25 % zu einem EPS-Wachstum von 15 %.
Anleger zahlen immer noch viel für diese Gewinne. Palo Alto notiert beim 76-fachen der erwarteten Gewinne, ein Drittel über seinem Fünfjahresdurchschnitt von 57:
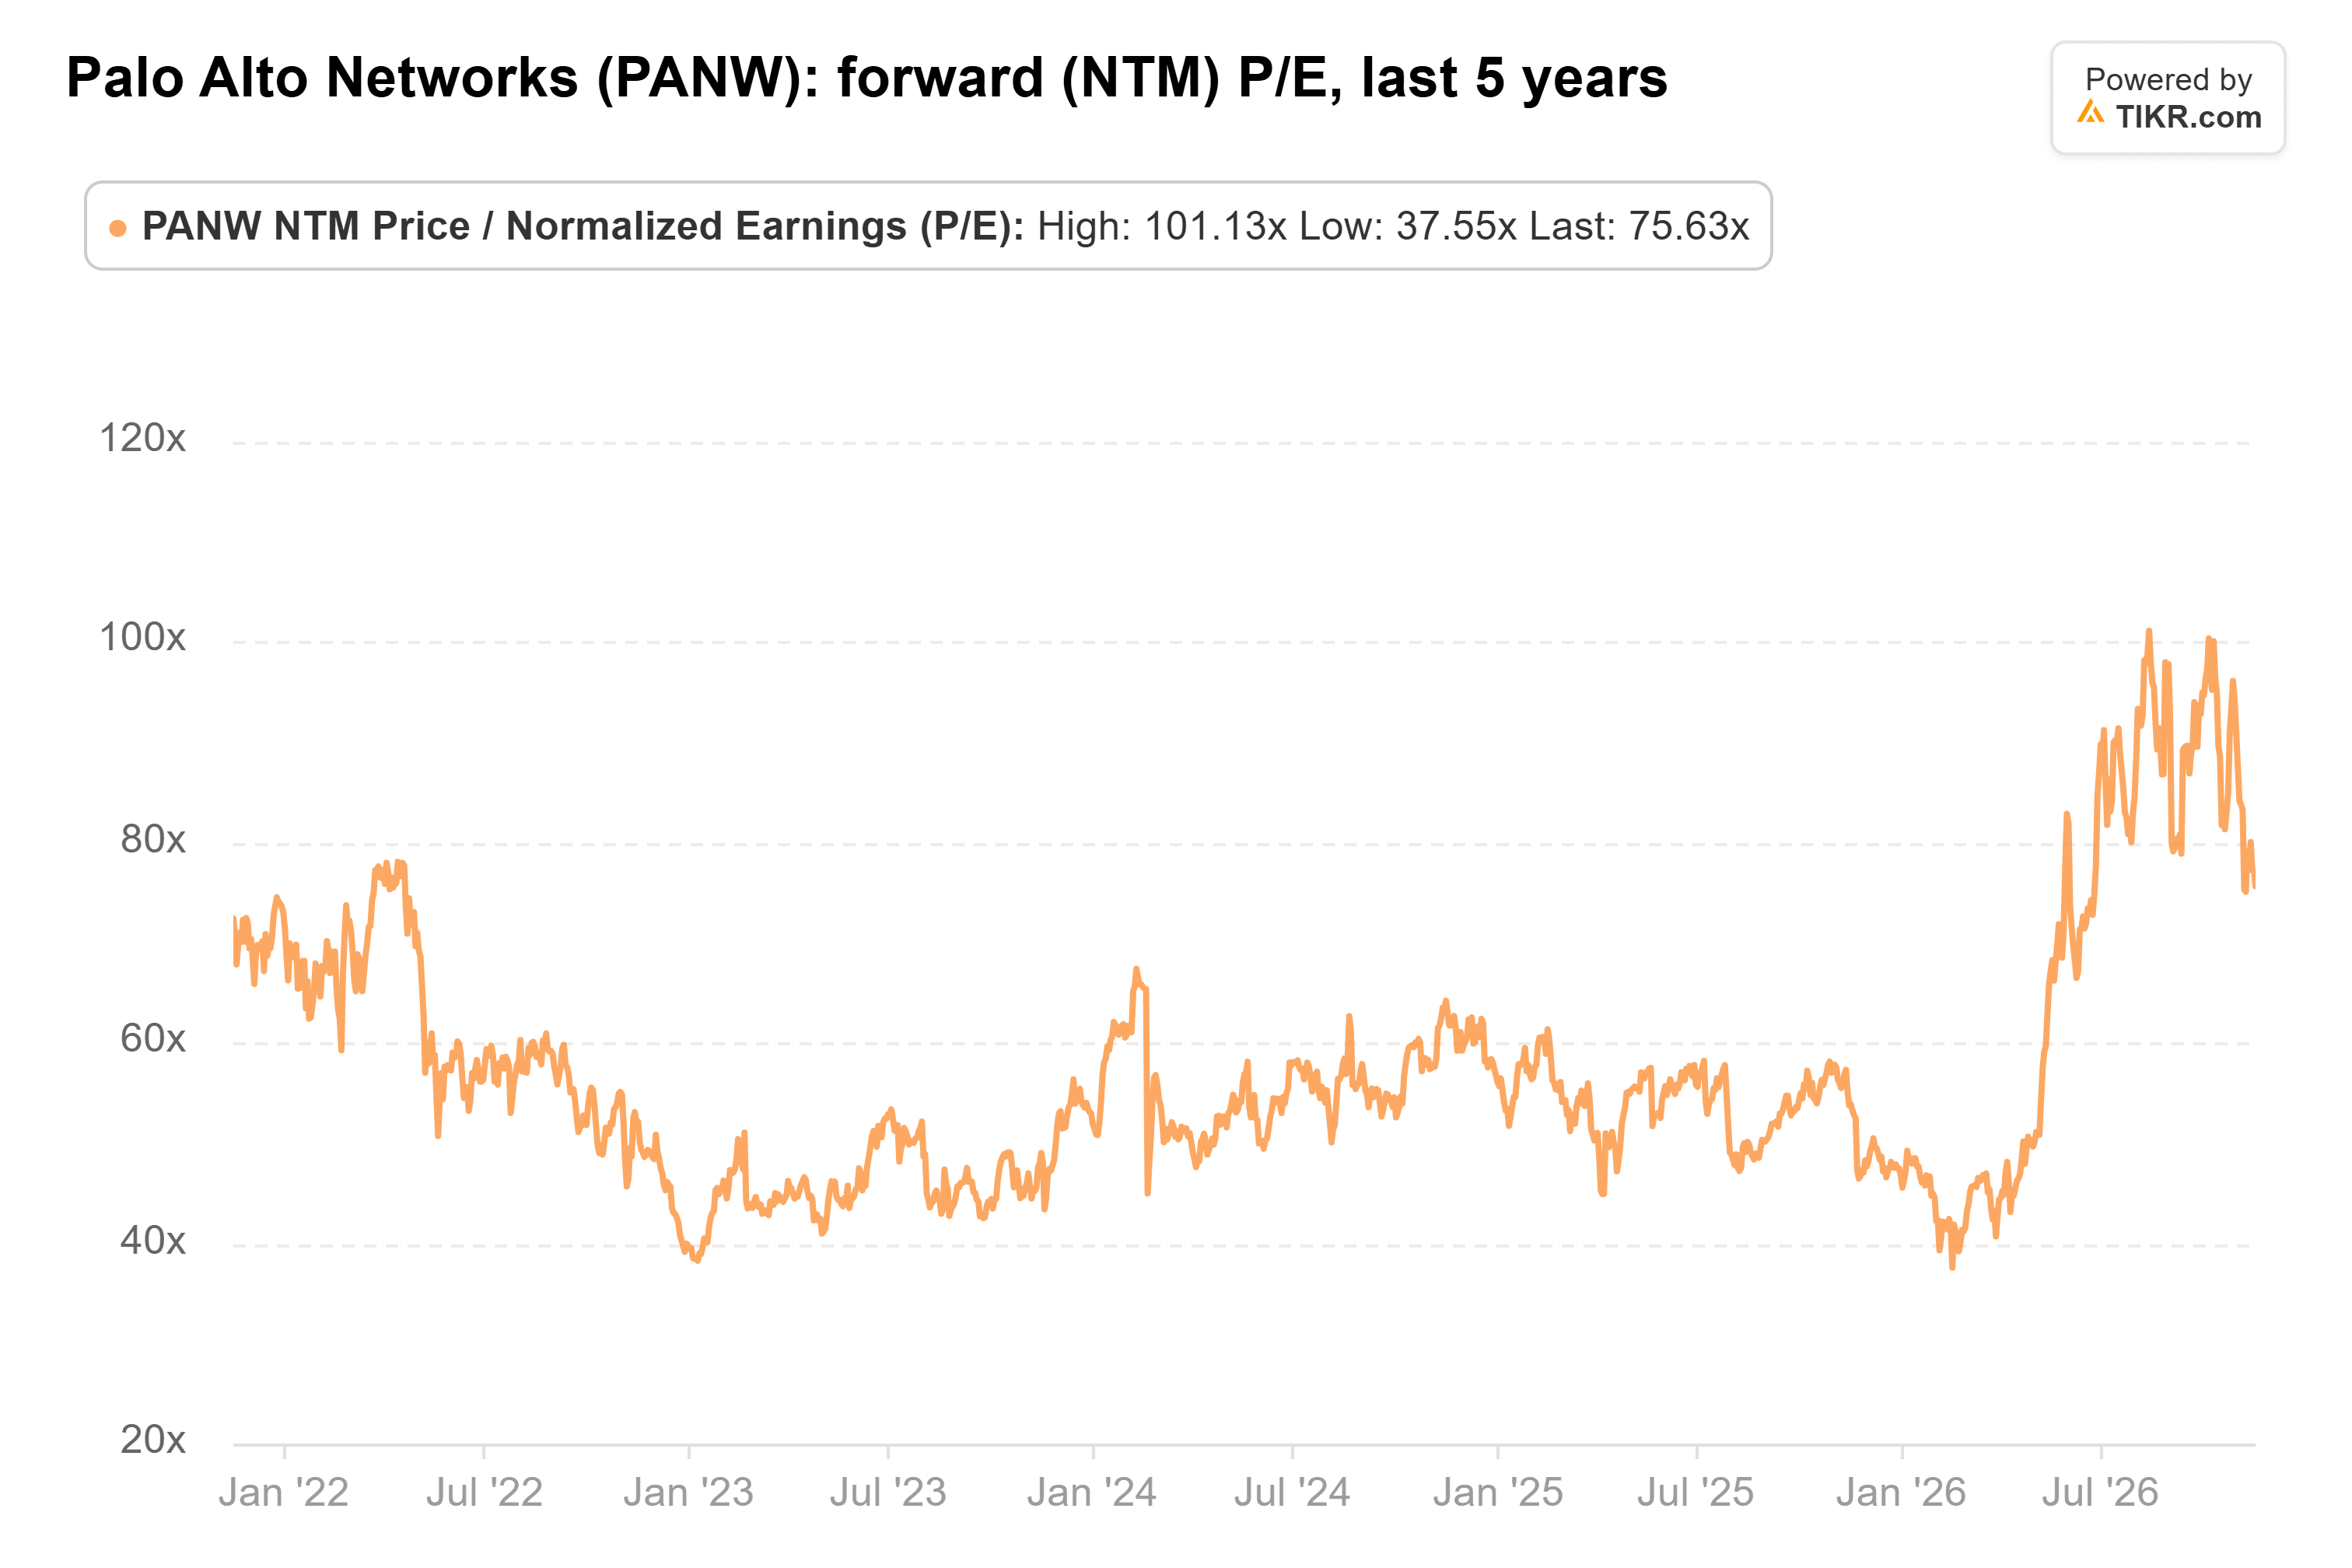
(Das liegt deutlich unter dem Höchststand von 101 im August, aber das KGV lag im Februar bei nur 38.)
Das durchschnittliche Kursziel von Wall Street liegt bei 399 Dollar, basierend auf 55 Analysten, was 26 % über dem letzten Schlusskurs liegt. Dieser Durchschnitt ist von 221 Dollar vor einem Jahr gestiegen:
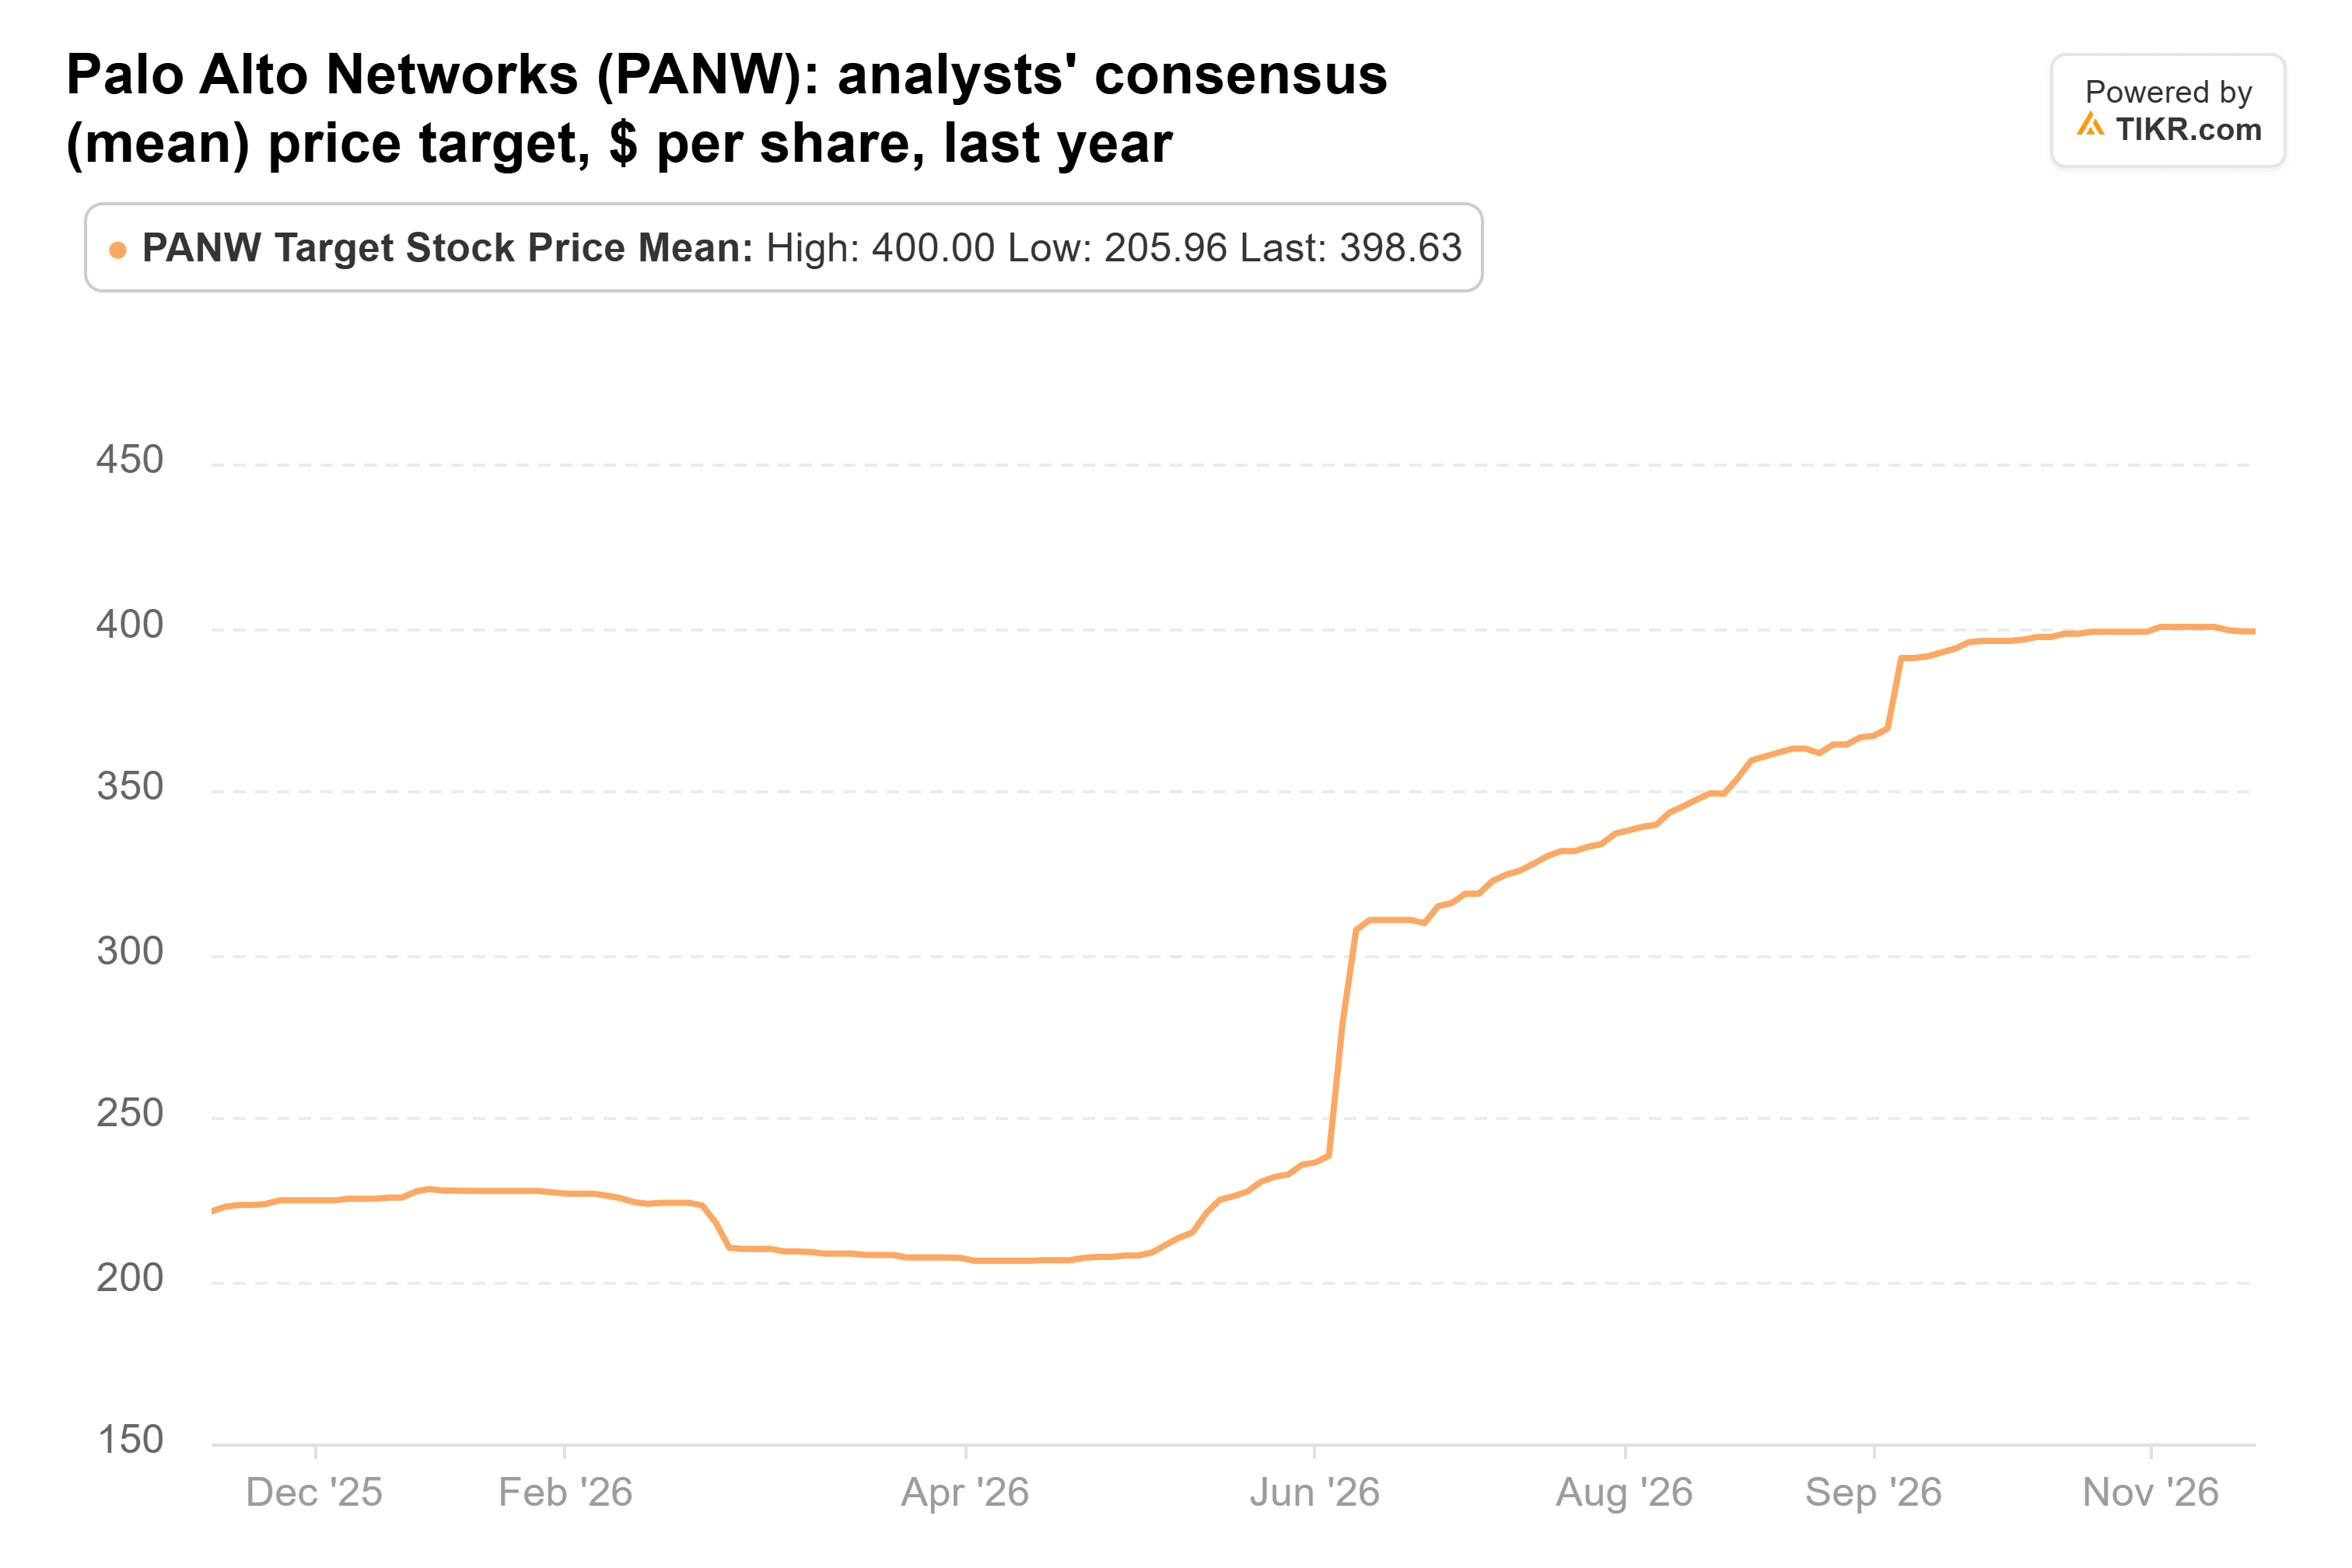
Seit Ende September 2025 haben Analysten ihre Umsatzschätzungen für das Geschäftsjahr 2027 um 19 % erhöht und ihre EPS-Schätzungen um 3 % gesenkt. Die Kursziele sind also allein aufgrund eines höheren Multiples gestiegen.
Ich würde bis zum 18. November warten
Die Nachfrage sieht gesund aus. Der Netto-Neuzugang an ARR für Next-Generation-Sicherheit erreichte im vierten Geschäftsquartal fast 1 Milliarde Dollar, und CEO Nikesh Arora sieht KI immer noch als strukturellen Faktor zu seinen Gunsten. Ein starkes Quartal könnte die Aktie schnell wieder in Richtung dieses Durchschnittskursziels von 399 Dollar treiben.
Dennoch würde ich mich auf die Seite der Verkäufer stellen. Beim 76-fachen der erwarteten Gewinne ist Palo Alto für ein Wachstum bewertet, das seine Zahlen pro Aktie noch nicht liefern, und ich würde nicht vor dem Bericht kaufen.
Für das erste Quartal prognostiziert das Management ein nicht-GAAP-EPS von 0,96 bis 0,98 Dollar und eine ARR für Next-Generation-Sicherheit von 9,54 bis 9,56 Milliarden Dollar. Zwei Dinge würden beginnen, die Lücke zwischen dem KGV und den Gewinnen zu schließen. Das eine ist, die Obergrenze dieser Bereiche zu übertreffen. Das andere ist eine Aktienanzahl, die auf Kurs für die 844 bis 847 Millionen verwässerten Aktien ist, die für das Gesamtjahr prognostiziert werden. Und die nächsten 13F-Meldungen dieser Fonds, die Mitte Februar fällig sind, werden zeigen, ob sie weiterverkauft haben.
Was ist die Palo Alto Networks-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Palo Alto Networks wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Palo Alto Networks kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!