

Die wichtigsten Punkte
- Sandisk liegt 60 % unter seinem Juni-Hoch. Am 11. November behielt Evercore ISI seine Outperform-Einstufung und sein Kursziel von 2.500 $ bei, was 167 % über dem Schlusskurs vom 12. November liegt.
- Evercore argumentiert, dass Sandisks mehrjährige Lieferverträge und eine diszipliniertere Flash-Industrie seine Gewinne länger hoch halten sollten als in früheren Speicherzyklen.
- Bei 2.500 $ würde Sandisk mit dem 10-fachen der erwarteten Gewinne gehandelt, was seinem Durchschnitt im vergangenen Jahr entspricht. Derzeit notiert er beim 3,8-fachen.
- Evercore hat das bessere Argument, und Sandisks Bericht Ende Januar mit seinem Ausblick für das März-Quartal und dem Auftragsbestand ist der nächste Test.
Sandisk (SNDK) schloss am 12. November 60 % unter seinem Schlusshoch vom 25. Juni. Am 11. November behielt Evercore ISI-Analyst Amit Daryanani seine Outperform-Einstufung und sein Kursziel von 2.500 $ bei, was 167 % über diesem Schlusskurs liegt. Die Aktie sprang an diesem Tag um 13,69 %, fiel dann aber am 12. November um 4,11 % auf 937,46 $, nachdem Jensen Huang als CEO von Nvidia zurückgetreten war.
Drei Schläge in zwei Wochen
Das erste Fiskalquartal von Sandisk bis zum 2. Oktober brachte einen Umsatz von 11,0 Mrd. $ und einen Non-GAAP-Gewinn von 49,51 $ je Aktie, beides über den eigenen Prognosen. Höhere Preise trugen jedoch weniger zum Wachstum bei: CFO Luis Visoso bezifferte ihren Anteil am quartalsweisen Zuwachs auf etwa 40 %, gegenüber etwa zwei Dritteln im Vorquartal. Dann sagte Kioxia, Sandisks Partner in den Fabs, dass seine eigenen Flash-Preissteigerungen im September-Quartal auf Mitte der 20er Prozent abgekühlt seien, von etwa 70 %. Und Qualcomm machte einen Teil eines 26%igen Rückgangs seiner Handy-Chip-Umsätze für "branchenweite Speicherdynamiken" verantwortlich, kurz bevor Befürchtungen, dass ein Sieg der Demokraten im Kongress den Bau von Rechenzentren verlangsamen könnte, Sandisk am 5. November um 22 % fallen ließen.
TIKR verfolgt 25 Analysten zu Sandisk. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Sandisk zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Sandisk an
Wie Evercore auf 2.500 $ kommt
"Wir glauben, dass sich Investoren nach wie vor zu sehr darauf konzentrieren, wie lange die NAND-Preise hoch bleiben können, anstatt die strukturellen Veränderungen im Modell von SNDK zu würdigen", schrieb Evercore. Diese Veränderungen beginnen mit Sandisks mehrjährigen Lieferverträgen. Das Management gibt an, dass sie etwa die Hälfte seiner Bits für das Fiskaljahr 2027 und zwei Drittel für das Fiskaljahr 2028 abdecken, zu Mindestpreisen, die immer noch eine Bruttomarge von etwa 80 % erwirtschaften. Evercore fügt hinzu, dass die Branche das Angebot zurückhält (Preiserhöhungen haben etwa sechs Quartale angehalten, gegenüber etwa zwei historisch), plus KI-Nachfrage und den hochbandbreitigen Flash, den Sandisk 2027 als Muster anbieten will. (Diese Zahlen je Aktie stammen aus der Zeit vor dem 8:1-Split von Sandisk: ab dem 20. November werden aus 2.500 $ 312,50 $.)
Geht die Rechnung bei 2.500 $ auf?
Das durchschnittliche Kursziel der Wall Street liegt nur 8 % unter seinem Juli-Höchststand, obwohl die Aktie seit Juni mehr als die Hälfte ihres Wertes verloren hat:
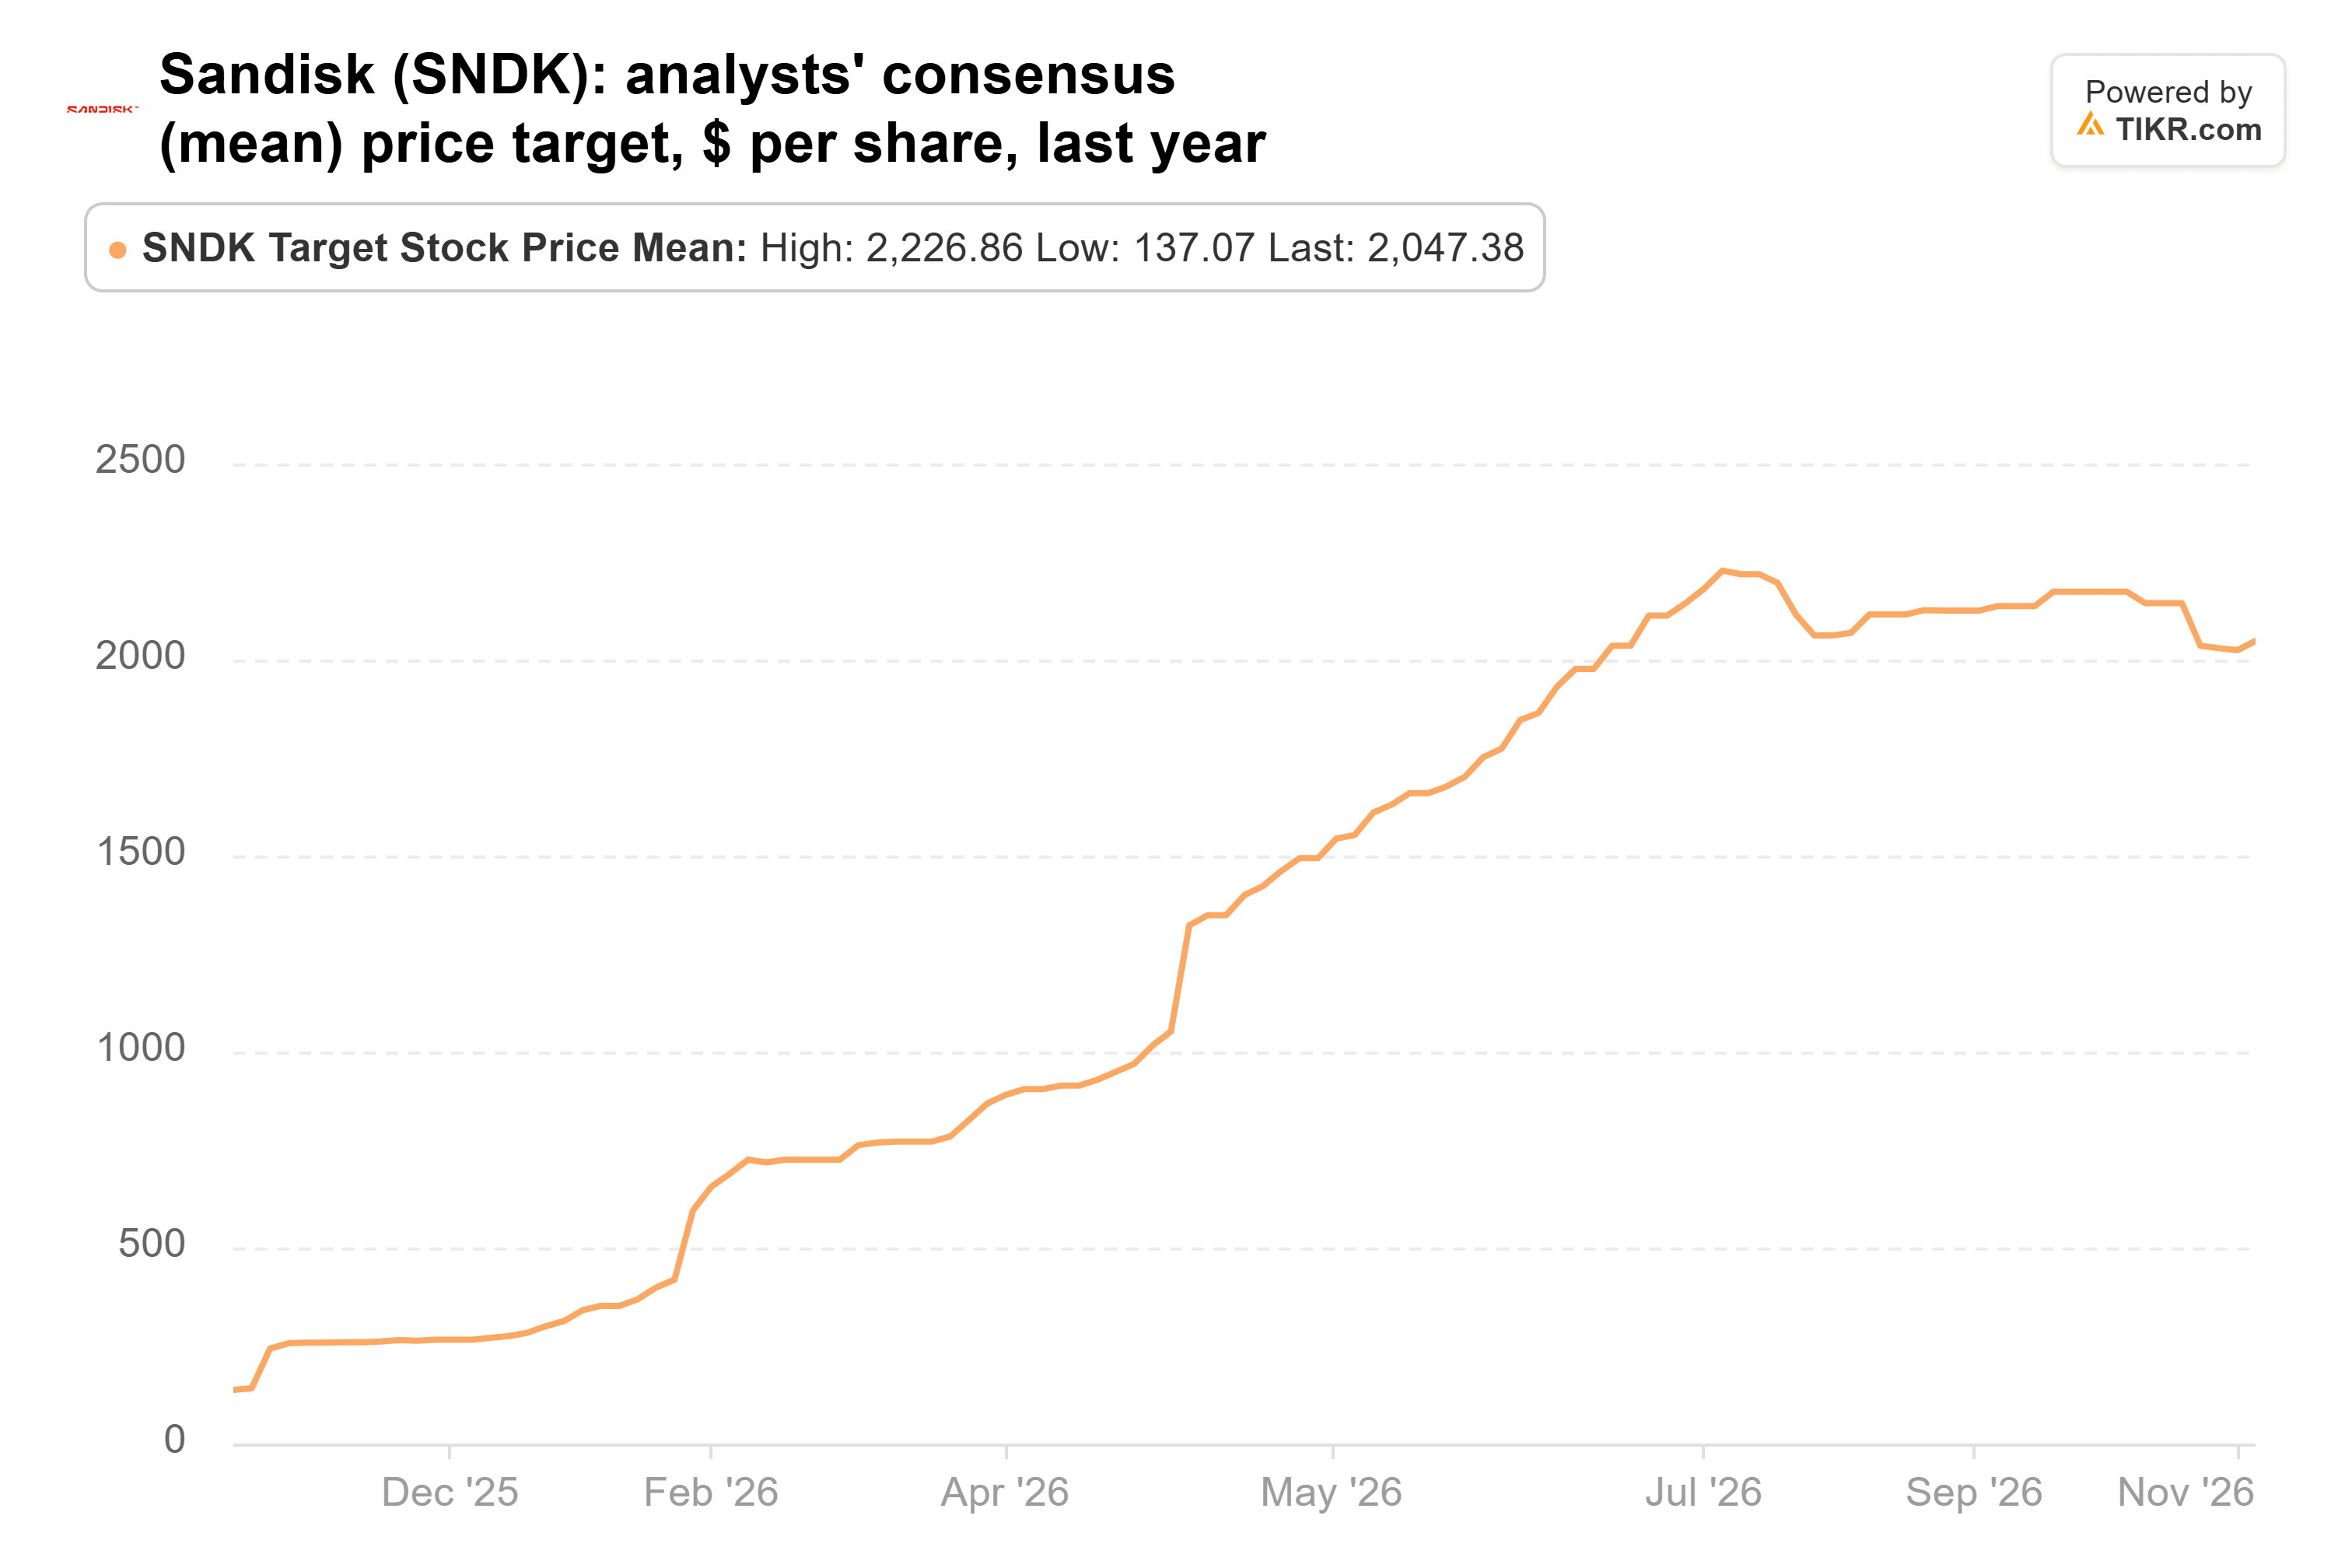
Dieser Durchschnitt liegt bei 2.047 $, 118 % über dem Schlusskurs vom 12. November, basierend auf 24 Kurszielen zwischen 870 $ und Bernsteins 3.000 $. Evercores Ziel liegt 22 % darüber.
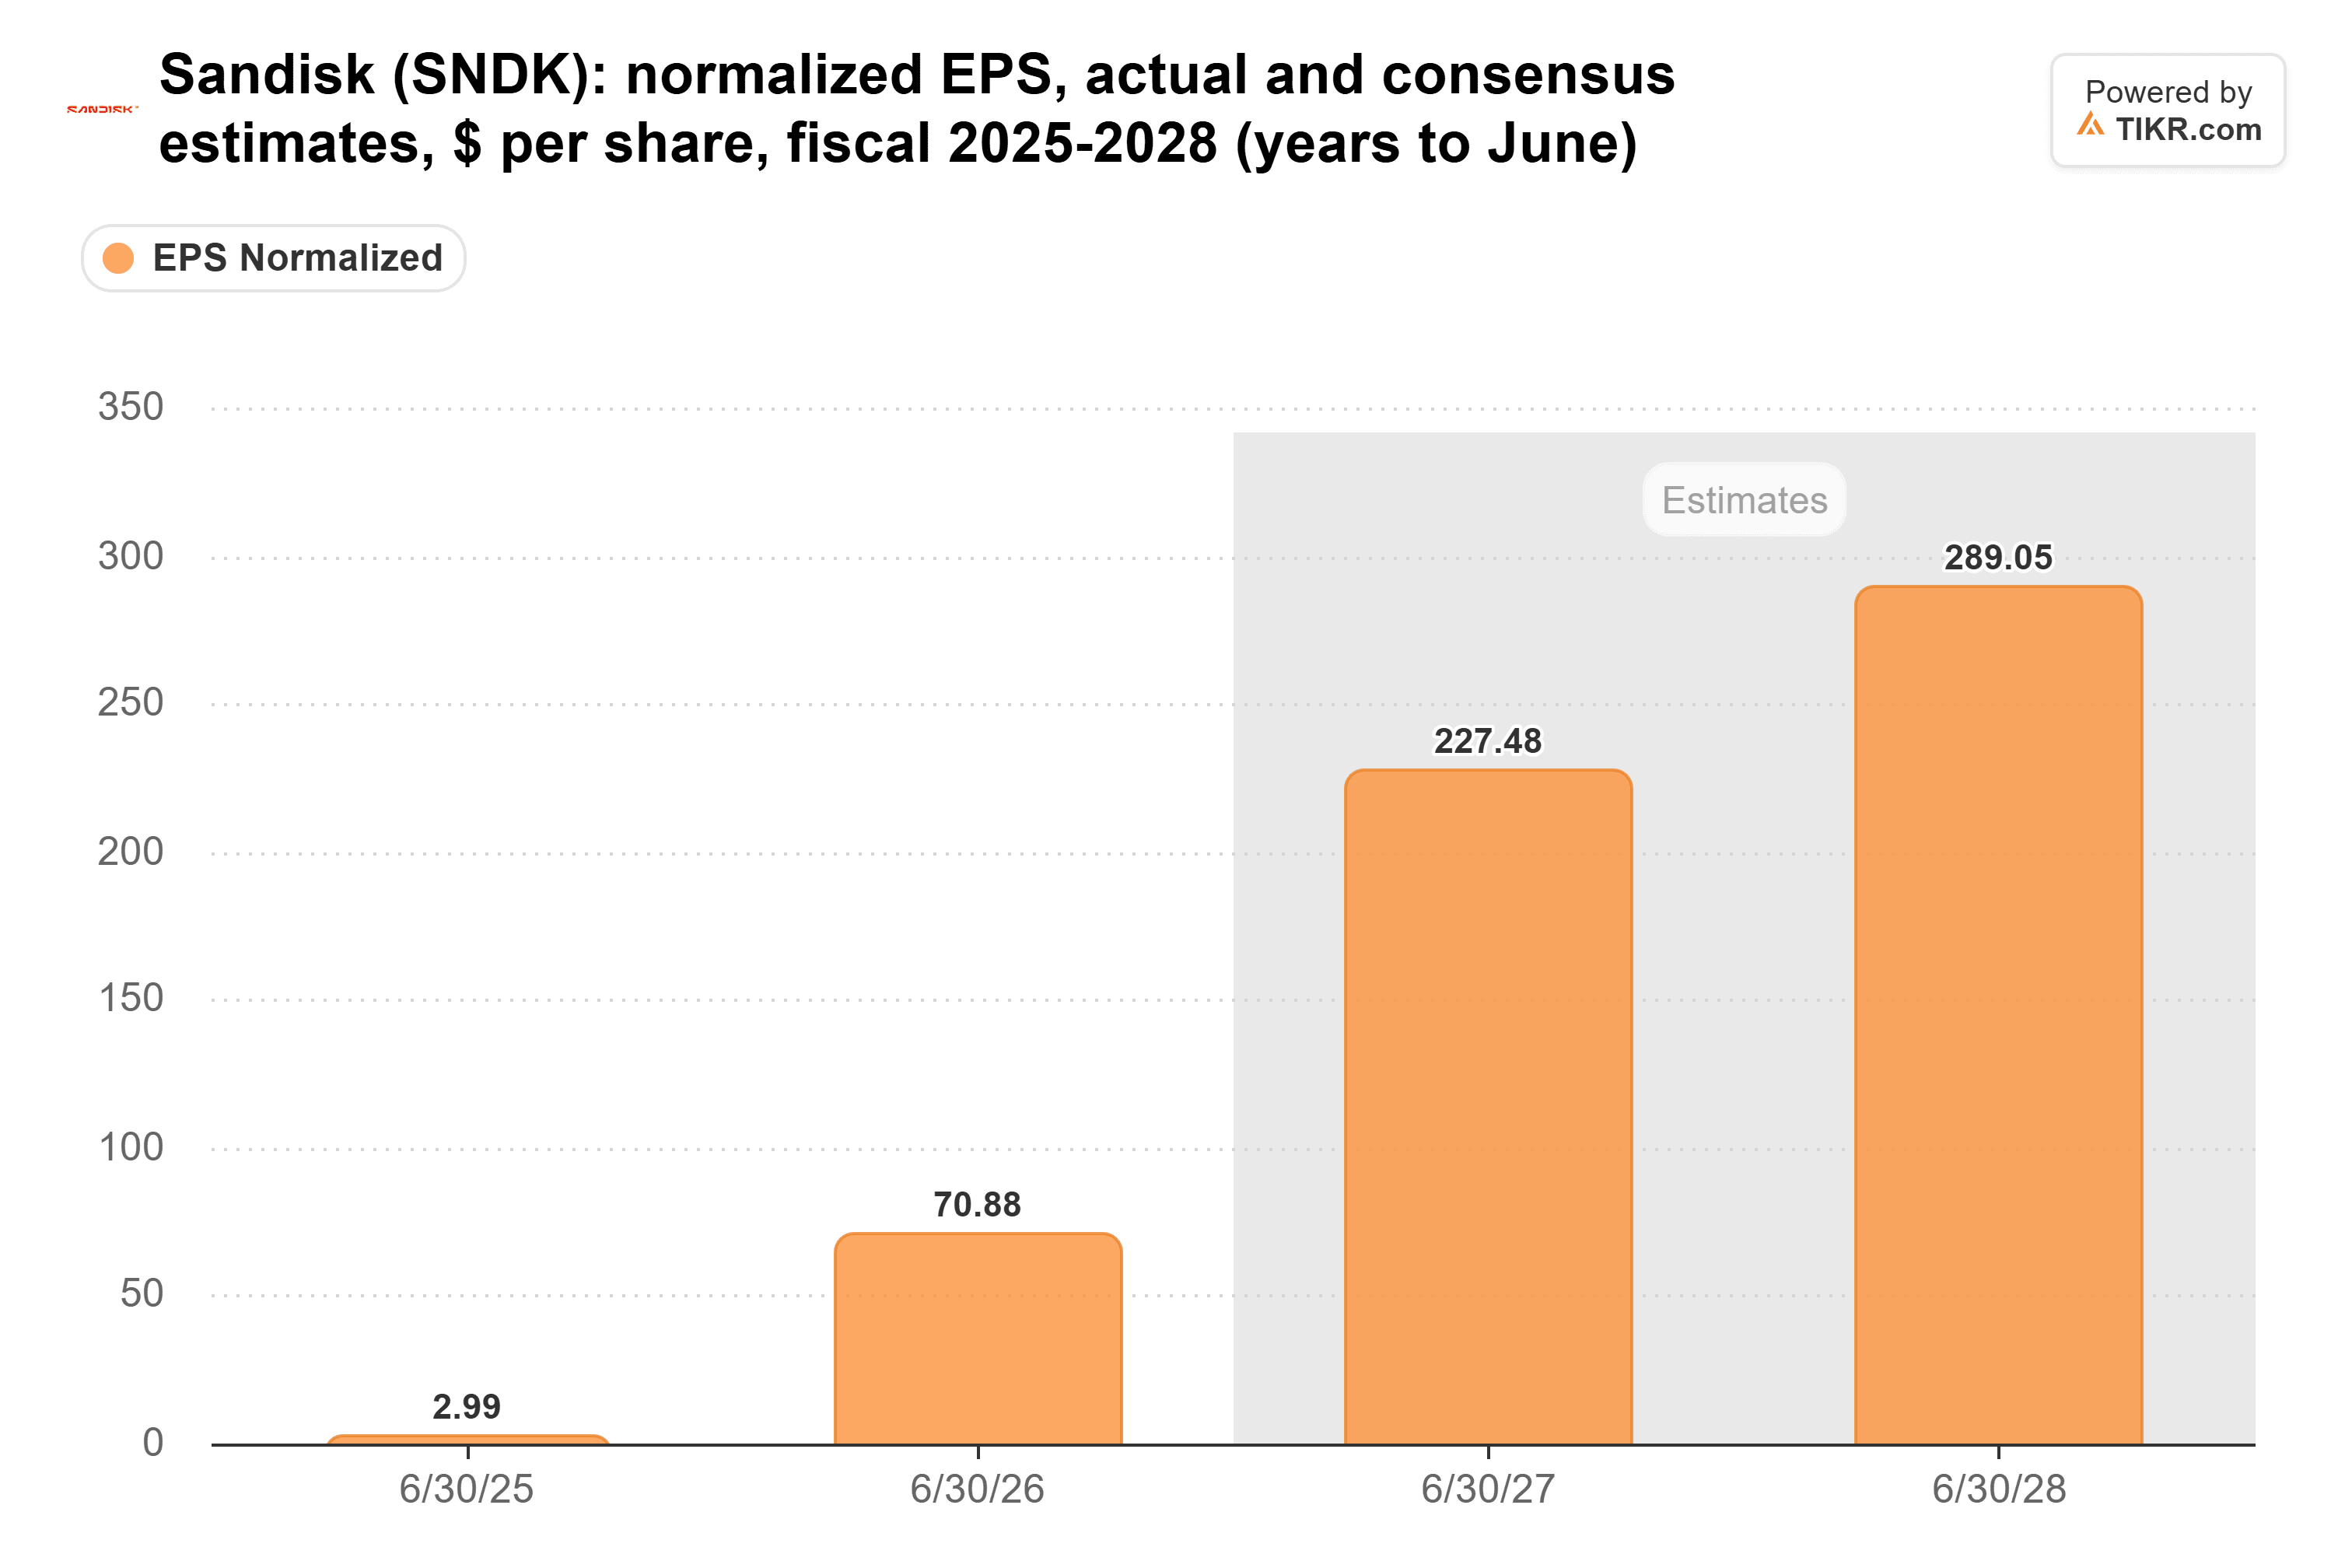
Und Analysten erwarten immer noch, dass der Gewinn in diesem Fiskaljahr mehr als das Dreifache steigt, auf 227,48 $ je Aktie für das Jahr bis Juni 2027, gegenüber 70,88 $:
Dennoch wird die Aktie mit dem 3,8-fachen der zukünftigen Gewinne gehandelt, gegenüber einem Durchschnitt von 10x im vergangenen Jahr:
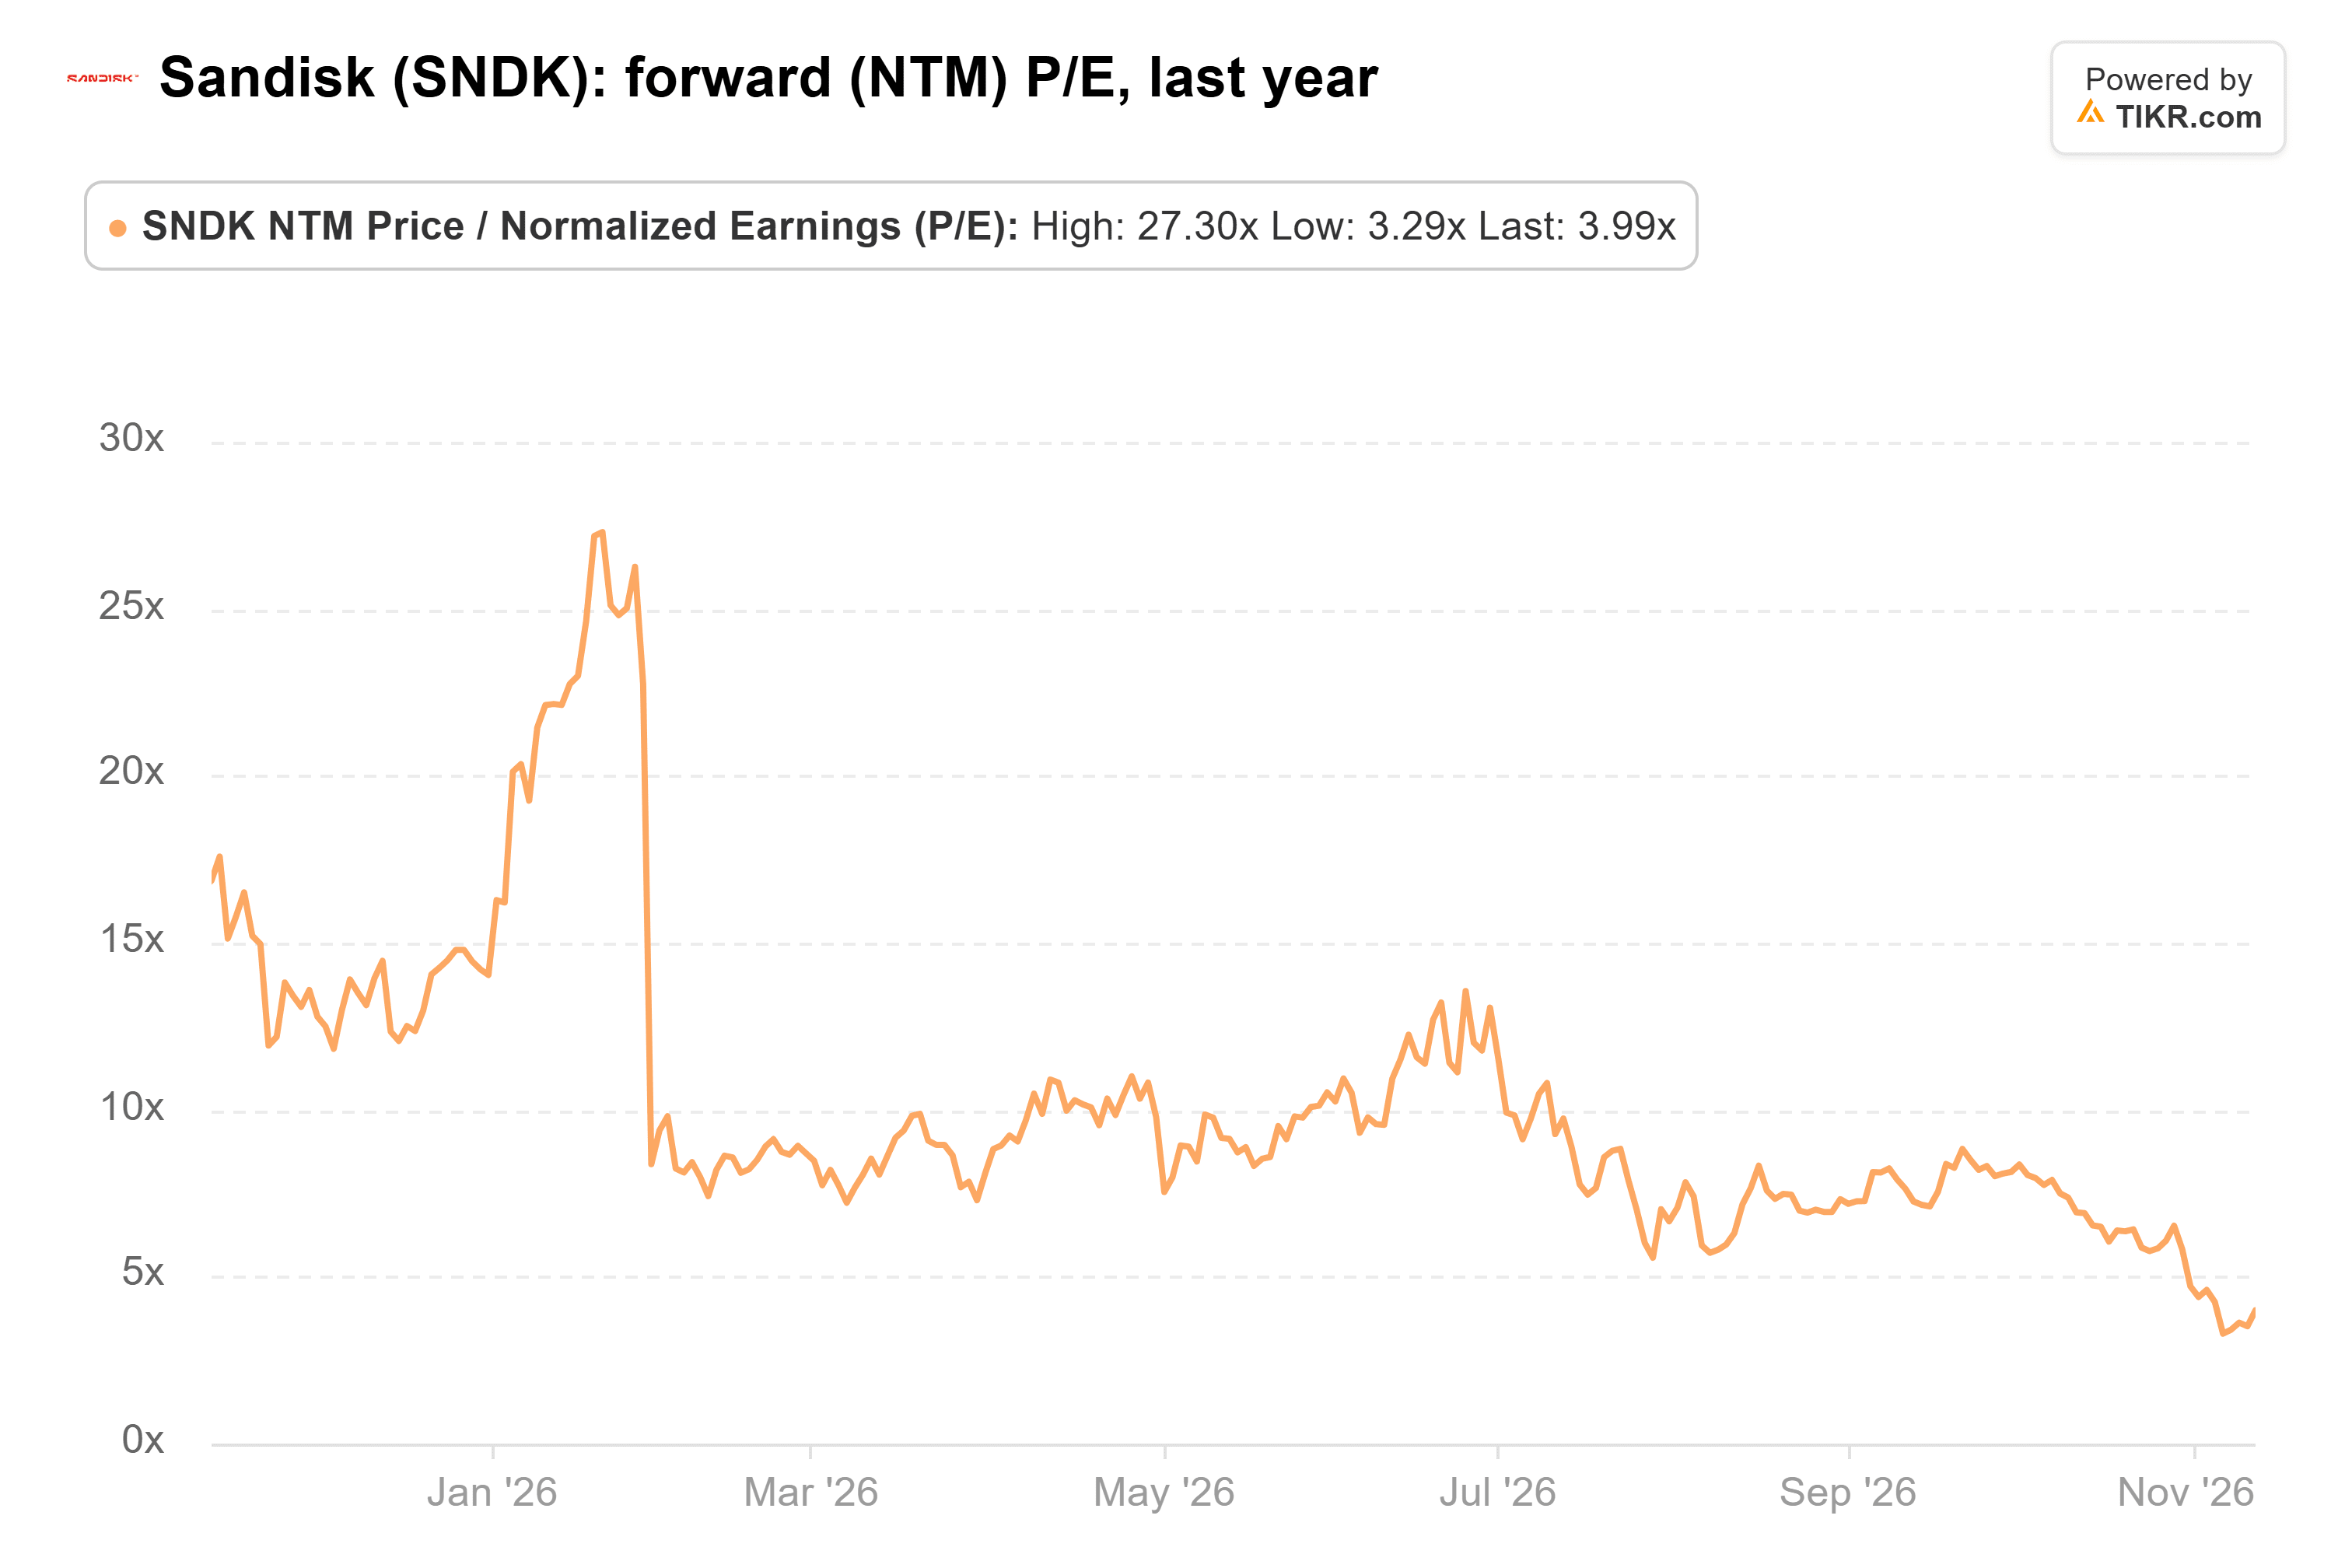
Bei 2.500 $ würde Sandisk mit dem 10-fachen der etwa 245 $ je Aktie gehandelt, die Analysten für die nächsten zwölf Monate erwarten, genau bei diesem Durchschnitt. Beim 3,8-fachen wetten Investoren darauf, dass diese Gewinne sinken, und die drei Analysten, die das Fiskaljahr 2030 schätzen, sehen die Gewinne gegenüber dem Fiskaljahr 2029 etwa halbiert.
Evercore hat in dieser Debatte die besseren Argumente
Evercores Argumentation stützt sich auf die Verträge, und sie sind jung. Die ersten wurden Anfang dieses Jahres unterzeichnet, und Sandisk erwartet, dass nur etwa ein Fünftel seines Auftragsbestands von 88,9 Mrd. $ in den nächsten 12 Monaten in Umsatz umgewandelt wird.
Trotzdem scheint Daryanani mit diesem Punkt recht zu haben. Die Rückkehr zu einem durchschnittlichen KGV auf Basis der heutigen Schätzungen ist eine bescheidene Forderung, und Investoren, die das 3,8-fache zahlen, geben den Verträgen fast keine Anerkennung. Der nächste Test ist der Bericht für das zweite Fiskalquartal, der für Ende Januar erwartet wird: der Ausblick für das März-Quartal, normalerweise Sandisks schwächstes, und ob dieser Auftragsbestand wächst.
Was ist die Sandisk-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Sandisk wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!



