Die wichtigsten Punkte
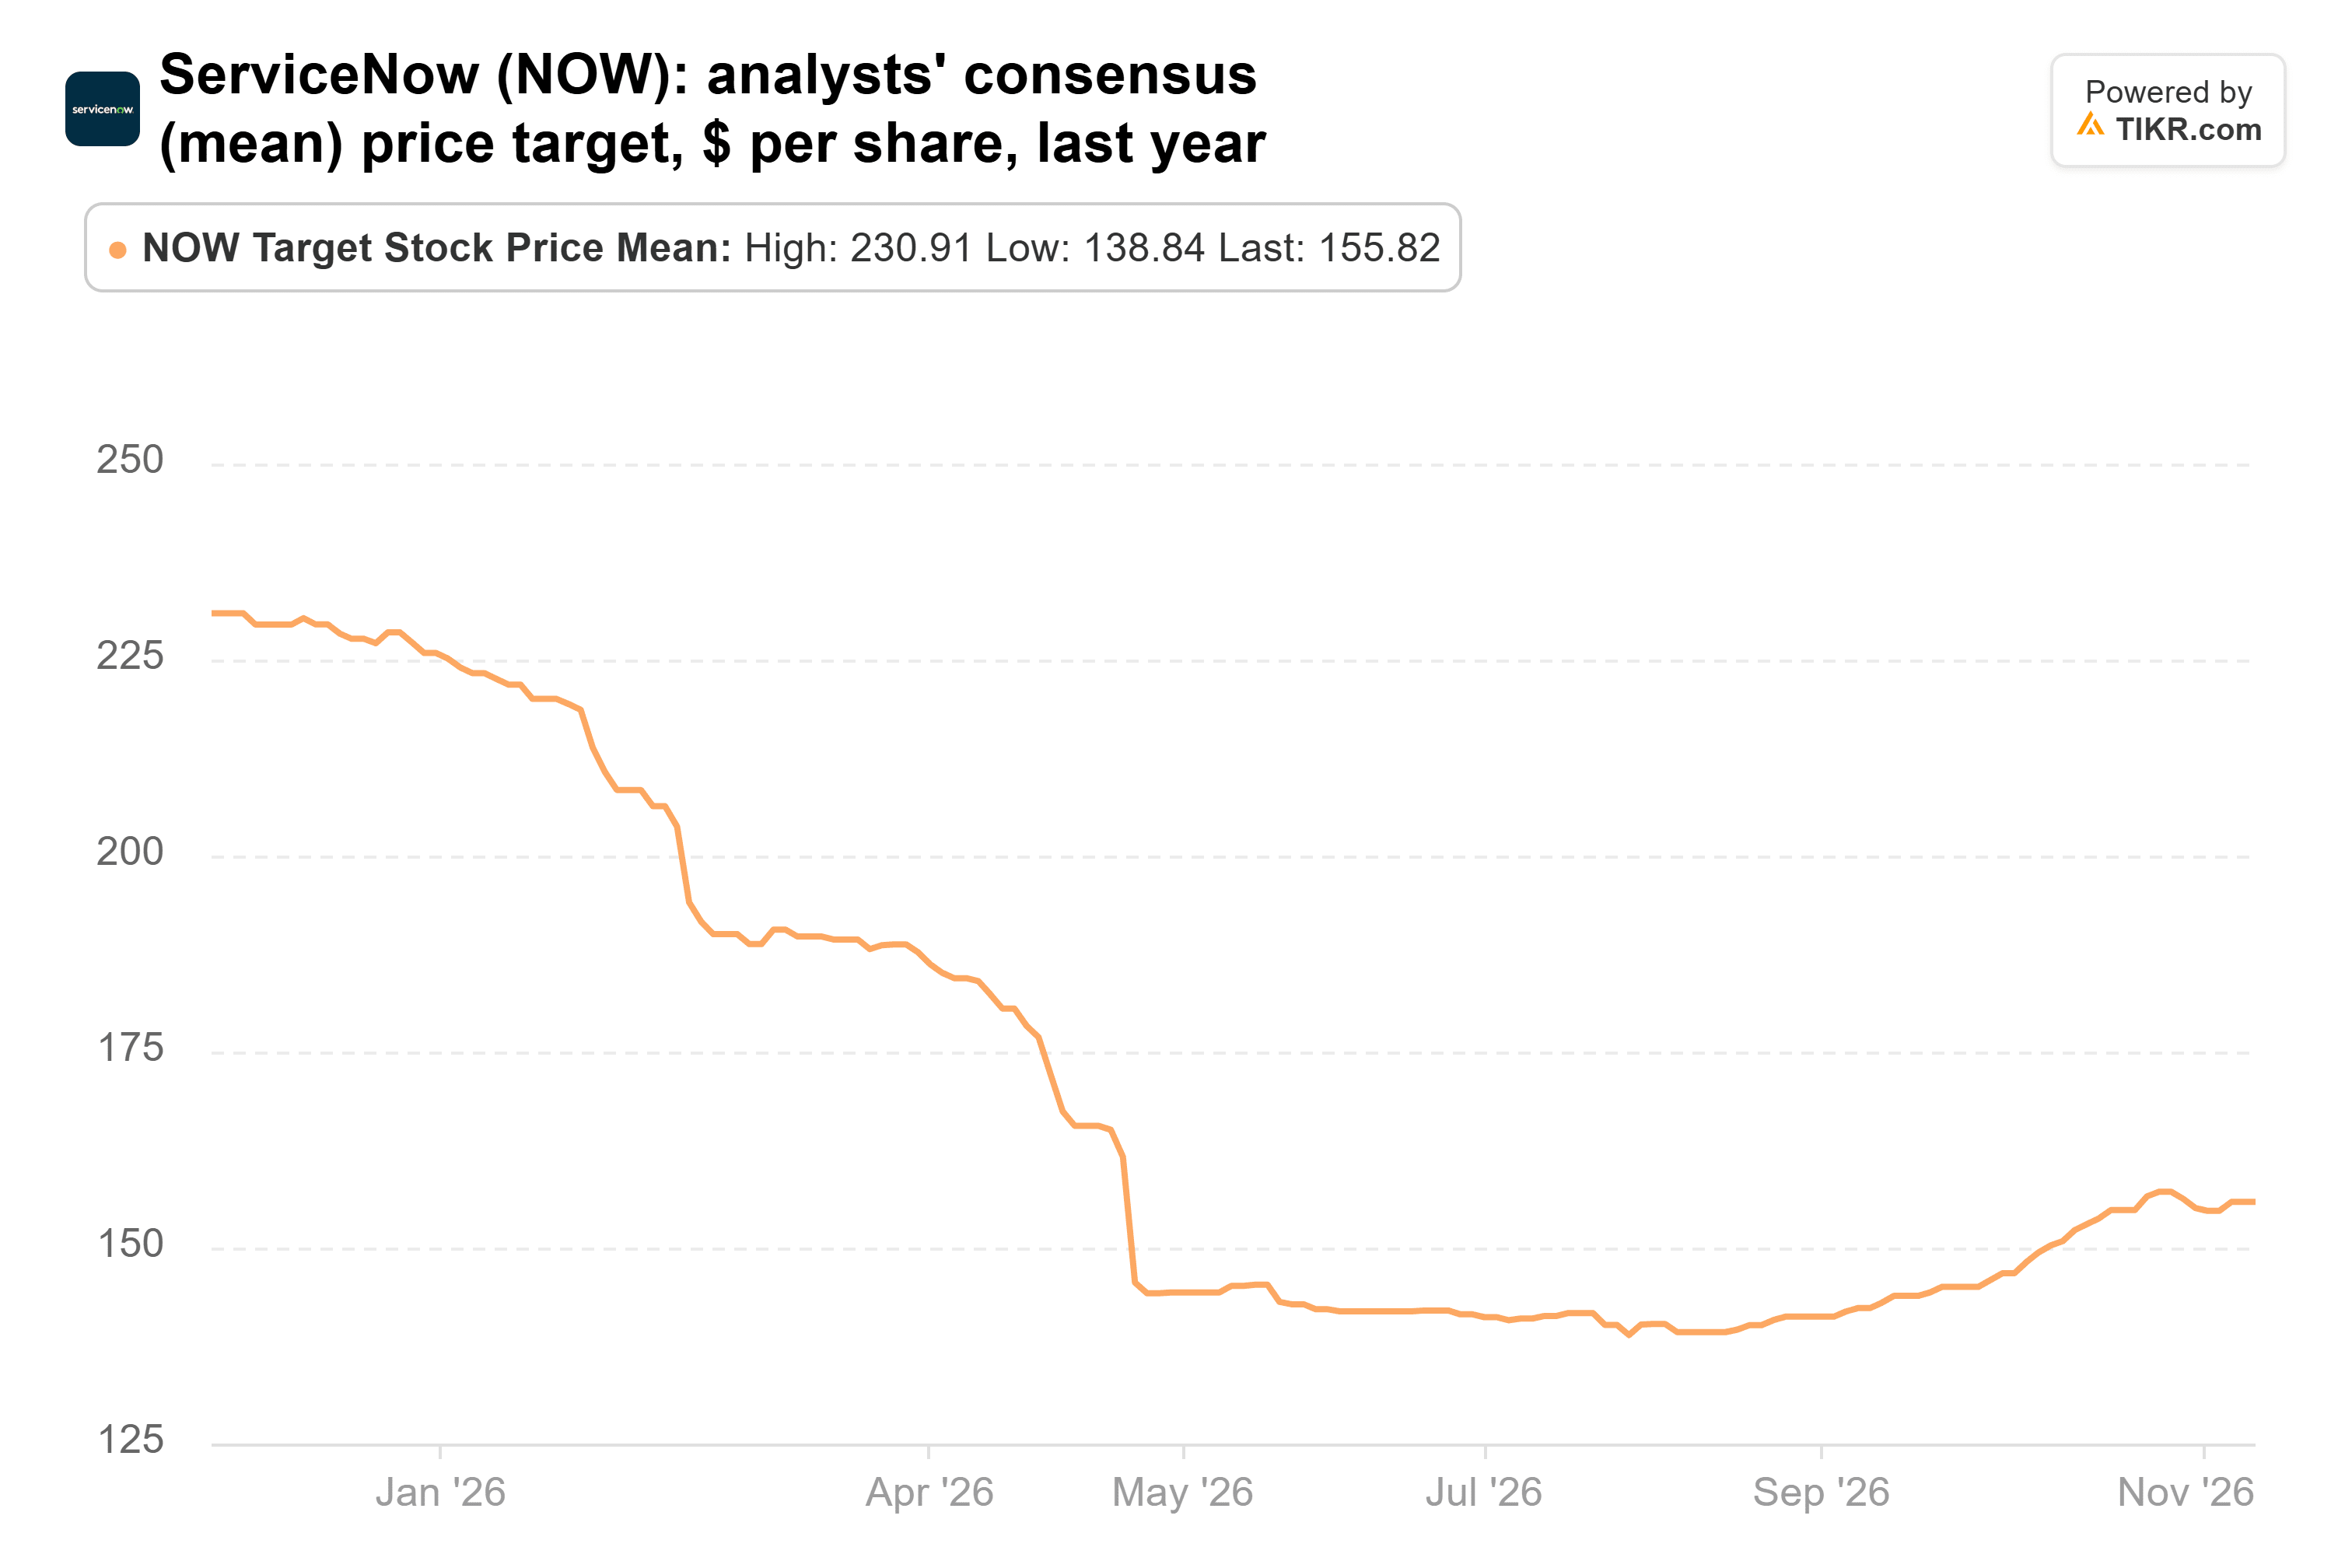
- Die ServiceNow-Aktie liegt 42 % unter ihrem Höchststand vom letzten Dezember, und der durchschnittliche Kursziel von Wall Street ist im vergangenen Jahr von 231 $ auf 156 $ gefallen.
- Piper Sandler behielt am 11. November seine Overweight-Einstufung und sein Kursziel von 175 $ bei. Das liegt 74 % über dem Schlusskurs vom 12. November, und Pipers Argumentation stützt sich auf Sicherheit und neue Preismodelle.
- Bei 175 $ würde ServiceNow mit etwa dem 39-fachen der erwarteten Gewinne gehandelt, nahe dem KGV, das es Ende 2025 hatte. In der Zwischenzeit haben Analysten ihre Schätzungen für 2026 und 2027 im letzten Monat gesenkt.
- Eine Erholung in Richtung des Wall-Street-Ziels von 156 $ erscheint wahrscheinlicher als Pipers 175 $, und die erste Prognose für 2027 Ende Januar ist der nächste Test.
ServiceNow (NOW) liegt 42 % unter seinem Dezember-Hoch, und Analysten haben ihr durchschnittliches Kursziel im letzten Jahr um ein Drittel gesenkt. Piper Sandler sieht immer noch 175 $.
Wall Street glaubte der Prognose zum Auftragsbestand nicht
Der Abwärtstrend begann Mitte Dezember und vertiefte sich in diesem Jahr, als Anleger befürchteten, dass KI-Agenten die menschlichen Nutzer ersetzen würden, für die ServiceNow Gebühren erhebt. Die Aktie erreichte im April einen Tiefststand von 83 $. Sie hatte einen Großteil davon bis zum 28. Oktober wieder aufgeholt, als die Abonnement-Umsätze im dritten Quartal um 21 % auf 3,99 Mrd. $ stiegen und das Management sein Ziel für den KI-Vertragswert auf 1,7 Mrd. $ anhob.
Das Management prognostizierte jedoch auch ein Wachstum der cRPO (Current Remaining Performance Obligations, also der vertraglich vereinbarten Umsätze für die nächsten 12 Monate) im vierten Quartal von 18,5 % bei konstanter Währung, nach 21 % im dritten Quartal. Die Aktie fiel am 29. Oktober um 27 %, ihr schlechtestes Tagesergebnis aller Zeiten. Präsidentin und CFO Gina Mastantuono machte frühere Vertragsverlängerungen verantwortlich, die in das dritte Quartal vorgezogen wurden, und fügte hinzu, dass "cRPO eine sehr nuancierte Rechnungslegungskennzahl ist und nicht unbedingt die gesamte Dynamik im Geschäft erfasst."
Piper ist nicht abgerückt
Analyst Billy Fitzsimmons erhöhte Pipers Kursziel am 16. Oktober von 140 $ auf 175 $, als die Aktie bei etwa 149 $ stand. Er behielt es nach dem Bericht und erneut am 11. November mit einer Overweight-Einstufung bei, und es liegt nun 74 % über dem Schlusskurs vom 12. November. Pipers Argumentation stützt sich auf Sicherheit, ein Geschäft, das bereits im zweiten Quartal einen jährlichen Vertragswert von über 1 Mrd. $ erreichte, und neue Preismodelle, die den Vertragswert pro Nutzer im Durchschnitt um 20 % bis 30 % erhöhen.
TIKR verfolgt 49 Analysten zu ServiceNow. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für ServiceNow zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für ServiceNow ansehen
175 $ würden ServiceNow auf sein KGV von 2025 zurückbringen
Das durchschnittliche Kursziel von Wall Street fiel von 231 $ vor einem Jahr auf ein Tief von 139 $ im Juli. Es liegt jetzt wieder bei 156 $, 55 % über dem Schlusskurs vom 12. November:
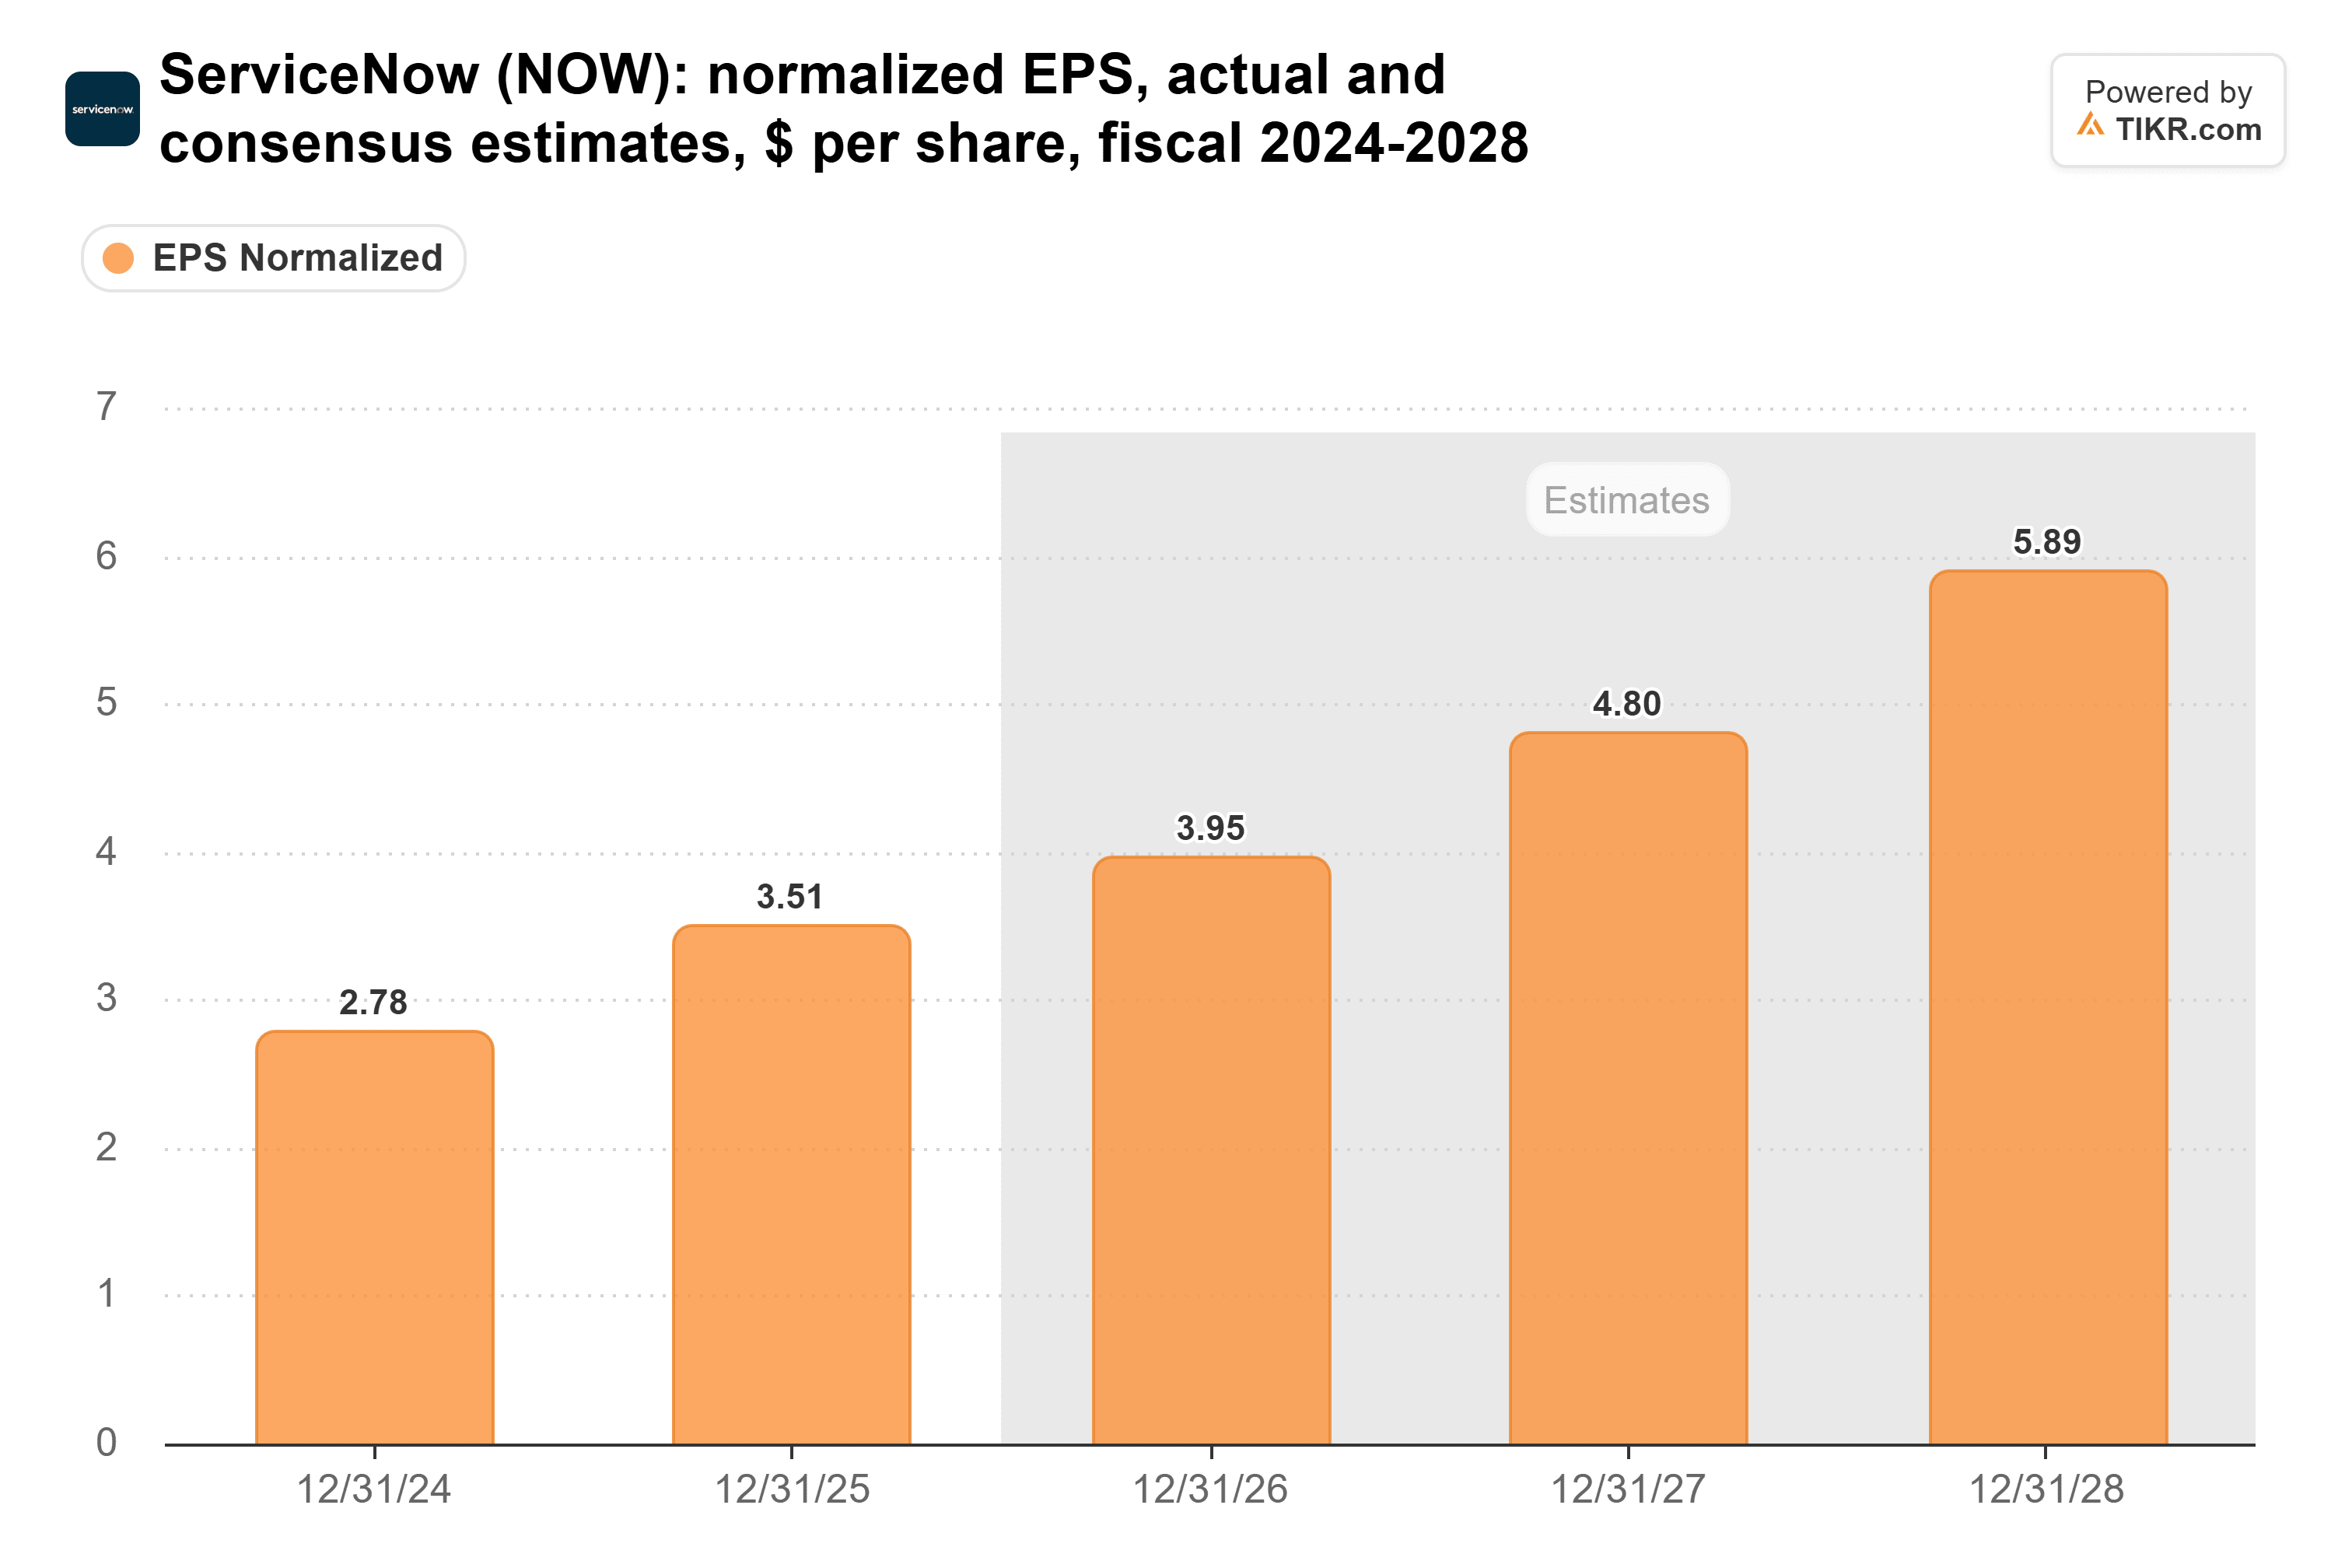
Analysten erwarten immer noch, dass der normalisierte EPS von 3,51 $ im Jahr 2025 auf 3,95 $ in diesem Jahr und 4,80 $ im Jahr 2027 steigen wird. Vor einem Monat lagen diese beiden Schätzungen jedoch noch bei 4,07 $ und 5,01 $:
Bei 175 $ würde ServiceNow mit etwa dem 39-fachen der 4,54 $ pro Aktie gehandelt, die Analysten für die nächsten zwölf Monate erwarten. Das liegt unter seinem Fünfjahresdurchschnitt von 52x, aber dieser Durchschnitt beinhaltet 2021, als das KGV über 102x lag. Die Aktie wurde zum Schlusskurs vom 12. November mit etwa dem 22-fachen gehandelt und beendete 2025 bei etwa dem 40-fachen:
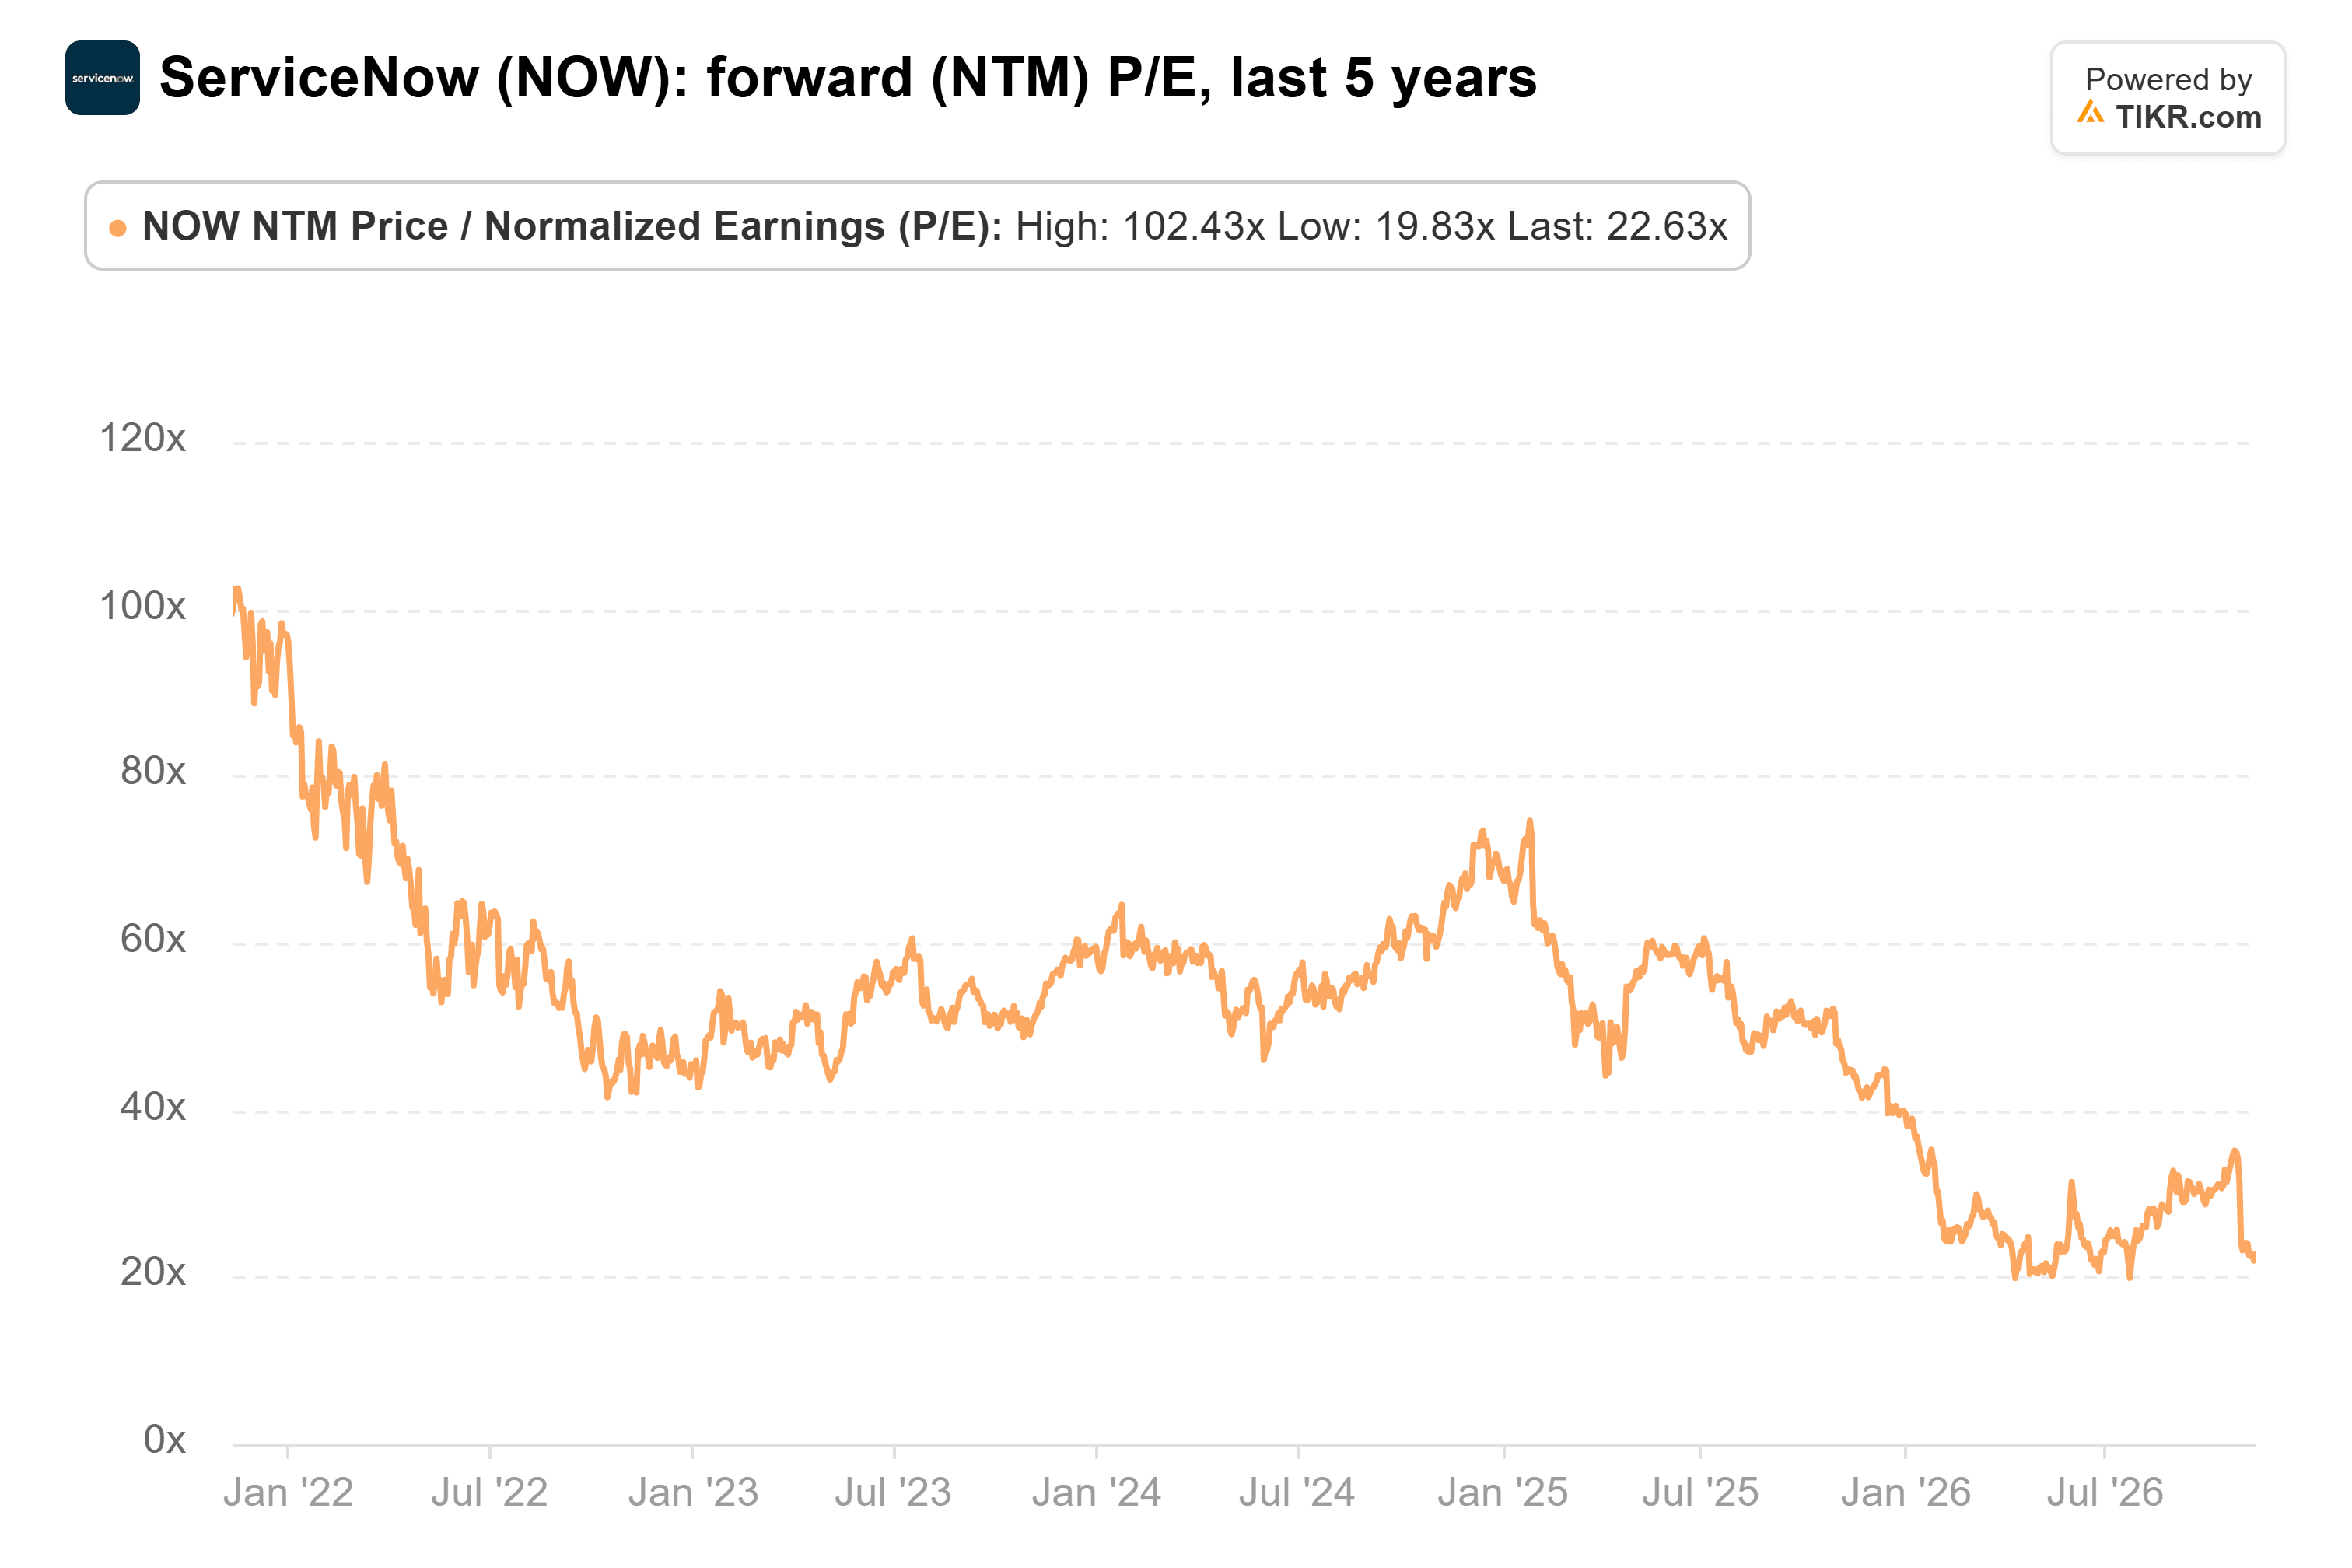
Direkt nach dem Bericht entsprachen 175 $ etwa dem 37-fachen. Die seitdem erfolgten Schätzungsreduzierungen haben dies erhöht.
Das Wall-Street-Ziel von 156 $ ist der wahrscheinlichere Ausgang
Das Risiko hat sich das ganze Jahr über nicht geändert: ServiceNow berechnet größtenteils Gebühren pro Nutzer, und seine eigenen KI-Agenten sind darauf ausgelegt, die Arbeit dieser Nutzer zu erledigen.
Eine Erholung erscheint vernünftig, da das KGV nahe dem unteren Ende seiner Fünfjahresspanne liegt und die Gewinne 2027 voraussichtlich um etwa 22 % wachsen werden. Um jedoch 175 $ zu erreichen, muss ServiceNow sein KGV vom Ende 2025 zurückgewinnen, während Analysten ihre Zahlen immer noch kürzen, und das erscheint innerhalb eines Jahres unwahrscheinlich. Selbst die 156 $ von Wall Street entsprechen etwa dem 34-fachen, also müssen die Kürzungen zuerst aufhören.
Der Bericht für das vierte Quartal Ende Januar bringt den KI-Vertragswert im Vergleich zum Ziel von 1,7 Mrd. $ sowie die erste Prognose für 2027. Ein prognostiziertes Abonnementwachstum von 20 % oder mehr würde 175 $ wieder in Reichweite bringen.
Was ist die ServiceNow-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was ServiceNow wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!