


核心要点
- 10年期美国国债收益率接近5.3%,而麦当劳等传统的防御性股票今年已下跌约四分之一。
- Josh Brown表示,如今希望采取防御策略的投资者应买入苹果、微软和英伟达,数据也支持他的观点。
- 自2021财年以来,苹果每年产生的自由现金流均超过900亿美元;英伟达的远期市盈率为19.8倍,远低于其30.5倍的三年平均水平。
- 主要风险在于集中度:这三家公司占标普500指数权重的21%以上,且都依赖于同一个AI支出周期。
周一,10年期美国国债收益率徘徊在5.30%左右,此前曾攀升至2002年以来的最高水平。
这对于投资者通常在感到紧张时寻求避风港的股票来说是个坏消息。
那么,紧张的资金现在该流向何处?在周二播出的The Compound and Friends节目中,Ritholtz财富管理公司CEO Josh Brown回答了自己的问题:
“在2026年的现代市场中,那些希望采取防御策略的人正在做什么?我认为他们正在买入苹果、微软和英伟达。”
这意味着将总市值达14.6万亿美元的苹果 (AAPL)、微软 (MSFT)和英伟达 (NVDA)作为防御性资产买入。Fundstrat的Tom Lee周一在X上更进一步表示:“现在,七巨头是价值储存手段。”
这听起来有些反常,直到你看到那些旧的防御性股票发生了什么。
收益率打破了旧的策略
防御性过去意味着拥有稳定股息的大型消费类公司。但5.3%的国债收益率改变了这个等式。
正如Jim Cramer在10月1日的Mad Money节目中所说:“在10年期国债提供5.24%无风险收益率的情况下,麦当劳3.3%的非无风险股息收益率吸引力就大大降低了。”
麦当劳 (MCD)今年下跌了约24%。周一,其股价跌破230美元,为四年多来首次。
经典的消费必需品公司可口可乐 (KO)的问题则存在了更长时间。正如Egerton Capital联合创始人John Armitage在In Good Company节目中对Nicolai Tangen所说:“可口可乐是一家伟大的公司,而且没有替代品。但事实是,它可能在过去25年里表现不及市场。”
而且,可口可乐2.46%的股息收益率还不到目前10年期国债收益率的一半。
稳定的现金流与合理的价格
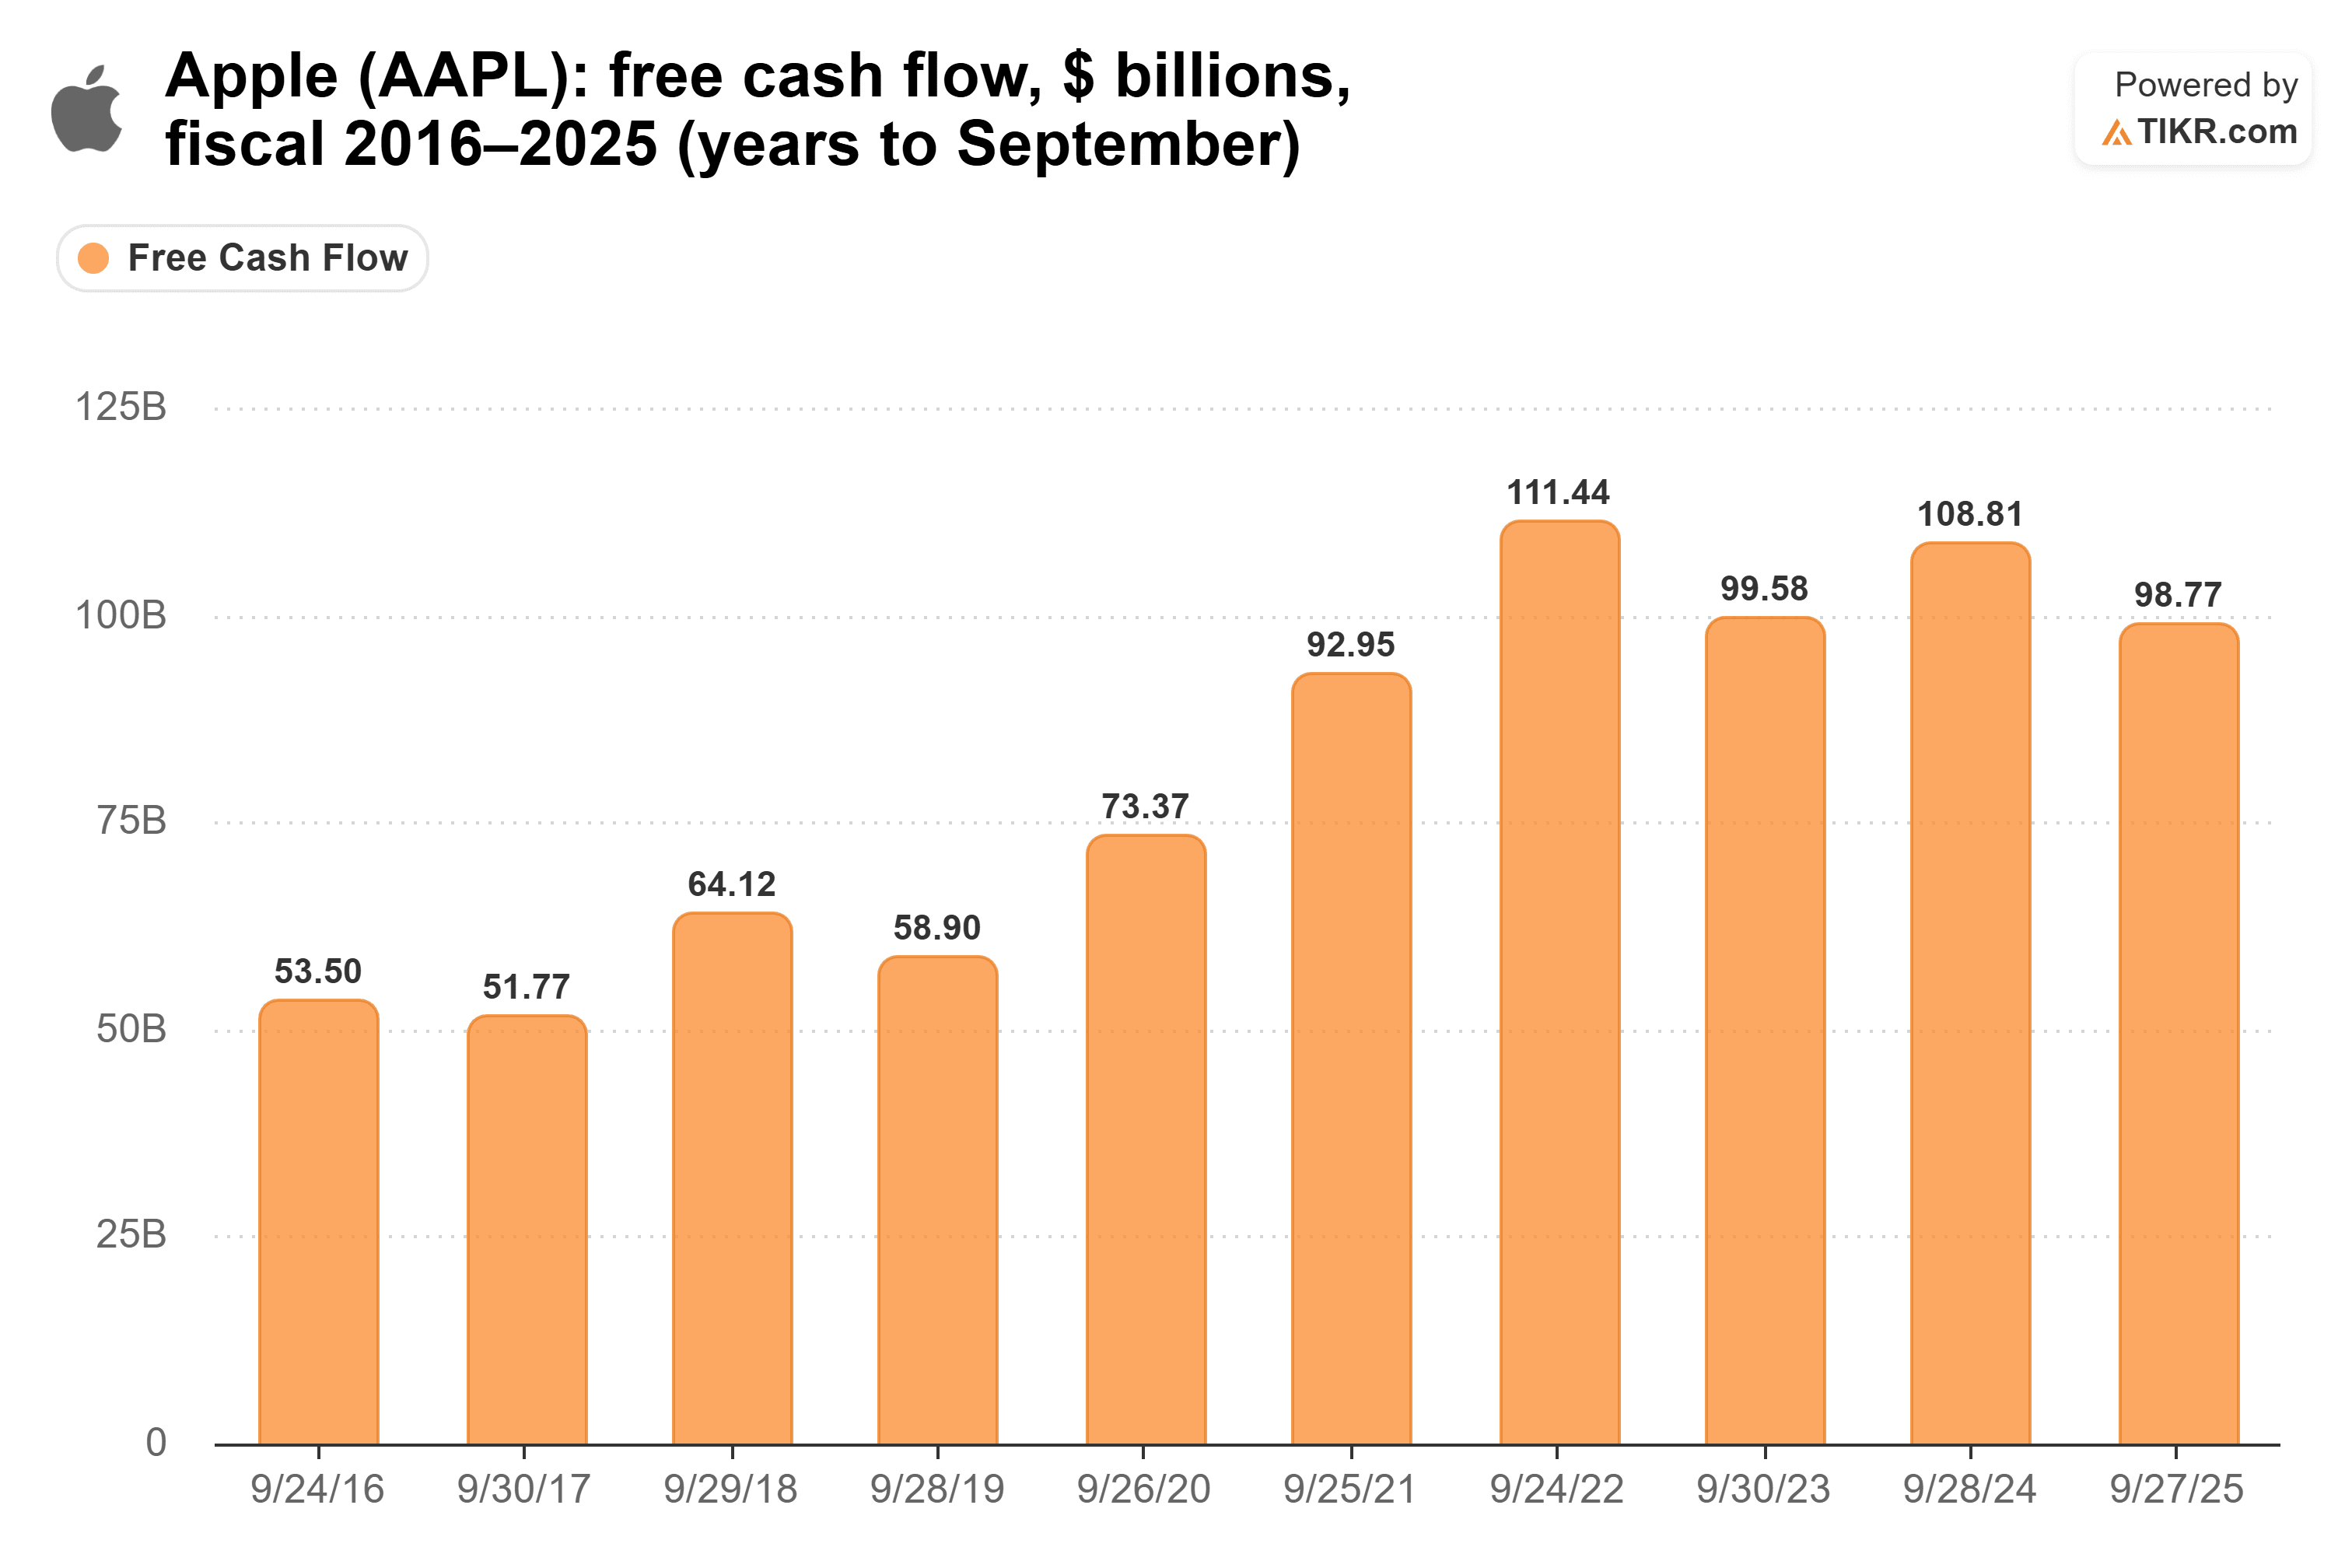
关键在于:防御性股票应该无论经济状况如何都能持续产生盈利,而苹果做到了这一点。其自由现金流在过去十年几乎翻倍,从2016财年的535亿美元增长到2025财年的988亿美元,并且自2021财年以来每年都超过900亿美元……
微软的收入同样可靠。在其第四财季,Azure年收入突破1000亿美元,商业签约积压订单增长84%至6780亿美元。这意味着大量收入已锁定在合同中。投资者也并未为此支付峰值价格:微软的远期市盈率为26.8倍,低于其29.5倍的五年平均水平,也远低于2024年7月达到的37.0倍峰值……
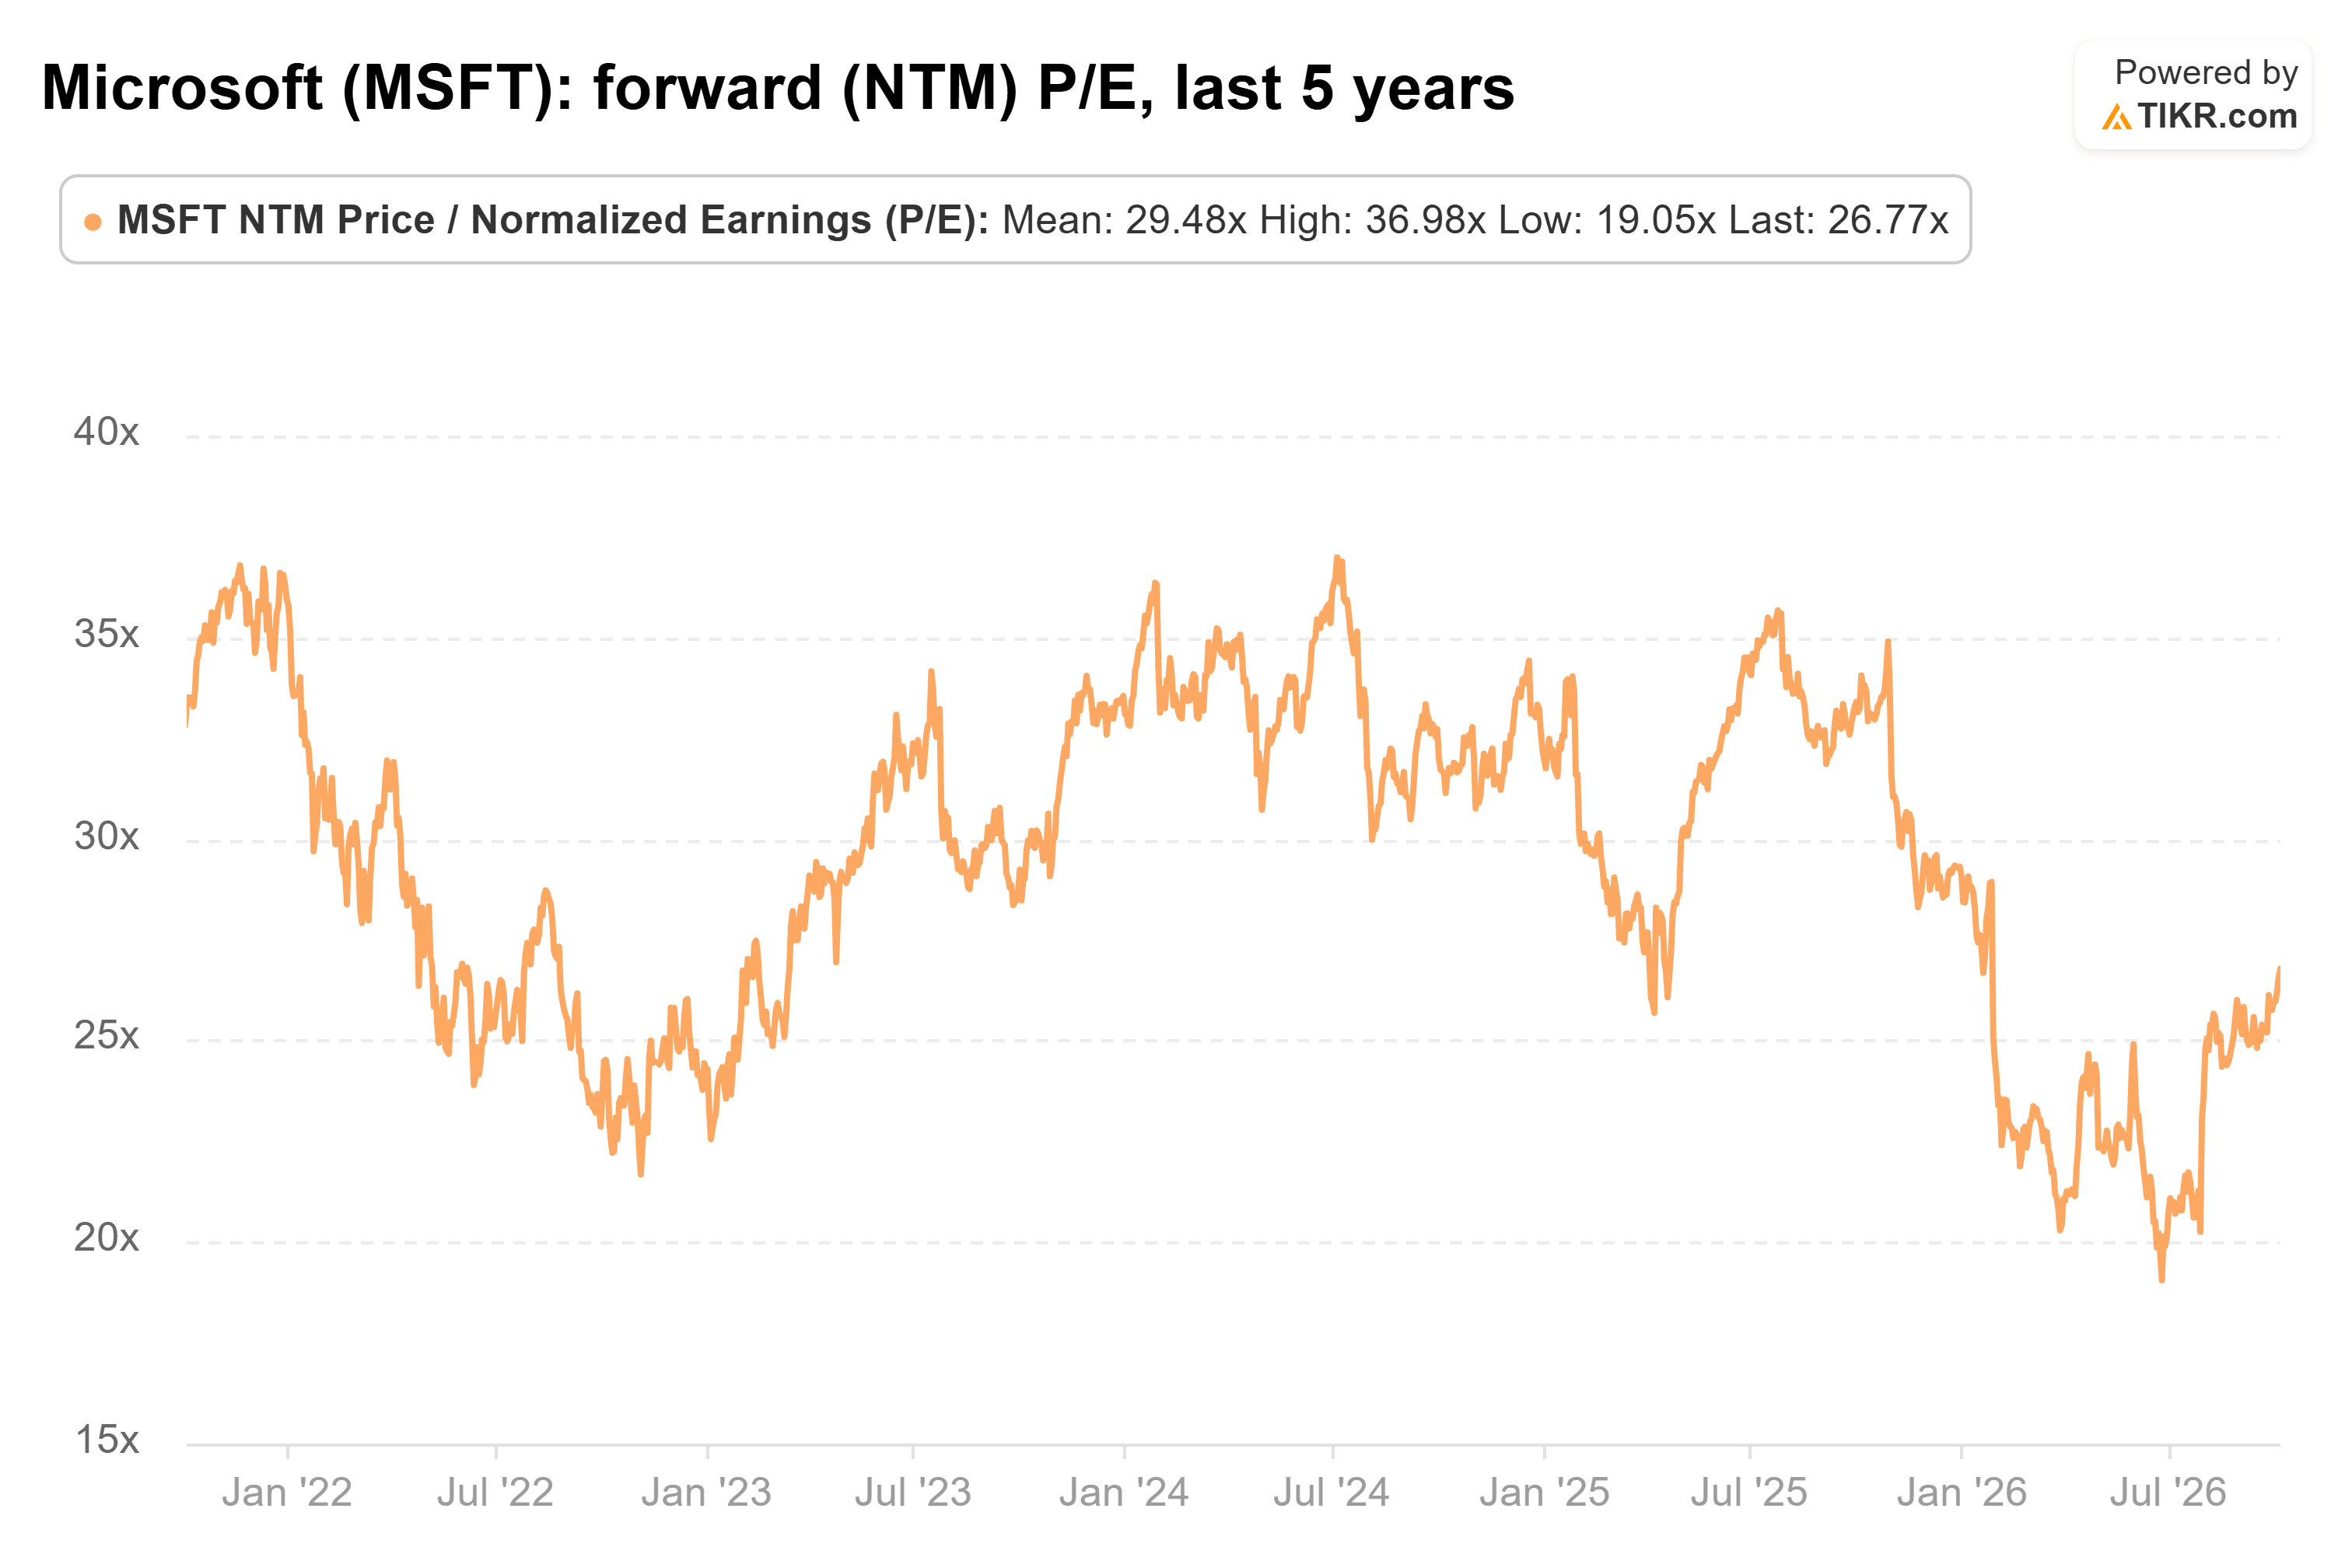
(它在6月份曾低至19.1倍,所以部分估值重估已经发生。)
英伟达是Brown名单上最令人惊讶的名字,而且它比微软更便宜。其第二财季收入增长106%至962亿美元,并指引第三财季收入为1080亿美元。即便如此,其远期市盈率仅为19.8倍,而其三年平均水平为30.5倍,2024年6月峰值曾达46.7倍……
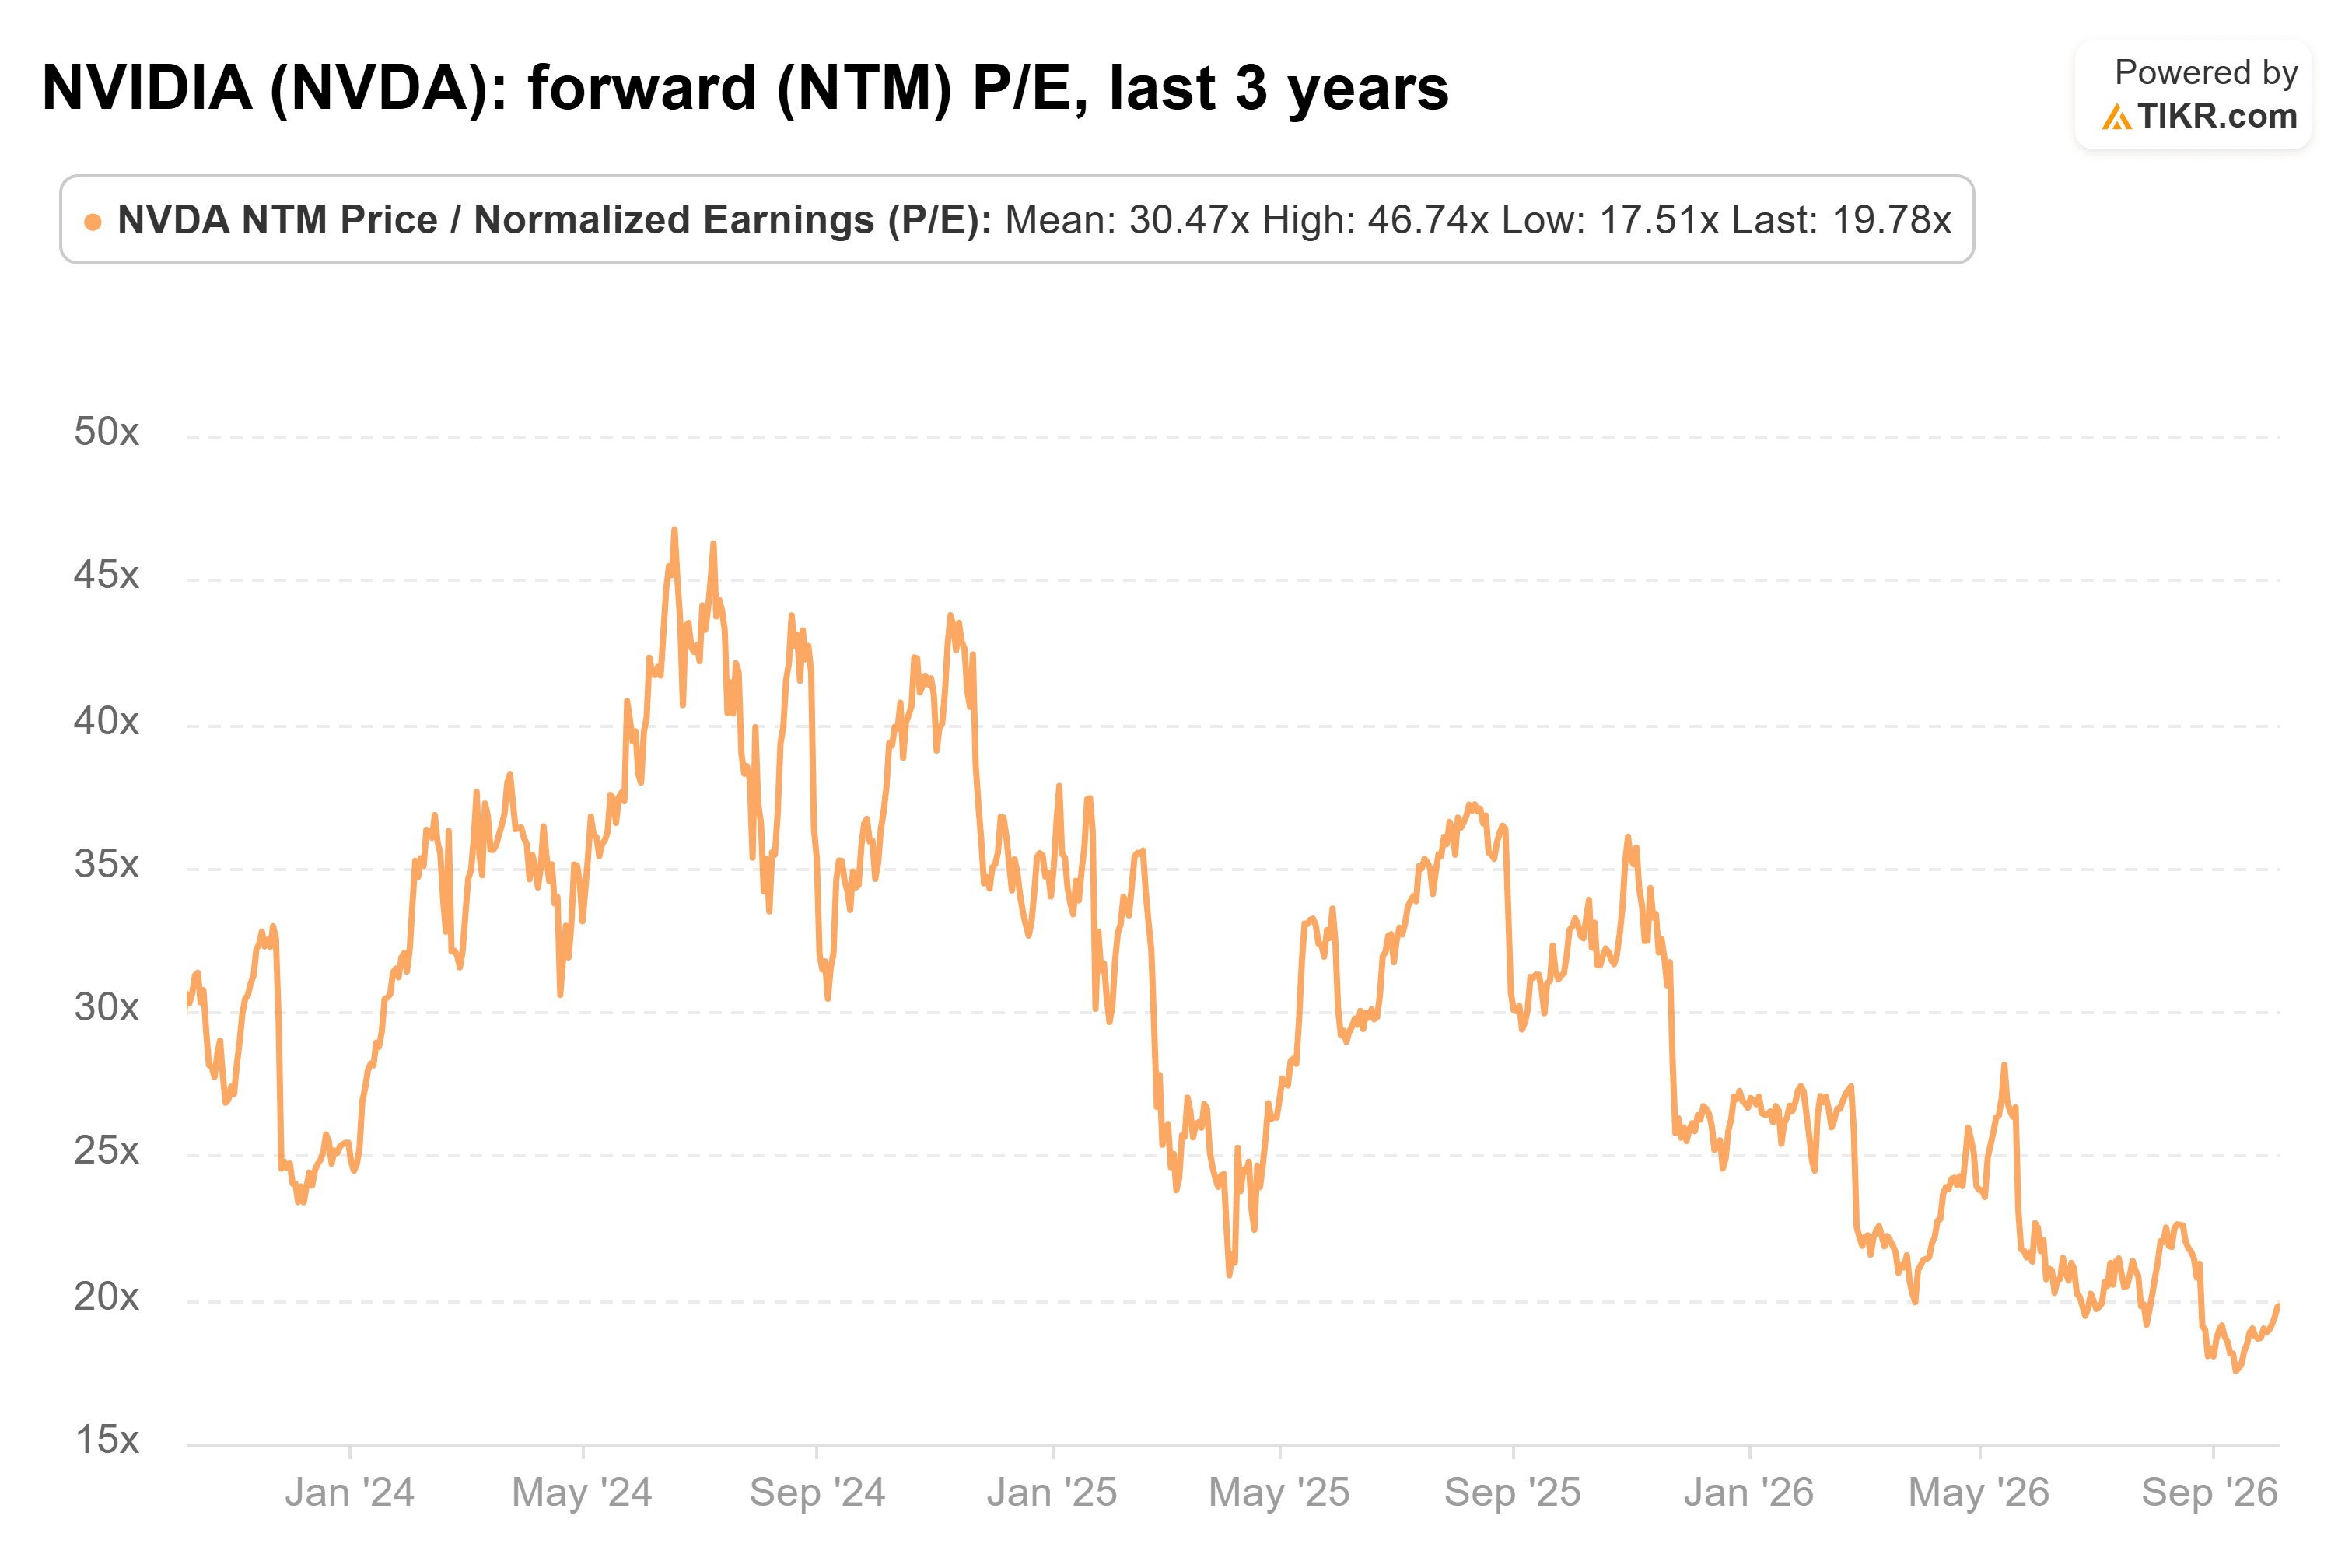
该股目前处于历史高位,这意味着盈利增长速度甚至超过了股价。
英伟达也在用其现金支持这一估值。上个月,它宣布了一项新的1500亿美元股票回购计划,使其总授权回购金额达到2350亿美元。Brown总结了该公司对卖家的态度:“你想以21倍的市盈率卖出我的股票?”英伟达的答案是自己买回这些股票。
这难道不是集中度风险吗?
防御性股票应该在市场下跌时保持坚挺。根据Creative Planning的数据,这三家公司目前占标普500指数权重的21%以上,超过了任何三只股票曾经持有的份额,打破了20世纪80年代中期13.4%的纪录。TIKR也报道过摩根士丹利的警告,即五大巨头正在支撑该指数。
如果AI交易逻辑破裂,它们将跌得最惨。英伟达2.22的五年贝塔值大约是可口可乐0.32的七倍。Brown节目中的一位嘉宾立即反驳道:“七巨头,它们不是防御性的。别说了。”
这个观点很中肯。但是,贝塔值为0.45的麦当劳今年仍然下跌了约四分之一。在5.3%的国债收益率可供选择的情况下,有效的防御是那些能够持续产生盈利的公司。英伟达55.6%、微软40.3%和苹果26.9%的净利润率表明,这三家公司拥有这样的盈利能力。
这三家公司确实都依赖于同一个AI支出周期。英伟达销售硬件,微软已指引2027财年资本支出接近1750亿美元,而苹果则争夺相同的内存。苹果管理层曾将内存价格称为其硬件成本的“百年一遇的洪水”。
那么,你应该用这三只股票进行防御吗?
我认为Brown是对的。如果你想在2026年采取防御策略,苹果、微软和英伟达比那些持续受到高利率冲击的消费类公司更有意义。它们的现金流更稳定,而且微软和英伟达的估值都低于其自身的平均倍数。
当然,如果AI支出放缓,这三只股票将同步下跌,因此请关注英伟达下一份财报与其1080亿美元的指引相比表现如何。
那么,英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有文中提及的任何股票头寸。感谢阅读,祝您投资愉快!


