


核心要点
- 追踪员工AI使用情况的Larridin公司创始人Russ Fradin表示,在已部署Microsoft Copilot的普通公司中,十分之六到七的员工对其使用"基本为零"。
- 微软公布的3000万付费Copilot席位统计的是已售出的许可证数量,因此使用率低会对其续订和扩张构成风险。
- 按每月30美元计算,3000万席位在折扣前的年化订阅价值将达到108亿美元。Fradin的评论引发了关于采用率的担忧,但并未证实微软付费用户中有多少处于不活跃状态。
- 微软的远期市盈率已从6月底的19.1倍攀升至26.8倍。本月晚些时候发布的2027财年第一季度财报将是其证明Copilot实际被使用的下一个机会。
微软 (MSFT) 希望投资者记住一个数字:
3000万。
这是其在7月29日发布2026财年第四季度业绩时公布的Microsoft 365 Copilot付费席位数量。在 财报新闻稿中,首席执行官萨提亚·纳德拉称这是"客户对我们推动其AI转型的信心"的体现。吉姆·克莱默在9月30日《疯狂金钱》节目中的版本则更简短:"他们在付费。"
Russ Fradin的公司Larridin追踪员工对AI工具的使用情况。在周一的MTS播客节目中,他表示普通公司已经部署了Microsoft Copilot,但"其员工中十分之六到七的人使用它基本为零。"
Fradin补充说,"这不是对微软的批评",并表示OpenAI和Anthropic的工具情况类似。但微软是那只股票因付费席位数量而被卖出的公司。
付费购买,极少使用
3000万这个数字统计的是售出的许可证,而非实际使用者,并且这些许可证需要续订。
微软 将Copilot定价为每用户每月30美元,需按年承诺。这使得3000万席位按标价计算年收入可达108亿美元(许多客户支付的价格更低)。如果其中60%-70%的席位几乎未被使用,其年化标价价值将在65亿至76亿美元之间。这是一个说明性的场景,并非对不活跃Copilot订阅量的实测估计。
这对于3320亿美元的业务来说只是一小部分。但Copilot是证明公司愿意为他们已经在使用的软件中的AI功能支付额外费用的最清晰证据。Fradin表示,随着大公司的AI账单攀升至数亿美元,"这不再是小小的实验性预算了。"
微软表示,净席位增加量 环比增长了一倍多,因此许多席位尚未面临续订。
华尔街的预期

市场共识预期营收将从2026财年(截至6月)的3320亿美元增长至2027财年的3910亿美元和2028财年的4680亿美元,增长率分别约为18%和20%。
这些预期至少与依赖Azure一样依赖Copilot。但它们确实假设公司会持续增加AI席位,而续订季正是闲置席位被削减的时候。
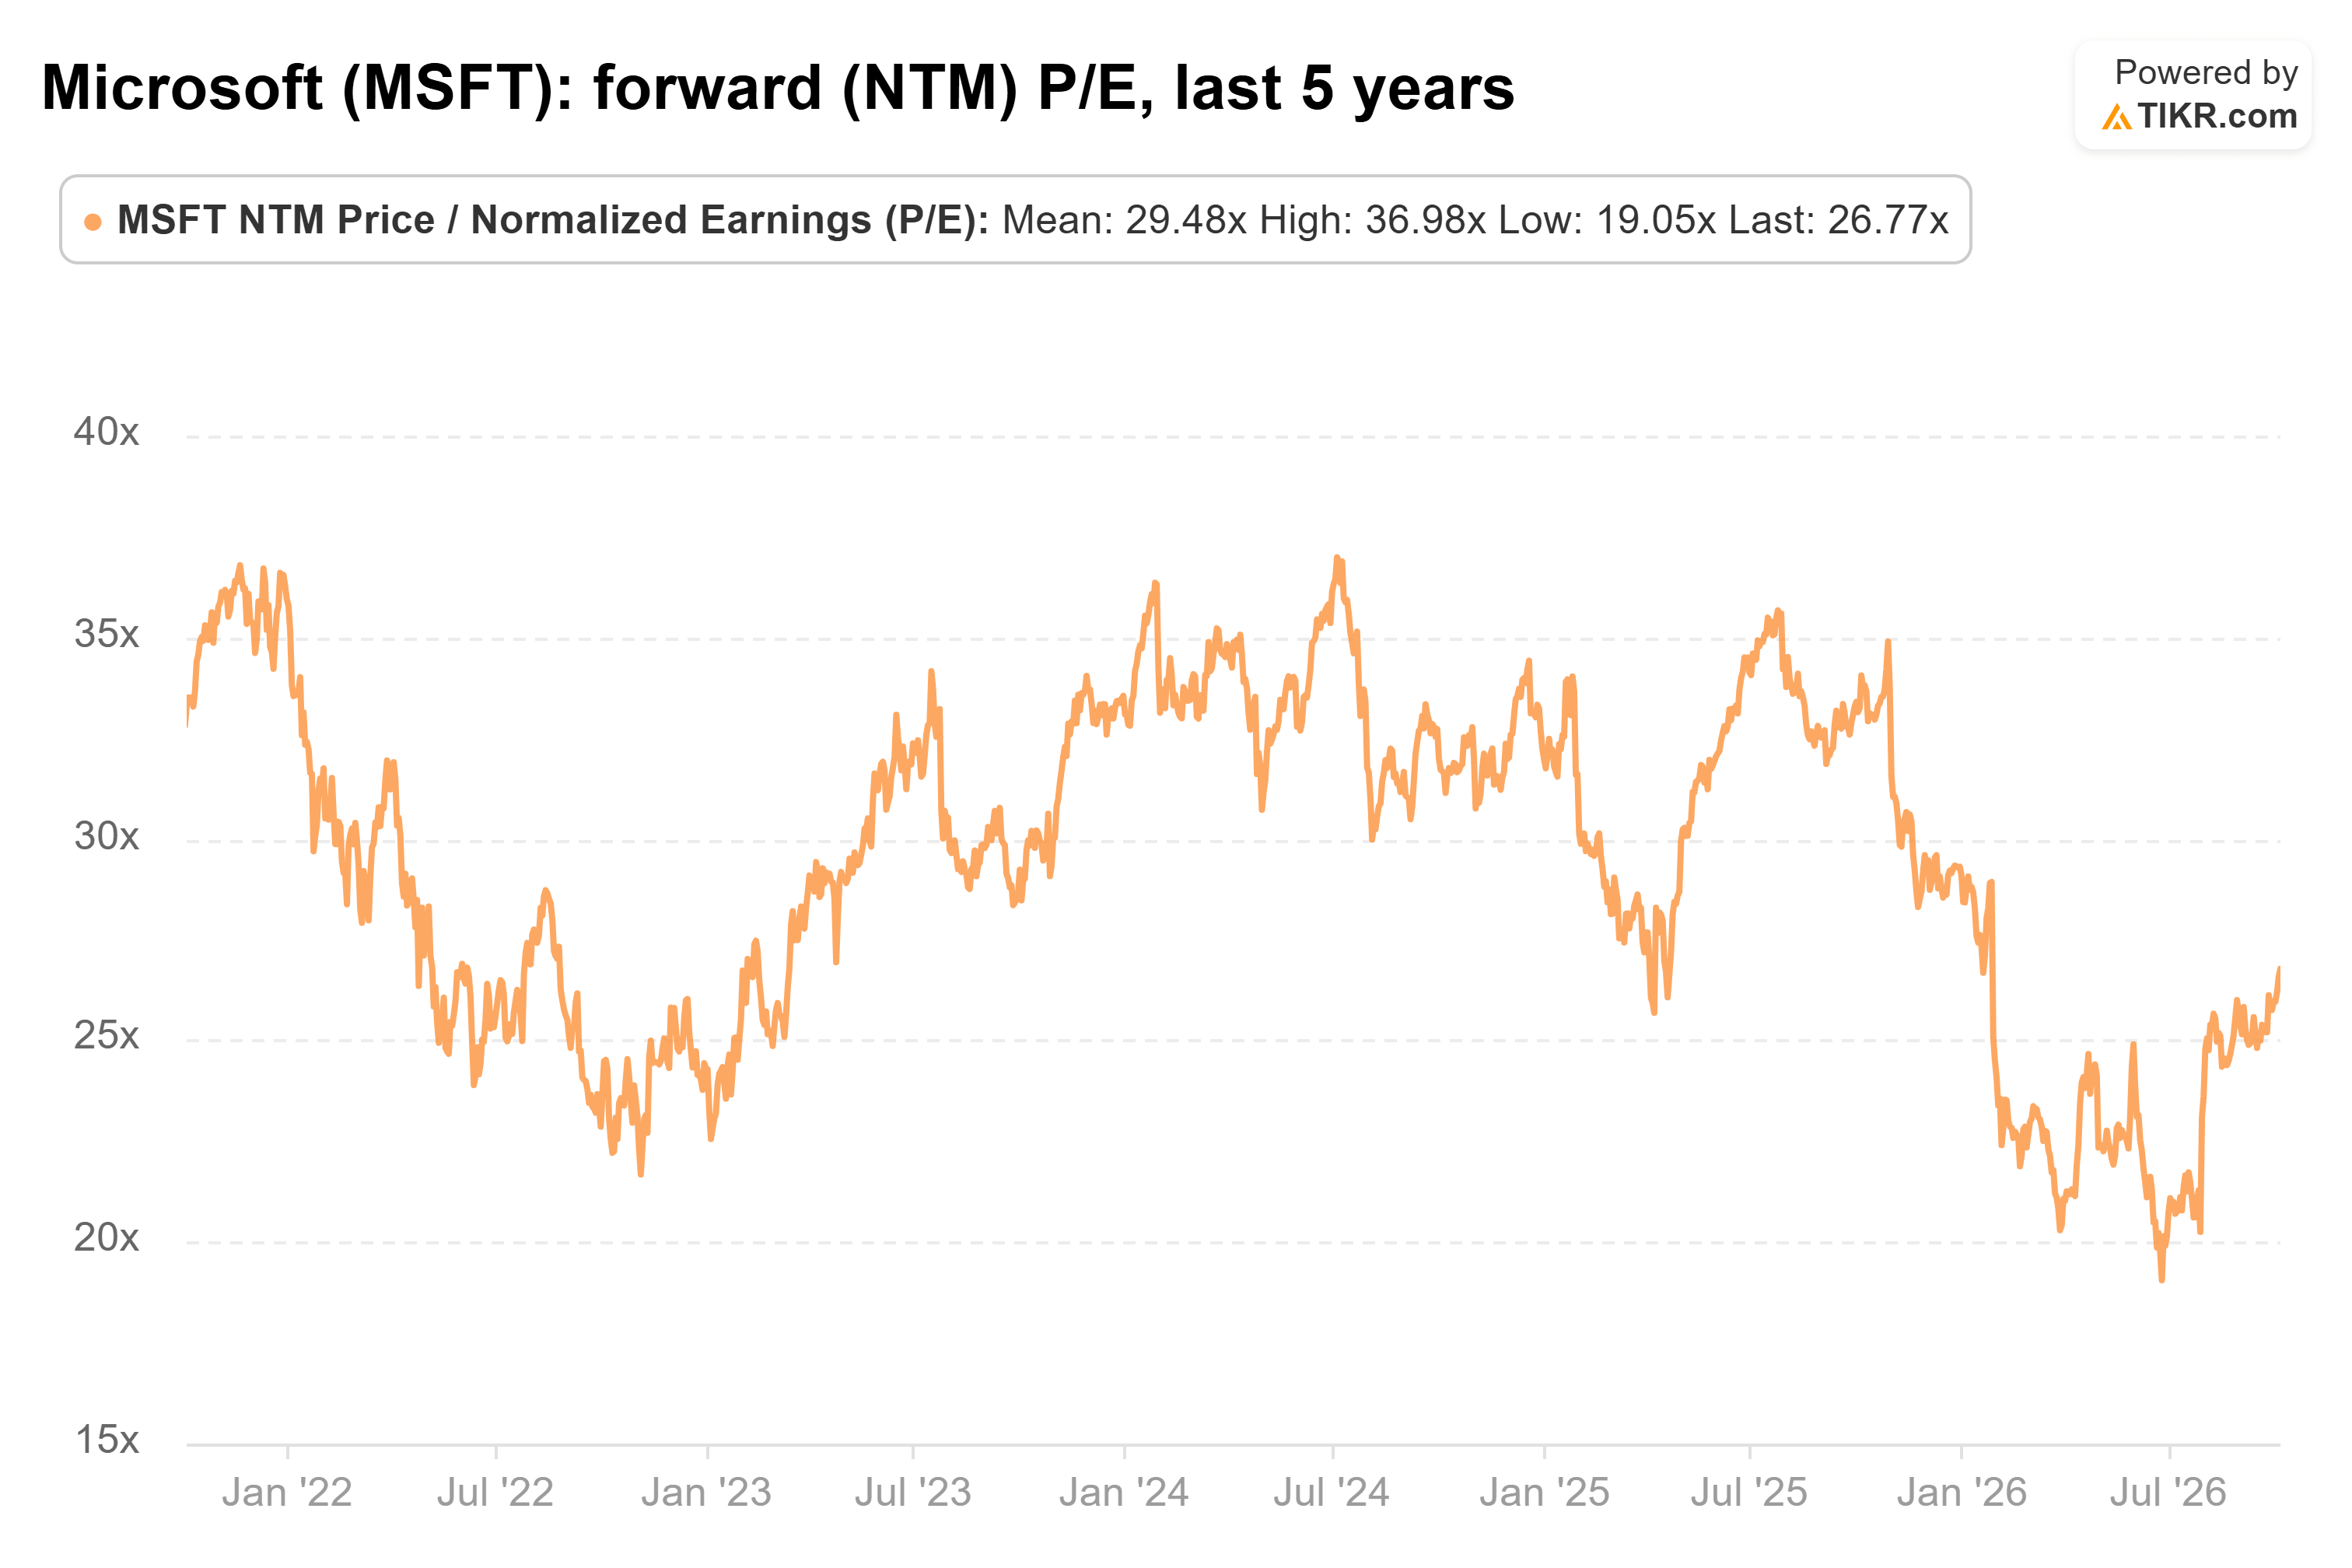
微软的估值倍数在此期间也有所上升。微软目前的远期市盈率为26.8倍,较其6月25日五年低点19.1倍上涨了40%。这仍低于其五年平均值29.5倍,但整个重估过程仅用了大约三个月。
可以不予理会的原因
一个明显的反对意见是:Copilot是在大型企业协议中销售的,这些协议往往无论每个员工是否使用每个产品都会续订。而且Fradin销售使用情况追踪服务,闲置席位对他的业务有利。
确实如此,但一位能够逐席查看使用情况的CFO,要削减无人打开的席位会容易得多。甚至微软似乎也知道记分牌将指向何方:财报发布次日,其Microsoft 365博客的标题是"AI动力的下一个衡量标准是工作转型"。
这对微软意味着什么
我认为Fradin的评论是对采用率和续订风险的警告,而非证明大多数付费Copilot席位处于闲置状态。微软报告称,每用户的对话量同比增长近一倍,平均每周参与度已达到与Outlook和Teams相当的水平。这些指标显示了参与度的增长,但并未确定付费席位中不活跃部分的比例。
微软将于本月晚些时候发布2027财年第一季度财报,届时若能提供使用率数据与席位数量一起,将有助于解决这个问题。
那么微软股票的实际价值是多少?
TIKR让您能在不到一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


