核心要点
- Upstart 股价周五下跌 7.3% 至 23 美元,在周二发布第三季度财报前,该股仅比其 52 周低点高出 4%。
- 第三季度贷款发放额达到 41.2 亿美元,较上年同期增长 42%,但比第二季度低 2.6%。
- 要实现 2.94 亿美元的调整后 EBITDA 目标,下半年需要实现约 1.77 亿美元,而上半年为 1.174 亿美元。
- 关注营收是否达到约 3.65 亿美元的市场普遍预期,以及 Upstart 是否会重申其 14 亿美元的全年营收指引。
Upstart Holdings (UPST) 在周二发布财报前,股价正处于其区间的底部附近。该股周五下跌 7.3% 至 23 美元,仅比其 52 周低点 22 美元高出 4%,远低于其 52 美元的高点。
问题不在于业务量。Upstart 已经表示第三季度贷款发放额达到 41.2 亿美元,高于上年同期的约 29 亿美元。
问题在于趋势。该数字较第二季度下滑了 2.6%,而全年利润目标现在严重依赖于下半年。
以 7.6 倍的远期市盈率来看,市场已经计入了大量的疑虑。
业务量保持,增长势头停滞
初步的第三季度数据讲述了一个好坏参半的故事:
- 41.2 亿美元的贷款发放额落后于第二季度的 42.3 亿美元。
- 9 月份为 13.8 亿美元,即每个贷款发放日 5310 万美元,略高于季度平均速度。
- Upstart 宏观指数为 1.49,该读数仍表明信贷风险较高。
第二季度设定了很高的门槛。营收增长 42% 至 3.65 亿美元,净利润增长一倍多至 1650 万美元。然而,每股收益 0.16 美元未达到 0.18 美元的普遍预期,而转化率从 21.0% 下降至 19.2%。
以下是过去两年营收的变化情况...

市场普遍预期第三季度营收持平于约 3.65 亿美元,因此华尔街已经预期增长将暂停。
下半年必须扛起重任
Upstart 在 8 月份重申了 2026 年 2.94 亿美元的调整后 EBITDA 目标。上半年 EBITDA 为 1.174 亿美元,这意味着下半年需要实现约 1.77 亿美元。
将此与分析师的剩余季度预期进行比较。
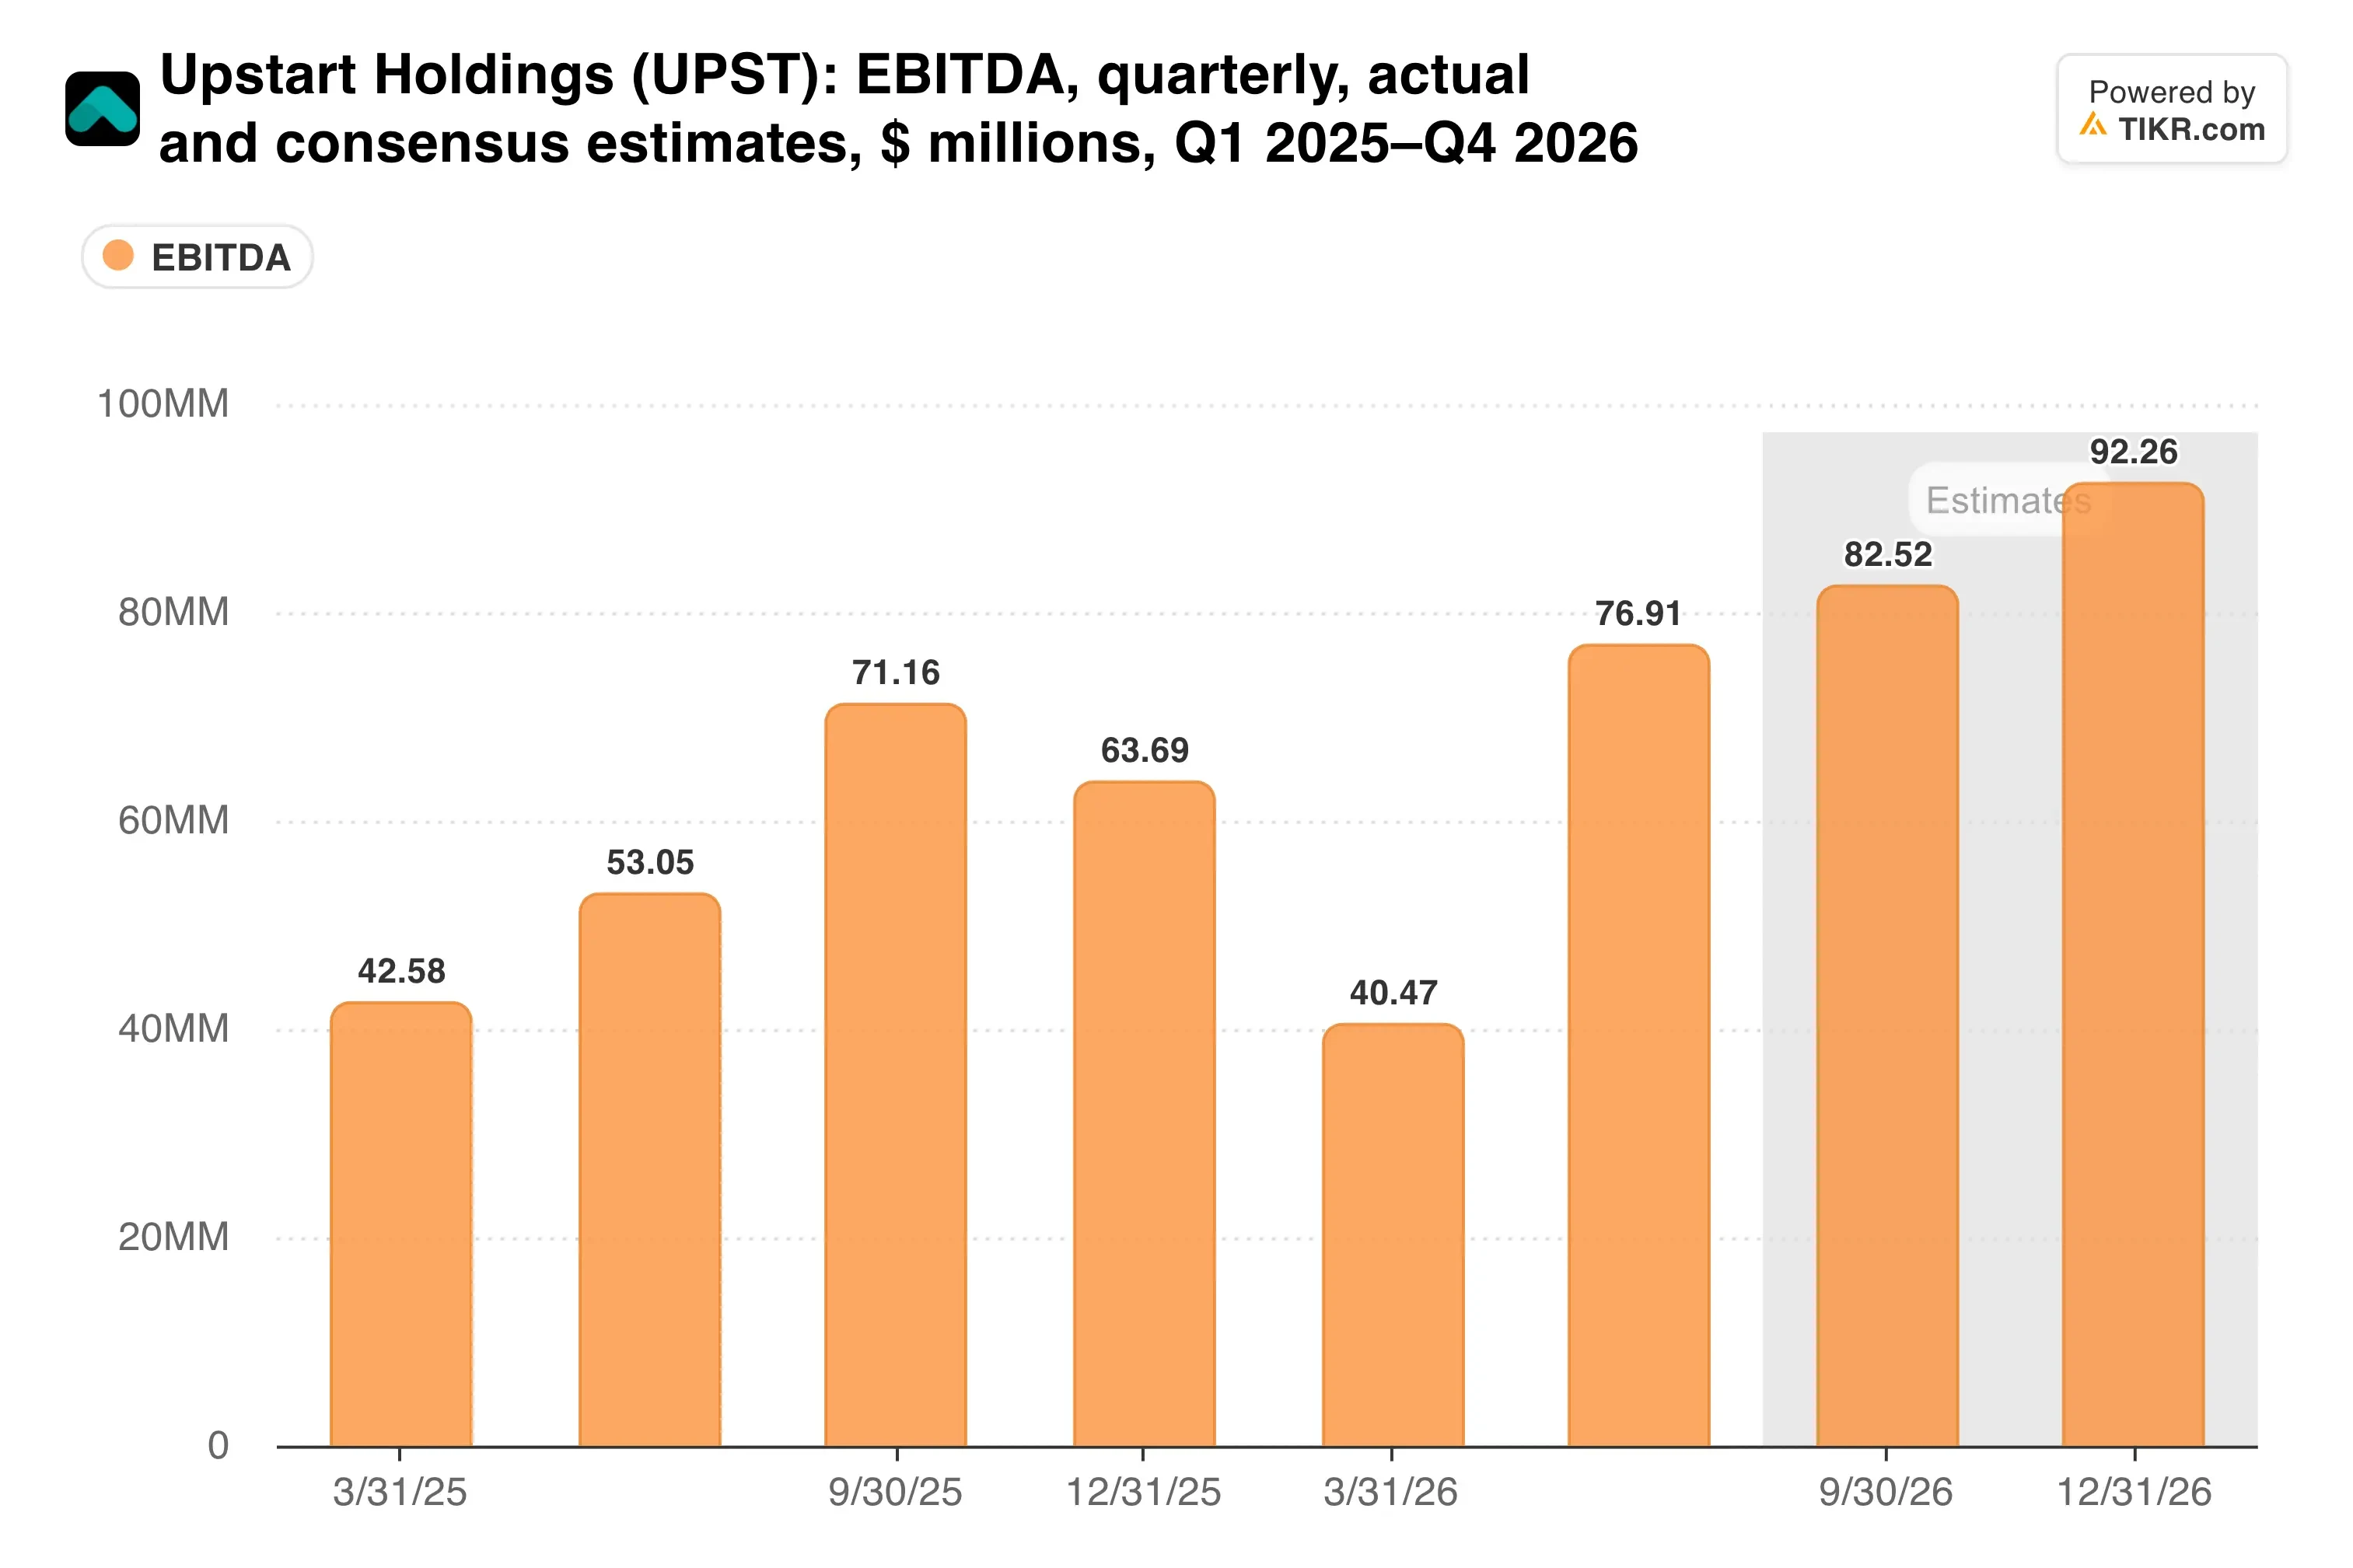
华尔街对第三季度 8320 万美元和第四季度 9390 万美元的预期加起来正好达到全年目标,这意味着几乎没有给疲软季度留下缓冲空间。
融资状况看起来比一年前更稳定。Upstart 在 10 月与以 MUFG 为首的贷款机构签署了 2 亿美元的循环信贷额度,丹佛、马萨诸塞州及其他地区的信用合作社也在持续增加产品。
与同行相比,差距不在于规模。LendingClub 对 2026 年全年贷款发放额的指引为 116 亿至 126 亿美元,而 Upstart 仅在第二和第三季度就完成了约 83.5 亿美元。然而,LendingClub 通过银行存款为自己融资,而 Upstart 仍然依赖合作伙伴和资本市场。
TIKR 追踪了 16 位分析师对 Upstart 的看法。有多少人给出“买入”评级?
查看 Upstart 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,所有这些都在一个地方。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Upstart 的分析师评级
低估值与高杠杆并存
那么,为什么一家贷款发放额增长 42% 的贷款机构,其交易估值却像一只价值股?

部分答案在于资产负债表。Upstart 持有约 16 亿美元的净债务,即 12.1 倍的过去 12 个月 EBITDA,因为它持有自己的贷款。汽车和房屋贷款业务也仍然处于负利润率状态。
内部人士意见不一。首席执行官 Paul Gu 在 9 月份以约每股 26 美元的价格,花费 128 万美元购买了 5 万股。总裁 Sanjay Datta 以 317 万美元的价格出售了 11.6 万股。
华尔街 38 美元的平均目标价意味着 67% 的上涨空间。
我的看法:我认为 7.6 倍的估值夸大了风险,但风险是真实存在的。宏观指数走弱或融资出现小问题都会迅速影响 Upstart 的业务量,而且 EBITDA 目标已经没有缓冲空间。Gu 在当前价格附近买入对我来说是更有用的信号,如果指引保持不变,我会倾向于他的方向。
周二的财报将决定一切。Upstart 必须重申 14 亿美元的营收和 2.94 亿美元的调整后 EBITDA,并且它将随财报一起发布 10 月份的贷款发放额和最新的宏观指数读数。
那么 Upstart 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Upstart 可能的价值。从华尔街的普遍预期开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非旨在提供 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!