核心要点
- 11月4日,Uber第三季度利润和营收均超预期,总预订额增长20%,股价收盘上涨4.9%。
- 乔希·布朗表示,Uber在“叙事层面面临挑战”。该股交易更多是基于自动驾驶出租车竞赛(Alphabet旗下的Waymo和特斯拉吸引了更多关注),而非其业绩。
- 预订额增速从第二季度的22%放缓,但自由现金流增至25亿美元。在财报发布前,分析师已预计其每股收益将从2025年到2028年增长一倍以上。
- Uber的远期市盈率约为17倍,而其三年平均值为25倍,该估值已反映了对自动驾驶出租车的担忧。如果无人驾驶汽车的推广按计划进行(年底前从700辆车开始),这个折价看起来过于陡峭。
Uber Technologies (UBER) 于11月4日公布的第三季度利润和营收均超预期,总预订额增长20%。该股收盘上涨4.9%,报69.87美元。
不过,Uber的持有者们对这种场景已经见怪不怪了。
在11月3日的 The Compound and Friends 节目中,迈克尔·巴特尼克表示,Uber在过去七次财报发布后,有六次股价都出现了下跌。Ritholtz财富管理公司CEO乔希·布朗解释了原因:“归根结底,他们在叙事层面面临挑战。”
布朗说,Uber不断宣布与那些人们在大街上见不到的自动驾驶出租车公司建立合作关系,而Alphabet (GOOG)旗下的Waymo则“全速前进”。他给CEO达拉·科斯罗萨西的建议是,要像埃隆那样多谈论自动驾驶出租车。这里的埃隆指的是Tesla (TSLA)的埃隆·马斯克。
这话有点扎心。但很难反驳该股目前的交易方式。
业绩持续向好
第三季度本身表现强劲。调整后每股收益为0.88美元,处于Uber自身指导范围的上限,也高于分析师预期的0.86至0.87美元。营收增长10%至148亿美元,调整后EBITDA增长31%至29.6亿美元,出行次数增长16%至40.6亿次。
在财报发布前,分析师已经预计Uber的每股收益将从2025年到2028年增长一倍以上:
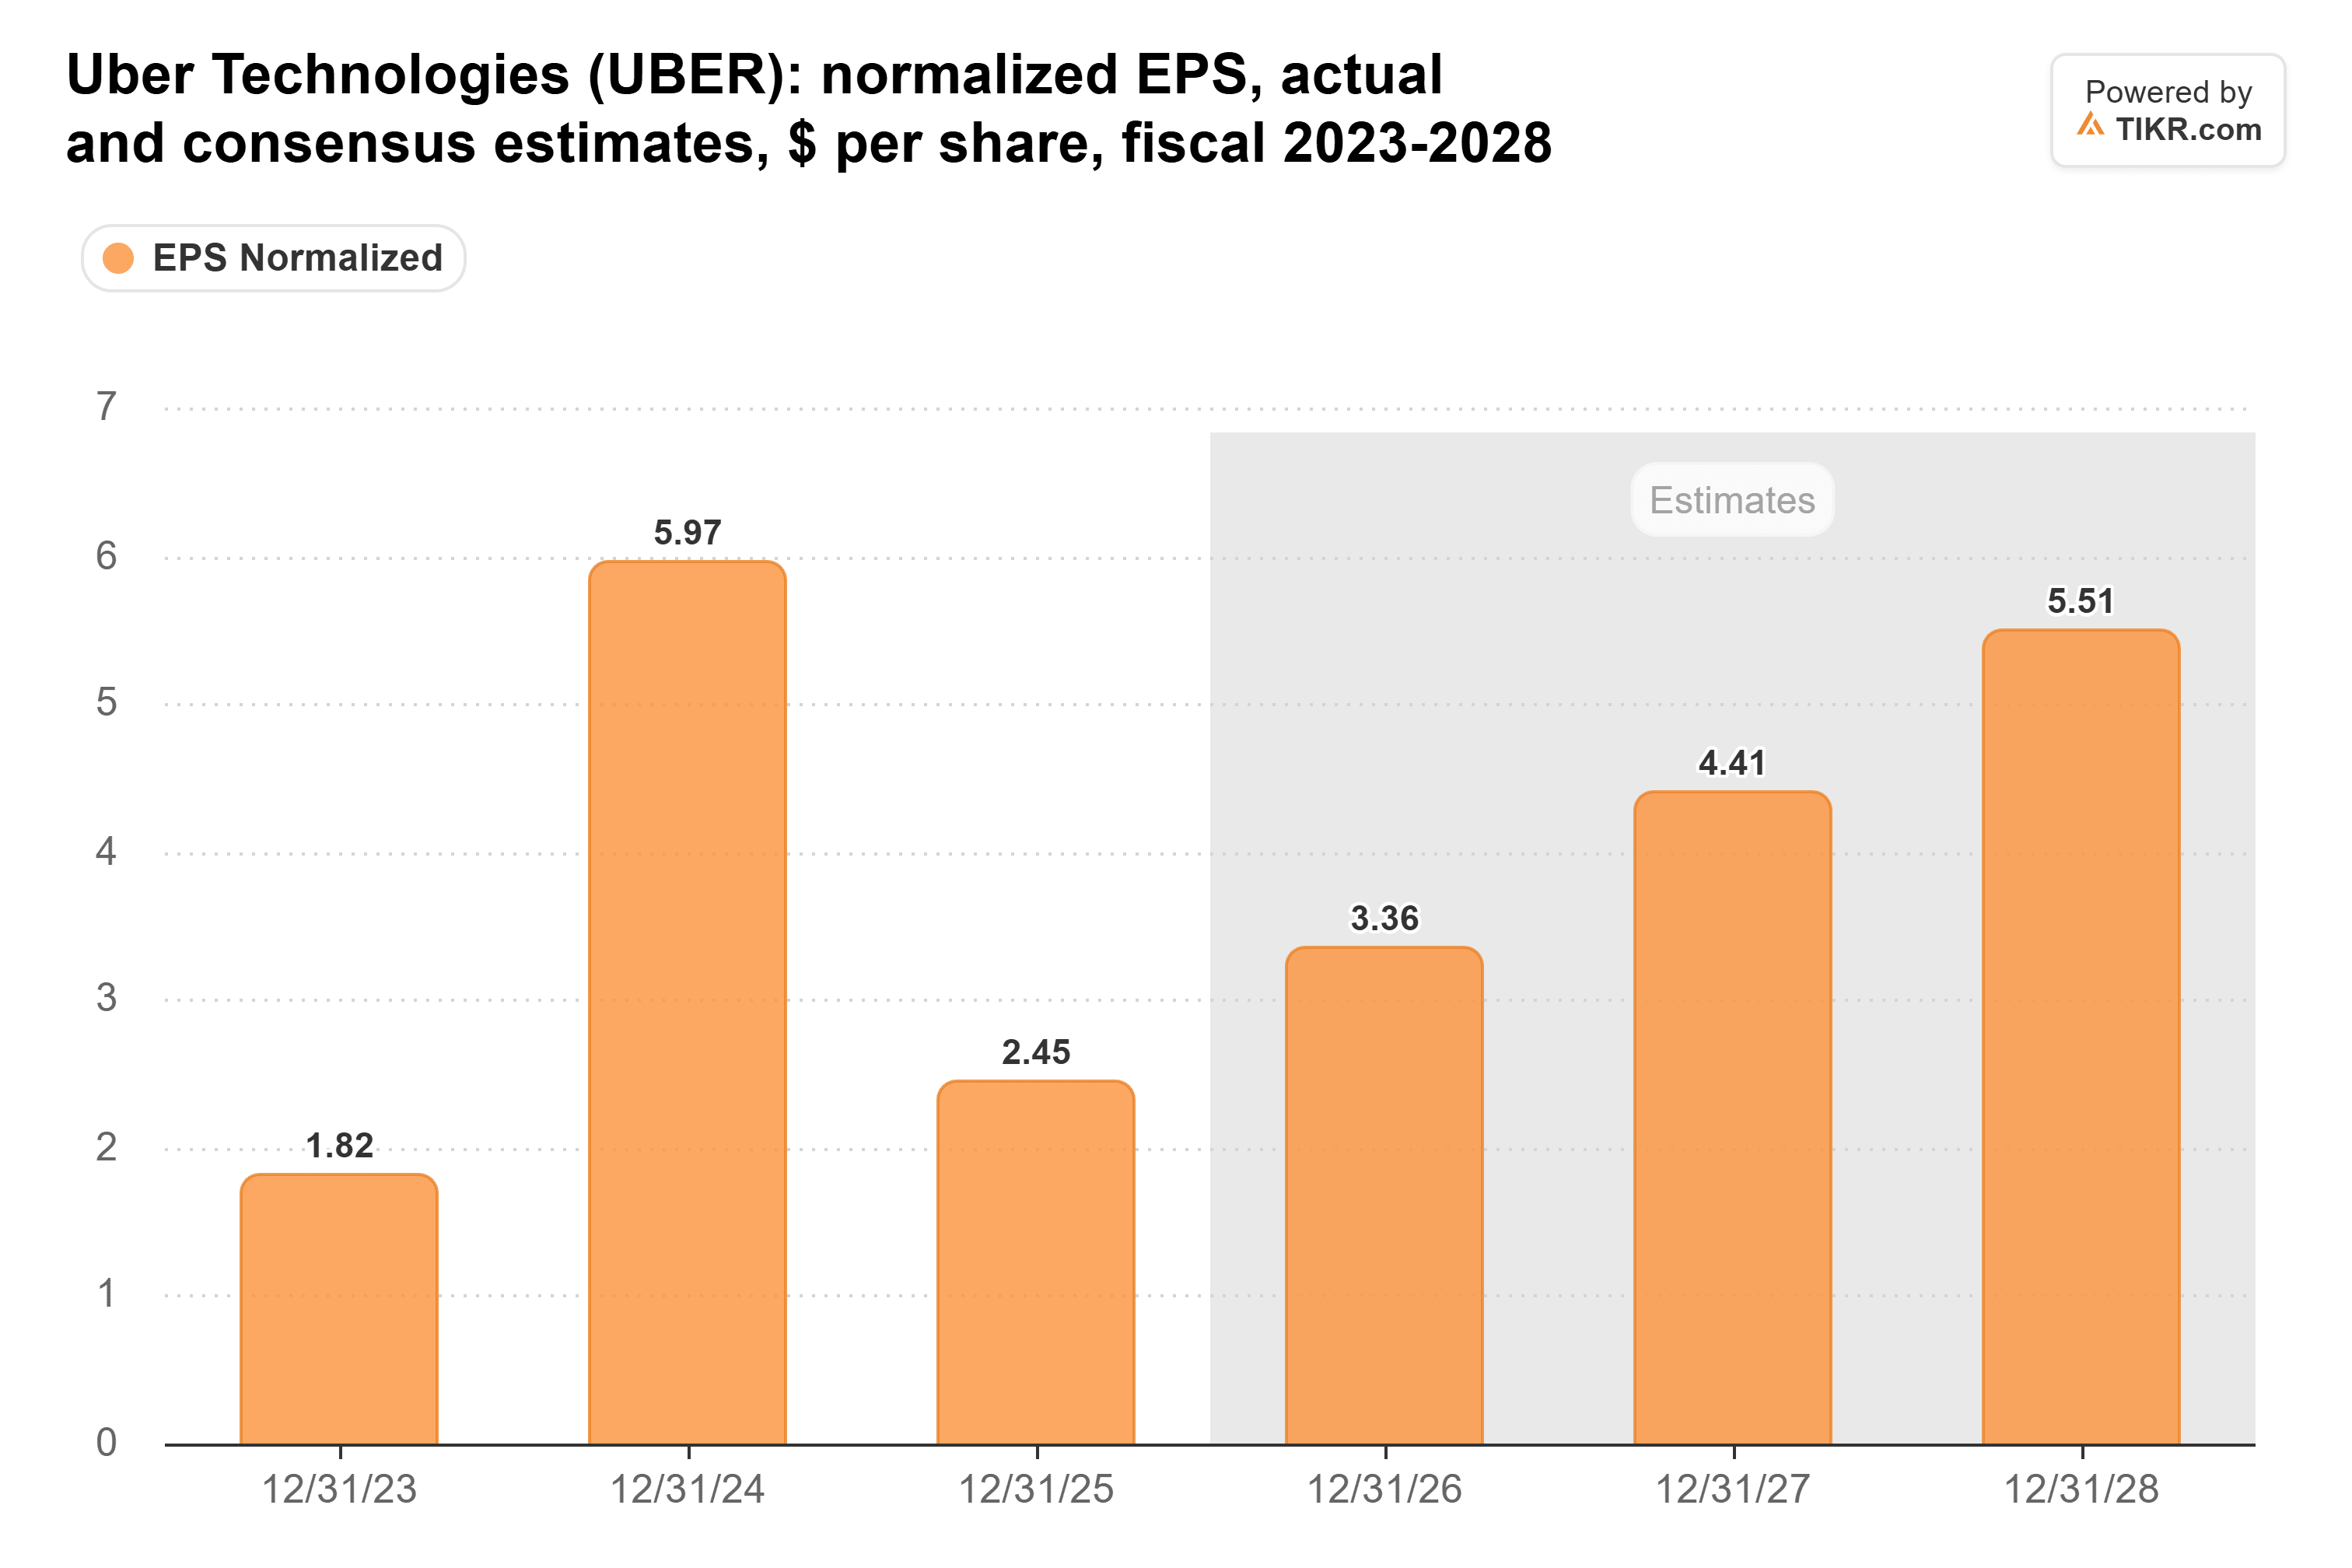
Uber对第四季度调整后每股收益0.95至0.99美元的指导,其中值大致符合大多数分析师的预期,因此分析师没有太多理由下调这些数字。
TIKR追踪了50位分析师对Uber的看法。有多少人给出“买入”评级?
在一个地方查看Uber的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Uber的分析师评级
估值如同自动驾驶出租车竞赛的输家
截至11月2日,Uber的远期市盈率仍仅为17倍左右。这仅略高于其在10月30日触及的三年低点,并远低于其25倍的平均水平:
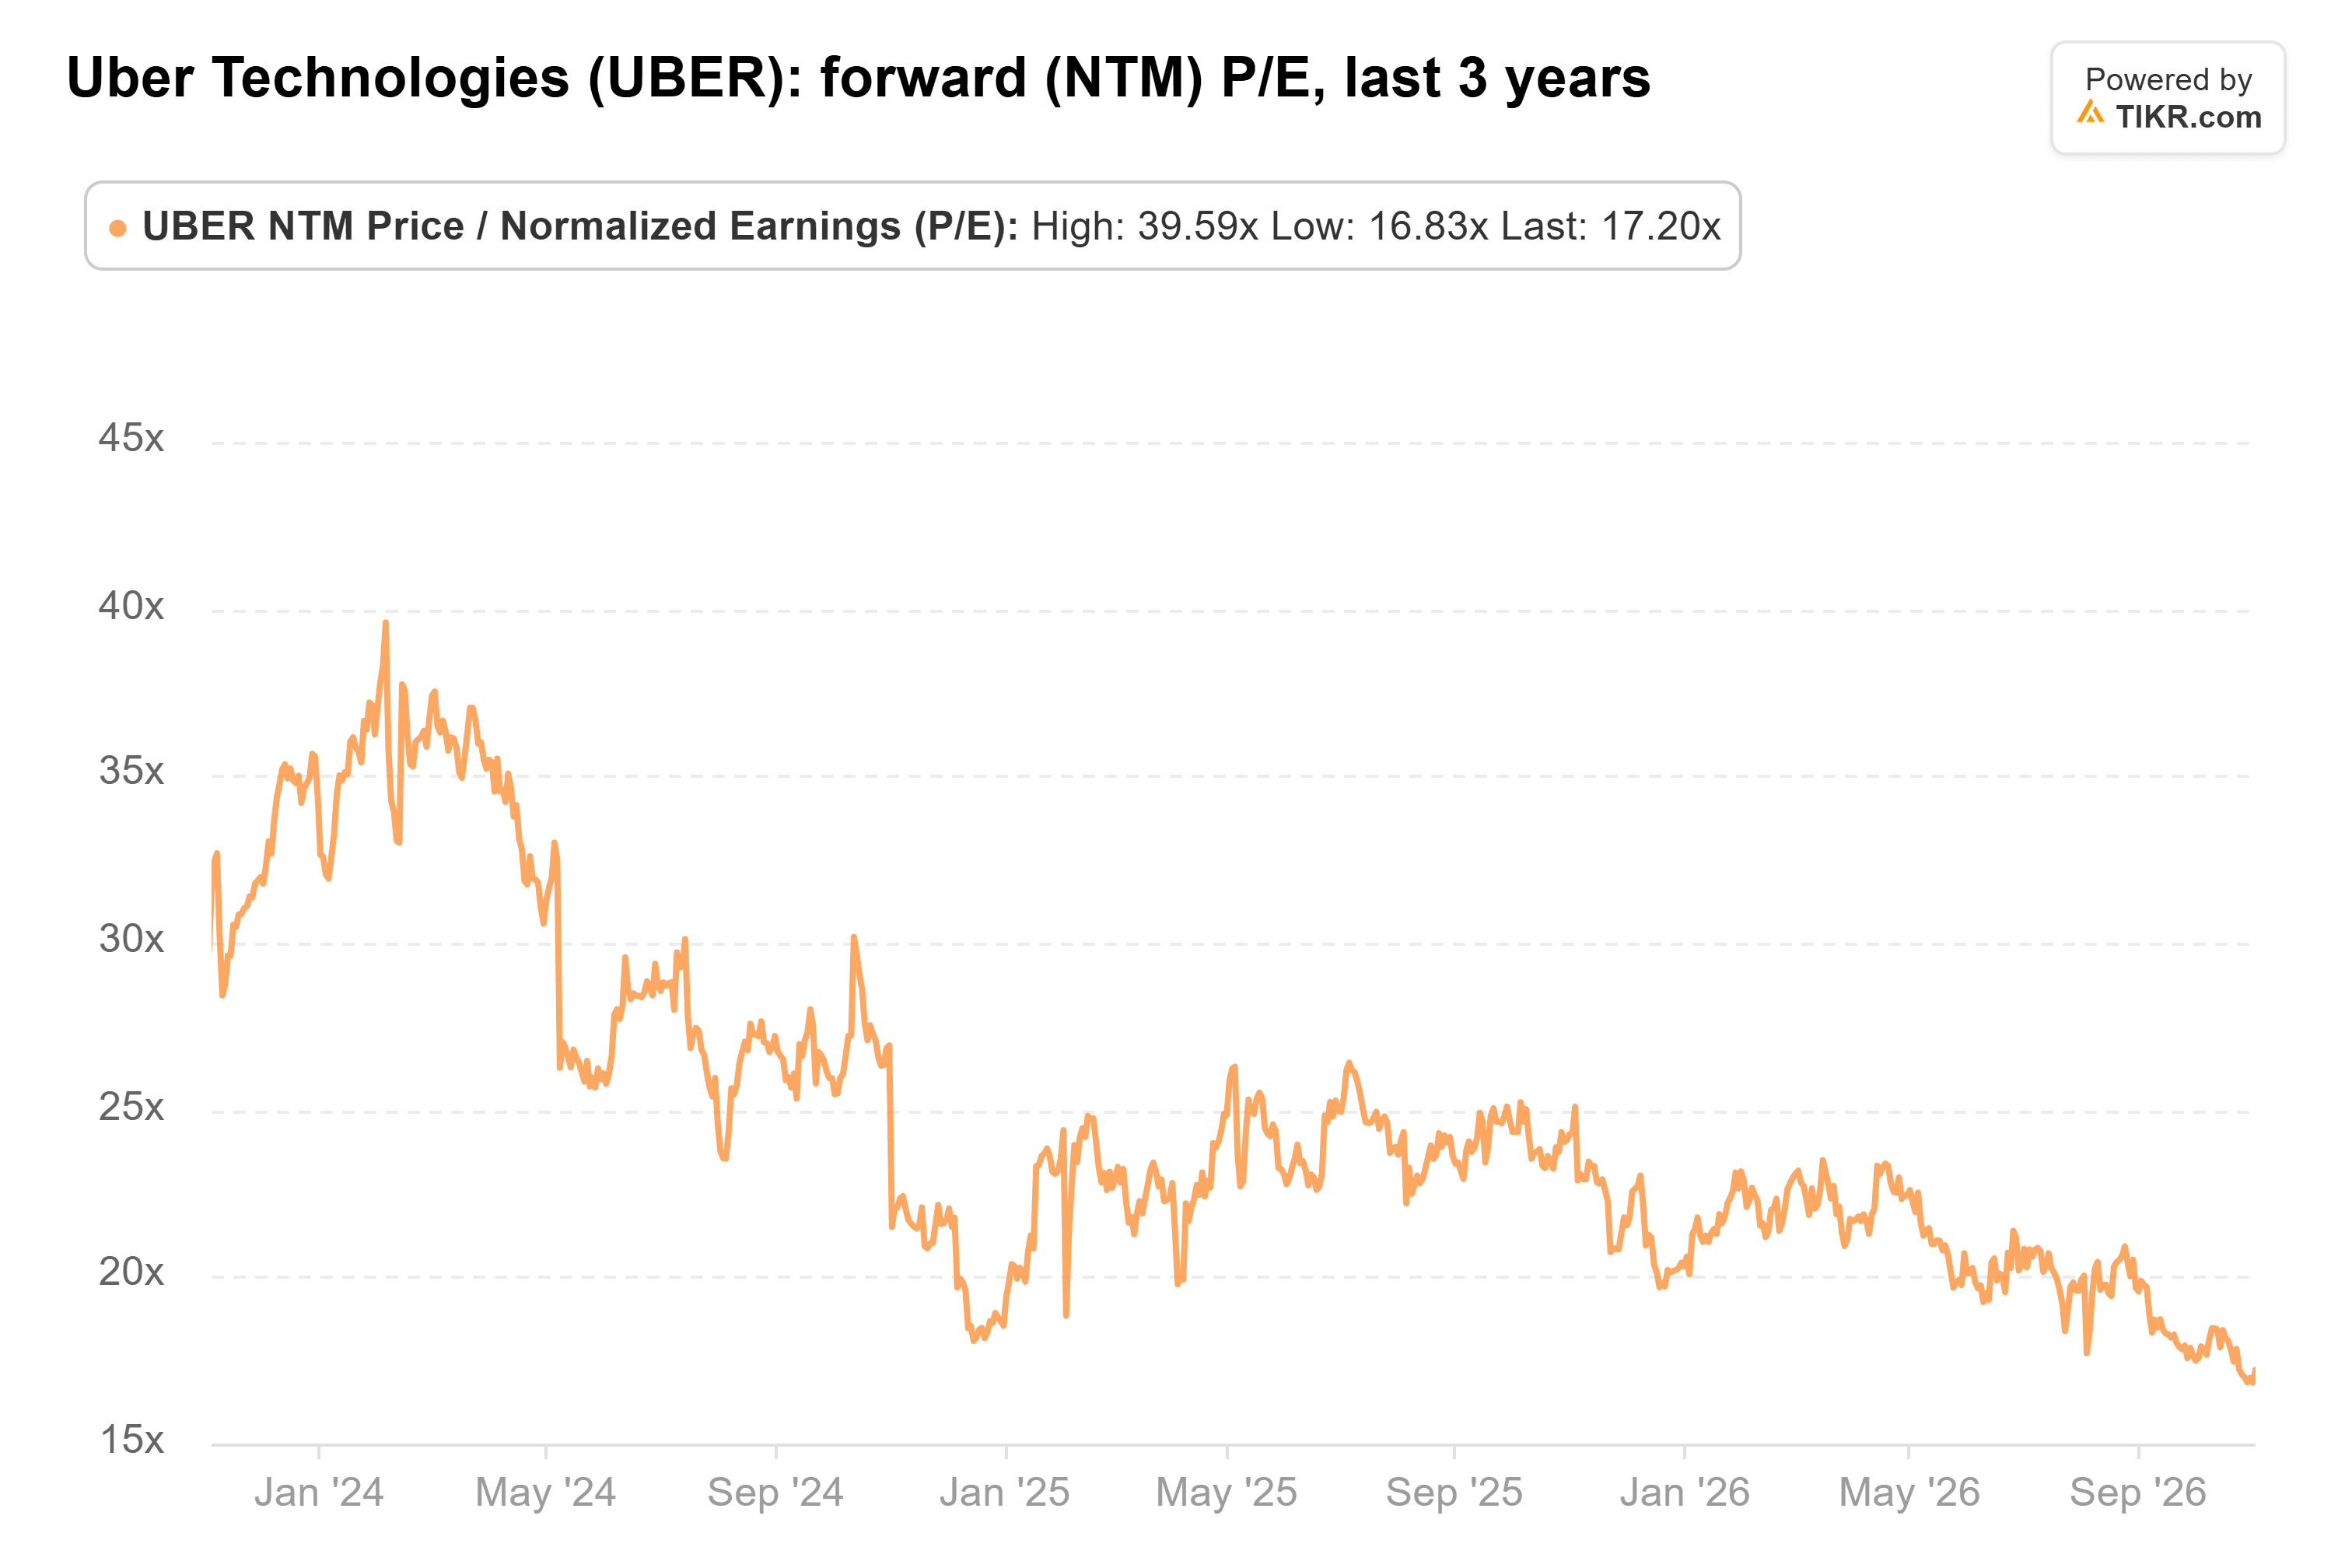
对于一家分析师预计其盈利到2028年将以每年约31%的速度增长的公司来说,这是一个巨大的折价。在11月4日股价上涨后,市盈率略有上升,但幅度不大。
所以布朗对市场的判断是正确的。投资者正在为自动驾驶出租车的故事定价,而几乎不看业绩。
增长确实略有放缓
按固定汇率计算,预订额增长20%,低于第二季度的22%,Uber对第四季度的指引为18%-22%。William Blair的分析师表示,预订额“大致符合共识预期的中值”。因此,市场的部分谨慎情绪来自数据本身。
出行服务是薄弱环节。其按固定汇率计算的预订额增长17%,低于第二季度的20%,原因是司机供应在几个国际市场落后于需求。Uber表示,仅中东冲突就使出行服务预订额增长减少了75个基点,并预计第四季度将受到100个基点的影响。即便如此,这已是Uber总预订额连续第五个季度增长达到或超过20%。
现金流也保持住了。在此之前,悬而未决的问题是Uber的自由现金流能否保持。它已经稳定了两年:
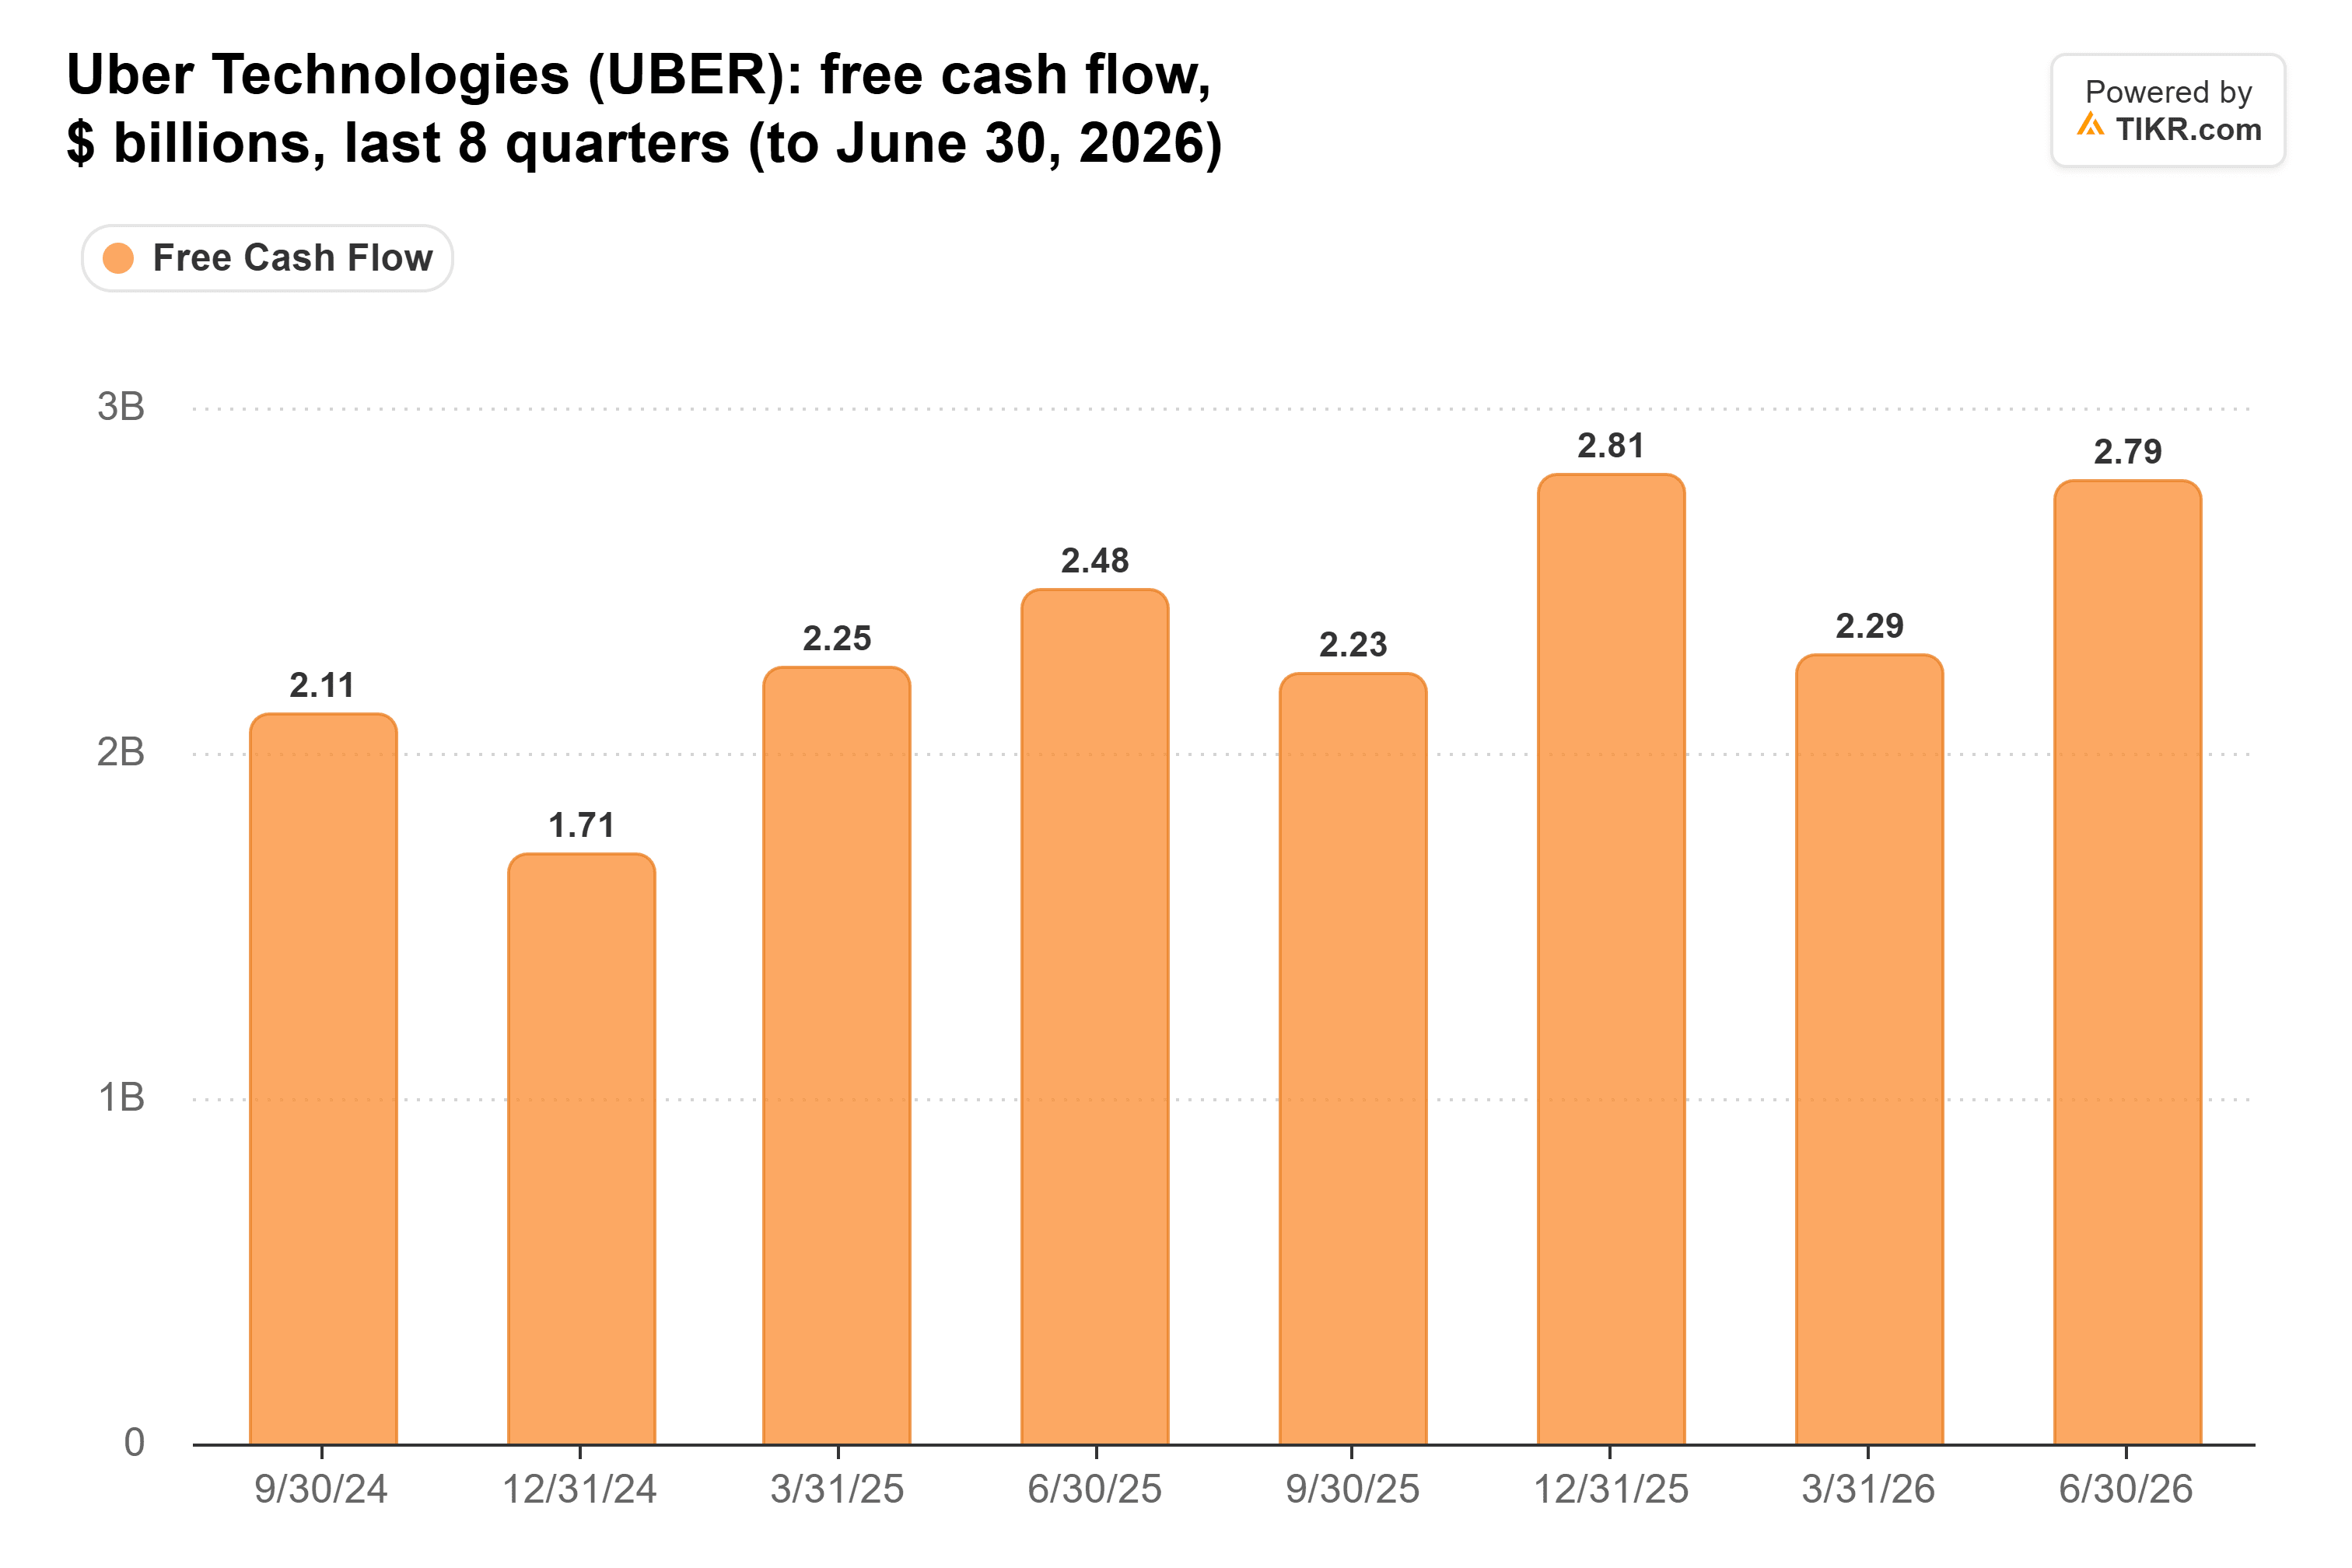
第三季度自由现金流为25亿美元,高于去年同期的22亿美元。
科斯罗萨西正在谈论机器人
此外:Uber可能已经在采纳布朗的建议了。科斯罗萨西在Uber 11月4日的财报新闻稿中将自动驾驶置于核心位置:“我们目前对自动驾驶的关注点在于商业化执行,预计到年底将有约700辆完全无人驾驶汽车接入Uber平台,到2027年将超过2000辆。”
这是特斯拉风格的自动驾驶出租车言论,并且给出了一个投资者可以据此要求他的具体数字。
风险在于,最好的车队可能会将行程留给自己。Alphabet旗下的Waymo已告知Uber,它计划从2028年1月起在奥斯汀和亚特兰大推出自己的服务。此外,管理层在第二季度电话会议上表示,自动驾驶行程仍不到总行程的0.5%。
艰难叙事下的低廉价格
布朗关于Uber存在故事问题的看法是正确的。但盈利和现金持续增长,以17倍的远期市盈率来看,投资者已经在对Uber的自动驾驶出租车担忧进行定价。如果这些无人驾驶汽车如期上线,其市盈率有足够的空间回升至平均水平。
当然,对于这只股票来说,单单一季度的良好表现很少能起到决定性作用。下一个考验是这700辆无人驾驶汽车是否能在年底前接入应用程序,Uber明年初的第四季度财报将揭示这一点。
那么Uber股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Uber可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师的预测创建的。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!