


核心要点
- 债务驱动的需求: 据英国《金融时报》10月6日报道,SpaceX正在寻求由阿波罗主导的约400亿美元融资,用于购买英伟达芯片。当日英伟达股价收于创纪录的239美元。
- 华尔街重新定价: 分析师给出48个买入、10个跑赢大盘、2个持有、2个无意见和1个卖出评级,平均目标价为329美元,较收盘价高出37%。
- 模型上行空间: TIKR的中性情景模型预计,到2031年1月股价将达到587美元,总回报率为145%。
华尔街平均目标价较英伟达创纪录收盘价高出37%,且分析师仍在不断上调。查看今年59个目标价如何变动。在TIKR上免费追踪NVDA目标价 →
SpaceX拟议的400亿美元债务融资考验投资者对英伟达芯片购买的胃口
英伟达 (NVDA) 股价于10月6日周二收于创纪录的239美元。同日,英国《金融时报》的一篇报道称,SpaceX正在寻求由阿波罗主导的400亿美元融资,用于购买英伟达芯片。
据报道,该融资方案包括100亿美元的银行贷款和300亿美元的投资级债务。这种拟议的结构将引入外部贷款方来资助英伟达芯片的购买。但最终条款将决定这些贷款方——以及英伟达——实际承担多少风险。
首席执行官黄仁勋在9月10日高盛科技大会上为英伟达的客户融资辩护时,预示了这一转变:"我们正在将英伟达的计算能力从一项技术转变为一个可投资的资产。" 债券买家为英伟达机架吸收300亿美元的SpaceX债务,将大规模地证明他的观点。
而这一需求落在了供应受限的背景下。由于供应限制,英伟达对2028财年收入增长给出了70%的指引,而客户的预测要求增长翻倍。外部融资可以帮助客户资助购买,但70%的展望仍然是一个受供应限制的预测,而不是一个有保证的收入底线或信用风险的衡量标准。
分析师将英伟达目标价上调50%,而股价仅上涨28%
英伟达股票获得48个买入、10个跑赢大盘、2个持有、2个无意见和1个卖出评级。五十九位分析师发布了目标价,其329美元的平均值较239美元的收盘价高出37%。
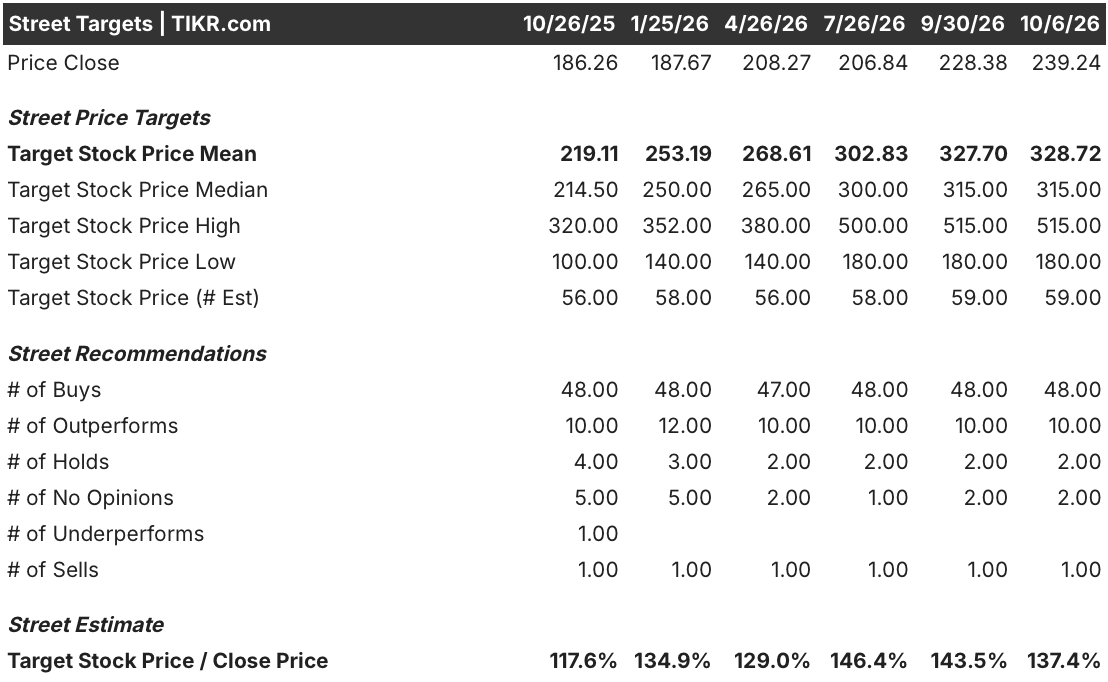
差距的扩大主要来自目标价一侧。2025年10月26日,该股收于186美元,而平均目标价为219美元。自那时起,平均目标价上涨了50%,而股价仅上涨了28%,最低目标价也从100美元跃升至180美元。华尔街不断提高门槛的速度快于股价跨越它的速度。
我的NVDA模型在增长降至25.1%的情况下得出587美元的目标价
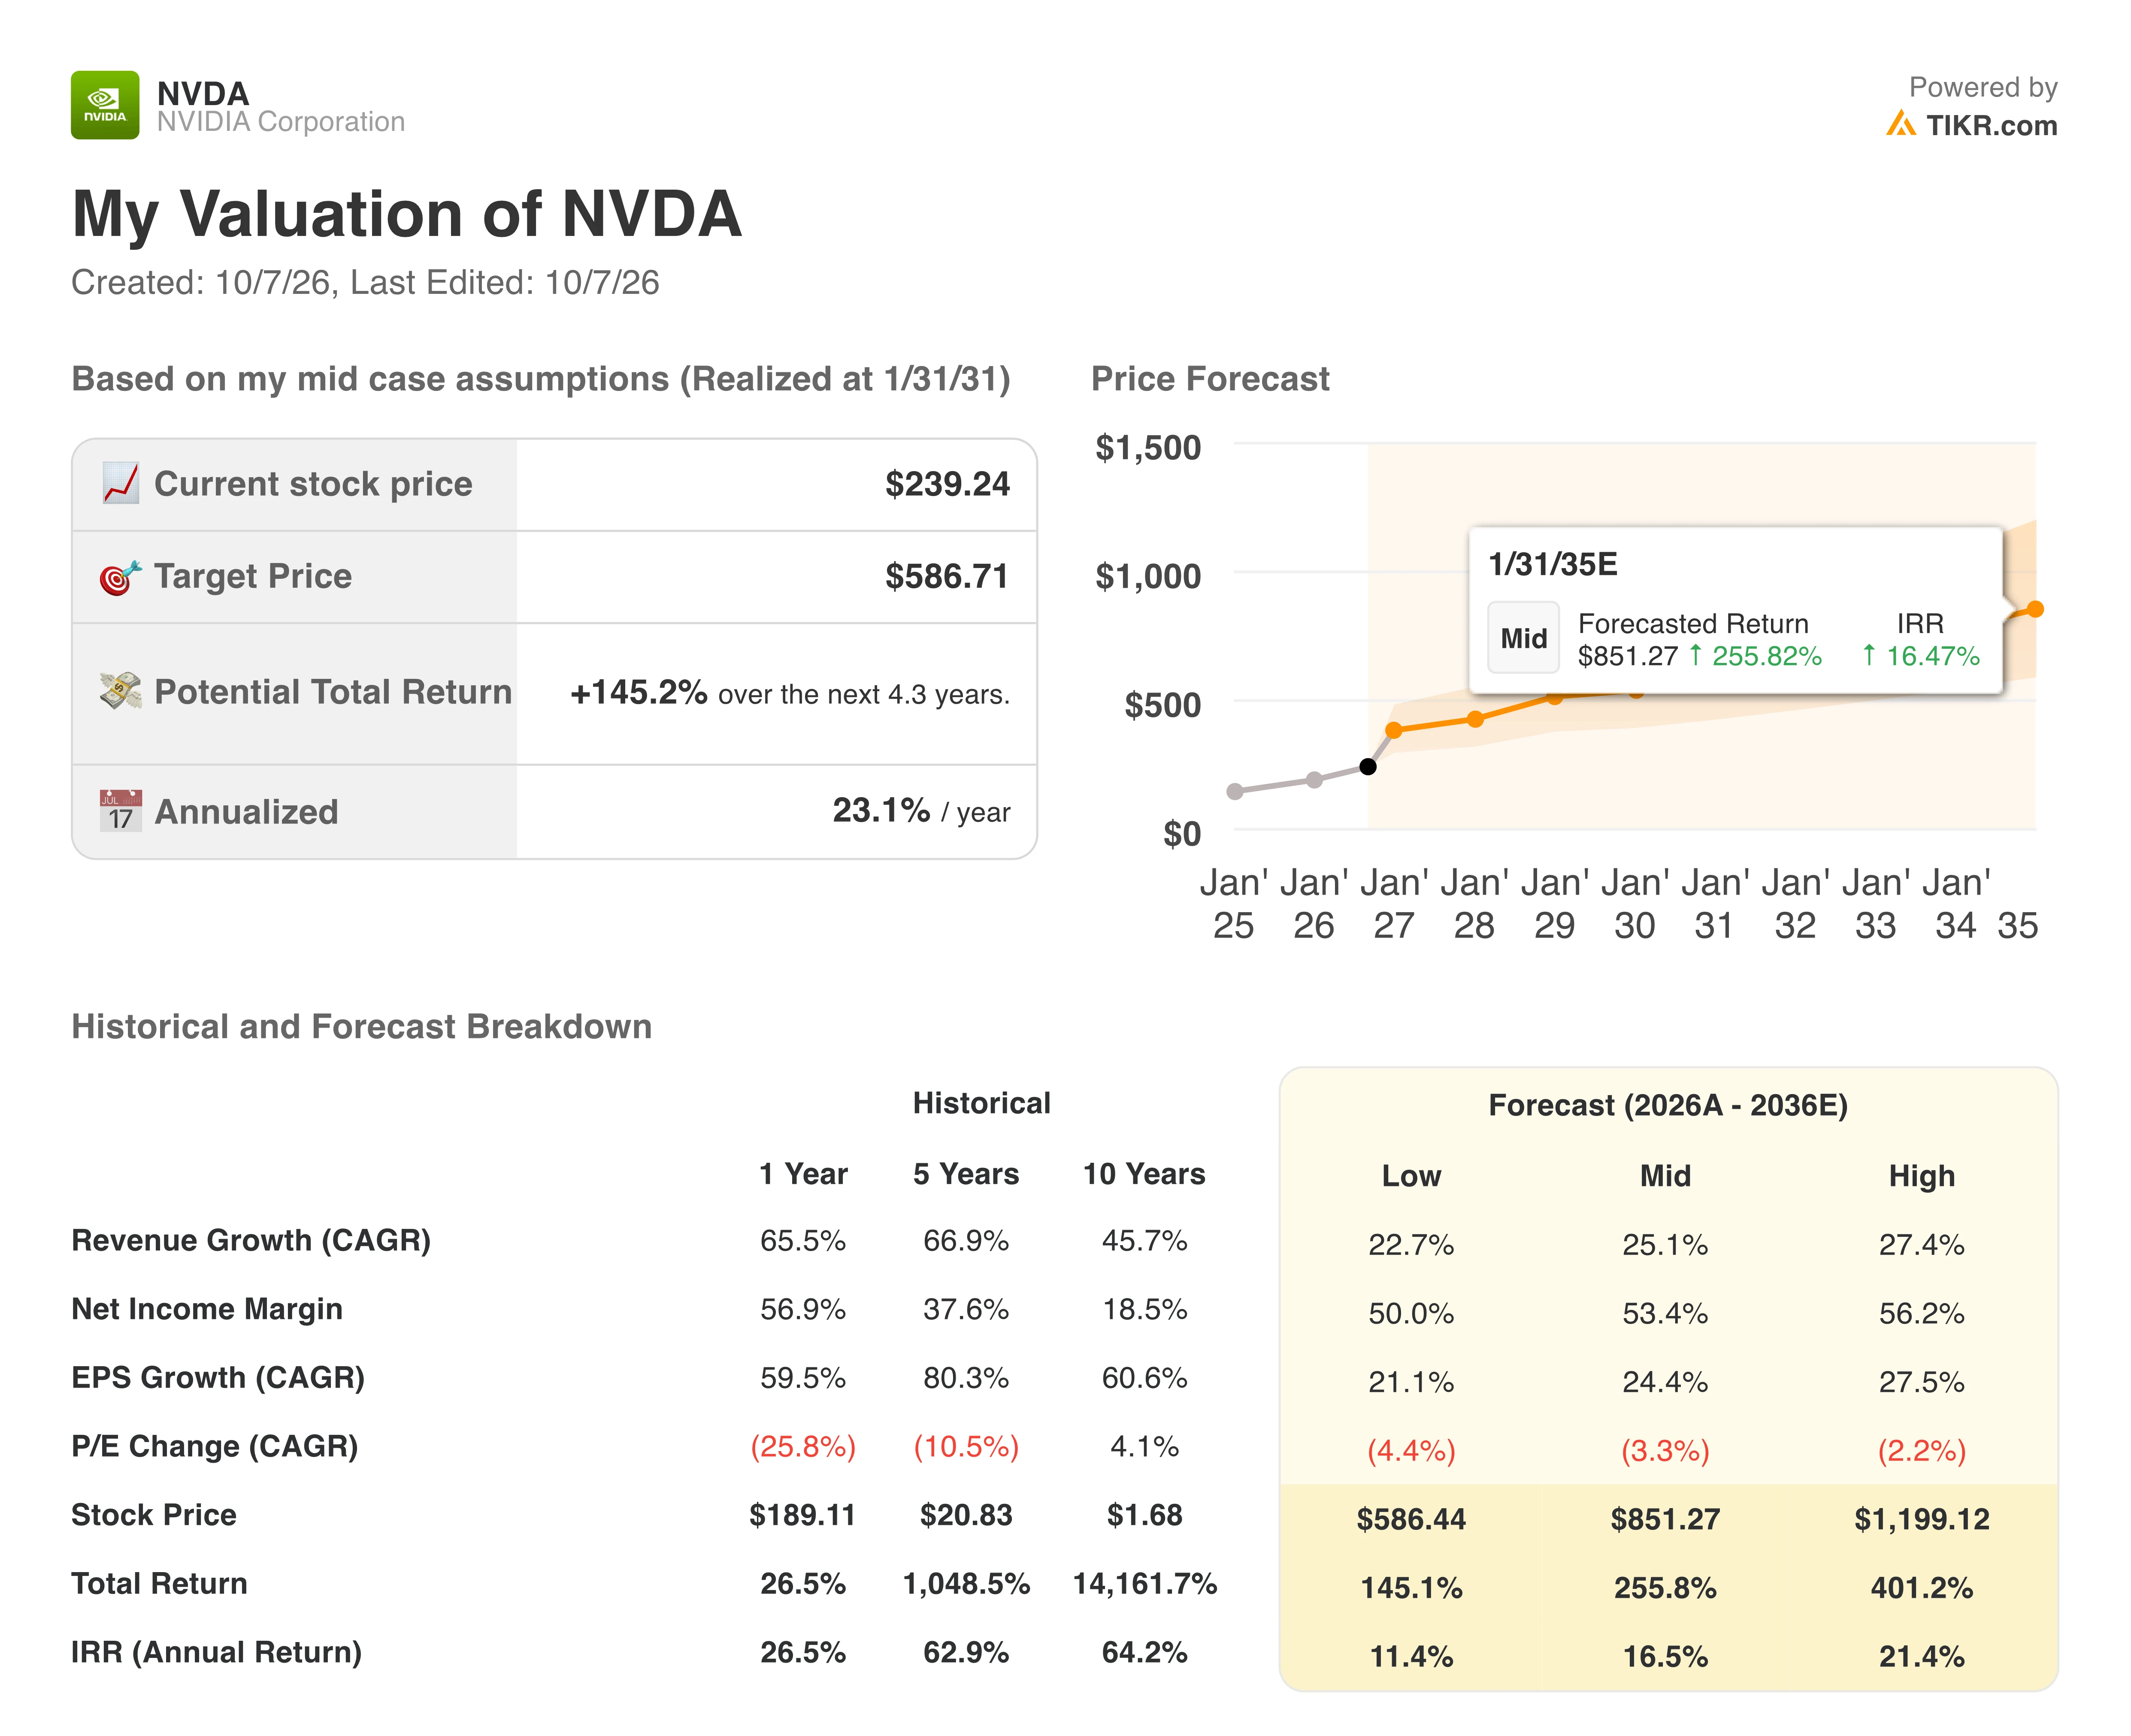
我运行了TIKR的中性情景模型,假设收入每年增长25.1%,净利润率为53.4%,每股收益每年增长24.4%,市盈率每年收缩3.3%。过去一年,收入增长了65.5%,净利润率运行在56.9%。因此,该模型假设的增长速度远低于过去一年的一半,利润率也略薄。
我将增长设定在这个水平,是因为英伟达70%的展望仅覆盖2028财年,而且首席财务官Colette Kress预计供应瓶颈至少将持续到该财年结束。
该模型得出,到2031年1月31日,股价将达到587美元。这意味着从239美元的收盘价起,4.3年内的总回报率为145.2%,即每年23.1%。
根据我的计算,这大约是当前价格的2.5倍。需要关注的数字是估值倍数:尽管每股收益增长了59.5%,但市盈率在过去一年下降了25.8%,而模型假设其每年仅收缩3.3%。
认为25.1%的增长对英伟达来说过于谨慎?换上你自己的收入、利润率和估值倍数假设。在TIKR上免费构建你的NVDA模型 →
那么,英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到NVDA股票可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


